
Mercado de remediación ambiental: tamaño, crecimiento y previsiones 2034
Tamaño y pronósticos del mercado de remediación ambiental (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tecnología (inyección de aire, lavado de suelos, tratamiento químico, biorremediación, remediación electrocinética, excavación, barreras reactivas permeables, otros); medio ambiental (suelo, agua subterránea); tipo de sitio (privado, público); aplicación (minería y silvicultura, petróleo y gas, agricultura, automoción, otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039420
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
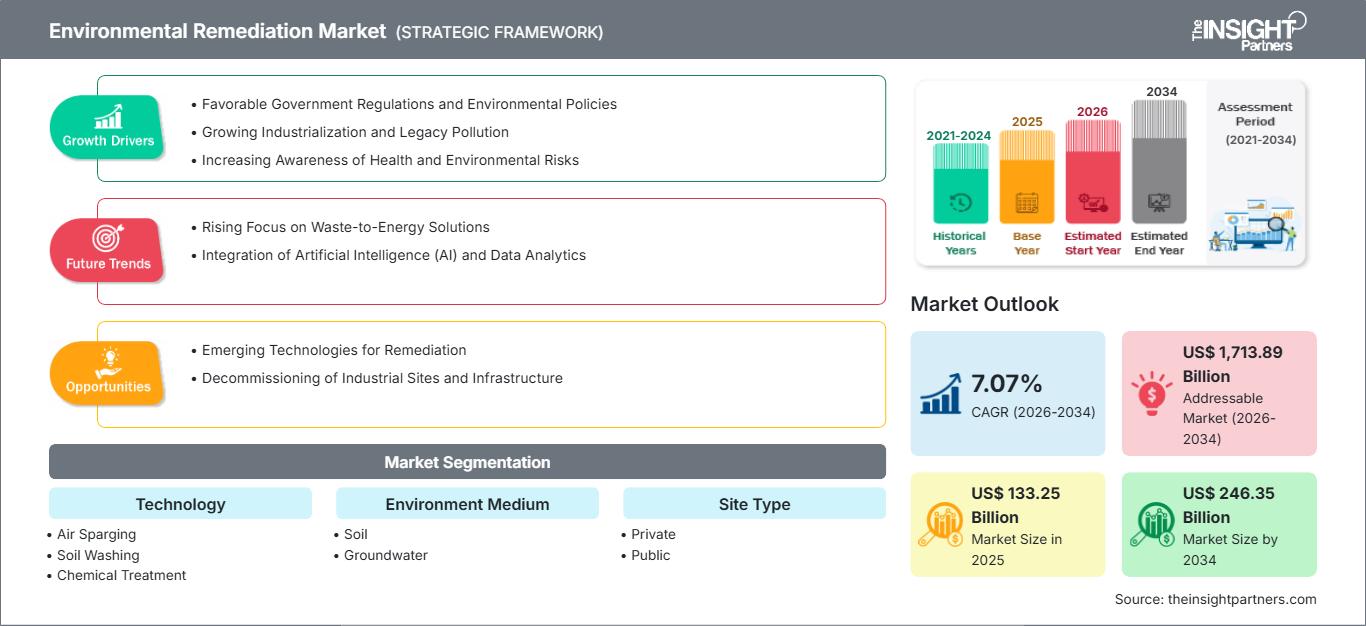
133.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
246.350 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,07 %
Índice de crecimiento
Mercado potencial
US$ 1.713,89 mil millones
(2026-2034)
El mercado de remediación ambiental alcanzó un valor de 133.250 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 246.350 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,07% entre 2026 y 2034. La demanda se ve impulsada por el tratamiento sistemático de suelos y aguas subterráneas contaminados en instalaciones industriales, mineras, agrícolas, automotrices y de petróleo y gas, donde la gestión de responsabilidades y la restauración de terrenos influyen cada vez más en la asignación de capital y las decisiones operativas.
América del Norte sigue siendo la región con mayor potencial, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 6,4 % y el 6,8 % para el período 2026-2034. El mercado de remediación ambiental se beneficia de marcos regulatorios sólidos, programas de rehabilitación de terrenos contaminados financiados con fondos públicos, limpieza de sitios de defensa y la demanda de tratamiento de contaminantes persistentes. La contratación pública federal y estatal respalda la planificación de proyectos a largo plazo, mientras que la reutilización de terrenos incentiva a los propietarios privados a remediar sus activos antes de su reurbanización, refinanciación o desinversión.
Evaluación y perspectivas del mercado de remediación ambiental
- América del Norte representó entre el 36 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 6,8 % durante el período 2026-2034, con el apoyo de los programas Superfund, de rehabilitación de terrenos contaminados, de defensa y de cumplimiento normativo industrial.
- En 2025, Estados Unidos representó entre el 82 % y el 84 % de los ingresos de Norteamérica, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 6,9 % hasta 2034.
- Europa representó entre el 27 % y el 29 % en 2025 y debería crecer entre un 6,2 % y un 6,6 %, liderada por Alemania y el Reino Unido, mientras que Francia, Italia y España ampliarán sus inventarios de sitios contaminados.
- La región de Asia-Pacífico representó entre el 24% y el 26% en 2025 y se prevé que aumente hasta el 8,3%-8,7%, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento de suelo de mayor tamaño representó entre el 58 % y el 60 % en 2025 y se espera que crezca entre un 6,7 % y un 7,1 % a medida que se aceleren la reurbanización y la restauración minera.
- El segmento de alto crecimiento de la biorremediación representó entre el 12 % y el 14 % en 2025 y se prevé que crezca entre un 9,2 % y un 9,6 % a medida que se acepten los tratamientos in situ de menor impacto.
- Empresas clave analizadas en detalle : Clean Harbors, Inc.; AECOM; Jacobs Solutions Inc.; Tetra Tech, Inc.; BRISEA Group, Inc.; ENTACT, LLC; Terra Systems, Inc.; HDR, Inc.; Fluor Corporation; y Bechtel Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los métodos de remediación en el mercado de la remediación ambiental han evolucionado desde la descontaminación basada en excavaciones hacia técnicas de remediación basadas en riesgos y en un sistema de tratamiento integral, que comprende la caracterización del sitio, reacciones químicas in situ, biorremediación, barreras y monitoreo digital. Los contratistas de remediación utilizan contratos basados en el desempeño para incorporar análisis de laboratorio, hidrogeología, ingeniería, construcción, eliminación de residuos y logística operativa. La producción de remediación se está convirtiendo cada vez más en un ejercicio que implica la obtención de equipos especializados, el suministro de medios de tratamiento, la provisión de instalaciones de eliminación adecuadas y la coordinación de las actividades de trabajo en el sitio con los sitios de producción en curso. Los contaminantes persistentes y las plumas de contaminantes mezclados tienen más probabilidades de ser manejados con equipos modulares que pueden modificarse a medida que se dispone de mejor información.
Las inversiones de capital entre 2017 y 2034 deberían ampliarse para incluir zonas industriales de Asia-Pacífico, proyectos europeos en terrenos contaminados y activos energéticos de Oriente Medio. La divulgación de información y los inventarios públicos pueden convertir pasivos contingentes en oportunidades de inversión, mientras que la revitalización de infraestructuras puede mejorar la economía del desarrollo. Los inversores preferirán empresas tecnológicas que ofrezcan servicios de investigación hasta el cierre, cuenten con una sólida seguridad de datos y proporcionen tecnologías de bajo impacto ambiental, baja huella de carbono y socialmente disruptivas. Las políticas de contratación pública se verán influenciadas por tecnologías cuantificables de eliminación masiva y reducción de riesgos.
Alcance del informe de mercado sobre remediación ambiental
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 133.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 246.350 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,07% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de remediación ambiental
El crecimiento del mercado de remediación ambiental se debe a la creciente exigencia de límites más estrictos para los contaminantes, la clausura de antiguas instalaciones industriales, el cierre de minas y la transformación de terrenos baldíos en zonas residenciales, logísticas y de infraestructura. La cadena de suministro comienza con el muestreo, el análisis de laboratorio, la evaluación de riesgos y el diseño de la remediación; posteriormente, incluye equipos, reactivos, medios de tratamiento, obras civiles, transporte y eliminación de residuos, monitoreo y, finalmente, el cierre regulatorio. Los clientes optan cada vez más por paquetes integrales para minimizar los riesgos de interacción y agilizar la toma de decisiones.
La oferta en el mercado de remediación ambiental es especializada, ya que la geología, la química de los contaminantes, los permisos y el acceso a los sitios varían considerablemente. La disponibilidad de hidrogeólogos, técnicos de campo y subcontratistas calificados puede ser un factor limitante en términos de tiempo. Los contratistas estandarizan sus equipos móviles de tratamiento, sistemas digitales de captura de datos de campo y red de proveedores, pero mantienen la ingeniería específica para cada sitio. El costo de eliminación y la disponibilidad de los medios determinan el tipo de solución elegida, lo que hace que las soluciones in situ sean más favorables.
El análisis del mercado de remediación ambiental muestra competencia entre empresas de ingeniería diversificadas, contratistas especializados y empresas de servicios de residuos integradas verticalmente. Clean Harbors, Inc. ofrece capacidad de respuesta, además de soluciones de tratamiento y eliminación, mientras que AECOM, Jacobs Solutions Inc., Tetra Tech, Inc. y HDR, Inc. se centran en el diseño técnico y la gestión de programas. ENTACT, LLC y Terra Systems, Inc. compiten en función de los servicios de implementación. El tamaño proporciona ventajas en fianzas, sistemas de seguridad, cuentas nacionales y proyectos públicos.
Las inversiones estratégicas en el mercado de remediación ambiental se centran ahora en servicios para PFAS, caracterizaciones de alta resolución, automatización del monitoreo y plataformas de datos que vinculan la información de campo con soluciones optimizadas. Fluor Corporation y Bechtel Corporation ofrecen gestión de megaproyectos para el desmantelamiento de instalaciones energéticas e industriales, mientras que BRISEA Group, Inc. satisface las necesidades específicas de cada emplazamiento. La diferenciación exige ahora un rendimiento comprobado, costes del ciclo de vida, credibilidad regulatoria y la capacidad de prestar servicios críticos sin perder la neutralidad tecnológica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de remediación ambiental: Perspectivas estratégicas
Perspectivas regionales
Mercado de remediación ambiental en Norteamérica
América del Norte representó entre el 36 % y el 38 % de los ingresos globales en 2025 y se espera que crezca entre un 6,4 % y un 6,8 % hasta 2034. La cuota de mercado de la remediación ambiental refleja una aplicación de la ley consolidada, una extensa superficie de terrenos industriales contaminados y una contratación pública continua a nivel federal, estatal, provincial y municipal. Las subvenciones para terrenos contaminados, los proyectos del programa Superfund, las instalaciones de defensa, la rehabilitación de minas y la limpieza de oleoductos o terminales generan una demanda diversificada.
Actualmente, las tecnologías se centran más en las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS), los disolventes clorados, los hidrocarburos del petróleo, los metales y los sedimentos. Una empresa integrada ofrece varias ventajas, como laboratorios en todo el país, transporte de residuos, experiencia en ingeniería y servicios de emergencia. Canadá aporta minería, energía y restauración de terrenos en el norte, mientras que Estados Unidos proporciona financiación. Los aspectos económicos de la reurbanización ayudan a elegir un método que permita utilizar el terreno restaurado para logística, vivienda o producción de energía.
Mercado de remediación ambiental de EE. UU.
Estados Unidos representó entre el 82 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 6,9 %. Los programas federales de remediación, los fondos estatales para la limpieza ambiental y la gestión de responsabilidad civil privada mantienen una sólida cartera de proyectos. Clean Harbors, Inc., AECOM, Jacobs Solutions Inc., Tetra Tech, Inc., ENTACT, LLC, HDR, Inc., Fluor Corporation y Bechtel Corporation cuentan con capacidades relevantes en investigación, diseño, construcción, tratamiento y monitoreo.
La demanda se está ampliando, pasando de los sitios tradicionales de contaminación por petróleo crudo y disolventes a la contaminación por PFAS, residuos de municiones, residuos de la combustión del carbón y la contaminación compleja de plumas de agua subterránea. Las aplicaciones relacionadas con la minería y el petróleo y el gas requieren grandes movimientos de tierra y estrategias de gestión y cierre de aguas, mientras que las aplicaciones automotrices se centran en la remediación de terrenos contaminados. Las aplicaciones agrícolas implican intervenciones estratégicas en el suelo y el agua subterránea.
Mercado europeo de remediación ambiental
Europa representó entre el 27 % y el 29 % en 2025 y se prevé que crezca entre un 6,2 % y un 6,6 %. Alemania lidera el sector gracias a la reurbanización industrial, la estricta protección del suelo y su sólida tradición manufacturera. El Reino Unido combina el desarrollo urbano impulsado por la recuperación de terrenos industriales abandonados con prácticas de gestión de suelos contaminados basadas en el riesgo, fomentando las investigaciones previas a las transacciones inmobiliarias y la construcción de infraestructuras.
El tratamiento de suelos forma parte de la reestructuración industrial y del transporte en Francia, mientras que Italia y España cuentan con la ventaja de disponer de terrenos que antes albergaban plantas de fabricación, puertos, refinerías y minas. La Ley de Monitoreo de Suelos de la Unión Europea, que entrará en vigor en diciembre de 2025, subraya la importancia de identificar los sitios contaminados e informar al público sobre ellos, lo que confiere al inventario nacional una gran relevancia comercial.
Mercado de remediación ambiental en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 24 % y el 26 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,7 %. China lidera la reubicación industrial, la rehabilitación de terrenos contaminados y la recuperación de zonas mineras. Japón y Corea del Sur se centran en la excelencia técnica para áreas cercanas a complejos industriales ya establecidos, mientras que el desarrollo de la India impulsa los esfuerzos de evaluación y recuperación.
El cierre de minas, los yacimientos de hidrocarburos y las instalaciones de defensa constituyen la contribución de Australia al mercado. El crecimiento en la región depende de la coherencia en la aplicación de la normativa, la revalorización de los inmuebles y el talento local en ingeniería. Las tecnologías de lavado de suelos, excavación, barreras y biorremediación se benefician de los entornos urbanos densos y de las empresas industriales que buscan reducir su responsabilidad.
Mercado de remediación ambiental de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento del 7,3 % al 7,7 % hasta 2034. Arabia Saudita lidera este crecimiento mediante la restauración de emplazamientos energéticos, la inversión en ciudades industriales y la reurbanización vinculada a la diversificación económica. Los Emiratos Árabes Unidos se centran en puertos, logística, construcción y activos de hidrocarburos, lo que a menudo requiere una rápida caracterización de los emplazamientos y la protección de las aguas subterráneas.
Sudáfrica suma la demanda de minería, drenaje ácido y terrenos industriales, mientras que el resto de Oriente Medio y África sigue impulsado por proyectos. El crecimiento depende de una mayor aplicación de la normativa, financiación y capacidad cualificada sobre el terreno. Los contratistas internacionales pueden diferenciarse mediante soluciones que tengan en cuenta la escasez de agua, logística para emplazamientos remotos e integración con los principales programas de infraestructuras.
Análisis de segmentación
Tecnología
Se prevé que la tecnología avance a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 7,8 % durante el período 2026-2034. El mercado de remediación ambiental abarca soluciones destructivas, de separación, de contención y biológicas. La selección depende de las propiedades del contaminante, la profundidad, la hidrogeología, los objetivos de limpieza, el uso del suelo, el cronograma, el impacto de carbono y el acceso a la eliminación. Los sistemas de tratamiento híbridos superan cada vez más a los métodos individuales al gestionar las zonas de origen, las plumas de dispersión, la masa residual y el riesgo de rebrote dentro de un plan adaptativo.
- La inyección de aire ayuda a eliminar los contaminantes volátiles que se encuentran por debajo del nivel freático, especialmente en instalaciones de petróleo y disolventes, y sigue siendo estratégicamente útil cuando se combina con la extracción y el monitoreo de vapores.
- El lavado de suelos concentra los contaminantes en fracciones de residuos más pequeñas, lo que facilita la recuperación de materiales en terrenos granulares donde la excavación es factible y los costos de eliminación justifican el procesamiento in situ.
- El tratamiento químico proporciona una oxidación, reducción, estabilización o precipitación rápidas, lo que lo hace importante para el control de la fuente, la inmovilización de metales y las columnas de contaminación difíciles que requieren una acción medible a corto plazo.
- La biorremediación utiliza vías microbianas para degradar contaminantes compatibles, ofreciendo una menor alteración y consumo de energía, si bien requiere una cuidadosa aplicación de los aditivos, un control geoquímico y una verificación del rendimiento.
- La remediación electrocinética moviliza iones a través de suelos de baja permeabilidad, lo que le confiere una relevancia estratégica para arcillas y formaciones de grano fino donde el suministro hidráulico convencional tiene un rendimiento deficiente.
- La excavación garantiza la eliminación masiva inmediata y la reurbanización, manteniendo una posición sólida para los puntos críticos poco profundos a pesar de las limitaciones de transporte, eliminación, comunidad y emisiones de carbono.
- Las barreras reactivas permeables interceptan pasivamente las plumas de agua subterránea, proporcionando contención y tratamiento a largo plazo cuando se pueden establecer rutas de flujo predecibles, medios adecuados e instalaciones que permitan un mantenimiento adecuado.
Medio ambiente
Se prevé que el medio ambiente crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,2 %. El suelo representó el segmento más grande, con una participación del 58 % al 60 % en 2025 y una TCAC del 6,7 % al 7,1 %, debido a que la reurbanización, la excavación, la restauración de minas y el cierre de industrias generan riesgos evidentes. Los proyectos de aguas subterráneas son más prolongados y requieren un monitoreo intensivo, a menudo exigiendo el control de la fuente y el tratamiento de la pluma para lograr un cierre regulatorio duradero.
- La demanda de suelos se centra en terrenos industriales, minas, refinerías, zonas agrícolas y emplazamientos automovilísticos, y el tratamiento se selecciona en función de la profundidad, los objetivos de reutilización, la concentración de contaminantes y la textura del suelo.
- Las aguas subterráneas requieren una investigación hidrogeológica continua, la delimitación de la pluma de contaminación, el tratamiento y la verificación, lo que hace que la optimización del ciclo de vida y la continuidad de los datos sean estratégicamente importantes para los propietarios y los reguladores.
Tipo de sitio
Se prevé que el tipo de emplazamiento registre una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,3 %. Los emplazamientos privados generan transacciones, cumplimiento normativo, cierre y trabajos de reurbanización, mientras que los emplazamientos públicos respaldan planes de limpieza plurianuales para propiedades de defensa, terrenos contaminados, infraestructuras y pasivos abandonados. La contratación pública valora la auditabilidad y la participación de las partes interesadas; los compradores privados priorizan la certeza de los plazos, la gestión de indemnizaciones y la recuperación del valor del terreno.
- Los proyectos privados se rigen por fusiones, transferencias de propiedades, obligaciones de permisos, desmantelamiento de activos y reurbanización, lo que favorece soluciones comercialmente alineadas con resultados definidos en cuanto a costos y plazos.
- Los proyectos públicos suelen implicar historiales de propiedad complejos, consultas con la comunidad, procesos de contratación transparentes y largos períodos de seguimiento, lo que mantiene la demanda de una gestión de programas multidisciplinaria y registros técnicos fiables.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,5 %. La minería y la silvicultura requieren la restauración de grandes áreas y la gestión del agua; los yacimientos de petróleo y gas combinan hidrocarburos, terminales, oleoductos e infraestructura heredada; la agricultura prioriza la productividad del suelo y la protección del agua; y las propiedades automotrices generan oportunidades de rehabilitación de terrenos contaminados. Cada aplicación impone diferentes requisitos de acceso, seguridad, control de contaminantes y cierre.
- La demanda de los sectores minero y forestal incluye relaves, estériles, drenaje ácido, control de la erosión y revegetación, lo que hace que la planificación a escala de cuenca hidrográfica y la garantía financiera a largo plazo sean estratégicamente importantes.
- Las instalaciones de petróleo y gas requieren el tratamiento de hidrocarburos derivados del petróleo, la gestión de las aguas residuales producidas, la construcción de terminales, oleoductos y refinerías, y la capacidad de respuesta ante emergencias y de desmantelamiento de activos influye en la selección de contratistas.
- Las aplicaciones agrícolas se centran en los residuos de plaguicidas, el impacto en los nutrientes, los metales y la calidad del agua de riego, donde las soluciones que minimicen las alteraciones deben preservar el uso productivo de la tierra y la confianza de la comunidad.
- La demanda del sector automotriz se concentra en torno a antiguas fábricas, concesionarios, centros de servicio y emplazamientos de la cadena de suministro, donde una rápida caracterización facilita la reurbanización, las transacciones de cartera y la reconversión industrial.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Minería y silvicultura |
Alto |
Cierre de la mina |
Escalada |
|
Petróleo y gas |
Alto |
Retiro de activos |
Maduro |
|
Agricultura |
Medio |
Recuperación del suelo |
Emergente |
|
Automotor |
Medio |
Reutilización de terrenos contaminados |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de remediación ambiental
Normas más estrictas sobre contaminantes convierten la monitorización en programas de limpieza financiados.
Los reguladores están ampliando su atención, pasando de los hidrocarburos y metales convencionales a los compuestos persistentes, la intrusión de vapores, los sedimentos y la exposición acumulativa. Esto transforma los programas de muestreo en diseño de remediación, pruebas piloto, construcción y monitoreo a largo plazo. Los propietarios se enfrentan a mayores incentivos para cuantificar las responsabilidades antes de las transacciones o la renovación de permisos, mientras que las agencias públicas deben abordar las fuentes de agua potable contaminadas y las propiedades de defensa. El impacto práctico en el mercado es un mayor volumen de proyectos potenciales con un mayor contenido técnico. Los contratistas capaces de rastrear contaminantes en el suelo, el agua subterránea, el aire y los flujos de residuos pueden obtener un mayor valor del ciclo de vida. Los proveedores de tratamiento se benefician cuando las normas establecen puntos finales medibles, aunque la evolución de las normas también aumenta el riesgo del rendimiento tecnológico y exige una calidad de datos transparente.
La reurbanización de terrenos contaminados vincula el gasto en limpieza con el valor del suelo.
La escasez de terrenos urbanos convierte las propiedades contaminadas en activos económicamente relevantes en lugar de dejarlas inutilizadas. Los promotores pueden justificar la investigación y el tratamiento cuando la limpieza permite el desarrollo de infraestructuras para vivienda, logística, manufactura, energías renovables o transporte. Las subvenciones públicas reducen el riesgo de una evaluación inicial, mientras que los incentivos fiscales y los fondos rotatorios pueden cubrir las brechas de financiación. Este factor impulsa la contratación hacia la certeza de los plazos, ya que la remediación debe ajustarse a las aprobaciones de planificación, la demolición, los servicios públicos y la construcción. También favorece la excavación, el lavado de suelos, la estabilización y la verificación rápida cuando los costos de mantenimiento son elevados. Las empresas que integran la ingeniería ambiental con el diseño civil y la participación de las partes interesadas pueden reducir las transferencias de responsabilidades. El impacto resultante es una conversión más rápida de los pasivos ambientales en activos productivos y una mayor participación privada.
El cierre de minas y la retirada de activos industriales amplían la complejidad de la situación.
Las empresas mineras, petroleras y gasíferas, químicas, automotrices y de manufactura pesada están desmantelando activos obsoletos, al tiempo que enfrentan obligaciones relacionadas con el suelo, el agua subterránea, los relaves, los sedimentos y las estructuras. Los programas de cierre requieren estudios de referencia, eliminación de fuentes de contaminación, tratamiento de aguas, coordinación de demoliciones, revegetación y décadas de monitoreo. Su magnitud justifica la necesidad de marcos plurianuales y genera demanda de controles de proyecto, logística remota, sistemas de seguridad y garantías financieras. La variabilidad climática afecta aún más los balances hídricos, la erosión y el transporte de contaminantes, lo que exige diseños adaptativos. El impacto en el mercado se extiende más allá de la construcción, ya que los propietarios adquieren servicios de modelado, monitoreo, operaciones e informes durante todo el ciclo de vida de la responsabilidad. Los proveedores con capacidades de ingeniería, ejecución en campo y tratamiento pueden gestionar las interfaces y reducir la incertidumbre total del cierre.
Tendencias futuras del mercado de remediación ambiental
Soluciones adaptativas impulsadas por modelos de sitios digitales
Las tendencias del mercado de remediación ambiental reflejarán cada vez más la optimización continua en lugar de diseños fijos. El muestreo de alta resolución, los sensores conectados, los SIG, la visualización tridimensional y los modelos predictivos permiten actualizar los modelos conceptuales del sitio a medida que se obtienen datos de campo. Los equipos de proyecto utilizarán estas herramientas para dirigir las inyecciones, ajustar el bombeo, verificar el rendimiento de las barreras e identificar el rebote con mayor antelación. Los registros digitales también fortalecen la capacidad de defensa regulatoria y facilitan las comparaciones de cartera. El cambio comercial es significativo: los contratistas pueden pasar de informes episódicos a operaciones basadas en resultados, mientras que los propietarios obtienen mejores pronósticos sobre el tiempo de cierre y la responsabilidad restante. La adopción dependerá de la gobernanza de datos, la fiabilidad de los sensores, la interoperabilidad y una clara rendición de cuentas para las decisiones basadas en modelos.
Los sistemas de tratamiento con bajas emisiones de carbono sustituyen a las estrategias de eliminación prioritaria.
La selección de soluciones priorizará el movimiento de camiones, el consumo de energía, la recuperación de materiales, el consumo de agua y las molestias para la comunidad. El tratamiento biológico o químico in situ, las barreras permeables, el procesamiento del suelo en el sitio y los sistemas de aguas subterráneas alimentados por energías renovables pueden reducir los impactos del ciclo de vida cuando las condiciones del sitio sean adecuadas. La excavación seguirá siendo esencial para los puntos críticos, pero cada vez más formará parte de un proceso de tratamiento integral, en lugar de ser la solución por defecto. Los clientes exigirán métricas comparables de carbono y residuos, junto con la reducción de costos y riesgos. Los proveedores que puedan cuantificar de forma creíble las ventajas y desventajas, obtener reactivos de menor impacto y reutilizar el material tratado se diferenciarán sin comprometer los objetivos de limpieza ni la aceptación regulatoria.
Oportunidades de mercado en remediación ambiental
Construir plataformas integradas para la investigación y destrucción de sustancias PFAS.
Los inversores y proveedores de servicios pueden integrar capacidades que abarcan muestreo, análisis de laboratorio, hidrogeología, control de fuentes, tratamiento de agua, gestión de residuos y destrucción verificada. La entrega fragmentada genera riesgo de transferencia, ya que los contaminantes capturados siguen siendo un riesgo hasta que los medios o líquidos concentrados se gestionen adecuadamente. Una plataforma integrada puede estandarizar el control de calidad, acelerar las transiciones de la fase piloto a la escala real y ofrecer a los clientes una cadena de custodia documentada. Las alianzas entre empresas de ingeniería, proveedores de medios de tratamiento, operadores de residuos y desarrolladores de tecnología de destrucción pueden reducir el riesgo de comercialización. Entre los clientes prioritarios se incluyen instalaciones de defensa, aeropuertos, instalaciones industriales, vertederos y empresas de servicios de agua. Las acciones deben centrarse en el rendimiento validado, el cumplimiento normativo, la logística escalable y la presentación de informes transparentes sobre el balance de masas.
Ampliar los centros de distribución regionales en corredores industriales de alto crecimiento.
La región Asia-Pacífico y algunos mercados de Oriente Medio ofrecen oportunidades para laboratorios locales, unidades móviles de tratamiento, equipos de campo capacitados y alianzas de diseño. Las estrategias de entrada deben centrarse en corredores industriales donde confluyen la reurbanización de terrenos, la expansión de la producción, el cierre de minas y la inversión en infraestructura. La captación de especialistas locales puede proporcionar permisos, contactos y conocimientos geológicos, mientras que las plataformas globales aportan sistemas de seguridad, experiencia en contaminantes complejos y controles de proyectos. Los inversores deben evitar una expansión geográfica amplia sin clientes clave, ya que la utilización y la movilización determinan la rentabilidad. Un modelo de centro y periferia puede dar servicio a múltiples emplazamientos con equipos y análisis compartidos. El éxito requiere el desarrollo del talento local, la resiliencia en el suministro de reactivos y soluciones adaptadas a la escasez de agua, las condiciones monzónicas o la logística en zonas remotas.
Novedades recientes
- Junio de 2026: Periodic Products ha anunciado sus planes para expandir su tecnología de polímeros Chelok al sur de África mediante una iniciativa estratégica con Square Gate Group, dirigida a los sectores minero, extractivo y de remediación ambiental de la región. La iniciativa se centra en desarrollar oportunidades para una recuperación de metales más eficiente, el tratamiento de aguas y la sostenibilidad de los recursos. Chelok es una tecnología de polímeros patentada diseñada para eliminar, concentrar y recuperar metales de diversos insumos industriales y ambientales.
- Enero de 2026: Product Recovery Management (PRM) adquirió Clean Globe Environmental (CGE), fortaleciendo así sus capacidades en remediación ambiental y servicios de gas de vertedero en el noreste de Estados Unidos. La adquisición se completó el 2 de enero de 2026 y establece a CGE como una nueva división de PRM con sede en Long Island. Clean Globe Environmental, con sede en Brentwood, Long Island, Nueva York, ofrece servicios de operaciones y mantenimiento ambiental, muestreo, inyección de productos químicos y servicios geofísicos. La compañía ha colaborado con empresas de ingeniería, clientes industriales y agencias gubernamentales en todo el noreste del país.
- Agosto de 2026: DISA Technologies ha lanzado DISA Uranium Corporation, una nueva empresa con sede en EE. UU. dedicada a la recuperación de uranio nacional, la rehabilitación de minas de uranio abandonadas y el desarrollo de nueva capacidad de procesamiento de uranio. La empresa tiene su sede en Casper, Wyoming, y centra sus operaciones en la recuperación de recursos y el fortalecimiento de la cadena de suministro de combustible nuclear en EE. UU. Como parte de su lanzamiento, DISA Uranium ha firmado un acuerdo para adquirir la cartera de uranio de IsoEnergy en Utah, que incluye las minas Tony M, Daneros y Rim, junto con los proyectos Sage Plain y Flatiron. Esta cartera proporciona a la nueva empresa una base de recursos de uranio convencional que complementa su enfoque en la recuperación de uranio y vanadio de residuos mineros abandonados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -