
Markt für Umwelt-Sensor: Größe & Prognose 2034
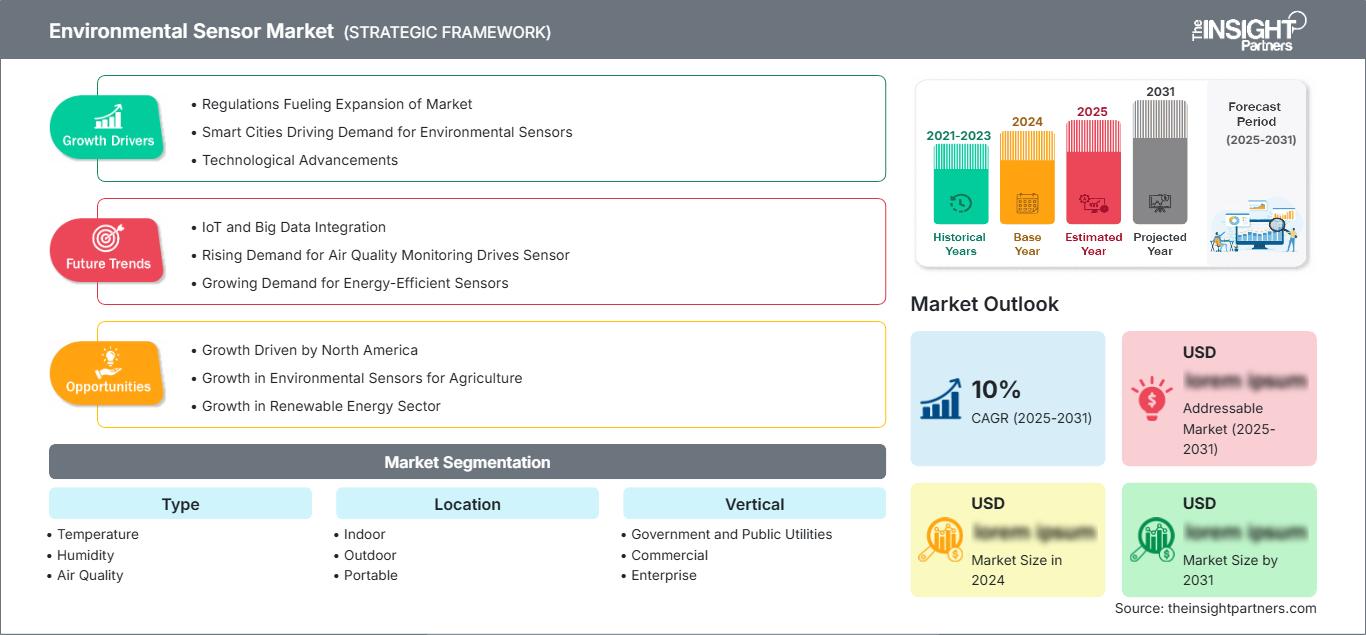
Marktgröße und Prognosen für Umweltsensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Temperatur, Luftfeuchtigkeit, Luftqualität, UV-Strahlung, Bodenfeuchtigkeit, Wasserqualität); Standort (Innenbereich, Außenbereich, tragbar); Branche (Regierung und öffentliche Versorgungsbetriebe, Gewerbe, Unternehmen, Unterhaltungselektronik, Wohnbereich, Gesundheitswesen und Pharmazie, Industrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012044
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 380
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
2,46 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,12 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,66 %
Wachstumsrate
Adressierbarer Markt
38,01 Mrd. US-Dollar
(2026–2034)
Der Markt für Umweltsensoren wurde im Jahr 2025 auf 2,46 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,12 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,66 % von 2026 bis 2034 entspricht. Dieser Wachstumskurs spiegelt die zunehmende Verbreitung von Smart-City-Lösungen, strenge Luftreinhaltebestimmungen und die steigende Integration des Internets der Dinge (IoT) in den Bereichen Regierung, Industrie und Unterhaltungselektronik weltweit wider.
Nordamerika dominiert weiterhin den Markt für Umweltsensoren. Für die Region wird bis 2034 ein jährliches Wachstum von 9,5–10,5 % erwartet. Zu den strukturellen Wachstumstreibern zählen die Änderungen des EPA Clean Air Act, die Angleichung der EU-Richtlinie zur Luftqualität und die Zertifizierungsvorschriften für intelligente Gebäude, die den Einsatz komplexer Sensornetzwerke in kommunalen und gewerblichen Einrichtungen vorantreiben.
Marktanalyse und Einblicke zu Umweltsensoren
- Nordamerika : Die Region hielt im Jahr 2025 einen globalen Marktanteil von 32–34 % und wuchs zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 %, angetrieben durch Smart-City-Initiativen und Investitionen in die Einhaltung regulatorischer Bestimmungen.
- USA : Die Vereinigten Staaten hatten im Jahr 2025 einen Anteil von 27–29 % am nordamerikanischen Anteil und expandierten zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 %, unterstützt durch bundesstaatliche Vorgaben zur Überwachung der Luftqualität.
- Europa : Europa erreichte im Jahr 2025 einen globalen Marktanteil von 26–28 % und wuchs zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 %. Deutschland, Großbritannien und Frankreich spielten dabei eine führende Rolle bei der Einhaltung der Richtlinie über die Luftqualität.
- Asien-Pazifik : Die Region hielt im Jahr 2025 einen globalen Marktanteil von 24–26 % und expandierte zwischen 2026 und 2034 mit der schnellsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 %, angetrieben von China, Indien, Japan und Urbanisierungsprogrammen.
- Größtes Segment : Das Segment der Temperatursensoren dominierte mit einem Marktanteil von 28–30 % im Jahr 2025 und wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen, angetrieben durch die Integration in die HLK-Technik und die Überwachung industrieller Prozesse.
- Wachstumsstarkes Segment : Das Segment der Luftqualitätssensoren wies das höchste Wachstumspotenzial mit einem Marktanteil von 22–24 % im Jahr 2025 auf und expandierte aufgrund von Vorschriften zur Schadstoffüberwachung zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Sensirion AG, Honeywell International Inc., Siemens AG, ams OSRAM AG, Robert Bosch GmbH, Schneider Electric SE, Amphenol Corporation, Texas Instruments Incorporated, AVTECH Software Inc. und Apogee Instruments Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktbericht für Umweltsensoren zeigt, dass sich der Markt von Geräten mit Einzelparametermessung hin zu IoT-fähigen Geräten mit Cloud-Anbindung und künstlicher Intelligenz entwickelt hat. Moderne Sensoren ermöglichen die Analyse mehrerer Parameter, darunter Feinstaub (PM2,5), CO2, flüchtige organische Verbindungen (VOCs) und ultrafeine Partikel. Dank drahtloser Technologien wie LoRaWAN und Narrowband Internet of Things (NB-IoT) konnten die Installationskosten um bis zu 50–60 % gesenkt werden. Dies hat zu einem vermehrten Einsatz solcher Sensoren in Smart Cities und Industrien geführt, wo die Verkabelung schwierig und kostspielig ist.
Durch die Cloud-Anbindung von Sensornetzwerken können Umweltbehörden Tausende von Sensoren gleichzeitig überwachen und diese in ein Dashboard integrieren, das mit Warnmeldungen für den öffentlichen Gesundheitsdienst und einem automatisierten Reaktionssystem verknüpft ist. Asien-Pazifik sowie der Nahe Osten und Afrika erweisen sich als aufstrebende Regionen, in denen nationale Initiativen wie die Smart Cities Mission Indiens und Saudi-Arabiens Vision 2030 erhebliche Investitionen in die Infrastruktur nach sich ziehen. Zusätzliche Unterstützung bietet die überarbeitete Richtlinie der Europäischen Kommission zur Luftqualität, die im März 2025 in Kraft tritt und einen PM2,5-Grenzwert von 10 µg/m³ festlegt.
Berichtsumfang zum Markt für Umweltsensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,46 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,12 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Umweltsensoren
Die Nachfrage nach Lösungen im Bereich Umweltsensorik ist aufgrund der in 90 Ländern geltenden verpflichtenden Umweltüberwachungsprogramme, die fast 85 % der weltweiten Stadtbevölkerung abdecken, hoch. Die Lieferkette umfasst Halbleiterunternehmen wie Bosch Sensortec und Sensirion, Sensor-OEMs, Systemintegratoren und Anbieter von Cloud-Plattformen. Die zunehmende Verbreitung von IoT-fähigen Sensoren wird durch die im Vergleich zur manuellen Überwachung um 60–70 % höhere Bedienungsfreundlichkeit begünstigt. Die Lieferkettendynamik ist stabil, die Preise für fortschrittliche MEMS und Halbleiter unterliegen jedoch Schwankungen aufgrund von Produktionszyklen und der damit verbundenen Notwendigkeit für Hersteller, Komponenten aus Asien und Europa zu beziehen.
Die Marktprognose für Umweltsensoren zeigt, dass der Regierungs- und Versorgungssektor im Jahr 2025 26–28 % des Marktumsatzes ausmachen wird. Die am schnellsten wachsenden Verbrauchersektoren sind Industrie und Gesundheitswesen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % bis 2034. Zu den Wettbewerbern in diesem Segment zählen diverse Technologieunternehmen wie Honeywell, Siemens und Schneider Electric sowie spezialisierte Sensoranbieter wie Sensirion und ams OSRAM. Der strategische Fokus der Unternehmen liegt auf Multiparameter-Sensorplattformen. So hat Sensirion die Umweltsensorplattform SEN62 eingeführt und Bosch die Funktionalität des Gassensors BME688 erweitert.
Die Trends im Markt für Umweltsensoren deuten darauf hin, dass Investitionen in den Einsatz von Netzwerkinfrastruktur für Sensoren fließen. Dies ermöglicht den Austausch von Daten zu Luftqualität, Temperatur und Luftfeuchtigkeit über offene API-Protokolle wie MQTT und HTTP. Dadurch kann die Umweltüberwachung von einer reinen Pflichterfüllung mit zusätzlichen Kosten zu einer Ressource für die öffentliche Gesundheit im Ökosystem intelligenter Städte und Industrie werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Umweltsensoren: Strategische Einblicke
Regionale Einblicke
Markt für Umweltsensoren in Nordamerika
Nordamerika behauptete 2025 seine Position als größter Markt für Umweltsensoren und trug 32–34 % zum weltweiten Umsatz bei. Für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 9,5–10,5 % prognostiziert. Unterstützt wird dieses Wachstum durch kontinuierliche Investitionen in Smart Cities, bundesweite Luftqualitätsüberwachungsprogramme und die Einhaltung von Emissionsvorschriften in der Industrie. Die Durchsetzung von Vorschriften bleibt ein wichtiger Wachstumstreiber: Die Änderungen der US-Umweltschutzbehörde (EPA) zum Clean Air Act fordern die Echtzeitüberwachung von Schadstoffen, und die Änderungsverordnungen zum kanadischen Umweltschutzgesetz schreiben die kontinuierliche Emissionsüberwachung für Industrien in den Ballungszentren der USA und Kanadas vor.
Smart-City-Initiativen treiben den Einsatz in großen Ballungszentren und öffentlichen Versorgungseinrichtungen weiter voran, begleitet von immer strengeren Genauigkeitsstandards gemäß ASTM- und ISO-Normen für Sensorhersteller. Der Anteil IoT-fähiger Sensoren am nordamerikanischen Markt lag 2025 bei 48–50 % und verzeichnete aufgrund der steigenden Nachfrage nach Echtzeitüberwachung und der Notwendigkeit der Integration in Smart-City-Systeme im Zeitraum 2026–2031 ein besonders starkes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–15 %.
US-Markt für Umweltsensoren
Die USA repräsentierten 2025 einen Marktanteil von 27–29 % am nordamerikanischen Markt für Umweltsensoren mit einem Inlandsumsatz von rund 0,78 Milliarden US-Dollar. Für den US-Markt wird bis 2034 ein jährliches Wachstum von 9,5–10,5 % prognostiziert. Treiber dieses Wachstums sind aktualisierte Bundesvorschriften zur Luftreinhaltung, laufende Zertifizierungen für intelligente Gebäude und strengere Umweltauflagen auf Ebene der Bundesstaaten, die zu kürzeren Austauschzyklen führen. Der Regierungs- und Versorgungssektor trug 2025 26–28 % zum Umsatz mit Umweltsensoren in den USA bei, während Industrie und Gesundheitswesen mit einem jährlichen Wachstum von 11,5–12,5 % die am schnellsten wachsenden Anwendungssegmente darstellten.
Führende Unternehmen wie Honeywell, Sensirion, Bosch, Texas Instruments und Amphenol verfügen über gut etablierte Vertriebskanäle in allen 50 US-Bundesstaaten, insbesondere in Kalifornien, New York, Texas und den Industriegebieten. Anwendungen im Smart Home haben aufgrund der bekannten gesundheitlichen Auswirkungen von Raumluftverschmutzung und dem Einsatz intelligenter Thermostate stark zugenommen. Multiparameter-Sensoren ermöglichen nun die Messung von Feinstaub (PM2,5), CO₂ und flüchtigen organischen Verbindungen (VOC), während Cloud-Computing Einsparungen von bis zu 50–60 % ermöglicht.
Europäischer Markt für Umweltsensoren
Europa erreichte 2025 einen Marktanteil von 26–28 % am globalen Markt für Umweltsensoren mit einem Wert von rund 0,69 Milliarden US-Dollar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen. Großbritannien erzielt 18–20 % des europäischen Umsatzes. Die aktualisierte Luftreinhaltestrategie schreibt die Überwachung ultrafeiner Partikel in Großstädten und öffentlichen Gebäuden in den Metropolregionen London, Manchester und Birmingham vor. Deutschland folgt dicht dahinter mit einem Anteil von 22–24 %, was auf die Richtlinien des Umweltbundesamtes, die Einhaltung der EU-Luftreinhalterichtlinie und die Vorschriften zur Überwachung industrieller Emissionen im verarbeitenden Gewerbe zurückzuführen ist.
Frankreich, Italien und Spanien erwirtschaften zusammen 32–34 % des Umsatzes im europäischen Markt für Umweltsensoren. Frankreich treibt dabei Smart-City-Programme in Städten wie Paris und Lyon voran, Italien konzentriert sich auf die Einhaltung von Emissionsvorschriften in Industriegebieten, und Spanien profitiert von der Entwicklung von Luftqualitätssensoren in touristischen Gebieten. Europa ist weiterhin ein starker Markt, dessen Wachstum durch die Einhaltung von Vorschriften, die Umsetzung von EU-Richtlinien und die Umstellung auf IoT-basierte Datenerfassungslösungen getrieben wird. Diese Lösungen ermöglichen die automatische Datenerfassung und senken die Überwachungskosten im Vergleich zur herkömmlichen manuellen Probenahme um 50–60 %.
Markt für Umweltsensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 24–26 % am globalen Markt für Umweltsensoren mit einem Wert von rund 0,64 Milliarden US-Dollar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % am schnellsten wachsen. China ist mit 38–40 % des Umsatzes im asiatisch-pazifischen Raum führend bei der regionalen Nutzung. Treiber dieser Entwicklung sind die massiven Smart-City-Projekte, die Umweltziele des 14. Fünfjahresplans und das strenge Luftreinhaltegesetz, das zertifizierte Sensoren für alle industriellen und kommunalen Überwachungssysteme vorschreibt. Japan folgt mit einem Anteil von 18–20 % und konzentriert sich auf die Initiativen der Gesellschaft 5.0 sowie die Gesundheitsüberwachung einer alternden Bevölkerung, die hochpräzise Sensoren für die Innenraumluftqualität erfordert.
Indien, Südkorea und Australien erwirtschaften zusammen 26–28 % des Umsatzes im asiatisch-pazifischen Markt für Umweltsensoren. Die indische Regierung verfolgt mit ihrer Smart-City-Initiative das Ziel, Umweltüberwachung in 100 Städten zu integrieren und die entsprechenden Geräte im Rahmen der „Make in India“-Kampagne in Indien herzustellen. Südkorea konzentriert sich auf intelligente Fabriken zur Emissionsüberwachung, und Australien setzt strenge nationale Umweltschutzmaßnahmen im Bergbau, in Bildungseinrichtungen und Gesundheitszentren um. Zu den industriellen und politischen Trends zählen staatliche Subventionen für Umweltüberwachung, eine rasante Urbanisierung von 3,5 % und die gesundheitlichen Folgen von Umweltverschmutzungen in der Region.
Markt für Umweltsensoren im Nahen Osten und Afrika
Der Markt für Umweltsensoren im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,0 % wachsen und bietet damit das weltweit stärkste regionale Wachstumspotenzial. Zu den größten Großprojekten in Saudi-Arabien zählen NEOM, die Projekte am Roten Meer und die Unterhaltungsstadt Qiddiya. Sie alle erfordern eine umfassende Lösung für die Umweltüberwachung, um die internationalen Umweltstandards ISO 14001 und NCA zu erfüllen. In den Vereinigten Arabischen Emiraten schreibt die Smart-City-Initiative Dubais in Verbindung mit überarbeiteten Umweltqualitätsstandards den Einsatz von Umweltsensoren in allen Gewerbebauten und Fabriken vor, deren Emissionen bestimmte Grenzwerte überschreiten.
Der größte etablierte Markt in Subsahara-Afrika ist Südafrika. Dies ist auf den Bedarf der Bergbauindustrie an Umweltüberwachung und den Bau von Bürogebäuden in Johannesburg und Kapstadt trotz der Probleme mit der Luftqualität zurückzuführen. Im restlichen Nahen Osten und Afrika (MEA) gibt es Beispiele für Umweltüberwachung in Ägyptens neuer Verwaltungshauptstadt, Sensoren in Kenias Konza Technopolis, sowie Initiativen zur Verbesserung der Luftqualität in Lagos, Nigeria. All diese Beispiele zeigen, wie sich die Visionen der einzelnen Länder in ein komplexes Ökosystem gemischt genutzter Stadtentwicklung mit Umweltüberwachungssystemen umsetzen. Der Energie- und Infrastrukturbereich umfasst zahlreiche Solarenergiequellen in der Region. Dadurch können solarbetriebene Sensoren eingesetzt werden, um den Bedarf an Netzanschlüssen zu minimieren und die Überwachung in abgelegenen Gebieten zu verbessern.
Segmentierungsanalyse
Typ
Das Segment „Typ“ des Marktes für Umweltsensoren wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Temperatursensoren dominieren den Markt dank ihrer weitverbreiteten Integration in HLK-Anlagen, der Überwachung industrieller Prozesse und Klimatisierungsanwendungen. Luftqualitätssensoren verzeichnen aufgrund von Vorschriften zur Schadstoffüberwachung das stärkste Wachstum. Feuchtigkeits- und Bodenfeuchtesensoren sind trotz geringerer Wachstumsraten im Vergleich zu Luft- und Wasserqualitätssensoren in Smart Cities und Industrieanlagen weiterhin in der Landwirtschaft und Gebäudeautomation weit verbreitet.
- Temperatur : Temperatursensoren werden im Jahr 2025 einen Marktanteil von 28–30 % behalten und aufgrund ihrer universellen Anwendbarkeit in den Bereichen HLK, industrielle Prozesse und Wetterüberwachung geschätzt. Die IoT-Integration treibt die schrittweisen Verbesserungen bei der Automatisierung von intelligenten Gebäuden und Fabriken voran.
- Feuchtigkeit : Feuchtigkeitssensoren werden im Jahr 2025 einen Marktanteil von 18–20 % erreichen, vor allem in den Bereichen HLK, Reinräume der Pharmaindustrie und Landwirtschaft. Präzisionslandwirtschaft und die zunehmende Verbreitung von Smart Homes beschleunigen die Austauschzyklen in feuchtigkeitsempfindlichen Umgebungen.
- Luftqualität : Luftqualitätssensoren erreichten im Jahr 2025 einen Marktanteil von 22–24 % und verzeichneten die höchste Wachstumsrate. Treiber dieser Entwicklung sind die Vorgaben zur Überwachung der städtischen Luftverschmutzung, die Vorschriften zur Innenraumluftqualität sowie die nahtlose Integration in Warnsysteme für die öffentliche Gesundheit und Smart-City-Plattformen.
- UV : UV-Sensoren werden 2025 einen Anteil von 8–10 % am Gesamtvolumen ausmachen und zeichnen sich durch Anwendungen in der Wetterüberwachung, der Landwirtschaft sowie durch persönliche Gesundheitsgeräte aus, die eine Messung der Sonneneinstrahlung im Freien und am Körper erfordern.
- Bodenfeuchte : Bodenfeuchtesensoren werden im Jahr 2025 einen Marktanteil von 12–14 % erreichen. Treiber dieser Entwicklung sind die zunehmende Verbreitung von Präzisionslandwirtschaft, Initiativen zur Optimierung der Bewässerung sowie die Integration in landwirtschaftliche Managementplattformen im kommerziellen und staatlichen Agrarsektor.
- Wasserqualität : Sensoren zur Wasserqualität werden im Jahr 2025 einen Anteil von 10–12 % ausmachen. Charakteristisch sind die Überwachung durch kommunale Wasserversorgungsunternehmen, die Einhaltung der Vorschriften für industrielle Abwässer sowie die Integration in die Meldesysteme der Umweltschutzbehörden in Wasseraufbereitungsanlagen.
Standort
Das Segment Standortbestimmung im Markt für Umweltsensoren wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Anwendungen in Innenräumen tragen aufgrund der Integration in intelligente Gebäude und HLK-Anlagen maßgeblich zum Umsatz bei, während Außenanwendungen mit dem Ausbau kommunaler Luftqualitätsmessnetze ein starkes Wachstum verzeichnen. Tragbare Sensoren profitieren vom steigenden Gesundheitsbewusstsein der Verbraucher, jedoch schränkt der niedrigere durchschnittliche Stückpreis ihren Umsatzanteil im Vergleich zu großflächigen kommunalen und industriellen Installationen, die umfassende Multisensornetzwerke erfordern, ein.
- Innenraumsensoren erreichten im Jahr 2025 einen Marktanteil von 48–50 % und wiesen stetige Wachstumsaussichten auf, angetrieben durch Smart-Building-Zertifizierungen, die Optimierung von HLK-Anlagen und das professionelle Bewusstsein für die Auswirkungen der Innenraumluftqualität auf die Gesundheit in gewerblichen und privaten Umgebungen.
- Außenbereich : Außensensoren machen 38–40 % des Umsatzes des Marktes für Umweltsensoren im Jahr 2025 aus. Dazu gehören kommunale Luftqualitätsnetze, die Überwachung industrieller Emissionen und Wetterstationen, wo die Einhaltung gesetzlicher Vorschriften und Bedenken hinsichtlich der öffentlichen Gesundheit die Investitionen in vernetzte Sensorarrays vorantreiben.
- Tragbare Sensoren: Tragbare Sensoren werden im Jahr 2025 einen Anteil von 12–14 % ausmachen. Charakteristisch hierfür sind persönliche Luftqualitätsmonitore, tragbare Gesundheitsgeräte und die Integration in Smartphone-Plattformen in der Unterhaltungselektronik sowie in Anwendungen zur Arbeitssicherheit.
Vertikal
Das Marktsegment für Umweltsensoren wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Der öffentliche Sektor und die Versorgungsunternehmen tragen maßgeblich zum Umsatz bei, während Industrie- und Gesundheitsanwendungen aufgrund der zunehmenden Bedeutung von Umweltauflagen für Produktionsbetriebe und Pharmaunternehmen als wachstumsstarke Kategorien gelten. Die Unterhaltungselektronik profitiert von der Smart-Home-Integration, jedoch schränkt das geringere durchschnittliche Auftragsvolumen ihren Umsatzanteil im Vergleich zu großflächigen kommunalen und industriellen Installationen mit zertifizierten Überwachungssystemen ein.
- Regierung und öffentliche Versorgungsunternehmen : Regierung und öffentliche Versorgungsunternehmen hielten im Jahr 2025 einen Marktanteil von 26–28 % mit stetigen Wachstumsaussichten, angetrieben durch städtische Luftqualitätsnetze, die Überwachung der Wasserversorgung und das professionelle Bewusstsein für die Anforderungen der öffentlichen Gesundheit im städtischen Umweltmanagement.
- Gewerbe : Gewerbliche Gebäude machen 14–16 % des Umsatzes des Marktes für Umweltsensoren im Jahr 2025 aus. Dazu gehören Bürogebäude, Einkaufszentren und Hotels, wo Markenreputation und Betriebskostenfragen Investitionen in Sensoren zur Optimierung der Raumluftqualität und der Heizungs-, Lüftungs- und Klimaanlagen (HLK) vorantreiben.
- Enterprise : Enterprise-Anwendungen werden im Jahr 2025 einen Anteil von 10–12 % ausmachen und zeichnen sich durch Umweltüberwachung auf Firmengeländen, Einhaltung von Arbeitsschutzbestimmungen und die Integration mit Facility-Management-Plattformen in großen Organisationsimplementierungen aus.
- Unterhaltungselektronik : Der Marktanteil der Unterhaltungselektronik wird im Jahr 2025 bei 12–14 % liegen. Treiber dieser Entwicklung sind Smart-Home-Geräte, tragbare Gesundheitsmonitore und die Smartphone-Integration, die ein persönliches Umweltbewusstsein und automatisierte Haussteuerungssysteme ermöglichen.
- Wohnbereich : Anwendungen im Wohnbereich werden im Jahr 2025 einen Anteil von 14–16 % ausmachen und zeichnen sich durch die Integration intelligenter Thermostate, Innenraumluftqualitätsmonitore und Automatisierungsplattformen in Einfamilien- und Mehrfamilienhäusern aus.
- Gesundheitswesen und Pharma : Die Branchen Gesundheitswesen und Pharma werden im Jahr 2025 einen Marktanteil von 10–12 % erreichen. Treiber dieser Entwicklung sind die Reinraumüberwachung in Krankenhäusern, die Einhaltung von Vorschriften in der pharmazeutischen Produktion sowie die Integration in Patientensicherheitssysteme in der Intensivpflege.
- Industrieanlagen : Industrieanlagen machen im Jahr 2025 einen Anteil von 14–16 % aus und zeichnen sich durch Emissionsüberwachungsvorschriften, Arbeitsschutzbestimmungen und die Integration in Prozessleitsysteme in der Fertigung, Energiewirtschaft und chemischen Verarbeitung aus.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Regierung und öffentliche Versorgungsbetriebe |
Hoch |
Kommunale Luftqualitätsnetze |
Reifen |
|
Kommerziell |
Medium |
Einhaltung der Innenraumluftqualität |
Skalierung |
|
Unternehmen |
Niedrig |
Überwachung der Arbeitssicherheit |
Aufkommen |
|
Unterhaltungselektronik |
Medium |
Smart-Home-Integration |
Skalierung |
|
Wohnen |
Medium |
Smart-Thermostat-Integration |
Skalierung |
|
Gesundheitswesen und Pharmazie |
Hoch |
Reinraumüberwachung |
Reifen |
|
Industrie |
Hoch |
Emissionskonformitätspflicht |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Umweltsensoren
Strenge Luftqualitäts- und Emissionsvorschriften
Anforderungen an Luftqualität und Emissionsvorschriften führen in über 90 Ländern weltweit zu Umweltüberwachungspflichten in Kommunen, Industrieanlagen und Gewerbegebieten. Die EU-Richtlinie zur Luftqualität, die im März 2025 in Kraft tritt, schreibt die Überwachung von PM2,5-Konzentrationen ab 10 µg/m³ sowie von ultrafeinen Partikeln vor. Die Änderungen des US-amerikanischen Clean Air Act durch die EPA gewährleisten die Echtzeitüberwachung von Schadstoffen. Die ISO-14001-Zertifizierung belegt die internationale Anwendbarkeit von Umweltmanagementsystemen. Verstöße werden mit hohen Strafen geahndet, darunter Bußgelder, Betriebsstillstände und Haftungsansprüche nach Gesundheitsschäden. Dies zwingt Umweltmanager und Anlagenbetreiber dazu, zuverlässige Systeme namhafter Hersteller zu bevorzugen.
Smart-City- und IoT-Plattformintegration
Moderne Smart Cities nutzen Tausende von Umweltsensoren, um eine deutlich höhere und umfassendere Datenmenge zu erfassen als das herkömmliche Netz von Referenzstationen. Die Gesamtbetriebskosten werden zunehmend so berechnet, dass IoT-fähige Sensoren trotz höherer Anschaffungskosten gegenüber Referenzstationen Vorteile bieten. Denn die Kosten für Installation, Wartung und Datenmanagement sinken im Laufe der fünf bis sieben Jahre, die die Lebensdauer des Geräts ausmachen. Darüber hinaus verbessern Fortschritte bei MEMS- und Funktechnologien das Kosten-Nutzen-Verhältnis, indem sie die Gerätegröße reduzieren und die Akkulaufzeit verlängern.
Gesundheitsbewusstsein für die Innenraumluftqualität
Das Bewusstsein für gute Raumluftqualität entwickelt sich von einem Nischenthema zu einer verpflichtenden Gebäudeanforderung durch Wellness-Zertifizierungen und die Erwartungen der Mieter. Die Standards beinhalten Anforderungen an die kontinuierliche Überwachung von CO₂, PM2,5 und VOCs in Bürogebäuden. Dies kann dazu beitragen, gesundheitsbedingte Produktivitätsverluste um 40–50 Prozent zu reduzieren und gleichzeitig die Automatisierung der HLK-Anlage zu unterstützen. Das Cloud-Dashboard ermöglicht es Facility Managern, zahlreiche Sensoren in verschiedenen Gebäuden zu verwalten. Dadurch reduziert sich der manuelle Probenahmeaufwand um 60–70 Prozent. Die Integration mit Gebäudemanagement-, Personal- und Belegungsmanagement-Plattformen ist einfach und ermöglicht den Datenaustausch mit dem Betriebsmanagement. So entstehen ganzheitliche Gebäudeökosysteme, die die Gesundheit der Nutzer und den Energieverbrauch optimieren und gleichzeitig die Betriebskosten minimieren.
Markt für Umweltsensoren: Zukunftstrends
Konvergenz einer Multi-Parameter-Sensorplattform
Multiparameter-Sensoren, die Temperatur, Luftfeuchtigkeit, Luftqualität und Gase erfassen, werden bis 2030 65–70 % aller Neuinstallationen ausmachen, da Unternehmen eine integrierte Überwachung ihrer Anlagen vorschreiben. Sensoren mit nur einem Parameter werden aufgrund der hohen Kosten für Fläche, Installation und Wartung von Multisensorsystemen an Bedeutung verlieren. Daher ist der Einsatz von Sensoren, die mit nur einem Sensor ein breites Spektrum an Umweltdaten liefern, effizienter. Unternehmen wie Sensirion und Bosch entwickeln Umweltsensoren, die mehr als sechs Parameter gleichzeitig erfassen können. So können Gebäudemanager mit nur einem Sensor umfassende Umweltdaten messen, anstatt viele einzelne Sensoren zu benötigen.
KI-gestützte prädiktive Umweltanalyse
Künstliche Intelligenz und Algorithmen des maschinellen Lernens analysieren zunehmend Sensordatenmuster, Verschmutzungstrends und Umweltbedingungen, um Luftqualitätsereignisse vorherzusagen und so die Überwachung von reaktiven zu proaktiven Modellen zu verlagern. KI-basierte Umweltmanagement-Software korreliert historische Sensordaten mit Wettervorhersagen, Verkehrsmustern und Industrieaktivitäten, um den Zeitpunkt von Warnmeldungen zu optimieren, ungewöhnliche Verschmutzungsquellen zu identifizieren und automatisch Berichte zur Einhaltung von Vorschriften für Aufsichtsbehörden zu erstellen. Diese Funktion reduziert gesundheitliche Auswirkungen, verlängert die Lebensdauer von Sensoren durch vorausschauende Wartung und gewährleistet die kontinuierliche Einhaltung von Vorschriften ohne manuelle Eingriffe. Dadurch wird die Umweltüberwachung mit umfassenderen Strategien für öffentliche Gesundheit und Nachhaltigkeit in kommunalen, industriellen und gewerblichen Bereichen in Einklang gebracht.
Marktchancen für Umweltsensoren
Umweltprogramme für städtische Einrichtungen in Schwellenländern
Der Nahe Osten und Afrika sowie der asiatisch-pazifische Raum bieten erhebliche Wachstumschancen, da nationale Entwicklungsvisionen in konkrete Infrastrukturprojekte umgesetzt werden. Saudi-Arabiens Vision 2030 umfasst Gigaprojekte im Wert von über einer Billion US-Dollar, darunter NEOM, Resorts am Roten Meer und die Unterhaltungszentren in Qiddiya. All diese Projekte erfordern umfassende Umweltüberwachungslösungen, die den internationalen Standards ISO 14001 und NCA entsprechen. Indiens Smart-Cities-Initiative zielt darauf ab, 100 Städte mit integrierter Umweltüberwachung auszustatten, während Afrikas jährliche Urbanisierungsrate von 3,5 % den Einsatz von Sensoren in Städten wie Lagos, Nairobi und Kairo vorantreibt. Hersteller, die in diesen Regionen lokale Vertriebsnetze, technische Unterstützung und Expertise im Bereich der Einhaltung regulatorischer Vorgaben aufbauen, werden sich im Prognosezeitraum einen überproportionalen Marktanteil sichern, da sich die Vorteile des ersten Anbieters verstärken.
Hybride solarbetriebene Sensornetzwerke
Hybride Sensorarchitekturen, die solare Photovoltaik-Ladung mit energiesparenden Umweltsensoren und drahtloser Konnektivität kombinieren, begegnen den Herausforderungen der Netzstabilität in Schwellenländern und unterstützen gleichzeitig Nachhaltigkeitsziele in Industrieländern. Diese Systeme senken die Stromkosten im Vergleich zu netzgekoppelten Alternativen um 70–80 %, verbessern die Überwachung in abgelegenen und netzfernen Gebieten und entsprechen den zunehmend von Investoren und Regulierungsbehörden geforderten Klimaneutralitätsverpflichtungen von Unternehmen. Hersteller, die modulare, skalierbare Hybridlösungen mit Fernüberwachungsfunktionen anbieten, werden sich sowohl im Bereich der ländlichen Umweltüberwachung als auch in urbanen Smart-City-Anwendungen differenzieren, die eine Reduzierung des CO₂-Fußabdrucks bei gleichzeitiger Aufrechterhaltung einer kontinuierlichen Überwachung auch über längere Zeiträume ohne Netzanschluss ermöglichen.
Aktuelle Entwicklungen
- April 2026 : Die Sensirion AG gab die weltweite Verfügbarkeit der Umweltsensorplattform SEN62 bekannt. Diese integriert Messungen von PM1, PM2,5, PM4, PM10, Temperatur, Luftfeuchtigkeit und VOC in einem einzigen kompakten Modul. Die Plattform ist für Anwendungen in intelligenten Gebäuden, der Industrie und der Außenluftqualität konzipiert, die eine Multiparameter-Umweltüberwachung mit IoT-Anbindung erfordern.
- März 2026 : Die Robert Bosch GmbH stellte den Multiparameter-Umweltsensor BME688 mit KI-gestützter Gaserkennung vor. Er unterstützt die Messung von VOC, CO₂, Temperatur, Luftfeuchtigkeit und Druck in Unterhaltungselektronik und Smart-Home-Anwendungen. Der Sensor verfügt über integriertes maschinelles Lernen für personalisierte Einblicke in die Luftqualität und die automatisierte Integration in die HLK-Steuerung.
- April 2025 : Axis Communications kündigte die Luftqualitätssensoren AXIS D6210 und AXIS D6310 an – die ersten Umweltsensoren des Unternehmens. Die neuen Sensoren lassen sich nahtlos in bestehende Axis-Lösungen integrieren und überwachen verschiedene Parameter der Raumluftqualität. So ermöglichen sie eine effiziente und angemessene Reaktion auf Probleme der Raumluftqualität, beispielsweise durch E-Zigaretten und Zigaretten, sowie die proaktive Steuerung und Optimierung der Luftqualität in nahezu jeder Innenraumumgebung. Beide Sensoren wurden von Axis selbst entwickelt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -