
Marché des capteurs environnementaux : taille et prévisions 2034
Taille et prévisions du marché des capteurs environnementaux (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (température, humidité, qualité de l’air, UV, humidité du sol, qualité de l’eau) ; emplacement (intérieur, extérieur, portable) ; secteur vertical (gouvernement et services publics, commerce, entreprises, électronique grand public, résidentiel, santé et industrie pharmaceutique, industrie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012044
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 380
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
2,46 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,12 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,66 %
taux de croissance
Marché adressable
38,01 milliards de dollars américains
(2026-2034)
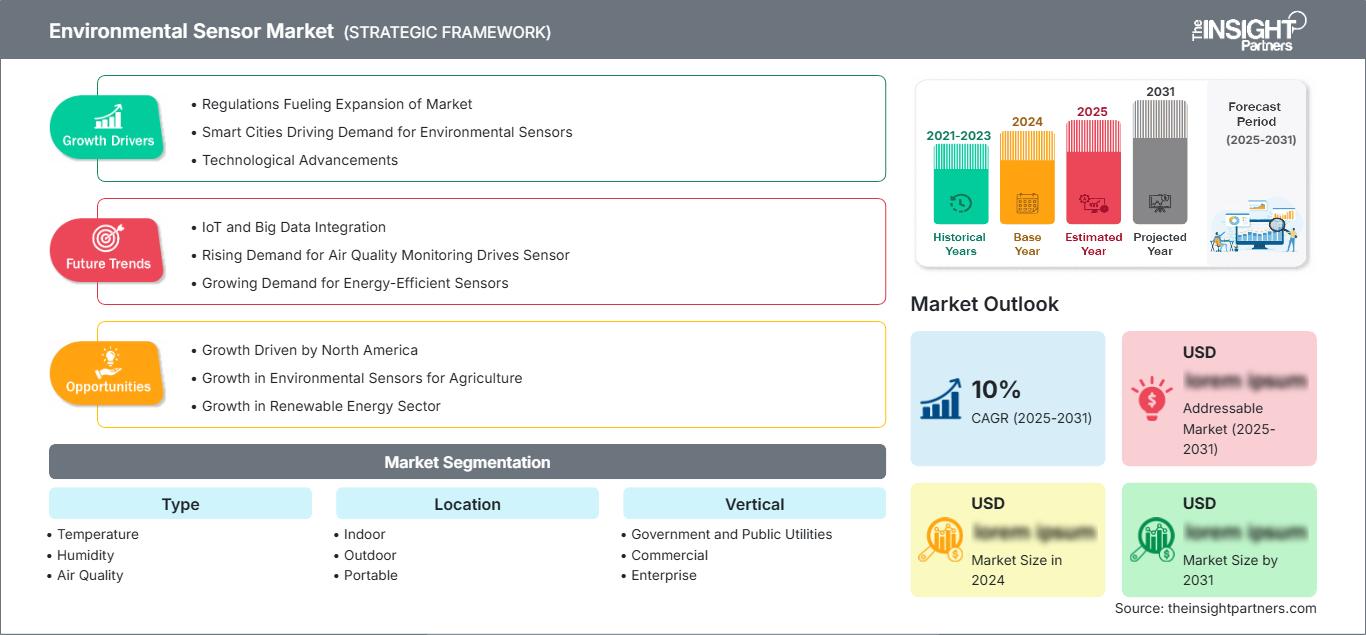
Le marché des capteurs environnementaux était évalué à 2,46 milliards de dollars américains en 2025 et devrait atteindre 6,12 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,66 % entre 2026 et 2034. Cette trajectoire de croissance reflète l'accélération du déploiement des villes intelligentes, les réglementations strictes en matière de qualité de l'air et l'intégration croissante de l'Internet des objets (IoT) dans les secteurs gouvernementaux, industriels et de l'électronique grand public à l'échelle mondiale.
L'Amérique du Nord conserve sa position dominante sur le marché des capteurs environnementaux, avec une croissance annuelle composée (TCAC) prévue entre 9,5 et 10,5 % jusqu'en 2034. Les principaux facteurs de croissance structurelle comprennent les modifications apportées à la loi sur la qualité de l'air de l'EPA, l'harmonisation avec la directive européenne sur la qualité de l'air ambiant et les exigences de certification des bâtiments intelligents, qui favorisent le déploiement de réseaux de capteurs sophistiqués dans les installations municipales et commerciales.
Analyse et perspectives du marché des capteurs environnementaux
- Amérique du Nord : La région détenait 32 à 34 % de la part mondiale en 2025, avec une croissance annuelle composée de 9,5 à 10,5 % entre 2026 et 2034, portée par les initiatives de villes intelligentes et les investissements dans la conformité réglementaire.
- États-Unis : Les États-Unis représentaient 27 à 29 % de la part nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 9,5 à 10,5 % entre 2026 et 2034, soutenu par les mandats fédéraux de surveillance de la qualité de l'air.
- Europe : L'Europe a capté 26 à 28 % de la part mondiale en 2025, avec une croissance annuelle composée de 10,0 à 11,0 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant en tête grâce à leur conformité à la directive sur la qualité de l'air ambiant.
- Asie-Pacifique : La région détenait 24 à 26 % de la part mondiale en 2025, avec une croissance annuelle composée (TCAC) de 11,5 à 12,5 % entre 2026 et 2034, portée par la Chine, l'Inde, le Japon et les programmes d'urbanisation.
- Segment le plus important : Le segment des capteurs de température a dominé avec une part de marché de 28 à 30 % en 2025, avec un TCAC compris entre 9,5 et 10,5 % entre 2026 et 2034, tiré par l'intégration CVC et la surveillance des processus industriels.
- Segment à forte croissance : Le segment des capteurs de qualité de l'air a démontré le plus fort potentiel de croissance avec une part de marché de 22 à 24 % en 2025, s'étendant à un TCAC de 12,5 à 13,5 % entre 2026 et 2034, en raison des obligations de surveillance de la pollution.
- Principales entreprises analysées en détail : Sensirion AG, Honeywell International Inc., Siemens AG, ams OSRAM AG, Robert Bosch GmbH, Schneider Electric SE, Amphenol Corporation, Texas Instruments Incorporated, AVTECH Software Inc. et Apogee Instruments Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le rapport sur le marché des capteurs environnementaux indique que ce dernier est passé des appareils de mesure monoparamètre aux dispositifs connectés à l'Internet des objets (IoT), dotés d'une connectivité au cloud et de capacités d'intelligence artificielle. Les capteurs actuels permettent une analyse multiparamètre des PM2.5, du CO2, des composés organiques volatils (COV) et des particules ultrafines, grâce à des technologies sans fil telles que LoRaWAN et NB-IoT. Ces technologies ont permis de réduire les coûts d'installation de 50 à 60 %. Il en résulte une augmentation du nombre d'installations de ces capteurs dans les villes intelligentes et les industries où le câblage est complexe et onéreux.
Grâce à la connectivité cloud des réseaux de capteurs, les autorités environnementales peuvent surveiller simultanément des milliers de capteurs sur un tableau de bord intégré aux alertes de santé publique et au système de réponse automatisée. La région Asie-Pacifique, le Moyen-Orient et l'Afrique apparaissent comme des zones émergentes, avec des initiatives nationales telles que la Mission Villes Intelligentes de l'Inde et la Vision 2030 de l'Arabie saoudite, qui se traduisent par des investissements importants dans les infrastructures. Parmi les facteurs favorables à cette évolution figure la directive révisée de la Commission européenne sur la qualité de l'air ambiant, qui entrera en vigueur en mars 2025 et fixe la norme de PM2,5 à 10 µg/m³.
Rapport sur le marché des capteurs environnementaux
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,46 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,66% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs environnementaux
La demande de solutions de capteurs environnementaux est soutenue par les programmes de surveillance environnementale obligatoires de 90 pays, couvrant près de 85 % de la population urbaine mondiale. La chaîne d'approvisionnement comprend des entreprises de semi-conducteurs telles que Bosch Sensortec et Sensirion, des fabricants d'équipement d'origine (OEM) de capteurs, des intégrateurs de systèmes et des fournisseurs de plateformes cloud. L'adoption des capteurs connectés à l'Internet des objets (IoT) est motivée par une simplicité d'utilisation de 60 à 70 % supérieure à celle de la surveillance manuelle. La dynamique de la chaîne d'approvisionnement est stable, mais les prix des MEMS et des semi-conducteurs avancés sont sujets à des fluctuations dues aux cycles de production, obligeant les fabricants à s'approvisionner en composants en Asie et en Europe.
Les prévisions du marché des capteurs environnementaux indiquent que les secteurs public et gouvernemental représentaient 26 à 28 % du chiffre d'affaires en 2025, tandis que les secteurs industriels et de la santé affichaient la croissance la plus rapide, avec un TCAC de 11,5 à 12,5 % jusqu'en 2034. Ce segment est caractérisé par une forte concurrence, notamment grâce à des acteurs technologiques diversifiés tels que Honeywell, Siemens et Schneider Electric, ainsi que des fournisseurs de capteurs spécialisés comme Sensirion et ams OSRAM. Les entreprises privilégient les plateformes de détection multiparamètres : Sensirion a lancé la plateforme de détection environnementale SEN62 et Bosch a enrichi les fonctionnalités du capteur de gaz BME688.
Les tendances du marché des capteurs environnementaux indiquent que les investissements s'orientent vers l'utilisation d'infrastructures réseau pour ces capteurs, permettant le partage des données relatives à la qualité de l'air, à la température et à l'humidité via des protocoles API ouverts tels que MQTT et HTTP. Ainsi, la surveillance environnementale, autrefois simple obligation de conformité engendrant des coûts supplémentaires, devient une ressource de santé publique au sein de l'écosystème des villes et industries intelligentes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs environnementaux : Perspectives stratégiques
Perspectives régionales
Marché des capteurs environnementaux en Amérique du Nord
L'Amérique du Nord a conservé sa position de premier marché mondial des capteurs environnementaux en 2025, représentant 32 à 34 % du chiffre d'affaires mondial. La région devrait connaître une croissance annuelle composée (TCAC) de 9,5 % à 10,5 % entre 2026 et 2034, soutenue par des investissements continus dans les villes intelligentes, les programmes fédéraux de surveillance de la qualité de l'air et les obligations de conformité en matière d'émissions industrielles. Le renforcement de la réglementation demeure un facteur déterminant : les modifications apportées par l'EPA à la loi sur la qualité de l'air (Clean Air Act) exigent une surveillance en temps réel des polluants, tandis que les modifications apportées à la Loi canadienne sur la protection de l'environnement (LCPE) imposent une surveillance continue des émissions pour les industries dans les centres urbains des États-Unis et du Canada.
Les initiatives de villes intelligentes ont continué de stimuler le déploiement de ces technologies dans les grands centres urbains et les infrastructures de services publics, parallèlement au renforcement des normes de précision imposées par les normes ASTM et ISO aux fabricants de capteurs. La part des capteurs connectés représentait 48 à 50 % du marché nord-américain en 2025, avec une croissance annuelle composée de 14 à 15 % entre 2026 et 2031, portée par la demande croissante de surveillance en temps réel et la nécessité d'intégration aux systèmes des villes intelligentes.
Marché américain des capteurs environnementaux
En 2025, les États-Unis représentaient 27 à 29 % du marché nord-américain des capteurs environnementaux, pour une valeur d'environ 780 millions de dollars. Le marché américain devrait croître à un taux de croissance annuel composé (TCAC) de 9,5 % à 10,5 % jusqu'en 2034, sous l'effet de la mise à jour des réglementations fédérales sur la qualité de l'air, des certifications continues pour les bâtiments intelligents et du renforcement des normes environnementales au niveau des États, accélérant ainsi les cycles de remplacement. Les secteurs public et gouvernemental ont contribué à hauteur de 26 à 28 % au chiffre d'affaires du marché américain des capteurs environnementaux en 2025, tandis que les secteurs industriel et de la santé ont affiché les segments d'application à la croissance la plus rapide, avec un TCAC de 11,5 % à 12,5 %.
Des entreprises de premier plan telles que Honeywell, Sensirion, Bosch, Texas Instruments et Amphenol disposent de réseaux de distribution bien établis dans les 50 États américains, notamment en Californie, à New York, au Texas et dans les zones industrielles. Les applications dans la maison connectée ont connu un essor considérable, compte tenu des effets néfastes de la pollution de l'air intérieur sur la santé, désormais bien connus des consommateurs, et de l'utilisation de thermostats intelligents. Les capteurs multiparamètres permettent aujourd'hui de mesurer les concentrations de PM2,5, de CO2 et de COV, tandis que le traitement des données dans le cloud permet de réaliser des économies de 50 à 60 %.
Marché européen des capteurs environnementaux
L'Europe a représenté 26 à 28 % du marché mondial des capteurs environnementaux en 2025, soit environ 0,69 milliard de dollars américains, et devrait connaître une croissance annuelle composée (TCAC) de 10 à 11 % jusqu'en 2034. Le Royaume-Uni capte 18 à 20 % des revenus régionaux européens, grâce à sa stratégie actualisée pour la qualité de l'air qui impose la surveillance des particules ultrafines dans les principales villes et les bâtiments publics des agglomérations de Londres, Manchester et Birmingham. L'Allemagne suit de près avec une part de marché de 22 à 24 %, grâce aux directives de l'Agence fédérale de l'environnement, à la conformité à la directive européenne sur la qualité de l'air ambiant et aux obligations de surveillance des émissions industrielles dans le secteur manufacturier.
Ensemble, la France, l'Italie et l'Espagne représentent 32 à 34 % du chiffre d'affaires du marché européen des capteurs environnementaux. La France est à la pointe des programmes de villes intelligentes dans des métropoles comme Paris et Lyon, l'Italie se concentre sur le respect des réglementations relatives aux émissions dans les zones industrielles et l'Espagne tire sa force du développement de capteurs de qualité de l'air dans les zones touristiques. L'Europe conserve une forte présence sur le marché, sa croissance étant portée par le respect des réglementations, l'application des directives européennes et la transition vers des solutions de transmission de données basées sur l'Internet des objets (IoT), capables de transmettre automatiquement les données et de réduire les coûts de surveillance de 50 à 60 % par rapport aux méthodes d'échantillonnage manuel traditionnelles.
Marché des capteurs environnementaux de la région Asie-Pacifique
La région Asie-Pacifique détenait 24 à 26 % du marché mondial des capteurs environnementaux en 2025, soit environ 0,64 milliard de dollars américains, et devrait connaître la croissance annuelle composée la plus rapide, entre 11,5 et 12,5 %, jusqu'en 2034. La Chine domine l'adoption régionale avec 38 à 40 % du chiffre d'affaires de la zone Asie-Pacifique, grâce au développement massif des villes intelligentes, aux objectifs environnementaux du 14e plan quinquennal et à une loi stricte sur la prévention de la pollution atmosphérique exigeant des capteurs certifiés pour tous les déploiements de surveillance industriels et municipaux. Le Japon suit avec une part de marché de 18 à 20 %, misant sur les initiatives de la Société 5.0 et la surveillance de la santé de la population vieillissante, qui nécessitent des capteurs de qualité de l'air intérieur de haute précision.
L'Inde, la Corée du Sud et l'Australie représentent à elles trois 26 à 28 % du chiffre d'affaires du marché des capteurs environnementaux en Asie-Pacifique. Le programme « Smart City Mission » du gouvernement indien vise à intégrer la surveillance environnementale dans 100 villes et à fabriquer ces dispositifs localement grâce à l'initiative « Make in India ». La Corée du Sud privilégie les usines intelligentes pour le contrôle des émissions, tandis que l'Australie applique des mesures nationales de protection de l'environnement rigoureuses dans les secteurs minier, éducatif et de la santé. Parmi les tendances industrielles et politiques, on note les subventions publiques pour la surveillance environnementale, une urbanisation rapide (3,5 %) et les conséquences sanitaires des incidents de pollution dans la région.
Marché des capteurs environnementaux au Moyen-Orient et en Afrique
Le marché des capteurs environnementaux au Moyen-Orient et en Afrique devrait croître à un TCAC de 13,0 à 14,0 % jusqu'en 2034, ce qui représente le plus fort potentiel de croissance régional au monde. En Arabie saoudite, les plus grands projets d'envergure comprennent NEOM, les projets de la mer Rouge et la ville de loisirs de Qiddiya, qui nécessitent tous une solution complète de surveillance environnementale pour se conformer aux normes environnementales internationales ISO 14001 et NCA. Aux Émirats arabes unis, l'initiative « Smart City » de Dubaï et la révision des normes de qualité environnementale imposent l'installation de capteurs de surveillance environnementale dans tous les bâtiments commerciaux et les usines dont les émissions dépassent certains seuils.
Le plus grand marché mature d'Afrique subsaharienne est l'Afrique du Sud, en raison des besoins de surveillance environnementale de l'industrie minière et de la construction de bureaux commerciaux à Johannesburg et au Cap, malgré les problèmes de qualité de l'air. Le reste de la région MENA comprend la surveillance environnementale de la Nouvelle Capitale Administrative d'Égypte, les capteurs de la ville intelligente de Konza Technopolis au Kenya et les initiatives pour la qualité de l'air à Lagos au Nigéria. Ces exemples illustrent comment la vision nationale se traduit par un écosystème complexe de développement urbain à usage mixte intégrant des systèmes de surveillance environnementale. Le contexte énergétique et infrastructurel comprend de nombreuses sources solaires dans la région, permettant le déploiement de capteurs alimentés à l'énergie solaire afin de minimiser les besoins de raccordement au réseau et d'améliorer la surveillance dans les zones reculées.
Analyse de segmentation
Taper
Le segment « Type » du marché des capteurs environnementaux devrait connaître une croissance annuelle composée (TCAC) de 9,5 % à 10,5 % entre 2026 et 2034. Les capteurs de température dominent le marché grâce à leur intégration généralisée dans les systèmes de chauffage, ventilation et climatisation (CVC), la surveillance des processus industriels et les applications de climatisation. Les capteurs de qualité de l’air affichent quant à eux la plus forte croissance, du fait des obligations de surveillance de la pollution. Les capteurs d’humidité et d’humidité du sol restent prédominants dans les applications agricoles et d’automatisation des bâtiments, malgré des taux de croissance inférieurs à ceux des capteurs de qualité de l’air et de l’eau déployés dans les villes intelligentes et les environnements industriels.
- Température : Les capteurs de température maintiennent une présence de marché de 28 à 30 % en 2025, appréciés pour leur applicabilité universelle dans les domaines du CVC, des processus industriels et de la surveillance météorologique, l'intégration de l'IoT entraînant des améliorations progressives dans les déploiements de bâtiments intelligents et d'automatisation des usines.
- Humidité : Les capteurs d'humidité représenteront 18 à 20 % du marché en 2025, principalement dans les secteurs du CVC, des salles blanches pharmaceutiques et des applications agricoles, l'adoption de l'agriculture de précision et des maisons intelligentes accélérant les cycles de remplacement dans les environnements sensibles à l'humidité.
- Qualité de l'air : Les capteurs de qualité de l'air représentaient une part de marché de 22 à 24 % en 2025, avec la plus forte croissance, grâce aux obligations de surveillance de la pollution urbaine, aux réglementations sur la qualité de l'air intérieur et à l'intégration transparente avec les systèmes d'alerte de santé publique et les plateformes de villes intelligentes.
- UV : Les capteurs UV représentent 8 à 10 % du volume de 2025, caractérisés par la surveillance météorologique, les applications agricoles et les dispositifs de santé personnels nécessitant une mesure du rayonnement solaire dans des déploiements extérieurs et portables.
- Humidité du sol : Les capteurs d'humidité du sol représenteront une part de marché de 12 à 14 % en 2025, grâce à l'adoption de l'agriculture de précision, aux initiatives d'optimisation de l'irrigation et à l'intégration avec les plateformes de gestion agricole dans les opérations agricoles commerciales et gouvernementales.
- Qualité de l'eau : Les capteurs de qualité de l'eau représenteront une part de 10 à 12 % en 2025, caractérisés par la surveillance des services publics d'eau municipaux, la conformité des effluents industriels et l'intégration aux systèmes de déclaration des agences de protection de l'environnement dans les installations de traitement de l'eau.
Emplacement
Le segment « localisation » du marché des capteurs environnementaux devrait connaître une croissance annuelle composée (TCAC) de 9,5 % à 10,5 % entre 2026 et 2034. Les déploiements en intérieur représentent la principale source de revenus, grâce à la prédominance de l’intégration aux bâtiments intelligents et aux systèmes de chauffage, ventilation et climatisation (CVC). Les applications extérieures, quant à elles, constituent des segments à forte croissance, portées par le développement des réseaux municipaux de surveillance de la qualité de l’air. Les capteurs portables bénéficient de la sensibilisation croissante des consommateurs aux questions de santé, mais leur prix unitaire moyen plus bas limite leur part de marché par rapport aux déploiements municipaux et industriels à grande échelle, qui nécessitent des réseaux multi-capteurs complets.
- En intérieur : Les capteurs d'intérieur détenaient une part de marché de 48 à 50 % en 2025, avec des perspectives de croissance stables, propulsées par les certifications de bâtiments intelligents, l'optimisation du CVC et la sensibilisation professionnelle aux impacts de la qualité de l'air intérieur sur la santé dans les environnements commerciaux et résidentiels.
- Extérieur : Les capteurs extérieurs représentent 38 à 40 % des revenus du marché des capteurs environnementaux en 2025, englobant les réseaux municipaux de surveillance de la qualité de l'air, la surveillance des émissions industrielles et les stations météorologiques où la conformité réglementaire et les préoccupations de santé publique stimulent les investissements dans les réseaux de capteurs.
- Portables : Les capteurs portables représentent une part de marché de 12 à 14 % en 2025, caractérisés par des moniteurs personnels de qualité de l'air, des dispositifs de santé portables et l'intégration avec les plateformes de smartphones dans l'électronique grand public et les déploiements en matière de sécurité au travail.
Verticale
Le segment vertical du marché des capteurs environnementaux devrait connaître une croissance annuelle composée (TCAC) de 9,5 % à 10,5 % entre 2026 et 2034. Les secteurs public et gouvernemental sont les principaux contributeurs au chiffre d'affaires, tandis que les applications industrielles et de santé émergent comme des catégories à forte croissance, les sites de production et les entreprises pharmaceutiques privilégiant la conformité environnementale. L'électronique grand public bénéficie de l'intégration des technologies domotiques, mais la taille moyenne des contrats, plus faible, limite sa part de marché par rapport aux déploiements municipaux et industriels à grande échelle nécessitant des systèmes de surveillance certifiés.
- Secteur public et services gouvernementaux : Le secteur public et les services gouvernementaux détenaient une part de marché de 26 à 28 % en 2025, avec des perspectives de croissance stables, grâce aux réseaux municipaux de surveillance de la qualité de l'air, à la surveillance des services d'eau et à la sensibilisation professionnelle aux exigences de santé publique dans la gestion environnementale urbaine.
- Secteur commercial : Les bâtiments commerciaux représentent 14 à 16 % des revenus du marché des capteurs environnementaux en 2025, englobant les immeubles de bureaux, les centres commerciaux et les hôtels où la réputation de la marque et les préoccupations liées aux coûts d'exploitation incitent à investir dans les capteurs de qualité de l'air intérieur et d'optimisation du CVC.
- Entreprise : Les applications d'entreprise représentent une part de marché de 10 à 12 % en 2025, caractérisées par la surveillance environnementale des campus d'entreprise, la conformité aux normes de sécurité sur le lieu de travail et l'intégration avec les plateformes de gestion des installations dans les déploiements au sein des grandes organisations.
- Électronique grand public : L'électronique grand public détiendra une part de marché de 12 à 14 % en 2025, portée par les appareils domotiques, les moniteurs de santé portables et l'intégration des smartphones permettant une meilleure connaissance de l'environnement personnel et des systèmes de contrôle domotique automatisés.
- Résidentiel : Les applications résidentielles représentent une part de 14 à 16 % en 2025, caractérisée par l'intégration de thermostats intelligents, de moniteurs de qualité de l'air intérieur et de plateformes d'automatisation dans les déploiements de bâtiments résidentiels unifamiliaux et multi-logements.
- Santé et industrie pharmaceutique : Les secteurs de la santé et de l'industrie pharmaceutique détiennent une part de marché de 10 à 12 % en 2025, grâce à la surveillance des salles blanches hospitalières, à la conformité de la fabrication pharmaceutique et à l'intégration avec les systèmes de sécurité des patients dans les environnements de soins intensifs.
- Secteur industriel : Les installations industrielles représentent une part de 14 à 16 % en 2025, caractérisée par des obligations de surveillance des émissions, des exigences en matière de sécurité au travail et une intégration avec les systèmes de contrôle des processus dans les opérations de fabrication, d'énergie et de traitement chimique.
Aperçu des opportunités
|
Verticale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Gouvernement et services publics |
Haut |
Réseaux municipaux de qualité de l'air |
Mature |
|
Commercial |
Moyen |
Conformité aux normes de qualité de l'air intérieur |
Mise à l'échelle |
|
Entreprise |
Faible |
Surveillance de la sécurité au travail |
Émergent |
|
Électronique grand public |
Moyen |
Intégration à la maison intelligente |
Mise à l'échelle |
|
Résidentiel |
Moyen |
Intégration du thermostat intelligent |
Mise à l'échelle |
|
Santé et produits pharmaceutiques |
Haut |
Surveillance des salles blanches |
Mature |
|
Industriel |
Haut |
Obligation de conformité aux émissions |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des capteurs environnementaux
Réglementation stricte en matière de qualité de l'air et d'émissions
Les exigences en matière de qualité de l'air et de réglementation des émissions entraînent des obligations de surveillance environnementale dans les municipalités, les sites industriels et commerciaux de plus de 90 pays à travers le monde. La directive européenne sur la qualité de l'air ambiant, applicable à partir de mars 2025, imposera la surveillance des concentrations de PM2,5 et de particules ultrafines supérieures à 10 µg/m³, tandis que les amendements apportés à la loi américaine sur la qualité de l'air (Clean Air Act) par l'Agence de protection de l'environnement (EPA) garantiront la surveillance des polluants en temps réel. La certification ISO 14001 atteste de la conformité des systèmes de management environnemental aux normes internationales. Le non-respect de cette norme est lourdement sanctionné : amendes, arrêts d'exploitation et poursuites judiciaires en cas d'accident sanitaire. C'est pourquoi les responsables environnementaux et les exploitants d'installations privilégient les systèmes fiables de fabricants reconnus.
Intégration des plateformes de villes intelligentes et d'Internet des objets
Les villes intelligentes d'aujourd'hui utilisent des milliers de capteurs environnementaux pour fournir une quantité d'informations plus dense et plus riche que les réseaux de stations de référence conventionnels utilisés par le passé. Le coût total de possession est désormais calculé de manière à ce que les capteurs connectés à l'Internet des objets (IoT) présentent davantage d'avantages que les stations de référence, malgré leur coût initial plus élevé. En effet, les coûts d'installation, de maintenance et de gestion des données diminuent sur une période de cinq à sept ans, soit la durée de vie de l'appareil. De plus, les progrès réalisés dans les technologies MEMS et sans fil améliorent encore le rapport coût-bénéfice en réduisant la taille de l'appareil et en augmentant l'autonomie de sa batterie.
Sensibilisation à la santé et à la qualité de l'air intérieur
La qualité de l'air intérieur, autrefois une préoccupation marginale, est devenue une exigence incontournable des bâtiments, notamment grâce aux certifications de bien-être et aux attentes des locataires. Les normes imposent une surveillance continue du CO2, des PM2,5 et des COV dans les immeubles de bureaux. Ceci permet de réduire les pertes de productivité liées à la santé de 40 à 50 %, tout en automatisant le système CVC. Un tableau de bord cloud facilite la gestion de nombreux capteurs dans plusieurs bâtiments, réduisant ainsi les prélèvements manuels de 60 à 70 %. L'intégration avec les plateformes de gestion technique du bâtiment, des ressources humaines et de l'occupation simplifie le partage des données avec les responsables d'exploitation. On obtient ainsi des écosystèmes de bâtiments holistiques qui optimisent la santé des occupants et la consommation d'énergie, tout en minimisant les coûts d'exploitation.
Tendances futures du marché des capteurs environnementaux
Convergence des plateformes de capteurs multiparamètres
D'ici 2030, les capteurs multiparamètres intégrant la température, l'humidité, la qualité de l'air et la détection de gaz représenteront 65 à 70 % des nouveaux déploiements, les entreprises imposant une surveillance consolidée de leurs installations. Les capteurs monoparamètres devront être regroupés en systèmes multiparamètres en raison du coût élevé de l'immobilier, de l'installation et de la maintenance. Il est donc plus rentable d'utiliser des capteurs fournissant un large éventail de données environnementales. Des entreprises comme Sensirion et Bosch développent des capteurs environnementaux capables de détecter simultanément plus de six paramètres, permettant ainsi aux gestionnaires d'installations de mesurer l'ensemble des données environnementales avec un seul capteur, au lieu de plusieurs.
Analyse environnementale prédictive basée sur l'IA
L'intelligence artificielle et les algorithmes d'apprentissage automatique analyseront de plus en plus les données des capteurs, les tendances de la pollution et les conditions environnementales afin de prédire les épisodes de pollution atmosphérique, faisant ainsi évoluer la surveillance d'une approche réactive vers une approche proactive. Les logiciels de gestion environnementale basés sur l'IA mettront en corrélation les données historiques des capteurs avec les prévisions météorologiques, les flux de circulation et l'activité industrielle afin d'optimiser le déclenchement des alertes, d'identifier les sources de pollution anormales et de générer automatiquement des rapports de conformité pour les organismes de réglementation. Cette capacité réduit les impacts sur la santé, prolonge la durée de vie des capteurs grâce à la maintenance prédictive et garantit une conformité continue sans intervention manuelle, alignant ainsi la surveillance environnementale sur des stratégies plus larges de santé publique et de développement durable pour les secteurs municipal, industriel et commercial.
Opportunités du marché des capteurs environnementaux
Programmes environnementaux urbains des marchés émergents
Le Moyen-Orient, l'Afrique et l'Asie-Pacifique offrent d'importantes perspectives de croissance, à mesure que les visions nationales de développement se concrétisent en infrastructures. La Vision 2030 de l'Arabie saoudite englobe des projets pharaoniques de plus de 1 000 milliards de dollars américains, dont NEOM, les complexes hôteliers de la mer Rouge et les destinations de loisirs de Qiddiya, qui nécessitent tous des solutions complètes de surveillance environnementale conformes aux normes internationales ISO 14001 et NCA. En Inde, le programme « Smart Cities » vise à doter 100 villes d'un système de surveillance environnementale intégré, tandis qu'en Afrique, le taux d'urbanisation de 3,5 % par an entraîne le déploiement de capteurs municipaux à Lagos, Nairobi et au Caire. Les fabricants qui mettent en place des réseaux de distribution locaux, des capacités d'assistance technique et une expertise en matière de conformité réglementaire dans ces régions capteront une part de marché disproportionnée, les avantages liés à l'entrée sur le marché se concentrant sur la période de prévision.
Réseaux de capteurs hybrides à énergie solaire
Les architectures de capteurs hybrides intégrant la recharge photovoltaïque solaire, des capteurs environnementaux basse consommation et une connectivité sans fil permettent de relever les défis posés par l'instabilité du réseau électrique dans les marchés émergents, tout en soutenant les objectifs de développement durable dans les régions développées. Ces systèmes réduisent les coûts d'exploitation de l'électricité de 70 à 80 % par rapport aux solutions alimentées par le réseau, améliorent la couverture de surveillance dans les zones reculées et hors réseau, et s'alignent sur les engagements de neutralité carbone des entreprises, de plus en plus exigés par les investisseurs et les organismes de réglementation. Les fabricants proposant des solutions hybrides modulaires et évolutives, dotées de capacités de surveillance à distance, se démarqueront sur le marché de la surveillance environnementale rurale et des applications de villes intelligentes urbaines visant à réduire l'empreinte carbone tout en maintenant une couverture de surveillance continue pendant les périodes prolongées sans accès au réseau.
Développements récents
- Avril 2026 : Sensirion AG annonce la disponibilité mondiale de la plateforme de capteurs environnementaux SEN62, intégrant les mesures de PM1, PM2.5, PM4, PM10, température, humidité et COV dans un module compact unique. Cette plateforme cible les applications de bâtiments intelligents, industrielles et de qualité de l’air extérieur nécessitant une surveillance environnementale multiparamètres avec connectivité IoT.
- Mars 2026 : Robert Bosch GmbH a lancé le capteur environnemental multiparamètres BME688, doté d’une fonction d’intelligence artificielle pour la détection des gaz. Ce capteur prend en charge les mesures de COV, de CO2, de température, d’humidité et de pression pour les applications électroniques grand public et la maison connectée. Il intègre un système d’apprentissage automatique pour des analyses personnalisées de la qualité de l’air et une intégration avec les systèmes de contrôle automatisés du chauffage, de la ventilation et de la climatisation.
- Avril 2025 : Axis Communications a annoncé le lancement des capteurs de qualité de l’air AXIS D6210 et AXIS D6310, ses premiers capteurs environnementaux. Ces nouveaux capteurs s’intègrent parfaitement aux solutions Axis existantes pour surveiller de multiples paramètres de qualité de l’air intérieur, permettant ainsi une réponse efficace et adaptée aux problèmes de qualité de l’air intérieur, notamment liés au vapotage et au tabagisme, ainsi qu’une gestion proactive et une optimisation de la qualité de l’air dans presque tous les environnements intérieurs. Ces deux nouveaux capteurs ont été développés en interne par Axis.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -