
Mercado de sensores ambientales: tamaño, demanda y previsiones 2034
Tamaño del mercado de sensores ambientales y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (temperatura, humedad, calidad del aire, rayos UV, humedad del suelo, calidad del agua); ubicación (interior, exterior, portátil); sector vertical (gobierno y servicios públicos, comercial, empresarial, electrónica de consumo, residencial, atención médica y farmacéutica, industrial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012044
- Categoría : Electrónica y semiconductores
- Número de páginas : 380
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
2.460 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.120 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,66 %
Índice de crecimiento
Mercado potencial
38.010 millones de dólares estadounidenses
(2026-2034)
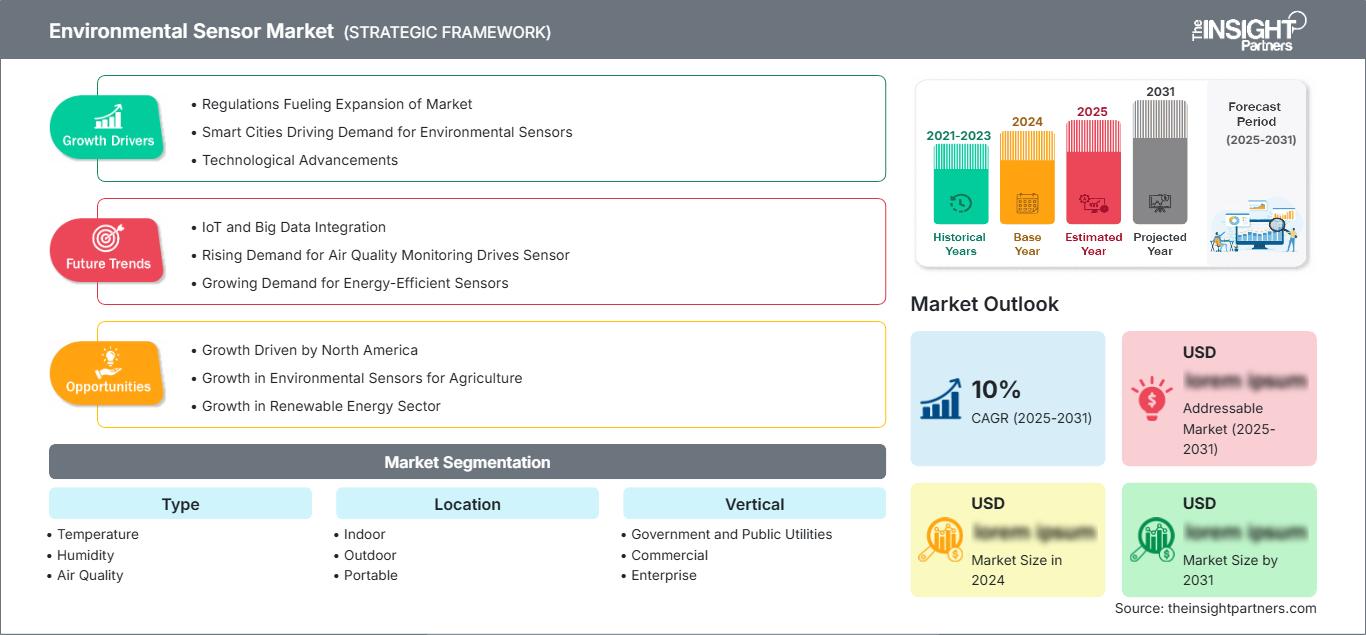
El mercado de sensores ambientales alcanzó un valor de 2460 millones de dólares estadounidenses en 2025 y se prevé que alcance los 6120 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,66 % entre 2026 y 2034. Esta trayectoria de crecimiento refleja la aceleración del despliegue de ciudades inteligentes, las estrictas regulaciones sobre la calidad del aire y la creciente integración del IoT en los sectores gubernamental, industrial y de electrónica de consumo a nivel mundial.
América del Norte mantiene su dominio en el mercado de sensores ambientales, y se espera que la región crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,5 % y el 10,5 % hasta 2034. Entre los factores que impulsan este crecimiento se incluyen las enmiendas a la Ley de Aire Limpio de la EPA, la alineación con la Directiva de Calidad del Aire Ambiente de la UE y los requisitos de certificación de edificios inteligentes, que impulsan el despliegue de sofisticadas redes de sensores en instalaciones municipales y comerciales.
Evaluación y perspectivas del mercado de sensores ambientales
- América del Norte : La región representó entre el 32 % y el 34 % de la cuota de mercado mundial en 2025, con un crecimiento anual compuesto de entre el 9,5 % y el 10,5 % entre 2026 y 2034, impulsado por las iniciativas de ciudades inteligentes y las inversiones en el cumplimiento de la normativa.
- EE. UU .: Estados Unidos representó entre el 27 % y el 29 % de la cuota de América del Norte en 2025, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,5 % y el 10,5 % entre 2026 y 2034, con el apoyo de los mandatos federales de monitoreo de la calidad del aire.
- Europa : Europa acaparó entre el 26 % y el 28 % de la cuota mundial en 2025, con un crecimiento anual compuesto de entre el 10,0 % y el 11,0 % entre 2026 y 2034, con Alemania, el Reino Unido y Francia a la cabeza gracias al cumplimiento de la Directiva sobre la calidad del aire ambiente.
- Asia Pacífico : La región representó entre el 24 % y el 26 % de la cuota mundial en 2025, expandiéndose al ritmo de crecimiento anual compuesto más rápido, entre el 11,5 % y el 12,5 % entre 2026 y 2034, impulsado por China, India, Japón y los programas de urbanización.
- Segmento más grande : El segmento de sensores de temperatura dominó con una cuota de mercado del 28-30% en 2025, creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,5% y el 10,5% entre 2026 y 2034, impulsado por la integración de sistemas HVAC y la monitorización de procesos industriales.
- Segmento de alto crecimiento : El segmento de sensores de calidad del aire demostró el mayor potencial de crecimiento, con una cuota de mercado del 22-24% en 2025, y se expandirá a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,5% y el 13,5% entre 2026 y 2034, debido a los mandatos de control de la contaminación.
- Empresas clave analizadas en detalle : Sensirion AG, Honeywell International Inc., Siemens AG, ams OSRAM AG, Robert Bosch GmbH, Schneider Electric SE, Amphenol Corporation, Texas Instruments Incorporated, AVTECH Software Inc. y Apogee Instruments Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El informe del mercado de sensores ambientales indica que este ha evolucionado desde dispositivos de medición de un solo parámetro a dispositivos habilitados para IoT con conectividad en la nube y capacidades de inteligencia artificial. Los sensores actuales ofrecen la capacidad de análisis multiparamétrico, incluyendo PM2.5, CO2, compuestos orgánicos volátiles (COV) y partículas ultrafinas, junto con tecnología inalámbrica como LoRaWAN e Internet de las Cosas de banda estrecha (NB-IoT), lo que ha reducido el costo de instalación entre un 50 % y un 60 %. Esto ha impulsado la instalación de dichos sensores en ciudades inteligentes e industrias donde la instalación de cables resulta compleja y costosa.
Gracias a la conectividad en la nube de las redes de sensores, las autoridades ambientales pueden monitorear miles de sensores simultáneamente mediante la integración de paneles de control con alertas de salud pública y sistemas de respuesta automatizados. Asia Pacífico, Oriente Medio y África se perfilan como regiones emergentes, con iniciativas nacionales como la Misión Ciudades Inteligentes de la India y la Visión 2030 de Arabia Saudita, que generan importantes inversiones en infraestructura. Entre los factores favorables derivados de la regulación se encuentra la Directiva revisada sobre la calidad del aire ambiente de la Comisión Europea, que entrará en vigor en marzo de 2025 y establece estándares de PM2.5 de 10 µg/m³.
Alcance del informe de mercado de sensores ambientales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.460 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.120 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,66% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores ambientales
La demanda de soluciones para el mercado de sensores ambientales es sólida debido a los programas obligatorios de monitoreo ambiental en 90 países, que abarcan casi el 85 % de la población urbana mundial. La cadena de suministro incluye empresas de semiconductores como Bosch Sensortec y Sensirion, fabricantes de equipos originales (OEM) de sensores, integradores de sistemas y proveedores de plataformas en la nube. La adopción de sensores conectados a IoT se ve impulsada por una simplicidad operativa del 60-70 % en comparación con el monitoreo manual. La dinámica de la cadena de suministro es estable, pero los precios de los MEMS y semiconductores avanzados están sujetos a fluctuaciones debido a los ciclos de producción, lo que obliga a los fabricantes a obtener los componentes de Asia y Europa.
El pronóstico del mercado de sensores ambientales indica que los sectores gubernamentales y de servicios públicos representaron entre el 26 % y el 28 % de los ingresos del mercado en 2025, mientras que los sectores de consumo de mayor crecimiento fueron los industriales y sanitarios, con una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 12,5 % hasta 2034. El entorno competitivo del segmento incluye diversos actores tecnológicos como Honeywell, Siemens, Schneider Electric y proveedores de sensores especializados, como Sensirion y ams OSRAM. El enfoque estratégico de las empresas se centra en las plataformas de detección multiparamétricas; por ejemplo, Sensirion presentó la plataforma de detección ambiental SEN62 y Bosch incorporó la funcionalidad del sensor de gas BME688.
Las tendencias del mercado de sensores ambientales indican que la inversión se centra en el uso de infraestructura de red para sensores, lo que permite compartir datos sobre la calidad del aire, la temperatura y la humedad mediante protocolos API abiertos como MQTT y HTTP. Esto posibilita que la monitorización ambiental deje de ser una mera actividad de cumplimiento normativo con costes adicionales para convertirse en un recurso de salud pública dentro del ecosistema de las ciudades inteligentes y la industria.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores ambientales: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores ambientales de Norteamérica
América del Norte mantuvo su posición como la región con mayor mercado de sensores ambientales en 2025, representando entre el 32 % y el 34 % de los ingresos globales. Se proyecta que la región se expanda a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,5 % y el 10,5 % entre 2026 y 2034, impulsada por las continuas inversiones en ciudades inteligentes, los programas federales de monitoreo de la calidad del aire y las normativas de cumplimiento de emisiones industriales. La aplicación de la normativa sigue siendo un factor clave, con las enmiendas de la EPA a la Ley de Aire Limpio que exigen el monitoreo en tiempo real de los contaminantes y las enmiendas a la Ley de Protección Ambiental de Canadá que imponen el monitoreo continuo de emisiones para las industrias en los centros urbanos de Estados Unidos y Canadá.
Las iniciativas de ciudades inteligentes han seguido impulsando su implementación en los principales centros urbanos e instalaciones de servicios públicos, junto con estándares de precisión cada vez más estrictos, establecidos por las normas ASTM e ISO para los fabricantes de sensores. La cuota de mercado de los sensores habilitados para IoT representó entre el 48 % y el 50 % del mercado norteamericano en 2025, con un crecimiento anual compuesto del 14 % al 15 % durante el período 2026-2031, debido a la creciente demanda de monitorización en tiempo real y la necesidad de integrarse con los sistemas de ciudades inteligentes.
Mercado de sensores ambientales de EE. UU.
En 2025, Estados Unidos representó entre el 27 % y el 29 % de la cuota de mercado de sensores ambientales en Norteamérica, con una valoración nacional que alcanzó aproximadamente los 780 millones de dólares. Se prevé que el mercado estadounidense crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,5 % y el 10,5 % hasta 2034, impulsado por la actualización de las normativas federales sobre calidad del aire, las certificaciones en curso para edificios inteligentes y las normativas ambientales estatales más estrictas que aceleran los ciclos de reemplazo. Los sectores gubernamental y de servicios públicos contribuyeron con entre el 26 % y el 28 % de los ingresos por sensores ambientales en Estados Unidos en 2025, mientras que los sectores industrial y sanitario se consolidaron como los segmentos de aplicación de mayor crecimiento, con una TCAC de entre el 11,5 % y el 12,5 %.
Empresas líderes como Honeywell, Sensirion, Bosch, Texas Instruments y Amphenol cuentan con canales de distribución bien establecidos en los 50 estados, especialmente en California, Nueva York, Texas y las zonas industriales. Las aplicaciones en el hogar inteligente han experimentado un gran auge debido a los efectos perjudiciales para la salud que los consumidores reconocen que provoca la contaminación del aire interior y la incorporación de termostatos inteligentes. Los sensores multiparamétricos permiten ahora medir niveles de PM2.5, CO2 y COV, mientras que la computación en la nube posibilita ahorros de hasta un 50-60%.
Mercado europeo de sensores ambientales
Europa acaparó entre el 26 % y el 28 % de la cuota de mercado mundial de sensores ambientales en 2025, valorada en aproximadamente 690 millones de dólares estadounidenses, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10 % y el 11 % hasta 2034. El Reino Unido representa entre el 18 % y el 20 % de los ingresos regionales europeos, gracias a las nuevas normativas sobre calidad del aire que exigen la monitorización de partículas ultrafinas en las principales ciudades y edificios públicos de las áreas metropolitanas de Londres, Manchester y Birmingham. Alemania le sigue de cerca con una cuota de entre el 22 % y el 24 %, impulsada por las directrices de la Agencia Federal de Medio Ambiente, el cumplimiento de la Directiva de Calidad del Aire Ambiente de la UE y las normativas de monitorización de emisiones industriales en el sector manufacturero.
En conjunto, Francia, Italia y España representan entre el 32 % y el 34 % de los ingresos del mercado europeo de sensores ambientales. Francia lidera los programas de ciudades inteligentes en ciudades como París y Lyon, Italia se centra en el cumplimiento de la normativa sobre emisiones en las zonas industriales y España se beneficia del desarrollo de sensores de calidad del aire en zonas turísticas. Europa mantiene una fuerte presencia en el mercado, impulsada por el cumplimiento de la normativa, la aplicación de las directivas de la UE y la migración hacia soluciones de generación de informes de datos basadas en IoT, que permiten la generación automática de informes y reducen los costes de monitorización entre un 50 % y un 60 % en comparación con el muestreo manual tradicional.
Mercado de sensores ambientales de APAC
La región Asia-Pacífico representó entre el 24 % y el 26 % de la cuota de mercado mundial de sensores ambientales en 2025, con un valor aproximado de 640 millones de dólares estadounidenses, y se prevé que experimente el crecimiento anual compuesto más rápido, entre el 11,5 % y el 12,5 %, hasta 2034. China lidera la adopción regional con entre el 38 % y el 40 % de los ingresos de la región Asia-Pacífico, impulsada por el desarrollo masivo de ciudades inteligentes, los objetivos ambientales del 14.º Plan Quinquenal y la estricta Ley de Prevención de la Contaminación Atmosférica que exige sensores certificados en todas las instalaciones de monitoreo industriales y municipales. Le sigue Japón con una cuota de entre el 18 % y el 20 %, centrándose en las iniciativas de la Sociedad 5.0 y el monitoreo de la salud de la población de edad avanzada, que requiere sensores de alta precisión para la calidad del aire interior.
India, Corea del Sur y Australia representan en conjunto entre el 26 % y el 28 % de los ingresos del mercado de sensores ambientales en la región Asia-Pacífico. El programa Ciudades Inteligentes del gobierno indio busca integrar el monitoreo ambiental en 100 ciudades y fabricar sus dispositivos en India mediante la iniciativa «Hecho en India». Corea del Sur se centra en fábricas inteligentes para el monitoreo de emisiones, y Australia implementa estrictas medidas nacionales de protección ambiental en minería, instituciones educativas y centros de salud. Entre las tendencias industriales y políticas destacan los subsidios gubernamentales para el monitoreo ambiental, el rápido crecimiento de la urbanización (3,5 %) y las implicaciones para la salud derivadas de los incidentes de contaminación en la región.
Mercado de sensores ambientales de Oriente Medio y África
Se prevé que el mercado de sensores ambientales de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 13,0 % y el 14,0 % hasta 2034, lo que representa el mayor potencial de crecimiento regional a nivel mundial. Los megaproyectos más importantes de Arabia Saudita incluyen NEOM, los proyectos del Mar Rojo y la ciudad de entretenimiento de Qiddiya, todos los cuales requieren una solución integral de monitoreo ambiental para cumplir con las normas ambientales internacionales ISO 14001 y NCA. En los Emiratos Árabes Unidos, la iniciativa Ciudad Inteligente de Dubái y las normas revisadas de calidad ambiental exigen sensores de monitoreo ambiental en todas las construcciones comerciales y fábricas cuyas emisiones superen ciertos límites.
El mayor mercado maduro del África subsahariana es Sudáfrica, debido a las necesidades de monitoreo ambiental de la industria minera y a la construcción de oficinas comerciales en Johannesburgo y Ciudad del Cabo, a pesar de los problemas de calidad del aire. El resto de Oriente Medio y África comprende el monitoreo ambiental de la Nueva Capital Administrativa de Egipto, los sensores de la ciudad inteligente Konza Technopolis en Kenia y las iniciativas de calidad del aire de Lagos en Nigeria, lo que demuestra cómo la visión de cada país se traduce en un complejo ecosistema de desarrollo urbano de uso mixto con sistemas de monitoreo ambiental. El contexto energético y de infraestructura incluye numerosas fuentes solares en la zona, lo que permite el despliegue de sensores alimentados por energía solar para minimizar los requisitos de conexión a la red eléctrica y aumentar el monitoreo en áreas remotas.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos del mercado de sensores ambientales crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,5 % y el 10,5 % entre 2026 y 2034. Los sensores de temperatura dominan el mercado gracias a su amplia integración en sistemas de climatización (HVAC), la monitorización de procesos industriales y las aplicaciones de control climático, mientras que los sensores de calidad del aire muestran el mayor crecimiento debido a las normativas de monitorización de la contaminación. Los sensores de humedad y de humedad del suelo siguen siendo predominantes en aplicaciones agrícolas y de automatización de edificios, a pesar de tener tasas de crecimiento inferiores en comparación con la implementación de sensores de calidad del aire y del agua en entornos industriales y de ciudades inteligentes.
- Temperatura : Los sensores de temperatura mantendrán una presencia de mercado del 28-30% en 2025, valorados por su aplicabilidad universal en sistemas HVAC, procesos industriales y monitoreo meteorológico, con la integración de IoT impulsando mejoras graduales en implementaciones de automatización de edificios inteligentes y fábricas.
- Humedad : Los sensores de humedad representarán entre el 18 % y el 20 % de la cuota de mercado en 2025, principalmente en sistemas de climatización, salas blancas farmacéuticas y aplicaciones agrícolas, y la adopción de la agricultura de precisión y los hogares inteligentes acelerará los ciclos de sustitución en entornos sensibles a la humedad.
- Calidad del aire : Los sensores de calidad del aire representaron entre el 22 % y el 24 % de la cuota de mercado en 2025, con la mayor trayectoria de crecimiento, impulsada por los mandatos de monitoreo de la contaminación urbana, las regulaciones sobre la calidad del aire en interiores y la integración perfecta con los sistemas de alerta de salud pública y las plataformas de ciudades inteligentes.
- Los sensores UV representan entre el 8 % y el 10 % del volumen total de 2025, y se caracterizan por su uso en la monitorización meteorológica, aplicaciones agrícolas y dispositivos de salud personal que requieren la medición de la radiación solar en exteriores y en dispositivos portátiles.
- Humedad del suelo : Los sensores de humedad del suelo representarán entre el 12 % y el 14 % de la cuota de mercado en 2025, impulsados por la adopción de la agricultura de precisión, las iniciativas de optimización del riego y la integración con plataformas de gestión agrícola en operaciones agrícolas comerciales y gubernamentales.
- Calidad del agua : Los sensores de calidad del agua representarán entre el 10 % y el 12 % del mercado en 2025, y se caracterizan por la monitorización de las empresas de suministro de agua municipales, el cumplimiento de la normativa sobre efluentes industriales y la integración con los sistemas de notificación de las agencias de protección ambiental en las plantas de tratamiento de agua.
Ubicación
Se prevé que el segmento de localización del mercado de sensores ambientales crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,5 % y el 10,5 % entre 2026 y 2034. Las implementaciones en interiores lideran la contribución absoluta a los ingresos debido al predominio de la integración en edificios inteligentes y sistemas de climatización (HVAC), mientras que las aplicaciones en exteriores emergen como categorías de alto crecimiento a medida que se expanden las redes municipales de calidad del aire. Los sensores portátiles se benefician de la creciente concienciación de los consumidores sobre la salud, aunque los precios unitarios promedio más bajos limitan su participación en los ingresos en comparación con las implementaciones municipales e industriales a gran escala que requieren redes multisensor integrales.
- En interiores : Los sensores para interiores representaron entre el 48 % y el 50 % de la cuota de mercado en 2025, con perspectivas de crecimiento constante, impulsados por las certificaciones de edificios inteligentes, la optimización de los sistemas de climatización y la creciente concienciación profesional sobre el impacto de la calidad del aire interior en la salud, tanto en entornos comerciales como residenciales.
- Sensores para exteriores : Los sensores para exteriores representan entre el 38 % y el 40 % de los ingresos del mercado de sensores ambientales en 2025, abarcando redes municipales de calidad del aire, monitoreo de emisiones industriales y estaciones meteorológicas, donde el cumplimiento normativo y las preocupaciones de salud pública impulsan las inversiones en conjuntos de sensores en red.
- Portátiles : Los sensores portátiles representarán entre el 12 % y el 14 % de la cuota de mercado en 2025, y se caracterizan por los monitores personales de calidad del aire, los dispositivos de salud portátiles y la integración con plataformas de teléfonos inteligentes en la electrónica de consumo y las aplicaciones de seguridad laboral.
Vertical
Se prevé que el segmento vertical del mercado de sensores ambientales crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,5 % y el 10,5 % entre 2026 y 2034. Los sectores gubernamental y de servicios públicos lideran la contribución absoluta a los ingresos, mientras que las aplicaciones industriales y sanitarias emergen como categorías de alto crecimiento, dado que las plantas de fabricación y las empresas farmacéuticas priorizan el cumplimiento de la normativa ambiental. La electrónica de consumo se beneficia de la integración en hogares inteligentes, aunque el menor tamaño promedio de las transacciones limita su participación en los ingresos en comparación con los despliegues municipales e industriales a gran escala que requieren sistemas de monitorización certificados.
- Gobierno y servicios públicos : El gobierno y los servicios públicos representaron entre el 26 % y el 28 % de la cuota de mercado en 2025, con perspectivas de crecimiento constante, impulsados por las redes municipales de calidad del aire, la monitorización de los servicios de agua y la concienciación profesional sobre los requisitos de salud pública en la gestión ambiental urbana.
- Sector comercial : Los edificios comerciales representan entre el 14 % y el 16 % de los ingresos del mercado de sensores ambientales en 2025, e incluyen edificios de oficinas, centros comerciales y hoteles, donde la reputación de la marca y las preocupaciones sobre los costos operativos impulsan las inversiones en sensores para la optimización de la calidad del aire interior y los sistemas de climatización (HVAC).
- Sector empresarial : Las aplicaciones empresariales representarán entre el 10 % y el 12 % de la cuota de mercado en 2025, y se caracterizan por la monitorización ambiental de los campus corporativos, el cumplimiento de las normas de seguridad en el lugar de trabajo y la integración con plataformas de gestión de instalaciones en implementaciones para grandes organizaciones.
- Electrónica de consumo : La electrónica de consumo representará entre el 12 % y el 14 % de la cuota de mercado en 2025, impulsada por los dispositivos domésticos inteligentes, los monitores de salud portátiles y la integración de teléfonos inteligentes que permiten una mayor conciencia ambiental personal y sistemas automatizados de control del hogar.
- Residencial : Las aplicaciones residenciales representan entre el 14 % y el 16 % de la cuota de mercado en 2025, y se caracterizan por la integración de termostatos inteligentes, monitores de la calidad del aire interior y plataformas de automatización en edificios residenciales unifamiliares y multifamiliares.
- Sector sanitario y farmacéutico : Los sectores sanitario y farmacéutico representarán entre el 10 % y el 12 % de la cuota de mercado en 2025, impulsados por la monitorización de las salas blancas de los hospitales, el cumplimiento de la normativa en la fabricación de productos farmacéuticos y la integración con los sistemas de seguridad del paciente en entornos de cuidados intensivos.
- Sector industrial : Las instalaciones industriales representarán entre el 14 % y el 16 % del total en 2025, y se caracterizan por la obligatoriedad del control de emisiones, los requisitos de seguridad en el lugar de trabajo y la integración con sistemas de control de procesos en las operaciones de fabricación, energía y procesamiento químico.
Resumen de la oportunidad
|
Vertical |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Gobierno y servicios públicos |
Alto |
Redes municipales de calidad del aire |
Maduro |
|
Comercial |
Medio |
Cumplimiento de la normativa sobre calidad del aire interior |
Escalada |
|
Empresa |
Bajo |
Supervisión de la seguridad en el lugar de trabajo |
Emergente |
|
Electrónica de consumo |
Medio |
Integración con el hogar inteligente |
Escalada |
|
Residencial |
Medio |
Integración de termostato inteligente |
Escalada |
|
Atención sanitaria y farmacéutica |
Alto |
Monitoreo de salas limpias |
Maduro |
|
Industrial |
Alto |
Mandato de cumplimiento de emisiones |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de sensores ambientales
Normativas estrictas sobre calidad del aire y emisiones
Las normativas sobre calidad del aire y emisiones dan lugar a requisitos de monitorización ambiental en municipios, plantas industriales y establecimientos comerciales de más de 90 países. La Directiva de la UE sobre calidad del aire ambiente, vigente desde marzo de 2025, exigirá la monitorización de niveles de PM2.5 de 10 µg/m³ y partículas ultrafinas, mientras que las enmiendas a la Ley de Aire Limpio de la EPA en EE. UU. garantizarán la monitorización de contaminantes en tiempo real. La certificación ISO 14001 avala los sistemas de gestión ambiental para su uso internacional. El incumplimiento conlleva graves sanciones, como multas, paralización de operaciones y responsabilidades legales tras casos de salud, lo que obliga a los gestores ambientales y a los operadores de instalaciones a optar por sistemas fiables de fabricantes de renombre.
Integración de plataformas de ciudades inteligentes e IoT
Las ciudades inteligentes actuales utilizan miles de sensores ambientales para proporcionar información más densa y completa que la que ofrecía la red de estaciones de referencia convencionales del pasado. El coste total de propiedad se está calculando de tal manera que los sensores conectados a IoT tendrán más ventajas que las estaciones de referencia, a pesar de su mayor coste inicial, ya que el coste de instalación, mantenimiento y gestión de datos disminuirá durante un periodo de cinco a siete años de vida útil del dispositivo. Además, las mejoras en las tecnologías MEMS e inalámbricas optimizan la relación coste-beneficio al reducir el tamaño del dispositivo y prolongar la duración de su batería.
Concienciación sobre la calidad del aire interior y la salud
La concienciación sobre la calidad del aire interior está evolucionando, pasando de ser una preocupación minoritaria a un requisito obligatorio en los edificios, gracias a las certificaciones de bienestar y las expectativas de los inquilinos. Las normas incluyen la necesidad de monitorizar continuamente el CO2, las PM2.5 y los COV en los edificios de oficinas. Esto puede contribuir a reducir la pérdida de productividad relacionada con la salud entre un 40 % y un 50 %, además de automatizar el sistema de climatización. El panel de control en la nube permite a los gestores de instalaciones administrar numerosos sensores en múltiples edificios, lo que reduce el trabajo de muestreo manual entre un 60 % y un 70 %. La integración con las plataformas de gestión de edificios, recursos humanos y ocupación facilita el intercambio de datos con los responsables de operaciones. De este modo, se consiguen ecosistemas integrales para los edificios que optimizan la salud de los ocupantes y el consumo energético, a la vez que minimizan los costes operativos.
Tendencias futuras del mercado de sensores ambientales
Convergencia de plataformas de sensores multiparamétricos
Los sensores multiparamétricos que integran temperatura, humedad, calidad del aire y detección de gases representarán entre el 65 % y el 70 % de las nuevas implementaciones para 2030, a medida que las organizaciones exijan un monitoreo consolidado en todas sus instalaciones. Los sensores con un solo parámetro deberán consolidarse debido al alto costo de espacio, instalación y mantenimiento de los sistemas multisensor, lo que hace más eficiente el uso de sensores que proporcionan una amplia gama de datos ambientales con un solo dispositivo. Empresas como Sensirion y Bosch están desarrollando sensores ambientales que pueden detectar más de 6 parámetros con un solo dispositivo, lo que permite a los administradores de instalaciones medir datos ambientales completos con un solo sensor en lugar de muchos sensores individuales.
Análisis ambiental predictivo impulsado por IA
La inteligencia artificial y los algoritmos de aprendizaje automático analizarán cada vez más los patrones de datos de los sensores, las tendencias de contaminación y las condiciones ambientales para predecir eventos de calidad del aire antes de que ocurran, pasando de modelos reactivos a proactivos en la monitorización. El software de gestión ambiental basado en IA correlacionará los datos históricos de los sensores con los pronósticos meteorológicos, los patrones de tráfico y la actividad industrial para optimizar la sincronización de las alertas, identificar fuentes de contaminación anómalas y generar automáticamente informes de cumplimiento para los organismos reguladores. Esta capacidad reduce los impactos en la salud, prolonga la vida útil de los sensores mediante el mantenimiento predictivo y garantiza el cumplimiento continuo sin intervención manual, alineando la monitorización ambiental con estrategias más amplias de salud pública y sostenibilidad en los ámbitos municipal, industrial y comercial.
Oportunidades de mercado de sensores ambientales
Programas ambientales urbanos para mercados emergentes
Las regiones de Oriente Medio y África, así como la de Asia Pacífico, presentan importantes oportunidades de crecimiento a medida que las visiones de desarrollo nacional se materializan en infraestructura física. La Visión Saudí 2030 abarca megaproyectos por valor de más de un billón de dólares, entre los que se incluyen NEOM, los complejos turísticos del Mar Rojo y los destinos de entretenimiento de Qiddiya, todos los cuales requieren soluciones integrales de monitorización ambiental que cumplan con las normas internacionales ISO 14001 y NCA. La Misión Ciudades Inteligentes de la India tiene como objetivo 100 ciudades con monitorización ambiental integrada, mientras que la tasa de urbanización de África, del 3,5 % anual, impulsa el despliegue de sensores municipales en Lagos, Nairobi y El Cairo. Los fabricantes que establezcan redes de distribución locales, capacidades de soporte técnico y experiencia en cumplimiento normativo en estas regiones captarán una cuota de mercado desproporcionada, ya que las ventajas de ser pioneros se acumularán durante el período previsto.
Redes de sensores híbridas alimentadas por energía solar
Las arquitecturas de sensores híbridos que integran la carga fotovoltaica solar con sensores ambientales de bajo consumo y conectividad inalámbrica abordan los desafíos de la inestabilidad de la red en los mercados emergentes, al tiempo que apoyan los objetivos de sostenibilidad en las regiones desarrolladas. Estos sistemas reducen los costos operativos de electricidad entre un 70 % y un 80 % en comparación con las alternativas alimentadas por la red, mejoran la cobertura de monitoreo en ubicaciones remotas y sin acceso a la red, y se alinean con los compromisos corporativos de cero emisiones netas cada vez más exigidos por inversores y reguladores. Los fabricantes que ofrecen soluciones híbridas modulares y escalables con capacidades de monitoreo remoto se diferenciarán tanto en el monitoreo ambiental rural como en las aplicaciones urbanas de ciudades inteligentes que buscan reducir la huella de carbono manteniendo una cobertura de monitoreo continua durante períodos prolongados sin acceso a la red.
Novedades recientes
- Abril de 2026 : Sensirion AG anunció la disponibilidad global de la plataforma de detección ambiental SEN62, que integra mediciones de PM1, PM2.5, PM4, PM10, temperatura, humedad y COV en un único módulo compacto. La plataforma está dirigida a edificios inteligentes, aplicaciones industriales y de calidad del aire exterior que requieren monitorización ambiental multiparamétrica con conectividad IoT.
- Marzo de 2026 : Robert Bosch GmbH presentó el sensor ambiental multiparamétrico BME688 con detección de gases mediante inteligencia artificial, compatible con mediciones de COV, CO2, temperatura, humedad y presión en aplicaciones de electrónica de consumo y hogares inteligentes. El sensor incorpora aprendizaje automático para ofrecer información personalizada sobre la calidad del aire e integrarse en el control automatizado de sistemas de climatización (HVAC).
- Abril de 2025 : Axis Communications anunció los sensores de calidad del aire AXIS D6210 y AXIS D6310, los primeros sensores ambientales de la compañía. Estos nuevos sensores se integran a la perfección con las soluciones existentes de Axis para monitorizar múltiples parámetros de calidad del aire interior, lo que permite una respuesta eficaz y adecuada a los problemas relacionados con la calidad del aire en interiores, como el vapeo y el tabaquismo, así como la gestión proactiva y la optimización de la calidad del aire en prácticamente cualquier entorno interior. Ambos sensores han sido desarrollados internamente por Axis.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -