
環境センサー市場:需要・予測 2034
環境センサー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(温度、湿度、空気質、紫外線、土壌水分、水質)、場所別(屋内、屋外、ポータブル)、業種別(政府および公共事業、商業、企業、家電、住宅、医療および製薬、産業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012044
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 380
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
2.46米ドル 万
基準年値
2034年の予測
6.12米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.66 %
成長率
対象市場
38.01米ドル 万
(2026年~2034年)
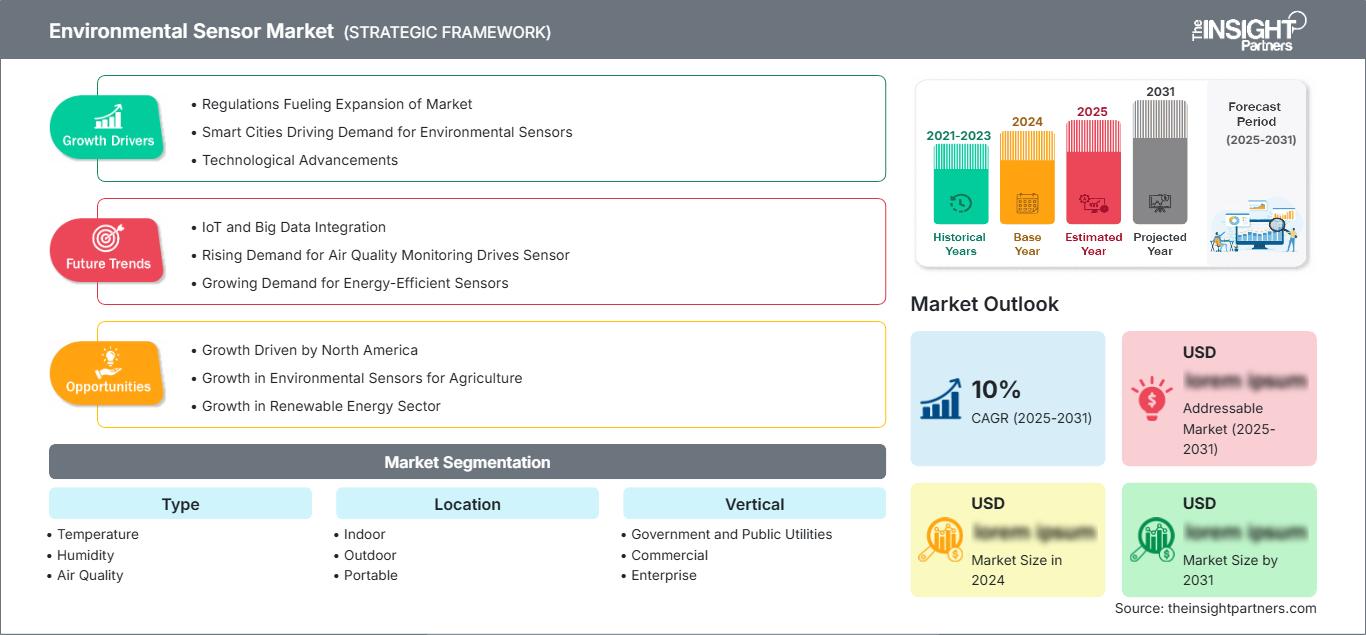
環境センサー市場は、2025年には24億6,000万米ドルと評価され、2034年には61億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.66%で拡大する見込みです。この成長軌道は、スマートシティの導入加速、厳格な大気質規制、そして世界中の政府、産業、家電分野におけるIoT統合の進展を反映しています。
北米は環境センサー市場の規模において依然として優位性を維持しており、2034年まで年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。構造的な成長要因としては、米国環境保護庁(EPA)の大気浄化法改正、欧州連合(EU)の大気質指令への準拠、スマートビルディング認証義務化などが挙げられ、これらが自治体施設や商業施設における高度なセンサーネットワークの導入を促進しています。
環境センサー市場の評価と洞察
- 北米:同地域は2025年には世界市場シェアの32~34%を占め、スマートシティ構想や規制遵守への投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で成長すると予測されている。
- 私たち:米国は2025年には北米のシェアの27~29%を占め、連邦政府の大気質監視義務に支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で拡大する見込みです。
- ヨーロッパ:ヨーロッパは2025年には世界シェアの26~28%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.0~11.0%で成長すると予測されており、ドイツ、英国、フランスが大気質指令の遵守を通じてこの成長を牽引する。
- アジア太平洋地域地域:同地域は2025年には世界市場シェアの24~26%を占め、中国、インド、日本、そして都市化プログラムに牽引され、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%という最も速い成長率で拡大すると予測されている。
- 最大のセグメント:温度センサータイプのセグメントは、2025年には市場シェアの28~30%を占め、HVAC統合と産業プロセス監視に牽引されて、2026年から2034年の間に年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。
- 高成長セグメント:大気質センサータイプのセグメントは、汚染監視義務化により、2025年には市場シェア22~24%を占め、2026~2034年の間に年平均成長率(CAGR)12.5~13.5%で拡大し、最も高い成長可能性を示しました。
- 詳細に分析された主要企業:Sensirion AG、Honeywell International Inc.、Siemens AG、ams OSRAM AG、Robert Bosch GmbH、Schneider Electric SE、Amphenol Corporation、Texas Instruments Incorporated、AVTECH Software Inc.、およびApogee Instruments Inc.
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
環境センサー市場レポートによると、市場は単一パラメータ測定デバイスから、クラウド接続と人工知能機能を備えたIoT対応デバイスへと移行しています。現在のセンサーは、PM2.5、CO2、揮発性有機化合物(VOC)、超微粒子などのマルチパラメータ分析機能を備え、LoRaWANやNB-IoT(ナローバンドIoT)などの無線技術により、設置コストが50~60%削減されています。これにより、ケーブルの敷設が困難かつ高コストなスマートシティや産業分野で、こうしたセンサーの設置が増加しています。
センサーネットワークのクラウド接続により、環境当局は公衆衛生アラートや自動応答システムと統合されたダッシュボード上で、一度に数千のセンサーを監視できます。アジア太平洋地域と中東およびアフリカは、インドのスマートシティミッションやサウジアラビアのビジョン2030などの国家的な取り組みにより、インフラへの多額の投資が行われている新興地域として現れています。規制による追い風としては、2025年3月に発効し、PM2.5の基準を10 µg/m3に設定した欧州委員会の改訂大気質指令などがあります。
環境センサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億6000万米ドル |
| 2034年までの市場規模 | 61億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.66% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
環境センサー市場分析
環境センサー市場のソリューションに対する需要は、世界の都市人口の約85%をカバーする90か国で義務付けられた環境モニタリング制度により堅調です。サプライチェーンには、ボッシュ・センサーテックやセンシリオンなどの半導体企業、センサーOEM、システムインテグレーター、クラウドプラットフォームプロバイダーが含まれます。IoT接続センサーの採用は、手動モニタリングと比較して60~70%の運用簡素化によって促進されています。サプライチェーンのダイナミクスは安定していますが、高度なMEMSおよび半導体の価格は、生産サイクルによって変動し、メーカーは部品をアジアやヨーロッパから調達せざるを得ない状況にあります。
環境センサー市場の予測によると、2025年には政府および公共事業部門が市場収益の26~28%を占め、最も急速に成長している消費者部門は産業およびヘルスケア部門で、2034年まで年平均成長率(CAGR)11.5~12.5%となっています。この分野の競争環境には、ハネウェル、シーメンス、シュナイダーエレクトリックなどの多様なテクノロジー企業や、センシリオンやams OSRAMなどの専門センサープロバイダーが含まれます。各社の戦略的焦点はマルチパラメータセンシングプラットフォームにあり、センシリオンはSEN62環境センシングプラットフォームを導入し、ボッシュはBME688ガスセンサーの機能を追加しました。
環境センサー市場の動向を見ると、投資はセンサー用のネットワークインフラストラクチャの利用へと向かっており、MQTTやHTTPといったオープンAPIプロトコルを通じて、空気質、温度、湿度レベルの共有が可能になっています。これにより、環境モニタリングは、単なる追加コストを伴う法令遵守活動から、スマートシティや産業のエコシステムにおける公衆衛生資源へと進化していくことが期待されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
環境センサー市場:戦略的洞察
地域別分析
北米環境センサー市場
北米は2025年も環境センサー市場最大の地域としての地位を維持し、世界収益の32~34%を占める見込みです。同地域は、スマートシティへの継続的な投資、連邦政府の大気質モニタリングプログラム、および産業排出規制への対応義務に支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で拡大すると予測されています。規制の執行は引き続き重要な推進力となっており、米国環境保護庁(EPA)による大気浄化法改正では汚染物質のリアルタイムモニタリングが義務付けられ、カナダ環境保護法改正では米国とカナダの都市部における産業の継続的な排出モニタリングが義務付けられています。
スマートシティ構想は、主要都市中心部や公共施設への導入を促進し続けており、センサーメーカーに対するASTMおよびISO規格による厳格な精度基準の強化と相まって、その傾向は顕著です。IoT対応センサーの市場シェアは、2025年には北米市場の48~50%を占め、リアルタイム監視への需要の高まりとスマートシティシステムとの統合ニーズにより、2026年から2031年にかけて年平均成長率(CAGR)14~15%と最も急速に成長すると予測されています。
米国環境センサー市場
2025年、北米環境センサー市場における米国の割合は27~29%で、国内市場規模は約7億8000万米ドルに達すると予測されています。米国市場は、連邦政府の大気質規制の更新、スマートビルディング認証の継続、州レベルの環境規制の強化による交換サイクルの加速などを背景に、2034年まで年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。2025年の米国環境センサー売上高のうち、政府機関および公共事業部門が26~28%を占め、産業および医療分野が年平均成長率11.5~12.5%で最も急速に成長しているアプリケーションセグメントとなっています。
Honeywell、Sensirion、Bosch、Texas Instruments、Amphenolなどの大手企業は、全米50州、特にカリフォルニア州、ニューヨーク州、テキサス州、および工業地帯に確立された流通チャネルを有しています。スマートホームにおけるアプリケーションは、室内空気汚染が健康に及ぼす影響を消費者が認識していることや、スマートサーモスタットの導入により、非常に大きな規模に成長しました。マルチパラメータセンサーにより、PM2.5、CO2、VOCの測定が可能になり、クラウドコンピューティングにより最大50~60%の節約が可能になります。
欧州環境センサー市場
欧州は2025年に世界の環境センサー市場の26~28%を占め、その市場規模は約6億9000万米ドルに達し、2034年まで年平均成長率(CAGR)10.0~11.0%で成長すると予測されている。英国は欧州地域の収益の18~20%を占めており、ロンドン、マンチェスター、バーミンガムの各都市圏の主要都市や公共施設における超微粒子モニタリングを義務付ける最新の大気質戦略の規定がその要因となっている。ドイツは22~24%のシェアでそれに続き、連邦環境庁のガイドライン、EU大気質指令への準拠、製造業における産業排出モニタリングの義務付けがその原動力となっている。
フランス、イタリア、スペインの3カ国は、欧州環境センサー市場の収益の32~34%を占めており、フランスはパリやリヨンなどの都市でスマートシティプログラムを主導し、イタリアは工業地帯における排出規制の遵守に注力し、スペインは観光地における大気質センサーの開発で強みを発揮しています。欧州は依然として市場で強い存在感を示しており、その成長は規制遵守、EU指令の施行、そしてデータを自動的に報告し、従来の手動サンプリングと比較して監視コストを50~60%削減できるIoT対応データ報告ソリューションへの移行によって牽引されています。
アジア太平洋地域の環境センサー市場
アジア太平洋地域は、2025年には世界の環境センサー市場の24~26%を占め、市場規模は約6億4000万米ドルに達し、2034年まで年平均成長率(CAGR)11.5~12.5%で最も速い成長が見込まれています。中国は、大規模なスマートシティ開発、第14次五カ年計画の環境目標、そしてすべての産業および自治体のモニタリング展開において認証済みセンサーの使用を義務付ける厳格な大気汚染防止法を背景に、アジア太平洋地域の収益の38~40%を占め、地域的な導入をリードしています。日本は18~20%のシェアで続き、Society 5.0イニシアチブや、高精度な室内空気質センサーを必要とする高齢化社会の健康モニタリングに重点を置いています。
インド、韓国、オーストラリアの3カ国で、アジア太平洋地域の環境センサー市場の収益の26~28%を占めています。インド政府のスマートシティ構想では、100都市で環境モニタリングを導入し、「メイク・イン・インディア」キャンペーンを通じてインド国内で機器を製造することを目指しています。韓国は排出ガスモニタリングのためのスマートファクトリーに注力しており、オーストラリアは鉱業、教育機関、医療センターにおいて厳格な国家環境保護措置を実施しています。産業および政策の動向としては、環境モニタリングに対する政府補助金、3.5%という急速な都市化、そして地域における汚染事故による健康への影響などが挙げられます。
中東・アフリカの環境センサー市場
中東・アフリカの環境センサー市場は、2034年まで年平均成長率(CAGR)13.0~14.0%で成長すると予測されており、世界的に見ても最も高い地域成長の可能性を秘めています。サウジアラビア最大のギガプロジェクトには、NEOM、紅海プロジェクト、キディヤ・エンターテイメントシティなどがあり、いずれも国際規格ISO 14001およびNCAの環境基準に準拠するための環境モニタリングソリューションが求められています。アラブ首長国連邦では、ドバイのスマートシティ構想と改訂された環境品質基準により、排出量が一定の限度を超えるすべての商業施設や工場に環境モニタリングセンサーの設置が義務付けられています。
サハラ以南アフリカで最大の成熟市場は南アフリカです。これは、大気汚染問題にもかかわらず、鉱業における環境モニタリングのニーズとヨハネスブルグおよびケープタウンにおける商業オフィス建設によるものです。中東・アフリカのその他の地域では、エジプトの新行政首都における環境モニタリング、ケニアのコンザ・テクノポリスにおけるスマートシティセンサー、ナイジェリアのラゴスにおける大気質改善イニシアチブなどが挙げられ、いずれも国のビジョンが環境モニタリングシステムを備えた複合用途都市開発の複雑なエコシステムへとどのように結びつくかを示しています。エネルギーとインフラの分野では、この地域に多数の太陽光発電源が存在するため、太陽光発電センサーの導入により、送電網への接続要件を最小限に抑え、遠隔地でのモニタリングを強化することができます。
セグメンテーション分析
タイプ
環境センサー市場のタイプ別セグメントは、2026年から2034年の間に年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。温度センサーは、HVAC(空調設備)への幅広い統合、産業プロセス監視、および気候制御アプリケーションで主流となっています。一方、大気質センサーは、汚染監視義務化により最も高い成長率を示しています。湿度センサーと土壌水分センサーは、スマートシティや産業環境における大気質センサーや水質センサーの導入に比べ成長率は低いものの、農業およびビルオートメーション用途で依然として広く利用されています。
- 温度:温度センサーは2025年も市場シェアの28~30%を維持すると予想され、HVAC、産業プロセス、気象監視における汎用性の高さが評価されるとともに、IoT統合によりスマートビルディングや工場自動化の導入における段階的なアップグレードが促進される。
- 湿度:湿度センサーは2025年には18~20%のシェアを占め、主にHVAC、製薬クリーンルーム、農業用途で使用され、精密農業やスマートホームの普及により、湿気に敏感な環境における交換サイクルが加速する。
- 大気質:大気質センサーは、都市汚染監視義務、室内空気質規制、公衆衛生警報システムやスマートシティプラットフォームとのシームレスな統合を背景に、2025年には22~24%のシェアを占め、最も高い成長軌道を描くと予測されている。
- UV:UVセンサーは2025年の市場規模の8~10%を占め、気象観測、農業用途、屋外やウェアラブル環境での太陽放射測定を必要とする個人用健康機器などに用いられています。
- 土壌水分:土壌水分センサーは、精密農業の導入、灌漑最適化の取り組み、商業および政府の農業運営における農場管理プラットフォームとの統合によって、2025年には12~14%のシェアを占める見込みです。
- 水質:水質センサーは2025年には10~12%のシェアを占める見込みで、その特徴は、自治体の水道事業の監視、産業排水のコンプライアンス、および浄水施設における環境保護庁の報告システムとの統合などである。
位置
環境センサー市場の位置情報分野は、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。スマートビルディングやHVAC(空調設備)への統合が進んでいるため、屋内用途が絶対的な収益貢献度でトップを占める一方、自治体の空気質ネットワークの拡大に伴い、屋外用途が高成長分野として台頭しています。携帯型センサーは消費者の健康意識の高まりから恩恵を受けていますが、平均単価が低いため、包括的なマルチセンサーネットワークを必要とする大規模な自治体や産業用途に比べて収益シェアは限定的です。
- 屋内:屋内センサーは、スマートビルディング認証、HVACの最適化、商業および住宅環境における室内空気質の健康への影響に関する専門家の意識の高まりに後押しされ、2025年には48~50%の市場シェアを占め、着実な成長が見込まれます。
- 屋外:屋外センサーは、2025年の環境センサー市場の収益の38~40%を占め、自治体の大気質ネットワーク、産業排出監視、気象観測所などが含まれます。これらの分野では、規制遵守と公衆衛生上の懸念から、ネットワーク化されたセンサーアレイへの投資が促進されています。
- 携帯型:携帯型センサーは2025年には12~14%のシェアを占め、個人用空気質モニター、ウェアラブル健康機器、および家電製品や労働安全分野におけるスマートフォンプラットフォームとの統合が特徴である。
垂直
環境センサー市場の垂直分野は、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。政府機関や公共事業分野が絶対的な収益貢献度でトップを占める一方、製造施設や製薬会社が環境コンプライアンスを優先する中で、産業分野やヘルスケア分野が高成長分野として台頭しています。家電製品はスマートホーム統合の恩恵を受けていますが、認証済み監視システムを必要とする大規模な自治体や産業分野への導入と比較すると、平均取引規模が小さいため、収益シェアは限定的です。
- 政府および公共事業体:政府および公共事業体は、都市の大気質ネットワーク、水道事業体の監視、都市環境管理における公衆衛生要件に対する専門家の意識の高まりに牽引され、2025年には26~28%の市場シェアを占め、着実な成長が見込まれる。
- 商業施設:商業ビルは、2025年の環境センサー市場の収益の14~16%を占めており、オフィスビル、小売センター、ホテルなどが含まれます。これらの施設では、ブランドイメージや運用コストへの懸念から、室内空気質センサーやHVAC最適化センサーへの投資が促進されています。
- エンタープライズ:エンタープライズアプリケーションは2025年には10~12%のシェアを占め、企業キャンパスの環境モニタリング、職場の安全コンプライアンス、大規模組織における施設管理プラットフォームとの統合などが特徴となる。
- 家電製品:スマートホーム機器、ウェアラブル健康モニター、スマートフォンとの連携による個人の環境認識機能や自動ホーム制御システムなどが牽引役となり、家電製品は2025年には12~14%の市場シェアを占める見込みです。
- 住宅向け:住宅向けアプリケーションは2025年には14~16%のシェアを占め、スマートサーモスタットの統合、室内空気質モニター、および自動化プラットフォームが、戸建て住宅や集合住宅への導入において特徴的に利用される。
- 医療および製薬:医療・製薬分野は、病院のクリーンルーム監視、医薬品製造におけるコンプライアンス、集中治療環境における患者安全システムとの統合などを背景に、2025年には10~12%の市場シェアを占める見込みです。
- 産業分野:産業施設は2025年に14~16%のシェアを占め、製造、エネルギー、化学処理業務における排出量監視義務、職場安全要件、プロセス制御システムとの統合といった特徴を持つ。
機会の概要
|
垂直 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
政府および公共事業 |
高い |
自治体大気質ネットワーク |
成熟した |
|
コマーシャル |
中くらい |
室内空気質基準への準拠 |
スケーリング |
|
企業 |
低い |
職場の安全監視 |
新興 |
|
家電 |
中くらい |
スマートホーム統合 |
スケーリング |
|
居住の |
中くらい |
スマートサーモスタットとの連携 |
スケーリング |
|
医療および製薬 |
高い |
クリーンルームの監視 |
成熟した |
|
工業 |
高い |
排出規制遵守義務 |
成熟した |
環境センサー市場の成長要因と影響分析
厳格な大気質および排出規制
大気質および排出規制に関する要件は、世界90か国以上の自治体、工業用地、商業施設における環境モニタリング要件につながっています。2025年3月に発効するEU大気質指令では、10 µg/m3のPM2.5濃度と超微粒子状物質のモニタリングが義務付けられ、米国環境保護庁(EPA)による大気浄化法の改正では、汚染物質のリアルタイムモニタリングが保証されます。ISO 14001認証は、環境マネジメントシステムが国際的に使用できることを証明します。違反した場合、罰金、操業停止、健康被害後の法的責任など、重い罰則が科せられるため、環境管理者や施設運営者は、信頼できるメーカーのシステムを選択せざるを得ません。
スマートシティとIoTプラットフォームの統合
今日のスマートシティは、数千もの環境センサーを活用することで、従来型の基準ステーションネットワークよりも高密度で豊富な情報を提供しています。総所有コストは、IoT接続センサーの方が初期費用は高いものの、設置、保守、データ管理にかかるコストがデバイスの耐用年数である5~7年の間に減少するため、基準ステーションよりも有利になるという形で計算され始めています。さらに、MEMS技術と無線技術の進歩により、デバイスの小型化とバッテリー寿命の延長が進み、コストパフォーマンスが向上しています。
室内空気質の健康意識
室内空気質の意識は、ニッチな関心事から、健康認証やテナントの期待を通じて、建物の必須要件へと進化しています。これらの基準には、オフィスビルにおけるCO2、PM2.5、VOCの継続的なモニタリング要件が含まれています。これにより、健康上の生産性損失を40~50%削減できるだけでなく、HVACシステムの自動化にも役立ちます。クラウドダッシュボードは、施設管理者が多数の建物にある多数のセンサーを管理するのに役立ちます。これは、手動によるサンプリング作業を60~70%削減できることを意味します。建物管理、人事、および占有状況プラットフォームとの統合により、運用管理者とのデータ共有が容易になります。このようにして、居住者の健康とエネルギー使用を最適化し、運用コストを最小限に抑える、包括的な建物エコシステムが実現します。
環境センサー市場の将来動向
マルチパラメータセンサープラットフォームの統合
温度、湿度、空気質、ガス検知を統合したマルチパラメータセンサーは、企業が施設全体の統合監視を義務付けるようになるにつれ、2030年までに新規導入の65~70%を占めるようになるでしょう。マルチセンサーシステムの設置、保守、および設置費用が高額になるため、単一パラメータのセンサーは統合せざるを得なくなり、1つのセンサーで幅広い環境データを提供するセンサーを使用する方が効率的になります。SensirionやBoschなどの企業は、1つのデバイスで6つ以上のパラメータを同時に検出できる環境センサーを開発しており、施設管理者は多数の個別のセンサーではなく、1つのセンサーだけで完全な環境データを測定できるようになります。
AIを活用した予測環境分析
人工知能と機械学習アルゴリズムは、センサーデータのパターン、汚染傾向、環境条件を分析することで、大気汚染事象の発生を事前に予測し、監視を事後対応型から事前対応型へと移行させていくでしょう。AIベースの環境管理ソフトウェアは、過去のセンサーデータを気象予報、交通パターン、産業活動と関連付け、警報発令のタイミングを最適化し、異常な汚染源を特定し、規制当局向けのコンプライアンスレポートを自動的に生成します。この機能により、健康への影響を軽減し、予測保守によってセンサーの寿命を延ばし、手動による介入なしに継続的なコンプライアンスを確保することで、環境監視を自治体、産業、商業ポートフォリオ全体にわたるより広範な公衆衛生および持続可能性戦略と整合させることができます。
環境センサー市場の機会
新興市場における都市環境プログラム
中東・アフリカ地域とアジア太平洋地域は、各国の開発構想が物理的なインフラとして具体化するにつれ、大きな成長機会を秘めています。サウジアラビアのビジョン2030は、NEOM、紅海リゾート、キディヤ・エンターテイメント施設など、総額1兆米ドルを超える巨大プロジェクトを包含しており、これらはすべて国際規格ISO 14001およびNCAに準拠した包括的な環境モニタリングソリューションを必要としています。インドのスマートシティ・ミッションは、統合環境モニタリングを備えた100都市を目標としており、アフリカの都市化率は年間3.5%と高く、ラゴス、ナイロビ、カイロなどの都市でセンサーの導入が進んでいます。これらの地域で現地流通ネットワーク、技術サポート能力、規制遵守に関する専門知識を確立したメーカーは、予測期間中に先行者利益が積み重なるにつれて、圧倒的な市場シェアを獲得するでしょう。
ハイブリッド太陽光発電センサーネットワーク
太陽光発電による充電と低消費電力の環境センサー、無線接続を統合したハイブリッドセンサーアーキテクチャは、新興市場における電力網の不安定性という課題に対処すると同時に、先進地域における持続可能性目標の達成を支援します。これらのシステムは、電力網を利用した代替システムと比較して運用電力コストを70~80%削減し、遠隔地や電力網に接続されていない場所での監視範囲を拡大し、投資家や規制当局によってますます義務付けられている企業のネットゼロ目標にも合致しています。遠隔監視機能を備えたモジュール式で拡張性の高いハイブリッドソリューションを提供するメーカーは、電力網へのアクセスがない長期間にわたって継続的な監視範囲を維持しながら二酸化炭素排出量を削減しようとする農村部の環境監視と都市部のスマートシティアプリケーションの両方において、他社との差別化を図ることができます。
最近の動向
- 2026年4月:Sensirion AGは、PM1、PM2.5、PM4、PM10、温度、湿度、VOCの測定機能を単一のコンパクトなモジュールに統合した環境センシングプラットフォーム「SEN62」のグローバル展開を発表しました。このプラットフォームは、IoT接続によるマルチパラメータ環境モニタリングを必要とするスマートビルディング、産業、屋外の空気質アプリケーションを対象としています。
- 2026年3月:ロバート・ボッシュ社は、AI対応のガス検知機能を備えたマルチパラメータ環境センサー「BME688」を発表しました。このセンサーは、家電製品やスマートホーム機器向けに、VOC、CO2、温度、湿度、圧力の測定をサポートします。また、機械学習機能を内蔵しており、パーソナライズされた空気質分析や、自動空調制御システムとの統合を実現します。
- 2025年4月:アクシス・コミュニケーションズは、同社初の環境センサーとなる「AXIS D6210空気質センサー」と「AXIS D6310空気質センサー」を発表しました。これらの新センサーは、既存のアクシスソリューションとシームレスに統合し、複数の室内空気質パラメータを監視することで、電子タバコや喫煙などの室内空気質問題への効率的かつ適切な対応、そしてほぼあらゆる室内環境における空気質の積極的な管理と最適化を可能にします。両センサーはアクシスが自社開発しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -