
Mercato dei sensori ambientali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori ambientali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (temperatura, umidità, qualità dell'aria, raggi UV, umidità del suolo, qualità dell'acqua); posizione (interna, esterna, portatile); settore verticale (governo e servizi pubblici, commerciale, aziendale, elettronica di consumo, residenziale, sanitario e farmaceutico, industriale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012044
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 380
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
2,46 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,66 %
Tasso di crescita
Mercato di riferimento
38,01 miliardi di dollari USA
(2026-2034)
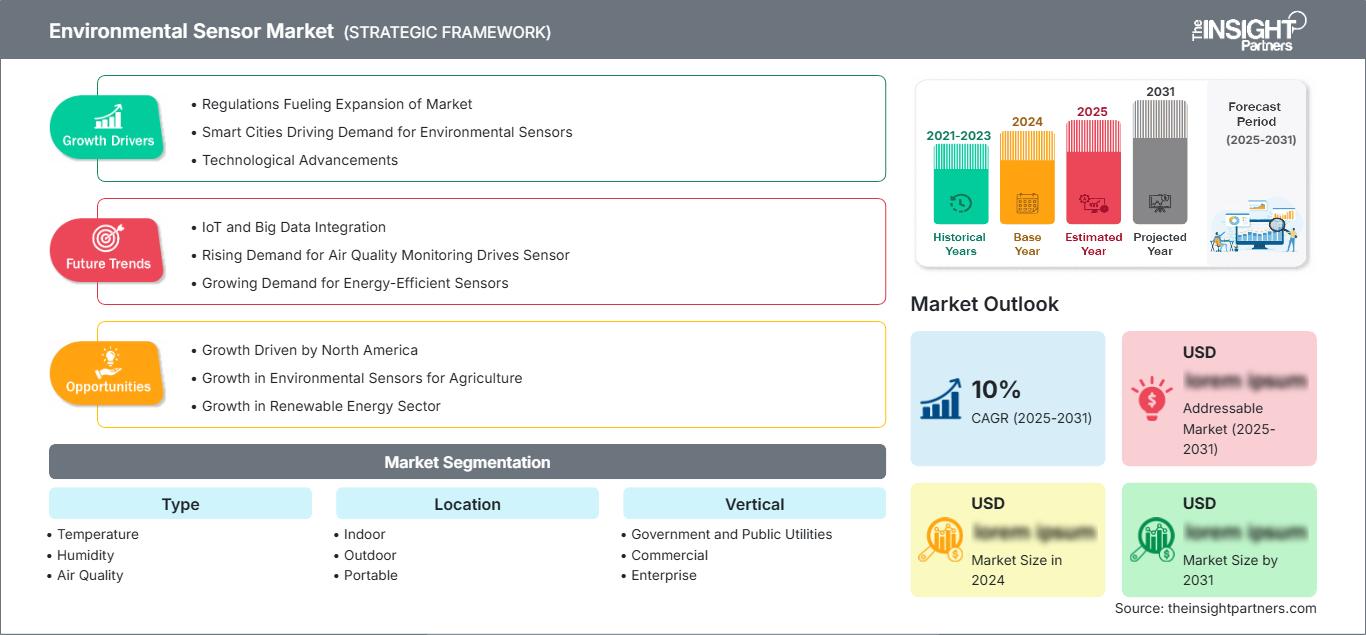
Il mercato dei sensori ambientali, valutato a 2,46 miliardi di dollari nel 2025, dovrebbe raggiungere i 6,12 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,66% dal 2026 al 2034. Questa traiettoria di crescita riflette l'accelerazione della diffusione delle smart city, le normative più severe in materia di qualità dell'aria e la crescente integrazione dell'IoT nei settori governativo, industriale e dell'elettronica di consumo a livello globale.
Il Nord America mantiene la sua posizione dominante nel mercato dei sensori ambientali, con una crescita prevista a un tasso annuo composto (CAGR) compreso tra il 9,5% e il 10,5% fino al 2034. I fattori strutturali che trainano la crescita includono le modifiche apportate dall'EPA al Clean Air Act, l'allineamento alla Direttiva europea sulla qualità dell'aria ambiente e gli obblighi di certificazione degli edifici intelligenti, che promuovono l'implementazione di sofisticate reti di sensori in strutture municipali e commerciali.
Analisi e approfondimenti sul mercato dei sensori ambientali
- Nord America : nel 2025 la regione deteneva una quota di mercato globale compresa tra il 32% e il 34%, con una crescita annua composta (CAGR) tra il 9,5% e il 10,5% tra il 2026 e il 2034, trainata dalle iniziative per le città intelligenti e dagli investimenti in materia di conformità normativa.
- USA : Nel 2025, gli Stati Uniti rappresentavano il 27-29% della quota nordamericana, con una crescita annua composta (CAGR) compresa tra il 9,5% e il 10,5% tra il 2026 e il 2034, grazie anche ai mandati federali per il monitoraggio della qualità dell'aria.
- Europa : Nel 2025 l'Europa ha conquistato una quota di mercato globale pari al 26-28%, con una crescita annua composta (CAGR) compresa tra il 10,0% e l'11,0% tra il 2026 e il 2034, grazie soprattutto alla conformità alla Direttiva sulla qualità dell'aria ambiente da parte di Germania, Regno Unito e Francia.
- Asia-Pacifico : Nel 2025 la regione deteneva una quota di mercato globale compresa tra il 24% e il 26%, con un tasso di crescita annuo composto (CAGR) più rapido, tra l'11,5% e il 12,5%, tra il 2026 e il 2034, trainato da Cina, India, Giappone e dai programmi di urbanizzazione.
- Segmento più ampio : Il segmento dei sensori di temperatura ha dominato con una quota di mercato del 28-30% nel 2025, crescendo a un CAGR compreso tra il 9,5% e il 10,5% tra il 2026 e il 2034, trainato dall'integrazione con i sistemi HVAC e dal monitoraggio dei processi industriali.
- Segmento ad alta crescita : il segmento dei sensori per la qualità dell'aria ha dimostrato il più alto potenziale di crescita con una quota di mercato del 22-24% nel 2025, espandendosi a un CAGR compreso tra il 12,5% e il 13,5% tra il 2026 e il 2034, grazie agli obblighi di monitoraggio dell'inquinamento.
- Aziende chiave analizzate nel dettaglio : Sensirion AG, Honeywell International Inc., Siemens AG, ams OSRAM AG, Robert Bosch GmbH, Schneider Electric SE, Amphenol Corporation, Texas Instruments Incorporated, AVTECH Software Inc. e Apogee Instruments Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il rapporto sul mercato dei sensori ambientali indica che il mercato si è spostato da dispositivi di misurazione a parametro singolo a dispositivi abilitati all'IoT con connettività cloud e funzionalità di intelligenza artificiale. I sensori attuali sono in grado di effettuare analisi multiparametriche che includono PM2.5, CO2, composti organici volatili (COV) e particelle ultrafini, insieme a tecnologie wireless come LoRaWAN e Narrowband Internet of Things (NB-IoT), il che ha portato a una riduzione dei costi di installazione fino al 50% - 60%. Ciò ha determinato un aumento dell'installazione di tali sensori nelle smart city e nelle industrie dove l'installazione di cavi è sia difficile che costosa.
Grazie alla connettività cloud delle reti di sensori, le autorità ambientali possono monitorare migliaia di sensori contemporaneamente, integrando dashboard con avvisi di salute pubblica e sistemi di risposta automatizzati. L'Asia-Pacifico e il Medio Oriente e l'Africa si stanno affermando come aree geografiche emergenti, con iniziative nazionali come la Smart Cities Mission dell'India e la Vision 2030 dell'Arabia Saudita, che hanno portato a investimenti significativi nelle infrastrutture. Tra i fattori positivi derivanti dalla regolamentazione, si segnala la Direttiva rivista sulla qualità dell'aria ambiente della Commissione europea, che entrerà in vigore a marzo 2025 e fisserà standard per il PM2.5 pari a 10 µg/m³.
Ambito del rapporto sul mercato dei sensori ambientali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,46 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,12 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,66% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei sensori ambientali
La domanda di soluzioni per il mercato dei sensori ambientali è elevata grazie ai sistemi di monitoraggio ambientale obbligatori di 90 nazioni, che coprono quasi l'85% della popolazione urbana mondiale. La catena di fornitura comprende aziende di semiconduttori come Bosch Sensortec e Sensirion, produttori di sensori (OEM), integratori di sistemi e fornitori di piattaforme cloud, mentre l'adozione di sensori connessi all'IoT è trainata da una semplicità operativa superiore del 60-70% rispetto al monitoraggio manuale. Le dinamiche della catena di fornitura sono stabili, ma i prezzi dei MEMS e dei semiconduttori avanzati sono soggetti a fluttuazioni dovute ai cicli di produzione, costringendo i produttori ad approvvigionarsi di componenti in Asia e in Europa.
Le previsioni del mercato dei sensori ambientali indicano che i settori governativo e delle utility pubbliche hanno rappresentato il 26-28% del fatturato di mercato nel 2025, mentre i settori di consumo in più rapida crescita sono stati quelli industriale e sanitario, con un CAGR dell'11,5-12,5% fino al 2034. Il contesto competitivo del segmento comprende diversi attori tecnologici, tra cui Honeywell, Siemens, Schneider Electric e fornitori di sensori specializzati, come Sensirion e ams OSRAM. L'attenzione strategica delle aziende è rivolta alle piattaforme di rilevamento multiparametrico, come dimostra l'introduzione da parte di Sensirion della piattaforma di rilevamento ambientale SEN62 e l'aggiunta di funzionalità al sensore di gas BME688 di Bosch.
Le tendenze del mercato dei sensori ambientali indicano che gli investimenti si stanno orientando verso l'utilizzo di infrastrutture di rete per i sensori, consentendo la condivisione di dati su qualità dell'aria, temperatura e umidità tramite protocolli API aperti come MQTT e HTTP. Ciò permette al monitoraggio ambientale di passare dall'essere una semplice attività di conformità con costi aggiuntivi a diventare una risorsa per la salute pubblica all'interno dell'ecosistema delle città intelligenti e dell'industria.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori ambientali: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori ambientali in Nord America
Nel 2025, il Nord America ha mantenuto la sua posizione di regione leader nel mercato dei sensori ambientali, rappresentando il 32-34% del fatturato globale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 9,5% e il 10,5% tra il 2026 e il 2034, grazie ai continui investimenti nelle smart city, ai programmi federali di monitoraggio della qualità dell'aria e agli obblighi di conformità alle normative sulle emissioni industriali. L'applicazione delle normative continua a essere un fattore determinante, con le modifiche apportate dall'EPA al Clean Air Act che richiedono il monitoraggio in tempo reale degli inquinanti e le modifiche al Canadian Environmental Protection Act che impongono il monitoraggio continuo delle emissioni per le industrie nei centri urbani di Stati Uniti e Canada.
Le iniziative per le città intelligenti hanno continuato a promuovere l'implementazione di sensori nei principali centri urbani e negli impianti di pubblica utilità, parallelamente all'inasprimento degli standard di precisione imposti da ASTM e ISO per i produttori di sensori. La quota di mercato dei sensori abilitati all'IoT ha raggiunto il 48-50% nel Nord America nel 2025, con una crescita più rapida, pari al 14-15% annuo composto (CAGR), nel periodo 2026-2031, a causa della crescente domanda di monitoraggio in tempo reale e della necessità di integrazione con i sistemi delle città intelligenti.
Mercato statunitense dei sensori ambientali
Nel 2025, gli Stati Uniti rappresentavano il 27-29% della quota di mercato nordamericana dei sensori ambientali, con un valore interno di circa 0,78 miliardi di dollari. Si prevede che il mercato statunitense crescerà a un tasso annuo composto (CAGR) compreso tra il 9,5% e il 10,5% fino al 2034, trainato dalle normative federali aggiornate sulla qualità dell'aria, dalle continue certificazioni per gli edifici intelligenti e da normative ambientali statali più severe che accelerano i cicli di sostituzione. I settori governativo e delle utility pubbliche hanno contribuito al 26-28% del fatturato statunitense dei sensori ambientali nel 2025, mentre i settori industriale e sanitario si sono affermati come i segmenti applicativi a più rapida crescita, con un CAGR dell'11,5-12,5%.
Aziende leader come Honeywell, Sensirion, Bosch, Texas Instruments e Amphenol vantano canali di distribuzione consolidati in tutti i 50 stati, in particolare in California, New York, Texas e nelle zone industriali. Le applicazioni per la casa intelligente hanno acquisito grande importanza a causa degli effetti negativi sulla salute che i consumatori sanno essere causati dall'inquinamento dell'aria interna e dall'integrazione di termostati intelligenti. I sensori multiparametrici consentono ora di rilevare PM2.5, CO2 e VOC, mentre il cloud computing permette un risparmio energetico fino al 50-60%.
Mercato europeo dei sensori ambientali
Nel 2025, l'Europa deteneva una quota di mercato globale dei sensori ambientali pari al 26-28%, per un valore di circa 0,69 miliardi di dollari, e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 10% e l'11% fino al 2034. Il Regno Unito rappresenta il 18-20% del fatturato regionale europeo, grazie alle nuove normative sulla qualità dell'aria che impongono il monitoraggio delle particelle ultrafini nelle principali città e negli edifici pubblici delle aree metropolitane di Londra, Manchester e Birmingham. La Germania segue a ruota con una quota del 22-24%, trainata dalle linee guida dell'Agenzia federale per l'ambiente, dalla conformità alla Direttiva UE sulla qualità dell'aria ambiente e dagli obblighi di monitoraggio delle emissioni industriali nel settore manifatturiero.
Francia, Italia e Spagna contribuiscono insieme al 32-34% del fatturato del mercato europeo dei sensori ambientali, con la Francia all'avanguardia nei programmi per le città intelligenti in città come Parigi e Lione, l'Italia concentrata sul rispetto delle normative relative alle emissioni nelle zone industriali e la Spagna forte dello sviluppo di sensori per la qualità dell'aria nelle aree turistiche. L'Europa mantiene una solida presenza sul mercato, con una crescita trainata dal rispetto delle normative, dall'applicazione delle direttive UE e dalla transizione verso soluzioni di reporting dati basate sull'IoT, in grado di automatizzare la raccolta dati e ridurre i costi di monitoraggio del 50-60% rispetto al campionamento manuale tradizionale.
Mercato dei sensori ambientali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato globale dei sensori ambientali pari al 24-26%, per un valore di circa 0,64 miliardi di dollari, e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più rapido, compreso tra l'11,5% e il 12,5%, fino al 2034. La Cina è leader nell'adozione regionale con il 38-40% del fatturato dell'area Asia-Pacifico, trainata dal massiccio sviluppo delle smart city, dagli obiettivi ambientali del 14° Piano quinquennale e dalla rigorosa legge sulla prevenzione dell'inquinamento atmosferico che impone sensori certificati in tutte le installazioni di monitoraggio industriali e municipali. Il Giappone segue con una quota del 18-20%, concentrandosi sulle iniziative della Società 5.0 e sul monitoraggio della salute della popolazione anziana, che richiede sensori di qualità dell'aria interna ad alta precisione.
India, Corea del Sud e Australia insieme rappresentano il 26-28% del fatturato del mercato dei sensori ambientali nella regione Asia-Pacifico. Il programma Smart City del governo indiano si propone di integrare il monitoraggio ambientale in 100 città e di produrre i relativi dispositivi in India attraverso campagne "Make in India". La Corea del Sud si concentra sulle fabbriche intelligenti per il monitoraggio delle emissioni, mentre l'Australia implementa rigorose misure nazionali di protezione ambientale nei settori minerario, scolastico e sanitario. Tra le tendenze industriali e politiche si annoverano i sussidi governativi per il monitoraggio ambientale, la rapida crescita dell'urbanizzazione (3,5%) e le implicazioni per la salute derivanti dagli episodi di inquinamento nella regione.
Mercato dei sensori ambientali in Medio Oriente e Africa
Si prevede che il mercato dei sensori ambientali in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 13,0% e il 14,0% fino al 2034, rappresentando il più forte potenziale di crescita regionale a livello globale. I maggiori megaprogetti in Arabia Saudita includono NEOM, i progetti sul Mar Rosso e la città dell'intrattenimento di Qiddiya, tutti i quali richiedono una soluzione completa per il monitoraggio ambientale al fine di conformarsi agli standard ambientali internazionali ISO 14001 e NCA. Negli Emirati Arabi Uniti, l'iniziativa Smart City di Dubai e gli standard di qualità ambientale rivisti richiedono sensori di monitoraggio ambientale in tutti gli edifici commerciali e negli stabilimenti le cui emissioni superano determinati limiti.
Il mercato maturo più grande dell'Africa subsahariana è il Sudafrica, grazie alle esigenze di monitoraggio ambientale dell'industria mineraria e alla costruzione di uffici commerciali a Johannesburg e Città del Capo, nonostante i problemi di qualità dell'aria. Il resto del Medio Oriente e dell'Africa comprende il monitoraggio ambientale della Nuova Capitale Amministrativa egiziana, i sensori della smart city Konza Technopolis in Kenya e le iniziative per la qualità dell'aria a Lagos, in Nigeria, a dimostrazione di come la visione di un Paese si traduca in un complesso ecosistema di sviluppo urbano a uso misto con sistemi di monitoraggio ambientale. Il contesto energetico e infrastrutturale comprende numerose fonti di energia solare nella zona, che consentono l'installazione di sensori alimentati a energia solare per ridurre al minimo i requisiti di connessione alla rete e aumentare il monitoraggio nelle aree remote.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" del mercato dei sensori ambientali crescerà a un tasso annuo composto (CAGR) compreso tra il 9,5% e il 10,5% tra il 2026 e il 2034. I sensori di temperatura dominano il mercato grazie all'ampia integrazione nei sistemi HVAC, al monitoraggio dei processi industriali e alle applicazioni di controllo climatico, mentre i sensori di qualità dell'aria mostrano la crescita maggiore a causa degli obblighi di monitoraggio dell'inquinamento. I sensori di umidità e di umidità del suolo rimangono prevalenti nelle applicazioni agricole e di automazione degli edifici, nonostante tassi di crescita inferiori rispetto alle implementazioni di sensori di qualità dell'aria e dell'acqua in contesti di smart city e industriali.
- Temperatura : i sensori di temperatura manterranno una quota di mercato del 28-30% nel 2025, apprezzati per la loro applicabilità universale in ambito HVAC, processi industriali e monitoraggio meteorologico, con l'integrazione IoT che favorisce aggiornamenti incrementali nelle implementazioni di edifici intelligenti e automazione industriale.
- Umidità : I sensori di umidità deterranno una quota di mercato del 18-20% nel 2025, principalmente nei settori HVAC, nelle camere bianche farmaceutiche e nelle applicazioni agricole, con l'agricoltura di precisione e l'adozione delle case intelligenti che accelerano i cicli di sostituzione negli ambienti sensibili all'umidità.
- Qualità dell'aria : nel 2025 i sensori per la qualità dell'aria detenevano una quota di mercato del 22-24%, con la traiettoria di crescita più elevata, trainata dagli obblighi di monitoraggio dell'inquinamento urbano, dalle normative sulla qualità dell'aria interna e dalla perfetta integrazione con i sistemi di allerta sanitaria pubblica e le piattaforme per le città intelligenti.
- UV : I sensori UV rappresentano l'8-10% del volume previsto per il 2025, e sono caratterizzati da applicazioni per il monitoraggio meteorologico, l'agricoltura e i dispositivi per la salute personale che richiedono la misurazione della radiazione solare in ambienti esterni e indossabili.
- Umidità del suolo : i sensori di umidità del suolo deterranno una quota di mercato del 12-14% nel 2025, grazie all'adozione dell'agricoltura di precisione, alle iniziative di ottimizzazione dell'irrigazione e all'integrazione con le piattaforme di gestione aziendale agricola nelle operazioni agricole commerciali e governative.
- Qualità dell'acqua : i sensori per la qualità dell'acqua rappresenteranno una quota del 10-12% nel 2025, caratterizzata dal monitoraggio da parte delle aziende idriche municipali, dal controllo della conformità degli scarichi industriali e dall'integrazione con i sistemi di segnalazione delle agenzie di protezione ambientale negli impianti di trattamento delle acque.
Posizione
Si prevede che il segmento "Localizzazione" del mercato dei sensori ambientali crescerà a un tasso annuo composto (CAGR) compreso tra il 9,5% e il 10,5% tra il 2026 e il 2034. Le installazioni in ambienti interni contribuiscono maggiormente al fatturato assoluto grazie al predominio dell'integrazione con gli edifici intelligenti e i sistemi HVAC, mentre le applicazioni per esterni si affermano come categorie ad alta crescita con l'espansione delle reti municipali per il monitoraggio della qualità dell'aria. I sensori portatili beneficiano della crescente attenzione dei consumatori alla salute, sebbene i prezzi unitari medi inferiori limitino la quota di fatturato rispetto alle installazioni su larga scala in ambito municipale e industriale, che richiedono reti multisensore complete.
- Interni : Nel 2025 i sensori per interni detenevano una quota di mercato del 48-50%, con prospettive di crescita costanti, trainate dalle certificazioni per edifici intelligenti, dall'ottimizzazione degli impianti HVAC e dalla crescente consapevolezza professionale dell'impatto sulla salute della qualità dell'aria interna in ambienti commerciali e residenziali.
- Per esterni : i sensori per esterni rappresenteranno il 38-40% del fatturato del mercato dei sensori ambientali nel 2025, includendo reti municipali per il monitoraggio della qualità dell'aria, il monitoraggio delle emissioni industriali e le stazioni meteorologiche, dove la conformità normativa e le preoccupazioni per la salute pubblica guidano gli investimenti in reti di sensori.
- Dispositivi portatili : i sensori portatili rappresenteranno una quota di mercato del 12-14% nel 2025, caratterizzata da monitor personali della qualità dell'aria, dispositivi indossabili per la salute e integrazione con piattaforme per smartphone in applicazioni di elettronica di consumo e sicurezza sul lavoro.
Verticale
Si prevede che il segmento verticale del mercato dei sensori ambientali crescerà a un tasso annuo composto (CAGR) compreso tra il 9,5% e il 10,5% tra il 2026 e il 2034. I settori governativo e delle utility pubbliche sono leader in termini di fatturato assoluto, mentre le applicazioni industriali e sanitarie si affermano come categorie ad alta crescita, in quanto gli impianti di produzione e le aziende farmaceutiche danno priorità alla conformità ambientale. L'elettronica di consumo beneficia dell'integrazione con la domotica, sebbene le dimensioni medie degli accordi, inferiori, limitino la quota di fatturato rispetto alle implementazioni su larga scala in ambito municipale e industriale che richiedono sistemi di monitoraggio certificati.
- Governo e servizi pubblici : Nel 2025, il governo e i servizi pubblici detenevano una quota di mercato del 26-28%, con prospettive di crescita costanti, trainate dalle reti municipali per il monitoraggio della qualità dell'aria, dal monitoraggio delle reti idriche e dalla crescente consapevolezza professionale dei requisiti di salute pubblica nella gestione ambientale urbana.
- Settore commerciale : gli edifici commerciali rappresentano il 14-16% del fatturato del mercato dei sensori ambientali nel 2025, includendo edifici per uffici, centri commerciali e hotel, dove la reputazione del marchio e le preoccupazioni relative ai costi operativi guidano gli investimenti in sensori per la qualità dell'aria interna e l'ottimizzazione degli impianti HVAC.
- Applicazioni aziendali : le applicazioni aziendali rappresenteranno una quota del 10-12% nel 2025, caratterizzate dal monitoraggio ambientale dei campus aziendali, dalla conformità alle norme di sicurezza sul lavoro e dall'integrazione con le piattaforme di gestione degli impianti in implementazioni per grandi organizzazioni.
- Elettronica di consumo : nel 2025 l'elettronica di consumo deterrà una quota di mercato del 12-14%, trainata dai dispositivi per la casa intelligente, dai dispositivi indossabili per il monitoraggio della salute e dall'integrazione con gli smartphone, che consentono una maggiore consapevolezza ambientale personale e sistemi di controllo domestico automatizzati.
- Residenziale : Le applicazioni residenziali rappresenteranno una quota del 14-16% nel 2025, caratterizzate dall'integrazione di termostati intelligenti, monitor per la qualità dell'aria interna e piattaforme di automazione in edifici residenziali unifamiliari e plurifamiliari.
- Settore sanitario e farmaceutico : i settori sanitario e farmaceutico deterranno una quota di mercato del 10-12% nel 2025, trainati dal monitoraggio delle camere bianche ospedaliere, dalla conformità della produzione farmaceutica e dall'integrazione con i sistemi di sicurezza dei pazienti negli ambienti di terapia intensiva.
- Settore industriale : gli impianti industriali rappresenteranno una quota del 14-16% nel 2025, caratterizzati da obblighi di monitoraggio delle emissioni, requisiti di sicurezza sul lavoro e integrazione con sistemi di controllo di processo nelle operazioni di produzione, energia e lavorazione chimica.
Panoramica dell'opportunità
|
Verticale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Governo e servizi pubblici |
Alto |
Reti municipali per la qualità dell'aria |
Maturo |
|
Commerciale |
Mezzo |
Conformità alla qualità dell'aria interna |
Scalatura |
|
Imprese |
Basso |
Monitoraggio della sicurezza sul luogo di lavoro |
Emergenti |
|
Elettronica di consumo |
Mezzo |
Integrazione della domotica |
Scalatura |
|
Residenziale |
Mezzo |
Integrazione del termostato intelligente |
Scalatura |
|
Assistenza sanitaria e farmaceutica |
Alto |
Monitoraggio della camera bianca |
Maturo |
|
Industriale |
Alto |
Obbligo di conformità alle emissioni |
Maturo |
Fattori di crescita del mercato dei sensori ambientali e analisi del loro impatto
Normative rigorose in materia di qualità dell'aria e emissioni
Le normative sulla qualità dell'aria e sulle emissioni impongono requisiti di monitoraggio ambientale a comuni, siti industriali e attività commerciali in oltre 90 paesi in tutto il mondo. La Direttiva UE sulla qualità dell'aria ambiente, in vigore da marzo 2025, richiederà il monitoraggio dei livelli di PM2.5 a 10 µg/m³ e del particolato ultrafine, mentre le modifiche apportate dall'EPA statunitense al Clean Air Act garantiranno il monitoraggio degli inquinanti in tempo reale. La certificazione ISO 14001 attesta l'utilizzo internazionale dei sistemi di gestione ambientale. La mancata conformità comporta pesanti sanzioni, tra cui multe, interruzioni dell'attività e responsabilità legali in caso di casi di problemi di salute, obbligando i responsabili ambientali e i gestori degli impianti a privilegiare sistemi affidabili di produttori rinomati.
Integrazione tra Smart City e piattaforme IoT
Le smart city odierne utilizzano migliaia di sensori ambientali per fornire una quantità di informazioni più densa e ricca rispetto alla tradizionale rete di stazioni di riferimento utilizzata in passato. Il costo totale di proprietà (TCO) sta iniziando a essere calcolato in modo tale che i sensori connessi all'IoT offrano maggiori vantaggi rispetto alle stazioni di riferimento, nonostante il costo iniziale più elevato, poiché i costi di installazione, manutenzione e gestione dei dati diminuiranno nell'arco di cinque-sette anni di vita del dispositivo. Inoltre, i progressi nelle tecnologie MEMS e wireless contribuiscono al rapporto costi-benefici riducendo le dimensioni del dispositivo e prolungandone la durata della batteria.
Consapevolezza sanitaria sulla qualità dell'aria interna
La consapevolezza sulla qualità dell'aria interna si sta evolvendo da una preoccupazione di nicchia a un requisito obbligatorio per gli edifici, grazie alle certificazioni di benessere e alle aspettative degli inquilini. Gli standard includono requisiti per il monitoraggio continuo di CO2, PM2.5 e VOC negli edifici per uffici. Questo può contribuire a ridurre la perdita di produttività dovuta a problemi di salute del 40-50%, oltre a facilitare l'automazione del sistema HVAC. La dashboard cloud consente ai facility manager di gestire numerosi sensori in diversi edifici, riducendo del 60-70% il lavoro di campionamento manuale. L'integrazione con le piattaforme di gestione degli edifici, delle risorse umane e dell'occupazione facilita la condivisione dei dati con i responsabili operativi. In questo modo, si ottengono ecosistemi edilizi olistici che ottimizzano la salute degli occupanti e il consumo energetico, minimizzando al contempo i costi operativi.
Tendenze future del mercato dei sensori ambientali
Convergenza di piattaforme di sensori multiparametrici
Entro il 2030, i sensori multiparametrici che integrano temperatura, umidità, qualità dell'aria e rilevamento di gas rappresenteranno il 65-70% delle nuove installazioni, in quanto le organizzazioni impongono il monitoraggio consolidato in tutti gli impianti. I sensori con un solo parametro dovranno essere consolidati a causa degli elevati costi di spazio, installazione e manutenzione dei sistemi multisensore, rendendo più efficiente l'utilizzo di sensori in grado di fornire un'ampia gamma di dati ambientali con un unico dispositivo. Aziende come Sensirion e Bosch stanno sviluppando sensori ambientali in grado di rilevare più di 6 parametri contemporaneamente con un solo dispositivo, consentendo ai responsabili degli impianti di misurare tutti i dati ambientali con un unico sensore anziché con molti sensori individuali.
Analisi ambientale predittiva basata sull'intelligenza artificiale
L'intelligenza artificiale e gli algoritmi di apprendimento automatico analizzeranno sempre più i modelli di dati dei sensori, le tendenze dell'inquinamento e le condizioni ambientali per prevedere gli eventi relativi alla qualità dell'aria prima che si verifichino, spostando il monitoraggio da modelli reattivi a modelli proattivi. I software di gestione ambientale basati sull'IA correleranno i dati storici dei sensori con le previsioni meteorologiche, i modelli di traffico e l'attività industriale per ottimizzare i tempi di allerta, identificare fonti di inquinamento anomale e generare automaticamente report di conformità per gli enti regolatori. Questa capacità riduce l'impatto sulla salute, prolunga la durata dei sensori grazie alla manutenzione predittiva e garantisce la conformità continua senza intervento manuale, allineando il monitoraggio ambientale a più ampie strategie di salute pubblica e sostenibilità in ambito comunale, industriale e commerciale.
Opportunità di mercato per i sensori ambientali
Programmi ambientali urbani per i mercati emergenti
Le regioni del Medio Oriente e dell'Africa e dell'Asia-Pacifico presentano notevoli opportunità di crescita, in quanto le visioni di sviluppo nazionale si concretizzano in infrastrutture fisiche. La Saudi Vision 2030 comprende megaprogetti per un valore di oltre 1.000 miliardi di dollari, tra cui NEOM, i resort sul Mar Rosso e le destinazioni di intrattenimento di Qiddiya, che richiedono soluzioni complete di monitoraggio ambientale conformi agli standard internazionali ISO 14001 e NCA. La Smart Cities Mission indiana mira a dotare 100 città di un sistema integrato di monitoraggio ambientale, mentre il tasso di urbanizzazione africano del 3,5% annuo sta spingendo verso l'installazione di sensori a livello municipale in città come Lagos, Nairobi e Il Cairo. I produttori che creeranno reti di distribuzione locali, capacità di supporto tecnico e competenze in materia di conformità normativa in queste regioni conquisteranno una quota di mercato sproporzionata, grazie al vantaggio derivante dall'essere i primi ad entrare nel mercato, che si amplificherà nel periodo di previsione.
Reti di sensori ibride alimentate a energia solare
Le architetture di sensori ibridi che integrano la ricarica fotovoltaica con sensori ambientali a basso consumo e connettività wireless affrontano le sfide dell'instabilità della rete elettrica nei mercati emergenti, supportando al contempo gli obiettivi di sostenibilità nelle regioni sviluppate. Questi sistemi riducono i costi operativi dell'elettricità del 70-80% rispetto alle alternative alimentate dalla rete, migliorano la copertura del monitoraggio in località remote e non collegate alla rete e sono in linea con gli impegni aziendali di zero emissioni nette, sempre più richiesti da investitori e autorità di regolamentazione. I produttori che offrono soluzioni ibride modulari e scalabili con funzionalità di monitoraggio remoto si distingueranno sia nel monitoraggio ambientale rurale che nelle applicazioni urbane per le smart city, cercando di ridurre l'impronta di carbonio mantenendo una copertura di monitoraggio continua durante lunghi periodi senza accesso alla rete.
Sviluppi recenti
- Aprile 2026 : Sensirion AG ha annunciato la disponibilità globale della piattaforma di rilevamento ambientale SEN62, che integra in un unico modulo compatto le misurazioni di PM1, PM2.5, PM4, PM10, temperatura, umidità e VOC. La piattaforma è destinata ad applicazioni in ambito di edifici intelligenti, industria e qualità dell'aria esterna che richiedono un monitoraggio ambientale multiparametrico con connettività IoT.
- Marzo 2026 : Robert Bosch GmbH ha presentato il sensore ambientale multiparametrico BME688 con rilevamento dei gas basato sull'intelligenza artificiale, in grado di misurare VOC, CO2, temperatura, umidità e pressione in applicazioni di elettronica di consumo e domotica. Il sensore integra funzionalità di apprendimento automatico per fornire informazioni personalizzate sulla qualità dell'aria e per l'integrazione con i sistemi di controllo HVAC automatizzati.
- Aprile 2025 : Axis Communications ha annunciato i sensori di qualità dell'aria AXIS D6210 e AXIS D6310, i primi sensori ambientali dell'azienda. I nuovi sensori si integrano perfettamente con le soluzioni Axis esistenti per monitorare molteplici parametri di qualità dell'aria interna, consentendo una risposta efficiente e appropriata ai problemi di qualità dell'aria interna, tra cui il fumo di sigarette elettroniche e sigarette tradizionali, e una gestione e ottimizzazione proattiva della qualità dell'aria in quasi tutti gli ambienti interni. Entrambi i nuovi sensori sono stati sviluppati internamente da Axis.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -