
Markt für ESD Schutz Geräte: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für ESD-Schutzgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Gerätetyp (traditionelle ESD-Schutzgeräte, keramische ESD-Schutzgeräte und Silizium-ESD-Schutzgeräte); Anwendung (Computer, digitale Bildschirme, Mobilgeräte, Automobilelektronik, Testgeräte, Kassenterminals, Server, medizinische Geräte, Sicherheits- und Alarmsysteme und Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003278
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 18, 2026


Marktgröße 2025
1.970,92 US$ Mio.
Basisjahrwert
Prognose für 2034
2.700,93 US$ Mio.
Prognose bis 2034
CAGR 2026-2034
3,56 %
Wachstumsrate
Adressierbarer Markt
21.214,93 US$ Mio.
(2026–2034)
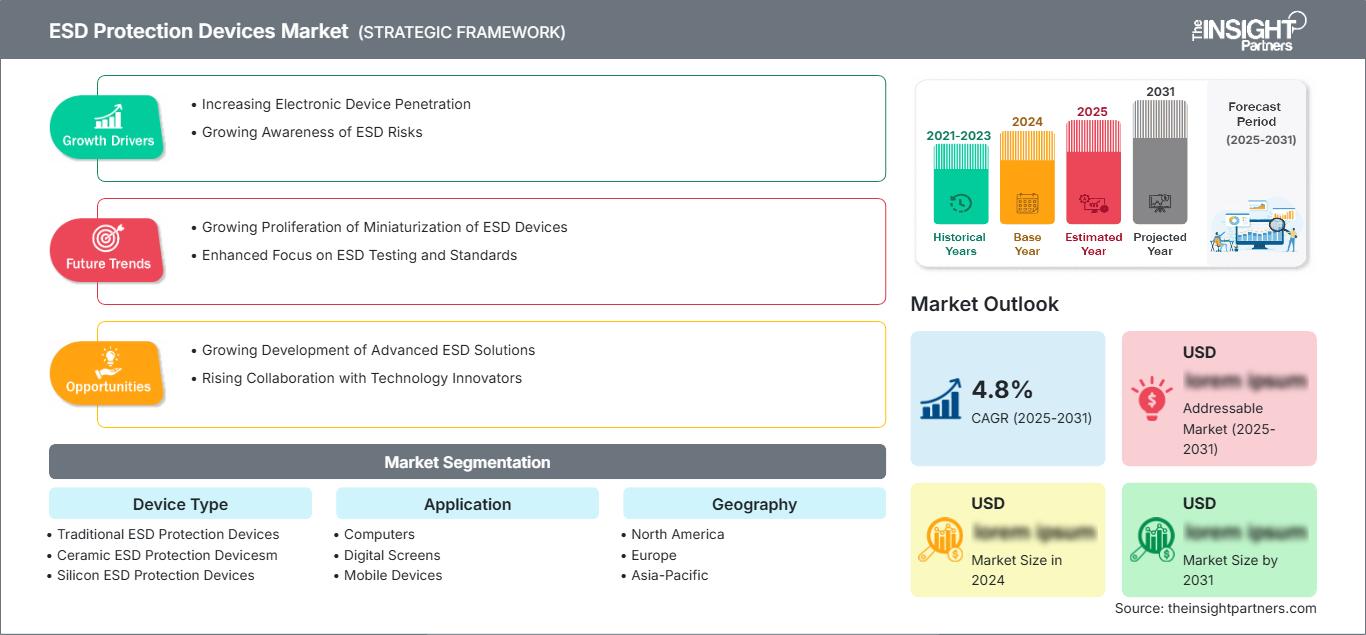
Der Markt für ESD-Schutzvorrichtungen erwirtschaftete im Jahr 2025 einen Umsatz von 1.970,92 Millionen US-Dollar und wird Prognosen zufolge bis 2034 auf 2.700,93 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,56 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den zunehmenden Elektronikanteil vernetzter Produkte, steigende Schnittstellengeschwindigkeiten, die Elektrifizierung von Fahrzeugen und den breiteren Einsatz von Schutzkomponenten in Konsumgüter-, Automobil-, Industrie-, Gesundheits- und Kommunikationsgeräten wider.
Der nordamerikanische Markt für ESD-Schutzgeräte bleibt ein technologisch hochentwickeltes Nachfragezentrum, gestützt durch Halbleiterdesign, Cloud-Infrastruktur, Medizintechnik, Verteidigungssysteme und die Entwicklung von Automobilsoftware. Die regionalen Aussichten deuten auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,2–3,8 % bis 2034 hin. Strukturelle Wachstumstreiber sind die steigenden Zuverlässigkeitsanforderungen an vernetzte Geräte und die kontinuierlichen Investitionen in Rechenzentren, Hochgeschwindigkeitsschnittstellen, Elektrofahrzeuge und industrielle Automatisierung.
Marktanalyse und Einblicke zu ESD-Schutzgeräten
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 28–32 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % wachsen wird, unterstützt durch fortschrittliches Elektronikdesign, Innovationen im Automobilbereich und Investitionen in die Dateninfrastruktur.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 82–86 % der nordamerikanischen Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen, da die Bereiche Cloud, Verteidigung, Gesundheitswesen und Automobilelektronik an Bedeutung gewinnen.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 22–26 % der globalen Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,6 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Es wird geschätzt, dass der asiatisch-pazifische Raum 40–44 % der Nachfrage im Jahr 2025 ausmachen und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,0–4,8 % verzeichnen wird, wobei China, Japan, Südkorea, Indien und Taiwan die führende Rolle einnehmen.
- Größtes Segment: Silizium-ESD-Schutzbauelemente werden voraussichtlich im Jahr 2025 einen Marktanteil von 42–46 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen.
- Wachstumsstarkes Segment: Der Marktanteil der Automobilelektronik wird im Jahr 2025 voraussichtlich 18–22 % betragen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Bourns, Inc., Infineon Technologies AG, Littelfuse, Inc., Murata Manufacturing Co., Ltd., Nexperia, ProTek Devices LP, ROHM Co., Ltd., Semtech Corporation, STMicroelectronics NV und Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von einfachen Überspannungsschutzlösungen auf Platinenebene hin zu anwendungsspezifischen Lösungen entwickelt, die Signalintegrität, Miniaturisierung, niedrige Klemmspannung und hohe Störfestigkeit gegenüber transienten Störungen gewährleisten. Siliziumbasierte Array-Lösungen finden Anwendung in USB-, HDMI-, Automobilkommunikations-, Display- und HF-Schnittstellen, während Keramik- und Standardbauelemente weiterhin dort Vorteile bieten, wo Kosten, Robustheit oder Schaltungseinfachheit entscheidend sind. Zu den Produktionstrends zählen die Waferfertigung, die Entwicklung von Keramikformulierungen, die präzise Montage und die zunehmende Automatisierung der Oberflächenmontage.
Die Zukunftsperspektiven werden durch das Wachstum der Elektronikfertigung in Süd- und Südostasien, die weitere Regionalisierung der Halbleiterproduktionsnetzwerke sowie Investitionen in Elektrofahrzeuge, intelligente Fabriken, Medizintechnik und digitale Infrastruktur geprägt. Die regulatorischen Anforderungen an elektromagnetische Verträglichkeit und Funktionssicherheit dürften die Integration dieser Aspekte erleichtern, jedoch könnten Qualifizierungszyklen, der Preisdruck bei Bauteilen und die ungleichmäßige Nachfrage nach Unterhaltungselektronik diesen Trend bremsen.
Marktbericht über ESD-Schutzgeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1.970,92 Millionen US-Dollar |
| Marktgröße bis 2034 | 2.700,93 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,56 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für ESD-Schutzgeräte
Zu den treibenden Faktoren des Marktes für ESD-Schutzbauelemente zählen die zunehmende Anzahl empfindlicher integrierter Schaltungen, Steckverbinder, Touchpanels, Kameras, Sensoren und drahtloser Kommunikationsgeräte in Endprodukten. Angesichts sinkender Spannungstoleranzen und höherer Datenraten benötigen OEMs Lösungen, die transiente Energie absorbieren, ohne Einfügungsdämpfung, Impedanz und Übertragungsrate zu beeinträchtigen. Daher verlagert sich die Nachfrage weg von Standardkomponenten hin zu kundenspezifischen Arrays, Dioden mit niedriger Kapazität, Automobilbauteilen und Schutzplattformlösungen.
Die Lieferkette umfasst Siliziumwafer, Keramikpulver, Polymerverbindungen, Elektroden, Gehäusesubstrate und Montageanlagen. Gerätehersteller verwenden diese Rohstoffe zur Fertigung von Dioden, Entstörwiderständen, Varistoren, Arrays und mehrlagigen Bauelementen. Diese werden über Distributoren oder im Direktvertrieb an Unternehmen der Halbleiter-, Automobil-, Medizin-, Industrie- und Unterhaltungselektronikbranche vertrieben. Faktoren, die die Leistungsfähigkeit der Lieferkette beeinflussen, sind unter anderem die Waferkapazität, Spezialmaterialien, Testmöglichkeiten, die Verfügbarkeit von Gehäusematerialien und der Bestand an qualifizierten Bauteilen. Die Strategie der Mehrfachbezugsquellen ist relevant, da die Schutzkomponente ein limitierender Faktor im Produktionsprozess sein kann.
Im Marktbericht für ESD-Schutzbauelemente sind neben Halbleiterherstellern, die sich auf Schaltungsschutz, Sensorik, passive Bauelemente und Schnittstellen spezialisiert haben, auch Wettbewerber vertreten. Infineon Technologies AG, STMicroelectronics NV, Texas Instruments Incorporated, Nexperia und ROHM Co., Ltd. konkurrieren auf Basis von Siliziumtechnologie, Automobilqualifikationen, Anwendungsunterstützung und Produktlinien. Littelfuse, Inc., Bourns, Inc., ProTek Devices LP, Murata Manufacturing Co., Ltd. und Semtech Corporation tragen mit Schutztechnologien, Keramiktechnologien, diskreten Produkten und Gehäuselösungen zum Markt bei.
Investitionen erfolgen in Form von Schaltungen mit niedriger Kapazität, kleinen Gehäusen, Automobilqualifizierung und Fertigungskapazitäten. Die Marktpositionierung lässt sich nicht allein durch maximale Stoßstromfestigkeit erreichen, da Verbraucher Leckstrom, Klemmverhalten, Temperaturempfindlichkeit, Ansprechzeit, Bauform, Rückverfolgbarkeit, Qualifizierungsdaten und Versorgungssicherheit berücksichtigen. Wettbewerber mit Referenzdesigns und Laboreinrichtungen können sich Aufträge schneller sichern, während Distributoren Einfluss auf Verfügbarkeit und Substitutionsentscheidungen haben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für ESD-Schutzgeräte: Strategische Einblicke
Regionale Einblicke
Markt für ESD-Schutzgeräte in Nordamerika
Nordamerika wird 2025 einen Marktanteil von rund 28–32 % am Markt für ESD-Schutzgeräte halten, mit einer regionalen durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % von 2024 bis 2034. Die nordamerikanische Nachfrage wird maßgeblich von den USA getragen, wo Halbleiterhersteller, Cloud-Computing-Anbieter, Medizintechnikhersteller, Rüstungsunternehmen und Hersteller von Elektrofahrzeugen Schutz auf Platinen- und Systemebene benötigen. Der kanadische Beitrag stammt aus den Bereichen Luft- und Raumfahrt, Industrieautomation, Telekommunikation und Rohstoffindustrie.
Die nordamerikanische Nachfragestruktur profitiert vom Ausbau von Rechenzentren, Hochgeschwindigkeitsnetzwerken, Fahrerassistenzsystemen (ADAS) und vernetzten Gesundheitsgeräten. Die Spezifikationen zeichnen sich durch geringe Kapazität, schnelle Reaktionszeiten, Automobilqualität und langfristige Verfügbarkeit aus. Zu den Herstellern gehören unter anderem Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation und Texas Instruments Incorporated. Alle sind technisch und/oder geschäftlich in Nordamerika vertreten. Die Nachfrage in Mexiko wird durch die Automobil- und Elektronikmontageindustrie gedeckt. Bei den Spezifikationen für den nordamerikanischen Markt legen die Kunden mehr Wert auf Zuverlässigkeit und Support als auf den niedrigsten Stückpreis.
US-Markt für ESD-Schutzgeräte
Schätzungen zufolge werden die USA im Jahr 2025 82–86 % der nordamerikanischen Nachfrage ausmachen und sollen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,9 % wachsen. Dieser Anteil spiegelt die Konzentration der Halbleiterentwicklung, des Hyperscale-Computing, der Luft- und Raumfahrtelektronik, der Medizintechnik, der Automobilsoftware und der hochwertigen industriellen Produktion wider.
Trends in Anwendungsbereichen konzentrieren sich auf Serverplatinen, optische Netzwerke, Kassensysteme, Elektroautos, digitale Cockpits, Diagnosegeräte und Sicherheitssysteme. Zu den wichtigsten Anbietern in diesem Markt zählen Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation, Infineon Technologies AG und Texas Instruments Incorporated. Sie vertreiben ihre Produkte über ihre lokalen Produktionsstätten, Entwicklungszentren, Distributoren und globalen Logistiknetzwerke. Auch die Rückverlagerung von Produktionsstätten und der Ausbau fortschrittlicher Fertigungsmethoden tragen zur Nachfrage bei. Beschaffungsteams suchen jedoch weiterhin nach alternativen Anbietern für ausgereifte Produkte zu günstigen Preisen.
Europäischer Markt für ESD-Schutzgeräte
Europa wird im Prognosezeitraum einen Marktanteil von 22–26 % erreichen und ein jährliches Wachstum von 3,0–3,6 % verzeichnen. Deutschland ist der führende Marktteilnehmer, angetrieben durch Anwendungen wie Automobilelektronik, industrielle Steuerungstechnik, Automatisierung, Medizintechnik und ein umfassendes Lieferantennetzwerk. Die Nachfrage in dieser Region basiert auf Anforderungen an Zuverlässigkeit, Sicherheit, Energieeffizienz und elektromagnetische Verträglichkeit.
Das Vereinigte Königreich generiert Nachfrage in diesem Markt durch Anwendungen in Bereichen wie Luft- und Raumfahrt, Verteidigung, Telekommunikation, Fintech-Infrastruktur und Medizintechnik; die Beschaffung in diesen Sektoren umfasst Zertifizierung und Lebenszyklusbetreuung. Deutschland ist weiterhin führend im Automobil- und Industriesektor; elektrische Antriebsstränge, Sensoren und Automatisierungstechnik erfordern in diesen Märkten einen kontinuierlichen Schutzbedarf. Frankreich, Italien und Spanien generieren Nachfrage in diesem Markt durch Anwendungen wie Schienenverkehr, Luft- und Raumfahrt, Industrieanlagen, Automobilherstellung, Anlagen für erneuerbare Energien und den Vertrieb von Unterhaltungselektronik.
Markt für ESD-Schutzgeräte im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 40–44 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,8 % wachsen wird, wodurch er zur führenden Region wird. China ist führend in den Bereichen Elektronikmontage, Displays, Telekommunikation, Elektrofahrzeuge und Halbleiterfertigung. Japan, Südkorea, Indien und Australien tragen durch Anwendungen in den Bereichen Automobil, Industrie, Konsumgüter und Infrastruktur dazu bei.
Industriepolitische Maßnahmen, Investitionen in Halbleiter in der Region, steigende Elektronikexporte und die Elektrifizierung von Fahrzeugen schaffen Nachfrage nach Komponenten. In Japan liegt der Fokus auf Genauigkeit und Zuverlässigkeit; Südkorea ist spezialisiert auf Displays, Speicher, Mobiltelefone und Automobilsysteme, während in Indien Fertigung und digitale Technologien im Aufwind sind. Australien ist zwar deutlich kleiner, spielt aber dennoch eine Rolle in den Bereichen Bergbauausrüstung, Kommunikation, Medizintechnik und Energieprojekte.
Markt für ESD-Schutzgeräte im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,2 % steigen. Saudi-Arabien ist führend in der Region und bietet durch Smart-City-Programme, industrielle Diversifizierung, Telekommunikation und Energieinfrastruktur herausragende Chancen. Die Vereinigten Arabischen Emirate folgen mit Rechenzentren, Luftfahrt, Logistik, Sicherheitssystemen und digitalisierten Gewerbeimmobilien.
Südafrika dient als Produktionsstandort für Produkte aus den Bereichen Bergbau, Industrieautomation, Medizintechnik und Telekommunikation, während die übrige MEA-Region von Energieprojekten, Mobilität, Infrastrukturentwicklung und importierter Elektronik geprägt ist. Die Modernisierung des Energiesektors erfordert zuverlässige Sicherheitslösungen für Steuerungssysteme und Feldgeräte. Die Implementierung wird weiterhin von Distributoren vorangetrieben, wobei Spezifikationen und Wartungsanforderungen eine größere Rolle spielen als die Nachfrage der Endverbraucher.
Segmentierungsanalyse
Gerätetyp
Der Markt für ESD-Schutzbauelemente ist in verschiedene Gerätetypen unterteilt: traditionelle ESD-Schutzbauelemente, keramische ESD-Schutzbauelemente und Silizium-ESD-Schutzbauelemente. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,4–4,0 % prognostiziert. Die Auswahl des Bauelements hängt von der Stärke transienter Entladungen, der Signalgeschwindigkeit, dem Platzbedarf, den Kosten, den thermischen Bedingungen und den Qualifikationsanforderungen ab. Siliziumbauelemente gewinnen in Hochgeschwindigkeits- und Automobil-Schnittstellen zunehmend an Bedeutung, während Keramikprodukte weiterhin für den kompakten passiven Schutz geeignet sind.
- Traditionelle ESD-Schutzbauelemente: Traditionelle Bauelemente sind weiterhin gefragt in der allgemeinen Elektronik, bei Leiterplatten mit geringer Komplexität, in industriellen Steuerungen und kostensensiblen Baugruppen, wo bewährter Schutz, Verfügbarkeit und einfache Integration wichtiger sind als fortgeschrittene Signalanforderungen.
- Keramische ESD-Schutzbauelemente: Keramische Bauelemente werden in kompakten Konsum- und Kommunikationsprodukten eingesetzt, die ein stabiles passives Verhalten, eine geringe Größe und einen kosteneffizienten Schutz der Signalleitungen erfordern, die wiederholten Handhabungs- und Schaltvorgängen ausgesetzt sind.
- Silizium-ESD-Schutzbauelemente: Siliziumbauelemente nehmen eine strategische Position in Hochgeschwindigkeitsschnittstellen, Automobilelektronik, Displays, Servern und medizinischen Geräten ein, da die niedrige Kapazität und die kontrollierte Klemmung die Signalintegrität unterstützen.
Anwendung
Anwendungssegmente im Markt für ESD-Schutzbauelemente umfassen Computer, digitale Bildschirme, Mobilgeräte, Automobilelektronik, Testgeräte, Kassensysteme, Server, Medizintechnik, Sicherheits- und Alarmsysteme sowie weitere Anwendungen. Es wird erwartet, dass dieses Segment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wächst. Automobilelektronik ist der am schnellsten wachsende Bereich, während Mobilgeräte, Computer, Server und digitale Bildschirme eine breite und wiederkehrende Nachfrage generieren. Anwendungsspezifische Qualifizierungen bestimmen zunehmend die Komponentenauswahl.
- Computer: Computer benötigen Schutz für USB-, Audio-, Tastatur-, Display-, Netzwerk- und Stromschnittstellen. Der Bedarf hängt mit den Erneuerungszyklen von Unternehmen, dem Bildungsbereich, dem Gaming und verteilten Arbeitsumgebungen zusammen.
- Digitale Bildschirme: Bei digitalen Bildschirmen werden Touchpanels, Displayanschlüsse, Kameras und Steuerplatinen durch Schutzmechanismen geschützt, wodurch eine geringe Kapazität und minimale visuelle oder Signalstörungen von strategischer Bedeutung sind.
- Mobile Geräte: Mobile Geräte benötigen miniaturisierte Arrays für Laden, Daten, Audio, Antennen und Touch-Schnittstellen. Ihre Verbreitung wird durch kompaktes Design, Massenproduktion und schnelle Produktaktualisierungszyklen geprägt.
- Automobilelektronik: Die Nachfrage nach Automobilelektronik wird durch Elektrofahrzeuge, Fahrerassistenzsysteme (ADAS), Infotainmentsysteme, Batteriesysteme, Kameras, Radar und Fahrzeugnetzwerke gedeckt, die einen qualifizierten Schutz unter rauen elektrischen und thermischen Bedingungen erfordern.
- Testgeräte: Testgeräte verwenden präzise Schutzmechanismen, um Messanschlüsse und empfindliche Instrumente zu schützen und gleichzeitig Genauigkeit, Wiederholbarkeit, Bandbreite und Kalibrierstabilität zu gewährleisten.
- Kassenterminals: Kassenterminals benötigen Schutz für Zahlungs-, Berührungs-, Kommunikations- und Peripherieschnittstellen, da häufige Handhabung und öffentliche Nutzung die Gefährdung durch elektrostatische Ereignisse erhöhen.
- Server: Server benötigen Schutz für Hochgeschwindigkeitsdaten, Management, Speicherung und Stromversorgung. Bei der Beschaffung liegt der Schwerpunkt auf Betriebszeit, geringer Einfügungsdämpfung, thermischer Belastbarkeit und Verfügbarkeit über den gesamten Lebenszyklus.
- Medizinische Geräte: Medizinische Geräte nutzen Schutzmechanismen in patientennahen, diagnostischen, bildgebenden, Überwachungs- und Kommunikationssystemen, in denen Zuverlässigkeit, Rückverfolgbarkeit und kontrolliertes elektrisches Verhalten von entscheidender Bedeutung sind.
- Sicherheits- und Alarmsysteme: Sicherheits- und Alarmsysteme bieten Schutz für Sensoren, Zugangskontrollen, Kameras, Signalleitungen und Netzwerkschnittstellen, die in Gebäuden, Verkehrsanlagen und Industrieanlagen eingesetzt werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Computer |
Hoch |
USB-C-Schnittstellen |
Reifen |
|
Digitale Bildschirme |
Medium |
Touchscreens |
Skalierung |
|
Mobilgeräte |
Hoch |
Miniatur-Arrays |
Reifen |
|
Automobilelektronik |
Hoch |
EV-Plattformen |
Skalierung |
|
Prüfgeräte |
Medium |
Präzisionsports |
Reifen |
|
Kassenterminals |
Medium |
Kontaktloses Bezahlen |
Skalierung |
|
Server |
Hoch |
Hochgeschwindigkeitsverbindungen |
Skalierung |
|
Medizinische Geräte |
Medium |
Vernetzte Diagnose |
Skalierung |
|
Sicherheits- und Alarmsysteme |
Niedrig |
Netzwerksensoren |
Skalierung |
|
Andere |
Niedrig |
Industrieknotenpunkte |
Aufkommen |
Markt für ESD-Schutzgeräte: Wachstumstreiber und Wirkungsanalyse
Fahrzeugelektrifizierung und Erweiterung des Elektronikinhalts
Elektrofahrzeuge, Hybride und fortschrittliche Fahrerassistenzsysteme erhöhen die Anzahl der Steuergeräte, Sensoren, Kommunikationsverbindungen, Kameras, Displays und Energiemanagementschaltungen pro Fahrzeug. Jede zusätzliche Schnittstelle birgt das Risiko elektrostatischer oder transienter Entladungen, und die hohen Sicherheitsanforderungen machen Ausfälle kostspieliger als in vielen Konsumgüteranwendungen. Dies führt zu einer Verlagerung des Einkaufs hin zu für die Automobilindustrie qualifizierten Bauteilen, validierten Anwendungsdesigns und Lieferanten, die langfristige Fahrzeugprogramme unterstützen können. Die Auswirkungen erstrecken sich auf Siliziumdioden, Arrays, Keramikkomponenten und hochzuverlässige Gehäuse. Automobilkunden legen zudem Wert auf Zweitlieferanten, Rückverfolgbarkeit und strengere Prozesskontrollen. Folglich steigert die Fahrzeugelektrifizierung sowohl den Komponentenanteil als auch den technischen Wert pro geschützter Schaltung und ermöglicht so ein schnelleres Wachstum als bei etablierter Standardelektronik.
Anforderungen an Hochgeschwindigkeitsverbindungen und Signalintegrität
USB-C, USB4, Thunderbolt, hochauflösende Displays, Ethernet, 5G-Geräte und automobile Kommunikationsnetzwerke übertragen Daten mit Geschwindigkeiten, die herkömmliche Schutzmaßnahmen erschweren. Ein Gerät muss ESD-Ereignisse ableiten und dabei minimale Kapazität, Einfügungsdämpfung, Verzerrung und Leckströme aufweisen. Diese Anforderung erweitert den Anwendungsbereich von Siliziumschutz mit extrem niedriger Kapazität, spezialisierten Arrays und anwendungsspezifischen Gehäusen. Gleichzeitig gewinnt die Verwendung von Referenzlayouts, Tests auf Steckerebene und Systemsimulationen an Bedeutung. Lieferanten, die Komponentenspezifikationen mit Designvorgaben kombinieren, können Entscheidungen bereits vor Produktionsbeginn beeinflussen. Die wirtschaftliche Folge ist eine Verlagerung von undifferenzierten, kostengünstigen Bauteilen hin zu technisch differenzierten Geräten, insbesondere bei Servern, Mobilgeräten, digitalen Bildschirmen, Automobilelektronik und professionellen Testgeräten.
Industrielle Digitalisierung und vernetzte Infrastruktur
Fabriken, Lagerhallen, Zahlungsnetzwerke, Krankenhäuser, Sicherheitssysteme, Versorgungsunternehmen und Verkehrsinfrastrukturen werden zunehmend vernetzt. Dadurch steigt die Anzahl elektronischer Knotenpunkte in Umgebungen mit häufigem Personenkontakt, freiliegenden Kabeln, Motorschaltungen und schwankender Stromqualität. Schutzgeräte reduzieren das Risiko von Ausfallzeiten und Feldfehlern bei Steuerungen, Gateways, Sensoren, Endgeräten und Kommunikationsgeräten. Industriekunden legen typischerweise Wert auf lange Produktlebenszyklen, dokumentierte Robustheit und planbare Lieferfähigkeit. Dies eröffnet Chancen für Anbieter mit stabilen Produktportfolios und technischer Unterstützung. Die Auswirkungen verteilen sich auf etablierte und neue Anwendungsbereiche und konzentrieren sich nicht auf eine einzelne Gerätekategorie. Mit dem Ausbau der vernetzten Infrastruktur in Entwicklungsländern gewinnen Distributoren und Systemintegratoren zunehmend an Bedeutung für die Markteinführung.
Markt für ESD-Schutzgeräte: Zukunftstrends
Schutz mit extrem niedriger Kapazität für neuartige Schnittstellen
Zukünftige Produkte werden im Markt für ESD-Schutzbauelemente zunehmend sehr niedrige Kapazität mit höherer Stoßspannungsfestigkeit, kleineren Gehäusen und geringerem dynamischem Widerstand kombinieren. Ziel ist es, Hochgeschwindigkeitssignalwege zu schützen, ohne Bandbreite, Augendiagramme, drahtlose Leistung oder Bildqualität zu beeinträchtigen. Dieser Trend wird USB4, Thunderbolt, Automotive Ethernet, Radar, Kameras, 5G-Funkmodule und Computerplattformen der nächsten Generation beeinflussen. Die Produktentwicklung wird voraussichtlich die gemeinsame Optimierung von Siliziumgeometrie, Gehäuseparasitärkapazitäten, Platinenlayout und Steckverbinderdesign in den Vordergrund stellen, anstatt die Leistung einzelner Komponenten isoliert zu betrachten. Anbieter werden möglicherweise vermehrt anwendungsspezifische Arrays, integrierte Gleichtaktlösungen und Referenzschaltungen anbieten. Zu den Bewertungskriterien werden zunehmend Signalintegritätssimulationen, Temperaturwechseltests, Qualifizierungsnachweise und die Kompatibilität mit automatisierter Platzierung gehören.
Schutzkonzept für softwaredefinierte Fahrzeuge
Mit der zunehmenden Software-Definition von Fahrzeugen verlagern sich elektronische Architekturen hin zu zentralisierter Datenverarbeitung, Zonensteuerungen, Hochgeschwindigkeitsnetzwerken und einem erweiterten Sensornetzwerk. Diese Architektur kann die Komplexität der Verkabelung reduzieren und gleichzeitig Daten- und Steuerungsfunktionen in hochwertigen Modulen konzentrieren. Die Anforderungen an den Schutz werden daher steigen, da ein einzelner transienter Fehler mehrere Fahrzeugfunktionen beeinträchtigen kann. Zukünftig werden Geräte bevorzugt, die für automobile Temperaturbereiche, wiederholte elektrische Belastungen und Hochgeschwindigkeits-Kommunikationsprotokolle qualifiziert sind. Zulieferer werden voraussichtlich früher mit Fahrzeugherstellern, Tier-1-Zulieferern, Steckverbinderherstellern und Halbleiterdesignern zusammenarbeiten. Dieser Trend eröffnet zudem Möglichkeiten für Diagnosefunktionen, standardisierte Qualifizierungsdaten und Schutzstrategien, die in umfassendere Leistungs- und Signalmanagementplattformen integriert werden.
Marktchancen für ESD-Schutzgeräte
Lokalisierte Liefer- und Designunterstützung in Asien
Die Produktionsausweitung in Indien, Vietnam, Malaysia, Indonesien und anderen asiatischen Standorten bietet Zulieferern die Chance, lokale Vertriebsstrukturen, Anwendungslabore, technische Vertriebsteams und Qualifizierungsunterstützung aufzubauen. Kunden wünschen sich zunehmend kürzere Lieferzeiten, Alternativen aus zweiter Hand und Unterstützung bei der Anpassung globaler Referenzdesigns an die regionale Produktion. Ein lokalisiertes Modell kann zudem die Nachfrageprognose für Mobilgeräte, Computer, Displays, Automobilelektronik und Industrieanlagen verbessern. Investitionsprioritäten sollten Lagerzentren, autorisierte Vertriebspartnerschaften, Fehleranalysekapazitäten und an die lokalen Entwicklungsteams angepasste Dokumentation umfassen. Unternehmen, die eine zuverlässige Lieferkette mit schneller Designunterstützung kombinieren, können auch im Wettbewerb mit günstigeren Komponenten Wert schaffen, da Produktionsunterbrechungen und Kosten für Designänderungen oft geringfügige Preisunterschiede überwiegen.
Integrierte Schutzplattformen für medizinische und industrielle Systeme
Medizingeräte, industrielle Steuerungen, Testinstrumente und Sicherheitssysteme kombinieren zunehmend Leistungswandlung, Datenkommunikation, Sensorik und drahtlose Konnektivität in kompakten Architekturen. Dies eröffnet im Markt für ESD-Schutzvorrichtungen die Möglichkeit, Schutzlösungen für alle Schnittstellenanforderungen zu entwickeln, anstatt einzelne Komponenten anzubieten. Anbieter können Anwendungsplattformen entwickeln, die Steckerschutz, Spannungsspitzen, Erdungsanforderungen, thermisches Verhalten und Konformitätsprüfungen abdecken. Solche Lösungen können den Entwicklungsaufwand reduzieren und eine wiederholbare Qualifizierung über Produktfamilien hinweg ermöglichen. Investitionen sollten sich auf Referenzdesigns, Laborvalidierung, konfigurierbare Arrays und Lifecycle-Verpflichtungen konzentrieren. Die größten Chancen ergeben sich dort, wo Ausfallzeiten, Service- oder Zertifizierungskosten so hoch sind, dass Kunden neben der Komponente selbst auch die technische Absicherung schätzen.
Aktuelle Entwicklungen
- Mai 2026: ROHM Co., Ltd. entwickelte die RESDxVx-Serie von ESD-Schutzdioden für Hochgeschwindigkeitsschnittstellen. Die Serie kombiniert extrem niedrige Kapazität mit niedrigem dynamischem Widerstand und ist für Anwendungen konzipiert, bei denen der Schutz die Signalqualität über moderne Daten- und Kommunikationsschnittstellen hinweg erhalten muss. Die Entwicklung zeugt von kontinuierlicher Optimierung auf Komponentenebene im Hinblick auf Hochfrequenzleistung und kompaktes Systemdesign.
- Februar 2025: ROHM Co., Ltd. kündigte die ESDCANxx-Serie bidirektionaler TVS-Dioden an, die mit der CAN-FD-Hochgeschwindigkeitskommunikation im Fahrzeug kompatibel sind. Die Bauelemente erfüllen die Anforderungen an den Schutz von Fahrzeugnetzwerken, bei denen Robustheit gegenüber transienten Störungen und Kommunikationsintegrität gleichermaßen erforderlich sind. Die Markteinführung unterstreicht den Trend zu anwendungsspezifischem Schutz für Fahrzeugelektronik, insbesondere im Hinblick auf die zunehmende Vernetzung von Steuerungs- und Sensorfunktionen in Fahrzeugarchitekturen.
- Januar 2025: Die Infineon Technologies AG veröffentlichte Qualifizierungsinformationen für das bidirektionale Schutzbauelement ESD188-B1-W0201 mit extrem niedriger Kapazität. Das Bauteil im 0201-Format ist für den Schutz von Signalleitungen unter beengten Platzverhältnissen vorgesehen und unterstreicht den Fokus des Herstellers auf Miniaturisierung, geringe Einfügedämpfung und Qualifizierungsnachweise für kompakte Elektronik. Diese Produktentwicklung unterstützt die Designanforderungen in mobilen, drahtlosen, Computer- und anderen Anwendungen mit hoher Packungsdichte.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -