
Marché des dispositifs de protection ESD : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dispositifs de protection contre les décharges électrostatiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de dispositif (dispositifs de protection contre les décharges électrostatiques traditionnels, dispositifs de protection contre les décharges électrostatiques en céramique et dispositifs de protection contre les décharges électrostatiques en silicium) ; application (ordinateurs, écrans numériques, appareils mobiles, électronique automobile, équipements de test, terminaux de point de vente, serveurs, équipements médicaux, systèmes de sécurité et d’alarme, et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003278
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 18, 2026


Taille du marché en 2025
1 970,92 $ US millions de
valeur de l'année de base
Prévisions pour 2034
2 700,93 $ US millions
Prévisions pour 2034
TCAC 2026-2034
3,56 %
taux de croissance
Marché adressable
21 214,93 $ US millions de
(2026-2034)
Le marché des dispositifs de protection contre les décharges électrostatiques a généré un chiffre d'affaires de 1 970,92 millions de dollars américains en 2025 et devrait atteindre 2 700,93 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,56 % entre 2026 et 2034. Cette croissance reflète la part croissante d'électronique dans les produits connectés, l'augmentation des vitesses d'interface, l'électrification des véhicules et le déploiement plus large de composants de protection dans les équipements grand public, automobiles, industriels, médicaux et de communication.
Le marché nord-américain des dispositifs de protection contre les décharges électrostatiques (ESD) demeure un pôle de demande technologiquement avancé, soutenu par la conception de semi-conducteurs, l'infrastructure cloud, l'électronique médicale, les systèmes de défense et le développement de logiciels automobiles. Les perspectives régionales indiquent un taux de croissance annuel composé (TCAC) estimé entre 3,2 % et 3,8 % jusqu'en 2034. La croissance structurelle est notamment portée par des exigences de fiabilité accrues pour les équipements connectés et des investissements continus dans les centres de données, les interfaces haut débit, les véhicules électriques et l'automatisation industrielle.
Analyse et perspectives du marché des dispositifs de protection contre les décharges électrostatiques
- Amérique du Nord: L'Amérique du Nord devrait détenir une part de marché de 28 à 32 % en 2025 et connaître une croissance annuelle composée de 3,2 à 3,8 % entre 2026 et 2034, grâce à la conception électronique avancée, à l'innovation automobile et aux investissements dans les infrastructures de données.
- NOUS: On estime que les États-Unis représenteront 82 à 86 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 3,3 à 3,9 % jusqu'en 2034, à mesure que les secteurs du cloud, de la défense, de la santé et de l'électronique automobile se développeront.
- Europe: L'Europe devrait représenter 22 à 26 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 3,0 à 3,6 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique devrait capter 40 à 44 % de la demande de 2025 et enregistrer un TCAC de 4,0 à 4,8 %, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de Taïwan.
- Segment le plus important : Les dispositifs de protection ESD en silicium devraient détenir une part de marché de 42 à 46 % en 2025 et croître à un TCAC de 3,7 à 4,3 % entre 2026 et 2034.
- Segment à forte croissance : L'électronique automobile devrait représenter une part de marché de 18 à 22 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 % jusqu'en 2034.
- Principales entreprises analysées en détail : Bourns, Inc., Infineon Technologies AG, Littelfuse, Inc., Murata Manufacturing Co., Ltd., Nexperia, ProTek Devices LP, ROHM Co., Ltd., Semtech Corporation, STMicroelectronics NV et Texas Instruments Incorporated.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant de la simple protection contre les surtensions au niveau de la carte à des solutions spécifiques à chaque application qui intègrent l'intégrité du signal, la miniaturisation du boîtier, une faible tension de limitation et une forte immunité aux transitoires. Les solutions à base de silicium sont désormais utilisées dans les interfaces USB, HDMI, de communication automobile, d'affichage et RF, tandis que les composants céramiques et standard restent pertinents lorsque le coût, la robustesse ou la simplicité du circuit sont des critères essentiels. Les tendances de production incluent la fabrication de plaquettes, la formulation de céramiques, l'assemblage de précision et l'automatisation croissante du montage en surface.
Les perspectives d'avenir sont portées par la croissance de la production électronique en Asie du Sud et du Sud-Est, la régionalisation accrue des réseaux de production de semi-conducteurs et les investissements dans les véhicules électriques, les usines intelligentes, les équipements médicaux et les infrastructures numériques. Les exigences réglementaires en matière de compatibilité électromagnétique et de fiabilité fonctionnelle devraient faciliter l'intégration de ces technologies, mais les cycles de qualification, la pression sur les prix des composants et la demande irrégulière en électronique grand public pourraient freiner cette évolution.
Portée du rapport sur le marché des dispositifs de protection contre les décharges électrostatiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1 970,92 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 700,93 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,56% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de protection contre les décharges électrostatiques
Le marché des dispositifs de protection contre les décharges électrostatiques est stimulé par la présence croissante de circuits intégrés sensibles, de connecteurs, d'écrans tactiles, de caméras, de capteurs et de dispositifs de communication sans fil dans chaque produit final. Face à des marges de tension réduites et à des débits de données plus élevés, les équipementiers ont besoin de solutions capables d'absorber l'énergie transitoire sans incidence sur l'affaiblissement d'insertion, l'impédance et le débit de transmission. Par conséquent, la demande se détourne des composants standard au profit de matrices personnalisées, de diodes à faible capacité, de pièces automobiles et de plateformes de protection.
La chaîne d'approvisionnement comprend des plaquettes de silicium, des poudres céramiques, des composés polymères, des électrodes, des substrats d'encapsulation et des équipements d'assemblage. Les fabricants de dispositifs utilisent ces matières premières pour la fabrication de diodes, de suppresseurs, de varistances, de matrices et de composants multicouches. Ces composants sont distribués aux entreprises des secteurs des semi-conducteurs, de l'automobile, du médical, de l'industrie et de l'électronique grand public par l'intermédiaire de distributeurs ou par vente directe. La performance de la chaîne d'approvisionnement dépend notamment de la capacité de production de plaquettes, des matériaux spéciaux, des capacités de test, de l'approvisionnement en boîtiers et des stocks de qualification. Une stratégie de diversification des sources d'approvisionnement est pertinente, car le composant de protection peut constituer un facteur limitant du processus de production.
Le rapport sur le marché des dispositifs de protection contre les décharges électrostatiques (ESD) révèle que les entreprises concurrentes comprennent des fabricants de semi-conducteurs généralistes et des entreprises spécialisées dans la protection des circuits, la détection, les composants passifs et les interfaces. Infineon Technologies AG, STMicroelectronics NV, Texas Instruments Incorporated, Nexperia et ROHM Co., Ltd. se positionnent sur le marché grâce à leur expertise en technologie du silicium, leurs qualifications pour l'automobile, leur support applicatif et leurs gammes de produits. Littelfuse, Inc., Bourns, Inc., ProTek Devices LP, Murata Manufacturing Co., Ltd. et Semtech Corporation contribuent au marché par leurs technologies de protection, leurs technologies céramiques, leurs produits discrets et leurs solutions d'encapsulation.
Les investissements portent sur les circuits à faible capacité, les boîtiers compacts, la qualification automobile et les capacités de production. Le positionnement sur le marché ne peut se résumer aux seules valeurs de surtension maximales, car les consommateurs prennent en compte le courant de fuite, les caractéristiques de limitation, la sensibilité à la température, le temps de réponse, le format, la traçabilité, les données de qualification et la sécurité d'approvisionnement. Les concurrents disposant de conceptions de référence et d'installations de laboratoire sont en mesure de remporter des contrats plus rapidement, tandis que les distributeurs influent sur la disponibilité et les décisions de substitution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de protection contre les décharges électrostatiques : Perspectives stratégiques
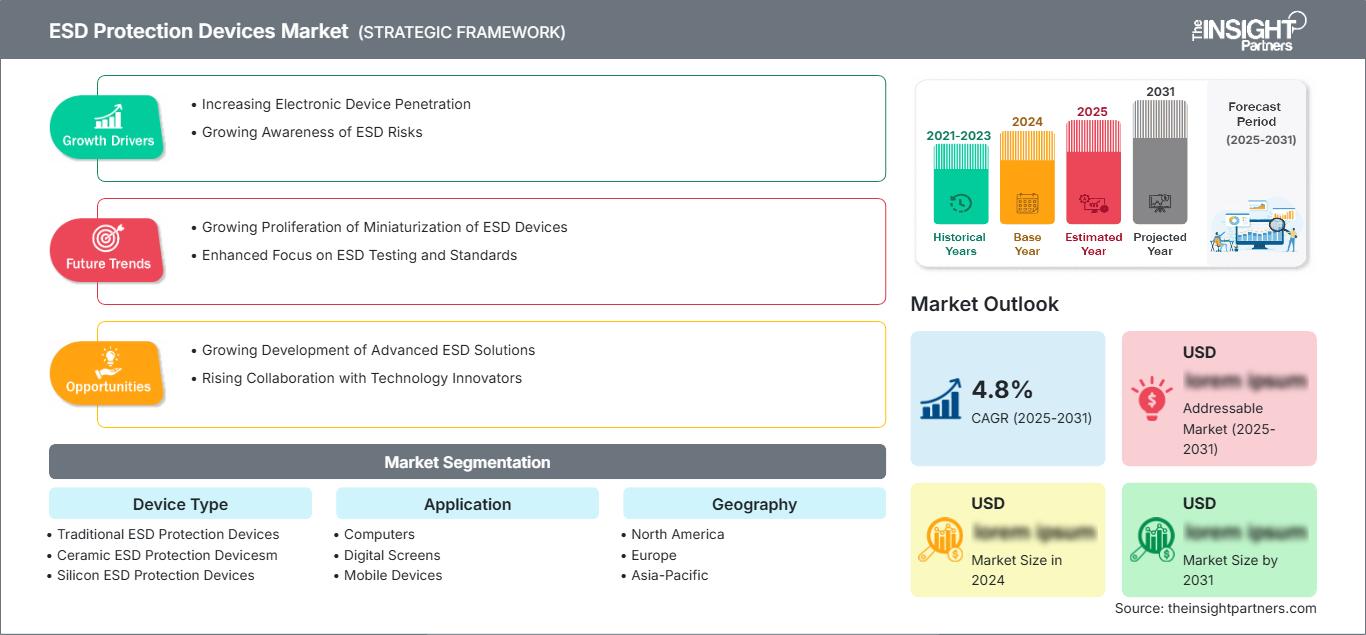
Perspectives régionales
Marché des dispositifs de protection contre les décharges électrostatiques en Amérique du Nord
L'Amérique du Nord représentera environ 28 à 32 % du marché des dispositifs de protection contre les décharges électrostatiques en 2025, avec un taux de croissance annuel composé (TCAC) régional de 3,2 à 3,8 % entre 2024 et 2034. La demande nord-américaine est tirée par les États-Unis, où les fabricants de semi-conducteurs, les centres de données en nuage, les fabricants de dispositifs médicaux, les fabricants de matériel de défense et les constructeurs de véhicules électriques exigent tous une protection au niveau des cartes et des systèmes. Au Canada, la contribution provient des secteurs de l'aérospatiale, de l'automatisation industrielle, des télécommunications et des équipements pour l'industrie des ressources.
La demande nord-américaine bénéficie du développement des centres de données, des réseaux à haut débit, des systèmes avancés d'aide à la conduite (ADAS) et des dispositifs de santé connectés. Les spécifications se caractérisent par une faible capacité, une grande réactivité, une qualité automobile et une disponibilité à long terme. Parmi les fabricants figurent Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation et Texas Instruments Incorporated. Tous sont présents techniquement et/ou commercialement en Amérique du Nord. Au Mexique, la demande manufacturière est alimentée par les industries de l'assemblage automobile et électronique. En Amérique du Nord, les critères d'achat privilégient la fiabilité et le support technique au prix unitaire le plus bas.
Marché américain des dispositifs de protection contre les décharges électrostatiques
On estime que les États-Unis représenteront 82 à 86 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,9 % entre 2026 et 2034. Cette part reflète la concentration du développement des semi-conducteurs, du calcul hyperscale, de l'électronique aérospatiale, des équipements médicaux, des logiciels automobiles et de la production industrielle à haute valeur ajoutée.
Les tendances en matière d'applications s'articulent autour des cartes mères pour serveurs, des réseaux optiques, des terminaux de point de vente, des véhicules électriques, des cockpits numériques, des équipements de diagnostic et des systèmes de sécurité. Parmi les principaux fournisseurs de ce marché figurent Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation, Infineon Technologies AG et Texas Instruments Incorporated, qui distribuent leurs produits via leurs sites de production locaux, leurs centres de conception, leurs distributeurs et leurs réseaux logistiques mondiaux. La relocalisation de la production et les efforts de fabrication avancée contribuent également à la stimulation de la demande, mais les équipes d'approvisionnement recherchent toujours des fournisseurs alternatifs pour les produits matures à des prix compétitifs.
Marché européen des dispositifs de protection contre les décharges électrostatiques
La région Europe devrait représenter entre 22 et 26 % du marché et enregistrer une croissance annuelle composée (TCAC) de 3,0 à 3,6 % sur la période prévisionnelle. L'Allemagne domine ce marché, grâce à des applications telles que l'électronique automobile, le contrôle industriel, l'automatisation, le génie médical et un vaste réseau de fournisseurs. Les exigences en Europe sont liées à la fiabilité, la sécurité, l'efficacité énergétique et la compatibilité électromagnétique.
Le Royaume-Uni contribue à la demande sur ce marché grâce à des applications telles que l'aérospatiale, la défense, les télécommunications, les infrastructures fintech et les technologies de la santé ; les achats dans ces secteurs impliquent la certification et le support tout au long du cycle de vie. L'Allemagne demeure le pays leader sur les marchés automobile et industriel ; les groupes motopropulseurs électriques, les capteurs et les équipements d'automatisation génèrent des demandes de protection récurrentes sur ces marchés. La France, l'Italie et l'Espagne contribuent à la demande sur ce marché grâce à des applications telles que le transport ferroviaire, l'aérospatiale, les équipements industriels, la construction automobile, les équipements pour énergies renouvelables et la distribution de produits électroniques grand public.
Marché des dispositifs de protection contre les décharges électrostatiques en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 40 à 44 % en 2025 et afficher une croissance annuelle composée de 4,0 à 4,8 %, ce qui en fera la région leader. La Chine domine le marché grâce à l'assemblage électronique, aux écrans, aux télécommunications, aux véhicules électriques et à la fabrication de semi-conducteurs. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à ce marché par le biais des applications automobiles, industrielles, grand public et d'infrastructures.
Les politiques industrielles, les investissements dans les semi-conducteurs dans la région, la hausse des exportations de produits électroniques et l'électrification des véhicules alimentent la demande en composants. Au Japon, l'accent est mis sur la précision et la fiabilité ; la Corée du Sud se spécialise dans les écrans, les mémoires, les téléphones mobiles et les systèmes automobiles, tandis qu'en Inde, les technologies manufacturières et numériques sont en plein essor. En Australie, bien que beaucoup plus petite, le pays conserve une certaine importance dans les domaines des équipements miniers, des communications, des systèmes médicaux et des projets énergétiques.
Marché des dispositifs de protection contre les décharges électrostatiques au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé (TCAC) de 4,5 % à 5,2 % jusqu'en 2034. L'Arabie saoudite se distingue par ses programmes de villes intelligentes, la diversification de son industrie, ses télécommunications et ses infrastructures énergétiques. Les Émirats arabes unis suivent avec leurs centres de données, l'aviation, la logistique, les systèmes de sécurité et les installations commerciales numériques.
L'Afrique du Sud sert de plateforme pour les produits liés à l'exploitation minière, à l'automatisation industrielle, aux dispositifs médicaux et aux télécommunications, tandis que le reste de la région MENA est porté par les projets énergétiques, la mobilité, le développement des infrastructures et les importations de produits électroniques. La modernisation du secteur énergétique exige le recours à des solutions de sécurité fiables pour les systèmes de contrôle et les appareils de terrain. La mise en œuvre reste principalement pilotée par les distributeurs, les spécifications et les besoins de maintenance primant sur la demande des consommateurs.
Analyse de segmentation
Type d'appareil
Le marché des dispositifs de protection contre les décharges électrostatiques (DES) est segmenté selon le type de dispositif : dispositifs traditionnels, dispositifs céramiques et dispositifs en silicium. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,4 % à 4,0 % entre 2026 et 2034. Le choix du dispositif dépend de la sévérité des transitoires, de la vitesse du signal, des contraintes d’espace, du coût, des conditions thermiques et des exigences de qualification. Les dispositifs en silicium sont privilégiés pour les interfaces haut débit et automobiles, tandis que les produits céramiques restent une option intéressante pour la protection passive compacte.
- Dispositifs de protection ESD traditionnels : Les dispositifs traditionnels restent demandés dans l’électronique à usage général, les cartes à faible complexité, les commandes industrielles et les assemblages sensibles aux coûts où la protection éprouvée, la disponibilité et l’intégration simple l’emportent sur les exigences de signal avancées.
- Dispositifs de protection ESD en céramique : les dispositifs en céramique sont utilisés dans les produits grand public et de communication compacts qui nécessitent un comportement passif stable, un faible encombrement et une protection rentable sur les lignes de signal exposées à des manipulations et des commutations répétées.
- Dispositifs de protection ESD en silicium : les dispositifs en silicium occupent une place stratégique dans les interfaces à haut débit, l’électronique automobile, les écrans, les serveurs et les équipements médicaux, car leur faible capacité et leur limitation contrôlée garantissent l’intégrité du signal.
Application
Le segment d'application du marché des dispositifs de protection contre les décharges électrostatiques (ESD) comprend les ordinateurs, les écrans numériques, les appareils mobiles, l'électronique automobile, les équipements de test, les terminaux de point de vente, les serveurs, les équipements médicaux, les systèmes de sécurité et d'alarme, et d'autres applications. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,4 %. L'électronique automobile est le secteur à la croissance la plus rapide, tandis que les appareils mobiles, les ordinateurs, les serveurs et les écrans numériques génèrent une demande récurrente importante. Les qualifications spécifiques à l'application déterminent de plus en plus le choix des composants.
- Ordinateurs : Les ordinateurs nécessitent une protection pour les interfaces USB, audio, clavier, écran, réseau et d’alimentation, la demande étant liée aux cycles de renouvellement des entreprises, à l’éducation, aux jeux et aux environnements de travail distribués.
- Écrans numériques : Les écrans numériques utilisent une protection autour des panneaux tactiles, des connecteurs d’affichage, des caméras et des cartes de contrôle, ce qui rend la faible capacité et les interférences visuelles ou de signal minimales stratégiquement importantes.
- Appareils mobiles : Les appareils mobiles nécessitent des matrices miniatures pour la charge, les données, l’audio, l’antenne et les interfaces tactiles ; leur adoption est conditionnée par une conception compacte, une production à grand volume et des cycles de renouvellement de produits rapides.
- Électronique automobile : La demande en électronique automobile est soutenue par les véhicules électriques, les systèmes ADAS, les systèmes d’infodivertissement, les systèmes de batteries, les caméras, les radars et les réseaux de véhicules nécessitant une protection qualifiée dans des conditions électriques et thermiques difficiles.
- Équipement de test : L’équipement de test utilise une protection précise pour préserver les ports de mesure et les instruments sensibles, tout en garantissant la précision, la répétabilité, la bande passante et la stabilité de l’étalonnage.
- Terminaux de point de vente : Les terminaux de point de vente nécessitent une protection pour les interfaces de paiement, tactiles, de communication et périphériques, car la manipulation fréquente et l’utilisation publique augmentent l’exposition aux phénomènes électrostatiques.
- Serveurs : Les serveurs nécessitent une protection sur l’ensemble des interfaces de données à haut débit, de gestion, de stockage et d’alimentation, l’acquisition privilégiant la disponibilité, les faibles pertes d’insertion, l’endurance thermique et la disponibilité tout au long du cycle de vie.
- Équipements médicaux : Les équipements médicaux utilisent des systèmes de protection dans les sous-systèmes connectés au patient, de diagnostic, d’imagerie, de surveillance et de communication où la fiabilité, la traçabilité et le comportement électrique contrôlé sont essentiels.
- Systèmes de sécurité et d'alarme : Les systèmes de sécurité et d'alarme protègent les capteurs, les contrôles d'accès, les caméras, les lignes de signalisation et les interfaces réseau déployés dans les bâtiments, les installations de transport et les sites industriels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Ordinateurs |
Haut |
Interfaces USB-C |
Mature |
|
Écrans numériques |
Moyen |
Écrans tactiles |
Mise à l'échelle |
|
Appareils mobiles |
Haut |
Réseaux miniatures |
Mature |
|
Électronique automobile |
Haut |
Plateformes pour véhicules électriques |
Mise à l'échelle |
|
Équipement de test |
Moyen |
Ports de précision |
Mature |
|
Terminaux de point de vente |
Moyen |
Paiements sans contact |
Mise à l'échelle |
|
Serveurs |
Haut |
Liaisons à haut débit |
Mise à l'échelle |
|
Équipement médical |
Moyen |
Diagnostic connecté |
Mise à l'échelle |
|
Systèmes de sécurité et d'alarme |
Faible |
Capteurs de réseau |
Mise à l'échelle |
|
Autres |
Faible |
Nœuds industriels |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de protection contre les décharges électrostatiques
Électrification des véhicules et expansion du contenu électronique
Les véhicules électriques, hybrides et les systèmes avancés d'aide à la conduite augmentent le nombre d'unités de contrôle, de capteurs, de liaisons de communication, de caméras, d'écrans et de circuits de gestion de l'énergie installés par véhicule. Chaque interface supplémentaire crée un point d'exposition potentiel aux décharges électrostatiques ou transitoires, tandis que les exigences de sécurité rendent les défaillances plus coûteuses que dans de nombreuses applications grand public. Ceci oriente les achats vers des composants qualifiés pour l'automobile, des conceptions d'applications validées et des fournisseurs capables d'accompagner des programmes de développement de véhicules de longue durée. L'impact se fait sentir sur les diodes en silicium, les matrices, les composants céramiques et les boîtiers haute fiabilité. Les clients du secteur automobile privilégient également le recours à des fournisseurs alternatifs, la traçabilité et un contrôle plus rigoureux des processus. Par conséquent, l'électrification des véhicules accroît à la fois le contenu unitaire et la valeur technique par circuit protégé, favorisant une croissance plus rapide que celle de l'électronique grand public mature.
Exigences en matière de connectivité haut débit et d'intégrité du signal
Les interfaces USB-C, USB4, Thunderbolt, les écrans haute résolution, l'Ethernet, les équipements 5G et les réseaux de communication automobile transmettent des données à des vitesses qui complexifient les solutions de protection classiques. Un dispositif doit dévier les décharges électrostatiques tout en minimisant la capacité, les pertes d'insertion, la distorsion et les fuites. Cette exigence accroît le potentiel des protections en silicium à très faible capacité, des matrices spécialisées et des boîtiers conçus pour des applications spécifiques. Elle renforce également l'importance des schémas de référence, des tests au niveau des connecteurs et de la simulation système. Les fournisseurs qui associent les spécifications des composants à des recommandations de conception peuvent influencer les décisions avant le lancement de la production. L'impact commercial se traduit par une transition des composants bas de gamme vers des dispositifs techniquement différenciés, notamment pour les serveurs, les produits mobiles, les écrans numériques, l'électronique automobile et les équipements de test professionnels.
Numérisation industrielle et infrastructures connectées
Les usines, les entrepôts, les réseaux de paiement, les hôpitaux, les systèmes de sécurité, les services publics et les infrastructures de transport sont de plus en plus interconnectés, ce qui accroît le nombre de nœuds électroniques fonctionnant dans des environnements caractérisés par des contacts humains fréquents, des câbles exposés, des commutations de moteurs et une qualité d'alimentation électrique variable. Les dispositifs de protection réduisent les risques d'indisponibilité et de défaillances sur le terrain des contrôleurs, passerelles, capteurs, terminaux et équipements de communication. Les clients industriels privilégient généralement les longs cycles de vie des produits, leur robustesse éprouvée et un approvisionnement prévisible, ce qui crée des opportunités pour les fournisseurs disposant de portefeuilles stables et d'un support technique performant. L'impact se répartit sur l'ensemble des applications, matures et émergentes, plutôt que de se concentrer sur une seule catégorie d'appareils. À mesure que l'infrastructure connectée se développe sur les marchés émergents, les distributeurs et les intégrateurs de systèmes deviendront des acteurs clés de son adoption.
Tendances futures du marché des dispositifs de protection contre les décharges électrostatiques
Protection à très faible capacité pour les interfaces émergentes
Les futurs produits du marché des dispositifs de protection contre les décharges électrostatiques (DES) combineront de plus en plus une très faible capacité, une meilleure tenue aux surtensions, des boîtiers plus compacts et une résistance dynamique réduite. L'objectif est de protéger les signaux à haut débit sans compromettre la bande passante, les diagrammes de l'œil, les performances sans fil ni la qualité d'affichage. Cette tendance influencera les technologies USB4, Thunderbolt, Ethernet automobile, radars, caméras, modules radio 5G et plateformes informatiques de nouvelle génération. Le développement des produits privilégiera probablement la co-optimisation de la géométrie du silicium, des éléments parasites du boîtier, de l'agencement des cartes et de la conception des connecteurs, plutôt que l'optimisation isolée des performances des composants. Les fournisseurs pourraient proposer davantage de matrices spécifiques à l'application, des solutions de mode commun intégrées et des circuits de référence. Les critères d'évaluation incluront de plus en plus la simulation de l'intégrité du signal, les cycles thermiques, les preuves de qualification et la compatibilité avec le placement automatisé.
Protection conçue pour les véhicules pilotés par logiciel
Avec l'avènement des véhicules pilotés par logiciel, les architectures électroniques évolueront vers une informatique centralisée, des contrôleurs zonaux, des réseaux à haut débit et un nombre accru de capteurs. Cette architecture permettra de simplifier le câblage tout en concentrant les données et les fonctions de contrôle dans des modules à forte valeur ajoutée. Les exigences en matière de protection seront donc plus strictes, car une simple défaillance transitoire peut affecter de nombreuses fonctions du véhicule. La demande future privilégiera les dispositifs adaptés aux plages de températures automobiles, aux contraintes électriques répétées et aux protocoles de communication à haut débit. Les fournisseurs collaboreront probablement plus tôt avec les constructeurs automobiles, les équipementiers de premier rang, les fabricants de connecteurs et les concepteurs de semi-conducteurs. Cette tendance ouvre également des perspectives pour les capacités de diagnostic, les données de qualification standardisées et les stratégies de protection intégrées à des plateformes de gestion de l'alimentation et des signaux plus vastes.
Opportunités du marché des dispositifs de protection contre les décharges électrostatiques
Fourniture et assistance à la conception localisées en Asie
L'expansion de la production en Inde, au Vietnam, en Malaisie, en Indonésie et dans d'autres pays d'Asie offre aux fournisseurs l'opportunité de mettre en place des réseaux de distribution locaux, des laboratoires d'application, des équipes technico-commerciales et un service d'assistance à la qualification. Les clients recherchent de plus en plus des délais de livraison plus courts, des solutions de second choix et une aide à l'adaptation des conceptions de référence internationales à la production régionale. Un modèle localisé permet également d'améliorer la visibilité de la demande pour les appareils mobiles, les ordinateurs, les écrans, l'électronique automobile et les équipements industriels. Les investissements prioritaires doivent inclure des plateformes logistiques, des partenariats de distribution agréés, des capacités d'analyse des défaillances et une documentation adaptée aux équipes d'ingénierie locales. Les entreprises qui associent un approvisionnement fiable à une assistance à la conception rapide peuvent créer de la valeur, même face à la concurrence de composants moins chers, car les interruptions de production et les coûts de reconception compensent souvent les faibles différences de prix unitaire.
Plateformes de protection intégrées pour les systèmes médicaux et industriels
Les équipements médicaux, les contrôleurs industriels, les instruments de test et les systèmes de sécurité intègrent de plus en plus la conversion de puissance, la communication de données, la détection et la connectivité sans fil dans des architectures compactes. Cette évolution ouvre la voie à une protection intégrée couvrant l'ensemble des exigences d'interface, plutôt qu'à la vente de composants isolés. Les fournisseurs peuvent ainsi développer des plateformes applicatives intégrant la protection des connecteurs, les transitoires de puissance, les contraintes de mise à la terre, le comportement thermique et les tests de conformité. De telles solutions permettent de réduire les délais d'ingénierie et de garantir une qualification reproductible pour l'ensemble des gammes de produits. Les investissements doivent se concentrer sur les conceptions de référence, la validation en laboratoire, les matrices configurables et les engagements relatifs au cycle de vie. Les opportunités les plus prometteuses se présenteront là où les coûts d'indisponibilité, de maintenance sur site ou de certification sont suffisamment élevés pour que les clients accordent autant d'importance à l'assurance technique qu'au composant lui-même.
Développements récents
- Mai 2026 : ROHM Co., Ltd. a développé la série RESDxVx de diodes de protection ESD pour interfaces haut débit. Cette série combine une capacité ultra-faible et une faible résistance dynamique, ciblant les applications où la protection doit préserver la qualité du signal sur les interfaces de données et de communication avancées. Ce développement témoigne de l’optimisation continue des composants en matière de performances haute fréquence et de conception compacte.
- Février 2025 : ROHM Co., Ltd. a annoncé la série ESDCANxx de diodes TVS bidirectionnelles compatibles avec la communication embarquée haut débit CAN FD. Ces composants répondent aux exigences de protection des réseaux automobiles, où robustesse face aux transitoires et intégrité de la communication sont essentielles. Ce lancement confirme la tendance à la protection adaptée aux applications pour l’électronique embarquée, notamment face à l’intégration croissante de fonctions de contrôle et de détection connectées dans l’architecture des véhicules.
- Janvier 2025 : Infineon Technologies AG a publié les informations de qualification du dispositif de protection bidirectionnel à très faible capacité ESD188-B1-W0201. Ce composant au format 0201 est destiné à la protection des lignes de signal dans des environnements à espace restreint et témoigne de l’importance accordée par le fournisseur à la miniaturisation, aux faibles pertes d’insertion et à la qualification pour l’électronique compacte. Ce développement produit répond aux exigences de conception des applications mobiles, sans fil, informatiques et autres applications haute densité.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -