
Mercado de dispositivos de protección ESD: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de dispositivos de protección ESD (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de dispositivo (dispositivos de protección ESD tradicionales, dispositivos de protección ESD cerámicos y dispositivos de protección ESD de silicio); aplicación (computadoras, pantallas digitales, dispositivos móviles, electrónica automotriz, equipos de prueba, terminales de punto de venta, servidores, equipos médicos, sistemas de seguridad y alarma, y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003278
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


Tamaño del mercado en 2025
US$ 1.970,92 millones
Valor del año base
Pronóstico para 2034
US$ 2.700,93 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,56 %
Índice de crecimiento
Mercado potencial
21.214,93 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos de protección ESD generó ingresos de 1.970,92 millones de dólares estadounidenses en 2025 y se prevé que alcance los 2.700,93 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,56 % durante el período 2026-2034. Este crecimiento refleja el creciente contenido electrónico de los productos conectados, el aumento de la velocidad de las interfaces, la electrificación de los vehículos y la mayor implementación de componentes de protección en equipos de consumo, automotrices, industriales, sanitarios y de comunicaciones.
El mercado norteamericano de dispositivos de protección ESD sigue siendo un centro de demanda tecnológicamente avanzado, impulsado por el diseño de semiconductores, la infraestructura en la nube, la electrónica médica, los sistemas de defensa y el desarrollo de software para la industria automotriz. Las perspectivas regionales indican una tasa de crecimiento anual compuesta (CAGR) estimada entre el 3,2 % y el 3,8 % hasta 2034. Entre los factores que impulsan este crecimiento se incluyen requisitos de fiabilidad más estrictos para los equipos conectados y la continua inversión en centros de datos, interfaces de alta velocidad, vehículos eléctricos y automatización industrial.
Evaluación y perspectivas del mercado de dispositivos de protección ESD
- América del Norte: Se prevé que América del Norte represente entre el 28 % y el 32 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,2 % al 3,8 % entre 2026 y 2034, gracias al diseño avanzado de productos electrónicos, la innovación en la industria automotriz y la inversión en infraestructura de datos.
- EE. UU.: Se estima que Estados Unidos representará entre el 82 % y el 86 % de la demanda de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,3 % al 3,9 % hasta 2034, a medida que aumenten los sectores de la computación en la nube, la defensa, la atención médica y la electrónica automotriz.
- Europa: Se prevé que Europa represente entre el 22 % y el 26 % de la demanda mundial en 2025 y que experimente un crecimiento anual compuesto del 3,0 % al 3,6 %, liderado por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico captará entre el 40 % y el 44 % de la demanda en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,8 %, liderada por China, Japón, Corea del Sur, India y Taiwán.
- Segmento más grande: Se estima que los dispositivos de protección ESD de silicio tendrán una cuota de mercado del 42-46% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 3,7-4,3% entre 2026 y 2034.
- Segmento de alto crecimiento: Se estima que la electrónica para automóviles representará una cuota de mercado del 18-22% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8% hasta 2034.
- Empresas clave analizadas en detalle: Bourns, Inc., Infineon Technologies AG, Littelfuse, Inc., Murata Manufacturing Co., Ltd., Nexperia, ProTek Devices LP, ROHM Co., Ltd., Semtech Corporation, STMicroelectronics NV y Texas Instruments Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado más allá de la supresión básica de sobretensiones a nivel de placa, ofreciendo soluciones específicas para cada aplicación que integran la integridad de la señal, la miniaturización del encapsulado, un bajo voltaje de sujeción y una alta inmunidad a transitorios. Las soluciones de matriz basadas en silicio se han incorporado a interfaces USB, HDMI, de comunicación automotriz, de pantallas y de radiofrecuencia, mientras que los dispositivos cerámicos y estándar siguen siendo útiles cuando el costo, la robustez o la simplicidad del circuito son factores importantes. Las tendencias de producción incluyen la fabricación de obleas, la formulación de cerámica, el ensamblaje preciso y la creciente automatización del montaje superficial.
Las perspectivas futuras están impulsadas por el crecimiento de la fabricación de productos electrónicos en el sur y sureste de Asia, la mayor regionalización de las redes de producción de semiconductores y las inversiones en vehículos eléctricos, fábricas inteligentes, equipos médicos e infraestructura digital. Los requisitos normativos de compatibilidad electromagnética y fiabilidad funcional deberían facilitar la integración en el diseño, pero los ciclos de cualificación, la presión sobre los precios de los componentes y la demanda desigual de productos electrónicos de consumo podrían ralentizar esta tendencia.
Alcance del informe de mercado de dispositivos de protección ESD
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.970,92 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.700,93 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,56% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de protección ESD
Entre los factores que impulsan el mercado de dispositivos de protección ESD se encuentra la creciente cantidad de circuitos integrados sensibles, conectores, paneles táctiles, cámaras, sensores y dispositivos de comunicación inalámbrica en cada producto final. Con márgenes de voltaje reducidos y velocidades de datos más altas, los fabricantes de equipos originales (OEM) necesitan soluciones que absorban la energía transitoria sin afectar la pérdida de inserción, la impedancia ni la velocidad de transmisión. Por lo tanto, la demanda se está desplazando de los componentes estándar hacia matrices personalizadas, diodos de baja capacitancia, piezas para automoción y soluciones de plataforma de protección.
La cadena de suministro incluye obleas de silicio, polvos cerámicos, compuestos poliméricos, electrodos, sustratos de empaquetado y equipos de ensamblaje. Las empresas de dispositivos utilizan estos insumos para la fabricación de diodos, supresores, varistores, matrices y componentes multicapa. Estos se distribuyen a empresas de semiconductores, automoción, medicina, industria y electrónica de consumo a través de distribuidores o venta directa. Entre los factores que afectan al rendimiento de la cadena de suministro se incluyen la capacidad de producción de obleas, los materiales especiales, la capacidad de prueba, el suministro de empaquetado y el inventario de cualificación. La estrategia de abastecimiento múltiple es relevante, ya que el componente de protección puede ser un factor limitante en el proceso de producción.
En el informe sobre el mercado de dispositivos de protección ESD, las empresas competidoras incluyen fabricantes de semiconductores de línea general y fabricantes especializados en protección de circuitos, sensores, componentes pasivos e interfaces. Infineon Technologies AG, STMicroelectronics NV, Texas Instruments Incorporated, Nexperia y ROHM Co., Ltd. compiten en función de la tecnología de silicio, las certificaciones para el sector automotriz, el soporte de aplicaciones y las líneas de productos. Littelfuse, Inc., Bourns, Inc., ProTek Devices LP, Murata Manufacturing Co., Ltd. y Semtech Corporation contribuyen al mercado mediante tecnologías de protección, tecnologías cerámicas, productos discretos y ofertas de encapsulados.
Las inversiones se realizan en circuitos de baja capacitancia, encapsulados pequeños, certificación para el sector automotriz y capacidad de fabricación. El posicionamiento en el mercado no se logra simplemente con valores máximos de sobretensión, ya que los consumidores consideran la corriente de fuga, las características de sujeción, la sensibilidad a la temperatura, el tiempo de respuesta, los formatos, la trazabilidad, los datos de certificación y la seguridad del suministro. Los competidores con diseños de referencia e instalaciones de laboratorio pueden obtener victorias de diseño más rápidamente, mientras que los distribuidores influyen en la disponibilidad y las decisiones de sustitución.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
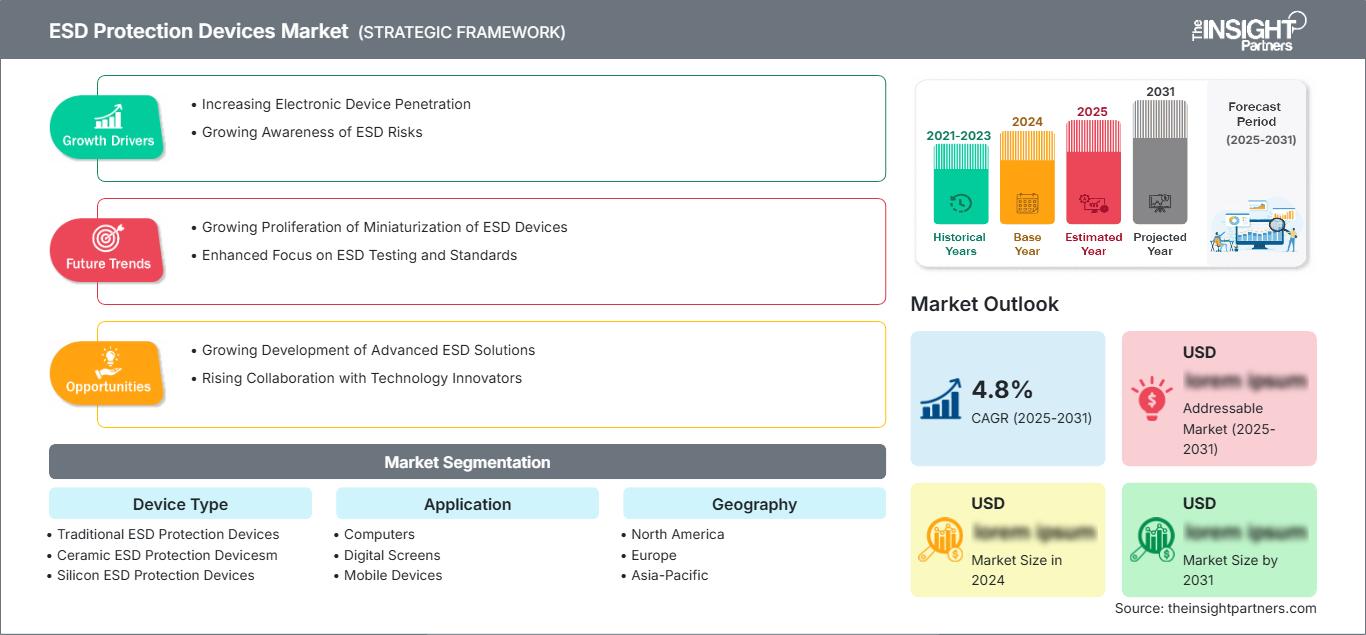
Mercado de dispositivos de protección ESD: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos de protección ESD
América del Norte representará entre el 28 % y el 32 % de la cuota de mercado de dispositivos de protección ESD en 2025, con una tasa de crecimiento anual compuesta regional del 3,2 % al 3,8 % entre 2024 y 2034. La demanda en América del Norte está liderada por la demanda en Estados Unidos, donde los fabricantes de semiconductores, centros de computación en la nube, fabricantes de dispositivos médicos, fabricantes de defensa y fabricantes de vehículos eléctricos requieren protección a nivel de placa y sistema. La contribución canadiense proviene de los sectores aeroespacial, de automatización industrial, de telecomunicaciones y de equipos para el sector de recursos naturales.
La demanda en Norteamérica se beneficia del desarrollo de centros de datos, redes de alta velocidad, sistemas avanzados de asistencia al conductor (ADAS) y dispositivos de salud conectados. Las especificaciones se caracterizan por baja capacitancia, respuesta rápida, calidad automotriz y disponibilidad a largo plazo. Entre los fabricantes se incluyen Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation y Texas Instruments Incorporated, entre otros. Todos cuentan con presencia técnica y/o comercial en Norteamérica. La demanda manufacturera en México se incluye a través de las industrias de ensamblaje automotriz y electrónico. En Norteamérica, las especificaciones de compra priorizan la confiabilidad y el soporte sobre el precio unitario más bajo.
Mercado estadounidense de dispositivos de protección ESD
Se estima que Estados Unidos representará entre el 82 % y el 86 % de la demanda de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,9 % durante el período 2026-2034. Su participación refleja la concentración del desarrollo de semiconductores, la computación a hiperescala, la electrónica aeroespacial, los equipos médicos, el software para automóviles y la producción industrial de alto valor.
Las tendencias en las áreas de aplicación giran en torno a placas base para servidores, redes ópticas, terminales de punto de venta (TPV), vehículos eléctricos, cabinas digitales, equipos de diagnóstico y sistemas de seguridad. Entre los principales proveedores de este mercado se encuentran Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation, Infineon Technologies AG y Texas Instruments Incorporated, que distribuyen sus productos a través de sus centros de fabricación y diseño locales, distribuidores y redes logísticas globales. La relocalización de la producción y los esfuerzos de fabricación avanzada también contribuyen a la generación de demanda, pero los equipos de abastecimiento siguen buscando proveedores alternativos para productos consolidados a precios razonables.
Mercado europeo de dispositivos de protección ESD
La región europea captará entre el 22 % y el 26 % de la cuota de mercado y registrará un crecimiento anual compuesto (CAGR) del 3,0 % al 3,6 % durante el periodo previsto. Alemania es el país dominante en este mercado, impulsada por aplicaciones como la electrónica automotriz, el control industrial, la automatización, la ingeniería médica y una extensa red de proveedores. La demanda en esta región se debe a consideraciones de fiabilidad, seguridad, eficiencia energética y compatibilidad electromagnética.
El Reino Unido genera demanda en este mercado a través de aplicaciones como la aeroespacial, la defensa, las telecomunicaciones, la infraestructura fintech y la tecnología sanitaria; la adquisición en estos sectores implica certificación y soporte durante todo el ciclo de vida. Alemania sigue siendo el país líder en los mercados automotriz e industrial; los sistemas de propulsión eléctrica, los sensores y los equipos de automatización generan demandas constantes de protección en estos mercados. Francia, Italia y España generan demanda en este mercado a través de aplicaciones como el transporte ferroviario, la industria aeroespacial, los equipos industriales, la fabricación de automóviles, los equipos de energías renovables y la distribución de electrónica de consumo.
Mercado de dispositivos de protección ESD en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 40-44% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,8%, lo que la convierte en la región líder. China lidera el mercado gracias al ensamblaje de productos electrónicos, pantallas, telecomunicaciones, vehículos eléctricos y fabricación de semiconductores. Japón, Corea del Sur, India y Australia contribuyen con aplicaciones en los sectores automotriz, industrial, de consumo y de infraestructura.
Las políticas industriales, las inversiones en semiconductores en la región, el aumento de las exportaciones de productos electrónicos y la electrificación de vehículos generan demanda de componentes. En Japón, se prioriza la precisión y la fiabilidad; Corea del Sur se especializa en pantallas, memorias, teléfonos móviles y sistemas automotrices, mientras que en India, la manufactura y las tecnologías digitales están en auge. En Australia, aunque el país es mucho más pequeño, aún conserva cierta relevancia en equipos para la minería, comunicaciones, sistemas médicos y proyectos energéticos.
Mercado de dispositivos de protección ESD en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,2 % hasta 2034. Arabia Saudita lidera las oportunidades regionales gracias a sus programas de ciudades inteligentes, la diversificación industrial, las telecomunicaciones y la infraestructura energética. Le siguen los Emiratos Árabes Unidos con centros de datos, aviación, logística, sistemas de seguridad e instalaciones comerciales digitalizadas.
Sudáfrica sirve de base para productos relacionados con la minería, la automatización industrial, los dispositivos médicos y las telecomunicaciones, mientras que el resto de la región de Oriente Medio y África se caracteriza por proyectos energéticos, movilidad, desarrollo de infraestructuras y productos electrónicos importados. La modernización del sector energético exige el uso de soluciones de seguridad fiables para sistemas de control y dispositivos de campo. La implementación sigue estando a cargo de los distribuidores, donde las especificaciones y las necesidades de mantenimiento tienen mayor peso que la demanda de los consumidores.
Análisis de segmentación
Tipo de dispositivo
El segmento de tipos de dispositivos en el mercado de dispositivos de protección ESD se divide en dispositivos de protección ESD tradicionales, dispositivos de protección ESD cerámicos y dispositivos de protección ESD de silicio. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 4,0 % entre 2026 y 2034. La selección depende de la gravedad de los transitorios, la velocidad de la señal, las limitaciones de espacio, el coste, las condiciones térmicas y los requisitos de cualificación. Los dispositivos de silicio son los preferidos en interfaces de alta velocidad y para el sector automotriz, mientras que los productos cerámicos siguen siendo valiosos para la protección pasiva compacta.
- Dispositivos de protección ESD tradicionales: Los dispositivos tradicionales siguen teniendo demanda en la electrónica de uso general, las placas de baja complejidad, los controles industriales y los ensamblajes sensibles al coste, donde la protección probada, la disponibilidad y la integración sencilla superan los requisitos de señal avanzados.
- Dispositivos cerámicos de protección ESD: Los dispositivos cerámicos se utilizan en productos de consumo y comunicaciones compactos que requieren un comportamiento pasivo estable, un tamaño reducido y una protección rentable en líneas de señal expuestas a manipulaciones y conmutaciones repetidas.
- Dispositivos de protección ESD de silicio: Los dispositivos de silicio ocupan una posición estratégica en interfaces de alta velocidad, electrónica automotriz, pantallas, servidores y equipos médicos, ya que su baja capacitancia y sujeción controlada garantizan la integridad de la señal.
Solicitud
El segmento de aplicaciones en el mercado de dispositivos de protección ESD incluye computadoras, pantallas digitales, dispositivos móviles, electrónica automotriz, equipos de prueba, terminales de punto de venta, servidores, equipos médicos, sistemas de seguridad y alarma, entre otros. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,4 %. La electrónica automotriz es el sector de mayor crecimiento, mientras que los dispositivos móviles, las computadoras, los servidores y las pantallas digitales generan una amplia demanda recurrente. La calificación específica de la aplicación determina cada vez más la selección de componentes.
- Ordenadores: Los ordenadores requieren protección para las interfaces USB, de audio, de teclado, de pantalla, de red y de alimentación, y la demanda está ligada a los ciclos de renovación empresariales, la educación, los videojuegos y los entornos de trabajo distribuidos.
- Pantallas digitales: Las pantallas digitales utilizan protección alrededor de los paneles táctiles, los conectores de pantalla, las cámaras y las placas de control, por lo que la baja capacitancia y la mínima interferencia visual o de señal son estratégicamente importantes.
- Dispositivos móviles: Los dispositivos móviles requieren matrices en miniatura para la carga, los datos, el audio, la antena y las interfaces táctiles, y su adopción está condicionada por el diseño compacto, la producción en grandes volúmenes y los ciclos rápidos de renovación de productos.
- Electrónica para automóviles: La demanda de electrónica para automóviles está respaldada por vehículos eléctricos, sistemas avanzados de asistencia al conductor (ADAS), sistemas de infoentretenimiento, sistemas de baterías, cámaras, radares y redes de vehículos que requieren protección cualificada en condiciones eléctricas y térmicas adversas.
- Equipo de prueba: El equipo de prueba utiliza una protección precisa para salvaguardar los puertos de medición y la instrumentación sensible, al tiempo que preserva la exactitud, la repetibilidad, el ancho de banda y la estabilidad de la calibración.
- Terminales de punto de venta: Los terminales de punto de venta necesitan protección para las interfaces de pago, táctiles, de comunicación y periféricas, ya que la manipulación frecuente y el uso público aumentan la exposición a eventos electrostáticos.
- Servidores: Los servidores requieren protección en las interfaces de datos, gestión, almacenamiento y alimentación de alta velocidad, y en su adquisición se hace hincapié en el tiempo de actividad, la baja pérdida de inserción, la resistencia térmica y la disponibilidad durante todo su ciclo de vida.
- Equipos médicos: Los equipos médicos utilizan protección en subsistemas conectados al paciente, de diagnóstico, de imagen, de monitorización y de comunicación, donde la fiabilidad, la trazabilidad y el comportamiento eléctrico controlado son fundamentales.
- Sistemas de seguridad y alarma: Los sistemas de seguridad y alarma protegen los sensores, los controles de acceso, las cámaras, las líneas de señalización y las interfaces de red instaladas en edificios, instalaciones de transporte y emplazamientos industriales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Computadoras |
Alto |
Interfaces USB-C |
Maduro |
|
Pantallas digitales |
Medio |
Pantallas táctiles |
Escalada |
|
Dispositivos móviles |
Alto |
Matrices en miniatura |
Maduro |
|
Electrónica automotriz |
Alto |
Plataformas para vehículos eléctricos |
Escalada |
|
Equipos de prueba |
Medio |
Puertos de precisión |
Maduro |
|
Terminales de punto de venta |
Medio |
Pagos sin contacto |
Escalada |
|
Servidores |
Alto |
Enlaces de alta velocidad |
Escalada |
|
Equipos médicos |
Medio |
Diagnóstico conectado |
Escalada |
|
Sistemas de seguridad y alarma |
Bajo |
Sensores de red |
Escalada |
|
Otros |
Bajo |
Nodos industriales |
Emergente |
Factores que impulsan el crecimiento del mercado de dispositivos de protección ESD y análisis de su impacto
Electrificación de vehículos y expansión del contenido electrónico
Los vehículos eléctricos, híbridos y los sistemas avanzados de asistencia al conductor aumentan el número de unidades de control, sensores, enlaces de comunicación, cámaras, pantallas y circuitos de gestión de energía instalados por vehículo. Cada interfaz adicional crea un posible punto de exposición electrostática o transitoria, mientras que las exigencias de seguridad hacen que las fallas sean más costosas que en muchas aplicaciones de consumo. Esto impulsa la compra hacia dispositivos con certificación automotriz, diseños de aplicaciones validados y proveedores capaces de respaldar programas de vehículos a largo plazo. El impacto se extiende a diodos de silicio, matrices, componentes cerámicos y encapsulados de alta fiabilidad. Los clientes del sector automotriz también fomentan la búsqueda de proveedores alternativos, la trazabilidad y un control de procesos más estricto. En consecuencia, la electrificación de vehículos aumenta tanto el contenido de unidades como el valor técnico por circuito protegido, lo que favorece un perfil de crecimiento más rápido que el de la electrónica general ya consolidada.
Requisitos de conectividad de alta velocidad e integridad de la señal
USB-C, USB4, Thunderbolt, pantallas de alta resolución, Ethernet, equipos 5G y redes de comunicación automotriz transmiten datos a velocidades que dificultan las opciones de protección convencionales. Un dispositivo debe desviar una descarga electrostática (ESD) introduciendo una capacitancia, pérdida de inserción, distorsión y fugas mínimas. Este requisito amplía el valor potencial de la protección de silicio de capacitancia ultrabaja, las matrices especializadas y los encapsulados diseñados para aplicaciones específicas. También aumenta la importancia de los diseños de referencia, las pruebas a nivel de conector y la simulación de sistemas. Los proveedores que combinan las especificaciones de los componentes con las directrices de diseño pueden influir en las decisiones antes de que comience la producción. El impacto comercial es una migración de componentes de bajo costo no diferenciados hacia dispositivos técnicamente diferenciados, particularmente en servidores, productos móviles, pantallas digitales, electrónica automotriz y equipos de prueba profesionales.
Digitalización industrial e infraestructura conectada
Fábricas, almacenes, redes de pago, hospitales, sistemas de seguridad, servicios públicos e infraestructura de transporte están cada vez más interconectados, lo que incrementa el número de nodos electrónicos que operan en entornos con contacto humano frecuente, exposición de cables, conmutación de motores y calidad de energía variable. Los dispositivos de protección reducen el riesgo de tiempo de inactividad y fallos en controladores, pasarelas, sensores, terminales y equipos de comunicación. Los clientes industriales suelen valorar los ciclos de vida prolongados de los productos, la robustez documentada y el suministro predecible, lo que crea oportunidades para los proveedores con carteras estables y soporte de ingeniería. El impacto se distribuye entre aplicaciones maduras y emergentes, en lugar de concentrarse en una sola categoría de dispositivo. A medida que la infraestructura conectada se expande en los mercados en desarrollo, los distribuidores e integradores de sistemas se convertirán en vías de adopción cada vez más importantes.
Tendencias futuras del mercado de dispositivos de protección ESD
Protección de capacitancia ultrabaja para interfaces emergentes
En el mercado de dispositivos de protección ESD, los productos futuros combinarán cada vez más capacitancia muy baja con mayor capacidad de manejo de sobretensiones, encapsulados más pequeños y menor resistencia dinámica. El objetivo es proteger las rutas de señal de alta velocidad sin comprometer el ancho de banda, los diagramas de ojo, el rendimiento inalámbrico ni la calidad de la pantalla. Esta tendencia influirá en USB4, Thunderbolt, Ethernet automotriz, radar, cámaras, módulos de radio 5G y plataformas informáticas de próxima generación. Es probable que el desarrollo de productos haga hincapié en la optimización conjunta de la geometría del silicio, los parásitos del encapsulado, el diseño de la placa y el diseño del conector, en lugar del rendimiento de los componentes de forma aislada. Los proveedores podrían ofrecer matrices más específicas para cada aplicación, soluciones de modo común integradas y circuitos de referencia. Los criterios de evaluación incluirán cada vez más la simulación de la integridad de la señal, el ciclo térmico, la evidencia de calificación y la compatibilidad de colocación automatizada.
Protección diseñada en torno a vehículos definidos por software.
A medida que los vehículos se vuelven definidos por software, las arquitecturas electrónicas evolucionarán hacia la computación centralizada, los controladores zonales, las redes de mayor velocidad y un mayor número de sensores. Esta arquitectura podría reducir la complejidad del cableado, concentrando las funciones de datos y control en módulos de alto valor. Por lo tanto, los requisitos de protección serán más exigentes, ya que una sola falla transitoria puede afectar múltiples funciones del vehículo. La demanda futura favorecerá los dispositivos calificados para los rangos de temperatura automotrices, el estrés eléctrico repetitivo y los protocolos de comunicación de alta velocidad. Es probable que los proveedores colaboren desde una etapa más temprana con los fabricantes de vehículos, los proveedores de primer nivel, los fabricantes de conectores y los diseñadores de semiconductores. Esta tendencia también crea oportunidades para capacidades de diagnóstico, datos de calificación estandarizados y estrategias de protección integradas en plataformas más amplias de gestión de energía y señales.
Oportunidades de mercado para dispositivos de protección ESD
Soporte de diseño y suministro localizado en Asia
La expansión de la producción en India, Vietnam, Malasia, Indonesia y otros países asiáticos ofrece a los proveedores la oportunidad de establecer distribución local, laboratorios de aplicaciones, equipos de ventas técnicas y soporte para la cualificación. Los clientes demandan cada vez más plazos de entrega más cortos, opciones de proveedores alternativos y asistencia para adaptar los diseños de referencia globales a la producción regional. Un modelo localizado también puede mejorar la visibilidad de la demanda de dispositivos móviles, ordenadores, pantallas, electrónica automotriz y equipos industriales. Las prioridades de inversión deben incluir centros de inventario, alianzas con canales autorizados, capacidad de análisis de fallos y documentación adaptada a los equipos de ingeniería locales. Las empresas que combinan un suministro fiable con un soporte de diseño rápido pueden generar valor incluso compitiendo con componentes de menor precio, ya que las interrupciones de la producción y los costes de rediseño suelen compensar las modestas diferencias en el precio unitario.
Plataformas de protección integradas para sistemas médicos e industriales.
Los equipos médicos, los controladores industriales, los instrumentos de prueba y los sistemas de seguridad combinan cada vez más la conversión de energía, la comunicación de datos, la detección y la conectividad inalámbrica en arquitecturas compactas. Esto crea una oportunidad en el mercado de dispositivos de protección ESD para integrar la protección en torno a los requisitos completos de la interfaz, en lugar de vender componentes aislados. Los proveedores pueden desarrollar plataformas de aplicación que abarquen la protección de conectores, transitorios de potencia, restricciones de conexión a tierra, comportamiento térmico y pruebas de conformidad. Estas soluciones pueden reducir el tiempo de ingeniería y facilitar la cualificación repetible en todas las familias de productos. La inversión debe centrarse en diseños de referencia, validación en laboratorio, matrices configurables y compromisos de ciclo de vida. Las mejores oportunidades se presentarán donde los costes de inactividad, servicio técnico o certificación sean lo suficientemente altos como para que los clientes valoren la garantía de ingeniería junto con el propio componente.
Novedades recientes
- Mayo de 2026: ROHM Co., Ltd. desarrolló la serie RESDxVx de diodos de protección ESD para interfaces de alta velocidad. Esta serie combina una capacitancia ultrabaja con una baja resistencia dinámica, y está diseñada para aplicaciones donde la protección debe preservar la calidad de la señal en interfaces avanzadas de datos y comunicación. Este desarrollo demuestra la continua optimización a nivel de componentes para lograr un rendimiento de alta frecuencia y un diseño de sistema compacto.
- Febrero de 2025: ROHM Co., Ltd. anunció la serie ESDCANxx de diodos TVS bidireccionales compatibles con la comunicación CAN FD de alta velocidad para vehículos. Estos dispositivos satisfacen los requisitos de protección de la red automotriz, donde la robustez ante transitorios y la integridad de la comunicación deben coexistir. Este lanzamiento refuerza la tendencia hacia la protección específica para la electrónica de vehículos, especialmente a medida que las arquitecturas de los vehículos incorporan más funciones de control y detección conectadas.
- Enero de 2025: Infineon Technologies AG publicó información de cualificación para el dispositivo de protección bidireccional de capacitancia ultrabaja ESD188-B1-W0201. Este componente en formato 0201 está diseñado para la protección de líneas de señal en espacios reducidos y refleja el énfasis del proveedor en la miniaturización, la baja pérdida de inserción y la cualificación de componentes electrónicos compactos. Este desarrollo de producto satisface los requisitos de diseño en aplicaciones móviles, inalámbricas, informáticas y otras aplicaciones de alta densidad.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -