
ESD防護デバイス市場:規模・シェア・予測 2034
ESD保護デバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:デバイスタイプ別(従来型ESD保護デバイス、セラミックESD保護デバイス、シリコンESD保護デバイス)、用途別(コンピュータ、デジタルスクリーン、モバイルデバイス、車載エレクトロニクス、試験装置、POS端末、サーバー、医療機器、セキュリティおよび警報システム、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003278
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 18, 2026


2025年の市場規模
19億7092 万米ドル
基準年値
2034年の予測
27億93 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.56 %
成長率
対象市場
212億1493 万米ドル
(2026年~2034年)
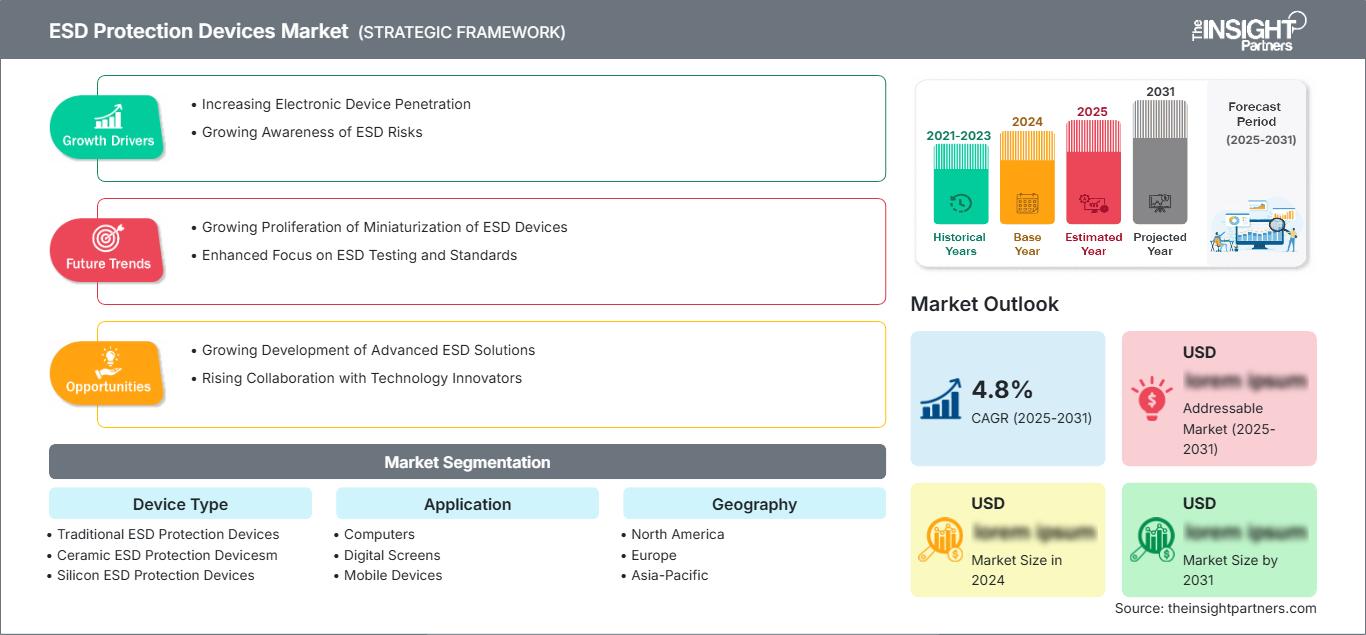
ESD保護デバイス市場は、2025年に19億7,092万米ドルの収益を上げ、2034年には27億93万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.56%で拡大する見込みです。この成長は、コネクテッド製品の電子部品の増加、インターフェース速度の向上、車両の電動化、そして消費者向け機器、自動車、産業機器、医療機器、通信機器などにおける保護部品の普及拡大を反映しています。
北米のESD保護デバイス市場は、半導体設計、クラウドインフラストラクチャ、医療用電子機器、防衛システム、自動車ソフトウェア開発などに支えられ、技術的に高度な需要の中心地であり続けています。地域的な見通しでは、2034年までの年平均成長率(CAGR)は3.2~3.8%と予測されています。構造的な成長要因としては、接続機器に対する信頼性要件の厳格化、データセンター、高速インターフェース、電気自動車、産業オートメーションへの継続的な投資などが挙げられます。
ESD保護デバイス市場の評価と洞察
- 北米:北米は、高度な電子機器設計、自動車イノベーション、データインフラ投資に支えられ、2025年には28~32%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.8%で成長すると予測されている。
- 米国:米国は、2025年の北米の需要の82~86%を占めると推定されており、クラウド、防衛、ヘルスケア、自動車エレクトロニクス分野の規模拡大に伴い、2034年まで年平均成長率(CAGR)3.3~3.9%で拡大すると見込まれている。
- ヨーロッパ:ヨーロッパは、2025年の世界需要の22~26%を占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)3.0~3.6%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は、2025年の需要の40~44%を占め、年平均成長率(CAGR)は4.0~4.8%になると予測されており、中国、日本、韓国、インド、台湾が牽引役となる。
- 最大のセグメント:シリコンESD保護デバイスは、2025年には42~46%の市場シェアを占め、2026年から2034年の間に年平均成長率(CAGR)3.7~4.3%で成長すると予測されています。
- 高成長分野:車載エレクトロニクスは、2025年には市場シェアの18~22%を占め、2034年まで年平均成長率(CAGR)5.0~5.8%で拡大すると予測されている。
- 詳細に分析された主要企業: Bourns, Inc.、Infineon Technologies AG、Littelfuse, Inc.、村田製作所、Nexperia、ProTek Devices LP、ローム株式会社、Semtech Corporation、STMicroelectronics NV、およびTexas Instruments Incorporated。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、基本的な基板レベルのサージ抑制から、信号の完全性、パッケージの小型化、低クランプ電圧、高過渡耐性を組み込んだアプリケーション固有のソリューションへと進化を遂げています。シリコンベースのアレイソリューションは、USB、HDMI、車載通信、ディスプレイ、RFインターフェースなどに採用されていますが、セラミックや標準デバイスは、コスト、堅牢性、回路の簡便性が求められる用途において依然として価値を発揮しています。生産動向としては、ウェハ製造、セラミック配合、精密な組み立て、表面実装の自動化の進展などが挙げられます。
今後の展望は、南アジアおよび東南アジアにおける電子機器製造業の成長、半導体生産ネットワークのさらなる地域化、電気自動車、スマートファクトリー、医療機器、デジタルインフラへの投資によって牽引される。電磁両立性および機能信頼性に関する規制要件は設計への組み込みを促進するはずだが、認証サイクル、部品価格の高騰、民生用電子機器の需要のばらつきなどが、この傾向を鈍化させる可能性がある。
ESD保護デバイス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 19億7092万米ドル |
| 2034年までの市場規模 | 27億93万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.56% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ESD保護デバイス市場分析
ESD保護デバイス市場を牽引する要因としては、各最終製品における高感度集積回路、コネクタ、タッチパネル、カメラ、センサー、無線通信機器の増加が挙げられます。電圧マージンの低下とデータレートの上昇に伴い、OEMは挿入損失、インピーダンス、伝送速度に影響を与えることなく過渡エネルギーを吸収するソリューションを必要としています。そのため、需要は標準部品から、カスタマイズされたアレイ、低容量ダイオード、車載部品、保護プラットフォームソリューションへと移行しています。
サプライチェーンには、シリコンウェハ、セラミック粉末、ポリマー化合物、電極、パッケージ基板、組立装置が含まれます。デバイス企業はこれらの原材料を用いて、ダイオード、サプレッサ、バリスタ、アレイ、多層コンポーネントを製造します。これらの製品は、販売代理店または直接販売を通じて、半導体、自動車、医療、産業、および民生用電子機器企業に供給されます。サプライチェーンのパフォーマンスに影響を与える要因には、ウェハ生産能力、特殊材料、テスト能力、パッケージ供給、および認定在庫などがあります。保護部品は生産プロセスにおける制約要因となる可能性があるため、マルチソーシング戦略が重要となります。
ESD保護デバイス市場レポートにおける競合企業には、汎用半導体メーカーと、回路保護、センシング、受動部品、インターフェースに特化したメーカーが含まれます。インフィニオン・テクノロジーズ、STマイクロエレクトロニクス、テキサス・インスツルメンツ、ネクスペリア、ローム株式会社は、シリコン技術、車載認証、アプリケーションサポート、製品ラインを基盤として競合しています。リトルヒューズ、ボーンズ、プロテック・デバイス、村田製作所、セムテック株式会社は、保護技術、セラミック技術、個別製品、パッケージ製品を通じて市場に貢献しています。
投資は、低容量回路、小型パッケージ、車載認証、製造能力といった形で行われます。消費者は漏洩電流、クランプ特性、温度感度、応答時間、形状、トレーサビリティ、認証データ、供給安定性などを考慮するため、最大サージ定格だけで市場における優位性を確立することはできません。リファレンスデザインやラボ設備を持つ競合他社は、より早く設計採用を獲得できる立場にあり、販売代理店は製品の入手可能性や代替品の決定に影響を与えます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ESD保護デバイス市場:戦略的洞察
地域別分析
北米ESD保護デバイス市場
北米は、2025年までにESD保護デバイス市場の約28~32%を占め、2024年から2034年にかけての地域別年平均成長率(CAGR)は3.2~3.8%と予測されています。北米の需要は米国が牽引しており、半導体メーカー、クラウドコンピューティング施設、医療機器メーカー、防衛関連メーカー、電気自動車メーカーなどが、基板レベルおよびシステムレベルでの保護を必要としています。カナダの貢献は、航空宇宙、産業オートメーション、通信、資源セクター向け機器などによるものです。
北米の需要構造は、データセンター、高速ネットワーク、ADAS、コネクテッドヘルスケア機器の発展によって恩恵を受けています。仕様の特徴は、低容量、高速動作、車載グレード、長期供給です。製造業者には、Bourns, Inc.、Littelfuse, Inc.、ProTek Devices LP、Semtech Corporation、Texas Instruments Incorporatedなどが含まれます。これらの企業はすべて、北米に技術拠点または事業拠点を有しています。メキシコの製造需要は、自動車および電子機器組立産業を通じて含まれています。北米での購入仕様では、単価よりも信頼性とサポートが重視されます。
米国ESD保護デバイス市場
米国は、2025年の北米の需要の82~86%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.9%で成長すると予測されている。このシェアの高さは、半導体開発、ハイパースケールコンピューティング、航空宇宙エレクトロニクス、医療機器、自動車ソフトウェア、高付加価値産業生産といった分野が米国に集中していることを反映している。
アプリケーション分野のトレンドは、サーバーボード、光ネットワーク、POS端末、電気自動車、デジタルコックピット、診断機器、セキュリティシステムを中心に展開しています。この市場の主要サプライヤーには、Bourns, Inc.、Littelfuse, Inc.、ProTek Devices LP、Semtech Corporation、Infineon Technologies AG、Texas Instruments Incorporatedなどがあり、各社は自社の現地製造拠点、設計センター、販売代理店、グローバル物流ネットワークを通じて製品を供給しています。国内回帰や先進製造の取り組みも需要創出に貢献していますが、調達チームは依然として、成熟した製品をリーズナブルな価格で入手できるセカンドソースプロバイダーを探しています。
欧州ESD保護デバイス市場
欧州地域は市場シェアの22~26%を占め、予測期間中に年平均成長率(CAGR)3.0~3.6%で成長すると見込まれています。ドイツはこの市場において最も支配的な国であり、自動車エレクトロニクス、産業制御、オートメーション、医療工学などの用途と、広範なサプライヤーネットワークがその成長を牽引しています。この地域における需要は、信頼性、安全性、エネルギー効率、電磁両立性といった要素から生じています。
英国は、航空宇宙、防衛、通信、フィンテックインフラ、ヘルスケア技術などの用途を通じて、この市場における需要を牽引しています。これらの分野における調達には、認証とライフサイクルサポートが不可欠です。ドイツは、自動車市場と産業市場の両方で引き続き主導的な地位を占めています。電動パワートレイン、センサー、自動化機器は、これらの市場において繰り返し保護需要を生み出しています。フランス、イタリア、スペインは、鉄道輸送、航空宇宙、産業機器、自動車製造、再生可能エネルギー機器、家電製品流通などの用途を通じて、この市場における需要を牽引しています。
アジア太平洋地域のESD保護デバイス市場
アジア太平洋地域は2025年には40~44%のシェアを占め、年平均成長率(CAGR)4.0~4.8%で成長し、主要地域になると予測されている。中国は電子機器組立、ディスプレイ、通信、電気自動車、半導体製造で市場を牽引している。日本、韓国、インド、オーストラリアは自動車、産業機器、消費者向け製品、インフラ関連製品で貢献している。
産業政策、地域における半導体への投資、電子機器輸出の増加、そして自動車の電動化は、部品需要を支えている。日本では精度と信頼性が重視され、韓国はディスプレイ、メモリ、携帯電話、自動車システムに特化している一方、インドでは製造業とデジタル技術が成長している。オーストラリアは国土面積こそ小さいものの、鉱山機械、通信、医療システム、エネルギープロジェクトにおいて一定の役割を果たしている。
中東・アフリカのESD保護デバイス市場
中東・アフリカ地域の需要は、2034年まで年平均成長率(CAGR)4.5~5.2%で拡大すると予測されている。サウジアラビアは、スマートシティ計画、産業の多角化、通信、エネルギーインフラを通じて、この地域におけるビジネスチャンスを牽引している。アラブ首長国連邦は、データセンター、航空、物流、セキュリティシステム、デジタル対応の商業施設でこれに続く。
南アフリカは、鉱業、産業オートメーション、医療機器、通信関連製品の拠点として機能している一方、中東・アフリカ地域(MEA)のその他の地域は、エネルギープロジェクト、モビリティ、インフラ開発、他国からの電子機器輸入によって牽引されている。エネルギー部門の近代化に伴い、制御システムや現場機器向けの信頼性の高いセキュリティソリューションの利用が不可欠となっている。導入は依然として販売代理店主導で行われており、一般消費者の需要よりも仕様やメンテナンスのニーズが大きな役割を果たしている。
セグメンテーション分析
デバイスの種類
ESD保護デバイス市場のデバイスタイプ別セグメントは、従来型ESD保護デバイス、セラミックESD保護デバイス、シリコンESD保護デバイスに分けられます。このセグメントは、2026年から2034年の間に年平均成長率(CAGR)3.4~4.0%で成長すると予測されています。選択は、過渡現象の深刻度、信号速度、スペースの制約、コスト、熱条件、および認証要件によって異なります。シリコンデバイスは高速インターフェースや車載インターフェースで設計上の優位性を獲得していますが、セラミック製品はコンパクトな受動保護用途で依然として価値があります。
- 従来型のESD保護デバイス:従来型のデバイスは、汎用電子機器、低複雑度基板、産業用制御機器、およびコスト重視のアセンブリにおいて、実績のある保護性能、可用性、および容易な統合が高度な信号要件よりも優先される場面で、依然として需要があります。
- セラミックESD保護デバイス:セラミックデバイスは、安定した受動動作、小型サイズ、および繰り返しの取り扱いやスイッチングイベントにさらされる信号線全体にわたる費用対効果の高い保護を必要とする小型の民生用製品や通信機器に使用されます。
- シリコンESD保護デバイス:シリコンデバイスは、低容量と制御されたクランプ機能により信号の完全性を維持できるため、高速インターフェース、車載エレクトロニクス、ディスプレイ、サーバー、医療機器において戦略的な位置を占めています。
応用
ESD保護デバイス市場の用途分野には、コンピュータ、デジタルスクリーン、モバイルデバイス、車載エレクトロニクス、試験装置、POS端末、サーバー、医療機器、セキュリティおよび警報システム、その他が含まれます。この分野は、年平均成長率(CAGR)3.8~4.4%で拡大すると予想されています。車載エレクトロニクスは最も急速に成長している分野であり、モバイルデバイス、コンピュータ、サーバー、デジタルスクリーンは幅広い継続的な需要を提供しています。用途固有の認証が、コンポーネントの選択をますます左右するようになっています。
- コンピュータ:コンピュータは、USB、オーディオ、キーボード、ディスプレイ、ネットワーク、電源インターフェースの保護を必要とし、その需要は企業の設備更新サイクル、教育、ゲーム、分散型ワーク環境などに関連しています。
- デジタルスクリーン:デジタルスクリーンでは、タッチパネル、ディスプレイコネクタ、カメラ、制御基板の周囲に保護層が設けられているため、低静電容量と視覚的または信号的な干渉の最小化が戦略的に重要となる。
- モバイルデバイス:モバイルデバイスには、充電、データ、オーディオ、アンテナ、タッチインターフェース用の小型アレイが必要であり、その普及はコンパクトな設計、大量生産、迅速な製品刷新サイクルによって左右される。
- 自動車用電子機器:自動車用電子機器の需要は、電気自動車、ADAS(先進運転支援システム)、インフォテインメントシステム、バッテリーシステム、カメラ、レーダー、車両ネットワークなどによって支えられており、過酷な電気的および熱的条件下での適切な保護が求められます。
- 試験装置:試験装置は、精度、再現性、帯域幅、および校正の安定性を維持しながら、測定ポートと高感度な計測機器を保護するために精密な保護機能を備えています。
- 販売時点情報管理(POS)端末: POS端末は、頻繁な取り扱いと公共の場での使用により静電気現象への曝露が増加するため、決済、タッチ操作、通信、および周辺機器のインターフェースを保護する必要があります。
- サーバー:サーバーは、高速データ、管理、ストレージ、電源インターフェース全体にわたる保護を必要とし、調達においては稼働時間、低挿入損失、耐熱性、ライフサイクル可用性が重視される。
- 医療機器:医療機器は、信頼性、トレーサビリティ、および制御された電気的動作が極めて重要な、患者に接続される診断、画像処理、モニタリング、および通信サブシステムにおいて保護機能を使用します。
- セキュリティおよび警報システム:セキュリティおよび警報システムは、建物、輸送施設、および産業施設に設置されたセンサー、アクセス制御、カメラ、信号線、およびネットワークインターフェースを保護します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
コンピュータ |
高い |
USB-Cインターフェース |
成熟した |
|
デジタルスクリーン |
中くらい |
タッチディスプレイ |
スケーリング |
|
モバイルデバイス |
高い |
小型アレイ |
成熟した |
|
自動車用電子機器 |
高い |
EVプラットフォーム |
スケーリング |
|
試験装置 |
中くらい |
精密ポート |
成熟した |
|
販売時点情報管理(POS)端末 |
中くらい |
非接触型決済 |
スケーリング |
|
サーバー |
高い |
高速リンク |
スケーリング |
|
医療機器 |
中くらい |
コネクテッド診断 |
スケーリング |
|
セキュリティおよび警報システム |
低い |
ネットワークセンサー |
スケーリング |
|
その他 |
低い |
産業拠点 |
新興 |
ESD保護デバイス市場の成長要因と影響分析
車両の電動化と電子コンテンツの拡充
電気自動車、ハイブリッド車、先進運転支援システム(ADAS)の普及に伴い、車両1台あたりの制御ユニット、センサー、通信リンク、カメラ、ディスプレイ、電源管理回路の数が増加しています。インターフェースが増えるごとに、静電的または過渡的な曝露ポイントが発生する可能性があり、安全性への要求が高まるにつれ、故障時のコストは多くの民生用アプリケーションよりも高くなっています。そのため、自動車向け認定デバイス、検証済みのアプリケーション設計、長期にわたる車両プログラムをサポートできるサプライヤーへの購買がシフトしています。この影響は、シリコンダイオード、アレイ、セラミック部品、高信頼性パッケージなど、幅広い分野に及んでいます。自動車メーカーは、セカンドソースの利用、トレーサビリティ、より厳格なプロセス管理も求めています。結果として、車両の電動化は、保護対象回路あたりのユニット構成と技術的価値の両方を高め、成熟した汎用電子機器よりも速い成長を支えています。
高速接続と信号完全性に関する要件
USB-C、USB4、Thunderbolt、高解像度ディスプレイ、イーサネット、5G機器、車載通信ネットワークは、従来の保護方式では対応が難しい高速データ伝送を実現しています。デバイスは、静電容量、挿入損失、歪み、漏洩を最小限に抑えつつ、ESDイベントを遮断する必要があります。この要件により、超低容量シリコン保護、特殊アレイ、アプリケーションエンジニアリングパッケージの適用範囲が拡大します。また、リファレンスレイアウト、コネクタレベルのテスト、システムシミュレーションの重要性も高まります。部品仕様と設計ガイダンスを組み合わせたサプライヤーは、生産開始前に意思決定に影響を与えることができます。商業的な影響としては、サーバー、モバイル製品、デジタルスクリーン、車載エレクトロニクス、業務用試験装置などにおいて、差別化されていない低コスト部品から技術的に差別化されたデバイスへの移行が挙げられます。
産業のデジタル化と接続されたインフラストラクチャ
工場、倉庫、決済ネットワーク、病院、セキュリティシステム、公益事業、輸送インフラはますます相互接続が進み、頻繁な人との接触、ケーブルの露出、モーターのスイッチング、電力品質の変動といった環境下で動作する電子ノードの数が増加しています。保護デバイスは、コントローラ、ゲートウェイ、センサー、端末、通信機器におけるダウンタイムや現場での故障のリスクを低減します。産業顧客は通常、長い製品ライフサイクル、実証済みの堅牢性、予測可能な供給を重視しており、安定した製品ポートフォリオとエンジニアリングサポートを提供するサプライヤーにとってビジネスチャンスが生まれています。その影響は、特定のデバイスカテゴリに集中するのではなく、成熟したアプリケーションと新興アプリケーションの両方に及んでいます。新興市場で接続インフラが拡大するにつれ、ディストリビューターとシステムインテグレーターは、導入においてますます重要な役割を果たすようになるでしょう。
ESD保護デバイス市場の将来動向
新興インターフェース向け超低容量保護
ESD保護デバイス市場のトレンドでは、将来の製品は、超低容量とより強力なサージ処理能力、小型パッケージ、および低動的抵抗をますます組み合わせるようになるでしょう。目的は、帯域幅、アイダイアグラム、ワイヤレス性能、または表示品質を損なうことなく、高速信号経路を保護することです。このトレンドは、USB4、Thunderbolt、車載イーサネット、レーダー、カメラ、5G無線モジュール、および次世代コンピューティングプラットフォームに影響を与えます。製品開発では、個々のコンポーネント性能ではなく、シリコン形状、パッケージ寄生容量、ボードレイアウト、およびコネクタ設計の共同最適化が重視されるでしょう。サプライヤーは、アプリケーション固有のアレイ、統合コモンモードソリューション、およびリファレンス回路をより多く提供する可能性があります。評価基準には、信号完全性シミュレーション、熱サイクル、認定証拠、および自動配置互換性がますます含まれるようになります。
ソフトウェア定義車両向けに設計された保護システム
車両のソフトウェア定義化が進むにつれ、電子アーキテクチャは集中型コンピューティング、ゾーンコントローラ、高速ネットワーク、そしてより多くのセンサーへと移行していくでしょう。このアーキテクチャは、配線の複雑さを軽減しつつ、データと制御機能を高付加価値モジュールに集中させる可能性があります。そのため、過渡現象による単一の故障が複数の車両機能に影響を与える可能性があるため、保護要件はより厳しくなるでしょう。将来の需要は、車載温度範囲、繰り返し発生する電気的ストレス、および高速通信プロトコルに対応したデバイスを重視するようになると思われます。サプライヤーは、車両メーカー、ティア1サプライヤー、コネクタメーカー、半導体設計者とより早期に連携していくでしょう。この傾向はまた、診断機能、標準化された認定データ、そしてより広範な電力および信号管理プラットフォームに統合された保護戦略の機会も生み出します。
ESD保護デバイス市場の機会
アジアにおける現地調達および設計サポート
インド、ベトナム、マレーシア、インドネシア、その他のアジア諸国における製造拠点の拡大は、サプライヤーにとって、現地流通網、アプリケーションラボ、技術営業チーム、および認定サポート体制を構築する機会を生み出しています。顧客は、リードタイムの短縮、代替供給源の確保、グローバルなリファレンスデザインを地域生産に適合させるための支援をますます求めています。ローカライズされたモデルは、モバイル機器、コンピュータ、ディスプレイ、車載エレクトロニクス、産業機器の需要予測精度向上にも貢献します。投資の優先事項には、在庫拠点、正規チャネルパートナーシップ、故障解析機能、および現地のエンジニアリングチームに合わせたドキュメント作成が含まれるべきです。信頼性の高い供給と迅速な設計サポートを組み合わせた企業は、低価格部品との競争においても価値を獲得できます。なぜなら、生産の中断や再設計にかかるコストは、単価のわずかな差を上回ることが多いからです。
医療および産業システム向け統合保護プラットフォーム
医療機器、産業用コントローラ、試験機器、セキュリティシステムでは、電力変換、データ通信、センシング、無線接続がコンパクトなアーキテクチャに統合される傾向が強まっています。これにより、ESD保護デバイス市場予測において、個別のコンポーネントを販売するのではなく、インターフェース要件全体に対応した保護パッケージを提供する機会が生まれています。サプライヤーは、コネクタ保護、電力過渡現象、接地制約、熱挙動、コンプライアンス試験を網羅するアプリケーションプラットフォームを開発できます。このようなソリューションは、エンジニアリング時間を短縮し、製品ファミリー全体で再現可能な認定をサポートする可能性があります。投資は、リファレンスデザイン、ラボ検証、構成可能なアレイ、ライフサイクルコミットメントに重点を置くべきです。最も大きなビジネスチャンスは、ダウンタイム、フィールドサービス、認証コストが高額で、顧客がコンポーネント自体と並んでエンジニアリング保証を重視する場合に発生します。
最近の動向
- 2026年5月:ローム株式会社は、高速インターフェース向けESD保護ダイオード「RESDxVxシリーズ」を開発しました。このシリーズは、超低容量と低動的抵抗を両立させ、高度なデータ通信インターフェースにおいて信号品質を維持しつつ保護性能を確保する必要があるアプリケーションをターゲットとしています。今回の開発は、高周波性能とコンパクトなシステム設計を軸とした、部品レベルでの継続的な最適化を示すものです。
- 2025年2月:ローム株式会社は、 CAN FD高速車載通信に対応した双方向TVSダイオード「ESDCANxxシリーズ」を発表しました。この製品は、過渡応答耐性と通信の完全性が両立しなければならない車載ネットワーク保護の要件に対応します。今回の製品発表は、特に車両アーキテクチャにコネクテッド制御機能やセンシング機能が追加されるにつれて、車載エレクトロニクスにおけるアプリケーション固有の保護への動きを加速させるものです。
- 2025年1月:インフィニオン・テクノロジーズAGは、超低容量双方向保護デバイスESD188-B1-W0201の認定情報を公開しました。0201サイズのこのコンポーネントは、スペースに制約のある信号線保護を目的としており、小型化、低挿入損失、および小型電子機器向けの認定実績を重視したサプライヤーの姿勢を反映しています。このような製品開発は、モバイル、ワイヤレス、コンピューティング、およびその他の高密度アプリケーションにおける設計要件をサポートします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -