
Mercato dei dispositivi di protezione ESD: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi di protezione ESD (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di dispositivo (dispositivi di protezione ESD tradizionali, dispositivi di protezione ESD in ceramica e dispositivi di protezione ESD al silicio); applicazione (computer, schermi digitali, dispositivi mobili, elettronica automobilistica, apparecchiature di test, terminali POS, server, apparecchiature mediche, sistemi di sicurezza e allarme e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003278
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 18, 2026


Dimensioni del mercato nel 2025
1.970,92 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
2.700,93 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,56 %
Tasso di crescita
Mercato di riferimento
21.214,93 milioni di dollari USA
(2026-2034)
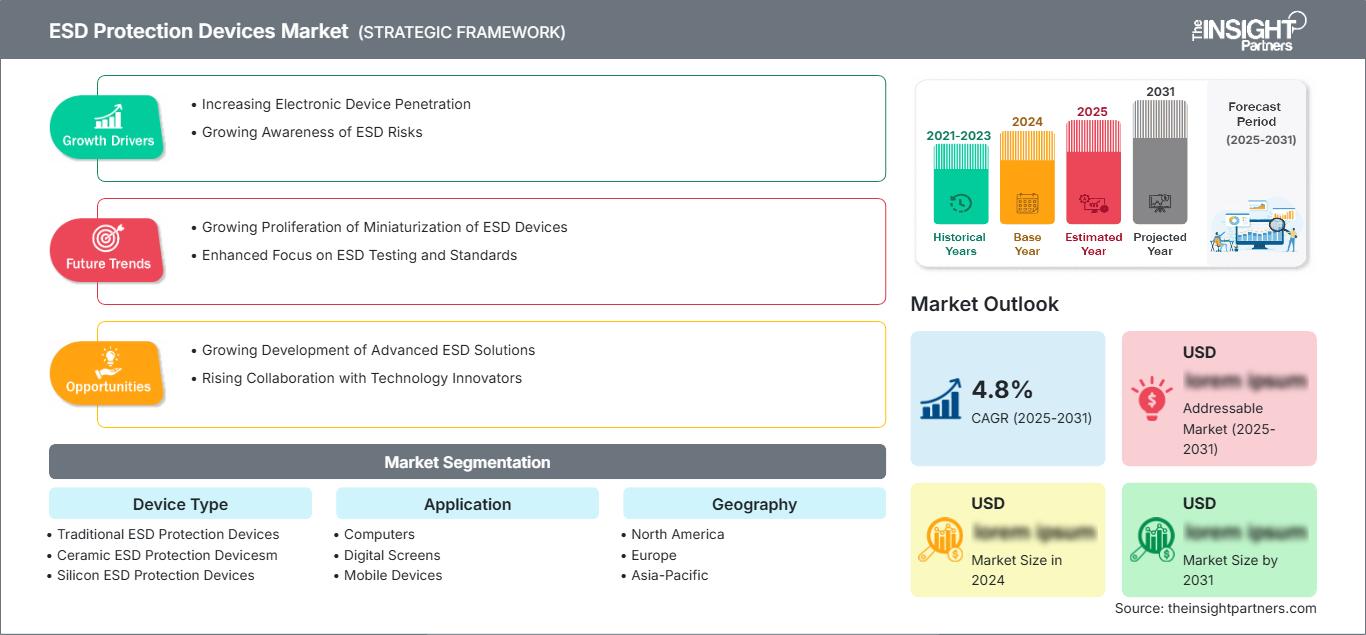
Il mercato dei dispositivi di protezione ESD ha generato un fatturato di 1.970,92 milioni di dollari nel 2025 e si prevede che raggiungerà i 2.700,93 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,56% nel periodo 2026-2034. La crescita riflette il crescente contenuto elettronico dei prodotti connessi, l'aumento della velocità delle interfacce, l'elettrificazione dei veicoli e la più ampia diffusione di componenti di protezione in apparecchiature di consumo, automobilistiche, industriali, sanitarie e di comunicazione.
Il mercato nordamericano dei dispositivi di protezione ESD (scariche elettrostatiche) rimane un centro di domanda tecnologicamente avanzato, supportato dalla progettazione di semiconduttori, dalle infrastrutture cloud, dall'elettronica medicale, dai sistemi di difesa e dallo sviluppo di software per il settore automobilistico. Le prospettive regionali indicano un tasso di crescita annuo composto (CAGR) stimato tra il 3,2% e il 3,8% fino al 2034. I fattori strutturali di crescita includono requisiti di affidabilità più stringenti per le apparecchiature connesse e continui investimenti in data center, interfacce ad alta velocità, veicoli elettrici e automazione industriale.
Analisi e approfondimenti sul mercato dei dispositivi di protezione ESD.
- Nord America: si prevede che il Nord America deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,2-3,8% tra il 2026 e il 2034, grazie alla progettazione di dispositivi elettronici avanzati, all'innovazione nel settore automobilistico e agli investimenti nelle infrastrutture dati.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,3-3,9% fino al 2034, grazie alla crescita dei settori del cloud, della difesa, della sanità e dell'elettronica automobilistica.
- Europa: si prevede che l'Europa rappresenterà il 22-26% della domanda globale nel 2025, con una crescita annua composta (CAGR) del 3,0-3,6%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 40-44% della domanda nel 2025, registrando un tasso di crescita annuo composto (CAGR) del 4,0-4,8%, trainata da Cina, Giappone, Corea del Sud, India e Taiwan.
- Segmento più ampio: si stima che i dispositivi di protezione ESD al silicio deterranno una quota di mercato del 42-46% nel 2025 e cresceranno a un CAGR del 3,7-4,3% tra il 2026 e il 2034.
- Segmento ad alta crescita: si stima che l'elettronica per autoveicoli rappresenterà una quota di mercato del 18-22% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Bourns, Inc., Infineon Technologies AG, Littelfuse, Inc., Murata Manufacturing Co., Ltd., Nexperia, ProTek Devices LP, ROHM Co., Ltd., Semtech Corporation, STMicroelectronics NV e Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto, passando dalla semplice soppressione delle sovratensioni a livello di scheda a soluzioni specifiche per applicazioni che integrano integrità del segnale, miniaturizzazione del packaging, bassa tensione di blocco ed elevata immunità ai transitori. Le soluzioni basate su array di silicio hanno trovato applicazione in USB, HDMI, comunicazioni automobilistiche, display e interfacce RF, mentre i dispositivi ceramici e standard offrono ancora un valido supporto laddove costi, robustezza o semplicità del circuito rappresentano un fattore critico. Le tendenze produttive includono la fabbricazione di wafer, la formulazione di ceramiche, l'assemblaggio di precisione e la crescente automazione del montaggio superficiale.
Le prospettive future sono trainate dalla crescita della produzione di elettronica nel Sud e nel Sud-Est asiatico, dall'ulteriore regionalizzazione delle reti di produzione di semiconduttori e dagli investimenti in veicoli elettrici, fabbriche intelligenti, apparecchiature mediche e infrastrutture digitali. I requisiti normativi per la compatibilità elettromagnetica e l'affidabilità funzionale dovrebbero facilitare l'integrazione nella progettazione, ma i cicli di qualificazione, la pressione sui prezzi dei componenti e la domanda discontinua di elettronica di consumo potrebbero rallentare questa tendenza.
Ambito del rapporto sul mercato dei dispositivi di protezione ESD
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1.970,92 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 2.700,93 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,56% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi di protezione ESD
I fattori che guidano il mercato dei dispositivi di protezione ESD includono la crescente quantità di circuiti integrati sensibili, connettori, pannelli touch, telecamere, sensori e dispositivi di comunicazione wireless in ogni prodotto finale. Con margini di tensione ridotti e velocità di trasmissione dati più elevate, gli OEM necessitano di soluzioni in grado di assorbire l'energia transitoria senza influire sulla perdita di inserzione, sull'impedenza e sulla velocità di trasmissione. Pertanto, la domanda si sta spostando dai componenti standard verso array personalizzati, diodi a bassa capacità, componenti per il settore automobilistico e soluzioni di piattaforma di protezione.
La catena di fornitura comprende wafer di silicio, polveri ceramiche, composti polimerici, elettrodi, substrati di incapsulamento e apparecchiature di assemblaggio. Le aziende produttrici di dispositivi utilizzano questi input per la fabbricazione di diodi, soppressori, varistori, array e componenti multistrato. Questi vengono distribuiti ad aziende di semiconduttori, del settore automobilistico, medicale, industriale e dell'elettronica di consumo tramite distributori o vendita diretta. I fattori che influenzano le prestazioni della catena di fornitura includono la capacità di produzione di wafer, i materiali speciali, la capacità di test, la fornitura di incapsulamenti e le scorte di qualificazione. La strategia di approvvigionamento multi-fonte è rilevante poiché il componente di protezione può rappresentare un fattore limitante nel processo produttivo.
Nel rapporto sul mercato dei dispositivi di protezione ESD, le aziende competitive includono produttori di semiconduttori generici e produttori specializzati in protezione dei circuiti, rilevamento, componenti passivi e interfacce. Infineon Technologies AG, STMicroelectronics NV, Texas Instruments Incorporated, Nexperia e ROHM Co., Ltd. competono in base alla tecnologia del silicio, alle qualifiche per il settore automobilistico, al supporto applicativo e alle linee di prodotto. Littelfuse, Inc., Bourns, Inc., ProTek Devices LP, Murata Manufacturing Co., Ltd. e Semtech Corporation contribuiscono al mercato attraverso tecnologie di protezione, tecnologie ceramiche, prodotti discreti e offerte di packaging.
Gli investimenti si concretizzano in circuiti a bassa capacità, dimensioni ridotte, qualificazione per il settore automobilistico e capacità produttiva. Il posizionamento sul mercato non può essere raggiunto semplicemente in base ai valori massimi di sovratensione, poiché i consumatori considerano la corrente di dispersione, le caratteristiche di bloccaggio, la sensibilità alla temperatura, il tempo di risposta, i fattori di forma, la tracciabilità, i dati di qualificazione e la sicurezza dell'approvvigionamento. I concorrenti con progetti di riferimento e strutture di laboratorio sono in grado di aggiudicarsi più rapidamente i contratti di progettazione, mentre i distributori influenzano la disponibilità e le decisioni di sostituzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi di protezione ESD: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi di protezione ESD
Nel 2025, il Nord America rappresenterà circa il 28-32% della quota di mercato dei dispositivi di protezione ESD, con un tasso di crescita annuo composto (CAGR) regionale del 3,2-3,8% dal 2024 al 2034. La domanda nordamericana è trainata dagli Stati Uniti, dove produttori di semiconduttori, infrastrutture di cloud computing, produttori di dispositivi medici, produttori del settore della difesa e produttori di veicoli elettrici richiedono tutti protezione a livello di scheda e di sistema. Il contributo del Canada proviene dai settori aerospaziale, dell'automazione industriale, delle telecomunicazioni e delle apparecchiature per il settore delle risorse naturali.
La struttura della domanda nordamericana beneficia dello sviluppo di data center, reti ad alta velocità, sistemi ADAS e dispositivi sanitari connessi. Le specifiche sono caratterizzate da bassa capacità, rapidità di risposta, standard automobilistici e disponibilità a lungo termine. Tra i produttori figurano Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation, Texas Instruments Incorporated e altri. Tutti hanno una presenza tecnica e/o commerciale in Nord America. La domanda di produzione in Messico è inclusa attraverso i settori automobilistico e dell'assemblaggio elettronico. Le specifiche per gli acquisti in Nord America privilegiano l'affidabilità e l'assistenza rispetto al prezzo unitario più basso.
Mercato statunitense dei dispositivi di protezione ESD
Si stima che gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,9% nel periodo 2026-2034. La loro quota riflette la concentrazione dello sviluppo di semiconduttori, del calcolo ad alte prestazioni, dell'elettronica aerospaziale, delle apparecchiature mediche, del software per il settore automobilistico e della produzione industriale ad alto valore aggiunto.
Le tendenze nei settori applicativi ruotano attorno a schede server, reti ottiche, terminali POS, auto elettriche, cruscotti digitali, apparecchiature diagnostiche e sistemi di sicurezza. Tra i principali fornitori di questo mercato figurano Bourns, Inc., Littelfuse, Inc., ProTek Devices LP, Semtech Corporation, Infineon Technologies AG e Texas Instruments Incorporated, che distribuiscono i loro prodotti attraverso stabilimenti di produzione locali, centri di progettazione, distributori e reti logistiche globali. Anche il rientro della produzione in patria e le iniziative di produzione avanzata contribuiscono alla generazione della domanda, ma i team di approvvigionamento continuano a cercare fornitori alternativi per prodotti consolidati a prezzi ragionevoli.
Mercato europeo dei dispositivi di protezione ESD
La regione europea conquisterà una quota di mercato del 22-26% e registrerà una crescita a un tasso annuo composto (CAGR) del 3,0-3,6% nel periodo di previsione. La Germania è il paese dominante in questo mercato, trainata da applicazioni quali l'elettronica automobilistica, il controllo industriale, l'automazione, l'ingegneria medica e da un'ampia rete di fornitori. La domanda in questa regione deriva da considerazioni relative ad affidabilità, sicurezza, efficienza energetica e compatibilità elettromagnetica.
Il Regno Unito alimenta la domanda in questo mercato attraverso applicazioni quali l'industria aerospaziale, la difesa, le telecomunicazioni, le infrastrutture fintech e la tecnologia sanitaria; gli appalti in questi settori includono la certificazione e il supporto per l'intero ciclo di vita. La Germania continua a essere il paese leader sia nel mercato automobilistico che in quello industriale; la propulsione elettrica, i sensori e le apparecchiature di automazione generano una domanda costante di protezione in questi mercati. Francia, Italia e Spagna alimentano la domanda in questo mercato attraverso applicazioni quali il trasporto ferroviario, l'industria aerospaziale, le apparecchiature industriali, la produzione automobilistica, le apparecchiature per le energie rinnovabili e la distribuzione di elettronica di consumo.
Mercato dei dispositivi di protezione ESD nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 40-44% nel 2025, con una crescita annua composta (CAGR) del 4,0-4,8%, affermandosi come regione leader. La Cina è in testa grazie all'assemblaggio di componenti elettronici, ai display, alle telecomunicazioni, ai veicoli elettrici e alla produzione di semiconduttori. Giappone, Corea del Sud, India e Australia contribuiscono con applicazioni nei settori automobilistico, industriale, dei beni di consumo e delle infrastrutture.
Le politiche industriali, gli investimenti nei semiconduttori nella regione, l'aumento delle esportazioni di elettronica e l'elettrificazione dei veicoli alimentano la domanda di componenti. In Giappone, l'accento è posto su precisione e affidabilità; la Corea del Sud è specializzata in display, memorie, telefoni cellulari e sistemi automobilistici, mentre in India sono in crescita la produzione manifatturiera e le tecnologie digitali. In Australia, sebbene il paese sia molto più piccolo, conserva comunque una certa rilevanza per le attrezzature minerarie, le comunicazioni, i sistemi medicali e i progetti energetici.
Mercato dei dispositivi di protezione ESD in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,5-5,2% fino al 2034. L'Arabia Saudita è leader nelle opportunità regionali grazie ai programmi per le città intelligenti, alla diversificazione industriale, alle telecomunicazioni e alle infrastrutture energetiche. Seguono gli Emirati Arabi Uniti con i loro data center, l'aviazione, la logistica, i sistemi di sicurezza e le strutture commerciali digitalizzate.
Il Sudafrica funge da base per prodotti legati all'industria mineraria, all'automazione industriale, ai dispositivi medici e alle telecomunicazioni, mentre il resto della regione MEA è trainato da progetti energetici, mobilità, sviluppo infrastrutturale ed elettronica importata da altri Paesi. La modernizzazione del settore energetico rende necessario l'utilizzo di soluzioni di sicurezza affidabili per i sistemi di controllo e i dispositivi di campo. L'implementazione è ancora guidata dai distributori, con le specifiche e le esigenze di manutenzione che rivestono un ruolo più importante rispetto alla domanda dei consumatori di massa.
Analisi di segmentazione
Tipo di dispositivo
Il segmento dei dispositivi di protezione ESD (scariche elettrostatiche) è suddiviso in dispositivi di protezione ESD tradizionali, dispositivi di protezione ESD ceramici e dispositivi di protezione ESD al silicio. Si prevede che questo segmento crescerà a un CAGR (tasso di crescita annuale composto) del 3,4-4,0% tra il 2026 e il 2034. La scelta dipende dalla gravità dei transitori, dalla velocità del segnale, dai vincoli di spazio, dal costo, dalle condizioni termiche e dai requisiti di qualificazione. I dispositivi al silicio sono preferiti nella progettazione di interfacce ad alta velocità e per il settore automobilistico, mentre i prodotti ceramici rimangono validi per la protezione passiva compatta.
- Dispositivi di protezione ESD tradizionali: i dispositivi tradizionali continuano a essere richiesti nell'elettronica di uso generale, nelle schede a bassa complessità, nei controlli industriali e negli assemblaggi sensibili al costo, dove la comprovata protezione, la disponibilità e la semplice integrazione sono più importanti dei requisiti di segnale avanzati.
- Dispositivi di protezione ESD in ceramica: i dispositivi in ceramica sono impiegati in prodotti di consumo e di comunicazione compatti che richiedono un comportamento passivo stabile, dimensioni ridotte e una protezione economicamente vantaggiosa per le linee di segnale esposte a ripetute manipolazioni e commutazioni.
- Dispositivi di protezione ESD al silicio: i dispositivi al silicio occupano una posizione strategica nelle interfacce ad alta velocità, nell'elettronica automobilistica, nei display, nei server e nelle apparecchiature mediche, poiché la bassa capacità e il bloccaggio controllato supportano l'integrità del segnale.
Applicazione
Il segmento delle applicazioni nel mercato dei dispositivi di protezione ESD comprende computer, schermi digitali, dispositivi mobili, elettronica automobilistica, apparecchiature di test, terminali POS, server, apparecchiature mediche, sistemi di sicurezza e allarme e altri. Si prevede che il segmento crescerà a un CAGR del 3,8-4,4%. L'elettronica automobilistica è il settore in più rapida crescita, mentre dispositivi mobili, computer, server e schermi digitali offrono un'ampia domanda ricorrente. La qualificazione specifica per l'applicazione determina sempre più la selezione dei componenti.
- Computer: I computer richiedono protezione per le interfacce USB, audio, tastiera, display, rete e alimentazione, con una domanda legata ai cicli di aggiornamento aziendali, all'istruzione, al gaming e agli ambienti di lavoro distribuiti.
- Schermi digitali: Gli schermi digitali utilizzano protezioni attorno ai pannelli tattili, ai connettori del display, alle fotocamere e alle schede di controllo, rendendo la bassa capacità e la minima interferenza visiva o di segnale strategicamente importanti.
- Dispositivi mobili: i dispositivi mobili richiedono array miniaturizzati per la ricarica, i dati, l'audio, l'antenna e le interfacce touch, e la loro adozione è stata influenzata dal design compatto, dalla produzione di grandi volumi e dai rapidi cicli di aggiornamento dei prodotti.
- Elettronica per autoveicoli: la domanda di elettronica per autoveicoli è sostenuta da veicoli elettrici, sistemi ADAS, sistemi di infotainment, sistemi di batterie, telecamere, radar e reti veicolari che richiedono una protezione qualificata in condizioni elettriche e termiche estreme.
- Apparecchiature di prova: Le apparecchiature di prova utilizzano protezioni precise per salvaguardare le porte di misurazione e la strumentazione sensibile, preservando al contempo accuratezza, ripetibilità, larghezza di banda e stabilità della calibrazione.
- Terminali POS: I terminali POS necessitano di protezione per le interfacce di pagamento, touch, comunicazione e periferiche, poiché la manipolazione frequente e l'uso pubblico aumentano l'esposizione a eventi elettrostatici.
- Server: I server richiedono protezione per le interfacce dati ad alta velocità, di gestione, di archiviazione e di alimentazione, con un'enfasi particolare sulla disponibilità, la bassa perdita di inserzione, la resistenza termica e la disponibilità del ciclo di vita.
- Apparecchiature mediche: Le apparecchiature mediche utilizzano sistemi di protezione nei sottosistemi connessi al paziente, per la diagnostica, l'imaging, il monitoraggio e la comunicazione, dove affidabilità, tracciabilità e controllo del comportamento elettrico sono fondamentali.
- Sistemi di sicurezza e allarme: i sistemi di sicurezza e allarme proteggono sensori, controlli di accesso, telecamere, linee di segnalazione e interfacce di rete installati in edifici, infrastrutture di trasporto e siti industriali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Computer |
Alto |
Interfacce USB-C |
Maturo |
|
Schermi digitali |
Mezzo |
Display tattili |
Scalatura |
|
Dispositivi mobili |
Alto |
Array in miniatura |
Maturo |
|
Elettronica per autoveicoli |
Alto |
Piattaforme per veicoli elettrici |
Scalatura |
|
Apparecchiature di prova |
Mezzo |
Porte di precisione |
Maturo |
|
Terminali POS |
Mezzo |
Pagamenti contactless |
Scalatura |
|
Server |
Alto |
Collegamenti ad alta velocità |
Scalatura |
|
apparecchiature mediche |
Mezzo |
Diagnostica connessa |
Scalatura |
|
Sistemi di sicurezza e allarme |
Basso |
Sensori di rete |
Scalatura |
|
Altri |
Basso |
nodi industriali |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi di protezione ESD.
Elettrificazione dei veicoli ed espansione dei contenuti elettronici
I veicoli elettrici, ibridi e i sistemi avanzati di assistenza alla guida aumentano il numero di centraline, sensori, collegamenti di comunicazione, telecamere, display e circuiti di gestione dell'alimentazione installati per veicolo. Ogni interfaccia aggiunta crea un potenziale punto di esposizione elettrostatica o transitoria, mentre le aspettative in materia di sicurezza rendono i guasti più costosi rispetto a molte applicazioni di consumo. Ciò sposta gli acquisti verso dispositivi qualificati per il settore automobilistico, progetti applicativi validati e fornitori in grado di supportare programmi di sviluppo veicoli a lungo termine. L'impatto si estende a diodi al silicio, array, componenti ceramici e package ad alta affidabilità. I clienti del settore automobilistico incoraggiano inoltre l'approvvigionamento da fornitori alternativi, la tracciabilità e un controllo di processo più rigoroso. Di conseguenza, l'elettrificazione dei veicoli aumenta sia il contenuto unitario che il valore tecnico per circuito protetto, supportando un profilo di crescita più rapido rispetto all'elettronica generica matura.
Requisiti di connettività ad alta velocità e integrità del segnale
USB-C, USB4, Thunderbolt, display ad alta risoluzione, Ethernet, apparecchiature 5G e reti di comunicazione per il settore automobilistico trasmettono dati a velocità che rendono più complesse le scelte di protezione convenzionali. Un dispositivo deve deviare un evento ESD introducendo al contempo capacità, perdita di inserzione, distorsione e dispersione minime. Questo requisito amplia il valore potenziale della protezione al silicio a bassissima capacità, degli array specializzati e dei package progettati per applicazioni specifiche. Aumenta inoltre l'importanza dei layout di riferimento, dei test a livello di connettore e della simulazione di sistema. I fornitori che combinano le specifiche dei componenti con le linee guida di progettazione possono influenzare le decisioni prima dell'inizio della produzione. L'impatto commerciale si traduce in una migrazione da componenti indifferenziati a basso costo verso dispositivi tecnicamente differenziati, in particolare nei settori dei server, dei prodotti mobili, degli schermi digitali, dell'elettronica automobilistica e delle apparecchiature di test professionali.
Digitalizzazione industriale e infrastrutture connesse
Fabbriche, magazzini, reti di pagamento, ospedali, sistemi di sicurezza, servizi pubblici e infrastrutture di trasporto stanno diventando sempre più interconnessi, aumentando il numero di nodi elettronici operanti in ambienti caratterizzati da frequenti contatti umani, esposizione di cavi, commutazione di motori e qualità dell'energia variabile. I dispositivi di protezione riducono il rischio di tempi di inattività e guasti sul campo in controllori, gateway, sensori, terminali e apparecchiature di comunicazione. I clienti industriali in genere apprezzano i lunghi cicli di vita dei prodotti, la robustezza documentata e la fornitura prevedibile, creando opportunità per i fornitori con portafogli stabili e supporto ingegneristico. L'impatto è distribuito tra applicazioni mature ed emergenti, piuttosto che concentrato in una singola categoria di dispositivi. Con l'espansione delle infrastrutture connesse nei mercati in via di sviluppo, i distributori e gli integratori di sistemi diventeranno canali di adozione sempre più importanti.
Tendenze future del mercato dei dispositivi di protezione ESD
Protezione a bassissima capacità per interfacce emergenti
Nel mercato dei dispositivi di protezione ESD, i prodotti futuri combineranno sempre più una capacità molto bassa con una maggiore resistenza alle sovratensioni, dimensioni ridotte e una minore resistenza dinamica. L'obiettivo è proteggere i percorsi di segnale ad alta velocità senza compromettere la larghezza di banda, i diagrammi a occhio, le prestazioni wireless o la qualità del display. Questa tendenza influenzerà USB4, Thunderbolt, Ethernet per il settore automobilistico, radar, telecamere, moduli radio 5G e piattaforme di elaborazione di nuova generazione. Lo sviluppo del prodotto si concentrerà probabilmente sulla co-ottimizzazione della geometria del silicio, dei parametri parassiti del package, del layout della scheda e della progettazione dei connettori, piuttosto che sulle prestazioni dei componenti in isolamento. I fornitori potrebbero offrire array più specifici per le applicazioni, soluzioni integrate in modalità comune e circuiti di riferimento. I criteri di valutazione includeranno sempre più la simulazione dell'integrità del segnale, i cicli termici, le prove di qualificazione e la compatibilità con il posizionamento automatizzato.
Protezione progettata per i veicoli definiti dal software.
Con la progressiva adozione di tecnologie software-defined nei veicoli, le architetture elettroniche si evolveranno verso l'elaborazione centralizzata, i controller di zona, le reti ad alta velocità e un maggior numero di sensori. Questa architettura potrebbe ridurre la complessità del cablaggio, concentrando al contempo dati e funzioni di controllo in moduli ad alto valore aggiunto. Di conseguenza, i requisiti di protezione diventeranno più stringenti, poiché un singolo guasto transitorio può compromettere diverse funzioni del veicolo. La domanda futura privilegerà dispositivi qualificati per gli intervalli di temperatura tipici del settore automobilistico, per le sollecitazioni elettriche ripetitive e per i protocolli di comunicazione ad alta velocità. È probabile che i fornitori collaborino in tempi più brevi con i produttori di veicoli, i fornitori di primo livello, i produttori di connettori e i progettisti di semiconduttori. Questa tendenza crea inoltre opportunità per funzionalità diagnostiche, dati di qualificazione standardizzati e strategie di protezione integrate in piattaforme più ampie di gestione dell'alimentazione e del segnale.
Opportunità di mercato per i dispositivi di protezione ESD
Supporto localizzato per la fornitura e la progettazione in Asia
L'espansione della produzione in India, Vietnam, Malesia, Indonesia e altre località asiatiche crea per i fornitori l'opportunità di stabilire centri di distribuzione locali, laboratori applicativi, team di vendita tecnica e supporto per la qualificazione. I clienti richiedono sempre più tempi di consegna più brevi, opzioni di fornitura alternative e assistenza per adattare i progetti di riferimento globali alla produzione regionale. Un modello localizzato può anche migliorare la visibilità della domanda per dispositivi mobili, computer, display, elettronica per autoveicoli e apparecchiature industriali. Le priorità di investimento dovrebbero includere centri di inventario, partnership con canali autorizzati, capacità di analisi dei guasti e documentazione adattata ai team di ingegneri locali. Le aziende che combinano una fornitura affidabile con un rapido supporto alla progettazione possono generare valore anche quando competono con componenti a basso prezzo, perché le interruzioni di produzione e i costi di riprogettazione spesso superano le modeste differenze di prezzo unitario.
Piattaforme di protezione integrate per sistemi medicali e industriali
Le apparecchiature mediche, i controllori industriali, gli strumenti di test e i sistemi di sicurezza integrano sempre più spesso conversione di potenza, comunicazione dati, rilevamento e connettività wireless in architetture compatte. Ciò crea un'opportunità nel mercato dei dispositivi di protezione ESD (ESD Protection Devices) per integrare la protezione attorno a requisiti di interfaccia completi, anziché vendere componenti isolati. I fornitori possono sviluppare piattaforme applicative che coprano la protezione dei connettori, i transitori di potenza, i vincoli di messa a terra, il comportamento termico e i test di conformità. Tali soluzioni possono ridurre i tempi di progettazione e supportare la qualificazione ripetibile tra le famiglie di prodotti. Gli investimenti dovrebbero concentrarsi su progetti di riferimento, convalida di laboratorio, array configurabili e impegni per l'intero ciclo di vita. Le maggiori opportunità si presenteranno laddove i costi di inattività, assistenza sul campo o certificazione sono sufficientemente elevati da indurre i clienti a dare valore alla garanzia ingegneristica insieme al componente stesso.
Sviluppi recenti
- Maggio 2026: ROHM Co., Ltd. ha sviluppato la serie RESDxVx di diodi di protezione ESD per interfacce ad alta velocità. La serie combina una capacità estremamente bassa con una bassa resistenza dinamica, ed è pensata per applicazioni in cui la protezione deve preservare la qualità del segnale su interfacce dati e di comunicazione avanzate. Questo sviluppo testimonia la continua ottimizzazione a livello di componente per quanto riguarda le prestazioni ad alta frequenza e la progettazione di sistemi compatti.
- Febbraio 2025: ROHM Co., Ltd. ha annunciato la serie ESDCANxx di diodi TVS bidirezionali compatibili con la comunicazione ad alta velocità CAN FD per veicoli. I dispositivi rispondono ai requisiti di protezione delle reti automobilistiche, dove robustezza ai transitori e integrità della comunicazione devono coesistere. Il lancio rafforza la tendenza verso una protezione specifica per le applicazioni nell'elettronica dei veicoli, soprattutto in considerazione dell'integrazione di un numero sempre maggiore di funzioni di controllo e rilevamento connesse nelle architetture veicolari.
- Gennaio 2025: Infineon Technologies AG ha pubblicato le informazioni di qualificazione per il dispositivo di protezione bidirezionale a bassissima capacità ESD188-B1-W0201. Il componente in formato 0201 è destinato alla protezione di linee di segnale in spazi ristretti e riflette l'attenzione del fornitore alla miniaturizzazione, alla bassa perdita di inserzione e alla documentazione di qualificazione per l'elettronica compatta. Tale sviluppo del prodotto supporta i requisiti di progettazione in applicazioni mobili, wireless, informatiche e altre applicazioni ad alta densità.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -