
Markt für Hardware für Ethernet-Speichernetzwerke: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Ethernet-Speicher-Fabric-Hardware (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Gerät (Switches, Adapter); Switching-Port (10 GbE bis 25 GbE, 40 GbE bis 50 GbE, 100 GbE und höher); Speichertyp (Blockspeicher, Dateispeicher, Objektspeicher, hyperkonvergente Infrastruktur); Anwendung (Unternehmensrechenzentrum, Rechenzentrum eines Cloud-Service-Providers, Telekommunikation, Regierung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019880
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
1,68 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,3 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,04 %
Wachstumsrate
Adressierbarer Markt
26,47 Mrd. US-Dollar
(2026–2034)
Der Markt für Ethernet-Speicher-Fabric-Hardware wurde 2025 auf 1,68 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,3 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,04 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den Übergang zu Ethernet-Architekturen mit hohem Durchsatz und geringer Latenz wider, die Speicher-, Rechen- und Beschleunigerressourcen in Unternehmens-, Cloud-, Telekommunikations- und Regierungsumgebungen verbinden und gleichzeitig standardbasierte Interoperabilität und gewohnte Betriebsabläufe gewährleisten.
In Nordamerika wird für den Markt für Ethernet-Storage-Fabric-Hardware bis 2034 ein jährliches Wachstum von 10,2–11,0 % erwartet. Dichte KI-Cluster, die breite Akzeptanz von NVMe over Fabrics und der kontinuierliche Ausbau der Hyperscale-Kapazitäten erhöhen die Nachfrage nach verlustfreiem Switching und intelligenten Adaptern. Die Beschaffung verlagert sich zudem hin zu 100-GbE-Ports und schnelleren Verbindungen, da Betreiber Speicher- und Datennetzwerke in gemeinsamen Automatisierungs- und Telemetrie-Frameworks konsolidieren.
Marktanalyse und Einblicke für Ethernet-Speicher-Fabric-Hardware
- Nordamerika: Der Marktanteil lag im Jahr 2025 modellmäßig bei 36–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,2–11,0 % wachsen, unterstützt durch hyperskalierbare KI-Infrastruktur, die Modernisierung von Cloud-Speichern und ausgereifte Ethernet-Engineering-Ökosysteme.
- USA: Erwirtschaftete 2025 82–86 % des nordamerikanischen Umsatzes und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,4–11,2 % wachsen, da Cloud-Anbieter schnellere Backend-Infrastrukturen einsetzen.
- Europa: Hielt im Modell 2025 einen Marktanteil von 25–28 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,5–10,4 % wachsen, angeführt von Großbritannien, Deutschland und Frankreich durch Investitionen in Sovereign-Cloud-Lösungen und regulierte Daten.
- Asien-Pazifik: Erreichte im Modell 2025 einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 12,2–13,3 % verzeichnen, wobei China, Japan, Südkorea und Indien die Cloud- und Telekommunikationskapazitäten vorantreiben.
- Größtes Segment: Switches hielten im Jahr 2025 einen modellierten Marktanteil von 61–65 % und dürften im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,5–11,4 % verzeichnen, da die Portdichte und die Fabric-Bandbreite steigen.
- Segment mit hohem Wachstumspotenzial: 100 GbE und darüber repräsentierten im Modell 2025 einen Marktanteil von 29–33 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,2 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: NVIDIA Corporation, Huawei Technologies Co., Ltd., Juniper Networks, Inc., Arista Networks, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Cisco Systems, Inc., Fujitsu Limited und Fortinet, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Ethernet-Speicherarchitekturen haben sich von universellen LAN-Verbindungen zu deterministischen und verlustbereinigten Architekturen für verteilten Flash-Speicher, Hyperkonvergenz und Datenpipelines mit Beschleunigern weiterentwickelt. Die Kombination aus Standard-Siliziumchips, programmierbaren ASICs, DPUs, SmartNICs und Roadmaps für 25-, 100-, 400- und 800-GbE-Anschlüsse bestimmt heute die Wirtschaftlichkeit der Produktion. Ausgereifte herstellerübergreifende 800G-Interoperabilität und der Übergang zu 1,6T-Schnittstellen reduzieren das Integrationsrisiko und motivieren Kunden, Ethernet als skalierbare Speicherarchitektur und nicht als alternatives Netzwerk zu betrachten.
Zukünftig werden die Investitionen von etablierten US-amerikanischen Hyperscalern auf souveräne Cloud-Anbieter, regionale KI-Zentren, Telekommunikations-Edge-Standorte und offene digitale Infrastrukturen ausgeweitet. Die Standards des Ultra Ethernet Consortiums, die zunehmende Verbreitung von SONiC und Beschaffungsrichtlinien zur Interoperabilität werden den Zugang zu Lieferanten verbessern. Energieaspekte werden den Einsatz von High-Radix-Switches, linearer Optik und die Nutzung per Telemetrie vorantreiben, während die Unterstützung lokaler Cloud-Kapazitäten in Europa, im asiatisch-pazifischen Raum und im Nahen Osten die geografische Diversifizierung der Einsatzgebiete fördert.
Marktberichtsumfang für Ethernet-Speicher-Fabric-Hardware
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,68 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,3 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,04 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ethernet-Speicher-Fabric-Hardware
Der Markt für Ethernet-Speicher-Fabric-Hardware wird aufgrund der zunehmenden Diskrepanz zwischen Speicherbandbreite und alternden Netzwerken florieren. Maschinelles Lernen, Echtzeitanalysen und die Disaggregation von Datenbanken ermöglichen einen konsistenten Ost-West-Datentransfer, der verlustfreie Übertragung und vorhersehbare Latenzzeiten begünstigt. Immer mehr Kunden erwerben Switches, Adapter, Optiken und Orchestrierungslösungen als Komplettlösung, da Staukontrolle und Telemetrie einen durchgängigen Ansatz erfordern.
Zu den Markttrends im Hardwaremarkt für Ethernet-Speichernetzwerke zählen fortschrittliche Siliziumchips für Switches, schnelle SerDes-Schnittstellen, Netzwerkprozessoren, optische Transceiver und validierte Firmware. Port-Upgrades erhöhen zwar den durchschnittlichen Hardwareanteil, führen aber gleichzeitig zu höheren Validierungskosten und zusätzlichen Problemen mit der Leistungsdichte. Cisco prognostiziert, dass 2025 über 60 % aller in Rechenzentren eingesetzten Switch-Ports mit 100 Gbit/s oder mehr arbeiten werden, was einen raschen Wandel weg vom 10-GbE-Standard für Server- und Speicherverbindungen signalisiert.
Die Marktanalyse für Ethernet-Storage-Fabric-Hardware zeigt, dass sich der Wettbewerb von reiner Durchsatzleistung hin zur Integration von Fabric-Ergebnissen verlagern wird. NVIDIA Corporation integriert Spectrum-Switches mit SuperNICs und DPUs; Cisco Systems, Inc. integriert Verarbeitungs- und Sicherheitsdienste; Arista Networks, Inc. differenziert sich durch EOS-basierte Automatisierung; und Juniper Networks, Inc. legt den Fokus auf absichtsgesteuerte Operationen. Die Vernetzung mit Server- und Speicherkombinationen von Hewlett Packard Enterprise Company und Dell Technologies Inc. gewinnt an Bedeutung.
Die Kontrolle des Ökosystems wird zum Schlüsselaspekt der strategischen Positionierung im Markt für Ethernet-Speicherinfrastruktur. Huawei Technologies Co., Ltd. und Fujitsu Limited bieten regionale Infrastrukturlösungen an; Intel Corporation liefert Adapter- und Siliziumlösungen; und Fortinet, Inc. integriert konvergente Sicherheit in die Rechenzentrumsinfrastruktur. Investitionen fließen in 800G-Plattformen, programmierbares Staumanagement und operative Telemetrie. Unternehmen, die Multi-Vendor-Speicherstacks zertifizieren und Lebenszyklusautomatisierung anbieten können, müssen angesichts der zunehmenden Standardisierung von Silizium und des Drucks der Kunden hin zu offenen Architekturen ihre Margen sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Ethernet-Speicher-Fabric-Hardware: Strategische Einblicke
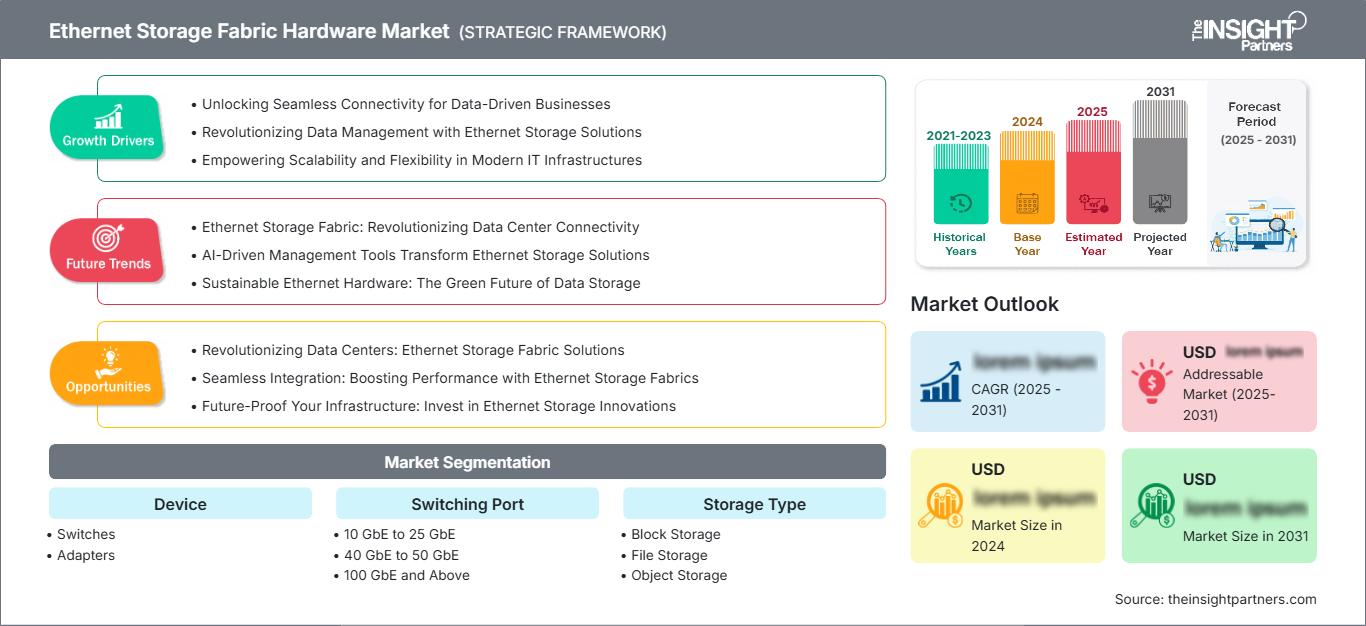
Regionale Einblicke
Markt für Ethernet-Speicher-Hardware in Nordamerika
Der Marktanteil von Ethernet-Storage-Fabric-Hardware in Nordamerika wurde für 2025 auf 36–39 % geschätzt, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % im Zeitraum 2026–2034. In der Region werden hohe Investitionen in Hyperscale-Rechenzentren, den frühen Einsatz von Accelerator-Clustern und umfassendes Know-how im Bereich NVMe-over-Ethernet getätigt. Unternehmen migrieren von individuellen Speichernetzwerken hin zu Leaf-Spine-Architekturen, die Automatisierung, Transparenz und Mandantenfähigkeit in Hybrid-Cloud-Umgebungen ermöglichen. Neben dem erhöhten Bedarf an Frontend-Bandbreite für die Erfassung und Verteilung von Trainingsdaten hat sich die Backend-KI-Vernetzung zu einer wichtigen neuen Nachfragequelle entwickelt.
Die Marktprognose für Ethernet-Storage-Fabric-Hardware zeigt, dass die hohe Angebotsdichte die Akzeptanz fördert. Produkte, Integrationen und Vertriebskanäle von NVIDIA Corporation, Arista Networks, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Juniper Networks, Inc. und Fortinet, Inc. sind in der Region verfügbar. Neue Spine-Layer werden mit 100-GbE- und höheren Geschwindigkeiten implementiert, während 25-GbE-Verbindungen am Serverrand weiterhin genutzt werden. Der amerikanische Markt profitiert zudem von der Entwicklung eines offenen Netzwerk-Ökosystems, der Konzentration von Colocation-Einrichtungen und Beschaffungsprozessen, die den Wert von Latenz, Stromverbrauch und Interoperabilität berücksichtigen. Im Jahr 2025 wurde ein deutlicher Anstieg der Verkäufe von Ethernet-Switches in Rechenzentren erwartet, bedingt durch die zunehmenden Investitionen in KI.
US-Markt für Ethernet-Speicher-Hardware
Die USA repräsentierten 2025 laut Modellrechnungen 82–86 % des nordamerikanischen Umsatzes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,2 % wachsen. Hyperscaler, Neocloud-Betreiber, Finanzinstitute, Forschungseinrichtungen und die US-Regierung nutzen Ethernet-Fabrics für speicherintensive KI- und Analyse-Workloads. Diese Anwendungen treiben die Nachfrage nach Rechenzentren für Unternehmen und Infrastrukturen von Cloud-Service-Providern an, in denen Anwender deterministisches Stau-Management, Transparenz im Sub-Mikrosekundenbereich und Automatisierung in Tausenden von Knoten benötigen.
Im Markt für Ethernet-Speicher-Fabric-Hardware ist eine hohe Beteiligung von Anbietern zu beobachten. NVIDIA hat seinen Spectrum-X Ethernet-Switch mit SuperNIC-Plattform vorgestellt und verspricht eine 1,6-fache Leistungssteigerung von KI-Netzwerken im Vergleich zu Standard-Ethernet. Cisco Systems brachte im Februar 2025 die N9300 Smart Switches mit AMD Pensando DPUs auf den Markt. Arista Networks bietet Unterstützung für leistungsstarke KI und Routing, und Serverhersteller integrieren zertifizierte Adapter in ihre Server.
Europäischer Markt für Ethernet-Speicher-Hardware
Europa hielt 2025 voraussichtlich einen Marktanteil von 25–28 % und wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,4 % wachsen. Großbritannien ist führend in diesem Bereich, insbesondere durch Cloud-Regionen, Infrastruktur für Finanzdienstleistungen und Forschungsinformatik. Die Aufrüstung auf schnelleres Ethernet für ausfallsichere Datei-, Objekt- und Blockspeicherung wird durch das dichte Rechenzentrums-Ökosystem Londons begünstigt. Verschlüsselung, Segmentierung und nachvollziehbare Telemetrie sind dabei wichtige Kriterien bei der Anbieterauswahl für regulierte Branchen.
Deutschland treibt die industrielle Digitalisierung, Strategien für digitale Souveränität und Investitionen in Colocation-Lösungen im Großraum Frankfurt voran. Interoperable Infrastrukturen sind wichtig, da sie die Verknüpfung von Fabrikdaten, SAP-Workloads und privatem Cloud-Speicher ohne proprietäre Abhängigkeit ermöglichen. Frankreich konzentriert sich auf Public-Cloud-Kapazitäten und nationale digitale Souveränität, während Italien und Spanien vom Ausbau von Rechenzentren, der Modernisierung der Telekommunikation und der Migration in die Cloud im öffentlichen Sektor profitieren. Energieeffizienz und Lifecycle-Support sind in allen Märkten wichtig, da Energieprobleme den Einsatz von Systemen mit hoher Dichte beeinträchtigen können. Zu den Partnern gehören Hewlett Packard Enterprise Company, Cisco Systems, Inc., Juniper Networks, Inc., Huawei Technologies Co., Ltd. und Fujitsu Limited.
APAC-Markt für Ethernet-Speicher-Fabric-Hardware
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 27–30 % am Ethernet-Storage-Fabric-Hardwaremarkt und wird voraussichtlich bis 2034 ein jährliches Wachstum von 12,2–13,3 % verzeichnen. China zeichnet sich durch seine Cloud-Infrastruktur, Investitionen in die Telekommunikation, die Produktion heimischer Switches und seine umfangreichen digitalen öffentlichen Plattformen aus. Japan und Südkorea konzentrieren sich auf latenzarme Geschäftsanwendungen, die Fertigungsindustrie und KI-Forschungsnetzwerke.
Die Datenlokalisierungspolitik in Indien, der Ausbau von Cloud-Regionen und die digitale öffentliche Infrastruktur werden das Kapazitätswachstum in Indien rasch vorantreiben, während die Colocation- und staatlichen Modernisierungsprogramme in Australien zur Aufrechterhaltung der dortigen wertvollen Infrastrukturen beitragen werden. Regionale Anreize für Halbleiter-, Cloud- und KI-Infrastrukturen könnten die Entwicklung des Ökosystems fördern, auch wenn der Beschaffungsprozess von Energie- und grenzüberschreitenden Technologien abhängig ist.
Markt für Ethernet-Speicher-Fabric-Hardware im Nahen Osten und Afrika
Der Markt für Ethernet-Speicherinfrastruktur im Nahen Osten und in Afrika wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen. Saudi-Arabien ist führend durch seine Programme für Sovereign-Cloud-Lösungen, Smart Cities und KI-Infrastruktur, gefolgt von den Vereinigten Arabischen Emiraten mit ihrem Ausbau von Hyperscale- und Colocation-Angeboten. Beide Märkte benötigen leistungsstarke Speicherinfrastrukturen, die speicherintensive Analysen mit resilienten Regierungs- und Energiesystemen verbinden.
Südafrika deckt den Bedarf in Subsahara-Afrika durch Finanzdienstleistungen, Telekommunikationsdienste und regionale Cloud-Dienste, während der Rest des Nahen Ostens und Afrikas sich selektiv auf Basis neutraler Netzbetreiber entwickelt. Investitionen in Energiedaten, Cybersicherheit und Infrastruktur begünstigen einen modularen Ansatz, wobei Energiebeschränkungen und fehlendes Fachwissen die Implementierung verzögern können.
Segmentierungsanalyse
Gerät
Das Gerätesegment im Markt für Ethernet-Speicher-Hardware wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,7 % wachsen. Der Markt für Ethernet-Speicher-Hardware umfasst High-Radix-Switches und intelligente Host-Adapter, deren koordinierte Staukontrolle die Speicherleistung bestimmt. Switch-Aktualisierungen generieren den größten Umsatz, während Adapter an strategischer Bedeutung gewinnen, da NVMe-, Virtualisierungs-, Verschlüsselungs- und Telemetriefunktionen immer näher an Server heranrücken.
- Switches: Sie bilden den Steuerungs- und Weiterleitungskern des Fabric, wobei die Anforderungen an Portdichte, Pufferarchitektur, Telemetrie, Energieeffizienz und Migration hin zu 400G- und 800G-Spine-Layern gekoppelt sind.
- Adapter: Sie verbinden Server und Speicherendpunkte und beschleunigen gleichzeitig Transport-, Virtualisierungs-, Sicherheits- und Stauvermeidungsfunktionen; SmartNIC- und DPU-Designs gewinnen zunehmend an Bedeutung für Multitenant-Clouds und disaggregierte Infrastrukturen.
Schaltanschluss
Das Segment der Switching-Ports wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1–13,0 % wachsen. Die Migration verläuft in zwei Geschwindigkeiten: Unternehmen behalten 10–25 GbE aus wirtschaftlichen Gründen für Endgeräte bei, während Cloud- und KI-Betreiber für Aggregation und Backend-Infrastrukturen auf 100 GbE und höher standardisieren. Höhere Datenraten reduzieren die Topologietiefe, erhöhen aber die Anforderungen an Optik, Thermik und Qualifizierung.
- 10 GbE bis 25 GbE: Bleibt weit verbreitet für die Anbindung von Unternehmensservern und Brownfield-Refreshes, da es Bandbreite, Wiederverwendung von Kabeln, Verfügbarkeit von Adaptern und einen überschaubaren Stromverbrauch bei gemischten Workloads in Einklang bringt.
- 40 GbE bis 50 GbE: Dient der Übergangsaggregation und spezialisierten Serververbindungen und bietet eine sinnvolle Dichte, wenn Betreiber mehr Kapazität benötigen, ohne sofort Optik-, Verkabelungs- und Switching-Architekturen neu gestalten zu müssen.
- 100 GbE und höher: Erfordert strategische Investitionen für Cloud-, KI- und Speicher-Backbones, wobei weniger Fabric-Tiers, High-Radix-Designs, Staukontrolle und die Migration von 400G auf 800G die Cluster-Auslastung verbessern.
Speichertyp
Das Segment „Speichertypen“ dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,6 % wachsen. Blockbasierte Umgebungen legen Wert auf geringe Latenz und verlustfreie Übertragung, Dateisysteme benötigen parallelen Durchsatz und objektorientierte Plattformen priorisieren die Wirtschaftlichkeit der horizontalen Skalierung. Hyperkonvergente Infrastrukturen verknüpfen das Speicherwachstum direkt mit der Ost-West-Replikation, wodurch das Fabric-Design zentral für die Anwendungskonsistenz, die Fehlerbehebung und die Kapazitätserweiterung wird.
- Block Storage: Erfordert strenge Anforderungen an Latenz, Paketverlust und Verfügbarkeit für Datenbanken und Transaktionssysteme, wodurch validierter NVMe-Transport, Multipathing und vorhersehbares Stauverhalten zentrale Beschaffungskriterien darstellen.
- Dateispeicher: Unterstützt kollaborative, Medien-, Ingenieurs- und Forschungs-Workloads, wobei die Nachfrage skalierbare Ost-West-Bandbreite und Strukturen bevorzugt, die parallelen Zugriff ohne komplexe proprietäre Netzwerkarchitektur ermöglichen.
- Objektspeicher: Erweitert sich mit Cloud-nativen Anwendungen, Analysen, Backups und KI-Datensätzen; Betreiber priorisieren kosteneffiziente Skalierung, dauerhaften Replikationsverkehr und flexible Konnektivität über verteilte Speicherknoten hinweg.
- Hyperkonvergente Infrastruktur: Kombiniert Rechenleistung und Speicher auf gemeinsamen Clustern und erhöht so die Sensibilität gegenüber der Fabric-Auslastung, die Knoten-zu-Knoten-Replikation, softwaredefinierte Richtlinien und die konsistente Leistung bei Erweiterung oder Fehlerbehebung.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,0–11,9 % prognostiziert. Cloud-Service-Anbieter bestimmen maßgeblich die Leistungsanforderungen, Rechenzentren tragen wesentlich zur Nachfrage nach Aktualisierungen bei, Telekommunikationsbetreiber verlagern Speicherlösungen näher an den Netzwerkrand, und staatliche Auftraggeber legen Wert auf Souveränität und Sicherheit. Jede Anwendung schätzt standardbasierte Interoperabilität, jedoch unterscheiden sich Kaufzyklen und die Toleranz gegenüber Betriebskomplexität erheblich.
- Enterprise Data Center: Sorgt für einen stetigen Modernisierungsbedarf, da Unternehmen ihre Netzwerke konsolidieren, Virtualisierungsplattformen aktualisieren und Analysen unterstützen, während sie gleichzeitig den gewohnten Ethernet-Betrieb, die Sicherheitskontrollen und die Beschaffung von Produkten verschiedener Hersteller beibehalten.
- Rechenzentrum eines Cloud-Service-Providers: Setzt die Leistungsgrenzen durch massiven Ost-West-Verkehr, beschleunigtes Computing, schnelle Portgeschwindigkeitsübergänge und strenge Automatisierungsanforderungen in Front-End-, Back-End- und Speichernetzwerken.
- Telekommunikation: Nutzt verteilte Infrastrukturen für Netzwerkfunktionen, Teilnehmerdaten und Edge-Clouds und priorisiert dabei deterministische Leistung, kompakte Bauformen, Fernbetrieb und Ausfallsicherheit über geografisch verteilte Standorte hinweg.
- Regierung: Investiert in souveräne Cloud-, Verteidigungs-, Forschungs- und Bürgerdienstleistungsplattformen, wobei die Beschaffung durch Lieferkettensicherung, lange Supportzyklen, Segmentierung, Verschlüsselung und Compliance-Anforderungen geprägt ist.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Enterprise-Rechenzentrum |
Hoch |
Stoffkonsolidierung |
Skalierung |
|
Rechenzentrum eines Cloud-Service-Anbieters |
Hoch |
KI-Backend |
Reifen |
|
Telekommunikation |
Medium |
Edge Storage |
Skalierung |
|
Regierung |
Medium |
Souveräne Wolke |
Aufkommen |
Markttreiber und Wirkungsanalyse für Ethernet-Speicher-Hardware
KI-Cluster erhöhen die Anforderungen an den Speicherdurchsatz
Beschleunigtes Rechnen verändert die Wirtschaftlichkeit von Speichernetzwerken, da die Auslastung teurer GPUs aufgrund des unvorhersehbaren Eintreffens von Trainingsdaten, Checkpoints oder Modellparametern sinkt. Ein KI-Zentrum kann 30 bis 50 Prozent seiner Verarbeitungszeit für die Datenübertragung über Netzwerke aufwenden, was die Kosten und Bedeutung von Überlastung, Paketverlust und Telemetrie erhöht. Ethernet-Fabrics lösen dieses Problem durch High-Radix-Switching, intelligente Netzwerkschnittstellen, RDMA und workloadbasiertes Routing. Die Auswirkungen reichen jedoch über die Verbindungen der Beschleuniger hinaus, da Frontend- und Speichernetzwerke große Datenmengen verarbeiten, auf Inferenzanfragen reagieren und Checkpoints übertragen müssen, ohne die allgemeine Datenverarbeitung zu beeinträchtigen. Daher berücksichtigen Anwender das Verhalten des gesamten Fabrics und nicht nur die Datenraten einzelner Ports.
NVMe und disaggregierte Infrastruktur begünstigen Ethernet
NVMe-basierter Speicher und flexible Infrastruktur trennen die Kapazität von einzelnen Servern und erhöhen so den Datenverkehr zwischen Rechenknoten und gepoolten Ressourcen. Ethernet bietet ein vertrautes Betriebsmodell, ein breites Silizium-Ökosystem und einen standardisierten Weg von der 25G-Serveranbindung bis hin zur 400G- und 800G-Aggregation. Dies senkt die Hürden für Schulungen und Integration im Vergleich zu isolierten Spezialnetzwerken, insbesondere für Unternehmen mit hybriden Infrastrukturen. Der Hardwarebedarf an Switches, Adaptern, Kabeln und optischen Schnittstellen steigt, da die Leistung von koordinierter Flusssteuerung und Warteschlangenverwaltung abhängt. Die praktische Folge ist ein größerer adressierbarer Markt: Datenbank-, Virtualisierungs-, Analyse- und Private-Cloud-Teams können leistungsstarke Speichernetzwerke einführen, ohne bestehende Automatisierungsframeworks aufgeben zu müssen. Anbieter, die NVMe-Transport, Multipathing, Observability und Fehlerkorrektur über verschiedene Hersteller hinweg zertifizieren, sind in der Lage, Pilotprojekte in umfassende Modernisierungsprogramme umzuwandeln.
Der Ausbau von Cloud- und souveränen Rechenzentren weitet die Nachfrage aus
Kapazitätserweiterungen durch Hyperscaler, Neoclouds, Colocation-Anbieter, Telekommunikationsbetreiber und Regierungen erzeugen eine stetige Nachfrage nach Speicherinfrastrukturen in verschiedenen Leistungsklassen. Neue Rechenzentren können von Anfang an Leaf-Spine-Architekturen einsetzen und so die Kompromisse herkömmlicher dreistufiger Netzwerke vermeiden. Sovereign-Cloud-Programme stellen zusätzliche Anforderungen an die Datenverarbeitung im Inland, die Sicherstellung der Lieferkette und den lokalen Support und eröffnen damit neue Möglichkeiten für globale Anbieter und regionale Systemintegratoren. Die Auswirkungen auf den Markt zeigen sich sowohl im Volumen als auch in der Zusammensetzung: 10–25 GbE bleiben für kostensensible Endgeräte relevant, während Spine-Layer auf 100 GbE und mehr migrieren. Anbieter, die skalierbare Referenzdesigns, langfristige Lebenszyklusgarantien und energiebewusste Telemetrie anbieten können, können sich frühzeitig in die Planung von Rechenzentren einbringen. Dies verbessert die Auslastung von Adaptern und Optiken und generiert gleichzeitig Software- und Supportumsätze im Zusammenhang mit Hardware-Implementierungen.
Markt für Ethernet-Speicher-Hardware: Zukunftstrends
800G-Normalisierung und der 1,6T-Übergang
Die Marktentwicklung für Ethernet-Speicher-Hardware wird zunehmend die Standardisierung von 800G-Lösungen verschiedener Hersteller und die technische Vorbereitung auf 1,6 Tbit/s widerspiegeln. Netzbetreiber werden 800G zunächst in KI-Backend- und Spine-Layern mit hoher Kapazität einsetzen und es dann mit zunehmender Reife der Optik auf die Speicheraggregation ausweiten. Lineare und teilweise retimierte optische Designs können Stromverbrauch und Latenz bei Kurzstreckenverbindungen reduzieren, wobei die Hostqualität und Interoperabilitätstests weiterhin entscheidend sind. Demonstrationen der Ethernet Alliance im Jahr 2025 zeigten, dass 800G vom gestaffelten Nachweis zum routinemäßigen Betrieb mit Lösungen verschiedener Hersteller übergeht. Anbieter sollten daher eher über nutzbare Dichte, Wärmeableitung, Telemetrie und Qualifizierungsabdeckung als über reine Geschwindigkeit konkurrieren. Dieser Übergang dürfte auch die Aktualisierungszyklen für Adapter, Kabel und Testgeräte beschleunigen.
Programmierbare Textilien werden betriebsautonom
Switches und Adapter werden sich zu koordinierten Richtlinien- und Telemetriesystemen weiterentwickeln, die Überlastungen erkennen, Mandanten isolieren und Fehler beheben, bevor Speicheranwendungen die Serviceziele gefährden. Hochfrequente Streaming-Daten von Switches, SuperNICs, GPUs und Managementplattformen bieten eine detailliertere Transparenz als periodische Abfragen, die Anomalien im Millisekundenbereich übersehen können. Offene Telemetrie- und gNMI-Schnittstellen sollten diese Funktionen in heterogenen Umgebungen nutzbar machen. Die Beschaffung wird Hardware zunehmend anhand geschlossener Regelkreise bewerten, nicht nur anhand der Weiterleitungsleistung. Anbieter, die vertrauenswürdige Datenmodelle bereitstellen und sich in Enterprise-Observability-Stacks integrieren, können die Fehlersuche beschleunigen, die Auslastung von Beschleunigern schützen und wiederkehrenden Software-Mehrwert für ansonsten austauschbare Hardware schaffen.
Marktchancen für Ethernet-Speicher-Fabric-Hardware
Validierte Referenzdesigns für KI-Infrastruktur im Mittelstand
Mittelständische Unternehmen benötigen KI-fähige Infrastruktur, verfügen aber oft nicht über die nötigen Teams, um verlustfreies Ethernet, optische Verbindungen, Speichersoftware und Beschleunigernetzwerke eigenständig zu konfigurieren. Anbieter können diese Lücke durch validierte Referenzdesigns schließen, die Switches, Adapter, Kabel, Telemetrie und Bereitstellungsautomatisierung für definierte Clustergrößen kombinieren. Vertriebspartner sollten Standortanalyse, Migration und Leistungsprüfung als wiederholbare Dienstleistungen anbieten. Die Geschäftsmöglichkeit ist attraktiv, da Kunden ein reduziertes Integrationsrisiko höher bewerten als Preisnachlässe auf Komponentenebene. Die Designs sollten eine schrittweise Erweiterung von 100G-Serververbindungen auf 400G- oder 800G-Spine-Netzwerke unterstützen, Standard-Managementschnittstellen beibehalten und den Strombedarf dokumentieren. Partnerschaften zwischen Netzwerk-, Server- und Speicheranbietern können die Vertriebszyklen verkürzen und die Umsätze durch Zusatzverträge steigern.
Modernisierung der Sovereign- und Edge-Cloud-Fabric
Regierungen, Telekommunikationsbetreiber und regulierte Branchen errichten regionale Cloud- und Edge-Rechenzentren, die kompakte, ausfallsichere Speicherinfrastrukturen mit starker Segmentierung und Fernverwaltung erfordern. Anbieter sollten diese Projekte mit modularen Plattformen, langfristigen Supportzusagen und qualifizierten lokalen Integrationspartnern ansprechen. Das größte Potenzial besteht dort, wo nationale Datenrichtlinien auf KI, Bürgerdienste, Energieanalysen oder die Modernisierung von Telekommunikations-Clouds treffen. Hardware-Portfolios müssen die Wirtschaftlichkeit von 25G an verteilten Endpunkten mit der Aggregation von 100G und höher in Einklang bringen, während Software die automatische Bereitstellung und das Audit-Reporting vereinfachen sollte. Finanzierungs-, Schulungs- und Ersatzteilprogramme können in aufstrebenden Märkten einen Wettbewerbsvorteil verschaffen. Die frühzeitige Einbindung der Anlagenplaner hilft, Switching-Dichte, Optik, Kühlung und Redundanz abzustimmen, bevor die Beschaffungsspezifikationen endgültig festgelegt werden.
Aktuelle Entwicklungen
- Juli 2026: DriveNets erweitert sein Portfolio an KI-Netzwerklösungen um neue, leistungsstarke AI Fabric-Plattformen, die den wachsenden Netzwerkbedarf großflächiger KI-Infrastrukturen decken. Die Lösungen sind für KI-Cluster konzipiert, die hohe Bandbreite, geringe Latenz und eine zuverlässige, verlustfreie Verbindung zwischen einer großen Anzahl von GPUs und anderen Beschleunigern benötigen. Die neuen Plattformen basieren auf der Ethernet-basierten AI Fabric-Architektur von DriveNets, die Netzwerk-Hardware, -Software und -Services zu einer Komplettlösung vereint. Die Plattform unterstützt Backend-, Frontend- und Speichernetzwerke und ermöglicht es Kunden, verschiedene GPUs, Netzwerkkarten und optische Komponenten zu verwenden, ohne an einen einzelnen Anbieter gebunden zu sein.
- Juni 2026: Arista Networks hat seine neue 7060XE7-Serie vorgestellt, ein Portfolio von 1,6-Terabit-Netzwerkplattformen für großflächige KI-Infrastrukturen. Die neuen Systeme sind für KI-Implementierungen im Rack-Bereich konzipiert, bei denen die Netzwerkarchitektur mit der Skalierung von KI-Clustern von Tausenden auf Hunderttausende von Beschleunigern immer wichtiger wird. Die 7060XE7-Serie unterstützt sowohl Scale-up- als auch Scale-out-KI-Infrastrukturen und bietet Verbindungen mit hoher Bandbreite und geringer Latenz zwischen KI-Beschleunigern, Speicher und anderen Komponenten. Laut Arista erfüllen die Plattformen die hohen Anforderungen an Dichte, Leistung und Wärmeableitung von KI-Rechenzentren der nächsten Generation und sind für den Betrieb in luft-, flüssigkeits- und hybridgekühlten Umgebungen geeignet.
- März 2026: Keysight Technologies hat AresONE 1600GE vorgestellt, eine speziell entwickelte 1,6-T-Ethernet-Plattform zur Emulation von KI-Workloads. Sie unterstützt Hersteller von Netzwerkgeräten, Chipentwickler, Hyperscaler und Betreiber von KI-Rechenzentren bei der Validierung von KI-Infrastrukturen der nächsten Generation. Die Plattform ist für Netzwerke mit den neuen 224G-SerDes-Schnittstellen konzipiert und zielt darauf ab, Entwicklungszeit, Testkosten und Implementierungsrisiken zu reduzieren. Die Markteinführung erfolgt vor dem Hintergrund, dass KI-Infrastrukturen auf höhere Netzwerkgeschwindigkeiten und größere Switch-Port-Dichten setzen. Der zunehmende Einsatz von 800GE- und 1600GE-Verbindungen kann die Anzahl der Netzwerkebenen in KI-Clustern verringern, bringt aber auch neue Herausforderungen hinsichtlich Verbindungsstabilität, Überlastung und der präzisen Reproduktion von KI-Kommunikationsmustern mit sich.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -