
Mercato del hardware di reti di stoccaggio Ethernet: dimensioni, tendenze e previsioni 2034
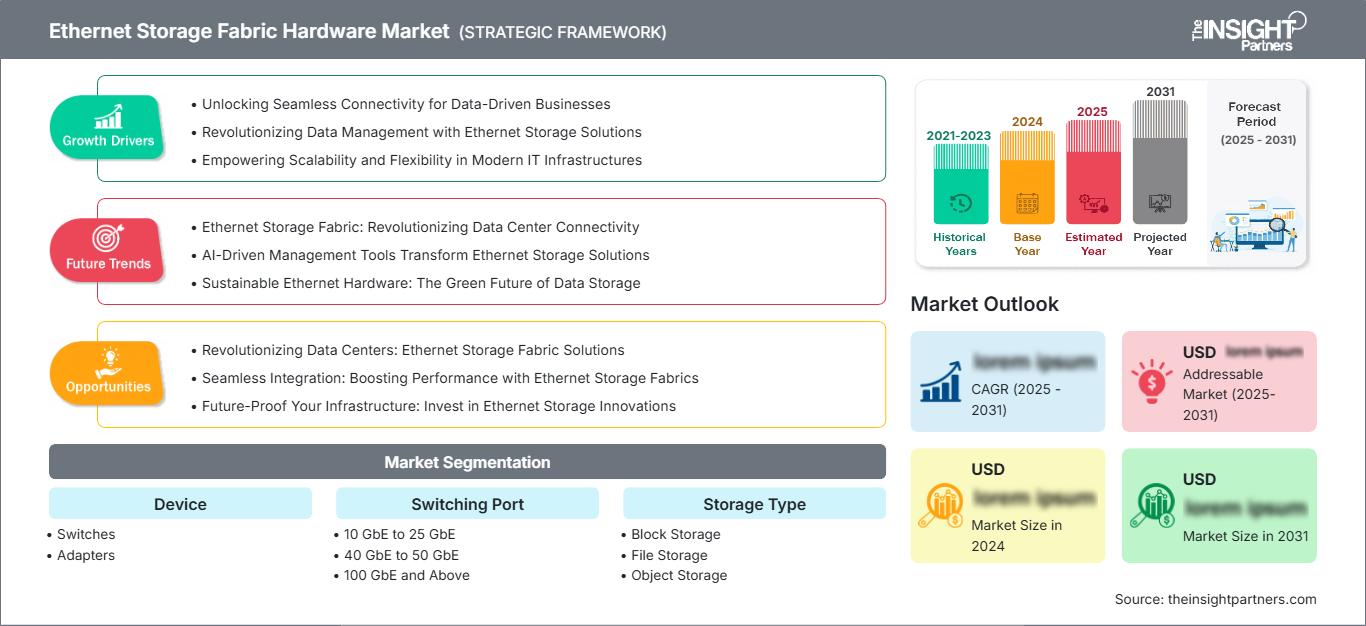
Dimensioni e previsioni del mercato dell'hardware Ethernet Storage Fabric (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per dispositivo (switch, adattatori); porta di switching (da 10 GbE a 25 GbE, da 40 GbE a 50 GbE, 100 GbE e superiori); tipo di storage (storage a blocchi, storage di file, storage di oggetti, infrastruttura iperconvergente); applicazione (data center aziendale, data center del fornitore di servizi cloud, telecomunicazioni, governo) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019880
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
1,68 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,3 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,04 %
Tasso di crescita
Mercato di riferimento
26,47 miliardi di dollari USA
(2026-2034)
Il mercato dell'hardware Ethernet Storage Fabric valeva 1,68 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,3 miliardi di dollari entro il 2034, registrando un CAGR dell'11,04% nel periodo 2026-2034. Questa espansione riflette la transizione verso architetture Ethernet ad alta velocità e bassa latenza che connettono risorse di storage, elaborazione e accelerazione in ambienti aziendali, cloud, di telecomunicazioni e governativi, preservando al contempo l'interoperabilità basata su standard e la familiarità operativa.
In Nord America, si prevede che il mercato dell'hardware Ethernet Storage Fabric crescerà a un tasso annuo composto (CAGR) del 10,2-11,0% fino al 2034. Cluster AI densi, ampia adozione di NVMe over Fabrics e continui aumenti di capacità hyperscale stanno incrementando la domanda di switching senza perdita di dati e adattatori intelligenti. Anche gli acquisti si stanno orientando verso porte a 100 GbE e superiori, poiché gli operatori consolidano le reti di storage e dati sotto framework comuni di automazione e telemetria.
Analisi e approfondimenti sul mercato dell'hardware Ethernet Storage Fabric.
- Nord America: ha rappresentato una quota stimata tra il 36% e il 39% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,0% tra il 2026 e il 2034, grazie al supporto di infrastrutture AI su larga scala, alla modernizzazione dello storage cloud e a ecosistemi di ingegneria Ethernet maturi.
- USA: Nel 2025 ha rappresentato l'82-86% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,4-11,2% tra il 2026 e il 2034, grazie all'implementazione di infrastrutture di back-end più veloci da parte dei fornitori di servizi cloud.
- Europa: Nel 2025 deteneva una quota di mercato stimata tra il 25% e il 28% e dovrebbe crescere a un tasso annuo composto (CAGR) del 9,5-10,4% tra il 2026 e il 2034, trainata da Regno Unito, Germania e Francia grazie agli investimenti nel cloud sovrano e nei dati regolamentati.
- Asia Pacifico: ha conquistato una quota di mercato stimata tra il 27% e il 30% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,2-13,3% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a trainare la capacità cloud e delle telecomunicazioni.
- Segmento più ampio: gli switch detenevano una quota di mercato stimata tra il 61% e il 65% nel 2025 e dovrebbero registrare un CAGR del 10,5-11,4% nel periodo 2026-2034, grazie all'aumento della densità delle porte e della larghezza di banda della rete.
- Segmento ad alta crescita: le connessioni a 100 GbE e superiori rappresentavano una quota di mercato stimata tra il 29% e il 33% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14,0-15,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: NVIDIA Corporation, Huawei Technologies Co., Ltd., Juniper Networks, Inc., Arista Networks, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Cisco Systems, Inc., Fujitsu Limited e Fortinet, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le infrastrutture di storage Ethernet si sono evolute dalla connettività LAN generica a infrastrutture deterministiche e sensibili alla perdita di dati per memorie flash distribuite, iperconvergenza e pipeline di dati alimentate da acceleratori. La combinazione di chip commerciali, ASIC programmabili, DPU, SmartNIC e roadmap per 25, 100, 400 e 800 GbE ora determina l'economia di produzione, con un'interoperabilità 800G multivendor matura e la transizione alle interfacce 1.6T che riducono il rischio di integrazione e incentivano i clienti a considerare Ethernet come un'infrastruttura di storage scalabile e non come una rete alternativa.
In futuro, gli investimenti si estenderanno dai clienti hyperscaler statunitensi più consolidati ai cloud sovrani, alle infrastrutture regionali per l'intelligenza artificiale, alle sedi periferiche delle telecomunicazioni e alle infrastrutture digitali aperte. Gli standard dell'Ultra Ethernet Consortium, la crescente adozione di SONiC e le politiche di approvvigionamento per l'interoperabilità miglioreranno l'accesso alla base di fornitori. Le considerazioni relative all'alimentazione guideranno l'utilizzo di switch ad alta frequenza, ottiche lineari e telemetria, mentre il supporto alla capacità cloud nazionale in Europa, Asia Pacifico e Medio Oriente promuoverà la diversificazione geografica delle implementazioni.
Ambito del rapporto sul mercato dell'hardware per reti di archiviazione Ethernet
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,68 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 4,3 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,04% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'hardware per reti di storage Ethernet
Il mercato dell'hardware Ethernet Storage Fabric prospererà grazie alla crescente disparità tra la larghezza di banda di storage e l'invecchiamento delle reti. L'apprendimento automatico, l'analisi in tempo reale e la disaggregazione dei database generano un trasferimento dati est-ovest coerente, vantaggioso per una consegna senza perdite e una latenza prevedibile. Sempre più clienti acquistano switch, adattatori, componenti ottici e orchestrazione come un'unica soluzione fabric, poiché il controllo della congestione e la telemetria richiedono un approccio end-to-end.
Le tendenze di offerta del mercato dell'hardware Ethernet Storage Fabric includono silicio avanzato per switch, SerDes ad alta velocità, processori di rete, ricetrasmettitori ottici e firmware validato. Gli aggiornamenti delle porte aumentano il contenuto hardware medio, ma allo stesso tempo incrementano i costi di validazione e pongono ulteriori problemi di densità di potenza. Cisco prevede che oltre il 60% di tutte le porte degli switch implementate nei data center opererà a 100 Gbps o più entro il 2025, segnalando un rapido abbandono degli standard 10 GbE per le interconnessioni di server e storage.
L'analisi del mercato dell'hardware Ethernet Storage Fabric rivela che la concorrenza si sposterà dal throughput autonomo all'integrazione dei risultati della fabric. NVIDIA Corporation integra gli switch Spectrum con SuperNIC e DPU; Cisco Systems, Inc. integra servizi di elaborazione e sicurezza; Arista Networks, Inc. si differenzia utilizzando l'automazione basata su EOS; e Juniper Networks, Inc. pone l'accento sulle operazioni guidate dall'intento. Le combinazioni di networking con server e storage di Hewlett Packard Enterprise Company e Dell Technologies Inc. diventano più forti.
Il controllo dell'ecosistema diventa l'aspetto chiave del posizionamento strategico nel mercato hardware Ethernet Storage Fabric. Huawei Technologies Co., Ltd. e Fujitsu Limited forniscono soluzioni infrastrutturali regionali; Intel Corporation offre soluzioni di adattatori e chip; e Fortinet, Inc. integra la sicurezza convergente nell'infrastruttura del data center. I fondi saranno investiti in piattaforme 800G, gestione programmabile della congestione e telemetria operativa. Le aziende in grado di certificare stack di storage multivendor e di fornire automazione del ciclo di vita dovranno proteggere i propri margini in considerazione della standardizzazione dei chip e della pressione esercitata dai clienti sulle architetture aperte.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'hardware Ethernet Storage Fabric: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'hardware per infrastrutture di storage Ethernet
Si stima che la quota di mercato nordamericana dell'hardware Ethernet Storage Fabric si attesti tra il 36% e il 39% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 10,2% e l'11,0% nel periodo 2026-2034. La regione registra ingenti investimenti in infrastrutture hyperscale, implementazioni precoci di cluster di acceleratori e una profonda competenza ingegneristica in ambito NVMe-over-Ethernet. Le aziende stanno abbandonando le reti di storage individuali a favore di architetture leaf-spine che consentono automazione, osservabilità e segmentazione multi-tenant in ambienti cloud ibridi. Il networking back-end per l'intelligenza artificiale si è affermato come un'importante nuova fonte di domanda, oltre all'aumento della larghezza di banda front-end per l'acquisizione e la distribuzione dei dati di training.
Le previsioni del mercato dell'hardware Ethernet Storage Fabric indicano che l'ampia offerta supporta l'adozione. Prodotti, integrazioni e capacità di canale di NVIDIA Corporation, Arista Networks, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Juniper Networks, Inc. e Fortinet, Inc. sono disponibili nella regione. I nuovi livelli spine vengono implementati utilizzando 100 GbE e velocità superiori, mentre 25 GbE viene mantenuto ai margini dei server. Il mercato americano beneficia anche dello sviluppo di un ecosistema di rete aperto, della concentrazione di strutture di colocation e di processi di approvvigionamento che riconoscono il valore della latenza, del consumo energetico e dell'interoperabilità. Si è registrato un forte aumento delle vendite di switch Ethernet nei data center nel 2025, in concomitanza con l'aumento degli investimenti nell'intelligenza artificiale.
Mercato statunitense dell'hardware per reti di archiviazione Ethernet
Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 10,4-11,2% fino al 2034. I fornitori di hyperscaler, gli operatori di neocloud, le organizzazioni finanziarie, i laboratori di ricerca e il governo degli Stati Uniti utilizzano le reti Ethernet per carichi di lavoro di intelligenza artificiale e analisi ad alta intensità di storage. Queste applicazioni stanno alimentando la domanda di data center aziendali e infrastrutture di fornitori di servizi cloud, in cui gli utenti richiedono una gestione deterministica della congestione, visibilità in frazioni di microsecondo e automazione su migliaia di nodi.
Nel mercato dell'hardware Ethernet Storage Fabric si osserva un'elevata partecipazione di fornitori. NVIDIA Corporation ha lanciato lo switch Ethernet Spectrum-X con piattaforma SuperNIC, affermando che migliorerà le prestazioni delle reti AI di 1,6 volte rispetto all'Ethernet standard. Nel febbraio 2025, Cisco Systems, Inc. ha presentato gli switch intelligenti N9300 con DPU AMD Pensando. Arista Networks, Inc. offre supporto per l'intelligenza artificiale e il routing ad alte prestazioni, mentre i fornitori di server integrano adattatori certificati nei server stessi.
Mercato europeo dell'hardware per reti di storage Ethernet
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 25% e il 28%, con una crescita annua composta (CAGR) prevista tra il 9,5% e il 10,4% fino al 2034. Il Regno Unito si distingue per la leadership nel settore, grazie alle regioni cloud, alle infrastrutture per i servizi finanziari e al calcolo per la ricerca. L'adozione di tecnologie Ethernet ad alta velocità per l'archiviazione resiliente di file, oggetti e blocchi è facilitata dal denso ecosistema di data center di Londra, dove crittografia, segmentazione e telemetria verificabile rappresentano aspetti importanti nella selezione dei fornitori per i settori regolamentati.
La Germania prosegue con la digitalizzazione industriale, le strategie di cloud sovrano e gli investimenti in servizi di colocation nell'area di Francoforte. Le infrastrutture interoperabili sono importanti perché verranno utilizzate per collegare i dati di fabbrica, i carichi di lavoro di classe SAP e lo storage cloud privato senza vincoli proprietari. La Francia si concentra sulle capacità del cloud pubblico e sulle preoccupazioni relative alla sovranità digitale nazionale, mentre Italia e Spagna beneficiano della costruzione di data center, dell'ammodernamento delle telecomunicazioni e delle migrazioni al cloud nel settore pubblico. L'efficienza energetica e il supporto del ciclo di vita sono importanti in tutti i mercati, poiché i problemi di alimentazione possono influire sull'implementazione di sistemi ad alta densità. Tra i partner figurano Hewlett Packard Enterprise Company, Cisco Systems, Inc., Juniper Networks, Inc., Huawei Technologies Co., Ltd. e Fujitsu Limited.
Mercato hardware per reti di storage Ethernet nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 27-30% nel settore hardware per Ethernet Storage Fabric entro il 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 12,2-13,3% fino al 2034. La Cina eccelle grazie alle sue infrastrutture cloud, agli investimenti nelle telecomunicazioni, alla produzione di switch nazionali e alle sue imponenti piattaforme digitali pubbliche. Giappone e Corea del Sud si concentrano su applicazioni aziendali a bassa latenza, produzione e reti di ricerca sull'intelligenza artificiale.
Le politiche di localizzazione dei dati in India, l'espansione delle regioni cloud e le infrastrutture digitali pubbliche nel Paese stimoleranno una rapida crescita della capacità, mentre i programmi di colocation e di aggiornamento governativi in Australia contribuiranno a mantenere le loro preziose implementazioni. Gli incentivi regionali per i semiconduttori, il cloud e le infrastrutture di intelligenza artificiale potrebbero favorire lo sviluppo dell'ecosistema, sebbene il processo di approvvigionamento sia vulnerabile alle fluttuazioni energetiche e alle tecnologie transfrontaliere.
Mercato dell'hardware per reti di storage Ethernet in Medio Oriente e Africa
Si prevede che il mercato dell'hardware Ethernet Storage Fabric in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 10,8-11,8% nel periodo 2026-2034. L'Arabia Saudita è leader grazie ai programmi di cloud sovrano, smart city e infrastrutture per l'intelligenza artificiale, seguita dagli Emirati Arabi Uniti con l'espansione nel settore hyperscale e del colocation. Entrambi i mercati richiedono fabric ad alta capacità che colleghino analisi intensive di storage con sistemi governativi ed energetici resilienti.
Il Sudafrica soddisfa la domanda sub-sahariana attraverso servizi finanziari, di telecomunicazione e servizi cloud regionali, mentre il resto del Medio Oriente e dell'Africa si sviluppa in modo selettivo sulla base di operatori neutrali. Gli investimenti in energia, dati, sicurezza informatica e infrastrutture favoriscono lo switching modulare, sebbene le limitazioni di potenza e la mancanza di competenze possano ritardare i tempi di implementazione.
Analisi di segmentazione
Dispositivo
Si prevede che il segmento Dispositivi nel mercato dell'hardware Ethernet Storage Fabric crescerà a un tasso annuo composto (CAGR) del 10,8-11,7% nel periodo 2026-2034. Il suo ambito di mercato comprende switch ad alta radix e adattatori host intelligenti, il cui controllo coordinato della congestione determina le prestazioni di storage. L'aggiornamento degli switch genera il maggior volume di ricavi, mentre gli adattatori acquisiscono importanza strategica man mano che le funzioni NVMe, virtualizzazione, crittografia e telemetria si avvicinano ai server.
- Switch: costituiscono il nucleo di controllo e inoltro della rete, con una domanda legata alla densità delle porte, all'architettura dei buffer, alla telemetria, all'efficienza energetica e alla migrazione verso i livelli spine a 400G e 800G.
- Adattatori: Connettono server e dispositivi di archiviazione, accelerando al contempo le funzioni di trasporto, virtualizzazione, sicurezza e gestione della congestione; le soluzioni SmartNIC e DPU sono sempre più importanti per i cloud multi-tenant e le infrastrutture disaggregate.
Porta di commutazione
Si prevede che il segmento delle porte di commutazione crescerà a un tasso annuo composto (CAGR) del 12,1-13,0% tra il 2026 e il 2034. La migrazione avviene a due velocità: le aziende mantengono connessioni da 10-25 GbE per motivi economici relativi agli endpoint, mentre gli operatori di cloud e IA si standardizzano su connessioni da 100 GbE e superiori per l'aggregazione e le infrastrutture di back-end. Velocità di linea più elevate riducono la profondità della topologia, ma aumentano i requisiti ottici, termici e di qualificazione.
- Da 10 GbE a 25 GbE: rimane la soluzione prevalente per la connessione di server aziendali e per l'aggiornamento di infrastrutture esistenti, in quanto offre un buon equilibrio tra larghezza di banda, riutilizzo del cablaggio, disponibilità di adattatori e consumo energetico gestibile per carichi di lavoro misti.
- Da 40 GbE a 50 GbE: Offre servizi di aggregazione transitoria e collegamenti server specializzati, fornendo una densità utile laddove gli operatori necessitano di maggiore capacità senza dover riprogettare immediatamente le architetture ottiche, di cablaggio e di switching.
- 100 GbE e superiori: richiedono investimenti strategici per le dorsali di cloud, intelligenza artificiale e storage, dove un minor numero di livelli di fabric, architetture ad alta radix, controllo della congestione e migrazione da 400G a 800G migliorano l'utilizzo del cluster.
Tipo di archiviazione
Il segmento Storage Type dovrebbe crescere a un tasso annuo composto (CAGR) del 10,7-11,6% nel periodo 2026-2034. Gli ambienti a blocchi privilegiano la latenza e il trasporto senza perdita di dati, i file system richiedono un throughput parallelo e le piattaforme a oggetti danno priorità all'economia della scalabilità orizzontale. L'infrastruttura iperconvergente collega direttamente la crescita dello storage alla replica est-ovest, rendendo la progettazione della fabric fondamentale per la coerenza delle applicazioni, il ripristino in caso di errore e l'espansione della capacità.
- Archiviazione a blocchi: impone requisiti rigorosi in termini di latenza, perdita di pacchetti e disponibilità per database e sistemi transazionali, rendendo il trasporto NVMe validato, il multipathing e il comportamento prevedibile della congestione criteri di acquisto fondamentali.
- Archiviazione file: supporta carichi di lavoro collaborativi, multimediali, ingegneristici e di ricerca, con una domanda che privilegia la larghezza di banda est-ovest scalabile e infrastrutture che supportano l'accesso parallelo senza complesse reti proprietarie.
- Archiviazione a oggetti: si espande con applicazioni cloud-native, analisi, backup e set di dati basati sull'intelligenza artificiale; gli operatori danno priorità alla scalabilità economicamente vantaggiosa, al traffico di replica durevole e alla connettività flessibile tra nodi di archiviazione distribuiti.
- Infrastruttura iperconvergente: combina elaborazione e archiviazione su cluster comuni, aumentando la sensibilità all'utilizzo della rete, la replica da nodo a nodo, le policy definite dal software e le prestazioni costanti durante l'espansione o il ripristino in caso di guasto.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) compreso tra l'11,0% e l'11,9% nel periodo 2026-2034. I fornitori di servizi cloud sono i principali promotori dei requisiti prestazionali, i data center aziendali contribuiscono a una domanda di aggiornamento generalizzata, gli operatori di telecomunicazioni distribuiscono lo storage più vicino ai margini della rete e gli acquirenti governativi pongono l'accento sulla sovranità e la sicurezza. Ogni applicazione attribuisce valore all'interoperabilità basata su standard, ma i cicli di acquisto e la tolleranza alla complessità operativa differiscono in modo sostanziale.
- Data center aziendale: soddisfa la costante domanda di modernizzazione man mano che le organizzazioni consolidano le reti, aggiornano le piattaforme di virtualizzazione e supportano l'analisi dei dati, mantenendo al contempo le familiari operazioni Ethernet, i controlli di sicurezza e l'approvvigionamento da più fornitori.
- Data center del fornitore di servizi cloud: definisce i nuovi standard prestazionali grazie a un traffico est-ovest massiccio, all'elaborazione accelerata, alle transizioni rapide della velocità delle porte e ai rigorosi requisiti di automazione su reti front-end, back-end e di storage.
- Telecomunicazioni: Utilizza architetture distribuite per le funzioni di rete, i dati degli abbonati e i cloud periferici, dando priorità alle prestazioni deterministiche, ai fattori di forma compatti, alle operazioni remote e alla resilienza tra strutture geograficamente disperse.
- Governo: investe in piattaforme sovrane per il cloud, la difesa, la ricerca e i servizi ai cittadini, con acquisti condizionati da criteri quali la garanzia della catena di approvvigionamento, i lunghi cicli di supporto, la segmentazione, la crittografia e i requisiti di conformità.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Centro dati aziendale |
Alto |
Consolidamento dei tessuti |
Scalatura |
|
Data center del fornitore di servizi cloud |
Alto |
Back-end di intelligenza artificiale |
Maturo |
|
Telecomunicazioni |
Mezzo |
Archiviazione periferica |
Scalatura |
|
Governo |
Mezzo |
Nuvola Sovrana |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dell'hardware Ethernet Storage Fabric: analisi dei fattori di crescita e del loro impatto.
I cluster di intelligenza artificiale aumentano i requisiti di throughput di archiviazione
L'accelerazione computazionale modifica l'economia delle reti di storage a causa della ridotta utilità delle costose GPU, derivante dall'arrivo imprevedibile di dati di training, checkpoint o parametri del modello. Un centro di intelligenza artificiale può dedicare dal 30 al 50% del suo tempo di elaborazione al trasferimento di dati sulle reti, da cui derivano i costi e l'importanza di congestione, perdita di dati e telemetria. Le reti Ethernet risolvono questo problema utilizzando lo switching ad alta radix, interfacce di rete intelligenti, RDMA e routing basato sul carico di lavoro. Tuttavia, questo impatto va oltre le interconnessioni degli acceleratori, poiché le reti front-end e di storage devono acquisire big data, rispondere alle richieste di inferenza e trasferire checkpoint senza interferire con il calcolo generico. Pertanto, i consumatori considerano il comportamento dell'intera rete e non solo le velocità delle singole porte.
NVMe e infrastrutture disaggregate favoriscono Ethernet.
Lo storage basato su NVMe e le infrastrutture componibili separano la capacità dai singoli server, aumentando il traffico tra i nodi di calcolo e le risorse condivise. Ethernet offre un modello operativo familiare, un ampio ecosistema di silicio e un percorso standardizzato che va dalla connessione server a 25G all'aggregazione a 400G e 800G. Ciò riduce le barriere di riqualificazione e integrazione rispetto alle infrastrutture specializzate isolate, soprattutto per le aziende che gestiscono ambienti ibridi. La domanda di hardware cresce per switch, adattatori, cavi e componenti ottici, poiché le prestazioni dipendono dal controllo coordinato del flusso e dalla gestione delle code. L'impatto pratico si traduce in un mercato potenziale più ampio: i team che si occupano di database, virtualizzazione, analisi e cloud privato possono adottare reti di storage ad alte prestazioni senza abbandonare i framework di automazione esistenti. I fornitori che certificano il trasporto NVMe, il multipathing, l'osservabilità e il ripristino in caso di errore su stack multivendor sono in grado di trasformare i progetti pilota in programmi di aggiornamento su larga scala.
L'espansione del cloud e dei data center sovrani amplia la domanda
L'aumento di capacità da parte di hyperscaler, neocloud, provider di colocation, operatori di telecomunicazioni e governi crea una domanda ricorrente di infrastrutture di storage a più livelli di prestazioni. Le nuove strutture possono implementare architetture leaf-spine fin dalla fase di progettazione, evitando i compromessi delle reti a tre livelli tradizionali. I programmi di cloud sovrano impongono requisiti per la gestione dei dati a livello nazionale, la garanzia della catena di approvvigionamento e il supporto locale, ampliando le opportunità per i fornitori globali e gli integratori regionali. L'impatto sul mercato si manifesta sia in termini di volume che di mix: le connessioni 10-25 GbE rimangono rilevanti per gli endpoint sensibili ai costi, mentre i livelli spine migrano verso 100 GbE e superiori. I fornitori in grado di offrire progetti di riferimento scalabili, impegni a lungo termine e telemetria a basso consumo energetico possono partecipare in una fase più precoce della pianificazione delle strutture. Ciò migliora i tassi di adozione di adattatori e componenti ottici, generando al contempo ricavi da software e supporto per le implementazioni hardware.
Tendenze future del mercato dell'hardware Ethernet Storage Fabric.
Normalizzazione a 800G e transizione a 1,6T
Le tendenze del mercato dell'hardware per Ethernet Storage Fabric rifletteranno sempre più la normalizzazione dell'800G multivendor e la preparazione ingegneristica per 1,6T. Gli operatori implementeranno inizialmente l'800G nei back-end AI e negli strati spine ad alta capacità, per poi estenderlo all'aggregazione di storage man mano che le tecnologie ottiche matureranno. I progetti ottici lineari e parzialmente riprogrammati possono ridurre il consumo energetico e la latenza per i collegamenti a breve distanza, sebbene la qualità dell'host e i test di interoperabilità rimangano decisivi. Le dimostrazioni dell'Ethernet Alliance del 2025 hanno mostrato il passaggio dell'800G dalla fase di prova graduale al funzionamento di routine multivendor. I fornitori dovrebbero quindi competere sulla densità utilizzabile, la progettazione termica, la telemetria e la copertura di qualificazione, piuttosto che sulla velocità pura. Questa transizione dovrebbe anche stimolare i cicli di aggiornamento di adattatori, cavi e apparecchiature di test.
I tessuti programmabili diventano autonomi dal punto di vista operativo.
Switch e adattatori si evolveranno in sistemi coordinati di policy e telemetria in grado di identificare la congestione, isolare i tenant e risolvere i guasti prima che le applicazioni di storage compromettano gli obiettivi di servizio. I dati in streaming ad alta frequenza provenienti da switch, SuperNIC, GPU e piattaforme di gestione offrono una visibilità più granulare rispetto al polling periodico, che può non rilevare anomalie dell'ordine dei millisecondi. La telemetria aperta e le interfacce gNMI dovrebbero rendere queste funzionalità utilizzabili in ambienti multivendor. Gli acquisti valuteranno sempre più l'hardware in base alle operazioni a ciclo chiuso, non solo alle prestazioni di inoltro. I fornitori che espongono modelli di dati affidabili e si integrano con gli stack di osservabilità aziendali possono ridurre i tempi di risoluzione dei problemi, proteggere l'utilizzo degli acceleratori e creare valore software ricorrente attorno a hardware che altrimenti diventerebbe una commodity.
Opportunità di mercato per l'hardware delle reti di storage Ethernet
Progetti di riferimento validati per infrastrutture di intelligenza artificiale per il mercato di fascia media.
Le aziende di medie dimensioni desiderano infrastrutture compatibili con l'intelligenza artificiale, ma spesso non dispongono di team in grado di ottimizzare autonomamente Ethernet senza perdita di dati, fibra ottica, software di storage e reti di accelerazione. I fornitori possono colmare questa lacuna attraverso progetti di riferimento validati che combinano switch, adattatori, cavi, telemetria e automazione dell'implementazione per cluster di dimensioni definite. I partner di canale dovrebbero offrire servizi ripetibili di valutazione del sito, migrazione e verifica delle prestazioni. L'opportunità commerciale è interessante perché i clienti apprezzano maggiormente la riduzione del rischio di integrazione rispetto agli sconti a livello di componente. I progetti dovrebbero supportare un'espansione graduale da collegamenti server a 100G a spine a 400G o 800G, preservare le interfacce di gestione standard e documentare i requisiti di alimentazione. Le partnership tra fornitori di reti, server e storage possono abbreviare i cicli di vendita e aumentare i ricavi derivanti dalle integrazioni.
Modernizzazione dell'infrastruttura cloud sovrana e edge
Governi, operatori di telecomunicazioni e settori regolamentati stanno costruendo infrastrutture regionali per il cloud e l'edge computing che richiedono reti di storage compatte e resilienti, con una forte segmentazione e gestione remota. I fornitori dovrebbero puntare a questi progetti con piattaforme modulari, impegni di supporto a lungo termine e partner di integrazione qualificati a livello locale. Le opportunità sono maggiori laddove le politiche nazionali sui dati si intersecano con l'intelligenza artificiale, i servizi ai cittadini, l'analisi energetica o la modernizzazione del cloud per le telecomunicazioni. I portfolio hardware devono bilanciare i vantaggi economici del 25G presso endpoint distribuiti con l'aggregazione a 100G e oltre, mentre il software dovrebbe semplificare il provisioning automatico e la reportistica di audit. Programmi di finanziamento, formazione e fornitura di pezzi di ricambio possono differenziare le offerte nei mercati emergenti. Un coinvolgimento tempestivo con i progettisti delle infrastrutture aiuta ad allineare la densità di switching, l'ottica, il raffreddamento e la ridondanza prima che le specifiche di acquisto diventino definitive.
Sviluppi recenti
- Luglio 2026: DriveNets ha ampliato il proprio portfolio di soluzioni di rete per l'intelligenza artificiale con nuove piattaforme AI Fabric ad alta capacità, progettate per soddisfare le crescenti esigenze di rete delle infrastrutture di intelligenza artificiale su larga scala. Le soluzioni sono pensate per cluster AI che richiedono elevata larghezza di banda, bassa latenza e connettività prevedibile e senza perdite tra un gran numero di GPU e altri acceleratori. Le nuove piattaforme si basano sull'architettura AI Fabric di DriveNets, basata su Ethernet, che combina hardware, software e servizi di rete in una soluzione full-stack. La piattaforma è progettata per supportare reti backend, frontend e di storage, consentendo ai clienti di utilizzare diverse GPU, schede di rete e componenti ottici senza essere vincolati a un singolo fornitore.
- Giugno 2026: Arista Networks ha presentato la sua nuova serie 7060XE7, un portfolio di piattaforme di rete da 1,6 terabit progettate per supportare infrastrutture di intelligenza artificiale su larga scala. I nuovi sistemi sono pensati per implementazioni di IA a livello di rack, dove la rete è diventata una parte fondamentale dell'architettura di calcolo complessiva, man mano che i cluster di IA si espandono da migliaia a centinaia di migliaia di acceleratori. La serie 7060XE7 è progettata per supportare architetture di IA sia in verticale che in orizzontale, fornendo connettività ad alta larghezza di banda e bassa latenza tra acceleratori di IA, memoria e altri componenti. Arista afferma che le piattaforme soddisfano i requisiti di alta densità, potenza e termici dei data center di IA di nuova generazione e possono operare in ambienti con raffreddamento ad aria, a liquido e ibrido.
- Marzo 2026: Keysight Technologies ha presentato AresONE 1600GE, una piattaforma di emulazione di carichi di lavoro AI Ethernet 1.6T appositamente progettata per aiutare i produttori di apparecchiature di rete, gli sviluppatori di chip, gli hyperscaler e gli operatori di data center AI a convalidare le infrastrutture AI di nuova generazione. La piattaforma è progettata per reti che utilizzano le emergenti linee elettriche SerDes a 224G e mira a ridurre i tempi di sviluppo, i costi di test e i rischi di implementazione. Il lancio avviene in un momento in cui l'infrastruttura AI si sta muovendo verso velocità di rete più elevate e una maggiore densità di porte switch. Il crescente utilizzo di connessioni 800GE e 1600GE può ridurre il numero di livelli di rete nei cluster AI, ma crea anche nuove sfide in termini di integrità del collegamento, congestione e riproduzione accurata dei modelli di comunicazione AI.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -