
イーサネットストレージ生地ハードウェア市場:動向・予測 2034
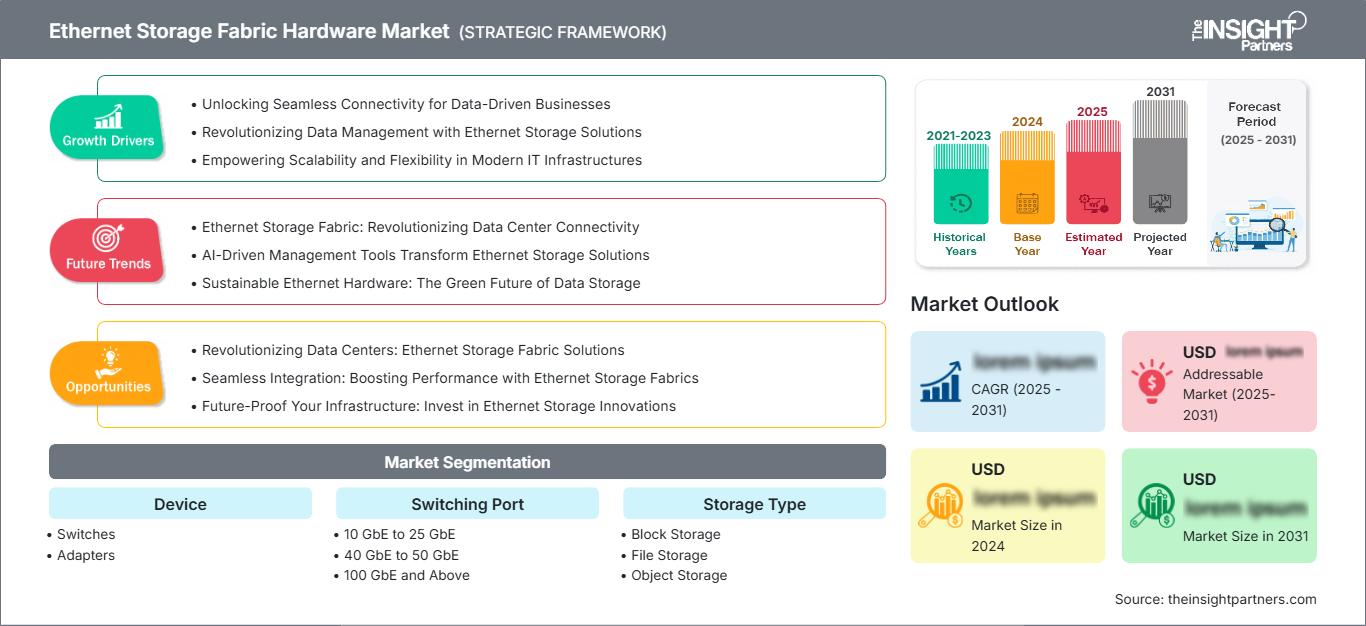
イーサネットストレージファブリックハードウェア市場の規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:デバイス別(スイッチ、アダプタ)、スイッチングポート別(10 GbE~25 GbE、40 GbE~50 GbE、100 GbE以上)、ストレージタイプ別(ブロックストレージ、ファイルストレージ、オブジェクトストレージ、ハイパーコンバージドインフラストラクチャ)、アプリケーション別(エンタープライズデータセンター、クラウドサービスプロバイダーデータセンター、電気通信、政府)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019880
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
16億8000 万米ドル
基準年値
2034年の予測
43 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.04 %
成長率
対象市場
264億7000 万米ドル
(2026年~2034年)
イーサネットストレージファブリックハードウェア市場は、2025年に16億8,000万米ドルと評価され、2034年までに43億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.04%を記録する見込みです。この拡大は、企業、クラウド、通信、政府機関といった様々な環境において、ストレージ、コンピューティング、アクセラレータのリソースを接続する、高スループットかつ低遅延のイーサネットアーキテクチャへの移行を反映しており、標準規格に基づく相互運用性と運用上の馴染みやすさを維持しています。
北米におけるイーサネットストレージファブリックハードウェア市場規模は、2034年まで年平均成長率(CAGR)10.2~11.0%で成長すると予測されています。高密度AIクラスタ、NVMe over Fabricsの広範な採用、およびハイパースケール容量の継続的な増加により、ロスレススイッチングとインテリジェントアダプタの需要が高まっています。また、通信事業者がストレージとデータネットワークを共通の自動化およびテレメトリフレームワークの下に統合するにつれて、調達は100GbE以上の高速ポートへとシフトしています。
イーサネットストレージファブリックハードウェア市場の評価と洞察
- 北米: 2025年には36~39%のシェアを占めると予測されており、ハイパースケールAIインフラストラクチャ、クラウドストレージの近代化、成熟したイーサネットエンジニアリングエコシステムに支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.0%で成長すると予測されている。
- 米国: 2025年には北米の収益の82~86%を占め、クラウドプロバイダーがより高速なバックエンドファブリックを展開するにつれて、2026年から2034年の間に年平均成長率(CAGR)10.4~11.2%で拡大すると予測されている。
- 欧州: 2025年には25~28%のシェアを占めると予測され、英国、ドイツ、フランスが主権クラウドと規制データへの投資を通じて牽引し、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.4%で成長すると見込まれる。
- アジア太平洋地域: 2025年には27~30%のシェアを獲得すると予測されており、2026年から2034年にかけては年平均成長率(CAGR)12.2~13.3%を記録すると見込まれています。クラウドおよび通信容量の成長を牽引するのは、中国、日本、韓国、インドです。
- 最大のセグメント:スイッチは、2025年には61~65%の市場シェアを占めると予測されており、ポート密度とファブリック帯域幅の増加に伴い、2026~2034年には10.5~11.4%のCAGRを記録すると見込まれています。
- 高成長セグメント: 100 GbE以上は、2025年には市場シェアの29~33%を占めると予測されており、2026~2034年には年平均成長率(CAGR)14.0~15.2%で成長すると予測されています。
- 詳細に分析された主要企業: NVIDIA Corporation、Huawei Technologies Co., Ltd.、Juniper Networks, Inc.、Arista Networks, Inc.、Hewlett Packard Enterprise Company、Intel Corporation、Dell Technologies Inc.、Cisco Systems, Inc.、Fujitsu Limited、およびFortinet, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
イーサネットストレージファブリックは、汎用LAN接続から、分散フラッシュ、ハイパーコンバージェンス、アクセラレータによって供給されるデータパイプライン向けの、決定論的かつ損失認識型のファブリックへと進化しました。市販のシリコン、プログラマブルASIC、DPU、SmartNIC、そして25、100、400、800GbEのロードマップの組み合わせが、現在では生産コストの削減を推進しています。成熟したマルチベンダー800G相互運用性と1.6Tインターフェースへの移行により、統合リスクが低減され、顧客はイーサネットを代替ネットワークではなく、拡張可能なストレージファブリックとして捉えるようになっています。
今後、投資対象は、成熟した米国拠点のハイパースケーラー顧客から、ソブリンクラウド、地域AIファクトリー、通信エッジ拠点、オープンデジタルインフラストラクチャへと拡大していくでしょう。Ultra Ethernet Consortiumの標準規格、SONiCの採用拡大、相互運用性を考慮した調達方針により、サプライヤー基盤へのアクセスが改善されます。電力に関する考慮事項は、高基数スイッチ、リニアオプティクス、テレメトリによる利用を促進する一方、欧州、アジア太平洋、中東における国内クラウド容量のサポートは、展開地域の多様化を推進するでしょう。
イーサネットストレージファブリックハードウェア市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億8000万米ドル |
| 2034年までの市場規模 | 43億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.04% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
イーサネットストレージファブリックハードウェア市場分析
ストレージ帯域幅と老朽化したネットワークとの間の格差拡大に伴い、イーサネットストレージファブリックハードウェア市場は成長を続けるでしょう。機械学習、リアルタイム分析、データベースの分離により、ロスレス配信と予測可能なレイテンシに有益な、一貫した東西データ転送が実現します。輻輳制御とテレメトリにはエンドツーエンドのアプローチが必要となるため、スイッチ、アダプタ、光モジュール、オーケストレーションを単一のファブリックソリューションとして購入する顧客が増えています。
イーサネットストレージファブリックハードウェア市場の供給動向には、スイッチ、高速SerDes、ネットワークプロセッサ、光トランシーバ、検証済みファームウェア向けの高度なシリコンが含まれます。ポートのアップグレードは平均的なハードウェア構成を向上させますが、同時に検証コストの増加と電力密度に関する新たな問題も引き起こします。シスコは、データセンターに導入されるすべてのスイッチポートの60%以上が2025年には100Gbps以上で動作すると予測しており、サーバーおよびストレージ相互接続における10GbE規格からの急速な移行を示しています。
イーサネットストレージファブリックハードウェア市場の分析によると、競争はスタンドアロンのスループットからファブリック結果の統合へと移行することが明らかになりました。NVIDIA CorporationはSpectrumスイッチをSuperNICとDPUと統合し、Cisco Systems, Inc.は処理サービスとセキュリティサービスを統合し、Arista Networks, Inc.はEOSベースの自動化で差別化を図り、Juniper Networks, Inc.はインテント駆動型の運用を重視しています。Hewlett Packard Enterprise CompanyとDell Technologies Inc.のサーバーとストレージの組み合わせによるネットワークは強化されます。
イーサネットストレージファブリックハードウェア市場における戦略的ポジショニングの鍵となるのは、エコシステムの制御です。Huawei Technologies Co., Ltd.と富士通株式会社は地域インフラソリューションを提供し、Intel Corporationはアダプタとシリコンソリューションを提供し、Fortinet, Inc.は統合セキュリティをデータセンターファブリックに組み込んでいます。資金は800Gプラットフォーム、プログラマブル輻輳管理、運用テレメトリに投資されます。マルチベンダーストレージスタックの認証とライフサイクル自動化を提供できる企業は、シリコンのコモディティ化と顧客からのオープンアーキテクチャへの圧力を考慮して、利益率を守る必要があります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
イーサネットストレージファブリックハードウェア市場:戦略的洞察
地域別分析
北米イーサネットストレージファブリックハードウェア市場
北米のイーサネットストレージファブリックハードウェア市場のシェアは、2025年には36~39%と予測され、2026~2034年のCAGRは10.2~11.0%と見込まれています。この地域では、ハイパースケール設備への大規模な設備投資、アクセラレータクラスタの早期導入、NVMe over Ethernetに関する高度なエンジニアリングノウハウが盛んです。企業は、ハイブリッドクラウド環境において自動化、可観測性、マルチテナントセグメンテーションを可能にするリーフスパインアーキテクチャへと、個別のストレージネットワークから移行を進めています。バックエンドAIネットワークは、トレーニングデータの取り込みと配信のためのフロントエンド帯域幅の増加に加え、新たな重要な需要源として浮上しています。
イーサネットストレージファブリックハードウェア市場の予測では、供給の深さが採用を支えていることが示されています。NVIDIA Corporation、Arista Networks, Inc.、Cisco Systems, Inc.、Hewlett Packard Enterprise Company、Intel Corporation、Dell Technologies Inc.、Juniper Networks, Inc.、およびFortinet, Inc.の製品、統合、またはチャネル機能がこの地域で利用可能です。新しいスパインレイヤーは100 GbE以上の速度を使用して展開されていますが、サーバーエッジでは25 GbEが維持されています。米国市場では、オープンなネットワークエコシステムの開発、コロケーション施設の集中、およびレイテンシ、消費電力、相互運用性の価値を認識する調達プロセスも享受しています。AIへの投資が増加したことにより、2025年にはデータセンターでのイーサネットスイッチの販売が急増しました。
米国イーサネットストレージファブリックハードウェア市場
米国は2025年には北米全体の収益の82~86%を占めると予測されており、2034年まで年平均成長率(CAGR)10.4~11.2%で成長すると見込まれています。ハイパースケーラープロバイダー、ネオクラウド事業者、金融機関、研究機関、そして米国政府は、ストレージ集約型のAIおよび分析ワークロードにイーサネットファブリックを活用しています。これらのアプリケーションは、エンタープライズデータセンターやクラウドサービスプロバイダーのインフラストラクチャに対する需要を牽引しており、ユーザーは数千ノードにわたる決定論的な輻輳管理、マイクロ秒以下の可視性、および自動化を必要としています。
イーサネットストレージファブリックハードウェア市場では、ベンダー各社の参入が非常に活発です。NVIDIA社は、SuperNICプラットフォームを搭載したSpectrum-Xイーサネットスイッチを発表し、標準イーサネットと比較してAIネットワークのパフォーマンスを1.6倍向上させると主張しています。また、Cisco Systems社は2025年2月にAMD Pensando DPUを搭載したN9300スマートスイッチを発表しました。Arista Networks社は高性能AIとルーティングをサポートしており、サーバーサプライヤー各社は認定アダプターをサーバーに統合しています。
欧州イーサネットストレージファブリックハードウェア市場
欧州は2025年には25~28%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)9.5~10.4%で拡大すると見込まれています。英国はクラウドリージョン、金融サービスインフラ、研究コンピューティングにおいて主導的な役割を果たしています。ロンドンの高密度なデータセンターエコシステムは、耐障害性の高いファイル、オブジェクト、ブロックストレージのための高速イーサネットへのアップグレードを促進しており、規制対象業界においては、暗号化、セグメンテーション、監査可能なテレメトリがサプライヤー選定の重要な要素となっています。
ドイツは、産業のデジタル化、国家クラウド戦略、フランクフルト地域へのコロケーション投資を通じて、この流れを推し進めています。相互運用可能なファブリックは、工場データ、SAPクラスのワークロード、プライベートクラウドストレージを独自のベンダーロックインなしでリンクするために利用されるため重要です。フランスはパブリッククラウド機能と国家のデジタル主権への懸念から、イタリアとスペインはデータセンターの構築、通信のアップグレード、公共部門におけるクラウド移行から恩恵を受けています。エネルギー効率とライフサイクルサポートは、電力問題が高密度システムの導入に影響を与える可能性があるため、すべての市場で重要です。パートナーには、ヒューレット・パッカード・エンタープライズ、シスコシステムズ、ジュニパーネットワークス、ファーウェイ、富士通が含まれます。
アジア太平洋地域のイーサネットストレージファブリックハードウェア市場
アジア太平洋地域は、2025年にはイーサネットストレージファブリックハードウェア市場の27~30%を占めると予測されており、2034年まで年平均成長率(CAGR)12.2~13.3%で成長すると見込まれています。中国は、クラウドインフラ、通信投資、国内スイッチの生産、大規模なデジタル公共プラットフォームにおいて優位に立っています。日本と韓国は、低遅延ビジネスアプリケーション、製造業、AI研究ネットワークに注力しています。
インドにおけるデータローカライゼーション政策、クラウドリージョンの拡大、およびデジタル公共インフラの整備は、容量の急速な増加を促進するだろう。また、オーストラリアにおけるコロケーションおよび政府によるアップグレードプログラムは、貴重な導入状況の維持に役立つだろう。半導体、クラウド、AIインフラに対する地域的なインセンティブは、調達プロセスが電力や国境を越えた技術の影響を受けやすいという課題はあるものの、エコシステムの発展に貢献する可能性がある。
中東・アフリカのイーサネットストレージファブリックハードウェア市場
中東・アフリカ地域のイーサネットストレージファブリックハードウェア市場は、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.8%で成長すると予測されています。サウジアラビアは、ソブリンクラウド、スマートシティ、AIインフラプログラムを通じて市場を牽引しており、UAEはハイパースケールおよびコロケーションの拡大でそれに続いています。両市場とも、ストレージ集約型の分析と、堅牢な政府およびエネルギーシステムを接続する大容量ファブリックを必要としています。
南アフリカは、金融サービス、通信サービス、地域クラウドサービスを通じてサハラ以南のアフリカの需要を満たしている一方、中東・アフリカのその他の地域は、中立的な通信事業者を基盤として選択的に発展している。エネルギーデータ、サイバーセキュリティ、インフラ投資は、モジュール型のスイッチングを好む傾向にあるが、電力制限や専門知識の不足により、導入期間が遅れる可能性がある。
セグメンテーション分析
デバイス
イーサネットストレージファブリックハードウェア市場のデバイスセグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.7%で成長すると予測されています。イーサネットストレージファブリックハードウェア市場の範囲は、高基数スイッチとインテリジェントホストアダプタに及び、これらの協調的な輻輳制御によってストレージパフォーマンスが決定されます。スイッチのリフレッシュが大きな収益源となる一方、NVMe、仮想化、暗号化、テレメトリ機能がサーバーに近づくにつれて、アダプタの戦略的重要性が高まっています。
- スイッチ:ファブリックの制御および転送の中核を形成し、その需要はポート密度、バッファアーキテクチャ、テレメトリ、電力効率、および400Gおよび800Gスパインレイヤーへの移行に関連しています。
- アダプタ:サーバーとストレージのエンドポイントを接続し、トランスポート、仮想化、セキュリティ、輻輳制御機能を高速化します。SmartNICとDPUの設計は、マルチテナントクラウドや分散型インフラストラクチャにおいてますます重要になっています。
スイッチングポート
スイッチングポート分野は、2026年から2034年にかけて年平均成長率(CAGR)12.1~13.0%で拡大すると予測されています。移行は二段階に分かれており、企業はエンドポイントの経済性を考慮して10~25GbEを維持する一方、クラウドおよびAI事業者は集約およびバックエンドファブリック用に100GbE以上を標準化しています。レーンレートが高くなるとトポロジーの深度は低下しますが、光、熱、および認証要件は増加します。
- 10 GbE~25 GbE:帯域幅、ケーブルの再利用性、アダプタの可用性、およびさまざまなワークロードにおける管理可能な消費電力のバランスが取れているため、エンタープライズサーバーの接続や既存システムの刷新において依然として広く利用されています。
- 40 GbE~50 GbE:過渡的な集約や特殊なサーバーリンクに対応し、通信事業者が光モジュール、ケーブル配線、スイッチングアーキテクチャを直ちに再設計することなく、より多くの容量を必要とする場合に、有用な密度を提供します。
- 100 GbE以上:クラウド、AI、ストレージのバックボーンへの戦略的投資を促し、ファブリック階層の削減、高基数設計、輻輳制御、400Gから800Gへの移行によってクラスタの利用率が向上します。
ストレージタイプ
ストレージタイプのセグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.7~11.6%で成長すると予測されます。ブロック環境では低遅延とロスレス転送が重視され、ファイルシステムでは並列処理能力が求められ、オブジェクトプラットフォームではスケールアウトの経済性が優先されます。ハイパーコンバージドインフラストラクチャは、ストレージの拡張を東西方向のレプリケーションに直接結びつけるため、ファブリック設計がアプリケーションの一貫性、障害復旧、および容量拡張の中心となります。
- ブロックストレージ:データベースやトランザクションシステムに対して、厳格なレイテンシ、パケット損失、可用性の要件を課し、検証済みのNVMeトランスポート、マルチパス、予測可能な輻輳動作を主要な調達基準とする。
- ファイルストレージ:共同作業、メディア、エンジニアリング、研究などのワークロードをサポートし、拡張性の高い東西方向の帯域幅と、複雑な独自ネットワークなしで並列アクセスを維持できるファブリックが求められています。
- オブジェクトストレージ:クラウドネイティブアプリケーション、分析、バックアップ、AIデータセットに対応して拡張可能。運用担当者は、コスト効率の高い拡張性、耐久性のあるレプリケーショントラフィック、分散ストレージノード全体にわたる柔軟な接続性を優先する。
- ハイパーコンバージドインフラストラクチャ:コンピューティングとストレージを共通のクラスタに統合することで、ファブリック利用率、ノード間レプリケーション、ソフトウェア定義ポリシー、拡張時や障害復旧時の一貫したパフォーマンスに対する感度を高めます。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)11.0~11.9%で成長すると予測されています。クラウドサービスプロバイダーはパフォーマンス要件を主導し、エンタープライズセンターは幅広いリフレッシュ需要を生み出し、通信事業者はネットワークエッジに近い場所にストレージを分散配置し、政府機関は主権とセキュリティを重視しています。各アプリケーションは標準ベースの相互運用性を重視していますが、購入サイクルや運用上の複雑さに対する許容度は大きく異なります。
- エンタープライズデータセンター:組織がネットワークを統合し、仮想化プラットフォームを刷新し、分析をサポートする一方で、使い慣れたイーサネット運用、セキュリティ制御、およびマルチベンダー調達を維持するため、安定した近代化需要に対応します。
- クラウドサービスプロバイダーのデータセンター:膨大な東西トラフィック、高速コンピューティング、迅速なポート速度の切り替え、フロントエンド、バックエンド、ストレージネットワーク全体にわたる厳格な自動化要件を通じて、パフォーマンスの最先端を確立します。
- 電気通信:ネットワーク機能、加入者データ、エッジクラウドに分散ファブリックを使用し、地理的に分散した施設全体にわたって、決定論的なパフォーマンス、コンパクトなフォームファクタ、リモート操作、および耐障害性を優先します。
- 政府:サプライチェーンの保証、長期サポートサイクル、セグメンテーション、暗号化、コンプライアンス要件などを考慮した調達を通じて、国家クラウド、防衛、研究、市民サービスプラットフォームに投資する。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
エンタープライズデータセンター |
高い |
生地統合 |
スケーリング |
|
クラウドサービスプロバイダーのデータセンター |
高い |
AIバックエンド |
成熟した |
|
電気通信 |
中くらい |
エッジストレージ |
スケーリング |
|
政府 |
中くらい |
ソブリンクラウド |
新興 |
イーサネットストレージファブリックハードウェア市場の成長要因と影響分析
AIクラスターはストレージスループット要件を引き上げる
高速コンピューティングは、トレーニングデータ、チェックポイント、モデルパラメータの予測不可能な到着により高価なGPUの利用価値が低下するため、ストレージネットワークの経済性を変化させます。AIセンターは処理時間の30~50%をネットワーク経由でのデータ転送に費やす可能性があり、そのため輻輳、損失、テレメトリのコストと重要性が高まります。イーサネットファブリックは、高基数スイッチング、スマートネットワークインターフェイス、RDMA、ワークロードベースのルーティングを利用することでこの問題を解決します。しかし、この影響はアクセラレータ相互接続にとどまらず、フロントエンドネットワークとストレージネットワークは、汎用コンピューティングに干渉することなく、ビッグデータを取り込み、推論要求に応答し、チェックポイントを転送する必要があります。したがって、消費者は個々のポートの速度だけでなく、ファブリック全体の動作を考慮する必要があります。
NVMeと分散型インフラストラクチャはイーサネットを優遇する
NVMeベースのストレージとコンポーザブルインフラストラクチャは、容量を個々のサーバーから分離し、コンピューティングノードとプールされたリソース間のトラフィックを増加させます。イーサネットは、使い慣れた運用モデル、幅広いシリコンエコシステム、および25Gサーバー接続から400Gおよび800G集約までの標準化パスを提供します。これにより、特にハイブリッド環境を管理する企業にとって、独立した専門ファブリックと比較して、再トレーニングと統合の障壁が低くなります。パフォーマンスは協調的なフロー制御とキュー管理に依存するため、スイッチ、アダプタ、ケーブル、および光デバイス全体でハードウェア需要が増加します。実質的な影響は、より広範な対象市場です。データベース、仮想化、分析、およびプライベートクラウドチームは、既存の自動化フレームワークを放棄することなく、高性能ストレージネットワークを採用できます。マルチベンダースタック全体でNVMeトランスポート、マルチパス、可観測性、および障害回復を認証するサプライヤーは、パイロットプロジェクトをフリート全体のリフレッシュプログラムに転換できる立場にあります。
クラウドおよびソブリンデータセンターの拡張により需要が拡大
ハイパースケーラー、ネオクラウド、コロケーションプロバイダー、通信事業者、政府による容量増強により、複数のパフォーマンスティアのストレージファブリックに対する需要が継続的に発生しています。新しい施設では、当初からリーフスパインアーキテクチャを導入することで、従来の3層ネットワークの制約を回避できます。ソブリンクラウドプログラムでは、国内データ処理、サプライチェーン保証、ローカルサポートの要件が追加され、グローバルベンダーと地域インテグレーターの機会が拡大しています。市場への影響は、量と構成の両方に現れています。10~25 GbEはコスト重視のエンドポイントにとって依然として重要であり、スパインレイヤーは100 GbE以上へと移行しています。拡張可能なリファレンスデザイン、長期ライフサイクルコミットメント、エネルギー効率の高いテレメトリを提供できるベンダーは、施設計画の初期段階から参加できます。これにより、アダプタと光モジュールの導入率が向上し、ハードウェア導入に伴うソフトウェアとサポートの収益が創出されます。
イーサネットストレージファブリックハードウェア市場の将来動向
800Gの標準化と1.6Tへの移行
イーサネットストレージファブリックハードウェア市場の動向は、マルチベンダー800Gの標準化と1.6Tに向けたエンジニアリング準備の進展をますます反映していくでしょう。通信事業者はまずAIバックエンドと高容量スパイン層に800Gを導入し、光技術の成熟に伴いストレージ集約へと拡張していくと考えられます。リニアおよび部分リタイミング光設計は短距離リンクの消費電力と遅延を削減できますが、ホスト品質と相互運用性テストは依然として重要な要素です。イーサネットアライアンスが2025年に実施したデモンストレーションでは、800Gが段階的な実証段階からマルチベンダーによる日常的な運用へと移行することが示されました。そのため、ベンダーは速度ではなく、使用可能な密度、熱設計、テレメトリ、および認証カバレッジで競争していく必要があります。この移行は、アダプタ、ケーブル、およびテスト機器のリフレッシュサイクルも促進するでしょう。
プログラマブルファブリックが運用的に自律化
スイッチとアダプタは、ストレージアプリケーションがサービス目標に違反する前に、輻輳を特定し、テナントを隔離し、障害を修復する、協調的なポリシーおよびテレメトリシステムへと進化します。スイッチ、SuperNIC、GPU、および管理プラットフォームからの高頻度ストリーミングデータは、ミリ秒単位の異常を見逃す可能性のある定期的なポーリングよりも、よりきめ細かな可視性を提供します。オープンなテレメトリおよびgNMIインターフェースにより、これらの機能はマルチベンダー環境全体で利用可能になります。調達では、転送性能だけでなく、クローズドループ運用に基づいてハードウェアを評価する傾向が強まります。信頼できるデータモデルを公開し、エンタープライズオブザーバビリティスタックと統合するサプライヤーは、トラブルシューティング時間を短縮し、アクセラレータの利用率を保護し、そうでなければコモディティ化してしまうハードウェアを中心に、継続的なソフトウェア価値を創出できます。
イーサネットストレージファブリックハードウェア市場の機会
中堅企業向けAIインフラストラクチャの検証済みリファレンスデザイン
中堅企業はAI対応のインフラストラクチャを求めていますが、ロスレスイーサネット、光通信、ストレージソフトウェア、アクセラレータネットワークを個別に調整できるチームが不足していることがよくあります。ベンダーは、スイッチ、アダプタ、ケーブル、テレメトリ、および定義されたクラスタサイズへの展開自動化を組み合わせた検証済みのリファレンスデザインを通じて、このギャップを解消できます。チャネルパートナーは、サイト評価、移行、およびパフォーマンス検証を繰り返し可能なサービスとしてパッケージ化する必要があります。顧客はコンポーネントレベルの割引よりも統合リスクの低減を重視するため、商業的な機会は魅力的です。設計では、100Gサーバーリンクから400Gまたは800Gスパインへの段階的な拡張をサポートし、標準的な管理インターフェイスを維持し、電力要件を文書化する必要があります。ネットワーク、サーバー、ストレージのサプライヤー間のパートナーシップにより、販売サイクルを短縮し、付加収益を向上させることができます。
ソブリンおよびエッジクラウドファブリックの近代化
政府、通信事業者、規制対象業界は、コンパクトで回復力のあるストレージファブリックと強力なセグメンテーションおよびリモート管理を必要とする地域クラウドおよびエッジ施設を構築しています。サプライヤーは、モジュール型プラットフォーム、長期サポート、および現地で認定された統合パートナーでこれらのプロジェクトをターゲットにする必要があります。機会が最も大きいのは、国家データ政策がAI、市民サービス、エネルギー分析、または通信クラウドの近代化と交差する分野です。ハードウェアポートフォリオは、分散エンドポイントでの25Gの経済性と100G以上の集約のバランスを取る必要があり、ソフトウェアはゼロタッチプロビジョニングと監査レポートを簡素化する必要があります。資金調達、トレーニング、およびスペアパーツプログラムは、新興市場での入札を差別化できます。施設設計者との早期の連携は、調達仕様が確定する前に、スイッチング密度、光、冷却、および冗長性を調整するのに役立ちます。
最近の動向
- 2026年7月:DriveNetsは、大規模人工知能インフラストラクチャの増大するネットワーク要件に対応するために設計された、新しい大容量AIファブリックプラットフォームでAIネットワーキングポートフォリオを拡張しました。これらのソリューションは、多数のGPUとその他のアクセラレータ間で高帯域幅、低遅延、予測可能でロスレスな接続を必要とするAIクラスタを対象としています。新しいプラットフォームは、ネットワークハードウェア、ソフトウェア、サービスをフルスタックソリューションに統合したDriveNetsのイーサネットベースのAIファブリックアーキテクチャを基盤としています。このプラットフォームは、バックエンド、フロントエンド、ストレージネットワークをサポートするように設計されており、顧客は単一ベンダーに縛られることなく、さまざまなGPU、NIC、光コンポーネントを使用できます。
- 2026年6月:Arista Networksは、大規模な人工知能インフラストラクチャをサポートするために設計された1.6テラビットのネットワークプラットフォームのポートフォリオである新しい7060XE7シリーズを発表しました。この新しいシステムは、ラック規模のAI展開を対象としており、AIクラスタが数千から数十万のアクセラレータに拡大するにつれて、ネットワークはコンピューティングアーキテクチャ全体の重要な部分となっています。7060XE7シリーズは、スケールアップとスケールアウトの両方のAIファブリックをサポートするように設計されており、AIアクセラレータ、メモリ、およびその他のコンポーネント間で高帯域幅、低遅延の接続を提供します。Aristaによると、このプラットフォームは、次世代AIデータセンターの高密度、電力、および熱要件に対応し、空冷、液冷、およびハイブリッド冷却環境で動作可能です。
- 2026年3月:Keysight Technologiesは、ネットワーク機器メーカー、チップ開発者、ハイパースケーラー、AIデータセンターオペレーターが次世代AIファブリックを検証できるように設計された、専用の1.6T Ethernet AIワークロードエミュレーションプラットフォームであるAresONE 1600GEを発表しました。このプラットフォームは、新たに登場した224G SerDes電気レーンを使用するネットワーク向けに設計されており、開発時間、テストコスト、導入リスクの削減を目指しています。この発表は、AIインフラストラクチャがより高速なネットワーク速度とスイッチポート密度の増加に向かっている中で行われました。800GEおよび1600GE接続の使用が増加すると、AIクラスタのネットワーク階層の数を減らすことができますが、リンクの完全性、輻輳、AI通信パターンの正確な再現に関する新たな課題も生じます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -