
Marché du matériel de fabric de stockage Ethernet : taille et tendances 2034
Marché mondial et régional des infrastructures de stockage Ethernet : taille et prévisions (2021-2034), tendances et opportunités de croissance. Analyse du rapport : par type de périphérique (commutateurs, adaptateurs) ; par port de commutation (10 GbE à 25 GbE, 40 GbE à 50 GbE, 100 GbE et plus) ; par type de stockage (stockage bloc, stockage fichier, stockage objet, infrastructure hyperconvergée) ; par application (centre de données d’entreprise, centre de données de fournisseur de services cloud, télécommunications, secteur public) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019880
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
1,68 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,3 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,04 %
taux de croissance
Marché adressable
26,47 milliards de dollars américains
(2026-2034)
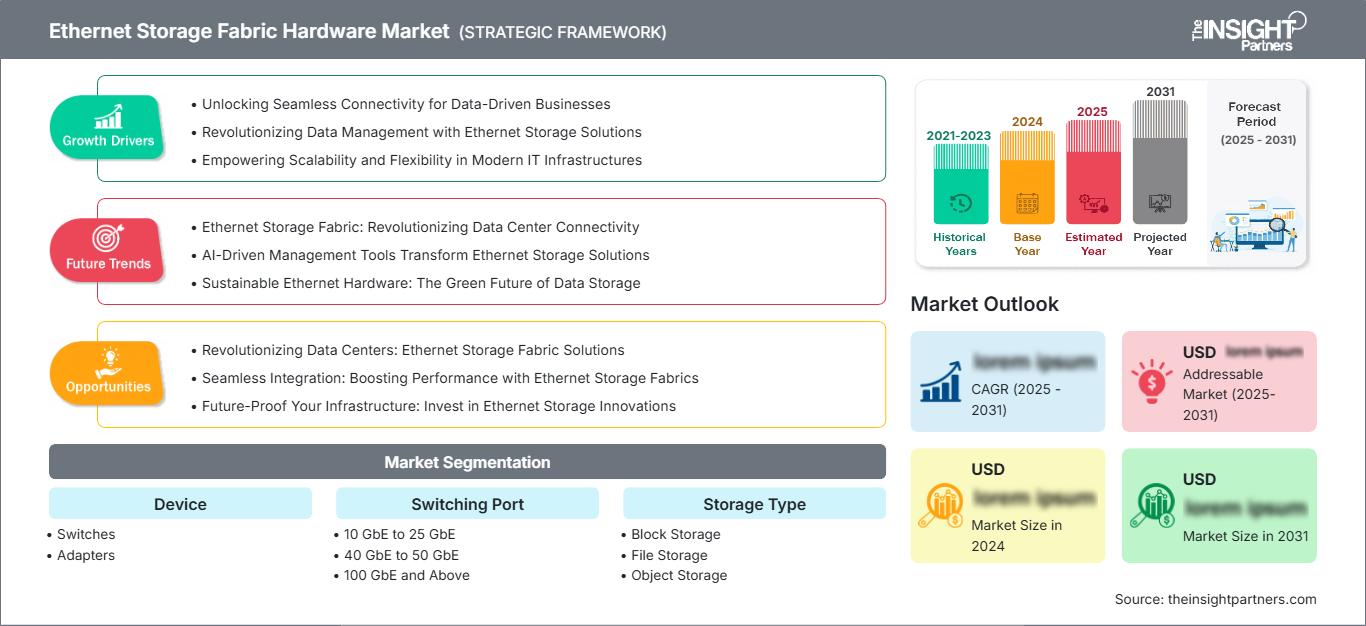
Le marché des infrastructures de stockage Ethernet était évalué à 1,68 milliard de dollars américains en 2025 et devrait atteindre 4,3 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 11,04 % entre 2026 et 2034. Cette expansion reflète la transition vers des architectures Ethernet à haut débit et à faible latence qui connectent les ressources de stockage, de calcul et d'accélération dans les environnements d'entreprise, de cloud, de télécommunications et gouvernementaux, tout en préservant l'interopérabilité basée sur des normes et la familiarité opérationnelle.
En Amérique du Nord, le marché des infrastructures de stockage Ethernet devrait croître à un TCAC estimé entre 10,2 % et 11,0 % jusqu'en 2034. La multiplication des clusters d'IA à haute densité, l'adoption généralisée de la technologie NVMe over Fabrics et l'augmentation continue des capacités des infrastructures hyperscale stimulent la demande en matière de commutation sans perte et d'adaptateurs intelligents. Les achats s'orientent également vers des ports 100 GbE et plus rapides, les opérateurs consolidant leurs réseaux de stockage et de données sous des plateformes d'automatisation et de télémétrie communes.
Analyse et perspectives du marché du matériel de stockage Ethernet
- Amérique du Nord : Elle représentait une part de marché estimée entre 36 et 39 % en 2025 et devrait croître à un TCAC de 10,2 à 11,0 % entre 2026 et 2034, grâce à une infrastructure d’IA hyperscale, à la modernisation du stockage cloud et à des écosystèmes d’ingénierie Ethernet matures.
- États-Unis : Ils représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 10,4 à 11,2 % entre 2026 et 2034, à mesure que les fournisseurs de services cloud déploient des infrastructures back-end plus rapides.
- Europe : Détenait une part de marché estimée entre 25 et 28 % en 2025 et devrait croître à un TCAC de 9,5 à 10,4 % entre 2026 et 2034, sous l'impulsion du Royaume-Uni, de l'Allemagne et de la France grâce à des investissements dans le cloud souverain et les données réglementées.
- Asie-Pacifique : Elle a capturé une part modélisée de 27 à 30 % en 2025 et devrait afficher un TCAC de 12,2 à 13,3 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les moteurs de la capacité cloud et télécom.
- Segment le plus important : Les commutateurs détenaient une part de marché estimée entre 61 et 65 % en 2025 et devraient enregistrer un TCAC de 10,5 à 11,4 % entre 2026 et 2034, à mesure que la densité des ports et la bande passante du réseau augmentent.
- Segment à forte croissance : le 100 GbE et plus représentait une part de marché modélisée de 29 à 33 % en 2025 et devrait croître à un TCAC de 14,0 à 15,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : NVIDIA Corporation, Huawei Technologies Co., Ltd., Juniper Networks, Inc., Arista Networks, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Cisco Systems, Inc., Fujitsu Limited et Fortinet, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les infrastructures de stockage Ethernet ont évolué, passant d'une connectivité LAN classique à des architectures déterministes et tolérantes aux pertes pour le stockage flash distribué, l'hyperconvergence et les pipelines de données alimentés par des accélérateurs. L'association de puces commerciales, d'ASIC programmables, de DPU, de SmartNIC et des feuilles de route 25, 100, 400 et 800 GbE optimise désormais la production. L'interopérabilité mature entre les réseaux 800G de différents fournisseurs et la transition vers les interfaces 1,6 Tb réduisent les risques d'intégration et incitent les clients à considérer Ethernet comme une infrastructure de stockage évolutive et non comme un réseau alternatif.
À l'avenir, les investissements s'étendront des clients hyperscalers américains établis aux clouds souverains, aux centres de données d'IA régionaux, aux points de présence télécoms et aux infrastructures numériques ouvertes. Les normes de l'Ultra Ethernet Consortium, l'adoption croissante de SONiC et les politiques d'approvisionnement favorisant l'interopérabilité amélioreront l'accès aux fournisseurs. Les contraintes énergétiques stimuleront le recours à des commutateurs à haut débit, à l'optique linéaire et à la télémétrie, tandis que le soutien aux capacités cloud locales en Europe, en Asie-Pacifique et au Moyen-Orient favorisera la diversification géographique des déploiements.
Portée du rapport sur le marché du matériel de stockage Ethernet
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,68 milliard de dollars américains |
| Taille du marché d'ici 2034 | 4,3 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 11,04% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du matériel de stockage Ethernet
Le marché des infrastructures de stockage Ethernet connaîtra une forte croissance en raison du fossé grandissant entre la bande passante de stockage et le vieillissement des réseaux. L'apprentissage automatique, l'analyse en temps réel et la désagrégation des bases de données permettent un transfert de données est-ouest cohérent, garantissant une transmission sans perte et une latence prévisible. De plus en plus de clients optent pour une solution intégrée de stockage Ethernet comprenant commutateurs, adaptateurs, optiques et systèmes d'orchestration, car la gestion de la congestion et la télémétrie exigent une approche globale.
Les tendances d'approvisionnement du marché des équipements de stockage Ethernet incluent les semi-conducteurs avancés pour commutateurs, les SerDes haut débit, les processeurs réseau, les émetteurs-récepteurs optiques et les firmwares validés. La mise à niveau des ports augmente le coût moyen du matériel, mais accroît simultanément les coûts de validation et pose des problèmes supplémentaires de densité énergétique. Cisco prévoit que plus de 60 % des ports de commutateurs déployés dans les centres de données fonctionneront à 100 Gbit/s ou plus en 2025, ce qui annonce un abandon rapide des normes 10 GbE pour les interconnexions de serveurs et de stockage.
L'analyse du marché des infrastructures de stockage Ethernet révèle que la concurrence évoluera des performances individuelles vers l'intégration des résultats au sein de l'infrastructure. NVIDIA Corporation intègre les commutateurs Spectrum aux SuperNIC et aux DPU ; Cisco Systems, Inc. intègre les services de traitement et de sécurité ; Arista Networks, Inc. se différencie par son automatisation basée sur EOS ; et Juniper Networks, Inc. privilégie les opérations pilotées par l'intention. La mise en réseau avec les serveurs et les solutions de stockage de Hewlett Packard Enterprise Company et Dell Technologies Inc. se renforce.
La maîtrise de l'écosystème devient un élément clé du positionnement stratégique sur le marché des infrastructures de stockage Ethernet. Huawei Technologies Co., Ltd. et Fujitsu Limited proposent des solutions d'infrastructure régionales ; Intel Corporation fournit des solutions d'adaptateurs et de semi-conducteurs ; et Fortinet, Inc. intègre la sécurité convergente à l'infrastructure des centres de données. Des investissements seront consacrés aux plateformes 800G, à la gestion programmable de la congestion et à la télémétrie opérationnelle. Les entreprises capables de certifier les architectures de stockage multi-fournisseurs et d'automatiser leur cycle de vie devront préserver leurs marges face à la banalisation des semi-conducteurs et à la pression des clients en faveur des architectures ouvertes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du matériel de stockage Ethernet : Perspectives stratégiques
Perspectives régionales
Marché du matériel de stockage Ethernet en Amérique du Nord
Le marché nord-américain des infrastructures de stockage Ethernet devrait représenter entre 36 et 39 % de la population en 2025, avec un TCAC (taux de croissance annuel composé) prévu entre 10,2 et 11 % entre 2026 et 2034. La région bénéficie d'investissements importants dans les centres de données hyperscale, le déploiement précoce de clusters d'accélérateurs et une expertise pointue en ingénierie NVMe sur Ethernet. Les entreprises délaissent les réseaux de stockage individuels au profit d'architectures leaf-spine qui permettent l'automatisation, l'observabilité et la segmentation mutualisée dans les environnements de cloud hybride. Le réseau d'IA en back-end est devenu une nouvelle source importante de demande, en plus de l'augmentation de la bande passante en front-end pour l'ingestion et la distribution des données d'entraînement.
Les prévisions du marché des infrastructures de stockage Ethernet indiquent que l'abondance de l'offre favorise l'adoption de ces technologies. Les produits, intégrations et canaux de distribution de NVIDIA Corporation, Arista Networks, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Juniper Networks, Inc. et Fortinet, Inc. sont disponibles dans la région. De nouvelles couches dorsales sont déployées avec des débits de 100 GbE et plus, tandis que le 25 GbE est conservé en périphérie des serveurs. Le marché américain bénéficie également du développement d'un écosystème de réseaux ouverts, d'une concentration des centres de colocation et de processus d'achat qui prennent en compte la latence, la consommation d'énergie et l'interopérabilité. Les ventes de commutateurs Ethernet dans les centres de données ont connu une forte hausse en 2025, portée par l'augmentation des investissements dans l'IA.
Marché américain du matériel de stockage Ethernet
Les États-Unis représentaient, selon les projections, entre 82 et 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 10,4 à 11,2 % jusqu'en 2034. Les fournisseurs de services hyperscale, les opérateurs de néocloud, les organismes financiers, les laboratoires de recherche et le gouvernement américain utilisent des infrastructures Ethernet pour les charges de travail d'IA et d'analyse de données gourmandes en stockage. Ces applications stimulent la demande en centres de données d'entreprise et en infrastructures de fournisseurs de services cloud, où les utilisateurs exigent une gestion déterministe de la congestion, une visibilité inférieure à la microseconde et une automatisation sur des milliers de nœuds.
On observe une forte participation des fournisseurs sur le marché des équipements de stockage Ethernet. NVIDIA a lancé son commutateur Ethernet Spectrum-X doté d'une plateforme SuperNIC, affirmant qu'il améliore les performances des réseaux d'IA de 1,6 fois par rapport à l'Ethernet standard. En février 2025, Cisco Systems a commercialisé les commutateurs intelligents N9300 équipés de processeurs AMD Pensando. Arista Networks propose des solutions pour l'IA et le routage hautes performances, et les fournisseurs de serveurs intègrent des adaptateurs certifiés dans leurs serveurs.
Marché européen du matériel de stockage Ethernet
L'Europe détenait une part de marché estimée entre 25 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10,4 % jusqu'en 2034. Le Royaume-Uni se distingue par son leadership, notamment dans les domaines du cloud, des infrastructures de services financiers et du calcul scientifique. Le déploiement de solutions Ethernet haut débit pour un stockage résilient des fichiers, des objets et des blocs est facilité par l'écosystème dense de centres de données londoniens. Le chiffrement, la segmentation et la télémétrie auditable constituent des critères essentiels dans le choix des fournisseurs pour les secteurs réglementés.
L'Allemagne poursuit sa transformation numérique industrielle, met en œuvre des stratégies de cloud souverain et investit dans la colocation dans la région de Francfort. L'interopérabilité des infrastructures est essentielle pour relier les données de production, les charges de travail SAP et le stockage cloud privé, sans dépendance vis-à-vis d'un fournisseur propriétaire. La France mise sur les capacités du cloud public et la souveraineté numérique nationale, tandis que l'Italie et l'Espagne bénéficient de la construction de centres de données, de la modernisation de leurs infrastructures de télécommunications et de la migration vers le cloud dans le secteur public. L'efficacité énergétique et le support tout au long du cycle de vie sont des enjeux majeurs sur tous les marchés, car les problèmes d'alimentation électrique peuvent impacter le déploiement de systèmes haute densité. Parmi les partenaires figurent Hewlett Packard Enterprise Company, Cisco Systems, Inc., Juniper Networks, Inc., Huawei Technologies Co., Ltd. et Fujitsu Limited.
Marché du matériel de stockage Ethernet en Asie-Pacifique
La région Asie-Pacifique devait représenter entre 27 et 30 % du marché des infrastructures de stockage Ethernet en 2025 et devrait enregistrer un TCAC de 12,2 à 13,3 % jusqu'en 2034. La Chine se distingue par son infrastructure cloud, ses investissements dans les télécommunications, sa production nationale de commutateurs et ses vastes plateformes numériques publiques. Le Japon et la Corée du Sud, quant à eux, privilégient les applications métier à faible latence, le secteur manufacturier et les réseaux de recherche en intelligence artificielle.
Les politiques de localisation des données en Inde, l'expansion des régions cloud et l'infrastructure publique numérique du pays stimuleront rapidement la croissance des capacités, tandis que les programmes de colocation et de modernisation des infrastructures gouvernementales en Australie contribueront à maintenir leurs précieux déploiements. Des incitations régionales pour les semi-conducteurs, le cloud et les infrastructures d'IA pourraient favoriser le développement de cet écosystème, malgré la vulnérabilité du processus d'acquisition aux fluctuations du marché de l'énergie et à la complexité des technologies transfrontalières.
Marché du matériel de stockage Ethernet au Moyen-Orient et en Afrique
Le marché des infrastructures de stockage Ethernet au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée (TCAC) de 10,8 % à 11,8 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce à ses programmes d'infrastructures de cloud souverain, de villes intelligentes et d'intelligence artificielle, suivie par les Émirats arabes unis et leur expansion dans les secteurs de l'hyperscale et de la colocation. Ces deux marchés nécessitent des infrastructures à haute capacité pour connecter les systèmes d'analyse gourmands en stockage aux systèmes gouvernementaux et énergétiques résilients.
L'Afrique du Sud répond à la demande subsaharienne grâce à ses services financiers, de télécommunications et de cloud régional, tandis que le reste du Moyen-Orient et de l'Afrique se développe de manière sélective en s'appuyant sur des opérateurs neutres. Les investissements dans les données énergétiques, la cybersécurité et les infrastructures favorisent une commutation modulaire, même si les limitations de puissance et le manque d'expertise peuvent retarder les délais de mise en œuvre.
Analyse de segmentation
Appareil
Le segment des périphériques du marché des infrastructures de stockage Ethernet devrait connaître une croissance annuelle composée (TCAC) de 10,8 % à 11,7 % entre 2026 et 2034. Ce marché englobe les commutateurs haut débit et les adaptateurs hôtes intelligents, dont le contrôle coordonné de la congestion détermine les performances de stockage. Le renouvellement des commutateurs génère la plus grande part des revenus, tandis que les adaptateurs acquièrent une importance stratégique croissante à mesure que les technologies NVMe, la virtualisation, le chiffrement et les fonctions de télémétrie se rapprochent des serveurs.
- Commutateurs : Ils constituent le cœur du réseau de contrôle et de transfert, la demande étant liée à la densité des ports, à l’architecture de la mémoire tampon, à la télémétrie, à l’efficacité énergétique et à la migration vers les couches dorsales 400G et 800G.
- Adaptateurs : Ils permettent de connecter les serveurs et les points de terminaison de stockage tout en accélérant les fonctions de transport, de virtualisation, de sécurité et de gestion de la congestion ; les conceptions SmartNIC et DPU sont de plus en plus importantes pour les clouds mutualisés et les infrastructures désagrégées.
Port de commutation
Le segment des ports de commutation devrait connaître une croissance annuelle composée de 12,1 % à 13,0 % entre 2026 et 2034. La migration s'effectue à deux vitesses : les entreprises conservent le 10-25 GbE pour des raisons économiques au niveau des terminaux, tandis que les opérateurs de cloud et d'IA se standardisent sur le 100 GbE et plus pour l'agrégation et les infrastructures dorsales. Des débits plus élevés réduisent la profondeur de la topologie, mais augmentent les exigences en matière d'optique, de dissipation thermique et de qualification.
- 10 GbE à 25 GbE : reste prédominant pour la connexion de serveurs d’entreprise et les mises à niveau d’infrastructures existantes, car il équilibre la bande passante, la réutilisation du câblage, la disponibilité des adaptateurs et une consommation d’énergie gérable pour des charges de travail mixtes.
- 40 GbE à 50 GbE : assure l’agrégation transitoire et les liaisons de serveurs spécialisées, offrant une densité utile là où les opérateurs ont besoin de plus de capacité sans avoir à repenser immédiatement les architectures optiques, de câblage et de commutation.
- 100 GbE et plus : nécessite des investissements stratégiques pour les infrastructures de cloud, d’IA et de stockage, où la réduction du nombre de niveaux de structure, les conceptions à haut degré de dépendance, le contrôle de la congestion et la migration de 400G vers 800G améliorent l’utilisation des clusters.
Type de stockage
Le segment des types de stockage devrait connaître une croissance annuelle composée de 10,7 % à 11,6 % entre 2026 et 2034. Les environnements de stockage par blocs privilégient la faible latence et un transport sans perte, les systèmes de fichiers requièrent un débit parallèle et les plateformes objets privilégient l'extensibilité horizontale. L'infrastructure hyperconvergée lie directement la croissance du stockage à la réplication est-ouest, ce qui place la conception de l'architecture au cœur de la cohérence des applications, de la reprise après incident et de l'extension de capacité.
- Stockage par blocs : impose des exigences strictes en matière de latence, de perte de paquets et de disponibilité pour les bases de données et les systèmes transactionnels, faisant du transport NVMe validé, du multipathing et d’un comportement prévisible en matière de congestion des critères d’achat centraux.
- Stockage de fichiers : Prend en charge les charges de travail collaboratives, multimédias, d’ingénierie et de recherche, avec une demande privilégiant une bande passante est-ouest évolutive et des infrastructures qui prennent en charge l’accès parallèle sans réseau propriétaire complexe.
- Stockage objet : s’étend avec les applications natives du cloud, l’analyse, la sauvegarde et les ensembles de données d’IA ; les opérateurs privilégient une mise à l’échelle rentable, un trafic de réplication durable et une connectivité flexible entre les nœuds de stockage distribués.
- Infrastructure hyperconvergée : combine les capacités de calcul et de stockage sur des clusters communs, ce qui accroît la sensibilité à l’utilisation du réseau, la réplication de nœud à nœud, les politiques définies par logiciel et les performances constantes lors de l’extension ou de la reprise après panne.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 11,0 à 11,9 % entre 2026 et 2034. Les fournisseurs de services cloud dictent les exigences de performance, les centres de données d'entreprise contribuent à une forte demande de renouvellement, les opérateurs de télécommunications déploient le stockage au plus près des réseaux et les organismes gouvernementaux privilégient la souveraineté et la sécurité. Si chaque application valorise l'interopérabilité basée sur des normes, les cycles d'achat et la tolérance à la complexité opérationnelle varient considérablement.
- Centre de données d'entreprise : Répond à une demande de modernisation constante, les organisations consolidant leurs réseaux, actualisant leurs plateformes de virtualisation et prenant en charge l'analyse de données, tout en conservant des opérations Ethernet, des contrôles de sécurité et un approvisionnement multi-fournisseurs familiers.
- Centre de données du fournisseur de services cloud : repousse les limites de la performance grâce à un trafic est-ouest massif, un calcul accéléré, des transitions rapides de la vitesse des ports et des exigences d’automatisation rigoureuses sur les réseaux frontaux, dorsaux et de stockage.
- Télécommunications : Utilise des infrastructures distribuées pour les fonctions réseau, les données des abonnés et les clouds périphériques, en privilégiant les performances déterministes, les formats compacts, les opérations à distance et la résilience sur des installations géographiquement dispersées.
- Gouvernement : Investit dans le cloud souverain, la défense, la recherche et les plateformes de services aux citoyens, les achats étant guidés par la garantie de la chaîne d’approvisionnement, les longs cycles de support, la segmentation, le chiffrement et les exigences de conformité.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Centre de données d'entreprise |
Haut |
Consolidation des tissus |
Mise à l'échelle |
|
Centre de données du fournisseur de services cloud |
Haut |
IA back-end |
Mature |
|
Télécommunications |
Moyen |
Stockage en périphérie |
Mise à l'échelle |
|
Gouvernement |
Moyen |
Nuage souverain |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du matériel de stockage Ethernet
Les clusters d'IA augmentent les exigences en matière de débit de stockage
L'accélération du calcul modifie l'économie des réseaux de stockage en raison de la diminution de l'utilité des GPU onéreux, due à l'arrivée imprévisible des données d'entraînement, des points de contrôle ou des paramètres de modèles. Un centre d'IA peut consacrer 30 à 50 % de son temps de traitement au transfert de données sur les réseaux, d'où l'importance et le coût des problèmes de congestion, de perte et de télémétrie. Les infrastructures Ethernet résolvent ce problème grâce à la commutation à haut débit, aux interfaces réseau intelligentes, au RDMA et au routage basé sur la charge de travail. Cependant, cet impact dépasse le cadre des interconnexions des accélérateurs : les réseaux frontaux et de stockage doivent ingérer des volumes importants de données, répondre aux requêtes d'inférence et transférer les points de contrôle sans perturber le calcul à usage général. Par conséquent, les utilisateurs considèrent le comportement de l'ensemble de l'infrastructure et non plus seulement les débits des ports individuels.
NVMe et infrastructure désagrégée favorisent Ethernet
Le stockage NVMe et l'infrastructure composable dissocient la capacité des serveurs individuels, augmentant ainsi le trafic entre les nœuds de calcul et les ressources mutualisées. L'Ethernet offre un modèle opérationnel familier, un vaste écosystème de semi-conducteurs et une voie de normalisation permettant de passer de la connexion serveur 25G à l'agrégation 400G et 800G. Ceci réduit les obstacles à la formation et à l'intégration par rapport aux infrastructures spécialisées isolées, notamment pour les entreprises gérant des environnements hybrides. La demande en matériel (commutateurs, adaptateurs, câbles et optiques) augmente car les performances dépendent d'un contrôle de flux et d'une gestion des files d'attente coordonnés. Concrètement, cela se traduit par un marché potentiel plus large : les équipes en charge des bases de données, de la virtualisation, de l'analyse de données et du cloud privé peuvent adopter un réseau de stockage haute performance sans abandonner leurs cadres d'automatisation existants. Les fournisseurs qui certifient le transport NVMe, le multipathing, l'observabilité et la reprise après incident sur des architectures multi-fournisseurs sont bien placés pour transformer les projets pilotes en programmes de renouvellement à grande échelle.
L'expansion des centres de données cloud et souverains accroît la demande
L'augmentation des capacités des hyperscalers, des néoclouds, des fournisseurs de colocation, des opérateurs télécoms et des gouvernements génère une demande récurrente en infrastructures de stockage à différents niveaux de performance. Les nouvelles installations peuvent déployer des architectures leaf-spine dès leur conception, évitant ainsi les compromis des réseaux traditionnels à trois niveaux. Les programmes de cloud souverain imposent des exigences en matière de gestion des données locales, de sécurisation de la chaîne d'approvisionnement et de support local, élargissant les opportunités pour les fournisseurs mondiaux et les intégrateurs régionaux. L'impact sur le marché se manifeste à la fois en volume et en composition : le 10-25 GbE reste pertinent pour les terminaux sensibles aux coûts, tandis que les couches spine migrent vers le 100 GbE et plus. Les fournisseurs capables de proposer des conceptions de référence évolutives, des engagements sur le long terme et une télémétrie écoénergétique peuvent intervenir plus tôt dans la planification des installations. Ceci améliore les taux d'adoption des adaptateurs et des optiques tout en générant des revenus logiciels et de support autour des déploiements matériels.
Tendances futures du marché du matériel de stockage Ethernet
Normalisation à 800G et transition à 1,6T
Les tendances du marché des infrastructures de stockage Ethernet refléteront de plus en plus la normalisation du 800G multi-fournisseurs et la préparation des infrastructures pour le 1,6 Tbit/s. Les opérateurs déploieront d'abord le 800G dans les couches dorsales de l'IA et les réseaux spine haute capacité, puis l'étendront à l'agrégation de stockage à mesure que les technologies optiques gagneront en maturité. Les conceptions optiques linéaires et partiellement resynchronisées peuvent réduire la consommation et la latence pour les liaisons courtes, bien que la qualité des hôtes et les tests d'interopérabilité restent déterminants. Les démonstrations de l'Ethernet Alliance en 2025 ont montré que le 800G passait de la phase de validation progressive à l'exploitation courante multi-fournisseurs. Les fournisseurs devraient donc se positionner sur la densité utile, la conception thermique, la télémétrie et la couverture de qualification plutôt que sur la vitesse brute. Cette transition devrait également stimuler le renouvellement des adaptateurs, des câbles et des équipements de test.
Les textiles programmables deviennent opérationnellement autonomes
Les commutateurs et adaptateurs évolueront vers des systèmes coordonnés de politiques et de télémétrie capables d'identifier la congestion, d'isoler les locataires et de corriger les pannes avant que les applications de stockage ne compromettent les objectifs de service. Le flux de données à haute fréquence provenant des commutateurs, des SuperNIC, des GPU et des plateformes de gestion offre une visibilité plus fine que l'interrogation périodique, qui peut manquer des anomalies de l'ordre de la milliseconde. Les interfaces de télémétrie ouvertes et gNMI devraient rendre ces fonctionnalités utilisables dans des environnements multi-fournisseurs. L'évaluation du matériel prendra de plus en plus en compte les opérations en boucle fermée, et non plus seulement les performances de transfert. Les fournisseurs qui exposent des modèles de données fiables et s'intègrent aux solutions d'observabilité d'entreprise peuvent réduire le temps de dépannage, protéger l'utilisation des accélérateurs et créer de la valeur logicielle récurrente autour d'un matériel qui, autrement, deviendrait standardisé.
Opportunités du marché du matériel de stockage Ethernet
Conceptions de référence validées pour l'infrastructure d'IA du marché intermédiaire
Les entreprises de taille moyenne souhaitent une infrastructure compatible avec l'IA, mais manquent souvent d'équipes pour optimiser indépendamment l'Ethernet sans perte, l'optique, les logiciels de stockage et les réseaux d'accélération. Les fournisseurs peuvent combler cette lacune grâce à des conceptions de référence validées qui combinent commutateurs, adaptateurs, câbles, télémétrie et automatisation du déploiement pour des clusters de tailles définies. Les partenaires de distribution devraient proposer l'évaluation des sites, la migration et la vérification des performances comme services reproductibles. L'opportunité commerciale est intéressante car les clients privilégient la réduction des risques d'intégration aux remises sur les composants. Les conceptions doivent permettre une extension progressive des liaisons serveur 100G vers des réseaux centraux 400G ou 800G, préserver les interfaces de gestion standard et documenter les besoins en alimentation. Les partenariats entre fournisseurs de réseaux, de serveurs et de stockage peuvent raccourcir les cycles de vente et augmenter les revenus liés aux solutions complémentaires.
Modernisation de l'infrastructure cloud souveraine et périphérique
Les gouvernements, les opérateurs télécoms et les industries réglementées déploient des infrastructures cloud et edge régionales qui requièrent des architectures de stockage compactes et résilientes, dotées d'une segmentation robuste et d'une gestion à distance. Les fournisseurs doivent cibler ces projets avec des plateformes modulaires, des engagements de support à long terme et des partenaires d'intégration qualifiés localement. Les opportunités sont les plus prometteuses à l'intersection des politiques nationales de données et de l'IA, des services aux citoyens, de l'analyse énergétique ou de la modernisation du cloud télécom. Les portefeuilles matériels doivent concilier les avantages économiques du 25G sur les terminaux distribués avec l'agrégation à 100G et plus, tandis que les logiciels doivent simplifier le provisionnement automatisé et la génération de rapports d'audit. Des programmes de financement, de formation et de pièces détachées peuvent constituer un atout concurrentiel sur les marchés émergents. Une collaboration précoce avec les concepteurs d'infrastructures permet d'harmoniser la densité de commutation, l'optique, le refroidissement et la redondance avant la finalisation du cahier des charges.
Développements récents
- Juillet 2026 : DriveNets enrichit son offre de solutions réseau pour l’IA avec de nouvelles plateformes AI Fabric haute capacité, conçues pour répondre aux besoins croissants en bande passante des infrastructures d’intelligence artificielle à grande échelle. Ces solutions s’adressent aux clusters d’IA exigeant une bande passante élevée, une faible latence et une connectivité fiable et sans perte entre un grand nombre de GPU et autres accélérateurs. Les nouvelles plateformes s’appuient sur l’architecture AI Fabric Ethernet de DriveNets, qui combine matériel, logiciels et services réseau en une solution complète. La plateforme est conçue pour prendre en charge les réseaux backend, frontend et de stockage, tout en permettant aux clients d’utiliser différents GPU, cartes réseau et composants optiques sans être liés à un fournisseur unique.
- Juin 2026 : Arista Networks a lancé sa nouvelle gamme 7060XE7, un ensemble de plateformes réseau de 1,6 térabit conçues pour les infrastructures d’intelligence artificielle à grande échelle. Ces nouveaux systèmes sont destinés aux déploiements d’IA à l’échelle du rack, où le réseau est devenu un élément essentiel de l’architecture informatique globale, les clusters d’IA passant de quelques milliers à plusieurs centaines de milliers d’accélérateurs. La gamme 7060XE7 est conçue pour prendre en charge les architectures d’IA à la fois verticales et horizontales, offrant une connectivité à haut débit et à faible latence entre les accélérateurs d’IA, la mémoire et les autres composants. Arista précise que ces plateformes répondent aux exigences élevées en matière de densité, de consommation énergétique et de dissipation thermique des datacenters d’IA de nouvelle génération et peuvent fonctionner dans des environnements à refroidissement par air, par liquide ou hybride.
- Mars 2026 : Keysight Technologies a lancé AresONE 1600GE, une plateforme d’émulation de charges de travail IA Ethernet 1,6 T dédiée aux fabricants d’équipements réseau, aux développeurs de puces, aux hyperscalers et aux opérateurs de datacenters IA pour la validation des architectures IA de nouvelle génération. Conçue pour les réseaux utilisant les nouvelles liaisons SerDes 224G, cette plateforme vise à réduire les délais de développement, les coûts de test et les risques de déploiement. Ce lancement intervient alors que l’infrastructure IA évolue vers des débits réseau plus élevés et une densité de ports de commutation accrue. Si l’utilisation croissante des connexions 800GE et 1600GE permet de réduire le nombre de niveaux de réseau dans les clusters IA, elle soulève également de nouveaux défis liés à l’intégrité des liaisons, à la congestion et à la reproduction fidèle des schémas de communication IA.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -