
Mercado de hardware de redes de almacenamiento Ethernet: tamaño, tendencias y previsiones 2034
Tamaño del mercado y pronósticos del hardware de la estructura de almacenamiento Ethernet (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por dispositivo (conmutadores, adaptadores); puerto de conmutación (de 10 GbE a 25 GbE, de 40 GbE a 50 GbE, de 100 GbE y superior); tipo de almacenamiento (almacenamiento en bloques, almacenamiento de archivos, almacenamiento de objetos, infraestructura hiperconvergente); aplicación (centro de datos empresarial, centro de datos de proveedor de servicios en la nube, telecomunicaciones, gobierno) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019880
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
1.680 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.300 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,04 %
Índice de crecimiento
Mercado potencial
26.470 millones de dólares estadounidenses
(2026-2034)
El mercado de hardware de redes de almacenamiento Ethernet alcanzó un valor de 1680 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4300 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 11,04 % durante el período 2026-2034. Esta expansión refleja la transición hacia arquitecturas Ethernet de alto rendimiento y baja latencia que conectan recursos de almacenamiento, computación y aceleración en entornos empresariales, en la nube, de telecomunicaciones y gubernamentales, al tiempo que preservan la interoperabilidad basada en estándares y la familiaridad operativa.
En Norteamérica, se prevé que el mercado de hardware de almacenamiento Ethernet crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,2 % al 11,0 % hasta 2034. Los clústeres de IA de alta densidad, la amplia adopción de NVMe over Fabrics y el continuo aumento de la capacidad de hiperescala están impulsando la demanda de conmutación sin pérdidas y adaptadores inteligentes. Además, las adquisiciones se están orientando hacia puertos de 100 GbE y superiores, a medida que los operadores consolidan las redes de almacenamiento y datos bajo marcos comunes de automatización y telemetría.
Evaluación y perspectivas del mercado de hardware de la estructura de almacenamiento Ethernet
- América del Norte: Representaba una cuota de mercado estimada del 36-39% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,0% entre 2026 y 2034, gracias a la infraestructura de IA a hiperescala, la modernización del almacenamiento en la nube y los ecosistemas de ingeniería Ethernet maduros.
- EE. UU.: Representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,2 % entre 2026 y 2034, a medida que los proveedores de servicios en la nube implementen infraestructuras de back-end más rápidas.
- Europa: Se estima que tendrá una cuota de mercado del 25-28% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,4% entre 2026 y 2034, liderada por el Reino Unido, Alemania y Francia a través de inversiones en la nube soberana y datos regulados.
- Asia Pacífico: Capturó una cuota de mercado estimada del 27-30% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 12,2-13,3% entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsando la capacidad de la nube y las telecomunicaciones.
- Segmento más grande: Los conmutadores representaron una cuota de mercado estimada del 61-65% en 2025 y deberían registrar una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,4% durante el período 2026-2034 a medida que aumenten la densidad de puertos y el ancho de banda de la red.
- Segmento de alto crecimiento: Las redes de 100 GbE y superiores representaron una cuota de mercado estimada del 29-33% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14,0-15,2% durante el período 2026-2034.
- Empresas clave analizadas en detalle: NVIDIA Corporation, Huawei Technologies Co., Ltd., Juniper Networks, Inc., Arista Networks, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Cisco Systems, Inc., Fujitsu Limited y Fortinet, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las arquitecturas de almacenamiento Ethernet han evolucionado desde la conectividad LAN de propósito general hasta arquitecturas deterministas y con capacidad de gestión de pérdidas para almacenamiento flash distribuido, hiperconvergencia y procesamiento de datos mediante aceleradores. La combinación de silicio comercial, ASIC programables, DPU, SmartNIC y planes de desarrollo de 25, 100, 400 y 800 GbE impulsa ahora la rentabilidad de la producción, con una interoperabilidad madura entre múltiples proveedores de 800G y la transición a interfaces de 1,6 T, lo que reduce el riesgo de integración e incentiva a los clientes a considerar Ethernet como una arquitectura de almacenamiento escalable y no como una red alternativa.
En adelante, las inversiones se expandirán desde los clientes hiperescaladores consolidados en EE. UU. hasta las nubes soberanas, los centros regionales de IA, las ubicaciones de borde de telecomunicaciones y la infraestructura digital abierta. Los estándares del Consorcio Ultra Ethernet, la creciente adopción de SONiC y las políticas de adquisición para la interoperabilidad mejorarán el acceso a la base de proveedores. Las consideraciones energéticas impulsarán el uso de conmutadores de alta capacidad, óptica lineal y la utilización mediante telemetría, mientras que el soporte de la capacidad de nube nacional en Europa, Asia Pacífico y Oriente Medio impulsará la diversificación geográfica de la implementación.
Alcance del informe de mercado de hardware de la estructura de almacenamiento Ethernet
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.680 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.300 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,04% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de hardware de la estructura de almacenamiento Ethernet
El mercado de hardware para redes de almacenamiento Ethernet prosperará debido a la creciente disparidad entre el ancho de banda de almacenamiento y el envejecimiento de las redes. El aprendizaje automático, el análisis en tiempo real y la desagregación de bases de datos generan una transferencia de datos consistente entre el este y el oeste, lo que resulta beneficioso para una entrega sin pérdidas y una latencia predecible. Cada vez más clientes adquieren conmutadores, adaptadores, componentes ópticos y sistemas de orquestación como una solución integral, ya que el control de la congestión y la telemetría requieren un enfoque de extremo a extremo.
Las tendencias de la oferta en el mercado de hardware de la estructura de almacenamiento Ethernet incluyen silicio avanzado para conmutadores, SerDes de alta velocidad, procesadores de red, transceptores ópticos y firmware validado. Las actualizaciones de puertos aumentan el contenido promedio del hardware, pero al mismo tiempo incrementan los costos de validación y plantean problemas adicionales de densidad de potencia. Cisco predice que más del 60 % de todos los puertos de conmutadores implementados en centros de datos operarán a 100 Gbps o más en 2025, lo que indica un rápido abandono de los estándares 10 GbE para las interconexiones de servidores y almacenamiento.
El análisis del mercado de hardware de almacenamiento Ethernet revela que la competencia pasará del rendimiento independiente a la integración de resultados en la red. NVIDIA Corporation integra conmutadores Spectrum con SuperNIC y DPU; Cisco Systems, Inc. integra servicios de procesamiento y seguridad; Arista Networks, Inc. se diferencia mediante la automatización basada en EOS; y Juniper Networks, Inc. hace hincapié en las operaciones orientadas a la intención. Las redes con servidores y soluciones de almacenamiento de Hewlett Packard Enterprise Company y Dell Technologies Inc. se fortalecen.
El control del ecosistema se convierte en el aspecto clave del posicionamiento estratégico en el mercado de hardware de almacenamiento Ethernet. Huawei Technologies Co., Ltd. y Fujitsu Limited ofrecen soluciones de infraestructura regional; Intel Corporation proporciona adaptadores y soluciones de silicio; y Fortinet, Inc. integra la seguridad convergente en la infraestructura del centro de datos. Se invertirán fondos en plataformas 800G, gestión programable de la congestión y telemetría operativa. Las empresas que logren certificar pilas de almacenamiento de múltiples proveedores y ofrecer automatización del ciclo de vida deberán proteger sus márgenes ante la estandarización del silicio y la presión de los clientes por las arquitecturas abiertas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
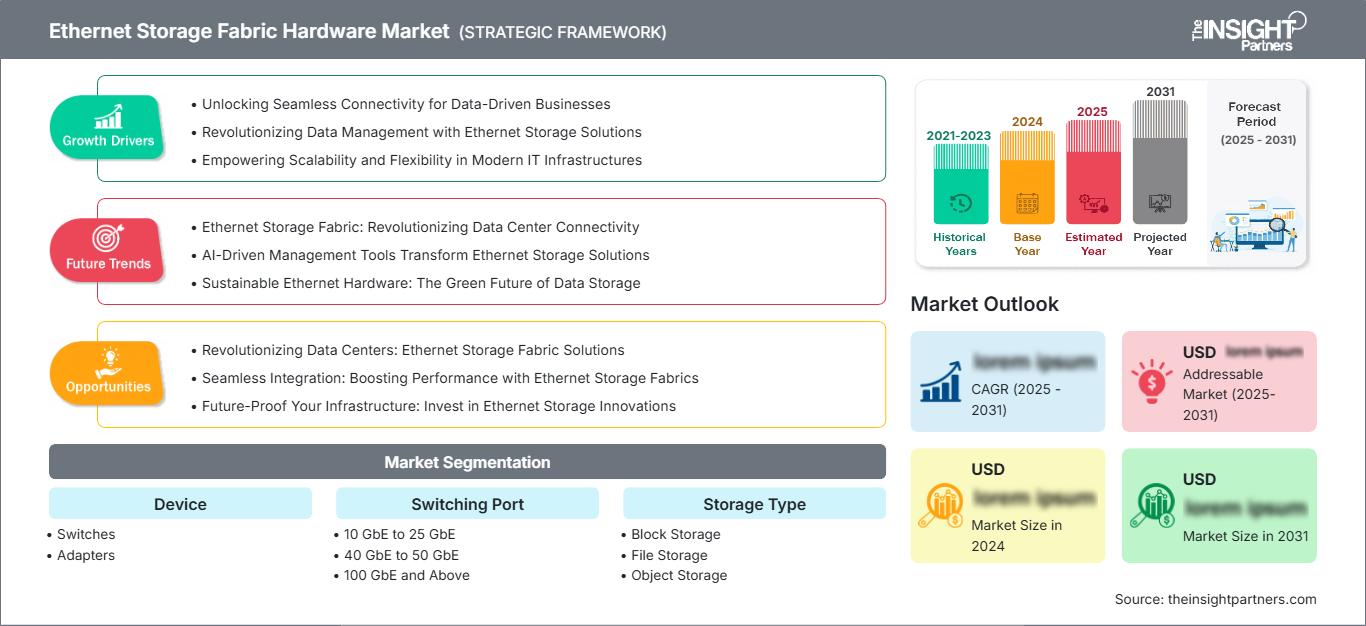
Mercado de hardware de redes de almacenamiento Ethernet: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de hardware para redes de almacenamiento Ethernet
Se estimó que la cuota de mercado del hardware de almacenamiento Ethernet en Norteamérica alcanzaría entre el 36 % y el 39 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista entre el 10,2 % y el 11,0 % durante el periodo 2026-2034. En la región se observa una fuerte inversión de capital en instalaciones de hiperescala, un despliegue temprano de clústeres aceleradores y un profundo conocimiento técnico de NVMe-over-Ethernet. Las empresas están migrando de redes de almacenamiento individuales a arquitecturas leaf-spine que permiten la automatización, la observabilidad y la segmentación multitenencia en entornos de nube híbrida. Las redes de IA de back-end se han convertido en una importante fuente de demanda, además del aumento del ancho de banda de front-end para la ingesta y distribución de datos de entrenamiento.
El pronóstico del mercado de hardware de tejido de almacenamiento Ethernet indica que la profundidad de la oferta respalda la adopción. Los productos, integraciones o capacidades de canal de NVIDIA Corporation, Arista Networks, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Dell Technologies Inc., Juniper Networks, Inc. y Fortinet, Inc. están disponibles en la región. Se están implementando nuevas capas de troncal utilizando 100 GbE y velocidades superiores, mientras que se mantiene 25 GbE en los bordes de los servidores. El mercado estadounidense también se beneficia del desarrollo de un ecosistema de redes abierto, la concentración de instalaciones de coubicación y procesos de adquisición que reconocen el valor de la latencia, el consumo de energía y la interoperabilidad. Hubo un fuerte aumento en las ventas de conmutadores Ethernet en centros de datos en 2025 debido al aumento de las inversiones en IA.
Mercado estadounidense de hardware para redes de almacenamiento Ethernet
Se estima que Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,4 % al 11,2 % hasta 2034. Los proveedores de hiperescaladores, los operadores de neocloud, las organizaciones financieras, los laboratorios de investigación y el gobierno estadounidense utilizan redes Ethernet para cargas de trabajo de IA y análisis que requieren un gran volumen de almacenamiento. Estas aplicaciones impulsan la demanda de centros de datos empresariales e infraestructuras de proveedores de servicios en la nube, donde los usuarios necesitan una gestión de la congestión determinista, visibilidad en submicrosegundos y automatización en miles de nodos.
Se observa una alta participación de proveedores en el mercado de hardware de almacenamiento Ethernet. NVIDIA Corporation presentó su conmutador Ethernet Spectrum-X, que cuenta con una plataforma SuperNIC y afirma que mejorará el rendimiento de las redes de IA en 1,6 veces en comparación con Ethernet estándar. En febrero de 2025, Cisco Systems, Inc. lanzó los conmutadores inteligentes N9300 con DPU AMD Pensando. Arista Networks, Inc. ofrece soporte para IA y enrutamiento de alto rendimiento, y los proveedores de servidores integran adaptadores certificados en sus servidores.
Mercado europeo de hardware para redes de almacenamiento Ethernet
Europa ostentaba una cuota de mercado estimada del 25-28% en 2025 y se prevé que crezca a un ritmo anual compuesto del 9,5-10,4% hasta 2034. El liderazgo se observa en el Reino Unido gracias a sus regiones de nube, infraestructura de servicios financieros e informática para la investigación. La actualización a Ethernet de alta velocidad para el almacenamiento resiliente de archivos, objetos y bloques se ve facilitada por el denso ecosistema de centros de datos de Londres, donde el cifrado, la segmentación y la telemetría auditable son aspectos importantes a la hora de seleccionar proveedores para las industrias reguladas.
Alemania avanza mediante la digitalización industrial, estrategias de nube soberana e inversión en coubicación en el área de Frankfurt. Las redes interoperables son importantes, ya que se utilizarán para conectar datos de fábrica, cargas de trabajo de clase SAP y almacenamiento en la nube privada sin dependencia de proveedores propietarios. Las capacidades de la nube pública y las preocupaciones nacionales sobre la soberanía digital definen a Francia, mientras que Italia y España se benefician de la construcción de centros de datos, mejoras en las telecomunicaciones y migraciones a la nube en el sector público. La eficiencia energética y el soporte del ciclo de vida son importantes en todos los mercados, ya que los problemas de energía pueden afectar el despliegue de sistemas de alta densidad. Entre los socios se incluyen Hewlett Packard Enterprise Company, Cisco Systems, Inc., Juniper Networks, Inc., Huawei Technologies Co., Ltd. y Fujitsu Limited.
Mercado de hardware de almacenamiento Ethernet en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 27 % y el 30 % del mercado de hardware de almacenamiento Ethernet en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 12,2 % al 13,3 % hasta 2034. China destaca por su infraestructura en la nube, sus inversiones en telecomunicaciones, la producción de conmutadores nacionales y sus plataformas públicas digitales masivas. Japón y Corea del Sur se centran en aplicaciones empresariales de baja latencia, la fabricación y las redes de investigación de IA.
Las políticas de localización de datos en India, la expansión de las regiones de nube y la infraestructura pública digital en el país impulsarán rápidamente el crecimiento de la capacidad, y los programas de coubicación y actualización gubernamental en Australia contribuirán a mantener sus valiosas implementaciones. Los incentivos regionales para semiconductores, la nube e infraestructuras de IA podrían ayudar a desarrollar el ecosistema, aunque el proceso de adquisición es vulnerable a la competencia por el poder y las tecnologías transfronterizas.
Mercado de hardware de almacenamiento Ethernet en Oriente Medio y África
Se prevé que el mercado de hardware de almacenamiento Ethernet en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % durante el periodo 2026-2034. Arabia Saudita lidera el mercado gracias a sus programas de nube soberana, ciudades inteligentes e infraestructura de IA, seguida por la expansión de la hiperescala y la coubicación en los Emiratos Árabes Unidos. Ambos mercados requieren redes de alta capacidad que conecten el análisis intensivo en almacenamiento con sistemas gubernamentales y energéticos resilientes.
Sudáfrica satisface la demanda subsahariana mediante servicios financieros, de telecomunicaciones y de computación en la nube regional, mientras que el resto de Oriente Medio y África se desarrolla selectivamente a través de operadores neutrales. Las inversiones en datos energéticos, ciberseguridad e infraestructura favorecen la conmutación modular, si bien las limitaciones de potencia y la falta de experiencia pueden retrasar los plazos de implementación.
Análisis de segmentación
Dispositivo
Se prevé que el segmento de dispositivos en el mercado de hardware de almacenamiento Ethernet crezca a una tasa compuesta anual del 10,8 % al 11,7 % durante el período 2026-2034. El alcance de este mercado abarca conmutadores de alta capacidad y adaptadores de host inteligentes cuyo control de congestión coordinado determina el rendimiento del almacenamiento. La renovación de conmutadores genera los mayores ingresos, mientras que los adaptadores adquieren una importancia estratégica a medida que las funciones de NVMe, virtualización, cifrado y telemetría se integran cada vez más con los servidores.
- Los conmutadores constituyen el núcleo de control y reenvío de la estructura, y su demanda está ligada a la densidad de puertos, la arquitectura del búfer, la telemetría, la eficiencia energética y la migración hacia capas troncales de 400G y 800G.
- Adaptadores: Conectan servidores y puntos finales de almacenamiento al tiempo que aceleran las funciones de transporte, virtualización, seguridad y gestión de la congestión; los diseños SmartNIC y DPU son cada vez más importantes para las nubes multiusuario y la infraestructura desagregada.
Puerto de conmutación
Se prevé que el segmento de puertos de conmutación crezca a una tasa compuesta anual del 12,1 % al 13,0 % entre 2026 y 2034. La migración se desarrolla a dos velocidades: las empresas mantienen redes de 10 a 25 GbE para optimizar la rentabilidad de los terminales, mientras que los operadores de nube e IA estandarizan redes de 100 GbE o superiores para la agregación y las redes de back-end. Las velocidades de carril más altas reducen la profundidad de la topología, pero aumentan los requisitos ópticos, térmicos y de cualificación.
- De 10 GbE a 25 GbE: Sigue siendo la opción predominante para la conexión de servidores empresariales y la modernización de instalaciones existentes, ya que equilibra el ancho de banda, la reutilización del cableado, la disponibilidad de adaptadores y un consumo de energía manejable en cargas de trabajo mixtas.
- De 40 GbE a 50 GbE: Proporciona enlaces de agregación transitoria y enlaces de servidor especializados, ofreciendo una densidad útil donde los operadores necesitan más capacidad sin rediseñar de inmediato las arquitecturas de óptica, cableado y conmutación.
- 100 GbE y superiores: Requieren una inversión estratégica para las redes troncales de nube, IA y almacenamiento, donde un menor número de niveles de tejido, diseños de alta capacidad, control de la congestión y migración de 400G a 800G mejoran la utilización del clúster.
Tipo de almacenamiento
Se prevé que el segmento de tipos de almacenamiento crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,7 % al 11,6 % durante el periodo 2026-2034. Los entornos de bloques priorizan la latencia y el transporte sin pérdidas, los sistemas de archivos requieren un rendimiento paralelo y las plataformas de objetos dan prioridad a la escalabilidad horizontal. La infraestructura hiperconvergente vincula el crecimiento del almacenamiento directamente con la replicación este-oeste, lo que convierte el diseño de la estructura en un elemento fundamental para la coherencia de las aplicaciones, la recuperación ante fallos y la expansión de la capacidad.
- Almacenamiento en bloques: Impulsa estrictos requisitos de latencia, pérdida de paquetes y disponibilidad para bases de datos y sistemas transaccionales, lo que convierte el transporte NVMe validado, el enrutamiento múltiple y el comportamiento predecible de la congestión en criterios de adquisición fundamentales.
- Almacenamiento de archivos: Admite cargas de trabajo colaborativas, multimedia, de ingeniería e investigación, con una demanda que favorece el ancho de banda escalable este-oeste y las redes que permiten el acceso paralelo sin necesidad de redes propietarias complejas.
- Almacenamiento de objetos: se expande con aplicaciones nativas de la nube, análisis, copias de seguridad y conjuntos de datos de IA; los operadores priorizan la escalabilidad rentable, el tráfico de replicación duradero y la conectividad flexible entre los nodos de almacenamiento distribuidos.
- Infraestructura hiperconvergente: Combina computación y almacenamiento en clústeres comunes, lo que aumenta la sensibilidad a la utilización de la red, la replicación de nodo a nodo, las políticas definidas por software y el rendimiento constante durante la expansión o la recuperación ante fallos.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,9 % durante el período 2026-2034. Los proveedores de servicios en la nube lideran los requisitos de rendimiento, los centros empresariales contribuyen a una amplia demanda de actualización, los operadores de telecomunicaciones distribuyen el almacenamiento más cerca de los extremos de la red y los compradores gubernamentales priorizan la soberanía y la seguridad. Cada aplicación valora la interoperabilidad basada en estándares, pero los ciclos de compra y la tolerancia a la complejidad operativa difieren sustancialmente.
- Centro de datos empresarial: Proporciona una demanda constante de modernización a medida que las organizaciones consolidan redes, actualizan plataformas de virtualización y admiten análisis, al tiempo que conservan las operaciones Ethernet, los controles de seguridad y la adquisición de componentes de múltiples proveedores a los que están acostumbrados.
- Centro de datos de proveedor de servicios en la nube: Establece la frontera del rendimiento mediante un tráfico masivo este-oeste, computación acelerada, transiciones rápidas de velocidad de puerto y requisitos de automatización rigurosos en las redes de front-end, back-end y almacenamiento.
- Telecomunicaciones: Utiliza arquitecturas distribuidas para las funciones de red, los datos de los suscriptores y las nubes perimetrales, priorizando el rendimiento determinista, los formatos compactos, las operaciones remotas y la resiliencia en instalaciones geográficamente dispersas.
- Gobierno: Invierte en plataformas soberanas de computación en la nube, defensa, investigación y servicios a los ciudadanos, con compras condicionadas por la garantía de la cadena de suministro, los largos ciclos de soporte, la segmentación, el cifrado y los requisitos de cumplimiento.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Centro de datos empresarial |
Alto |
Consolidación de tejidos |
Escalada |
|
Centro de datos de proveedor de servicios en la nube |
Alto |
Sistema de backend de IA |
Maduro |
|
Telecomunicaciones |
Medio |
Almacenamiento perimetral |
Escalada |
|
Gobierno |
Medio |
Nube soberana |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de hardware de la estructura de almacenamiento Ethernet.
Los clústeres de IA aumentan los requisitos de rendimiento de almacenamiento.
La computación acelerada altera la economía de las redes de almacenamiento debido a la menor utilidad de las costosas GPU, como consecuencia de la llegada impredecible de datos de entrenamiento, puntos de control o parámetros del modelo. Un centro de IA puede dedicar entre el 30 y el 50 por ciento de su tiempo de procesamiento a la transferencia de datos a través de redes, de ahí el costo y la importancia de la congestión, la pérdida y la telemetría. Las redes Ethernet resuelven este problema mediante la conmutación de alta base, interfaces de red inteligentes, RDMA y enrutamiento basado en la carga de trabajo. Sin embargo, este impacto va más allá de las interconexiones del acelerador, ya que las redes de almacenamiento y de front-end necesitan ingerir grandes volúmenes de datos, responder a las solicitudes de inferencia y transferir puntos de control sin interferir con la computación de propósito general. Por lo tanto, los consumidores están considerando el comportamiento de toda la red y no solo las velocidades de los puertos individuales.
NVMe y la infraestructura desagregada favorecen a Ethernet.
El almacenamiento basado en NVMe y la infraestructura componible separan la capacidad de los servidores individuales, lo que aumenta el tráfico entre los nodos de computación y los recursos compartidos. Ethernet proporciona un modelo operativo familiar, un amplio ecosistema de silicio y una ruta de estándares que abarca desde la conexión de servidores de 25G hasta la agregación de 400G y 800G. Esto reduce las barreras de recapacitación e integración en comparación con las redes especializadas aisladas, especialmente para las empresas que gestionan entornos híbridos. La demanda de hardware aumenta en conmutadores, adaptadores, cables y óptica, ya que el rendimiento depende del control de flujo coordinado y la gestión de colas. El impacto práctico es un mercado potencial más amplio: los equipos de bases de datos, virtualización, análisis y nube privada pueden adoptar redes de almacenamiento de alto rendimiento sin abandonar los marcos de automatización existentes. Los proveedores que certifican el transporte NVMe, el enrutamiento multipath, la observabilidad y la recuperación ante fallos en pilas de múltiples proveedores están en posición de convertir los proyectos piloto en programas de actualización de toda la flota.
La expansión de los centros de datos en la nube y los centros de datos soberanos amplía la demanda.
Las ampliaciones de capacidad por parte de proveedores de hiperescala, neoclouds, proveedores de coubicación, operadores de telecomunicaciones y gobiernos generan una demanda recurrente de arquitecturas de almacenamiento en múltiples niveles de rendimiento. Las nuevas instalaciones pueden implementar arquitecturas leaf-spine desde el inicio, evitando las limitaciones de las redes tradicionales de tres niveles. Los programas de nube soberana añaden requisitos para el manejo de datos nacionales, la garantía de la cadena de suministro y el soporte local, ampliando las oportunidades para proveedores globales e integradores regionales. El impacto en el mercado se manifiesta tanto en el volumen como en la combinación: 10–25 GbE sigue siendo relevante para puntos finales sensibles al costo, mientras que las capas spine migran hacia 100 GbE y superiores. Los proveedores que pueden ofrecer diseños de referencia escalables, compromisos de ciclo de vida prolongado y telemetría con conciencia energética pueden participar desde las primeras etapas de la planificación de las instalaciones. Esto mejora las tasas de conexión de adaptadores y óptica, a la vez que genera ingresos por software y soporte en torno a las implementaciones de hardware.
Tendencias futuras del mercado de hardware de redes de almacenamiento Ethernet
Normalización de 800G y la transición a 1,6T
Las tendencias del mercado de hardware de la estructura de almacenamiento Ethernet reflejarán cada vez más la normalización de la tecnología 800G de múltiples proveedores y la preparación de la ingeniería para 1,6 T. Los operadores implementarán 800G primero en el backend de IA y en las capas troncales de alta capacidad, para luego extenderlo a la agregación de almacenamiento a medida que la óptica madure. Los diseños ópticos lineales y parcialmente resincronizados pueden reducir el consumo de energía y la latencia en enlaces de corto alcance, aunque la calidad del host y las pruebas de interoperabilidad siguen siendo decisivas. Las demostraciones de la Ethernet Alliance en 2025 mostraron que 800G estaba pasando de las pruebas por etapas a la operación rutinaria de múltiples proveedores. Por lo tanto, los proveedores deberían competir en función de la densidad útil, el diseño térmico, la telemetría y la cobertura de cualificación, en lugar de la velocidad bruta. Esta transición también debería impulsar los ciclos de renovación de adaptadores, cables y equipos de prueba.
Los tejidos programables se vuelven autónomos desde el punto de vista operativo.
Los conmutadores y adaptadores evolucionarán hacia sistemas coordinados de políticas y telemetría que identifiquen la congestión, aíslen a los usuarios y corrijan fallos antes de que las aplicaciones de almacenamiento incumplan los objetivos de servicio. La transmisión de datos de alta frecuencia desde conmutadores, SuperNIC, GPU y plataformas de gestión proporciona una visibilidad más granular que el sondeo periódico, que puede pasar por alto anomalías de milisegundos. Las interfaces abiertas de telemetría y gNMI deberían permitir el uso de estas capacidades en entornos de múltiples proveedores. La adquisición evaluará cada vez más el hardware en función de las operaciones de bucle cerrado, no solo del rendimiento de reenvío. Los proveedores que expongan modelos de datos fiables y se integren con pilas de observabilidad empresarial pueden reducir el tiempo de resolución de problemas, proteger la utilización de los aceleradores y crear valor de software recurrente en torno a un hardware que, de otro modo, se convertiría en un producto básico.
Oportunidades de mercado del hardware de la estructura de almacenamiento Ethernet
Diseños de referencia validados para infraestructura de IA de mercado medio
Las empresas medianas buscan infraestructura con capacidad de IA, pero a menudo carecen de equipos para configurar de forma independiente Ethernet sin pérdidas, óptica, software de almacenamiento y redes aceleradoras. Los proveedores pueden solucionar esta deficiencia mediante diseños de referencia validados que combinen conmutadores, adaptadores, cables, telemetría y automatización de la implementación para tamaños de clúster definidos. Los socios de canal deberían ofrecer servicios repetibles que incluyan evaluación de sitios, migración y verificación de rendimiento. La oportunidad comercial es atractiva porque los clientes valoran más la reducción del riesgo de integración que los descuentos a nivel de componentes. Los diseños deben admitir la expansión gradual desde enlaces de servidor de 100G a redes troncales de 400G u 800G, conservar las interfaces de gestión estándar y documentar los requisitos de alimentación. Las alianzas entre proveedores de redes, servidores y almacenamiento pueden acortar los ciclos de venta y aumentar los ingresos por complementos.
Modernización de la infraestructura de nube soberana y de borde
Los gobiernos, los operadores de telecomunicaciones y las industrias reguladas están construyendo instalaciones regionales de nube y borde que requieren arquitecturas de almacenamiento compactas y resilientes con una sólida segmentación y gestión remota. Los proveedores deben orientar estos proyectos con plataformas modulares, compromisos de soporte a largo plazo y socios de integración cualificados localmente. La oportunidad es mayor donde las políticas nacionales de datos se cruzan con la IA, los servicios a la ciudadanía, el análisis energético o la modernización de la nube de telecomunicaciones. Las carteras de hardware deben equilibrar la economía de 25G en puntos finales distribuidos con la agregación de 100G o superior, mientras que el software debe simplificar el aprovisionamiento automático y la generación de informes de auditoría. Los programas de financiación, formación y repuestos pueden diferenciar las ofertas en los mercados emergentes. La colaboración temprana con los diseñadores de las instalaciones ayuda a alinear la densidad de conmutación, la óptica, la refrigeración y la redundancia antes de que se definan las especificaciones de adquisición.
Novedades recientes
- Julio de 2026: DriveNets ha ampliado su cartera de soluciones de redes para IA con nuevas plataformas AI Fabric de alta capacidad, diseñadas para satisfacer las crecientes necesidades de conectividad de las infraestructuras de inteligencia artificial a gran escala. Estas soluciones están dirigidas a clústeres de IA que requieren un alto ancho de banda, baja latencia y conectividad predecible y sin pérdidas entre un gran número de GPU y otros aceleradores. Las nuevas plataformas se basan en la arquitectura AI Fabric de DriveNets, basada en Ethernet, que combina hardware, software y servicios de red en una solución integral. La plataforma está diseñada para admitir redes de backend, frontend y almacenamiento, permitiendo a los clientes utilizar diferentes GPU, NIC y componentes ópticos sin depender de un único proveedor.
- Junio de 2026: Arista Networks ha presentado su nueva serie 7060XE7, una gama de plataformas de red de 1,6 terabits diseñadas para soportar infraestructuras de inteligencia artificial a gran escala. Los nuevos sistemas están orientados a implementaciones de IA a escala de rack, donde la conectividad de red se ha convertido en una parte fundamental de la arquitectura informática general, dado que los clústeres de IA se expanden de miles a cientos de miles de aceleradores. La serie 7060XE7 está diseñada para soportar arquitecturas de IA escalables vertical y horizontalmente, proporcionando conectividad de alto ancho de banda y baja latencia entre aceleradores de IA, memoria y otros componentes. Arista afirma que las plataformas satisfacen los requisitos de alta densidad, potencia y temperatura de los centros de datos de IA de próxima generación y pueden operar en entornos refrigerados por aire, líquido e híbridos.
- Marzo de 2026: Keysight Technologies ha presentado AresONE 1600GE, una plataforma de emulación de cargas de trabajo de IA Ethernet de 1,6 T diseñada específicamente para ayudar a los fabricantes de equipos de red, desarrolladores de chips, proveedores de servicios en la nube y operadores de centros de datos de IA a validar las arquitecturas de IA de próxima generación. La plataforma está diseñada para redes que utilizan los nuevos carriles eléctricos SerDes de 224G y tiene como objetivo reducir el tiempo de desarrollo, los costos de prueba y los riesgos de implementación. El lanzamiento coincide con la evolución de la infraestructura de IA hacia velocidades de red más altas y una mayor densidad de puertos de conmutación. El uso cada vez mayor de conexiones de 800GE y 1600GE puede reducir el número de niveles de red en los clústeres de IA, pero también plantea nuevos desafíos en torno a la integridad del enlace, la congestión y la reproducción precisa de los patrones de comunicación de la IA.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -