
Markt für Failure Analyse: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Fehleranalyse (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Ausrüstung (Lichtmikroskop, Rasterelektronenmikroskop, Transmissionselektronenmikroskop, fokussierter Ionenstrahl, Rastersondenmikroskop, Dual-Beam-Mikroskop, Sonstige); Technologie (energiedispersive Röntgenspektroskopie, Sekundärionen-Massenspektrometrie, reaktives Ionenätzen, Sonstige); Anwendung (Elektronik und Halbleiter, Industriewissenschaften, Materialwissenschaften, Biowissenschaften, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010761
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
5,65 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,44 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,15 %
Wachstumsrate
Adressierbarer Markt
76,78 Mrd. US-Dollar
(2026–2034)
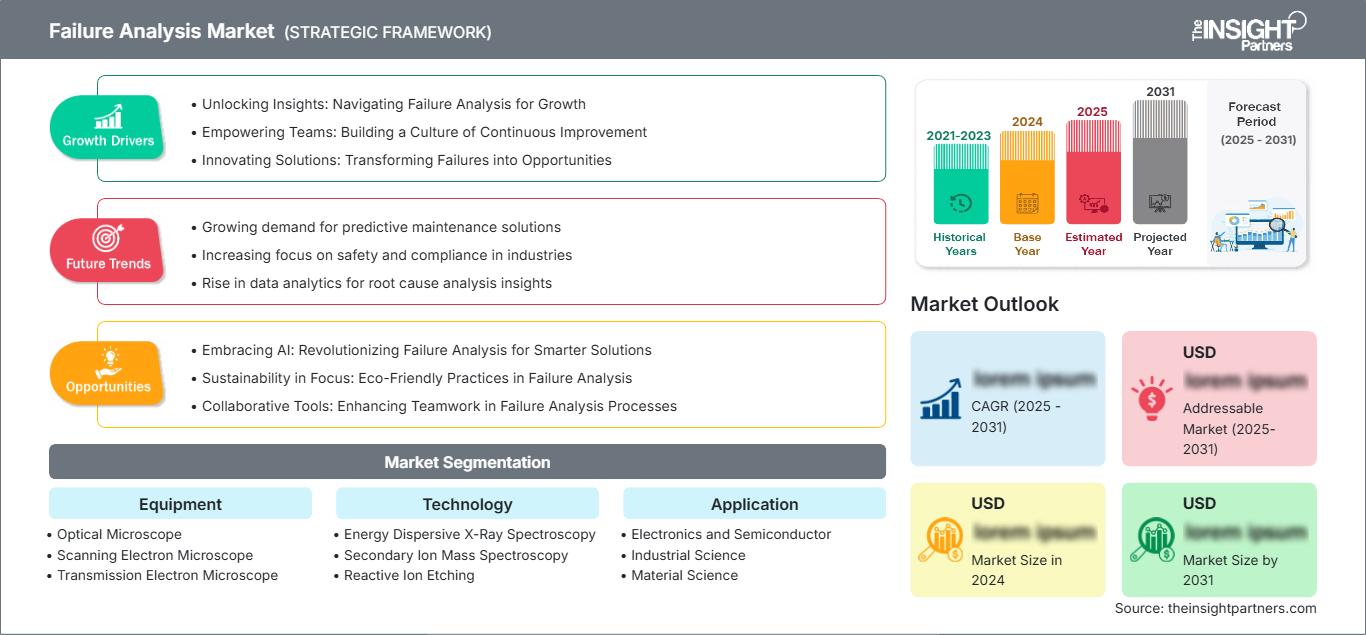
Der Markt für Fehleranalyse erreichte 2025 ein Volumen von 5,65 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 11,44 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,15 % im Zeitraum 2026–2034 entspricht. Die Nachfrage steigt, da Hersteller zunehmend komplexere Geräte, Materialien und Baugruppen untersuchen und gleichzeitig die Ursachenforschung beschleunigen. Hochauflösende Mikroskopie, Elementcharakterisierung, ortsspezifische Probenvorbereitung und integrierte Software werden zu zentralen Bestandteilen der Qualitätssicherung in Halbleiter-, Industrie-, Material- und Biowissenschaftslaboren.
Nordamerika bleibt ein bedeutendes Handelszentrum mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % bis 2034. Unterstützt wird dieses Wachstum durch den Ausbau der Halbleiterkapazitäten, Zuverlässigkeitsprogramme für die Luft- und Raumfahrt sowie etablierte Analysedienstleistungsnetzwerke. Der Markt für Fehleranalysen in der Region profitiert von öffentlichen Investitionen in die heimische Chipproduktion und fortschrittliche Gehäusetechnologien sowie von der Labornachfrage nach automatisierten SEM-, FIB- und korrelativen Arbeitsabläufen, die komplexe Fehlerdaten in reproduzierbare Fertigungsentscheidungen umwandeln.
Marktanalyse und Einblicke zur Fehleranalyse
- Nordamerika: Hielt 2025 einen Marktanteil von 30–34 % am Markt für Fehleranalysen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen, unterstützt durch die Rückverlagerung der Halbleiterproduktion, die Qualifizierung für die Luft- und Raumfahrt sowie etablierte Auftragslaboratorien.
- USA: Erwirtschaftete 2025 78–82 % des nordamerikanischen Umsatzes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,8–8,4 % wachsen.
- Europa: Hielt im Jahr 2025 einen Marktanteil von 22–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–7,8 % steigen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 34–38 % und dürfte eine durchschnittliche jährliche Wachstumsrate von 8,8–9,4 % verzeichnen, wobei China, Japan, Südkorea und Indien den Kapazitäts- und Laborausbau vorantreiben.
- Größtes Segment: Das Rasterelektronenmikroskop hatte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen.
- Wachstumsstarkes Segment: Dual Beam machte im Jahr 2025 12–16 % des Gerätemarktes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Hitachi High-Tech Canada, Inc., Bruker Corporation, HORIBA, Ltd., Intertek Group plc, JEOL USA, Inc., Motion X Corporation, Semilab Inc., TESCAN ORSAY HOLDING, as, Thermo Fisher Scientific Inc. und Carl Zeiss AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
In der Fehleranalyse hat sich der Fokus von fragmentierter Nachuntersuchungsmikroskopie hin zu Arbeitsabläufen verlagert, die zerstörungsfreie Lokalisierung, präzises Fräsen, Elementanalyse und automatisierte Klassifizierung umfassen. Die Miniaturisierung von Halbleitern und heterogenen Gehäusen haben die Kosten unentdeckter Defekte erhöht, während steigende Produktionsvolumina schnellere Reaktionszeiten von der Fehleranalyse bis zur Problemlösung erfordern. Dies hat Anbieter dazu veranlasst, ihre Lösungen mit Detektoren, Prüfständen, Software und Servicepaketen zu standardisierten Prozessen zusammenzustellen, die wiederholt ausgeführt werden können. Produktionsteams nutzen die Analyseergebnisse bereits vor der Übergabe, um die Ursachen auf Prozessfenster, Lieferantenqualität und Konstruktionsregeln zurückzuführen.
Die Marktprognose für Fehleranalysen zeigt, dass regionale Investitionen bis 2034 dazu beitragen werden, die installierte Basis über die bestehenden Forschungszentren hinaus zu erweitern. Neue Produktionsstätten für Batterien, Leistungselektronik und fortschrittliche Materialien im asiatisch-pazifischen Raum, in Nordamerika und Europa werden lokales Anwendungswissen und zuverlässige Verfügbarkeit erfordern. Öffentliche Halbleiterprogramme, erhöhte Produktsicherheitsstandards und die Digitalisierung der Industrie bieten Rückenwind. Der Beschaffungszyklus wird sich zunehmend auf modulare Systeme, Ferndiagnose, eine gemeinsame Datenumgebung und anwendungsübergreifende Arbeitsabläufe konzentrieren, wodurch die Laborauslastung mit begrenztem Kapital- und Fachkräfteaufwand skaliert werden kann.
Berichtsumfang zum Markt für Fehleranalyse
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,44 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Fehleranalyse Marktanalyse
Das Wachstum des Marktes für Fehleranalysen wird durch die zunehmende Gerätedichte, die Integration mehrerer Materialien und die gestiegenen Zuverlässigkeitsanforderungen begünstigt. Hersteller elektronischer Bauteile benötigen hochauflösende Bilder im Nanometerbereich sowie elementare Nachweise, um Konstruktions-, Prozess-, Kontaminations- und Handhabungsfehler zu differenzieren. Untersuchungen zu Bruch, Korrosion, Beschichtungen und additiver Fertigung treiben den Markt in Industrie- und Materiallaboren weiter an. Zum Marktumfeld gehören Gerätehersteller, Detektor- und Quellenanbieter, Probenvorbereitungsunternehmen, Softwarefirmen, unabhängige Labore und interne Entwicklungsabteilungen. Die Anwendungsunterstützung ist dabei ebenso entscheidend für die Produktivität der Plattform wie die nominelle Auflösung selbst.
Die Angebotsdynamik im Markt für Fehleranalysen begünstigt Anbieter, die Präzisionssäulen, Vakuumtechnik, Detektoren und Serviceleistungen regionsübergreifend beschaffen können. Die langen Qualifizierungsprozesse machen den Erhalt der installierten Basis entscheidend, während die Modularität das Austauschrisiko verringert. Kunden legen zunehmend Wert auf die Messung ihrer Workflow-Effizienz, einschließlich Navigation, Fräsen, Datenerfassung, -interpretation, Berichterstellung und Datenspeicherung. Dies treibt den Markt in Richtung Integration und mehrjährige Serviceverträge. Spezialisierte Labore bleiben jedoch wichtig, wenn die Anlagenauslastung einen Kauf unwirtschaftlich macht oder eine externe Validierung erforderlich ist.
Die Wettbewerbslandschaft zeigt ein Umfeld mit diversifizierten Anbietern wissenschaftlicher Instrumente sowie spezialisierten Unternehmen in den Bereichen Mikroskopie, Messtechnik und Prüftechnik. Zu den Wettbewerbern zählen Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Hitachi High-Tech Canada, Inc. und TESCAN ORSAY HOLDING, die mit Elektronen- und Ionenstrahlverfahren konkurrieren, während Bruker Corporation, HORIBA, Ltd. und Semilab Inc. die Spektroskopie und Materialcharakterisierung verbessern. Die Intertek Group plc ist mit ausgelagerten Prüfdienstleistungen vertreten, während die Motion X Corporation spezialisierte Ingenieursleistungen anbietet.
Marktteilnehmer interessieren sich für Automatisierung, KI-basierte Segmentierung, Korrelationsbildgebung und schnelle standortspezifische Vorbereitung. Die Erfolgsstrategie umfasst die Nutzung von Hardware-Funktionen zur Steigerung der Produktivität durch kürzere Durchlaufzeiten, höhere Reproduzierbarkeit und breite Verfügbarkeit. Anbieter investieren in Anwendungszentren, Software-Ökosysteme, Fernwartung und Demonstrationen, um die Kundeneinführung zu vereinfachen. Käufer bevorzugen zunehmend Lieferanten, die Halbleitergehäuse, Leistungshalbleiter, Batterien und Hochleistungslegierungen auf einer einheitlichen Daten- und Serviceinfrastruktur unterstützen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Fehleranalyse: Strategische Einblicke
Regionale Einblicke
Markt für Fehleranalysen in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 30–34 % am weltweiten Umsatz und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen. Der Marktanteil im Bereich Fehleranalyse ist auf komplexe Halbleiterdesigns, Zuverlässigkeitsprogramme in der Luft- und Raumfahrtindustrie sowie der Verteidigungsindustrie, Qualitätssicherungssysteme für Medizinprodukte und etablierte universitäre und unabhängige Labore zurückzuführen. Staatliche Initiativen zur Förderung von Fertigung, fortschrittlicher Gehäusetechnologie und Forschungsinfrastruktur treiben den Bedarf an Mikroskopie-, Spektroskopie- und Probenpräparationskapazitäten in der Nähe von Produktionsstätten voran.
Der Kauftrend im Markt für Fehleranalysen geht hin zu vollintegrierten Systemen, die den Expertenaufwand minimieren und die Rückverfolgbarkeit in hochwertigen Anwendungen verbessern. Die USA treiben die regionalen Ausgaben an, während Kanada mit seiner Forschung im Bereich Spitzenmaterialien, dem Bergbau, der Energiewirtschaft und dem akademischen Sektor die wichtigsten Investitionen generiert. Serviceleistungen, Anwendungsentwicklung und Workflow-Validierung beeinflussen die Wahl der Anbieter, da längere Geräteausfallzeiten die Ertragsoptimierung oder die Produkteinführung beeinträchtigen können. Das Wachstum wird sich weiterhin gleichmäßig auf neue Geräte, Software-Upgrades, Detektoren und ausgelagerte Tests auswirken.
US-Markt für Fehleranalyse
Die USA trugen 2025 78–82 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Dank der Halbleiterentwicklung in Arizona, Texas, New York, Ohio und anderen Industriegebieten konnte das Land seinen Kundenstamm im Laborbereich erweitern. Darüber hinaus existieren in den USA bedeutende Märkte in den Bereichen Luft- und Raumfahrt, Verteidigung, Automobilindustrie, Energie und biomedizinische Forschung, wodurch die Nachfrage nach Untersuchungen, die sich nicht ausschließlich auf integrierte Schaltungen und Gehäuse konzentrieren, diversifiziert wird.
Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Bruker Corporation, Intertek Group plc und weitere Anbieter unterhalten Geschäftsbeziehungen zu US-amerikanischen Laboren. Die Anwendungsbereiche der Technologie verlagern sich hin zu fortschrittlichen Gehäusetechnologien, Leistungselektronik mit großem Bandabstand, Batterien, additiver Fertigung und Kontaminationskontrolle. Käufer fordern heute eine Kombination aus zerstörungsfreier Bildgebung mit Rasterelektronenmikroskopie (REM), fokussiertem Ionenstrahl (FIB), energiedispersiver Röntgenspektroskopie (EDX) oder Sekundärionen-Massenspektrometrie (SIMS).
Europäischer Markt für Fehleranalyse
Europa erreichte 2025 einen Marktanteil von 22–26 % und dürfte bis 2034 ein jährliches Wachstum von 7,2–7,8 % verzeichnen, wobei Deutschland die regionale Nachfrage anführt. Zu den Stärken Deutschlands zählen Automobilelektronik, Industriemaschinen, Materialwissenschaften und Investitionen in Halbleiter, wodurch der Bedarf an Analysen zu Bruchverhalten, Kontamination und elektronischer Zuverlässigkeit entsteht. Großbritannien bietet Forschung im Bereich Verbindungshalbleiter, Luft- und Raumfahrtindustrie, Universitäten und Outsourcing-Labore, die Studien für die Industrie und neue Technologien unterstützen.
Die Franzosen vereinen Luft- und Raumfahrt, Mikroelektronik, Kerntechnik und Forschungseinrichtungen, um wertvolle Instrumentenanwendungen zu realisieren. Italien konzentriert sich auf Leistungselektronik, Automobilindustrie und Materialforschung, während Spanien in den Bereichen erneuerbare Energien, Automobilindustrie und Universitätslabore expandiert. Die europäische Politik zur Förderung der Halbleiterfertigung schafft Anreize für Pilotlinien und Produktionsanlagen, die Prozessdiagnostik benötigen. Anbieter mit regionalen Dienstleistungen, mehrsprachigen Anwendungen und Prozessabläufen gemäß den Vorschriften zur Rückverfolgbarkeit und Qualität haben einen Wettbewerbsvorteil.
Markt für Fehleranalyse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 34–38 % am Markt für Fehleranalysen und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Damit ist er die am schnellsten wachsende Region. China ist aufgrund seiner Größe führend, während Japan und Südkorea über fortschrittliche Kompetenzen in den Bereichen Halbleiter, Displays, Batterien und Materialien verfügen. Indien baut seine Infrastruktur für die Elektronikfertigung und Labore aus, und Australien trägt mit Bergbau, Energiematerialien und universitärer Forschung bei.
Industriepolitik, Fabrikbau, fortschrittliche Verpackungstechnologien und die Entwicklung lokaler Lieferketten fördern die Nachfrage nach Ausrüstung. Dichte Produktionscluster begünstigen die schnelle Fehlerdiagnose, die automatisierte Fehlerprüfung und die Probenvorbereitung mit hohem Durchsatz. Regionale Abnehmer legen zudem Wert auf lokale Serviceabdeckung und Schulungen, um die Nutzung in großen installierten Basen zu gewährleisten.
Markt für Fehleranalyse im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen. Saudi-Arabien ist führend in den Bereichen Energie, Petrochemie, Bergbau, Infrastruktur und Forschung. Die Vereinigten Arabischen Emirate unterstützen die Luftfahrt, die fortgeschrittene Fertigung und universitäre Labore, während Südafrika Bergbau, Metallurgie, Energiewirtschaft und etablierte Kompetenzen im Bereich der Werkstofftechnik beisteuert.
Der übrige Bedarf im Nahen Osten und Afrika ist weiterhin projektbezogen und stützt sich häufig auf zentrale Labore oder externe Expertise. Wachstumschancen bieten sich in den Bereichen Korrosion, Schweißnahtintegrität, Pipeline- und Turbinenkomponenten, Baumaterialien und lokale Elektronikforschung. Der Erfolg der Zulieferer hängt von Schulungen, Ferndiagnose, zuverlässigen Verbrauchsmaterialien und Partnerschaften ab, die die begrenzte Verfügbarkeit von Spezialisten kompensieren.
Segmentierungsanalyse
Ausrüstung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Geräte von 7,9–8,5 % prognostiziert. Der Markt für Fehleranalysen umfasst komplementäre Plattformen, die anhand von Merkmalsgröße, Material, Tiefe, Präparationsanforderungen und zulässiger Zerstörungsrate ausgewählt werden. Labore setzen zunehmend auf korrelative Arbeitsabläufe anstatt auf einzelne Instrumente und unterstützen so Upgrades bei Detektoren, Automatisierung, Navigation und Probentransfer. Aufgrund des hohen Kapitalbedarfs sind gemeinsam genutzte Einrichtungen und ausgelagerte Dienstleistungen bei intermittierender Nutzung vorteilhaft.
- Optisches Mikroskop: Optische Systeme sind nach wie vor das wichtigste Instrument zur Früherkennung von Oberflächenschäden, Verunreinigungen, Brüchen und Montagefehlern und ermöglichen eine schnelle Orientierung vor hochauflösenden oder zerstörenden Untersuchungen.
- Rasterelektronenmikroskop: Das Rasterelektronenmikroskop (REM) ist führend in der routinemäßigen hochauflösenden Bildgebung, da es Oberflächenmorphologie, Zusammensetzungskontrast, breite Probenkompatibilität und EDX-Integration in Elektronik- und Materiallaboren vereint.
- Transmissionselektronenmikroskop: Das TEM dient der Untersuchung der Kristallographie auf atomarer Ebene, von Grenzflächen, Ausscheidungen und Defekten im Nanobereich und ist daher von strategischer Bedeutung für fortschrittliche Halbleiter, Batterien, Katalysatoren und neuartige Materialien.
- Fokussierter Ionenstrahl: FIB ermöglicht die ortsspezifische Querschnittserstellung, die Bearbeitung von Schaltkreisen und die Präparation von TEM-Lamellen. Die Nachfrage steigt, da verborgene Defekte und Mehrschichtstrukturen immer schwerer zugänglich werden.
- Rastersondenmikroskop: Das Rastersondenmikroskop ermöglicht die Messung der Topographie im Nanobereich sowie lokaler mechanischer, elektrischer oder oberflächenmechanischer Eigenschaften und unterstützt so Untersuchungen an Halbleitern, Beschichtungen, Polymeren und Funktionsmaterialien.
- Dual Beam: Integrierte FIB-SEM-Plattformen kombinieren Fräsen und Bildgebung in einer Kammer, wodurch Übertragungsfehler reduziert und die gezielte Analyse komplexer Gehäuse, Bauelemente und Materialgrenzflächen beschleunigt wird.
Technologie
Die Technologie soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen. Die Wahl der Methode hängt davon ab, ob die Forschenden die Elementzusammensetzung, Isotopen- oder Tiefensensitivität benötigen oder eine kontrollierte Materialabtragung durchführen möchten. Multimodale Nachweise werden zunehmend gefragt: EDX ermöglicht schnelles Screening, SIMS die Analyse von Spurenchemie und Tiefenprofilen, und reaktives Ionenätzen erlaubt die selektive Präparation. Software, die Bilder, Spektren und Prozesshistorie verknüpft, verbessert die Interpretation und Reproduzierbarkeit.
- Energiedispersive Röntgenspektroskopie: EDX wird häufig in Kombination mit Elektronenmikroskopie zur schnellen Elementidentifizierung und -kartierung eingesetzt und unterstützt die Analyse von Verunreinigungen, Einschlüssen, Beschichtungen, Lötstellen und Bruchflächen.
- Sekundärionen-Massenspektrometrie: SIMS befasst sich mit Spurenelementen, Dotierstoffen, Isotopen und Tiefenprofilen und ist daher wichtig für die Prozesskontrolle in der Halbleiterindustrie, für Dünnschichten, Batterien und die Oberflächenchemie.
- Reaktives Ionenätzen: RIE ermöglicht einen kontrollierten, materialselektiven Abtrag, der dazu beiträgt, verborgene Strukturen freizulegen und geschichtete Bauelemente vorzubereiten, während gleichzeitig die mit dem herkömmlichen Polieren verbundene mechanische Verformung begrenzt wird.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,0–8,6 % erwartet. Die Nachfrage in der Elektronik- und Halbleiterindustrie setzt die Anforderungen an Auflösung und Durchsatz, während die Industrie- und Materialwissenschaften die Anwendungsmöglichkeiten auf Metalle, Beschichtungen, Verbundwerkstoffe und Energiesysteme ausweiten. Die Biowissenschaften bringen zusätzliche Anforderungen an Bildgebung und Probenpräparation mit sich. Die Beschaffung berücksichtigt zunehmend workflowspezifische Risiken, darunter die Zugänglichkeit von Defekten, die Sicherung von Beweismitteln, regulatorische Anforderungen und die Kosten verzögerter Korrekturmaßnahmen.
- Elektronik und Halbleiter: Diese Anwendung dominiert die Nachfrage, da immer kleinere Strukturen, fortschrittliche Gehäuse, Leistungshalbleiter und höhere Zuverlässigkeitsziele eine schnelle Lokalisierung, Querschnittsanalyse, Zusammensetzungsanalyse und Feedback zur Ertragsoptimierung erfordern.
- Industrielle Wissenschaft: Hersteller nutzen die Fehleranalyse, um Ermüdung, Korrosion, Verschleiß, Schweißnähte, Zusatzbauteile und Lieferantenfehler zu untersuchen und die im Labor gewonnenen Erkenntnisse mit Wartungs- und Prozessverbesserungen zu verknüpfen.
- Materialwissenschaft: Forschungsteams charakterisieren Mikrostruktur, Grenzflächen, Phasen, Beschichtungen und Degradation in Batterien, Katalysatoren, Legierungen, Keramiken, Polymeren und Verbundwerkstoffen, die für Industrieprodukte der nächsten Generation entwickelt werden.
- Biowissenschaften: Biowissenschaftliche Labore wenden fortschrittliche Mikroskopie und Präparationstechniken auf zelluläre Ultrastrukturen, Biomaterialien, medizinische Geräte und Gewebegrenzflächen an, wobei besonderer Wert auf Kontrast, Konservierung und reproduzierbare Protokolle gelegt wird.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Elektronik und Halbleiter |
Hoch |
Fortschrittliche Verpackung |
Skalierung |
|
Industriewissenschaft |
Hoch |
Vorhersagezuverlässigkeit |
Reifen |
|
Materialwissenschaft |
Medium |
Batterieschnittstellen |
Skalierung |
|
Biowissenschaften |
Niedrig |
Korrelative Bildgebung |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse bei Fehleranalysen
Fortschrittliche Gehäusetechnologien erhöhen die Komplexität der Fehlerlokalisierung
Defekte, die bei Chiplets, Hybrid-Bonding, Hochbandbreitenspeichern, Durchkontaktierungen und Heteromaterialien auftreten, befinden sich unter mehreren Grenzflächenschichten. Oberflächeninspektionen können Hohlräume, Risse, Delaminationen, Verunreinigungen und elektrische Diskontinuitäten nicht zuverlässig erkennen, ohne die Beweise zu zerstören. Daher verwenden Labore eine Kombination aus Röntgenlokalisierung, Laser- oder Ionenstrahlextraktion, Rasterelektronenmikroskopie (REM), energiedispersiver Röntgenspektroskopie (EDX) und Transmissionselektronenmikroskopie (TEM). Dies führt zu höheren Investitionen in die Ausrüstung pro Verfahren und erfordert eine bessere Koordinatenausrichtung, Automatisierung und Reproduzierbarkeit der Präparation. Die kommerzielle Bedeutung beschränkt sich jedoch nicht auf moderne Halbleiterfertigungsanlagen, da die Bedürfnisse von Outsourcing-Laboren, Gehäuseherstellern, Automobilzulieferern und Herstellern von Leistungshalbleitern dieselben sind.
Investitionen im Fertigungssektor erweitern die installierte analytische Basis
Neue Entwicklungen in der Halbleiter- und Verpackungstechnik generieren nicht nur Nachfrage nach Produktionsanlagen, sondern auch nach Laboren für Prozessentwicklung, Qualifizierung, Kontaminationskontrolle und Zuverlässigkeitsprüfung. Jede dieser Phasen erfordert analytische Kompetenz in Design, Produktionshochlauf und Fertigung, und Lieferantennetzwerke benötigen unabhängige Validierung und Unterstützung. Staatliche Förderprogramme in den USA, Europa und Asien verstärken diesen Effekt zusätzlich, indem sie regionale Material-, Anlagen- und Verpackungskapazitäten attraktiv machen. Dies hat Auswirkungen auf den Markt, darunter Geräteanschaffungen, Laboraufbauten, Serviceverträge, Schulungsprogramme und Outsourcing. Da analytische Geräte in mehreren Prozessphasen und Produktgenerationen hilfreich sind, werden auch nach der Fertigung weiter investiert. Zulieferunternehmen mit lokaler Anwendungs- und Teilelogistik sind gut positioniert, um sowohl Erstinstallationen als auch zukünftige Upgrades zu gewinnen.
Die Zuverlässigkeitsökonomie begünstigt die frühzeitige Erkennung von Ursachen.
Die Kosten von Fehlern steigen sprunghaft an, sobald Defekte die Wafer- und Komponentenfertigung verlassen und Module, Systeme, Außendienst oder sicherheitskritische Umgebungen erreichen. Um dieser Herausforderung zu begegnen, verlagern Hersteller die analytischen Prozesse mithilfe von Mikroskopie und Spektroskopie in frühere Entwicklungs- und Kontrollphasen, um die Validierung von Material, Schnittstellen und Korrekturmaßnahmen vor der Skalierung sicherzustellen. Diese Anforderung ist in Bereichen wie der Elektrifizierung von Fahrzeugen, der Qualifizierung in der Luft- und Raumfahrt, der Medizintechnik und der industriellen Automatisierung aufgrund möglicher Rückrufaktionen, Produktionsstopps oder erneuter Qualifizierungsphasen besonders wichtig. Dies führt im Beschaffungswesen zu einem Wechsel von seltenen forensischen Prüfungen hin zu regelmäßigen Zuverlässigkeitsprüfungen, standardisierten Verfahren und Berichten.
Markt für Fehleranalyse: Zukunftstrends
KI-gestützte multimodale Untersuchung
Die Trends im Markt für Fehleranalysen werden sich zunehmend auf künstliche Intelligenz konzentrieren, die Bilder, Spektren, Prozessmetadaten und frühere Beispiele verschiedener Instrumente korreliert. Algorithmen unterstützen die Merkmalserkennung, Segmentierung, Bewertung von Anomalien und die Navigation und ermöglichen es Experten, die Kausalität zu bestimmen. Die nächste Stufe ist nicht die autonome Mikroskopie, sondern die Orchestrierung des geschlossenen Arbeitsablaufs: Zerstörungsfreies Scannen lokalisiert die potenziellen Fehlerstellen, Software übersetzt die Koordinaten, Fräsverfahren legen die Zielstrukturen frei, und die Analyse aktualisiert den Untersuchungsverlauf. Die Unternehmen werden im Hinblick auf Governance, Nachvollziehbarkeit, Cybersicherheit und die Fähigkeit, mit Kundendatenumgebungen zu arbeiten, miteinander konkurrieren.
Probenvorbereitung mit geringer Schädigung und hohem Durchsatz
Die Probenpräparation wird zu einem entscheidenden Wettbewerbsfaktor, da Strukturen dicker werden, mehrere Schichten aufweisen und empfindlicher auf Hitze und Ionen reagieren. Der Einsatz hybrider Probenpräparationstechniken, die Laserablation, Plasma-FIB, Breitstrahl-Ionenstrahlätzen, Kühlung und Niedrigspannungs-Polieren kombinieren, verkürzt die Zugriffszeit auf die Probe und erhält gleichzeitig die Grenzflächen. Automatisierte Endpunkte und standardisierte Abläufe für die Probenpräparation reduzieren die Variabilität seitens der Anwender und machen den komplexen Prozess für alle zugänglich. Gerätehersteller werden Probenpräparation und Bildgebung gemeinsam mit demselben Koordinatensystem und derselben Kontaminationskontrolle entwickeln.
Marktchancen für Fehleranalysen
Regionale Anwendungszentren und Gemeinschaftslabore
Sowohl Zulieferer als auch Investoren haben die Möglichkeit, Anwendungslabore in der Nähe aufstrebender Zentren für Halbleiter, Batterien und fortschrittliche Materialien zu errichten. Dort benötigen Kunden Demonstrationen, Methodenentwicklung, Schulungen und Analysen zur Kapazitätserweiterung, bevor sie Kapitalinvestitionen tätigen. Ein gemeinsames Laborkonzept senkt Markteintrittsbarrieren für kleinere Hersteller und steigert die Auslastung von sporadischer Nachfrage. Die Einnahmequellen reichen vom Zugang zu Geräten über projektbezogene Gebühren, Abonnements und Schulungen bis hin zu Dienstleistungsverträgen. Ideale Märkte wären US-amerikanische Produktionszentren, europäische Pilotliniennetze, indische Elektronikzentren und südostasiatische Verpackungszentren. Kooperationen mit Universitäten und unabhängigen Laboren tragen zur Glaubwürdigkeitssteigerung und Talentförderung bei.
Workflow-Modernisierung für installierte Instrumente
Eine große installierte Basis bietet die Möglichkeit, Produktivitätssteigerungen zu verkaufen, ohne dass ein vollständiger Systemaustausch erforderlich ist. Anbieter können Detektor-Upgrades, Automatisierungsmodule, KI-gestützte Analysen, Ferndiagnose, Cybersicherheit und standardisierte Anwendungsrezepte in bestehende SEM-, FIB-, TEM- und Spektroskopiegeräte integrieren. Kunden profitieren von kürzeren Untersuchungszeiten und verbesserter Reproduzierbarkeit bei gleichzeitigem Erhalt ihrer validierten Anlagen. Geschäftsmodelle können ergebnisorientierte Servicepakete, Software-Abonnements und nutzungsabhängige, schrittweise Upgrades umfassen. Systemintegratoren sollten den offenen Datenaustausch fördern und den Transfer zwischen verschiedenen Marken koordinieren, da viele Labore mit unterschiedlichen Geräteflotten arbeiten. Die überzeugendsten Angebote quantifizieren weniger Wiederholungspräparationen, höhere Verfügbarkeit, kürzere Schulungszeiten und einen schnelleren Abschluss von Korrekturmaßnahmen.
Aktuelle Entwicklungen
- Juli 2026: Keysight Technologies hat Keysight Multiphysics vorgestellt, eine neue Lösung für Design und Verifizierung, die Ingenieuren hilft, potenzielle Fehler in komplexen Elektronikprodukten frühzeitig im Entwicklungsprozess zu erkennen. Moderne elektronische Systeme kombinieren zunehmend elektrische, thermische, mechanische und optische Technologien in kompakten Bauformen. Da diese physikalischen Bereiche miteinander interagieren, kann ein Problem in einem Bereich unerwartete Probleme in einem anderen Bereich verursachen. Herkömmliche Entwicklungsmethoden untersuchen diese Effekte oft getrennt, sodass manche Zuverlässigkeitsprobleme erst nach dem Bau eines physischen Prototyps sichtbar werden.
- November 2025: ZEISS Microscopy präsentiert seine neuesten Technologien für die Halbleiterfehleranalyse auf dem 51. Internationalen Symposium für Testen und Fehleranalyse (ISTFA), das vom 16. bis 20. November 2025 im Pasadena Convention Center in Kalifornien stattfindet. ZEISS stellt dort sieben Fachbeiträge und zwei Tutorials zu fortschrittlichen Bildgebungs- und Analyseverfahren für die Halbleiterfehleranalyse vor. Zu den Schwerpunktthemen gehören KI-basierte Bildsegmentierung, Automatisierung, Analyse von Leistungshalbleitern, Hybridbond-Inspektion und korrelative Mikroskopie.
- September 2025: Chemnitz, Deutschland: scia Systems kündigte im Vorfeld der SEMICON West 2025 neue Funktionen für die Halbleiterfertigung und Fehleranalyse an und hob dabei Fortschritte beim Ionenstrahlätzen und der Dünnschichtverarbeitung hervor. Das Unternehmen konzentriert sich insbesondere auf Anwendungen in den Bereichen Advanced Packaging, KI-Prozessoren, MEMS, Sensoren, Optik und Photonik.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -