
Mercado de análisis de fallos: tamaño, cuota de mercado y previsiones 2034
Análisis de fallas: tamaño del mercado y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por equipo (microscopio óptico, microscopio electrónico de barrido, microscopio electrónico de transmisión, haz de iones focalizado, microscopio de sonda de barrido, doble haz, otros); tecnología (espectroscopia de rayos X de dispersión de energía, espectroscopia de masas de iones secundarios, grabado iónico reactivo, otros); aplicación (electrónica y semiconductores, ciencia industrial, ciencia de materiales, biociencia, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010761
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
5.650 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.440 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,15 %
Índice de crecimiento
Mercado potencial
76.780 millones de dólares estadounidenses
(2026-2034)
El mercado de análisis de fallos alcanzó los 5650 millones de dólares en 2025 y se prevé que llegue a los 11 440 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,15 % entre 2026 y 2034. La demanda se está ampliando a medida que los fabricantes investigan dispositivos, materiales y ensamblajes cada vez más complejos, al tiempo que reducen los ciclos de análisis de la causa raíz. La microscopía de alta resolución, la caracterización elemental, la preparación específica del sitio y el software integrado se están convirtiendo en elementos clave para el aseguramiento de la calidad en laboratorios de semiconductores, industriales, de materiales y de biociencias.
América del Norte sigue siendo un importante centro comercial, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 7,6 % y el 8,2 % hasta 2034, impulsada por el aumento de la capacidad de producción de semiconductores, los programas de fiabilidad aeroespacial y las redes de servicios analíticos consolidadas. El tamaño del mercado de análisis de fallos en la región se beneficia de la inversión pública en la producción nacional de chips y el empaquetado avanzado, junto con la demanda de laboratorios de sistemas automatizados de microscopía electrónica de barrido (SEM), haz de iones focalizado (FIB) y flujos de trabajo correlativos que transforman la evidencia compleja de defectos en decisiones de fabricación repetibles.
Análisis de fallas, evaluación de mercado y perspectivas
- América del Norte: Representó entre el 30 % y el 34 % de la cuota de mercado de análisis de fallos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,2 % durante el período 2026-2034, impulsada por la relocalización de la producción de semiconductores, la cualificación aeroespacial y los laboratorios subcontratados consolidados.
- EE. UU.: Representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % hasta 2034.
- Europa: Mantenía una cuota de mercado del 22-26% en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,8%, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Capturó una cuota de mercado del 34-38% en 2025 y debería registrar una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,4%, con China, Japón, Corea del Sur e India impulsando la expansión de la capacidad y los laboratorios.
- Segmento más importante: El microscopio electrónico de barrido representó entre el 36 % y el 40 % de la cuota de mercado de equipos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % durante el período 2026-2034.
- Segmento de alto crecimiento: La tecnología de doble haz representó entre el 12 % y el 16 % de la cuota de mercado de los equipos en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Hitachi High-Tech Canada, Inc., Bruker Corporation, HORIBA, Ltd., Intertek Group plc, JEOL USA, Inc., Motion X Corporation, Semilab Inc., TESCAN ORSAY HOLDING, as, Thermo Fisher Scientific Inc. y Carl Zeiss AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En el análisis de fallos, los esfuerzos han pasado de la microscopía post mortem fragmentada a flujos de trabajo que incluyen localización no destructiva, fresado de precisión, mapeo elemental y clasificación automatizada. La miniaturización de los semiconductores y el empaquetado heterogéneo han incrementado el coste de los defectos no detectados, mientras que el aumento de los volúmenes de fabricación exige ciclos más rápidos desde la detección hasta la resolución. Esto ha impulsado a los proveedores a integrar sus soluciones, con detectores, plataformas, software y paquetes de servicios, en protocolos que se pueden ejecutar repetidamente. Los equipos de producción aprovechan los resultados analíticos antes de la entrega, rastreando la causa raíz hasta el margen de proceso, la calidad del proveedor y las reglas de diseño.
El pronóstico del mercado de análisis de fallas indica que, hasta 2034, las inversiones regionales contribuirán a expandir la base instalada fuera de los clústeres de investigación actuales. Las nuevas plantas de fabricación, baterías, electrónica de potencia y materiales avanzados en Asia Pacífico, Norteamérica y Europa requerirán conocimientos sobre aplicaciones disponibles localmente y una disponibilidad confiable. Los programas públicos de semiconductores, los estándares de seguridad de productos más estrictos y la digitalización de la industria ofrecen un entorno favorable. El ciclo de adquisición se orientará cada vez más hacia sistemas modulares, diagnósticos remotos, entornos de datos comunes y flujos de trabajo multiaplicación, lo que permitirá ampliar la utilización de los laboratorios con un capital limitado y una alta intensidad de mano de obra especializada.
Alcance del informe de mercado sobre análisis de fallas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.650 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.440 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de fallas Análisis de mercado
El crecimiento del mercado de análisis de fallos se ve impulsado por la creciente densidad de dispositivos, las interfaces multimateriales y las mayores expectativas de fiabilidad. Los fabricantes de componentes electrónicos requieren imágenes con resolución nanométrica y evidencia elemental para diferenciar fallos de diseño, proceso, contaminación y manipulación. Los estudios de fractura, corrosión, recubrimientos y fabricación aditiva impulsan aún más el mercado a través de laboratorios industriales y de materiales. El entorno del mercado incluye proveedores de instrumentos, detectores y fuentes, proveedores de preparación de muestras, empresas de software, laboratorios independientes y grupos de ingeniería internos, donde el soporte de aplicaciones es tan crítico para la productividad de la plataforma como la propia resolución nominal.
Análisis de fallos: La dinámica de la oferta del mercado favorece a los proveedores que pueden adquirir columnas de precisión, equipos de vacío, detectores y servicios en diversas regiones. Los largos procesos de cualificación hacen que la retención de la base instalada sea crucial, mientras que la modularidad reduce los riesgos de sustitución. Los clientes muestran un interés creciente en medir la eficiencia de su flujo de trabajo, que incluye navegación, fresado, adquisición, interpretación, elaboración de informes y retención de datos. Esto impulsa el mercado hacia la integración y los contratos de servicio plurianuales, si bien los laboratorios especializados siguen siendo importantes cuando la utilización de los activos hace que la compra no sea rentable o se requiere validación externa.
El panorama competitivo muestra un entorno con empresas de instrumentación científica diversificadas, junto con empresas más especializadas en microscopía, metrología y ensayos. Entre los competidores se encuentran Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Hitachi High-Tech Canada, Inc. y TESCAN ORSAY HOLDING, que compiten mediante flujos de trabajo de haces de electrones e iones, mientras que Bruker Corporation, HORIBA, Ltd. y Semilab Inc. mejoran la espectroscopia y la caracterización de materiales. Intertek Group plc está representada por los servicios de ensayos externalizados, mientras que Motion X Corporation proporciona capacidades de ingeniería especializada.
Los participantes del mercado están interesados en la automatización, la segmentación basada en IA, la obtención de imágenes de correlación y la preparación rápida y específica para cada sitio. La estrategia de éxito incluye aprovechar las capacidades del hardware para lograr una mayor productividad en términos de reducción del tiempo de respuesta, aumento de la reproducibilidad y amplia disponibilidad. Los proveedores invierten en centros de aplicaciones, ecosistemas de software, servicio remoto y demostraciones para simplificar la adopción por parte del cliente. Los compradores prefieren cada vez más a los proveedores capaces de brindar soporte para el empaquetado de semiconductores, dispositivos de potencia, baterías y aleaciones avanzadas en una infraestructura unificada de datos y servicios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
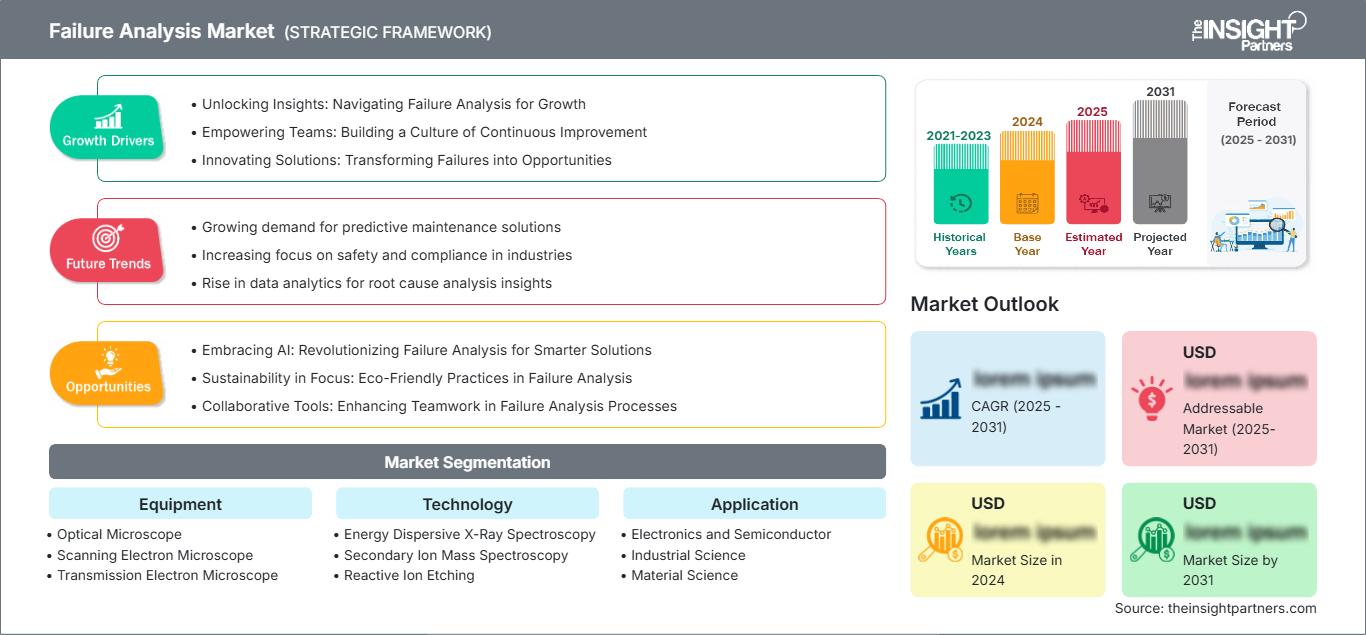
Mercado de análisis de fallas: perspectivas estratégicas
Perspectivas regionales
Mercado de análisis de fallas en Norteamérica
América del Norte representó entre el 30 % y el 34 % de los ingresos globales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % hasta 2034. Su cuota de mercado en el análisis de fallos se debe a los complejos diseños de semiconductores, los programas de fiabilidad en la industria aeroespacial y de defensa, los sistemas de calidad de dispositivos médicos y los laboratorios universitarios e independientes ya establecidos. Las iniciativas gubernamentales para la fabricación, el empaquetado avanzado y la infraestructura de investigación impulsan la necesidad de capacidades de microscopía, espectroscopía y preparación de muestras cerca de las plantas de fabricación.
La tendencia de compra en el mercado de análisis de fallas apunta hacia sistemas totalmente integrados que minimizan la intervención de expertos y mejoran la trazabilidad en aplicaciones de alto valor. Estados Unidos lidera el gasto regional, mientras que Canadá aporta la investigación de materiales de alta gama, la minería, la energía y el ámbito académico. La capacidad de respuesta del servicio, la ingeniería de aplicaciones y la validación del flujo de trabajo influyen en la elección de proveedores, ya que un tiempo de inactividad prolongado del instrumento puede obstaculizar la optimización del rendimiento o el lanzamiento del producto. El crecimiento continuará, incluso en lo que respecta a nuevos instrumentos, actualizaciones de software, detectores y pruebas externalizadas.
Mercado de análisis de fallas en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % entre 2026 y 2034. Gracias al desarrollo de la industria de semiconductores en Arizona, Texas, Nueva York, Ohio y otras zonas industriales, el país ha ampliado su cartera de clientes de laboratorios. Además, existen importantes mercados en los sectores aeroespacial y de defensa, automoción, energía e investigación biomédica, lo que diversifica la demanda de investigaciones que no se centran únicamente en circuitos integrados y encapsulados.
Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Bruker Corporation, Intertek Group plc y otros proveedores mantienen relaciones comerciales con laboratorios estadounidenses. Las aplicaciones de esta tecnología se han orientado hacia el empaquetado avanzado, la electrónica de potencia de banda prohibida ancha, las baterías, la fabricación aditiva y el control de la contaminación. Los compradores ahora exigen una combinación de imágenes no destructivas mediante microscopía electrónica de barrido (SEM), haz de iones focalizado (FIB), espectroscopia de rayos X de energía dispersiva (EDX) o espectrometría de masas de iones secundarios (SIMS).
Mercado europeo de análisis de fallos
Europa representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % hasta 2034, con Alemania a la cabeza de la demanda regional. Las ventajas alemanas incluyen la electrónica automotriz, la maquinaria industrial, la ciencia de los materiales y la inversión en semiconductores, lo que genera la necesidad de análisis de fracturas, contaminación y fiabilidad electrónica. El Reino Unido aporta investigación en semiconductores compuestos, industria aeroespacial, universidades y laboratorios de externalización, que facilitan la realización de estudios para la industria y las tecnologías emergentes.
Los franceses combinan instalaciones aeroespaciales, de microelectrónica, nucleares y de investigación para desarrollar valiosas aplicaciones de instrumentación. Italia abarca la electrónica de potencia, la industria automotriz y los laboratorios de materiales, mientras que España se expande hacia los materiales para energías renovables, la industria automotriz y los laboratorios universitarios. Existe una política europea para el aumento de la fabricación de semiconductores, lo que incentiva las líneas piloto y las instalaciones de producción que requieren diagnósticos de procesos. Los proveedores con servicios en la región, aplicaciones multilingües y flujos de trabajo que cumplen con las normativas de trazabilidad y calidad tienen una ventaja competitiva.
Mercado de análisis de fallas en APAC
La región Asia-Pacífico representó entre el 34 % y el 38 % del mercado de análisis de fallas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % hasta 2034, lo que la convierte en la región de mayor crecimiento. China lidera por escala, mientras que Japón y Corea del Sur combinan capacidades avanzadas en semiconductores, pantallas, baterías y materiales. India está expandiendo la fabricación de productos electrónicos y la infraestructura de laboratorios, y Australia contribuye con la minería, los materiales energéticos y la investigación universitaria.
Las políticas industriales, la construcción de fábricas, el empaquetado avanzado y el desarrollo de la cadena de suministro local impulsan la demanda de equipos. Los clústeres de producción de alta densidad favorecen el aislamiento rápido de fallos, la revisión automatizada de defectos y la preparación de muestras de alto rendimiento. Los compradores regionales también priorizan la cobertura de servicio local y la capacitación para mantener la utilización en grandes bases instaladas.
Mercado de análisis de fallas en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % hasta 2034. Arabia Saudita lidera el sector gracias a la inversión en energía, petroquímica, minería, infraestructura e investigación. Los Emiratos Árabes Unidos apoyan la aviación, la manufactura avanzada y los laboratorios universitarios, mientras que Sudáfrica aporta la minería, la metalurgia, la energía y una sólida trayectoria en ingeniería de materiales.
El resto de la demanda en Oriente Medio y África sigue estando impulsada por proyectos, que con frecuencia dependen de laboratorios centralizados o de expertos externos. Las oportunidades de crecimiento incluyen la corrosión, la integridad de las soldaduras, los componentes de tuberías y turbinas, los materiales de construcción y la investigación local en electrónica. El éxito de los proveedores depende de la capacitación, el diagnóstico remoto, los consumibles fiables y las alianzas que superen la limitada disponibilidad de especialistas.
Análisis de segmentación
Equipo
Se prevé que el mercado de equipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,5 % durante el periodo 2026-2034. El alcance del mercado de análisis de fallos abarca plataformas complementarias seleccionadas según el tamaño de las características, el material, la profundidad, los requisitos de preparación y el nivel de destrucción aceptable. Los laboratorios están desarrollando cada vez más flujos de trabajo correlativos en lugar de depender de un único instrumento, lo que impulsa las actualizaciones de detectores, automatización, navegación y transferencia de muestras. La intensidad de capital favorece las instalaciones compartidas y los servicios externalizados cuando la utilización es intermitente.
- Microscopio óptico: Los sistemas ópticos siguen siendo la herramienta de detección de primera línea para daños superficiales, contaminación, fracturas y defectos de ensamblaje, ya que ofrecen una navegación rápida antes de realizar investigaciones de mayor resolución o destructivas.
- Microscopio electrónico de barrido (SEM): El SEM lidera la obtención de imágenes de alta resolución de forma rutinaria porque combina la morfología de la superficie, el contraste composicional, la amplia compatibilidad de muestras y la integración de EDX en laboratorios de electrónica y materiales.
- Microscopio electrónico de transmisión: El TEM sirve para el estudio de la cristalografía a escala atómica, las interfaces, los precipitados y los defectos a nanoescala, lo que lo convierte en una herramienta estratégicamente importante para los semiconductores de tecnología avanzada, las baterías, los catalizadores y los nuevos materiales.
- Haz de iones focalizado (FIB): permite realizar cortes transversales en sitios específicos, editar circuitos y preparar láminas para TEM, y la demanda va en aumento a medida que los defectos enterrados y las estructuras multicapa se vuelven más difíciles de acceder.
- Microscopio de sonda de barrido (SPM): El SPM proporciona topografía a nanoescala y mediciones locales de propiedades mecánicas, eléctricas o superficiales, lo que facilita las investigaciones de semiconductores, recubrimientos, polímeros y materiales funcionales.
- Doble haz: Las plataformas FIB-SEM integradas combinan el fresado y la obtención de imágenes en una sola cámara, lo que reduce los errores de transferencia y acelera el análisis específico de paquetes, dispositivos e interfaces de materiales complejos.
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1-8,7 % hasta 2034. La selección de la técnica depende de si los investigadores necesitan análisis de composición elemental, sensibilidad isotópica o de profundidad, o eliminación controlada de material. La demanda favorece cada vez más la obtención de evidencia multimodal, con EDX para análisis rápidos, SIMS para determinar la química de trazas y los perfiles de profundidad, y grabado iónico reactivo para la preparación selectiva. El software que vincula imágenes, espectros e historial de procesos mejora la interpretación y la reproducibilidad.
- Espectroscopia de rayos X de dispersión de energía: La EDX se utiliza ampliamente junto con la microscopía electrónica para la identificación y el mapeo rápidos de elementos, lo que facilita el análisis de la contaminación, las inclusiones, los recubrimientos, las uniones de soldadura y las investigaciones de superficies de fractura.
- La espectroscopia de masas de iones secundarios (SIMS) permite analizar elementos traza, dopantes, isótopos y perfiles de profundidad, lo que la hace importante para el control de procesos de semiconductores, películas delgadas, baterías y química de superficies.
- Grabado iónico reactivo ( RIE): Este proceso proporciona una eliminación controlada y selectiva del material que ayuda a exponer estructuras enterradas y a preparar dispositivos multicapa, al tiempo que limita la deformación mecánica asociada con el pulido convencional.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0-8,6 % durante el periodo 2026-2034. La demanda de electrónica y semiconductores impone requisitos de resolución y rendimiento, mientras que las ciencias industriales y de los materiales amplían su utilización a metales, recubrimientos, compuestos y sistemas energéticos. La biociencia añade necesidades especializadas de imagen y preparación de muestras. La adquisición refleja cada vez más el riesgo específico de cada flujo de trabajo, incluyendo la accesibilidad a los defectos, la preservación de la evidencia, los requisitos normativos y el coste de las acciones correctivas tardías.
- Electrónica y semiconductores: Esta aplicación domina la demanda, ya que la miniaturización de las características, el encapsulado avanzado, los dispositivos de potencia y los objetivos de mayor fiabilidad requieren una localización rápida, el seccionamiento transversal, el análisis de la composición y la retroalimentación del aprendizaje sobre el rendimiento.
- Ciencia industrial: Los fabricantes utilizan el análisis de fallos para investigar la fatiga, la corrosión, el desgaste, las soldaduras, los componentes aditivos y los defectos de los proveedores, vinculando la evidencia de laboratorio con el mantenimiento y la mejora de los procesos.
- Ciencia de los materiales: Los equipos de investigación caracterizan la microestructura, las interfaces, las fases, los recubrimientos y la degradación en baterías, catalizadores, aleaciones, cerámicas, polímeros y materiales compuestos que dan soporte a los productos industriales de próxima generación.
- Biociencias: Los laboratorios de biociencias aplican técnicas avanzadas de microscopía y preparación a la ultraestructura celular, biomateriales, dispositivos médicos e interfaces tisulares, haciendo hincapié en el contraste, la preservación y los protocolos reproducibles.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica y semiconductores |
Alto |
Embalaje avanzado |
Escalada |
|
Ciencia industrial |
Alto |
Fiabilidad predictiva |
Maduro |
|
Ciencia de los materiales |
Medio |
Interfaces de batería |
Escalada |
|
Biociencia |
Bajo |
Imágenes correlativas |
Emergente |
Análisis de fallas: factores impulsores del crecimiento del mercado y análisis de impacto
El embalaje avanzado aumenta la complejidad de la localización de defectos.
Los defectos asociados con los chiplets, la unión híbrida, la memoria de alto ancho de banda, las interconexiones a través del silicio y los heteromateriales se producen bajo varias capas de interfaces. La inspección superficial no permite detectar de forma fiable huecos, grietas, delaminación, contaminación y discontinuidad eléctrica sin riesgo de destruir la evidencia. Por lo tanto, los laboratorios utilizan una combinación de localización por rayos X, extracción por láser o haz de iones, microscopía electrónica de barrido (SEM), espectroscopía de rayos X de energía dispersiva (EDX) y microscopía electrónica de transmisión (TEM). Esto conlleva una mayor inversión en equipos por procedimiento y la necesidad de una mejor alineación de coordenadas, automatización y repetibilidad de la preparación. Sin embargo, la importancia comercial no se limita a las fábricas de semiconductores avanzadas, ya que las necesidades de los laboratorios subcontratados, los empaquetadores, los proveedores de electrónica para automóviles y los fabricantes de dispositivos de potencia son las mismas.
La inversión en manufactura amplía la base instalada de análisis.
Los nuevos desarrollos en semiconductores y empaquetado avanzado no solo generan demanda de equipos de producción, sino también de laboratorios de desarrollo de procesos, cualificación, control de la contaminación y fiabilidad. Cada uno de estos procesos requiere capacidad analítica en las etapas de diseño, puesta en marcha y producción, y las redes de proveedores necesitan validación y soporte independientes. La motivación gubernamental en EE. UU., Europa y Asia potencia aún más este efecto al hacer atractivas las capacidades regionales en materia de materiales, equipos y empaquetado. Esto tiene repercusiones en el mercado, como la compra de instrumentos, la construcción de laboratorios, los contratos de servicio, los programas de formación y la subcontratación. Dado que los equipos analíticos son útiles en múltiples etapas del proceso y en la generación de productos, la inversión continúa después de la construcción de la fábrica. Las empresas proveedoras con aplicaciones y logística de piezas locales están bien posicionadas para obtener tanto los despliegues iniciales como las futuras actualizaciones.
La economía de la fiabilidad favorece la detección temprana de la causa raíz.
Los costos de las fallas se disparan una vez que los defectos salen de los procesos de producción de obleas y componentes y llegan a módulos, sistemas, servicios de campo o entornos críticos para la seguridad. Para afrontar este desafío, los fabricantes impulsan el proceso analítico hacia etapas más tempranas de desarrollo y control mediante microscopía y espectroscopía para garantizar la validación de materiales, interfaces y correcciones antes de la producción a gran escala. Este requisito se acentúa en los casos de electrificación automotriz, calificación aeroespacial, dispositivos médicos y automatización industrial debido a posibles problemas de retirada de productos, paradas de producción o periodos de recalificación. El efecto en las adquisiciones se traduce en un cambio de pruebas forenses poco frecuentes a rutinas de confiabilidad regulares, procedimientos estandarizados e informes.
Análisis de fallos: tendencias futuras del mercado
Investigación multimodal guiada por IA
Las tendencias del mercado de análisis de fallos se centrarán cada vez más en la inteligencia artificial, que correlaciona imágenes, espectros, metadatos de procesos y ejemplos previos en diversos instrumentos. Los algoritmos facilitarán la detección de características, la segmentación, la clasificación de anomalías y la navegación, permitiendo al experto determinar la causalidad. La siguiente etapa no es la microscopía autónoma, sino la orquestación del flujo de trabajo cerrado: el escaneo no destructivo identifica los sitios candidatos, el software traduce las coordenadas, las recetas de fresado descubren los objetivos y el análisis actualiza el curso de la investigación. Las empresas competirán entre sí en función de su gobernanza, explicabilidad, ciberseguridad y capacidad para trabajar con entornos de datos de clientes.
Preparación de muestras con bajo daño y alto rendimiento
La preparación de muestras se convertirá en un campo competitivo clave a medida que las estructuras se vuelvan más gruesas, con múltiples capas y sensibles al calor y a los iones. El uso de técnicas híbridas de preparación de muestras que combinen ablación láser, FIB de plasma, fresado con haz de iones de amplio espectro, enfriamiento y pulido a bajo kV reducirá el tiempo de acceso a la muestra, manteniendo intactas las interfaces. El uso de puntos finales y recetas automatizadas para el procedimiento de preparación de muestras disminuirá la variabilidad por parte de los operadores y hará que este proceso complejo sea accesible para todos. Los fabricantes de instrumentos comenzarán a diseñar la preparación de muestras y la obtención de imágenes conjuntamente, utilizando el mismo sistema de coordenadas y control de contaminación.
Análisis de fallas: oportunidades de mercado
centros de aplicación regionales y laboratorios compartidos
Tanto proveedores como inversores tienen la oportunidad de crear laboratorios de aplicaciones cerca de los centros emergentes de semiconductores, baterías y materiales avanzados, donde los clientes requieren demostraciones, desarrollo de métodos, capacitación y análisis de excedentes antes de realizar inversiones de capital. El concepto de laboratorio compartido resulta útil para reducir las barreras de entrada al mercado para los fabricantes a pequeña escala y para transformar la demanda esporádica en mayores tasas de utilización. Las fuentes de ingresos abarcarán desde el acceso a instrumentos y proyectos de pago hasta suscripciones, capacitación y acuerdos de servicios. Los mercados ideales serían los corredores de fabricación de semiconductores en EE. UU., las redes de líneas piloto europeas, los centros de electrónica de la India y los nodos de empaquetado del sudeste asiático. Las colaboraciones con universidades y laboratorios independientes son útiles para establecer credibilidad y desarrollar talento.
Modernización del flujo de trabajo para instrumentos instalados
Una amplia base instalada ofrece la oportunidad de vender mejoras de productividad sin necesidad de reemplazar completamente el sistema. Los proveedores pueden ofrecer actualizaciones de detectores, módulos de automatización, análisis asistidos por IA, diagnósticos remotos, ciberseguridad y recetas de aplicación estandarizadas para herramientas existentes de SEM, FIB, TEM y espectroscopia. Los clientes obtienen investigaciones más cortas y una mayor reproducibilidad, al tiempo que conservan activos de capital validados. Los modelos comerciales pueden incluir niveles de servicio basados en resultados, suscripciones de software y actualizaciones por fases alineadas con la utilización. Los integradores deben centrarse en el intercambio abierto de datos y coordinar la transferencia entre marcas, ya que muchos laboratorios operan con flotas mixtas. Las propuestas más sólidas cuantificarán una menor cantidad de preparaciones repetidas, un mayor tiempo de actividad, un menor tiempo de capacitación y una resolución más rápida de las acciones correctivas.
Novedades recientes
- Julio de 2026: Keysight Technologies ha presentado Keysight Multiphysics, una nueva solución de diseño y verificación destinada a ayudar a los ingenieros a identificar posibles fallos en productos electrónicos complejos en las primeras etapas del proceso de desarrollo. Los sistemas electrónicos modernos combinan cada vez más tecnologías eléctricas, térmicas, mecánicas y ópticas en diseños compactos. Debido a que estos dominios físicos interactúan entre sí, un problema en un área puede generar problemas inesperados en otra. Los enfoques de ingeniería tradicionales suelen analizar estos efectos por separado, lo que significa que algunos problemas de fiabilidad solo pueden hacerse visibles después de que se haya construido un prototipo físico.
- Noviembre de 2025: ZEISS Microscopy presenta sus últimas tecnologías para el análisis de fallos en semiconductores en el 51.º Simposio Internacional de Pruebas y Análisis de Fallos (ISTFA), que se celebra del 16 al 20 de noviembre de 2025 en el Centro de Convenciones de Pasadena, California. En el evento, ZEISS presenta siete artículos técnicos y dos tutoriales sobre técnicas avanzadas de imagen y análisis para el análisis de fallos en semiconductores. Entre los temas principales se incluyen la segmentación de imágenes basada en IA, la automatización, el análisis de dispositivos de potencia, la inspección de uniones híbridas y la microscopía correlativa.
- Septiembre de 2025: Chemnitz, Alemania: scia Systems anunció nuevas capacidades para la fabricación de semiconductores y el análisis de fallos antes de SEMICON West 2025, destacando los avances en el grabado con haz de iones y el procesamiento de películas delgadas. La compañía se centra especialmente en aplicaciones que incluyen encapsulado avanzado, procesadores de IA, MEMS, sensores, óptica y fotónica.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -