
故障分析市場:シェア・成長・予測 2034
故障解析市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:機器別(光学顕微鏡、走査型電子顕微鏡、透過型電子顕微鏡、集束イオンビーム、走査プローブ顕微鏡、デュアルビーム、その他)、技術別(エネルギー分散型X線分光法、二次イオン質量分析法、反応性イオンエッチング、その他)、用途別(エレクトロニクスおよび半導体、産業科学、材料科学、バイオサイエンス、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010761
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
56億5000 万米ドル
基準年値
2034年の予測
114億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.15 %
成長率
対象市場
767億8000 万米ドル
(2026年~2034年)
故障解析市場は2025年に56億5000万米ドルに達し、2034年には114億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.15%で拡大する見込みです。メーカーがますます複雑なデバイス、材料、アセンブリを調査し、根本原因究明サイクルを短縮するにつれて、需要は拡大しています。高解像度顕微鏡、元素特性評価、特定部位の試料調製、統合ソフトウェアは、半導体、産業、材料、バイオサイエンスの各研究所における品質保証の中心となりつつあります。
北米は依然として主要な商業中心地であり、半導体生産能力の増強、航空宇宙分野の信頼性向上プログラム、確立された分析サービスネットワークに支えられ、2034年までの年平均成長率(CAGR)は7.6~8.2%と予測されています。同地域の故障解析市場規模は、国内のチップ生産と高度なパッケージングへの公的投資に加え、複雑な欠陥証拠を再現可能な製造判断に変換する自動化されたSEM、FIB、相関ワークフローに対する研究室の需要によって拡大しています。
故障解析市場の評価と洞察
- 北米: 2025年には故障解析市場の30~34%のシェアを占め、半導体産業の国内回帰、航空宇宙分野の認証、成熟した受託試験機関に支えられ、2026~2034年には年平均成長率(CAGR)7.6~8.2%で成長すると予測されている。
- 米国: 2025年には北米の収益の78~82%を占め、2034年まで年平均成長率(CAGR)7.8~8.4%で拡大すると予測されている。
- 欧州: 2025年には22~26%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)7.2~7.8%で成長すると予測されている。
- アジア太平洋地域: 2025年には34~38%のシェアを獲得し、8.8~9.4%の年平均成長率(CAGR)を記録すると予想され、中国、日本、韓国、インドが生産能力と研究所の拡張を牽引する。
- 最大のセグメント:走査型電子顕微鏡は、2025年には機器市場全体の36~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。
- 高成長分野:デュアルビームは2025年には機器シェアの12~16%を占め、2026~2034年には年平均成長率(CAGR)9.2~9.8%で拡大すると予測されている。
- 詳細に分析された主要企業:日立ハイテクカナダ、ブルカー株式会社、堀場製作所、インターテックグループ、日本電子USA、モーションX株式会社、セミラボ、テスカン・オルセー・ホールディング、サーモフィッシャーサイエンティフィック、カールツァイスAG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
故障解析においては、断片的な事後顕微鏡検査から、非破壊的な位置特定、精密な切削加工、元素マッピング、自動分類を含むワークフローへと取り組みがシフトしている。半導体の小型化と異種パッケージングにより、欠陥の漏洩コストは高騰し、製造量の増加に伴い、証拠から解決までのサイクルをより迅速にする必要性が高まっている。こうした状況を受け、サプライヤーは検出器、ステージ、ソフトウェア、サービスパッケージを組み合わせ、繰り返し実行可能なソリューションをパッケージ化している。生産チームは、引き渡し前に分析結果を活用し、根本原因をプロセスウィンドウ、サプライヤーの品質、設計ルールまで遡って追跡している。
故障解析市場の予測によると、2034年まで、地域投資によって既存の研究拠点以外での導入基盤の拡大が見込まれます。アジア太平洋、北米、ヨーロッパにおける新たな製造、バッテリー、パワーエレクトロニクス、先端材料の拠点は、現地で利用可能なアプリケーション知識と信頼性の高い可用性を必要とするでしょう。公的半導体プログラム、製品安全基準の強化、業界のデジタル化は、追い風となります。調達サイクルは、モジュール式システム、リモート診断、共通データ環境、マルチアプリケーションワークフローへとますます傾き、限られた資本と専門労働力でラボの利用規模を拡大していくでしょう。
故障解析市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 56億5000万米ドル |
| 2034年までの市場規模 | 114億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
故障解析市場分析
故障解析市場の成長は、デバイス密度の向上、マルチマテリアルインターフェース、および信頼性に対する期待の高まりによって支えられています。電子部品メーカーは、設計、プロセス、汚染、および取り扱い上の故障を区別するために、ナノメートル分解能の画像と元素分析による証拠を必要としています。破壊、腐食、コーティング、および積層造形に関する研究は、産業界および材料研究所を通じて市場をさらに牽引しています。市場環境には、計測機器ベンダー、検出器および光源プロバイダー、サンプル前処理ベンダー、ソフトウェア会社、独立系研究所、および社内エンジニアリンググループが含まれ、アプリケーションサポートは、プラットフォームの生産性にとって、公称分解能そのものと同じくらい重要です。
故障解析市場の供給動向は、精密カラム、真空機器、検出器、および地域をまたいだサービス能力を調達できるベンダーに有利に働いています。長期間にわたる認定プロセスにより、既存顧客の維持が重要となる一方、モジュール化により交換リスクが低減されます。顧客は、ナビゲーション、ミリング、取得、解釈、レポート作成、データ保持を含むワークフロー効率の測定にますます関心を寄せています。これにより、市場は統合と複数年サービス契約へと向かっていますが、資産利用率が高く購入が経済的でない場合や外部検証が必要な場合には、専門ラボが依然として重要です。
競合状況を見ると、多様な科学計測機器メーカーと、顕微鏡、計測、試験に特化した企業が混在する環境であることがわかります。競合企業には、電子ビームおよびイオンビームのワークフローで競合するThermo Fisher Scientific Inc.、Carl Zeiss AG、JEOL USA, Inc.、Hitachi High-Tech Canada, Inc.、TESCAN ORSAY HOLDING, asなどがあり、Bruker Corporation、HORIBA, Ltd.、Semilab Inc.は分光法と材料特性評価を強化しています。Intertek Group plcはアウトソーシングによる試験サービスを提供しており、Motion X Corporationは専門的なエンジニアリング能力を提供しています。
市場参加者は、自動化、AIベースのセグメンテーション、相関イメージング、および迅速なサイト固有の準備に関心を寄せています。成功戦略には、ハードウェア機能を活用して、処理時間の短縮、再現性の向上、および幅広い可用性という点で生産性を向上させることが含まれます。ベンダーは、顧客の導入を簡素化するために、アプリケーションセンター、ソフトウェアエコシステム、リモートサービス、およびデモンストレーションに投資しています。購入者は、半導体パッケージ、パワーデバイス、バッテリー、および先進合金を統合されたデータおよびサービスインフラストラクチャでサポートできるサプライヤーをますます好むようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
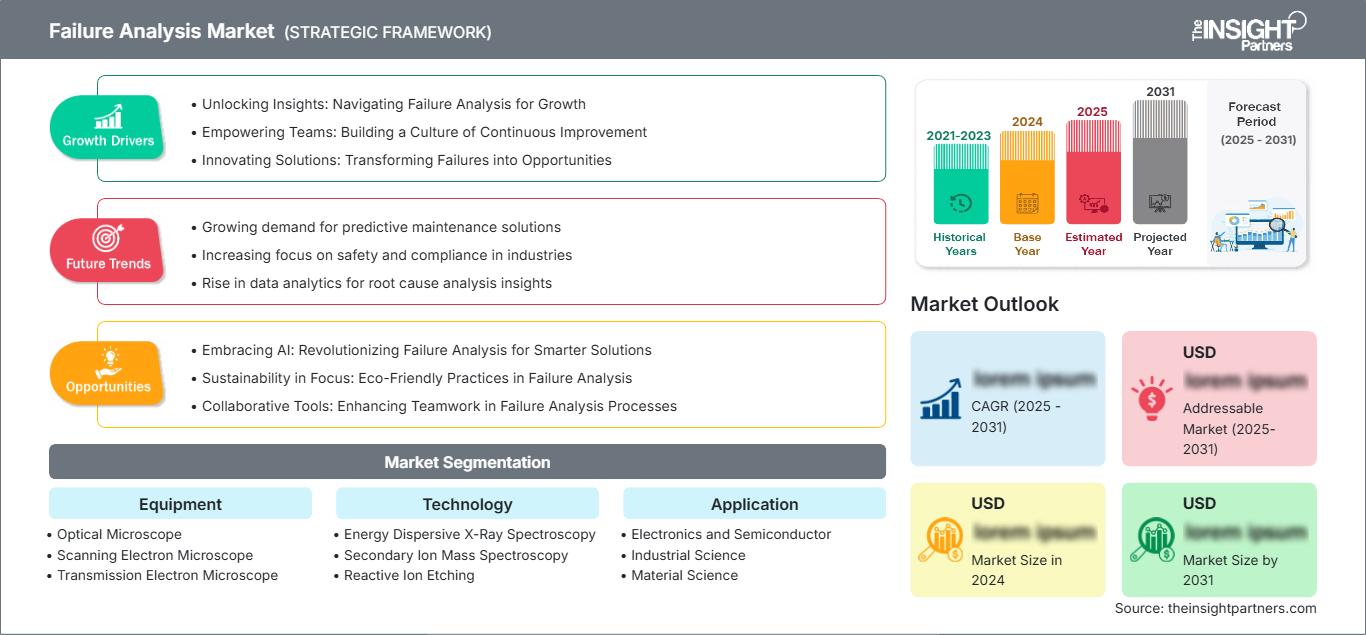
故障解析市場:戦略的洞察
地域別分析
北米の故障解析市場
北米は2025年には世界の収益の30~34%を占め、2034年まで年平均成長率7.6~8.2%で拡大すると予測されています。故障解析市場における北米のシェアは、半導体設計の重厚性、航空宇宙・防衛産業における信頼性プログラム、医療機器の品質システム、そして確立された大学や独立系研究所の存在によって支えられています。製造、高度なパッケージング、研究インフラに関する政府の取り組みは、製造工場の近隣における顕微鏡、分光法、および試料調製機能の必要性を高めています。
故障解析市場における購買動向は、専門家の関与を最小限に抑え、高付加価値アプリケーションにおけるトレーサビリティを強化する完全統合型システムへと移行しつつあります。米国が地域支出を牽引する一方、カナダはハイエンド材料研究、鉱業、エネルギー、学術分野からの需要を牽引しています。サービス対応、アプリケーションエンジニアリング、ワークフロー検証はベンダー選定に影響を与えます。機器のダウンタイムが長引くと、歩留まり最適化や製品リリースが阻害される可能性があるためです。新規機器、ソフトウェアアップグレード、検出器、アウトソーシングテストの分野では、今後も成長が続くと予想されます。
米国における故障解析市場
米国は2025年には北米全体の収益の78~82%を占め、2026~2034年には年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。アリゾナ州、テキサス州、ニューヨーク州、オハイオ州をはじめとする工業地帯における半導体開発の進展に伴い、米国は研究室の顧客基盤を拡大している。さらに、米国には航空宇宙・防衛、自動車、エネルギー、生物医学といった分野の研究市場も相当規模で存在し、集積回路やパッケージングだけに留まらない多様な研究ニーズを生み出している。
Thermo Fisher Scientific Inc.、Carl Zeiss AG、JEOL USA, Inc.、Bruker Corporation、Intertek Group plcなどのベンダーは、米国の研究所と取引関係を持っています。この技術の応用分野は、高度なパッケージング、ワイドバンドギャップパワーエレクトロニクス、バッテリー、積層造形、汚染制御へとシフトしています。現在、顧客は非破壊イメージングと走査型電子顕微鏡(SEM)、集束イオンビーム(FIB)、エネルギー分散型X線分析(EDX)、二次イオン質量分析(SIMS)の組み合わせを求めています。
欧州の故障解析市場
欧州は2025年には22~26%のシェアを占め、2034年まで年平均成長率(CAGR)7.2~7.8%を記録すると予測されており、ドイツが地域需要を牽引している。ドイツの強みは、自動車エレクトロニクス、産業機械、材料科学、半導体投資などであり、これらが破壊、汚染、電子機器の信頼性分析のニーズを生み出している。英国は、化合物半導体研究、航空宇宙産業、大学、アウトソーシング研究所などを有しており、産業界や新興技術の研究を支援している。
フランスは、航空宇宙、マイクロエレクトロニクス、原子力、研究施設を統合し、価値の高い計測機器アプリケーションを提供しています。イタリアは、パワーエレクトロニクス、自動車産業、材料研究所を擁し、スペインは再生可能エネルギー材料、自動車産業、大学の研究室へと事業を拡大しています。半導体製造の拡大を目指す欧州の政策により、プロセス診断を必要とするパイロットラインや生産施設の建設が奨励されています。地域にサービス拠点を持ち、多言語対応アプリケーションを提供し、トレーサビリティと品質規制に準拠したプロセスワークフローを持つプロバイダーが優位に立っています。
アジア太平洋地域における故障解析市場
アジア太平洋地域は、2025年には故障解析市場の34~38%を占め、2034年まで年平均成長率(CAGR)8.8~9.4%で成長すると予測されており、最も成長率の高い地域となる見込みです。中国は規模で市場をリードしており、日本と韓国は高度な半導体、ディスプレイ、バッテリー、材料の能力を兼ね備えています。インドは電子機器製造と研究施設のインフラを拡大しており、オーストラリアは鉱業、エネルギー材料、大学の研究に貢献しています。
産業政策、製造工場の建設、高度なパッケージング、そして地域サプライチェーンの開発は、機器需要を支えています。高密度な生産拠点は、迅速な障害特定、自動化された欠陥レビュー、そして高スループットのサンプル準備を促進します。また、地域の購買担当者は、大規模な導入基盤全体での利用を維持するために、地域サービスの提供範囲とトレーニングを重視しています。
中東・アフリカの故障解析市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)6.6~7.2%で拡大すると予測されている。サウジアラビアは、エネルギー、石油化学、鉱業、インフラ、研究開発投資において主導的な役割を果たしている。アラブ首長国連邦は航空、先端製造業、大学の研究室を支援し、南アフリカは鉱業、冶金、電力、そして確立された材料工学の能力で貢献している。
中東・アフリカ地域におけるその他の需要は依然としてプロジェクト主導型であり、多くの場合、中央集権型の研究所や外部委託の専門知識に依存している。成長機会としては、腐食、溶接部の健全性、パイプラインおよびタービン部品、建設資材、そして地域密着型の電子機器研究などが挙げられる。サプライヤーの成功は、人材育成、遠隔診断、信頼性の高い消耗品、そして専門家不足を克服するパートナーシップにかかっている。
セグメンテーション分析
装置
機器市場は2026年から2034年にかけて年平均成長率(CAGR)7.9~8.5%で拡大すると予測されています。故障解析市場の範囲は、特徴サイズ、材料、深さ、準備要件、許容破壊度によって選択された補完的なプラットフォームを網羅しています。研究所は、単一の機器に依存するのではなく、相関的なワークフローを構築する傾向が強まっており、検出器、自動化、ナビゲーション、サンプル転送のアップグレードをサポートしています。設備投資の集約度が高いため、利用が断続的な共有施設やアウトソーシングサービスが有利です。
- 光学顕微鏡:光学システムは、表面の損傷、汚染、亀裂、組み立て上の欠陥などをスクリーニングするための第一線のツールであり続け、高解像度検査や破壊検査の前に迅速な検査を可能にします。
- 走査型電子顕微鏡(SEM): SEMは、表面形態、組成コントラスト、幅広い試料適合性、および電子工学および材料工学研究室におけるEDX統合を兼ね備えているため、日常的な高解像度イメージングにおいて主導的な役割を果たしています。
- 透過型電子顕微鏡(TEM): TEMは、原子スケールの結晶構造、界面、析出物、ナノスケールの欠陥の観察に役立ち、先端半導体、電池、触媒、新素材にとって戦略的に重要な装置である。
- 集束イオンビーム(FIB):FIBは、特定の部位の断面加工、回路編集、TEM薄片作製を可能にし、埋没欠陥や多層構造へのアクセスが困難になるにつれて需要が高まっている。
- 走査型プローブ顕微鏡(SPM)は、ナノスケールでの形状測定や、局所的な機械的、電気的、または表面特性の測定を可能にし、半導体、コーティング、ポリマー、および機能性材料の研究を支援します。
- デュアルビーム:統合型FIB-SEMプラットフォームは、ミリングとイメージングを1つのチャンバー内で組み合わせることで、転送エラーを低減し、複雑なパッケージ、デバイス、および材料界面のターゲット分析を加速します。
テクノロジー
技術は2034年まで年平均成長率(CAGR)8.1~8.7%で成長すると予測されている。技術の選択は、調査者が元素組成、同位体または深さ方向の感度、あるいは制御された物質除去を必要とするかどうかによって決まる。需要はマルチモーダル証拠をますます重視しており、EDXは迅速なスクリーニングをサポートし、SIMSは微量化学組成と深さプロファイルを解明し、反応性イオンエッチングは選択的な試料調製を可能にする。画像、スペクトル、およびプロセス履歴をリンクするソフトウェアは、解釈と再現性を向上させる。
- エネルギー分散型X線分光法( EDX)は、元素の迅速な同定とマッピングのために電子顕微鏡と広く併用されており、汚染分析、介在物、コーティング、はんだ接合部、および破断面の調査をサポートします。
- 二次イオン質量分析法(SIMS)は、微量元素、ドーパント、同位体、深さ方向の分析に対応しており、半導体プロセス制御、薄膜、電池、表面化学において重要な役割を果たしています。
- 反応性イオンエッチング(RIE): RIEは、制御された材料選択的な除去を可能にし、埋め込み構造を露出させ、積層デバイスを準備するのに役立つと同時に、従来の研磨に伴う機械的変形を抑制します。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)8.0~8.6%で拡大すると予測されています。エレクトロニクスおよび半導体分野の需要は解像度とスループットに関する要件を定め、産業科学および材料科学分野では金属、コーティング、複合材料、エネルギーシステムなど幅広い用途への利用が拡大しています。バイオサイエンス分野では、特殊な画像処理および前処理のニーズが加わります。調達においては、欠陥へのアクセス性、証拠保全、規制要件、是正措置の遅延コストなど、ワークフロー固有のリスクがますます反映されるようになっています。
- 電子機器および半導体:微細化、高度なパッケージング、パワーデバイス、および高信頼性目標の達成に伴い、迅速な位置特定、断面解析、組成分析、および歩留まり学習フィードバックが求められるため、この分野の需要が圧倒的に高い。
- 産業科学:製造業者は、疲労、腐食、摩耗、溶接部、添加部品、サプライヤーの欠陥などを調査するために故障解析を使用し、実験室での証拠を保守やプロセス改善に結びつけます。
- 材料科学:研究チームは、次世代の産業製品を支える電池、触媒、合金、セラミックス、ポリマー、複合材料の微細構造、界面、相、コーティング、劣化などを特性評価します。
- バイオサイエンス:バイオサイエンス研究室では、高度な顕微鏡観察と試料作製技術を細胞の超微細構造、生体材料、医療機器、組織界面に応用し、コントラスト、保存性、再現性のあるプロトコルを重視しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電子工学および半導体 |
高い |
高度なパッケージング |
スケーリング |
|
産業科学 |
高い |
予測信頼性 |
成熟した |
|
材料科学 |
中くらい |
バッテリーインターフェース |
スケーリング |
|
バイオサイエンス |
低い |
相関イメージング |
新興 |
故障解析市場の成長要因と影響分析
高度なパッケージングにより、欠陥位置特定が複雑化する
チップレット、ハイブリッドボンディング、高帯域幅メモリ、シリコン貫通ビア、およびヘテロ材料に関連する欠陥は、複数の界面層の下で発生します。表面検査では、証拠を破壊するリスクなしに、ボイド、クラック、剥離、汚染、および電気的不連続を確実に検出することはできません。そのため、ラボでは、X線局在化、レーザーまたはイオンビーム抽出、走査型電子顕微鏡(SEM)、エネルギー分散型X線分光法(EDX)、および透過型電子顕微鏡(TEM)を組み合わせて使用します。これにより、手順あたりの装置投資が増加し、より優れた座標アライメント、自動化、および準備の再現性が必要になります。しかし、その商業的意義は、高度なファブに限定されるものではなく、アウトソーシングラボ、パッケージャー、車載エレクトロニクスサプライヤー、およびパワーデバイスメーカーのニーズも同様です。
製造業への投資により、分析機器の導入基盤が拡大する。
新しい半導体や先進的なパッケージング技術の開発は、生産設備だけでなく、プロセス開発、認証、汚染管理、信頼性試験ラボへの需要も生み出します。これらの各段階において、設計、立ち上げ、生産の各段階で分析能力が求められ、サプライヤーネットワークには独立した検証とサポートが必要です。米国、欧州、アジアにおける政府の支援は、地域の材料、設備、パッケージング能力を魅力的なものにすることで、その効果をさらに高めています。こうした市場への影響としては、機器の購入、ラボの構築、サービス契約、研修プログラム、アウトソーシングなどが挙げられます。分析機器は複数のプロセス段階や製品世代で役立つため、ファブ構築後も投資は継続されます。地域に根ざしたアプリケーションと部品物流を持つサプライヤー企業は、初期導入と将来のアップグレードの両方で優位に立つことができます。
信頼性経済学は、根本原因の早期発見を優先する。
欠陥がウェハーや部品の製造工程からモジュール、システム、フィールドサービス、または安全性が極めて重要な環境に到達すると、故障コストは急激に上昇します。この課題に対処するため、製造業者は、量産前に材料、インターフェース、および修正の検証を確実に行うために、顕微鏡や分光法を用いて分析プロセスを開発および管理のより上流段階に押し上げています。自動車の電動化、航空宇宙の認証、医療機器、産業オートメーションの分野では、リコール問題、生産停止、または再認証期間が発生する可能性があるため、この要件はさらに厳しくなります。調達への影響としては、稀なフォレンジックテストから、定期的な信頼性ルーチン、標準化された手順、および報告への移行が挙げられます。
故障解析市場の将来動向
AIを活用したマルチモーダル調査
故障解析市場のトレンドは、複数の計測機器にわたる画像、スペクトル、プロセスメタデータ、および過去の事例を相関させる人工知能にますます焦点を当てるようになるだろう。アルゴリズムは、特徴検出、セグメンテーション、異常のランキング、およびナビゲーションを支援し、専門家が因果関係を判断できるようにする。次の段階は自律型顕微鏡ではなく、クローズドワークフローのオーケストレーションである。非破壊スキャンで候補サイトを特定し、ソフトウェアで座標を変換し、ミリングレシピでターゲットを明らかにし、分析で調査の進行状況を更新する。企業は、ガバナンス、説明可能性、サイバーセキュリティ、および顧客データ環境との連携能力で互いに競い合うことになるだろう。
低損傷・高スループットのサンプル前処理
構造が厚くなり、多層構造になり、熱やイオンに敏感になるにつれて、試料調製は重要な競争分野となるでしょう。レーザーアブレーション、プラズマFIB、広帯域イオンビームミリング、冷却、低kV研磨を組み合わせたハイブリッド試料調製技術を用いることで、界面を損傷することなく試料へのアクセス時間を短縮できます。試料調製手順に自動化されたエンドポイントとレシピを用いることで、オペレーターのばらつきが減り、複雑なプロセスも誰でも利用できるようになります。装置メーカーは、同一の座標系と汚染制御を用いて、試料調製とイメージングを一体的に設計し始めるでしょう。
故障解析市場の機会
地域アプリケーションセンターおよび共有ラボ
サプライヤーと投資家の双方にとって、顧客が設備投資を行う前にデモンストレーション、方法開発、トレーニング、オーバーフロー分析を必要とする新興半導体、バッテリー、先端材料ハブの近くにアプリケーションラボを設立する機会があります。共有ラボのコンセプトは、小規模メーカーの市場参入障壁を低減し、散発的な需要を稼働率の向上につなげるのに役立ちます。収入源は、機器へのアクセス、有料プロジェクト、サブスクリプション、トレーニング、サービス契約など多岐にわたります。理想的な市場は、米国のファブ回廊、欧州のパイロットラインネットワーク、インドの電子機器ハブ、東南アジアのパッケージングノードです。大学や独立系研究所との連携は、信頼性を確立し、人材を育成する上で役立ちます。
設置済み機器のワークフローの近代化
大規模な導入実績は、システム全体の交換を必要とせずに生産性向上策を販売する機会を生み出します。ベンダーは、既存のSEM、FIB、TEM、分光分析装置を中心に、検出器のアップグレード、自動化モジュール、AI支援分析、リモート診断、サイバーセキュリティ、標準化されたアプリケーションレシピなどをパッケージ化できます。顧客は、検証済みの設備資産を維持しながら、調査時間の短縮と再現性の向上を実現できます。商用モデルには、成果ベースのサービス階層、ソフトウェアサブスクリプション、利用状況に合わせた段階的なアップグレードなどが含まれる場合があります。多くの研究所が複数のブランドを運用しているため、インテグレーターはオープンなデータ交換とブランド間のデータ転送の調整に注力する必要があります。最も効果的な提案は、再準備の削減、稼働時間の向上、トレーニング時間の短縮、是正措置の迅速な完了を定量化できるものです。
最近の動向
- 2026年7月:Keysight Technologiesは、複雑な電子製品の開発プロセスの早い段階で潜在的な不具合をエンジニアが特定できるよう支援することを目的とした新しい設計・検証ソリューションであるKeysight Multiphysicsを発表しました。現代の電子システムは、電気、熱、機械、光学技術をコンパクトな設計に統合することが増えています。これらの物理領域は相互に作用するため、ある領域の問題が別の領域で予期せぬ問題を引き起こす可能性があります。従来のエンジニアリング手法では、これらの影響を個別に検証することが多いため、信頼性の問題は物理的なプロトタイプが構築された後に初めて明らかになる場合があります。
- 2025年11月:ZEISS Microscopyは、2025年11月16日から20日までカリフォルニア州パサデナ・コンベンションセンターで開催される第51回国際試験・故障解析シンポジウム(ISTFA)において、半導体故障解析のための最新技術を展示します。同イベントでは、半導体故障解析のための高度な画像処理および解析技術を網羅した7つの技術論文と2つのチュートリアルを発表します。主なトピックには、AIベースの画像セグメンテーション、自動化、パワーデバイス解析、ハイブリッドボンド検査、相関顕微鏡法などが含まれます。
- 2025年9月:ドイツ、ケムニッツ:scia Systemsは、SEMICON West 2025に先立ち、半導体製造および故障解析における新たな機能を発表し、イオンビームエッチングと薄膜加工の進歩を強調した。同社は特に、高度なパッケージング、AIプロセッサ、MEMS、センサー、光学、フォトニクスに関連するアプリケーションに注力している。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -