
Mercato dell’analisi di fallos: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'analisi dei guasti (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per apparecchiatura (microscopio ottico, microscopio elettronico a scansione, microscopio elettronico a trasmissione, fascio ionico focalizzato, microscopio a sonda a scansione, doppio fascio, altri); tecnologia (spettroscopia a raggi X a dispersione di energia, spettroscopia di massa a ioni secondari, incisione ionica reattiva, altri); applicazione (elettronica e semiconduttori, scienza industriale, scienza dei materiali, bioscienze, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010761
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
5,65 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,44 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,15 %
Tasso di crescita
Mercato di riferimento
76,78 miliardi di dollari USA
(2026-2034)
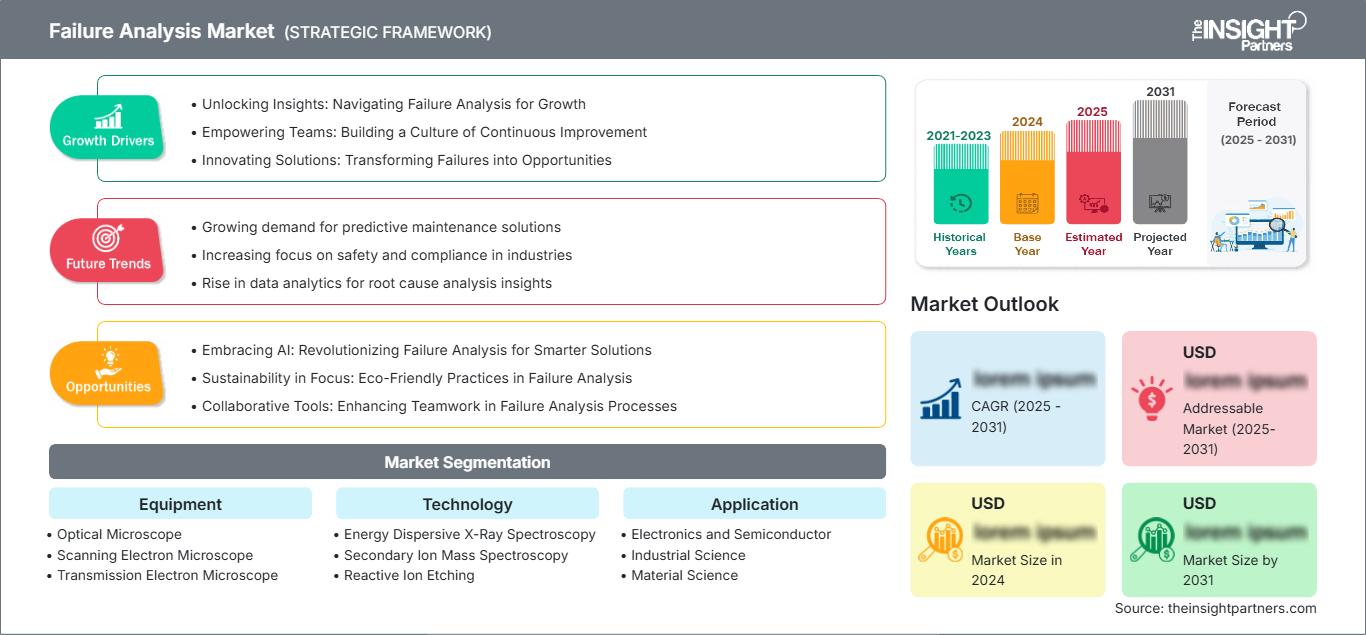
Il mercato dell'analisi dei guasti ha raggiunto i 5,65 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,44 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,15% nel periodo 2026-2034. La domanda è in espansione poiché i produttori analizzano dispositivi, materiali e assemblaggi sempre più complessi, riducendo al contempo i tempi di individuazione delle cause principali. La microscopia ad alta risoluzione, la caratterizzazione elementare, la preparazione sito-specifica e il software integrato stanno diventando elementi centrali per la garanzia della qualità nei laboratori di semiconduttori, industria, materiali e bioscienze.
Il Nord America rimane un importante centro commerciale, con un tasso di crescita annuo composto (CAGR) stimato tra il 7,6% e l'8,2% fino al 2034, supportato dall'aumento della capacità produttiva di semiconduttori, dai programmi di affidabilità nel settore aerospaziale e da consolidate reti di servizi analitici. Le dimensioni del mercato dell'analisi dei guasti nella regione beneficiano degli investimenti pubblici nella produzione nazionale di chip e nel packaging avanzato, nonché della domanda di laboratorio di SEM automatizzati, FIB e flussi di lavoro correlativi che convertono complesse evidenze di difetti in decisioni di produzione ripetibili.
Analisi dei guasti: valutazione e approfondimenti di mercato.
- Nord America: Nel 2025 rappresentava il 30-34% della quota di mercato dell'analisi dei guasti e si prevede che crescerà a un CAGR del 7,6-8,2% nel periodo 2026-2034, grazie al ritorno della produzione di semiconduttori in patria, alla qualificazione nel settore aerospaziale e alla presenza di laboratori di analisi a contratto consolidati.
- USA: Nel 2025 ha rappresentato il 78-82% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% fino al 2034.
- Europa: nel 2025 deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede una crescita annua composta (CAGR) del 7,2-7,8%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: ha conquistato una quota di mercato del 34-38% nel 2025 e dovrebbe registrare un tasso di crescita annuo composto (CAGR) dell'8,8-9,4%, con Cina, Giappone, Corea del Sud e India a trainare l'espansione della capacità produttiva e dei laboratori.
- Segmento più ampio: i microscopi elettronici a scansione detenevano una quota di mercato del 36-40% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034.
- Segmento ad alta crescita: le apparecchiature a doppia trave rappresentavano una quota di mercato del 12-16% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,2-9,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Hitachi High-Tech Canada, Inc., Bruker Corporation, HORIBA, Ltd., Intertek Group plc, JEOL USA, Inc., Motion X Corporation, Semilab Inc., TESCAN ORSAY HOLDING, Thermo Fisher Scientific Inc. e Carl Zeiss AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nell'analisi dei guasti, gli sforzi si sono spostati dalla microscopia post-mortem frammentata a flussi di lavoro che includono localizzazione non distruttiva, fresatura di precisione, mappatura elementare e classificazione automatizzata. La miniaturizzazione dei semiconduttori e il packaging eterogeneo hanno reso più elevato il costo dei difetti non rilevati, mentre l'aumento dei volumi di produzione richiede cicli più rapidi dall'individuazione alla risoluzione del problema. Ciò ha spinto i fornitori a confezionare le proprie soluzioni con rilevatori, piattaforme, software e pacchetti di servizi in "ricette" che possono essere eseguite ripetutamente. I team di produzione sfruttano i risultati delle analisi prima del passaggio di consegne, rintracciando la causa principale fino alla finestra di processo, alla qualità del fornitore e alle regole di progettazione.
Le previsioni di mercato per l'analisi dei guasti indicano che, fino al 2034, gli investimenti regionali contribuiranno ad espandere la base installata al di fuori degli attuali cluster di ricerca. I nuovi siti produttivi, per batterie, elettronica di potenza e materiali avanzati in Asia Pacifico, Nord America ed Europa richiederanno competenze applicative disponibili localmente e una disponibilità affidabile. I programmi pubblici per i semiconduttori, gli standard di sicurezza dei prodotti più rigorosi e la digitalizzazione del settore offrono un ulteriore impulso positivo. Il ciclo di approvvigionamento si orienterà sempre più verso sistemi modulari, diagnostica remota, ambienti dati condivisi e flussi di lavoro multi-applicazione, consentendo così di scalare l'utilizzo dei laboratori con capitali e manodopera specializzata limitati.
Ambito del rapporto di mercato sull'analisi dei guasti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,65 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 11,44 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi dei guasti Analisi di mercato
La crescita del mercato dell'analisi dei guasti è supportata dalla crescente densità dei dispositivi, dalle interfacce multimateriale e dalle maggiori aspettative in termini di affidabilità. I produttori di componenti elettronici richiedono immagini con risoluzione nanometrica e analisi elementare per distinguere i guasti dovuti a progettazione, processo, contaminazione e manipolazione. Gli studi su fratture, corrosione, rivestimenti e produzione additiva alimentano ulteriormente il mercato attraverso laboratori industriali e dei materiali. Il contesto di mercato comprende fornitori di strumenti, fornitori di rivelatori e sorgenti, fornitori di sistemi di preparazione dei campioni, aziende di software, laboratori indipendenti e gruppi di ingegneria interni, con il supporto applicativo che riveste un ruolo critico per la produttività della piattaforma, tanto quanto la risoluzione nominale stessa.
Dinamiche di offerta del mercato dell'analisi dei guasti: i fornitori sono favoriti da quelli in grado di acquisire colonne di precisione, apparecchiature per il vuoto, rivelatori e capacità di assistenza in diverse regioni. I lunghi processi di qualificazione rendono cruciale il mantenimento della base installata, mentre la modularità riduce i rischi di sostituzione. I clienti sono sempre più interessati a misurare l'efficienza del proprio flusso di lavoro, che include navigazione, fresatura, acquisizione, interpretazione, reporting e conservazione dei dati. Ciò spinge il mercato verso l'integrazione e contratti di assistenza pluriennali, sebbene i laboratori specializzati rimangano importanti quando l'utilizzo delle risorse rende l'acquisto antieconomico o è richiesta una convalida esterna.
Il panorama competitivo mostra un ambiente caratterizzato da aziende diversificate nel settore della strumentazione scientifica, affiancate da aziende più specializzate in microscopia, metrologia e collaudo. Tra i concorrenti figurano Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Hitachi High-Tech Canada, Inc. e TESCAN ORSAY HOLDING, che competono attraverso flussi di lavoro con fasci di elettroni e ioni, mentre Bruker Corporation, HORIBA, Ltd. e Semilab Inc. si concentrano su spettroscopia e caratterizzazione dei materiali. Intertek Group plc è rappresentata dai servizi di collaudo in outsourcing, mentre Motion X Corporation offre competenze ingegneristiche specializzate.
Gli operatori di mercato sono interessati all'automazione, alla segmentazione basata sull'intelligenza artificiale, all'imaging di correlazione e alla preparazione rapida specifica per sito. La strategia di successo prevede lo sfruttamento delle capacità hardware per offrire una maggiore produttività in termini di riduzione dei tempi di consegna, aumento della riproducibilità e ampia disponibilità. I fornitori investono in centri applicativi, ecosistemi software, assistenza remota e dimostrazioni per semplificare l'adozione da parte dei clienti. Gli acquirenti prediligono sempre più i fornitori in grado di supportare il packaging dei semiconduttori, i dispositivi di potenza, le batterie e le leghe avanzate su un'infrastruttura unificata di dati e servizi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'analisi dei guasti: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'analisi dei guasti
Nel 2025, il Nord America deteneva il 30-34% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,2% fino al 2034. La sua quota di mercato nell'analisi dei guasti è determinata dalla complessità dei progetti di semiconduttori, dai programmi di affidabilità nel settore aerospaziale e della difesa, dai sistemi di qualità per dispositivi medici e dalla presenza di affermati laboratori universitari e indipendenti. Le iniziative governative per la produzione, il packaging avanzato e le infrastrutture di ricerca stanno alimentando la necessità di capacità di microscopia, spettroscopia e preparazione dei campioni in prossimità degli impianti di produzione.
Il trend di acquisto nel mercato dell'analisi dei guasti si sta orientando verso sistemi completamente integrati che riducono al minimo il coinvolgimento di esperti e migliorano la tracciabilità nelle applicazioni ad alto valore aggiunto. Gli Stati Uniti trainano la spesa regionale, mentre il Canada contribuisce con i settori della ricerca sui materiali di fascia alta, dell'industria mineraria, energetica e accademica. La risposta ai servizi, l'ingegneria applicativa e la convalida dei flussi di lavoro influenzano la scelta dei fornitori, poiché i tempi di inattività prolungati dello strumento possono ostacolare l'ottimizzazione della resa o il rilascio del prodotto. La crescita continuerà a essere equilibrata per quanto riguarda nuovi strumenti, aggiornamenti software, rilevatori e test in outsourcing.
Mercato statunitense dell'analisi dei guasti
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 7,8-8,4% nel periodo 2026-2034. Grazie allo sviluppo del settore dei semiconduttori in Arizona, Texas, New York, Ohio e altre aree industriali, il Paese ha ampliato la propria base di clienti nel settore dei laboratori. Inoltre, la presenza di importanti mercati di ricerca nei settori aerospaziale e della difesa, automobilistico, energetico e biomedico diversifica la domanda di ricerche che non si concentrano esclusivamente su circuiti integrati e packaging.
Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Bruker Corporation, Intertek Group plc e altri fornitori intrattengono rapporti commerciali con laboratori statunitensi. Le applicazioni di questa tecnologia si stanno orientando verso il packaging avanzato, l'elettronica di potenza a banda larga, le batterie, la produzione additiva e il controllo della contaminazione. Gli acquirenti richiedono ora una combinazione di imaging non distruttivo con microscopia elettronica a scansione (SEM), fascio ionico focalizzato (FIB), spettroscopia a raggi X a dispersione di energia (EDX) o spettrometria di massa a ioni secondari (SIMS).
Mercato europeo dell'analisi dei guasti
Nel 2025 l'Europa ha rappresentato una quota di mercato compresa tra il 22% e il 26% e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 7,2-7,8% fino al 2034, con la Germania in testa alla domanda regionale. I vantaggi della Germania includono l'elettronica automobilistica, i macchinari industriali, la scienza dei materiali e gli investimenti nei semiconduttori, creando la necessità di analisi di frattura, contaminazione e affidabilità elettronica. Il Regno Unito offre ricerca sui semiconduttori composti, industria aerospaziale, università e laboratori di outsourcing, che contribuiscono alla conduzione di studi per l'industria e le tecnologie emergenti.
La Francia combina i settori aerospaziale, della microelettronica, nucleare e della ricerca per realizzare preziose applicazioni strumentali. L'Italia include l'elettronica di potenza, l'industria automobilistica e i laboratori sui materiali, mentre la Spagna si espande nei materiali per le energie rinnovabili, nell'industria automobilistica e nei laboratori universitari. Esiste una politica europea per l'incremento della produzione di semiconduttori, che incentiva la realizzazione di linee pilota e impianti di produzione che richiedono la diagnostica di processo. I fornitori con servizi nella regione, applicazioni multilingue e flussi di lavoro conformi alle normative di tracciabilità e qualità godono di un vantaggio competitivo.
Mercato dell'analisi dei guasti nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 34% e il 38% nel settore dell'analisi dei guasti e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% fino al 2034, risultando la regione a più rapida crescita. La Cina è leader per dimensioni, mentre Giappone e Corea del Sud combinano competenze avanzate nei settori dei semiconduttori, dei display, delle batterie e dei materiali. L'India sta espandendo la produzione di elettronica e le infrastrutture di laboratorio, mentre l'Australia contribuisce con i settori minerario, dei materiali energetici e della ricerca universitaria.
Le politiche industriali, la costruzione di stabilimenti di produzione, il packaging avanzato e lo sviluppo della catena di fornitura locale supportano la domanda di apparecchiature. I densi cluster produttivi favoriscono l'individuazione rapida dei guasti, l'analisi automatizzata dei difetti e la preparazione di campioni ad alta produttività. Gli acquirenti regionali danno inoltre priorità alla copertura dell'assistenza locale e alla formazione per sostenere l'utilizzo su ampie basi installate.
Mercato dell'analisi dei guasti in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,6-7,2% fino al 2034. L'Arabia Saudita è leader grazie agli investimenti in energia, petrolchimica, estrazione mineraria, infrastrutture e ricerca. Gli Emirati Arabi Uniti supportano i settori dell'aviazione, della produzione avanzata e dei laboratori universitari, mentre il Sudafrica contribuisce con l'estrazione mineraria, la metallurgia, l'energia e consolidate competenze nell'ingegneria dei materiali.
Il resto della domanda in Medio Oriente e Africa rimane guidato da progetti, spesso basati su laboratori centralizzati o su competenze esterne. Le opportunità di crescita riguardano la corrosione, l'integrità delle saldature, i componenti per oleodotti e turbine, i materiali da costruzione e la ricerca locale nel settore dell'elettronica. Il successo dei fornitori dipende dalla formazione, dalla diagnostica a distanza, da materiali di consumo affidabili e da partnership che superino la limitata disponibilità di specialisti.
Analisi di segmentazione
Attrezzatura
Si prevede che il mercato delle apparecchiature crescerà a un tasso annuo composto (CAGR) del 7,9-8,5% nel periodo 2026-2034. Il mercato dell'analisi dei guasti comprende piattaforme complementari selezionate in base a dimensioni, materiale, profondità, requisiti di preparazione e livello di distruttività accettabile. I laboratori adottano sempre più flussi di lavoro correlativi anziché affidarsi a un singolo strumento, supportando aggiornamenti in termini di rilevatori, automazione, navigazione e trasferimento dei campioni. L'intensità di capitale favorisce le strutture condivise e i servizi esternalizzati laddove l'utilizzo è intermittente.
- Microscopio ottico: i sistemi ottici rimangono lo strumento di screening di prima linea per danni superficiali, contaminazioni, fratture e difetti di assemblaggio, offrendo una rapida esplorazione prima di indagini a risoluzione più elevata o distruttive.
- Microscopio elettronico a scansione (SEM): il SEM è leader nell'imaging di routine ad alta risoluzione perché combina morfologia superficiale, contrasto compositivo, ampia compatibilità con i campioni e integrazione EDX nei laboratori di elettronica e materiali.
- Microscopio elettronico a trasmissione: il TEM è utilizzato per la cristallografia a livello atomico, le interfacce, i precipitati e i difetti su scala nanometrica, risultando strategicamente importante per i semiconduttori di ultima generazione, le batterie, i catalizzatori e i nuovi materiali.
- Fascio ionico focalizzato (FIB): il FIB consente la sezionatura trasversale sito-specifica, la modifica dei circuiti e la preparazione di lamelle per TEM, con una domanda in aumento poiché i difetti sepolti e le strutture multistrato diventano più difficili da raggiungere.
- Microscopio a sonda a scansione: SPM fornisce topografia su scala nanometrica e misurazioni locali di proprietà meccaniche, elettriche o superficiali, supportando indagini su semiconduttori, rivestimenti, polimeri e materiali funzionali.
- Doppio fascio: le piattaforme FIB-SEM integrate combinano fresatura e imaging in un'unica camera, riducendo gli errori di trasferimento e accelerando l'analisi mirata di pacchetti, dispositivi e interfacce di materiali complessi.
Tecnologia
Si prevede che la tecnologia crescerà a un tasso annuo composto (CAGR) dell'8,1-8,7% fino al 2034. La scelta della tecnica dipende dalla necessità dei ricercatori di determinare la composizione elementare, la sensibilità isotopica o la profondità, oppure di rimuovere il materiale in modo controllato. La domanda è sempre più orientata verso l'analisi multimodale, con EDX a supporto di uno screening rapido, SIMS per la determinazione della composizione chimica in tracce e dei profili di profondità, e RIE (Reactive Ion Etching) per la preparazione selettiva dei campioni. Il software che collega immagini, spettri e cronologia del processo migliora l'interpretazione e la riproducibilità.
- Spettroscopia a raggi X a dispersione di energia (EDX): l'EDX viene ampiamente utilizzata in combinazione con la microscopia elettronica per l'identificazione e la mappatura rapida degli elementi, supportando l'analisi della contaminazione, delle inclusioni, dei rivestimenti, delle giunzioni di saldatura e delle superfici di frattura.
- Spettroscopia di massa a ioni secondari (SIMS): la SIMS permette di analizzare elementi in tracce, droganti, isotopi e di effettuare la profilatura in profondità, risultando quindi fondamentale per il controllo dei processi dei semiconduttori, i film sottili, le batterie e la chimica delle superfici.
- Incisione ionica reattiva (RIE): la RIE consente una rimozione controllata e selettiva del materiale, contribuendo a esporre le strutture nascoste e a preparare dispositivi multistrato, limitando al contempo la deformazione meccanica associata alla lucidatura convenzionale.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,6% nel periodo 2026-2034. La domanda nel settore dell'elettronica e dei semiconduttori definisce i requisiti in termini di risoluzione e produttività, mentre le scienze industriali e dei materiali ne ampliano l'utilizzo a metalli, rivestimenti, compositi e sistemi energetici. Le bioscienze aggiungono esigenze specializzate in materia di imaging e preparazione. Gli acquisti riflettono sempre più i rischi specifici del flusso di lavoro, tra cui l'accessibilità dei difetti, la conservazione delle prove, i requisiti normativi e il costo delle azioni correttive ritardate.
- Elettronica e semiconduttori: questa applicazione domina la domanda poiché la miniaturizzazione dei componenti, il packaging avanzato, i dispositivi di potenza e gli obiettivi di affidabilità più elevati richiedono localizzazione rapida, sezionamento trasversale, analisi compositiva e feedback di apprendimento della resa.
- Scienze industriali: i produttori utilizzano l'analisi dei guasti per studiare fatica, corrosione, usura, saldature, componenti additivi e difetti dei fornitori, collegando le evidenze di laboratorio alla manutenzione e al miglioramento dei processi.
- Scienza dei materiali: i team di ricerca caratterizzano la microstruttura, le interfacce, le fasi, i rivestimenti e il degrado in batterie, catalizzatori, leghe, ceramiche, polimeri e materiali compositi a supporto dei prodotti industriali di nuova generazione.
- Bioscienze: I laboratori di bioscienze applicano tecniche avanzate di microscopia e preparazione per lo studio dell'ultrastruttura cellulare, dei biomateriali, dei dispositivi medici e delle interfacce tissutali, ponendo l'accento su contrasto, conservazione e protocolli riproducibili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica e semiconduttori |
Alto |
Imballaggio avanzato |
Scalatura |
|
Scienza industriale |
Alto |
Affidabilità predittiva |
Maturo |
|
Scienza dei materiali |
Mezzo |
Interfacce batteria |
Scalatura |
|
Bioscienze |
Basso |
Imaging correlativo |
Emergenti |
Analisi dei fattori di crescita e dell'impatto del mercato dell'analisi dei guasti.
Il packaging avanzato aumenta la complessità della localizzazione dei difetti.
I difetti associati a chiplet, incollaggio ibrido, memorie ad alta larghezza di banda, via passanti in silicio e materiali eterogenei si verificano sotto diversi strati di interfacce. L'ispezione superficiale non è in grado di rilevare in modo affidabile vuoti, crepe, delaminazioni, contaminazioni e discontinuità elettriche senza il rischio di distruggere le prove. Pertanto, i laboratori utilizzano una combinazione di localizzazione a raggi X, estrazione laser o con fascio ionico, microscopia elettronica a scansione (SEM), spettroscopia a raggi X a dispersione di energia (EDX) e microscopia elettronica a trasmissione (TEM). Ciò comporta maggiori investimenti in apparecchiature per procedura e la necessità di un migliore allineamento delle coordinate, automazione e ripetibilità della preparazione. Tuttavia, la rilevanza commerciale non si limita alle fabbriche di semiconduttori più avanzate, poiché le esigenze di laboratori esterni, aziende di packaging, fornitori di elettronica per il settore automobilistico e produttori di dispositivi di potenza non sono diverse.
L'investimento nella produzione amplia la base installata di apparecchiature analitiche.
Non solo i nuovi sviluppi nel campo dei semiconduttori e del packaging avanzato generano domanda di apparecchiature di produzione, ma anche di laboratori per lo sviluppo dei processi, la qualificazione, il controllo della contaminazione e l'affidabilità. Ciascuno di questi ambiti richiede capacità analitiche nelle fasi di progettazione, avvio della produzione e produzione vera e propria, e le reti di fornitori necessitano di validazione e supporto indipendenti. Gli incentivi governativi negli Stati Uniti, in Europa e in Asia amplificano ulteriormente questo effetto, rendendo attraenti le capacità regionali in termini di materiali, apparecchiature e packaging. Gli effetti sul mercato si ripercuotono sull'acquisto di strumenti, sulla costruzione di laboratori, sui contratti di assistenza, sui programmi di formazione e sull'outsourcing. Poiché le apparecchiature analitiche sono utili in diverse fasi del processo e per diverse generazioni di prodotto, gli investimenti continuano anche dopo la costruzione dello stabilimento. Le aziende fornitrici che dispongono di applicazioni e logistica dei componenti a livello locale sono ben posizionate per aggiudicarsi sia le implementazioni iniziali che i futuri aggiornamenti.
I principi economici dell'affidabilità favoriscono l'individuazione precoce delle cause profonde.
I costi dei guasti aumentano vertiginosamente una volta che i difetti escono dai processi di produzione dei wafer e dei componenti e raggiungono moduli, sistemi, assistenza sul campo o ambienti critici per la sicurezza. Per affrontare questa sfida, i produttori spingono il processo analitico sempre più in alto nello sviluppo e nel controllo mediante microscopia e spettroscopia per garantire la validazione dei materiali, delle interfacce e delle correzioni prima dell'aumento di scala. Questo requisito è ancora più stringente nei casi di elettrificazione automobilistica, qualificazione aerospaziale, dispositivi medici e automazione industriale a causa di possibili problemi di richiamo, arresto della produzione o periodo di riqualificazione. L'effetto sugli acquisti si traduce in un passaggio da rari test forensi a regolari routine di affidabilità, procedure standardizzate e reportistica.
Tendenze future del mercato dell'analisi dei guasti
Indagine multimodale guidata dall'intelligenza artificiale
Le tendenze del mercato dell'analisi dei guasti si concentreranno sempre più sull'intelligenza artificiale, che correla immagini, spettri, metadati di processo ed esempi precedenti provenienti da diverse strumentazioni. Gli algoritmi aiuteranno nel rilevamento delle caratteristiche, nella segmentazione, nella classificazione delle anomalie e nella navigazione, consentendo al contempo all'esperto di stabilire la causalità. La fase successiva non è la microscopia autonoma, bensì l'orchestrazione del flusso di lavoro chiuso: la scansione non distruttiva individua i siti candidati, il software traduce le coordinate, le procedure di fresatura scoprono i bersagli e l'analisi aggiorna il corso dell'indagine. Le aziende si contenderanno il mercato in termini di governance, interpretabilità, sicurezza informatica e capacità di lavorare con gli ambienti dati dei clienti.
Preparazione del campione a basso impatto e ad alta produttività
La preparazione dei campioni diventerà un fattore competitivo chiave, poiché le strutture diventano più spesse, multistrato e sensibili al calore e agli ioni. L'utilizzo di tecniche ibride di preparazione dei campioni, che combinano ablazione laser, FIB al plasma, fresatura con fascio ionico ampio, raffreddamento e lucidatura a bassa tensione, consentirà di ridurre i tempi di accesso al campione, preservando al contempo l'integrità delle interfacce. L'impiego di parametri e procedure automatizzate per la preparazione dei campioni ridurrà la variabilità da parte degli operatori e renderà accessibile a tutti un processo altrimenti complesso. I produttori di strumenti inizieranno a progettare sistemi integrati per la preparazione e l'imaging dei campioni, utilizzando lo stesso sistema di coordinate e lo stesso controllo della contaminazione.
Opportunità di mercato nell'analisi dei guasti
Centri applicativi regionali e laboratori condivisi
Sia i fornitori che gli investitori hanno l'opportunità di creare laboratori applicativi in prossimità dei centri emergenti per semiconduttori, batterie e materiali avanzati, dove i clienti necessitano di dimostrazioni, sviluppo di metodi, formazione e analisi del sovraccarico prima di effettuare investimenti di capitale. Il concetto di laboratorio condiviso è utile per ridurre le barriere all'ingresso nel mercato per i piccoli produttori e trasformare la domanda sporadica in tassi di utilizzo più elevati. Le fonti di reddito spazieranno dall'accesso agli strumenti, a progetti a pagamento, abbonamenti, formazione e contratti di servizio. I mercati ideali sarebbero i corridoi di produzione di semiconduttori negli Stati Uniti, le reti di linee pilota europee, i centri elettronici indiani e i nodi di packaging del Sud-est asiatico. Le collaborazioni con università e laboratori indipendenti sono utili per consolidare la credibilità e sviluppare talenti.
Modernizzazione del flusso di lavoro per gli strumenti installati.
Un'ampia base installata offre l'opportunità di vendere miglioramenti della produttività senza richiedere la sostituzione completa del sistema. I fornitori possono offrire pacchetti che includono aggiornamenti dei rivelatori, moduli di automazione, analisi assistita dall'IA, diagnostica remota, sicurezza informatica e ricette applicative standardizzate, integrabili con gli strumenti SEM, FIB, TEM e spettroscopici esistenti. I clienti beneficiano di indagini più brevi e di una migliore riproducibilità, preservando al contempo le risorse di capitale validate. I modelli commerciali possono includere livelli di servizio basati sui risultati, abbonamenti software e aggiornamenti graduali allineati all'utilizzo. Gli integratori dovrebbero concentrarsi sullo scambio aperto di dati e sul coordinamento del trasferimento tra i diversi marchi, poiché molti laboratori utilizzano flotte miste. Le proposte più efficaci quantificheranno un minor numero di preparazioni ripetute, una maggiore operatività, tempi di formazione ridotti e una chiusura più rapida delle azioni correttive.
Sviluppi recenti
- Luglio 2026: Keysight Technologies ha presentato Keysight Multiphysics, una nuova soluzione di progettazione e verifica pensata per aiutare gli ingegneri a identificare potenziali guasti in prodotti elettronici complessi già nelle prime fasi del processo di sviluppo. I moderni sistemi elettronici integrano sempre più tecnologie elettriche, termiche, meccaniche e ottiche in design compatti. Poiché questi domini fisici interagiscono tra loro, un problema in un'area può creare problemi imprevisti in un'altra. Gli approcci ingegneristici tradizionali spesso esaminano questi effetti separatamente, il che significa che alcuni problemi di affidabilità potrebbero manifestarsi solo dopo la realizzazione di un prototipo fisico.
- Novembre 2025: ZEISS Microscopy presenta le sue più recenti tecnologie per l'analisi dei guasti dei semiconduttori al 51° Simposio Internazionale per i Test e l'Analisi dei Guasti (ISTFA), che si terrà dal 16 al 20 novembre 2025 presso il Pasadena Convention Center in California. All'evento, ZEISS presenterà sette articoli tecnici e due tutorial che trattano tecniche avanzate di imaging e analisi per l'analisi dei guasti dei semiconduttori. Gli argomenti principali includono la segmentazione delle immagini basata sull'intelligenza artificiale, l'automazione, l'analisi dei dispositivi di potenza, l'ispezione dei collegamenti ibridi e la microscopia correlativa.
- Settembre 2025: Chemnitz, Germania: scia Systems ha annunciato nuove funzionalità per la produzione di semiconduttori e l'analisi dei guasti in vista di SEMICON West 2025, evidenziando i progressi nella tecnica di incisione a fascio ionico e nella lavorazione di film sottili. L'azienda si concentra in particolare su applicazioni che coinvolgono packaging avanzato, processori AI, MEMS, sensori, ottica e fotonica.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -