
Marché de l’analyse des défaillances : taille, part de marché et prévisions 2034
Analyse des défaillances : taille du marché et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture du rapport : par équipement (microscope optique, microscope électronique à balayage, microscope électronique à transmission, faisceau d’ions focalisé, microscope à sonde à balayage, double faisceau, autres) ; technologie (spectroscopie de rayons X à dispersion d’énergie, spectrométrie de masse d’ions secondaires, gravure ionique réactive, autres) ; application (électronique et semi-conducteurs, sciences industrielles, sciences des matériaux, biosciences, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010761
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
5,65 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,15 %
taux de croissance
Marché adressable
76,78 milliards de dollars américains
(2026-2034)
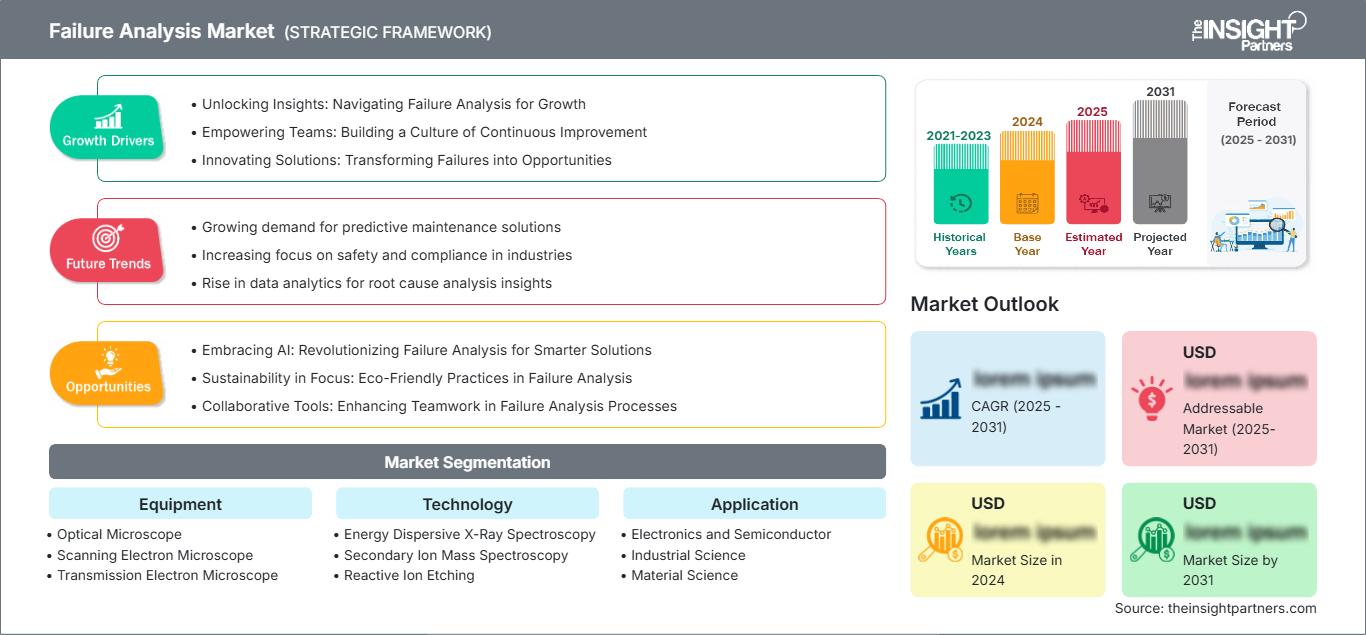
Le marché de l'analyse des défaillances a atteint 5,65 milliards de dollars américains en 2025 et devrait atteindre 11,44 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,15 % sur la période 2026-2034. La demande s'élargit à mesure que les fabricants étudient des dispositifs, des matériaux et des assemblages de plus en plus complexes, tout en raccourcissant les cycles d'identification des causes profondes. La microscopie à haute résolution, la caractérisation élémentaire, la préparation ciblée et les logiciels intégrés deviennent essentiels à l'assurance qualité dans les laboratoires des secteurs des semi-conducteurs, de l'industrie, des matériaux et des biosciences.
L'Amérique du Nord demeure un centre commercial majeur, avec un TCAC estimé entre 7,6 % et 8,2 % jusqu'en 2034, soutenu par l'augmentation des capacités de production de semi-conducteurs, les programmes de fiabilité aérospatiale et les réseaux de services d'analyse bien établis. Le marché de l'analyse des défaillances dans la région bénéficie des investissements publics dans la production nationale de puces et les technologies d'encapsulation avancées, ainsi que de la demande des laboratoires pour des flux de travail automatisés en MEB, FIB et corrélation, permettant de transformer des analyses de défauts complexes en décisions de fabrication reproductibles.
Analyse des défaillances, évaluation du marché et perspectives
- Amérique du Nord : Elle représentait 30 à 34 % du marché de l’analyse des défaillances en 2025 et devrait croître à un TCAC de 7,6 à 8,2 % entre 2026 et 2034, soutenue par la relocalisation des activités de semi-conducteurs, la qualification aérospatiale et la maturité des laboratoires sous contrat.
- États-Unis : Représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,4 % jusqu’en 2034.
- Europe : Détenait une part de marché de 22 à 26 % en 2025 et devrait croître à un TCAC de 7,2 à 7,8 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 34 à 38 % en 2025 et devrait enregistrer un TCAC de 8,8 à 9,4 %, la Chine, le Japon, la Corée du Sud et l'Inde étant les moteurs de l'expansion des capacités et des laboratoires.
- Segment le plus important : le microscope électronique à balayage détenait une part de marché de 36 à 40 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034.
- Segment à forte croissance : Le double faisceau représentait 12 à 16 % de la part de marché des équipements en 2025 et devrait connaître une croissance annuelle composée de 9,2 à 9,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Hitachi High-Tech Canada, Inc., Bruker Corporation, HORIBA, Ltd., Intertek Group plc, JEOL USA, Inc., Motion X Corporation, Semilab Inc., TESCAN ORSAY HOLDING, as, Thermo Fisher Scientific Inc., et Carl Zeiss AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière d'analyse des défaillances, les efforts ont évolué, passant de la microscopie post-mortem fragmentée à des flux de travail intégrant la localisation non destructive, l'usinage de précision, la cartographie élémentaire et la classification automatisée. La miniaturisation des semi-conducteurs et l'hétérogénéité des boîtiers ont accru le coût des défauts non détectés, tandis que l'augmentation des volumes de production exige des cycles plus courts entre la détection et la résolution. Face à cette situation, les fournisseurs proposent des solutions modulaires comprenant détecteurs, platines, logiciels et services, sous forme de processus reproductibles. Les équipes de production exploitent les résultats d'analyse avant la mise en production, en remontant la cause première jusqu'aux paramètres du processus, à la qualité des fournisseurs et aux règles de conception.
Les prévisions du marché de l'analyse des défaillances indiquent que, jusqu'en 2034, les investissements régionaux contribueront à étendre la base installée au-delà des pôles de recherche actuels. Les nouveaux sites de production, de batteries, d'électronique de puissance et de matériaux avancés en Asie-Pacifique, en Amérique du Nord et en Europe nécessiteront des connaissances applicatives disponibles localement et une disponibilité fiable. Les programmes publics relatifs aux semi-conducteurs, le renforcement des normes de sécurité des produits et la numérisation du secteur constituent des facteurs favorables. Le cycle d'approvisionnement s'orientera de plus en plus vers les systèmes modulaires, le diagnostic à distance, les environnements de données communs et les flux de travail multi-applications, permettant ainsi d'optimiser l'utilisation des laboratoires avec des capitaux et une main-d'œuvre spécialisée limités.
Analyse des défaillances : Portée du rapport d'étude de marché
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,65 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse des défaillances et analyse du marché
La croissance du marché de l'analyse des défaillances est soutenue par la densité croissante des dispositifs, les interfaces multi-matériaux et des exigences de fiabilité accrues. Les fabricants de composants électroniques ont besoin d'images à résolution nanométrique et d'analyses élémentaires pour distinguer les défaillances liées à la conception, au processus, à la contamination et à la manipulation. Les études sur la fracture, la corrosion, les revêtements et la fabrication additive dynamisent davantage le marché grâce aux laboratoires industriels et de matériaux. L'écosystème du marché comprend les fournisseurs d'instruments, de détecteurs et de sources, de préparation d'échantillons, les éditeurs de logiciels, les laboratoires indépendants et les services d'ingénierie internes. Le support applicatif est aussi crucial pour la productivité de la plateforme que la résolution nominale elle-même.
L'analyse des défaillances et la dynamique de l'offre favorisent les fournisseurs capables d'acquérir des colonnes de précision, des équipements de vide, des détecteurs et des services de maintenance dans différentes régions. La longueur des processus de qualification rend la fidélisation du parc installé cruciale, tandis que la modularité réduit les risques de remplacement. Les clients s'intéressent de plus en plus à la mesure de l'efficacité de leurs flux de travail, incluant la navigation, le fraisage, l'acquisition, l'interprétation, la production de rapports et la conservation des données. Cela oriente le marché vers l'intégration et les contrats de service pluriannuels, même si les laboratoires spécialisés restent importants lorsque l'utilisation des équipements rend l'achat non rentable ou lorsqu'une validation externe est requise.
Le paysage concurrentiel révèle un environnement où coexistent des entreprises diversifiées d'instrumentation scientifique et des sociétés plus spécialisées en microscopie, métrologie et essais. Parmi les concurrents figurent Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Hitachi High-Tech Canada, Inc. et TESCAN ORSAY HOLDING, qui proposent des solutions par faisceaux d'électrons et d'ions, tandis que Bruker Corporation, HORIBA, Ltd. et Semilab Inc. se concentrent sur la spectroscopie et la caractérisation des matériaux. Intertek Group plc est présent sur le marché des services d'essais externalisés, et Motion X Corporation offre des compétences en ingénierie spécialisée.
Les acteurs du marché s'intéressent à l'automatisation, à la segmentation basée sur l'IA, à l'imagerie de corrélation et à la préparation rapide et spécifique au site. La stratégie de réussite repose sur l'exploitation des capacités matérielles pour une productivité accrue, notamment en termes de réduction des délais, d'amélioration de la reproductibilité et de large disponibilité. Les fournisseurs investissent dans des centres d'application, des écosystèmes logiciels, le service à distance et des démonstrations afin de faciliter l'adoption par les clients. Les acheteurs privilégient de plus en plus les fournisseurs capables de prendre en charge l'encapsulation des semi-conducteurs, les dispositifs de puissance, les batteries et les alliages avancés sur une infrastructure de données et de services unifiée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'analyse des défaillances : Perspectives stratégiques
Perspectives régionales
Marché de l'analyse des défaillances en Amérique du Nord
L'Amérique du Nord représentait 30 à 34 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,2 % jusqu'en 2034. Sa part de marché dans le domaine de l'analyse des défaillances est liée à la complexité de la conception des semi-conducteurs, aux programmes de fiabilité des secteurs de l'aérospatiale et de la défense, aux systèmes de qualité des dispositifs médicaux et à la présence de laboratoires universitaires et indépendants de renom. Les initiatives gouvernementales en faveur de la production, du conditionnement avancé et des infrastructures de recherche stimulent la demande de capacités en microscopie, spectroscopie et préparation d'échantillons à proximité des sites de production.
La tendance sur le marché de l'analyse des défaillances s'oriente vers des systèmes entièrement intégrés qui minimisent l'intervention d'experts et améliorent la traçabilité dans les applications à forte valeur ajoutée. Les États-Unis sont le principal moteur des dépenses régionales, tandis que le Canada contribue aux secteurs de la recherche sur les matériaux de pointe, des mines, de l'énergie et de l'enseignement supérieur. La réactivité du service après-vente, l'ingénierie applicative et la validation des flux de travail influencent le choix des fournisseurs, car un arrêt prolongé de l'instrument peut compromettre l'optimisation du rendement ou la mise sur le marché du produit. La croissance devrait se poursuivre, notamment pour les nouveaux instruments, les mises à jour logicielles, les détecteurs et les tests externalisés.
Marché américain de l'analyse des défaillances
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034. Grâce au développement du secteur des semi-conducteurs en Arizona, au Texas, à New York, en Ohio et dans d'autres régions industrielles, le pays a élargi sa clientèle de laboratoires. Par ailleurs, d'importants marchés de la recherche existent dans les secteurs de l'aérospatiale et de la défense, de l'automobile, de l'énergie et de la recherche biomédicale, diversifiant ainsi la demande pour des études qui ne se limitent pas aux circuits intégrés et à l'encapsulation.
Thermo Fisher Scientific Inc., Carl Zeiss AG, JEOL USA, Inc., Bruker Corporation, Intertek Group plc et d'autres fournisseurs entretiennent des relations commerciales avec des laboratoires américains. Les applications de cette technologie s'orientent vers le conditionnement avancé, l'électronique de puissance à large bande interdite, les batteries, la fabrication additive et le contrôle de la contamination. Les acheteurs exigent désormais une combinaison d'imagerie non destructive avec la microscopie électronique à balayage (MEB), la spectroscopie d'ions focalisés (FIB), la spectrométrie de rayons X à dispersion d'énergie (EDX) ou la spectrométrie de masse d'ions secondaires (SIMS).
Marché européen de l'analyse des défaillances
L'Europe représentait entre 22 et 26 % du marché en 2025 et devrait enregistrer un TCAC de 7,2 à 7,8 % jusqu'en 2034, l'Allemagne étant le principal moteur de la demande régionale. Les atouts allemands, notamment dans les secteurs de l'électronique automobile, des machines industrielles, des sciences des matériaux et des semi-conducteurs, engendrent un besoin accru en matière d'analyse des fractures, de la contamination et de la fiabilité électronique. Le Royaume-Uni, quant à lui, propose des services de recherche sur les semi-conducteurs composés, une industrie aérospatiale, des universités et des laboratoires d'externalisation, contribuant ainsi à la réalisation d'études pour l'industrie et les technologies émergentes.
La France combine les secteurs de l'aérospatiale, de la microélectronique, du nucléaire et de la recherche pour réaliser des applications instrumentales de pointe. L'Italie se concentre sur l'électronique de puissance, l'industrie automobile et les laboratoires de matériaux, tandis que l'Espagne développe ses activités dans les matériaux pour les énergies renouvelables, l'industrie automobile et les laboratoires universitaires. Une politique européenne encourage la production de semi-conducteurs, favorisant ainsi les lignes pilotes et les installations de production nécessitant des diagnostics de processus. Les prestataires proposant des services dans la région, des applications multilingues et des flux de travail conformes aux normes de traçabilité et de qualité bénéficient d'un avantage concurrentiel.
Marché de l'analyse des défaillances en Asie-Pacifique
La région Asie-Pacifique détenait 34 à 38 % du marché de l'analyse des défaillances en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,4 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide. La Chine domine en termes de volume, tandis que le Japon et la Corée du Sud combinent des capacités avancées dans les domaines des semi-conducteurs, des écrans, des batteries et des matériaux. L'Inde développe ses infrastructures de fabrication électronique et de laboratoire, et l'Australie contribue grâce à ses activités minières, ses matériaux énergétiques et sa recherche universitaire.
La politique industrielle, la construction d'usines de fabrication, les techniques d'emballage avancées et le développement de la chaîne d'approvisionnement locale soutiennent la demande en équipements. Les pôles de production denses favorisent le diagnostic rapide des pannes, l'analyse automatisée des défauts et la préparation d'échantillons à haut débit. Les acheteurs régionaux privilégient également la couverture et la formation locales en matière de service après-vente afin de garantir l'utilisation optimale des équipements installés à grande échelle.
Marché de l'analyse des défaillances au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 6,6 % à 7,2 % jusqu'en 2034. L'Arabie saoudite est en tête grâce à ses investissements dans l'énergie, la pétrochimie, les mines, les infrastructures et la recherche. Les Émirats arabes unis soutiennent l'aéronautique, la fabrication de pointe et les laboratoires universitaires, tandis que l'Afrique du Sud contribue par ses activités minières, métallurgiques, énergétiques et son expertise reconnue en ingénierie des matériaux.
Le reste de la demande en MEA demeure axé sur les projets, s'appuyant fréquemment sur des laboratoires centralisés ou une expertise externe. Les perspectives de croissance concernent la corrosion, l'intégrité des soudures, les composants de pipelines et de turbines, les matériaux de construction et la recherche locale en électronique. La réussite des fournisseurs repose sur la formation, le diagnostic à distance, des consommables fiables et des partenariats permettant de pallier la disponibilité limitée de spécialistes.
Analyse de segmentation
Équipement
Le marché des équipements devrait connaître une croissance annuelle composée (TCAC) de 7,9 % à 8,5 % entre 2026 et 2034. Le périmètre du marché de l'analyse des défaillances couvre des plateformes complémentaires sélectionnées en fonction de la taille des éléments, du matériau, de la profondeur d'analyse, des exigences de préparation et du degré de destructivité acceptable. Les laboratoires privilégient de plus en plus les flux de travail corrélatifs plutôt que de s'appuyer sur un seul instrument, ce qui favorise la modernisation des détecteurs, de l'automatisation, de la navigation et du transfert d'échantillons. L'utilisation ponctuelle des équipements incite à recourir à des installations partagées et à des services externalisés.
- Microscope optique : Les systèmes optiques restent l’outil de dépistage de première intention pour les dommages de surface, la contamination, les fractures et les défauts d’assemblage, offrant une navigation rapide avant une investigation à plus haute résolution ou destructive.
- Microscope électronique à balayage : le MEB est le microscope de référence pour l’imagerie de routine à haute résolution car il combine la morphologie de surface, le contraste de composition, une large compatibilité avec les échantillons et l’intégration EDX dans les laboratoires d’électronique et de matériaux.
- Microscope électronique à transmission : le MET est utilisé pour la cristallographie à l’échelle atomique, les interfaces, les précipités et les défauts à l’échelle nanométrique, ce qui le rend stratégiquement important pour les semi-conducteurs de nouvelle génération, les batteries, les catalyseurs et les nouveaux matériaux.
- Faisceau d'ions focalisé (FIB) : le FIB permet la réalisation de coupes transversales spécifiques à un site, l'édition de circuits et la préparation de lamelles pour la microscopie électronique en transmission (MET), la demande augmentant à mesure que les défauts enterrés et les structures multicouches deviennent plus difficiles d'accès.
- Microscope à sonde à balayage : le SPM fournit une topographie à l’échelle nanométrique et des mesures locales des propriétés mécaniques, électriques ou de surface, soutenant les recherches sur les semi-conducteurs, les revêtements, les polymères et les matériaux fonctionnels.
- Double faisceau : les plateformes FIB-SEM intégrées combinent fraisage et imagerie dans une seule chambre, réduisant les erreurs de transfert et accélérant l’analyse ciblée des boîtiers, dispositifs et interfaces de matériaux complexes.
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 8,1 % à 8,7 % jusqu'en 2034. Le choix de la technique dépend des besoins des chercheurs : analyse de la composition élémentaire, sensibilité isotopique ou en profondeur, ou encore prélèvement contrôlé de matière. La demande privilégie de plus en plus les preuves multimodales, avec l'EDX pour un criblage rapide, la SIMS pour l'analyse des traces chimiques et des profils de profondeur, et la gravure ionique réactive pour une préparation sélective. Les logiciels reliant images, spectres et historique des procédures améliorent l'interprétation et la reproductibilité.
- Spectroscopie des rayons X à dispersion d'énergie : l'EDX est largement utilisée avec la microscopie électronique pour l'identification et la cartographie élémentaires rapides, permettant l'analyse de la contamination, des inclusions, des revêtements, des joints de soudure et des surfaces de fracture.
- Spectrométrie de masse d'ions secondaires ( SIMS) : la SIMS permet d'analyser les éléments traces, les dopants, les isotopes et le profilage en profondeur, ce qui la rend importante pour le contrôle des procédés de fabrication des semi-conducteurs, les couches minces, les batteries et la chimie de surface.
- Gravure ionique réactive : la RIE permet une élimination contrôlée et sélective des matériaux, ce qui permet d’exposer les structures enfouies et de préparer les dispositifs multicouches tout en limitant la déformation mécanique associée au polissage conventionnel.
Application
On prévoit une croissance annuelle composée (TCAC) de 8,0 à 8,6 % pour l'utilisation de ces technologies entre 2026 et 2034. La demande en électronique et en semi-conducteurs impose des exigences en matière de résolution et de débit, tandis que les sciences industrielles et des matériaux élargissent leur utilisation aux métaux, aux revêtements, aux composites et aux systèmes énergétiques. Les biosciences ajoutent des besoins spécifiques en imagerie et en préparation. Les achats tiennent de plus en plus compte des risques propres à chaque flux de travail, notamment l'accessibilité aux défauts, la préservation des preuves, les exigences réglementaires et le coût des mesures correctives tardives.
- Électronique et semi-conducteurs : cette application domine la demande car la miniaturisation des composants, l’encapsulation avancée, les dispositifs de puissance et les objectifs de fiabilité plus élevés nécessitent une localisation rapide, une analyse en coupe transversale, une analyse de la composition et un retour d’information sur le rendement.
- Sciences industrielles : Les fabricants utilisent l’analyse des défaillances pour étudier la fatigue, la corrosion, l’usure, les soudures, les composants additifs et les défauts des fournisseurs, en reliant les preuves de laboratoire à la maintenance et à l’amélioration des processus.
- Science des matériaux : des équipes de recherche caractérisent la microstructure, les interfaces, les phases, les revêtements et la dégradation des batteries, des catalyseurs, des alliages, des céramiques, des polymères et des composites qui servent de base aux produits industriels de nouvelle génération.
- Biosciences : Les laboratoires de biosciences appliquent des techniques de microscopie et de préparation avancées à l'ultrastructure cellulaire, aux biomatériaux, aux dispositifs médicaux et aux interfaces tissulaires, en mettant l'accent sur le contraste, la préservation et les protocoles reproductibles.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Électronique et semi-conducteurs |
Haut |
Emballage avancé |
Mise à l'échelle |
|
Sciences industrielles |
Haut |
Fiabilité prédictive |
Mature |
|
Science des matériaux |
Moyen |
Interfaces de batterie |
Mise à l'échelle |
|
Bioscience |
Faible |
Imagerie corrélative |
Émergent |
Analyse des défaillances : facteurs de croissance et d’impact du marché
L'emballage avancé accroît la complexité de la localisation des défauts
Les défauts associés aux chiplets, aux liaisons hybrides, aux mémoires à large bande passante, aux interconnexions traversantes en silicium et aux hétéromatériaux se manifestent sous plusieurs couches d'interfaces. L'inspection de surface ne permet pas de détecter de manière fiable les vides, les fissures, le délaminage, la contamination et les discontinuités électriques sans risquer de détruire les preuves. C'est pourquoi les laboratoires utilisent une combinaison de techniques : localisation par rayons X, extraction par laser ou faisceau d'ions, microscopie électronique à balayage (MEB), spectroscopie de rayons X à dispersion d'énergie (EDX) et microscopie électronique en transmission (MET). Cette approche implique des investissements plus importants en équipements par procédure et exige une meilleure coordination, une automatisation accrue et une plus grande reproductibilité des préparations. Toutefois, son importance commerciale ne se limite pas aux usines de fabrication de pointe, car les besoins des laboratoires sous-traitants, des entreprises d'encapsulation, des équipementiers automobiles et des fabricants de dispositifs de puissance sont tout aussi importants.
Les investissements dans le secteur manufacturier élargissent la base installée d'analyseurs
Les progrès réalisés dans le domaine des semi-conducteurs et des emballages avancés génèrent non seulement une demande en équipements de production, mais aussi en laboratoires de développement, de qualification, de contrôle de la contamination et de fiabilité des procédés. Chacun de ces aspects requiert des capacités d'analyse lors des phases de conception, de montée en puissance et de production, et les réseaux de fournisseurs ont besoin d'une validation et d'un soutien indépendants. Aux États-Unis, en Europe et en Asie, les incitations gouvernementales renforcent cet effet en valorisant les capacités régionales en matière de matériaux, d'équipements et d'emballages. Les conséquences sur le marché incluent l'achat d'instruments, la construction de laboratoires, les contrats de service, les programmes de formation et l'externalisation. Les équipements d'analyse étant utiles à de multiples étapes des procédés et pour différentes générations de produits, les investissements se poursuivent après la construction des usines. Les fournisseurs disposant d'applications et d'une logistique de pièces détachées implantées localement sont bien placés pour remporter les premiers contrats et les futures mises à niveau.
L'économie de la fiabilité privilégie la détection précoce des causes profondes
Les coûts liés aux défaillances explosent dès que les défauts quittent les processus de production des plaquettes et des composants pour atteindre les modules, les systèmes, les services sur site ou les environnements critiques pour la sécurité. Afin de relever ce défi, les fabricants renforcent le processus d'analyse en amont du développement et du contrôle, notamment par la microscopie et la spectroscopie, pour garantir la validation des matériaux, des interfaces et des corrections avant la mise à l'échelle. Cette exigence est d'autant plus cruciale dans les secteurs de l'électrification automobile, de la qualification aérospatiale, des dispositifs médicaux et de l'automatisation industrielle, en raison des risques de rappels, d'arrêts de production ou de périodes de requalification. Il en résulte, pour les achats, un passage de tests d'analyse exceptionnels à des procédures de fiabilité régulières, standardisées et assorties de rapports.
Analyse des défaillances : tendances futures du marché
Investigation multimodale guidée par l'IA
Les tendances du marché de l'analyse des défaillances s'orienteront de plus en plus vers l'intelligence artificielle, capable de corréler images, spectres, métadonnées de processus et exemples antérieurs issus de divers instruments. Les algorithmes faciliteront la détection des caractéristiques, la segmentation, le classement des anomalies et la navigation, tout en permettant à l'expert de déterminer la causalité. L'étape suivante ne réside pas dans la microscopie autonome, mais dans l'orchestration du flux de travail fermé : le balayage non destructif repère les zones potentielles, le logiciel traduit les coordonnées, les protocoles de fraisage révèlent les cibles et l'analyse oriente le déroulement de l'investigation. Les entreprises se feront concurrence sur la base de leur gouvernance, de l'explicabilité de leurs solutions, de leur cybersécurité et de leur capacité à gérer les environnements de données clients.
Préparation d'échantillons à faible dommage et à haut débit
La préparation des échantillons deviendra un enjeu concurrentiel majeur à mesure que les structures s'épaissiront, comporteront plusieurs couches et deviendront sensibles à la chaleur et aux ions. L'utilisation de techniques hybrides de préparation d'échantillons, combinant ablation laser, FIB plasma, fraisage par faisceau d'ions large, refroidissement et polissage à basse tension, permettra de réduire le temps d'accès à l'échantillon tout en préservant l'intégrité des interfaces. L'automatisation des points finaux et des protocoles de préparation des échantillons diminuera la variabilité liée aux opérateurs et rendra ce processus complexe accessible à tous. Les fabricants d'instruments intégreront la préparation des échantillons et l'imagerie dans la conception, en utilisant un système de coordonnées et un contrôle de la contamination communs.
Opportunités de marché en matière d'analyse des défaillances
centres d'application régionaux et laboratoires partagés
Les fournisseurs comme les investisseurs ont l'opportunité de créer des laboratoires d'application à proximité des pôles émergents de semi-conducteurs, de batteries et de matériaux avancés, où les clients ont besoin de démonstrations, de développement de méthodes, de formations et d'analyses de la demande excédentaire avant d'investir. Le concept de laboratoire partagé facilite l'accès au marché pour les petits fabricants et permet de transformer une demande ponctuelle en une utilisation accrue des équipements. Les sources de revenus peuvent inclure l'accès aux instruments, des projets payants, des abonnements, des formations et des contrats de services. Les marchés idéaux seraient les zones industrielles américaines, les réseaux de lignes pilotes européens, les pôles électroniques indiens et les centres d'encapsulation d'Asie du Sud-Est. Les collaborations avec les universités et les laboratoires indépendants contribuent à renforcer la crédibilité et à développer les talents.
Modernisation des flux de travail pour les instruments installés
Une large base installée offre l'opportunité de vendre des gains de productivité sans nécessiter le remplacement complet du système. Les fournisseurs peuvent proposer des mises à niveau de détecteurs, des modules d'automatisation, des analyses assistées par IA, des diagnostics à distance, des solutions de cybersécurité et des modèles d'application standardisés, compatibles avec les outils SEM, FIB, TEM et de spectroscopie existants. Les clients bénéficient ainsi d'investigations plus courtes et d'une meilleure reproductibilité, tout en préservant leurs équipements validés. Les modèles commerciaux peuvent inclure des niveaux de service basés sur les résultats, des abonnements logiciels et des mises à niveau progressives en fonction de l'utilisation. Les intégrateurs doivent privilégier l'échange ouvert de données et coordonner les transferts entre marques, car de nombreux laboratoires exploitent des parcs d'équipements hétérogènes. Les propositions les plus convaincantes mettront en avant la réduction des préparations répétées, l'augmentation du temps de disponibilité, la diminution du temps de formation et l'accélération de la résolution des problèmes.
Développements récents
- Juillet 2026 : Keysight Technologies a lancé Keysight Multiphysics, une nouvelle solution de conception et de vérification destinée à aider les ingénieurs à identifier plus tôt les défaillances potentielles des produits électroniques complexes, dès les premières étapes de leur développement. Les systèmes électroniques modernes combinent de plus en plus les technologies électriques, thermiques, mécaniques et optiques dans des conceptions compactes. Ces domaines physiques interagissant entre eux, un problème dans un domaine peut engendrer des dysfonctionnements inattendus dans un autre. Les approches d'ingénierie traditionnelles examinent souvent ces effets séparément, ce qui signifie que certains problèmes de fiabilité peuvent n'apparaître qu'après la fabrication d'un prototype physique.
- Novembre 2025 : ZEISS Microscopy présente ses dernières technologies d’analyse des défaillances de semi-conducteurs lors du 51e Symposium international sur les tests et l’analyse des défaillances (ISTFA), qui se tiendra du 16 au 20 novembre 2025 au Pasadena Convention Center, en Californie. À cette occasion, ZEISS présentera sept articles techniques et deux tutoriels portant sur les techniques d’imagerie et d’analyse avancées pour l’analyse des défaillances de semi-conducteurs. Parmi les principaux thèmes abordés figurent la segmentation d’images par intelligence artificielle, l’automatisation, l’analyse des dispositifs de puissance, l’inspection des liaisons hybrides et la microscopie corrélative.
- Septembre 2025 : Chemnitz, Allemagne : scia Systems a annoncé de nouvelles capacités pour la fabrication de semi-conducteurs et l’analyse des défaillances en amont du salon SEMICON West 2025, mettant en avant des avancées dans la gravure par faisceau d’ions et le traitement des couches minces. L’entreprise se concentre particulièrement sur les applications liées à l’encapsulation avancée, aux processeurs d’IA, aux MEMS, aux capteurs, à l’optique et à la photonique.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -