
Markt für Fibre-Kanal-Netzwerke: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Fiber Channel Networking (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Komponenten (Hardware, Software, Dienstleistungen); Branchen (Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Einzelhandel und E-Commerce, Regierung, Bildung, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021384
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
2,48 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,09 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,73 %
Wachstumsrate
Adressierbarer Markt
29,80 Mrd. US-Dollar
(2026–2034)
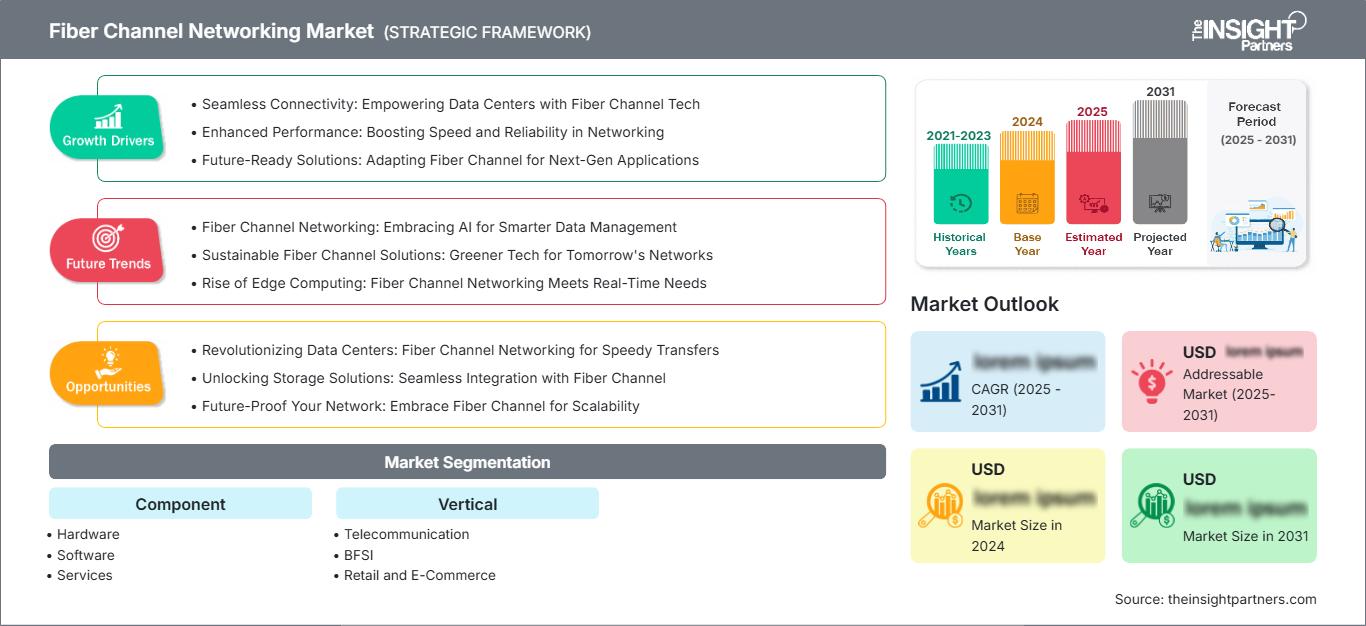
Der Markt für Fibre-Channel-Netzwerke wurde 2025 auf 2,48 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,09 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,73 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Hardware, Software und Dienstleistungen, die Hochleistungsspeicherverbindungen in den Bereichen Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Einzelhandel und E-Commerce, Behörden, Bildungseinrichtungen und Gesundheitswesen unterstützen. Fibre Channel wird dabei weiterhin für latenzkritische und unternehmenskritische Speicherarchitekturen eingesetzt.
Nordamerika bleibt aufgrund seiner ausgereiften Enterprise-Speicherinfrastruktur, seiner umfassenden Rechenzentrumsinfrastruktur und der kontinuierlichen Modernisierung geschäftskritischer Workloads ein strukturell wichtiger Markt. Die Größe des Fibre-Channel-Netzwerkmarktes wird zudem durch die Ablösung veralteter SAN-Systeme, die Einführung von 64G-Fibre-Channel-Plattformen und die steigenden Anforderungen an vorhersehbare Leistung, Sicherheit und Verfügbarkeit in großen Unternehmensumgebungen beeinflusst.
Marktanalyse und Einblicke zum Thema Glasfaser-Channel-Netzwerke
- Nordamerika: Nordamerika hielt im Jahr 2025 einen Marktanteil von 40–42 % im Bereich Fibre Channel Networking und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen , unterstützt durch eine ausgereifte SAN-Infrastruktur, Investitionen in Unternehmensspeicher und die laufende Modernisierung der Netzwerke.
- USA: Die USA repräsentierten 2025 88–91 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen , unterstützt durch den Ausbau von Rechenzentren und Speichermodernisierungsprogrammen.
- Europa: Europa hatte 2025 einen Anteil von 24–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,5 % wachsen , angeführt von Großbritannien, Deutschland, Frankreich, Italien und Spanien durch Unternehmensmodernisierung und regulatorisch bedingte Resilienz.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 22–24 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen . Angeführt wird dieses Wachstum von China, Japan, Südkorea, Indien und Australien, da die Kapazitäten der Rechenzentren und die digitale Infrastruktur ausgebaut werden.
- Größtes Segment: Hardware hielt 2025 einen Marktanteil von 52–56 % und prognostizierte von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,6 % , was die anhaltende Nachfrage nach Switches und Host-Bus-Adaptern widerspiegelt.
- Wachstumsstarkes Segment: Software machte im Jahr 2025 einen Marktanteil von 20–24 % aus und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen , unterstützt durch Automatisierung und Analytik.
- Detaillierte Analyse der wichtigsten Unternehmen: ATTO Technology, Inc., Broadcom Inc., Marvell Technology, Inc., International Business Machines Corporation, Cisco Systems, Inc., NetApp, Inc., Dell Inc., Hewlett Packard Enterprise Development LP, Lenovo Group Limited, Juniper Networks, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktprognose für Fibre-Channel-Netzwerke zeigt, dass sich der Markt von spezialisierten SAN-Verbindungen hin zu softwarebasierten Hochgeschwindigkeits-Speichernetzwerken entwickelt hat, die Flash-Speicher, Virtualisierung und komplexere Datenlasten bewältigen können. Gen 7 64G, NVMe über Fibre Channel, Diagnoseautomatisierung und Telemetrie definieren die Produktspezifikationen neu. Hardware spielt weiterhin eine zentrale Rolle, Software wird jedoch für die Bereitstellung, Überwachung, Sicherung und Optimierung komplexer Speicherinfrastrukturen zunehmend unerlässlich.
Die Investitionsinteressen im Markt für Glasfasernetzwerke verlagern sich von einfacher Port-Skalierung hin zu sicherer, automatisierter und energieeffizienter Infrastruktur. Neue Rechenzentrumssegmente im asiatisch-pazifischen Raum rücken in den Fokus von Investitionen in Speichernetzwerke, während Unternehmen in Nordamerika und Europa sich auf die Modernisierung ihres Lebenszyklus konzentrieren. Die Einhaltung regulatorischer Anforderungen an Cybersicherheit und -kontinuität wird stärkere Verschlüsselung, Zugriffskontrollen und verwaltbare Netzwerkarchitekturen vorantreiben.
Berichtsumfang zum Markt für Glasfaser-Channel-Netzwerke
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,48 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,09 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,73 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Glasfasernetzwerke
Zu den treibenden Faktoren des Fibre-Channel-Netzwerkmarktes zählen das steigende Datenvolumen in Unternehmen, der Bedarf an konstanter Speicherleistung und die Modernisierung der veralteten SAN-Infrastruktur. Die Wertschöpfungskette umfasst Switch-Hersteller, HBA-Hersteller, Speicherhersteller, Hersteller optischer Komponenten, Softwareanbieter, Systemintegratoren und Kundendienstleister. Laut FCIA ist Fibre Channel (FC) eine dedizierte Technologie, die Speichernetzwerkfunktionen für SCSI, NVMe und FICON bereitstellt.
Die Lieferkette wird durch die Verfügbarkeit von Silizium, optischen Transceivern, Switch-ASICs, HBA-Controllern, Firmware und spezifischer Managementsoftware beeinflusst. Anbieter bemühen sich um abwärtskompatible Systeme, damit Kunden die Geschwindigkeit erhöhen können, ohne die gesamte Speicherinfrastruktur ändern zu müssen. Dies hilft, Risiken im Zusammenhang mit der Migration auf ein anderes System zu vermeiden und die Investitionen der Kunden in Server, Arrays, Kabel und Erfahrung zu sichern.
Der Markt für Fibre-Channel-Netzwerke ist durch Wettbewerb in Bereichen wie Switching, HBAs, Speicherkonnektivität, Sicherheit und Management gekennzeichnet. Broadcom Inc. ist dank seiner Brocade SAN-Switches und Emulex HBAs Marktführer. Cisco Systems, Inc. und Hewlett Packard Enterprise Development LP sind mit ihrem Portfolio an Enterprise-Speichernetzwerken ebenfalls im Markt vertreten. Dell Inc., Lenovo Group Limited und International Business Machines Corporation bieten FC-Infrastruktur für ein breites Spektrum an Server- und Speichersystemen.
Aktuelle Investitionstrends konzentrieren sich auf die Entwicklung schnellerer Netzwerke, die Automatisierung von Prozessen, Cybersicherheit und die Integration mit Flash- und NVMe-Infrastruktur. ATTO Technology, Inc. fokussiert sich auf spezialisierte Konnektivitätslösungen, während Marvell Technology, Inc. im Bereich Speicherkonnektivitätstechnologien aktiv ist. NetApp, Inc. und Juniper Networks, Inc. bieten komplementäre Speicher- und Netzwerklösungen an.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Glasfaser-Channel-Netzwerke: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Glasfasernetzwerke
Nordamerika erreichte 2025 einen Marktanteil von 40–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen. Die Region profitiert von einer etablierten Basis an SAN-Implementierungen in Unternehmen, erheblichen Rechenzentrumskapazitäten und ausgereiften Beschaffungswegen für Speicherlösungen. Die Ablösung veralteter Systeme bleibt ein Schwerpunkt der Region, wobei die Nachfrage auch aus den Bereichen High-Performance Computing, Virtualisierung, Finanzanwendungen und Gesundheitssysteme kommt. Die USA sind dank eines soliden Cloud- und Colocation-Angebots führend bei den regionalen Umsätzen.
Der kanadische Beitrag stammt aus den Bereichen Finanzdienstleistungen, Erneuerung des öffentlichen Sektors, digitale Gesundheit und Unternehmensdatenmanagement. Regionale Kunden bevorzugen zunehmend 64G FC, NVMe gegenüber FC, die Automatisierung der Netzwerküberwachung und Sicherheitsmaßnahmen. Die Präsenz von Infrastrukturanbietern wie Broadcom Inc., Cisco Systems, Inc., Dell Inc., Hewlett Packard Enterprise Development LP und anderen gewährleistet ein breites Spektrum an zertifizierter Hardware, Software, Dienstleistungen und Integrationsmöglichkeiten.
US-Markt für Glasfasernetzwerke
Die USA trugen 2025 zu 88–91 % zum nordamerikanischen Umsatz bei und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen. Die Nachfrage nach dem Produkt konzentriert sich hauptsächlich auf Großunternehmen, hyperscale-nahe Infrastrukturen, Finanzinstitute, Gesundheitseinrichtungen, Regierungsbehörden und technologieorientierte Organisationen. Das Land profitiert von vorhandenen SAN-Kompetenzen und einer Vielzahl von Installationen, die eher Upgrades als eine komplette Architekturerneuerung erfordern. Broadcom Inc., Cisco Systems Inc., Dell Inc. und Hewlett Packard Enterprise Development LP sind auf dem Markt stark vertreten.
Die Anwendungsanforderungen konzentrieren sich auf leistungsstarke Datenbankanwendungen, Virtualisierung, Datensicherung, Notfallwiederherstellung und Flash-Speicher. Die Notwendigkeit vorhersagbarer Latenzzeiten und der Kontrolle des Speicherdatenverkehrs macht Fibre Channel für Anwendungen unerlässlich, deren Unterbrechung schwerwiegende Geschäftsstörungen verursachen würde. Sicherheitsaspekte fließen bei der Anschaffung neuer Infrastruktur in die Überlegungen ein.
Europäischer Markt für Glasfasernetzwerke
Europa hielt 2025 einen Marktanteil von 24–26 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Großbritannien bleibt führend, dank etablierter Finanzdienstleistungen, IT-Infrastrukturen der öffentlichen Hand, des Gesundheitswesens und gut ausgebauter Rechenzentren. Deutschland folgt an zweiter Stelle, bedingt durch die Digitalisierung der Industrie und die IT-Infrastrukturen von Unternehmen. Frankreich, Italien und Spanien generieren durch ihre Initiativen zur Modernisierung von Telekommunikation, Bankwesen, Infrastruktur und Rechenzentren zusätzliche Nachfrage nach Speichernetzwerken.
Das ausgereifte Ökosystem der Finanzdienstleistungen in Großbritannien generiert Nachfrage nach Speichernetzwerken, die hohe Verfügbarkeit und konstante Leistung erfordern, während deutsche Industrieunternehmen den Fokus auf die Ausfallsicherheit ihrer Dateninfrastrukturen legen. Frankreich vereint die Anforderungen der Modernisierung des öffentlichen Sektors mit denen seiner Telekommunikations- und Finanzbranche. Italien und Spanien profitieren von wachsenden Cloud-, Colocation- und digitalen Serviceinfrastrukturen.
APAC-Markt für Glasfaser-Channel-Netzwerke
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 22–24 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,8 % verzeichnen. China ist der dominierende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Das Wachstum von Rechenzentren, die digitale Transformation von Unternehmen, die Einführung von Cloud-Lösungen, die Technologie im Finanzdienstleistungssektor und die digitale Transformation der öffentlichen Verwaltung treiben den Bedarf an ausfallsicherer Speicheranbindung voran. Indien und Südostasien bieten weiteres Potenzial für die Marktexpansion.
Die Digitalisierung in der Industrie und staatlich geförderte Initiativen zum Ausbau der digitalen Infrastruktur treiben die Investitionen in Rechenzentren an. Japan und Südkorea konzentrieren sich auf schnelle Unternehmenslösungen, während China und Indien Potenzial für neue Kapazitäten bieten. In Australien ist eine ausgereifte Cloud- und Unternehmensinfrastruktur vorhanden. Markttrends deuten auf höhere Switching-Geschwindigkeiten, Speichersysteme mit NVMe-Funktionalität und Software-Monitoring hin.
Markt für Glasfaser-Kanalnetzwerke im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,8 % prognostiziert, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die regionale Entwicklung anführen. Südafrika ist weiterhin ein etablierter Markt für Unternehmenssoftware, während der Rest der MEA-Region Chancen in den Bereichen Bankwesen, Telekommunikation, Digitalisierung der öffentlichen Verwaltung und Ausbau von Rechenzentren bietet. Die Vereinigten Arabischen Emirate profitieren von ihrer Rolle als regionales Zentrum für Cloud-Computing und Konnektivität.
Energiezugang und Infrastrukturentwicklung beeinflussen Standort und Wirtschaftlichkeit von Rechenzentren in der Golfregion. Die digitale Transformation in Saudi-Arabien hat zur Entwicklung von Unternehmensinfrastrukturen beigetragen, während die der VAE robuste IT-Infrastrukturen sichergestellt haben. Südafrika bietet ein gut entwickeltes Umfeld für die Implementierung von Speichernetzwerklösungen. Für den Rest der Region sind FC-Lösungen für Unternehmen sinnvoll, die zuverlässige Verbindungen zu geschäftskritischen Systemen benötigen.
Segmentierungsanalyse
Komponente
Komponenten spielen weiterhin eine zentrale Rolle für die Wirtschaftlichkeit von Implementierungen, da Hardware die physische Speicherinfrastruktur bildet, während Software und Services die Verwaltbarkeit, die Effizienz über den gesamten Lebenszyklus und den operativen Support bestimmen. Hardware behält ihren größten Stellenwert, während Software mit der Automatisierung von Überwachung und Bereitstellung durch Unternehmen an strategischer Bedeutung gewinnt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,4–6,0 % prognostiziert , unterstützt durch Infrastrukturerneuerungen und Managementanforderungen.
- Hardware : Hardware bildet die physische Infrastruktur durch Switches, HBAs, Controller, optische Komponenten und zugehörige Verbindungstechnik. Der Bedarf ist eng mit der SAN-Erweiterung, Generations-Upgrades, Port-Erweiterungen und Austauschzyklen verknüpft.
- Software : Software unterstützt Bereitstellung, Diagnose, Überwachung, Analyse, Sicherheit und Infrastrukturmanagement. Ihre strategische Bedeutung nimmt zu, da Unternehmen Automatisierung, Transparenz und einen geringeren Verwaltungsaufwand in komplexen Speicherumgebungen anstreben.
- Dienstleistungen : Unsere Dienstleistungen umfassen Implementierung, Beratung, Integration, Wartung und technischen Support. Die Nachfrage bleibt dort bestehen, wo Unternehmen spezialisiertes SAN-Know-how, Unterstützung bei der Migration, Lebenszyklusmanagement und hochverfügbaren Betriebssupport benötigen.
Vertikal
Die Anforderungen an vertikale Infrastrukturen variieren je nach Kritikalität der Arbeitslast, Datenvolumen, Compliance-Vorgaben und Verfügbarkeitserwartungen. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sowie Telekommunikation weisen weiterhin eine hohe Nachfrage auf, da Ausfallzeiten Transaktionen und Dienstleistungen unmittelbar beeinträchtigen können. Das Gesundheitswesen und der öffentliche Sektor benötigen zunehmend eine ausfallsichere Dateninfrastruktur. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,6–6,2 % erwartet , bedingt durch die Digitalisierung und speicherintensive Arbeitslasten.
- Telekommunikation : Telekommunikationsanbieter benötigen ausfallsichere Speicherverbindungen für Teilnehmersysteme, Netzwerkbetrieb, Abrechnung, Analysen und Serviceplattformen. Hohe Verfügbarkeit und vorhersehbarer Durchsatz sichern die anhaltende Relevanz von FC.
- BFSI : Organisationen im BFSI-Sektor sind auf hochverfügbaren Speicher für Transaktionsverarbeitung, Datenbanken, Analysen, Datensicherung und die Einhaltung gesetzlicher Aufbewahrungspflichten angewiesen. Sicherheit und Betriebskontinuität machen kontrollierte SAN-Umgebungen strategisch wichtig.
- Einzelhandel und E-Commerce : Einzelhändler und E-Commerce-Plattformen generieren umfangreiche Transaktions- und Kundendaten. Speichernetzwerke unterstützen Datenbanken, Analysen, Warenwirtschaftssysteme, digitalen Handel und ausfallsichere Backup-Umgebungen.
- Regierungsbehörden benötigen sichere und zuverlässige Speicherlösungen für Verwaltungssysteme, Bürgerdienste, Akten und sensible Informationen. Lange Lebenszyklen der Infrastruktur machen Kompatibilität und Upgradefähigkeit besonders wichtig.
- Bildung : Universitäten und Bildungseinrichtungen nutzen Speicherinfrastruktur für Forschungsanwendungen, Lernsysteme, digitale Archive und administrative Anwendungen. Kostenbewusste Modernisierung begünstigt skalierbare Technologien mit überschaubaren Lebenszyklusanforderungen.
- Gesundheitswesen : Gesundheitsorganisationen benötigen zuverlässigen Speicherplatz für klinische Anwendungen, Bildgebung, elektronische Patientenakten und Analysen. Verfügbarkeit, Sicherheit und kontrollierter Datenzugriff beeinflussen die Beschaffungsentscheidungen für Speichernetzwerke.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Telekommunikation |
Hoch |
Netzwerkspeicher |
Reifen |
|
BFSI |
Hoch |
Transaktionsspeicherung |
Reifen |
|
Einzelhandel und E-Commerce |
Medium |
Handelsdaten |
Skalierung |
|
Regierung |
Medium |
Sichere Lagerung |
Skalierung |
|
Ausbildung |
Niedrig |
Forschungsspeicher |
Skalierung |
|
Gesundheitspflege |
Hoch |
Klinische Daten |
Skalierung |
Markt für Glasfaser-Channel-Netzwerke: Wachstumstreiber und Wirkungsanalyse
Wachstum geschäftskritischer Datenworkloads in Unternehmen
Speichertechnologien für Unternehmensanwendungen zeichnen sich durch vorhersehbare Latenz, Verfügbarkeit und Durchsatz aus. Speicherlösungen für Datenbanken, Virtualisierung, Finanz-, Gesundheits- und Analyseanwendungen erfordern häufig kontinuierliche E/A-Operationen und damit den Einsatz einer dedizierten Speicherinfrastruktur. Dies beeinflusst die Kaufentscheidung, da Fibre Channel schrittweise und ohne Architekturänderungen aktualisiert werden kann und dabei stets aktuell bleibt. Unternehmen, die bereits in SANs investiert haben, können diese durch den Einsatz schnellerer Switches, Hostbusadapter, optischer Verbindungen und Management-Tools schrittweise aufrüsten. Diese Entwicklung betrifft Gerätehersteller, Systemintegratoren und Serviceprovider, da jeder neue Upgrade-Zyklus mehrere Infrastrukturebenen umfasst.
Anforderungen an Cybersicherheit und Speicherausfallsicherheit in Unternehmen
Cybersicherheitsaspekte gewinnen bei der Beschaffung von Speichernetzwerken zunehmend an Bedeutung, da Unternehmen eine stärkere Kontrolle über den Datenverkehr zwischen Servern und Speichern anstreben. Die dedizierte Fabric-Architektur von Fibre Channel, die Zonierungsfunktionen, der kontrollierte Zugriff und die sich stetig weiterentwickelnden Sicherheitsstandards bilden die Grundlage für den Schutz geschäftskritischer Daten. Die INCITS T11-Standardisierungsgruppe entwickelt kontinuierlich Spezifikationen zu Sicherheit, Switching, Protokollen und Interoperabilität, und Anbieter integrieren hardwarebeschleunigte Verschlüsselung und Zero Trust in ihre Angebote. Dies beeinflusst die Kaufkriterien von Unternehmen, da der Fokus von einer Management-Erweiterung zu einem fundamentalen Infrastrukturelement verschoben wird. Dies ist insbesondere für Banken, Finanzdienstleistungen und Versicherungen (BFSI), das Gesundheitswesen, Regierungsbehörden und Telekommunikationsunternehmen relevant, da Sicherheitsverletzungen regulatorische und betriebliche Konsequenzen nach sich ziehen können.
Modernisierung von Flash- und NVMe-Speicherarchitekturen
Mit dem Übergang zu Flash-optimiertem und NVMe-basiertem Speicher steigen die Anforderungen an Speichernetzwerke. Schnellere Speichermedien decken Schwächen älterer Switching- und Adapterarchitekturen auf und veranlassen Kunden, ihre Fabrics parallel zu den Speicherarrays zu modernisieren. NVMe-over-Fibre-Channel ist in Fibre Channel verfügbar und ermöglicht es Kunden, NVMe-fähige Workloads mit ihrem bestehenden Wissen über den Betrieb der SAN-Umgebung zu nutzen. Dies bietet Unternehmen, die mehr Leistung benötigen, aber ihre bestehenden Praktiken wie Zoning, Multipathing und zentralisiertes Management beibehalten möchten, eine Lösung. Für Unternehmen eröffnet dies die Möglichkeit, nicht nur Arrays, sondern auch die übrigen Komponenten des Speichernetzwerks – einschließlich Switches, HBAs, Optiken, Software und sogar professionelle Dienstleistungen – zu ersetzen.
Zukunftstrends im Markt für Glasfaser-Channel-Netzwerke
Stärkere Akzeptanz autonomer SAN-Operationen
Die Markttrends im Bereich Fibre Channel Networking zeigen, dass autonome Speichernetzwerkoperationen an Bedeutung gewinnen werden, da Unternehmen den manuellen Eingriff in zunehmend komplexen Umgebungen reduzieren möchten. Zukünftige Plattformen kombinieren Telemetrie, maschinengestützte Diagnose, prädiktive Analysen, richtlinienbasierte Bereitstellung und automatisierte Fehlerbehebung, um Überlastungen, fehlerhafte Komponenten und Konfigurationsinkonsistenzen zu erkennen, bevor diese Anwendungen beeinträchtigen. Managementsoftware wird zunehmend umfassende Transparenz über das gesamte Netzwerk bieten, anstatt dass Administratoren einzelne Switches und Adapter überprüfen müssen. Die Integration mit umfassenderen Rechenzentrums-Orchestrierungsplattformen kann Speichernetzwerkereignisse weiter mit Server-, Virtualisierungs- und Anwendungsworkflows verknüpfen. Dieser Trend wird die Wettbewerbsdifferenzierung hin zu Softwareintelligenz und Betriebsergebnissen anstatt reiner Portgeschwindigkeit verlagern. Anbieter, die zuverlässige Automatisierung bei gleichzeitiger Wahrung der Administratorkontrolle bieten, werden voraussichtlich bei Unternehmen, die ein geringeres Betriebsrisiko, eine schnellere Fehlerbehebung und eine konsistentere Leistung in verteilten Speicherinfrastrukturen anstreben, bevorzugt werden.
Integrierte Sicherheit in der gesamten Speicherkonnektivität
Sicherheit wird voraussichtlich tiefer in die Architektur der Speicheranbindung integriert, wobei Verschlüsselung, vertrauenswürdige Firmware, Authentifizierung, sicherer Start und Richtliniendurchsetzung zunehmend in Adapter und Switching-Plattformen implementiert werden. Hardwaregestützter Schutz kann die Leistungseinbußen im Vergleich zu rein softwarebasierter Verschlüsselung reduzieren und gleichzeitig die Bereitstellung in bestehenden SAN-Umgebungen vereinfachen. Zukünftige Managementsysteme werden voraussichtlich auch zentralisierte Compliance-Berichte, Transparenz von Sicherheitsereignissen und automatisierte Richtlinienvalidierung bieten. Diese Entwicklung bringt die Speichernetzwerke stärker mit Zero-Trust-Strategien von Unternehmen und den wachsenden Anforderungen an die operative Resilienz in Einklang. Angesichts immer komplexerer Ransomware-Angriffe und Lieferkettenrisiken werden Beschaffungsteams die Infrastruktur sowohl nach Leistung als auch nach nachweisbaren Sicherheitsmerkmalen bewerten. Die daraus resultierende Marktchance geht über dedizierte Sicherheitsprodukte hinaus, da Anbieter Schutzfunktionen in Switches, HBAs, Controller und Managementsoftware integrieren und gleichzeitig die Interoperabilität mit etablierten Speicherarchitekturen von Unternehmen gewährleisten können.
Marktchancen für Glasfasernetzwerke
Expansion in aufstrebenden Rechenzentrumsökonomien
Die aufstrebenden Rechenzentrumsmärkte bieten Chancen für Anbieter, die skalierbare Speicherkonnektivität ohne übermäßige Implementierungskomplexität bereitstellen können. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte bauen ihre Unternehmens- und Colocation-Infrastruktur aus, da Cloud-Dienste, digitale Zahlungen, Regierungsplattformen und Online-Handel immer ausgereifter werden. Investoren können sich auf Kunden konzentrieren, die eine vorhersehbare Speicherleistung für Datenbanken und regulierte Workloads benötigen, und dabei gestaffelte Implementierungsmodelle in den Vordergrund stellen. Lokale Partnerschaften mit Systemintegratoren und Infrastrukturanbietern können Beschaffungshürden abbauen und den technischen Support verbessern. Anbieter sollten zudem modulare Switching-Lösungen, Abwärtskompatibilität und vereinfachtes Management für Unternehmen mit SAN-Expertise berücksichtigen. Bei der Auswahl von Investitionsmöglichkeiten sollten Märkte mit wachsenden Unternehmensdatenvolumina, zuverlässiger Stromversorgung, expandierender Rechenzentrumskapazität und starker Nachfrage nach hochverfügbaren Anwendungen priorisiert werden. Diese Bedingungen unterstützen neue Implementierungen neben der Modernisierung bestehender Speicherumgebungen.
Sichere Konnektivität für regulierte Arbeitslasten
Regulierte Branchen im Markt für Glasfasernetzwerke bieten attraktive Chancen für Anbieter von Speichernetzwerken, die hohe Leistung mit integrierten Sicherheits- und Compliance-Funktionen kombinieren. Banken, Finanzdienstleistungen und Versicherungen (BFSI), das Gesundheitswesen, Behörden und Telekommunikationsunternehmen benötigen zunehmend Infrastrukturen, die sensible Informationen schützen und gleichzeitig den kontinuierlichen Zugriff auf Anwendungen gewährleisten. Anbieter können sich durch sichere HBAs, verschlüsselten Speicherdatenverkehr, vertrauenswürdige Firmware, automatisierte Richtlinienkontrollen und zentralisierte Prüffunktionen differenzieren. Investitionsentscheidungen sollten sich auf Workloads konzentrieren, bei denen Serviceunterbrechungen oder Datenverluste messbare finanzielle oder regulatorische Konsequenzen haben. Die Integration mit bestehenden Speichersystemen und Managementplattformen ist ebenso wichtig, da regulierte Organisationen häufig langlebige Infrastrukturen mit strengen Änderungskontrollverfahren betreiben. Anbieter, die Upgrade-Pfade anstelle von disruptiven Austauschen anbieten, können die Akzeptanz erhöhen. Die Chancen erstrecken sich daher auf Hardware, Software und Dienstleistungen und schaffen einen breiteren adressierbaren Investitionspool für die Modernisierung sicherer Speichersysteme.
Aktuelle Entwicklungen
- Mai 2026: Point Broadband und Clearwave Fiber schlossen ihren Zusammenschluss ab und schufen damit einen der größten unabhängigen Glasfaseranbieter in den USA. Das fusionierte Unternehmen erreichte zum Start über 500.000 Haushalte und Unternehmen und peilt mit zugesagtem Wachstumskapital und einem erweiterten Betriebsnetz mehr als 1 Million Standorte an.
- Mai 2026: Zayo schloss die Übernahme des Glasfasergeschäfts von Crown Castle in einer Transaktion im Wert von 8,5 Milliarden US-Dollar ab. Der Wert der beiden Geschäftsbereiche Glasfaser und Small Cells von Crown Castle wurde durch die Akquisition um rund 90.000 Meilen dicht besiedelter Strecken erweitert und das Netzwerk von Zayo auf 224.000 Meilen in Nordamerika ausgebaut. Dadurch wurde die Position von Zayo im Bereich der Unternehmens- und KI-Konnektivität gestärkt.
- August 2025: BCE schloss die Übernahme von Ziply Fiber ab, wodurch ein neues US-Geschäftssegment entstand und die Glasfaserausbaustrategie von BCE beschleunigt wurde. Das Netzwerk und der Betrieb von Ziply wurden in das US-Geschäft von Bell CTS (BCEs Tochtergesellschaft) integriert, um den fortgesetzten Glasfaserausbau im bestehenden Ziply-Netzgebiet zu unterstützen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -