
Mercado de redes Fibre Channel: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de redes Fiber Channel (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (hardware, software, servicios); vertical (telecomunicaciones, servicios financieros y seguros, comercio minorista y electrónico, gobierno, educación, atención médica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021384
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
2.480 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.090 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,73 %
Índice de crecimiento
Mercado potencial
29.800 millones de dólares estadounidenses
(2026-2034)
El mercado de redes Fiber Channel alcanzó un valor de 2480 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4090 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,73 % durante el período 2026-2034. El mercado abarca hardware, software y servicios que brindan conectividad de almacenamiento de alto rendimiento en entornos de telecomunicaciones, servicios financieros y seguros, comercio minorista y electrónico, gobierno, educación y atención médica, y Fibre Channel continúa siendo fundamental para arquitecturas de almacenamiento críticas y sensibles a la latencia.
América del Norte sigue siendo un mercado estructuralmente importante debido a su sólida base de almacenamiento empresarial, su extensa infraestructura de centros de datos y la continua modernización de las cargas de trabajo críticas. El tamaño del mercado de redes Fibre Channel también se ve influenciado por la sustitución de equipos SAN heredados, la adopción de plataformas Fibre Channel de 64G y las crecientes exigencias de rendimiento, seguridad y disponibilidad predecibles en grandes entornos empresariales.
Evaluación y perspectivas del mercado de redes de fibra óptica (Fibre Channel)
- América del Norte: América del Norte representó entre el 40 % y el 42 % de la cuota de mercado de redes Fiber Channel en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,8 % entre 2026 y 2034 , gracias a una infraestructura SAN madura, la inversión en almacenamiento empresarial y la modernización continua de la red.
- EE. UU.: Estados Unidos representó entre el 88 % y el 91 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % entre 2026 y 2034 , gracias a la expansión de los centros de datos y a los programas de renovación del almacenamiento.
- Europa: Europa representó entre el 24 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % entre 2026 y 2034 , liderada por el Reino Unido, Alemania, Francia, Italia y España gracias a la modernización empresarial y la resiliencia impulsada por la regulación.
- Asia Pacífico: La región de Asia Pacífico representó entre el 22 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expandan la capacidad de los centros de datos y la infraestructura digital.
- Segmento más grande: El hardware representó una cuota de mercado del 52-56% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,6% entre 2026 y 2034 , lo que refleja la continua demanda de conmutadores y adaptadores de bus de host.
- Segmento de alto crecimiento: El software representó una cuota de mercado del 20-24% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,8% entre 2026 y 2034. , impulsado por la automatización y el análisis de datos.
- Empresas clave analizadas en detalle: ATTO Technology, Inc., Broadcom Inc., Marvell Technology, Inc., International Business Machines Corporation, Cisco Systems, Inc., NetApp, Inc., Dell Inc., Hewlett Packard Enterprise Development LP, Lenovo Group Limited, Juniper Networks, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El pronóstico del mercado de redes Fibre Channel indica que este ha evolucionado desde conexiones SAN especializadas hacia redes de almacenamiento de alta velocidad, habilitadas por software, capaces de gestionar memoria flash, virtualización y cargas de datos más complejas. La tecnología Gen 7 de 64 Gbps, NVMe sobre Fibre Channel, la automatización del diagnóstico y la telemetría están redefiniendo las especificaciones de los productos. Si bien el hardware sigue siendo fundamental, el software adquiere una importancia cada vez mayor en el proceso de aprovisionamiento, monitorización, seguridad y optimización de redes de almacenamiento complejas.
El interés inversor en el mercado de redes Fiber Channel está evolucionando, pasando del simple escalado de puertos a una infraestructura segura, automatizada y energéticamente eficiente. Los nuevos segmentos de centros de datos en Asia-Pacífico se están convirtiendo en el objetivo de las inversiones en redes de almacenamiento, mientras que las empresas en Norteamérica y Europa se centran en modernizar su ciclo de vida. El cumplimiento de las normativas de ciberresiliencia y continuidad impulsará un cifrado más robusto, controles de acceso más eficaces y arquitecturas de red gestionables.
Alcance del informe de mercado de redes de canal de fibra
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.480 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.090 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,73% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de redes de canal de fibra
Los factores que impulsan el mercado de redes Fiber Channel incluyen el aumento del volumen de datos empresariales, la necesidad de un rendimiento de almacenamiento constante y la modernización de la infraestructura SAN obsoleta. La cadena de valor abarca proveedores de conmutadores, adaptadores HBA, proveedores de almacenamiento, fabricantes de componentes ópticos, proveedores de software, integradores de sistemas y servicios de atención al cliente. Según la FCIA, «Fibre Channel (FC) es una tecnología dedicada que proporciona capacidades de red de almacenamiento para SCSI, NVMe y FICON».
La cadena de suministro se ve afectada por la disponibilidad de silicio, transceptores ópticos, ASIC de conmutación, controladores HBA, firmware y software de gestión específico. Los proveedores se esfuerzan por crear sistemas retrocompatibles para que los clientes puedan aumentar la velocidad sin modificar toda la infraestructura de almacenamiento. Esto ayuda a evitar los riesgos asociados a la migración a otro sistema y preserva las inversiones de los clientes en servidores, matrices, cables y experiencia.
El panorama competitivo del mercado de redes Fiber Channel se caracteriza por la competencia en áreas como conmutación, adaptadores HBA, conectividad de almacenamiento, seguridad y gestión. Broadcom Inc. se posiciona como líder del mercado gracias a la presencia de conmutadores SAN Brocade y adaptadores HBA Emulex; Cisco Systems, Inc. y Hewlett Packard Enterprise Development LP también están presentes en el mercado con su cartera de soluciones de almacenamiento empresarial. Dell Inc., Lenovo Group Limited e International Business Machines Corporation proporcionan infraestructura FC para ecosistemas de servidores y almacenamiento más amplios.
Las tendencias actuales en inversión se centran en la creación de redes más rápidas, la automatización de procesos, la ciberseguridad y la integración con infraestructuras flash y NVMe. ATTO Technology, Inc. se especializa en conectividad, mientras que Marvell Technology, Inc. participa a través de tecnologías de conectividad de almacenamiento. NetApp, Inc. y Juniper Networks, Inc. ofrecen soluciones complementarias de almacenamiento y redes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
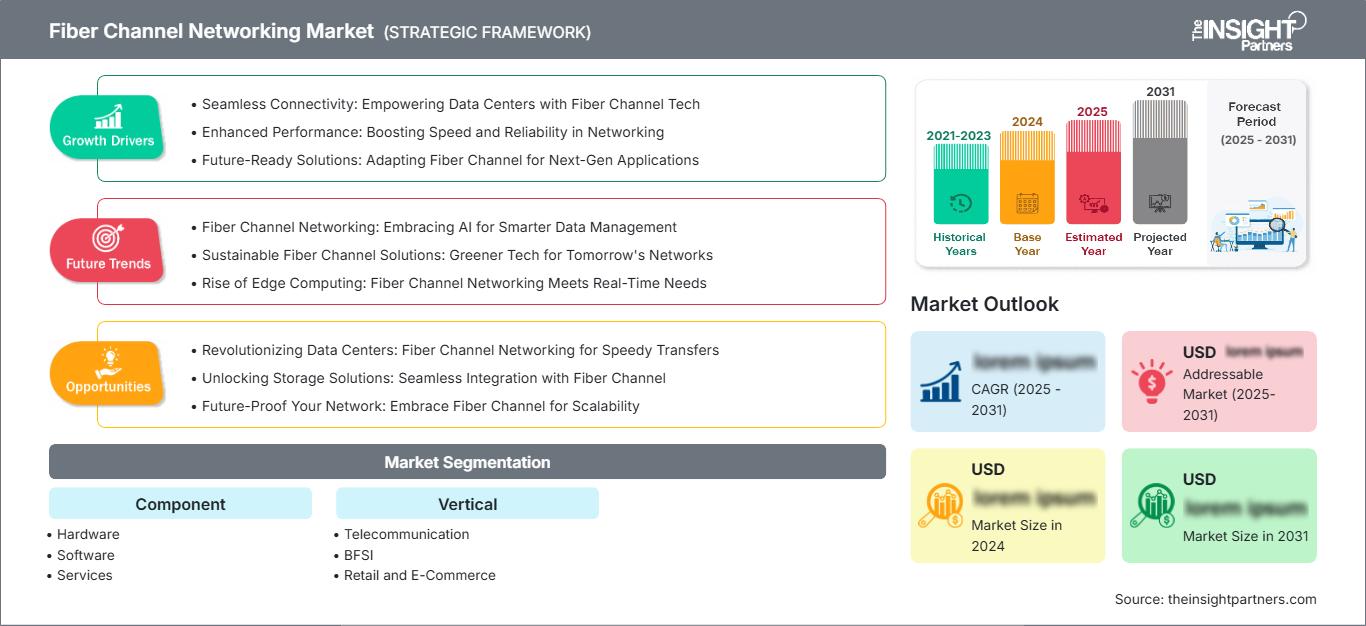
Mercado de redes de fibra óptica: Perspectivas estratégicas
Perspectivas regionales
Mercado de redes de fibra óptica en Norteamérica
América del Norte representó entre el 40 % y el 42 % del mercado en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el período 2026-2034. La región cuenta con una ventaja competitiva gracias a una base consolidada de implementaciones de SAN empresariales, un importante espacio en centros de datos y canales de compra maduros para soluciones de almacenamiento. La sustitución de sistemas heredados sigue siendo una prioridad para la región, con una demanda que también proviene de la computación de alto rendimiento, la virtualización, las aplicaciones financieras y los sistemas de atención médica. Estados Unidos lidera los ingresos regionales gracias a una sólida oferta de servicios en la nube y de coubicación.
La contribución canadiense proviene de los servicios financieros, la renovación del sector público, la salud digital y la gestión de datos empresariales. Existe una creciente preferencia por 64G FC, NVMe sobre FC, la automatización de la monitorización de la red y la seguridad entre los clientes regionales. La presencia de proveedores de infraestructura como Broadcom Inc., Cisco Systems, Inc., Dell Inc., Hewlett Packard Enterprise Development LP y otros garantiza un amplio entorno de hardware, software, servicios e integración certificados.
Mercado de redes de fibra óptica en EE. UU.
Estados Unidos representó entre el 88 % y el 91 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % entre 2026 y 2034. La demanda del producto se concentra principalmente en grandes empresas, infraestructuras cercanas a la hiperescala, instituciones financieras, organizaciones sanitarias, sistemas gubernamentales y organizaciones tecnológicas. El país cuenta con la ventaja de disponer de experiencia en SAN y un gran número de instalaciones que requieren actualizaciones en lugar de una renovación completa de la arquitectura. Broadcom Inc., Cisco Systems Inc., Dell Inc. y Hewlett Packard Enterprise Development LP tienen una presencia significativa en el mercado.
Las necesidades de las aplicaciones se centran en aplicaciones de bases de datos de alto rendimiento, virtualización, copias de seguridad, recuperación ante desastres y almacenamiento flash. La exigencia de previsibilidad de la latencia y control del tráfico de almacenamiento hace que Fibre Channel sea indispensable para aplicaciones cuya interrupción podría causar graves problemas a la empresa. La seguridad también es un factor importante a considerar al adquirir nueva infraestructura.
Mercado europeo de redes de fibra óptica
Europa representó entre el 24 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % entre 2026 y 2034. El Reino Unido continúa siendo líder, gracias a sus consolidados sectores de servicios financieros, informática gubernamental, sanidad y centros de datos empresariales. Alemania ocupa el segundo lugar debido a su digitalización industrial e infraestructuras de TI empresariales. Francia, Italia y España generan una mayor demanda de redes de almacenamiento debido a sus iniciativas de modernización de telecomunicaciones, banca, infraestructuras y centros de datos.
El consolidado ecosistema de servicios financieros del Reino Unido genera demanda de redes de almacenamiento que requieren alta disponibilidad y un rendimiento constante, mientras que las empresas industriales alemanas se centran en la resiliencia de sus infraestructuras de datos. Francia aúna las exigencias de la modernización del sector público con las de sus sectores de telecomunicaciones y financiero. Italia y España se han beneficiado del crecimiento de sus infraestructuras de nube, coubicación y servicios digitales.
Mercado de redes de canal de fibra óptica en la región Asia-Pacífico
La región APAC representó entre el 22 % y el 24 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % entre 2026 y 2034. China es el mercado dominante, seguida de Japón, Corea del Sur, India y Australia. El crecimiento de los centros de datos, la transformación digital empresarial, la adopción de la nube, la tecnología de los servicios financieros y la transformación digital del gobierno impulsan la necesidad de conectividad de almacenamiento resiliente. India y el sudeste asiático ofrecen oportunidades adicionales para la expansión del mercado.
La digitalización en la industria y las iniciativas de infraestructura digital respaldadas por el gobierno están impulsando la inversión en centros de datos. Japón y Corea del Sur se centran en soluciones empresariales rápidas, mientras que China e India representan oportunidades para nuevas capacidades. Australia cuenta con una infraestructura empresarial y en la nube madura. Las tendencias del mercado apuntan hacia velocidades más altas para la conmutación, redes de almacenamiento con capacidades NVMe y monitorización de software.
Mercado de redes de fibra óptica en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,8% entre 2026 y 2034, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza del desarrollo regional. Sudáfrica se mantiene como un mercado consolidado de tecnología empresarial, mientras que el resto de Oriente Medio y África ofrece oportunidades en los sectores de banca, telecomunicaciones, digitalización gubernamental y expansión de centros de datos. Los Emiratos Árabes Unidos se benefician de su posición como centro regional de conectividad y servicios en la nube.
El acceso a la energía y el desarrollo de infraestructuras influyen en la ubicación y viabilidad de los centros de datos en la región del Golfo. Los esfuerzos de transformación digital en Arabia Saudita han contribuido al desarrollo de infraestructuras empresariales, mientras que los de los Emiratos Árabes Unidos han garantizado infraestructuras informáticas robustas. Sudáfrica ofrece un entorno propicio para la implementación de soluciones de redes de almacenamiento. Para el resto de la región, las soluciones de centros de datos (FC) resultan idóneas para las empresas que necesitan conexiones fiables a sistemas de misión crítica.
Análisis de segmentación
Componente
Los componentes siguen siendo fundamentales para la economía de la implementación, ya que el hardware establece la infraestructura de almacenamiento físico, mientras que el software y los servicios determinan la capacidad de gestión, la eficiencia del ciclo de vida y el soporte operativo. El hardware mantiene la posición más importante, mientras que el software está adquiriendo relevancia estratégica a medida que las empresas automatizan la monitorización y el aprovisionamiento. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el periodo 2026-2034 , impulsado por la renovación de la infraestructura y las necesidades de gestión.
- Hardware : El hardware conforma la estructura física mediante conmutadores, adaptadores HBA, controladores, módulos ópticos y equipos de conectividad relacionados. La demanda sigue estando estrechamente ligada a la expansión de la SAN, las actualizaciones de generación, la adición de puertos y los ciclos de reemplazo.
- Software : El software admite el aprovisionamiento, el diagnóstico, la monitorización, el análisis, la seguridad y la gestión de la infraestructura. Su importancia estratégica aumenta a medida que las empresas buscan automatización, visibilidad y una menor carga administrativa en entornos de almacenamiento complejos.
- Servicios : Los servicios abarcan la implementación, consultoría, integración, mantenimiento y soporte técnico. La demanda sigue siendo relevante en empresas que requieren experiencia especializada en SAN, asistencia para la migración, gestión del ciclo de vida y soporte operativo de alta disponibilidad.
Vertical
Los requisitos verticales varían según la criticidad de la carga de trabajo, el volumen de datos, las obligaciones de cumplimiento y las expectativas de disponibilidad. Los sectores de servicios financieros y telecomunicaciones mantienen una fuerte demanda, ya que las interrupciones del servicio pueden afectar directamente a las transacciones y los servicios, mientras que el sector sanitario y el público requieren cada vez más una infraestructura de datos resiliente. Se prevé que el segmento vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % durante el periodo 2026-2034 , impulsado por la digitalización y las cargas de trabajo con alto consumo de almacenamiento.
- Telecomunicaciones : Los proveedores de telecomunicaciones requieren conectividad de almacenamiento resiliente para los sistemas de abonados, las operaciones de red, la facturación, el análisis y las plataformas de servicio. La alta disponibilidad y el rendimiento predecible garantizan la continua relevancia de la conectividad de fibra óptica.
- BFSI : Las organizaciones del sector BFSI dependen de un almacenamiento de alta disponibilidad para el procesamiento de transacciones, bases de datos, análisis, copias de seguridad y retención de documentos conforme a las normativas. La seguridad y la continuidad operativa hacen que los entornos SAN controlados sean estratégicamente importantes.
- Comercio minorista y electrónico : Los minoristas y las plataformas de comercio electrónico generan una gran cantidad de datos transaccionales y de clientes. Las redes de almacenamiento dan soporte a bases de datos, análisis, sistemas de inventario, comercio digital y entornos de respaldo resilientes.
- Gobierno : Las agencias gubernamentales requieren almacenamiento seguro y confiable para sistemas administrativos, servicios a los ciudadanos, registros e información confidencial. Los largos ciclos de vida de la infraestructura hacen que la compatibilidad y la capacidad de actualización sean particularmente importantes.
- Educación : Las universidades e instituciones educativas utilizan infraestructura de almacenamiento para la computación en investigación, sistemas de aprendizaje, archivos digitales y aplicaciones administrativas. La modernización centrada en los costos favorece las tecnologías escalables con requisitos de ciclo de vida manejables.
- Sector sanitario : Las organizaciones sanitarias requieren un almacenamiento fiable para aplicaciones clínicas, imágenes médicas, registros electrónicos y análisis de datos. La disponibilidad, la seguridad y el acceso controlado a los datos influyen en las decisiones de adquisición de redes de almacenamiento.
Resumen de la oportunidad
|
Vertical |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Telecomunicación |
Alto |
Almacenamiento en red |
Maduro |
|
BFSI |
Alto |
Almacenamiento de transacciones |
Maduro |
|
Comercio minorista y comercio electrónico |
Medio |
Datos comerciales |
Escalada |
|
Gobierno |
Medio |
Almacenamiento seguro |
Escalada |
|
Educación |
Bajo |
Almacenamiento de investigación |
Escalada |
|
Cuidado de la salud |
Alto |
Datos clínicos |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de redes de canal de fibra
Crecimiento de las cargas de trabajo de datos empresariales de misión crítica
Las tecnologías de almacenamiento que dan soporte a las aplicaciones empresariales incluyen aquellas que proporcionan latencia, disponibilidad y rendimiento predecibles. Las soluciones de almacenamiento para bases de datos, virtualización, aplicaciones financieras, sanitarias y analíticas suelen tener requisitos de E/S continuos que exigen el uso de una estructura de almacenamiento dedicada. Este factor influye en las decisiones de compra, ya que permite actualizar Fibre Channel por fases sin necesidad de un cambio arquitectónico, manteniendo su relevancia. Las empresas que ya han invertido en SAN pueden actualizar gradualmente mediante el uso de conmutadores más rápidos, adaptadores de bus de host, componentes ópticos y herramientas de gestión. La implicación empresarial de esta tendencia es que afecta a fabricantes de equipos, integradores de sistemas y proveedores de servicios, dado que cada nuevo ciclo de actualizaciones incluye múltiples capas de infraestructura.
Requisitos de ciberseguridad empresarial y resiliencia del almacenamiento
Las consideraciones de ciberseguridad son cada vez más importantes en la adquisición de redes de almacenamiento, ya que las organizaciones buscan un mayor control sobre el movimiento de datos entre servidores y almacenamiento. La arquitectura de tejido dedicado de Fibre Channel, sus capacidades de zonificación, el acceso controlado y los estándares de seguridad en constante evolución proporcionan una base para proteger el tráfico crítico. El grupo de estándares INCITS T11 continúa desarrollando especificaciones sobre seguridad, conmutación, protocolos e interoperabilidad, y los proveedores siguen incorporando cifrado acelerado por hardware y confianza cero a sus ofertas. Esto influye en los criterios de compra de las empresas, ya que transforma la atención, pasando de ser un complemento de gestión a un elemento fundamental de la infraestructura. Es especialmente relevante para los sectores de servicios financieros, salud, organizaciones gubernamentales y empresas de telecomunicaciones, dado que cualquier brecha de seguridad podría tener repercusiones regulatorias y operativas.
Modernización de las arquitecturas de almacenamiento Flash y NVMe
La transición hacia el almacenamiento optimizado para memoria flash y el almacenamiento basado en NVMe está generando mayores exigencias en las redes de almacenamiento. Los medios de almacenamiento más rápidos pondrán de manifiesto las deficiencias de la arquitectura de conmutación y adaptadores anterior, lo que obligará a los clientes a actualizar sus redes junto con los sistemas de almacenamiento. La compatibilidad con NVMe a través de Fibre Channel está disponible en Fibre Channel, lo que permite a los clientes comenzar a utilizar cargas de trabajo compatibles con NVMe con sus conocimientos previos sobre el funcionamiento del entorno SAN. Por lo tanto, existe una solución para las empresas que necesitan mayor rendimiento sin modificar sus prácticas, como la zonificación, el enrutamiento múltiple y la gestión centralizada. Desde el punto de vista comercial, esto crea una oportunidad para reemplazar no solo los sistemas de almacenamiento, sino también el resto de los componentes de la red, incluidos conmutadores, adaptadores HBA, componentes ópticos, software e incluso servicios profesionales.
Tendencias futuras del mercado de redes de fibra óptica
Mayor adopción de operaciones SAN autónomas
Las tendencias del mercado de redes Fiber Channel indican que las operaciones autónomas de redes de almacenamiento cobrarán mayor protagonismo a medida que las empresas busquen reducir la intervención manual en entornos cada vez más complejos. Las plataformas futuras combinarán telemetría, diagnósticos asistidos por máquina, análisis predictivos, aprovisionamiento basado en políticas y corrección automatizada para identificar la congestión, los componentes defectuosos y las inconsistencias de configuración antes de que afecten a las aplicaciones. El software de gestión proporcionará cada vez más visibilidad de toda la red, en lugar de requerir que los administradores inspeccionen conmutadores y adaptadores individuales. La integración con plataformas de orquestación de centros de datos más amplias permitirá conectar aún más los eventos de la red de almacenamiento con los flujos de trabajo de servidores, virtualización y aplicaciones. Esta tendencia orientará la diferenciación competitiva hacia la inteligencia del software y los resultados operativos, en lugar de la mera velocidad de los puertos. Es probable que los proveedores que ofrezcan automatización fiable, preservando al mismo tiempo el control del administrador, ganen la preferencia de las empresas que buscan un menor riesgo operativo, una resolución de problemas más rápida y un rendimiento más consistente en infraestructuras de almacenamiento distribuidas.
Seguridad integrada en la conectividad de almacenamiento
Es probable que la seguridad se integre cada vez más en la arquitectura de conectividad de almacenamiento, con cifrado, firmware de confianza, autenticación, arranque seguro y aplicación de políticas cada vez más implementados en adaptadores y plataformas de conmutación. La protección asistida por hardware puede reducir las penalizaciones de rendimiento asociadas con el cifrado exclusivamente por software, a la vez que simplifica la implementación en entornos SAN existentes. Se espera que los futuros sistemas de gestión también proporcionen informes de cumplimiento centralizados, visibilidad de eventos de seguridad y validación automatizada de políticas. Esta tendencia alinea las redes de almacenamiento más estrechamente con las estrategias de confianza cero empresariales y los requisitos en constante evolución de la resiliencia operativa. A medida que las organizaciones se enfrentan a riesgos cada vez más sofisticados de ransomware y de la cadena de suministro, los equipos de compras evaluarán la infraestructura según el rendimiento y las características de seguridad verificables. La oportunidad de mercado resultante se extiende más allá de los productos de seguridad dedicados, ya que los proveedores pueden integrar la protección en conmutadores, HBA, controladores y software de gestión, manteniendo la interoperabilidad con las arquitecturas de almacenamiento empresariales establecidas.
Oportunidades de mercado en redes de canal de fibra
Expansión en economías emergentes de centros de datos
Las economías emergentes de centros de datos ofrecen oportunidades para los proveedores que pueden brindar conectividad de almacenamiento escalable sin una complejidad de implementación excesiva. India, el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos están expandiendo su infraestructura empresarial y de coubicación a medida que maduran los servicios en la nube, los pagos digitales, las plataformas gubernamentales y el comercio electrónico. Los inversores pueden dirigirse a clientes que requieren un rendimiento de almacenamiento predecible para bases de datos y cargas de trabajo reguladas, haciendo hincapié en modelos de implementación por fases. Las alianzas locales con integradores de sistemas y proveedores de infraestructura pueden reducir las barreras de adquisición y mejorar el soporte técnico. Los proveedores también deberían considerar la conmutación modular, la retrocompatibilidad y la gestión simplificada para las organizaciones que desarrollan experiencia en SAN. La selección de oportunidades debe priorizar los mercados con crecientes volúmenes de datos empresariales, infraestructura de energía confiable, capacidad de centros de datos en expansión y una fuerte demanda de aplicaciones de alta disponibilidad. Estas condiciones pueden respaldar nuevas implementaciones junto con la modernización de los entornos de almacenamiento ya establecidos.
Conectividad segura para cargas de trabajo reguladas
Las industrias reguladas en el mercado de redes de fibra óptica (Fibre Channel Networking) ofrecen una atractiva oportunidad para los proveedores de redes de almacenamiento que combinan alto rendimiento con seguridad integrada y capacidades de cumplimiento normativo. Las organizaciones de los sectores de servicios financieros, salud, gobierno y telecomunicaciones requieren cada vez más infraestructura que proteja la información confidencial y, al mismo tiempo, mantenga el acceso continuo a las aplicaciones. Los proveedores pueden diferenciarse mediante adaptadores HBA seguros, tráfico de almacenamiento cifrado, firmware confiable, controles de políticas automatizados y capacidades de auditoría centralizadas. Las decisiones de inversión deben centrarse en cargas de trabajo donde la interrupción del servicio o la filtración de datos conllevan consecuencias financieras o regulatorias cuantificables. La integración con las plataformas de gestión y los sistemas de almacenamiento existentes es igualmente importante, ya que las organizaciones reguladas suelen operar infraestructuras de larga duración con estrictos procedimientos de control de cambios. Los proveedores que ofrecen rutas de actualización en lugar de reemplazos disruptivos pueden mejorar las perspectivas de adopción. Por lo tanto, la oportunidad se extiende a hardware, software y servicios, creando un mercado potencial de inversión más amplio en torno a la modernización del almacenamiento seguro.
Novedades recientes
- Mayo de 2026: Point Broadband y Clearwave Fiber completaron su fusión, creando uno de los mayores operadores independientes de fibra óptica en Estados Unidos. La compañía resultante llegó a más de 500 000 hogares y empresas en su lanzamiento y tiene como objetivo superar el millón de ubicaciones, respaldada por capital de crecimiento comprometido y una mayor presencia operativa.
- Mayo de 2026: Zayo completó la adquisición del negocio de Fiber Solutions de Crown Castle en una transacción valorada en 8.500 millones de dólares estadounidenses, que incluyó los negocios de fibra óptica y celdas pequeñas de Crown Castle. Esta adquisición añadió aproximadamente 90.000 millas de rutas metropolitanas densas y amplió la red de Zayo a 224.000 millas en Norteamérica, fortaleciendo así su posición en la conectividad empresarial y relacionada con la inteligencia artificial.
- Agosto de 2025: BCE completó la adquisición de Ziply Fiber, creando un nuevo segmento operativo en EE. UU. y acelerando la estrategia de expansión de fibra óptica de BCE. La red y las operaciones de Ziply se integraron al negocio de Bell CTS en EE. UU. de BCE, lo que permitió continuar con el despliegue de fibra hasta el hogar en toda la zona de cobertura actual de Ziply.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -