
Mercato delle reti fibre channel: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle reti Fibre Channel (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); settore verticale (telecomunicazioni, servizi finanziari e assicurativi, vendita al dettaglio ed e-commerce, pubblica amministrazione, istruzione, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021384
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
2,48 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,09 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,73 %
Tasso di crescita
Mercato di riferimento
29,80 miliardi di dollari USA
(2026-2034)
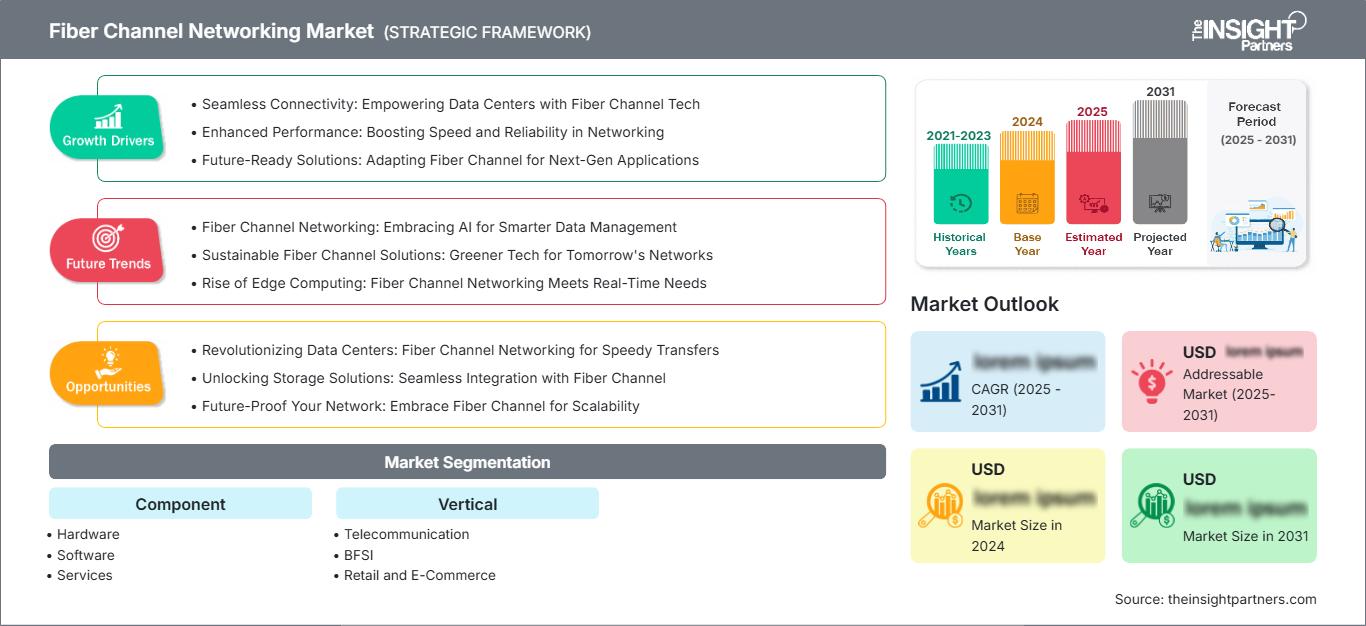
Il mercato delle reti Fibre Channel aveva un valore di 2,48 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,09 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,73% nel periodo 2026-2034. Il mercato comprende hardware, software e servizi a supporto della connettività di storage ad alte prestazioni in diversi settori, tra cui telecomunicazioni, servizi finanziari e assicurativi (BFSI), vendita al dettaglio ed e-commerce, pubblica amministrazione, istruzione e sanità, con Fibre Channel che continua a servire architetture di storage critiche e sensibili alla latenza.
Il Nord America rimane un mercato strutturalmente importante grazie alla sua solida base di storage aziendale, all'estesa infrastruttura di data center e alla continua modernizzazione dei carichi di lavoro mission-critical. Le dimensioni del mercato delle reti Fibre Channel sono inoltre influenzate dalla sostituzione delle apparecchiature SAN obsolete, dall'adozione di piattaforme Fibre Channel a 64G e dalle crescenti esigenze di prestazioni, sicurezza e disponibilità prevedibili in ambienti aziendali di grandi dimensioni.
Analisi e approfondimenti sul mercato delle reti Fibre Channel.
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato del 40-42% nel settore delle reti Fiber Channel e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% tra il 2026 e il 2034 , grazie a un'infrastruttura SAN matura, agli investimenti nello storage aziendale e alla continua modernizzazione delle reti.
- USA: Gli Stati Uniti rappresentavano l'88-91% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,6% tra il 2026 e il 2034 , grazie all'espansione dei data center e ai programmi di aggiornamento dello storage.
- Europa: Nel 2025 l'Europa rappresentava una quota del 24-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% tra il 2026 e il 2034 , trainata da Regno Unito, Germania, Francia, Italia e Spagna grazie alla modernizzazione delle imprese e alla resilienza garantita dalla regolamentazione.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato del 22-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione della capacità dei data center e delle infrastrutture digitali.
- Il segmento più ampio, quello dell'hardware , deteneva una quota di mercato del 52-56% nel 2025 , con un CAGR del 5,0-5,6% dal 2026 al 2034 , a testimonianza della continua domanda di switch e adattatori host bus.
- Segmento ad alta crescita: il software rappresentava una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% dal 2026 al 2034 , grazie all'automazione e all'analisi dei dati.
- Aziende chiave analizzate nel dettaglio: ATTO Technology, Inc., Broadcom Inc., Marvell Technology, Inc., International Business Machines Corporation, Cisco Systems, Inc., NetApp, Inc., Dell Inc., Hewlett Packard Enterprise Development LP, Lenovo Group Limited, Juniper Networks, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le previsioni del mercato delle reti Fibre Channel indicano che il mercato si è spostato dalle connessioni SAN specializzate a reti di storage ad alta velocità, basate su software, in grado di gestire memoria flash, virtualizzazione e carichi di dati più complessi. Le tecnologie Gen 7 64G, NVMe su Fibre Channel, l'automazione diagnostica e la telemetria stanno ridefinendo le specifiche di prodotto. L'hardware rimane centrale, sebbene il software stia diventando sempre più fondamentale per il processo di provisioning, monitoraggio, protezione e ottimizzazione di infrastrutture di storage complesse.
L'interesse degli investitori nel mercato delle reti Fibre Channel si sta spostando dalla semplice scalabilità delle porte verso infrastrutture sicure, automatizzate ed efficienti dal punto di vista energetico. I nuovi segmenti di data center nella regione Asia-Pacifico stanno diventando obiettivi per gli investimenti nelle reti di storage, mentre le aziende in Nord America ed Europa si stanno concentrando sulla modernizzazione del loro ciclo di vita. Il rispetto dei requisiti normativi in materia di resilienza e continuità informatica promuoverà una crittografia più robusta, controlli di accesso più efficaci e architetture di rete più gestibili.
Ambito del rapporto sul mercato delle reti Fibre Channel
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,48 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,09 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,73% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle reti Fibre Channel
I fattori che guidano il mercato delle reti Fiber Channel includono l'aumento del volume dei dati aziendali, la necessità di prestazioni di storage costanti e la modernizzazione delle infrastrutture SAN obsolete. La catena del valore comprende fornitori di switch, fornitori di HBA, fornitori di storage, produttori di componenti ottici, fornitori di software, integratori di sistemi e servizi di assistenza clienti. Secondo FCIA, "Fibre Channel (FC) è una tecnologia dedicata che fornisce funzionalità di rete per lo storage per SCSI, NVMe e FICON".
La catena di fornitura è influenzata dalla disponibilità di silicio, ricetrasmettitori ottici, ASIC per switch, controller HBA, firmware e software di gestione specifici. I fornitori si impegnano a creare sistemi retrocompatibili per consentire ai clienti di aumentare la velocità senza dover modificare l'intera infrastruttura di storage. Ciò contribuisce a evitare i rischi legati alla migrazione verso un altro sistema e a salvaguardare gli investimenti dei clienti in server, array, cavi ed esperienza.
Il panorama competitivo del mercato delle reti Fibre Channel è caratterizzato dalla concorrenza in aree quali switching, HBA, connettività di storage, sicurezza e gestione. Broadcom Inc. si posiziona come leader di mercato grazie alla presenza degli switch SAN Brocade e degli HBA Emulex; anche Cisco Systems, Inc. e Hewlett Packard Enterprise Development LP sono presenti sul mercato con il loro portfolio di soluzioni di rete per storage aziendale. Dell Inc., Lenovo Group Limited e International Business Machines Corporation forniscono infrastrutture FC per un più ampio ecosistema di server e storage.
Le tendenze attuali in materia di investimenti includono l'attenzione alla creazione di infrastrutture più veloci, all'automazione dei processi, alla sicurezza informatica e all'integrazione con infrastrutture flash e NVMe. ATTO Technology, Inc. si concentra sulla connettività specializzata, mentre Marvell Technology, Inc. è coinvolta attraverso le tecnologie di connettività per lo storage. NetApp, Inc. e Juniper Networks, Inc. forniscono soluzioni complementari di storage e networking.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle reti Fibre Channel: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle reti Fibre Channel
Nel 2025 il Nord America rappresentava una quota di mercato del 40-42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034. L'area beneficia di una solida base di implementazioni SAN aziendali, di un'ampia disponibilità di spazio nei data center e di canali di acquisto consolidati per le soluzioni di storage. La sostituzione dei sistemi legacy continua a essere un obiettivo chiave per la regione, con una domanda proveniente anche dal calcolo ad alte prestazioni, dalla virtualizzazione, dalle applicazioni finanziarie e dai sistemi sanitari. Gli Stati Uniti sono leader in termini di fatturato regionale, grazie a una solida offerta di servizi cloud e di colocation.
Il contributo canadese proviene dai servizi finanziari, dal rinnovamento del settore pubblico, dalla sanità digitale e dalla gestione dei dati aziendali. Si registra una crescente preferenza per 64G FC, NVMe rispetto a FC, automazione del monitoraggio della rete e sicurezza tra i clienti regionali. La presenza di fornitori di infrastrutture come Broadcom Inc., Cisco Systems, Inc., Dell Inc., Hewlett Packard Enterprise Development LP e altri garantisce un ampio panorama di hardware, software, servizi e integrazioni certificati.
Mercato statunitense delle reti Fibre Channel
Gli Stati Uniti rappresentavano l'88-91% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,6% nel periodo 2026-2034. La domanda per il prodotto proviene principalmente da grandi imprese, infrastrutture hyperscale, istituti finanziari, organizzazioni sanitarie, sistemi governativi e organizzazioni ad alta tecnologia. Il Paese beneficia di competenze consolidate nel settore SAN e di un elevato numero di installazioni che richiedono aggiornamenti piuttosto che una completa riprogettazione dell'architettura. Broadcom Inc., Cisco Systems Inc., Dell Inc. e Hewlett Packard Enterprise Development LP vantano una presenza significativa sul mercato.
Le esigenze applicative si concentrano su applicazioni di database ad alte prestazioni, virtualizzazione, backup, ripristino di emergenza e storage flash. La richiesta di prevedibilità della latenza e di controllo del traffico di storage rende Fibre Channel indispensabile per le applicazioni la cui interruzione causerebbe gravi interruzioni all'attività aziendale. Anche le esigenze di sicurezza rientrano tra i fattori da considerare al momento dell'acquisto di nuove infrastrutture.
Mercato europeo delle reti Fibre Channel
Nel 2025 l'Europa deteneva una quota di mercato del 24-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% nel periodo 2026-2034. Il Regno Unito continua a essere leader, grazie ai servizi finanziari, all'informatica governativa, alla sanità e ai data center aziendali ben consolidati. Segue la Germania, grazie alla digitalizzazione industriale e alle infrastrutture IT aziendali. Francia, Italia e Spagna generano ulteriore domanda di reti di storage grazie alle loro iniziative di modernizzazione nei settori delle telecomunicazioni, bancario, delle infrastrutture e dei data center.
L'ecosistema maturo dei servizi finanziari nel Regno Unito genera una domanda di reti di storage che richiedono elevata disponibilità e prestazioni costanti, mentre le aziende industriali tedesche si concentrano sulla resilienza delle proprie infrastrutture dati. La Francia coniuga le esigenze di modernizzazione del settore pubblico con quelle dei settori delle telecomunicazioni e finanziario. Italia e Spagna hanno tratto vantaggio dalla crescita delle infrastrutture di cloud, colocation e servizi digitali.
Mercato delle reti Fibre Channel nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 24% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034. La Cina è il mercato dominante, seguita da Giappone, Corea del Sud, India e Australia. La crescita dei data center, la trasformazione digitale delle imprese, l'adozione del cloud, le tecnologie per i servizi finanziari e la trasformazione digitale della pubblica amministrazione stanno alimentando la necessità di una connettività di storage resiliente. India e Sud-est asiatico offrono ulteriori opportunità di espansione del mercato.
La digitalizzazione nell'industria e le iniziative governative a sostegno delle infrastrutture digitali stanno incentivando gli investimenti nei data center. Giappone e Corea del Sud si concentrano su soluzioni aziendali veloci, mentre Cina e India rappresentano opportunità per nuove capacità. In Australia sono presenti infrastrutture cloud e aziendali mature. Le tendenze di mercato indicano una maggiore velocità per lo switching, reti di storage con funzionalità NVMe e software di monitoraggio.
Mercato delle reti Fibre Channel in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,0-6,8% nel periodo 2026-2034, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare lo sviluppo regionale. Il Sudafrica si conferma un mercato consolidato per le tecnologie aziendali, mentre il resto del Medio Oriente e dell'Africa offre opportunità nei settori bancario, delle telecomunicazioni, della digitalizzazione della pubblica amministrazione e dell'espansione dei data center. Gli Emirati Arabi Uniti beneficiano del loro ruolo di hub regionale per il cloud e la connettività.
L'accesso all'energia e lo sviluppo delle infrastrutture hanno un impatto sulla localizzazione e sulla fattibilità dei data center nella regione del Golfo. Gli sforzi di trasformazione digitale in Arabia Saudita hanno contribuito allo sviluppo delle infrastrutture aziendali, mentre quelli degli Emirati Arabi Uniti hanno garantito solide infrastrutture di calcolo. Il Sudafrica offre un ambiente sviluppato per l'implementazione di soluzioni di rete per lo storage. Per il resto della regione, le soluzioni FC (Fiber Control) rappresentano una scelta sensata per le aziende che necessitano di connessioni prevedibili a sistemi mission-critical.
Analisi di segmentazione
Componente
I componenti rimangono centrali per l'economia dell'implementazione, poiché l'hardware costituisce l'infrastruttura fisica di storage, mentre il software e i servizi ne determinano la gestibilità, l'efficienza del ciclo di vita e il supporto operativo. L'hardware mantiene la quota maggiore, mentre il software sta acquisendo importanza strategica man mano che le aziende automatizzano il monitoraggio e il provisioning. Si prevede che il segmento crescerà a un CAGR del 5,4-6,0% nel periodo 2026-2034 , supportato dal rinnovamento dell'infrastruttura e dalle esigenze di gestione.
- Hardware : L'hardware costituisce l'infrastruttura fisica tramite switch, HBA, controller, componenti ottici e relative apparecchiature di connettività. La domanda rimane strettamente legata all'espansione delle SAN, agli aggiornamenti di generazione, all'aggiunta di porte e ai cicli di sostituzione.
- Software : Il software supporta il provisioning, la diagnostica, il monitoraggio, l'analisi, la sicurezza e la gestione dell'infrastruttura. La sua importanza strategica è in costante crescita, poiché le aziende ricercano automazione, visibilità e una riduzione dei costi amministrativi in ambienti di storage complessi.
- Servizi : I servizi comprendono implementazione, consulenza, integrazione, manutenzione e supporto tecnico. La domanda rimane elevata laddove le aziende necessitano di competenze specialistiche in ambito SAN, assistenza alla migrazione, gestione del ciclo di vita e supporto operativo ad alta disponibilità.
Verticale
I requisiti verticali variano in base alla criticità del carico di lavoro, ai volumi di dati, agli obblighi di conformità e alle aspettative di disponibilità. I settori bancario, finanziario e assicurativo (BFSI) e delle telecomunicazioni mantengono una forte domanda poiché i tempi di inattività possono influire direttamente su transazioni e servizi, mentre il settore sanitario e quello governativo richiedono sempre più infrastrutture dati resilienti. Si prevede che il segmento verticale crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% nel periodo 2026-2034 , supportato dalla digitalizzazione e dai carichi di lavoro ad alta intensità di storage.
- Telecomunicazioni : i fornitori di servizi di telecomunicazione necessitano di una connettività di archiviazione resiliente per i sistemi degli abbonati, le operazioni di rete, la fatturazione, l'analisi e le piattaforme di servizio. L'elevata disponibilità e la velocità di trasmissione prevedibile garantiscono la continua rilevanza delle infrastrutture di rete.
- BFSI : Le organizzazioni del settore BFSI si affidano a soluzioni di storage ad alta disponibilità per l'elaborazione delle transazioni, i database, l'analisi dei dati, il backup e la conservazione dei dati a fini normativi. La sicurezza e la continuità operativa rendono gli ambienti SAN controllati strategicamente importanti.
- Vendita al dettaglio ed e-commerce : i rivenditori e le piattaforme di e-commerce generano una notevole quantità di dati transazionali e sui clienti. Le reti di archiviazione supportano database, analisi, sistemi di inventario, commercio digitale e ambienti di backup resilienti.
- Governo : Gli enti governativi necessitano di soluzioni di archiviazione sicure e affidabili per sistemi amministrativi, servizi ai cittadini, documenti e informazioni sensibili. I lunghi cicli di vita delle infrastrutture rendono la compatibilità e l'aggiornabilità particolarmente importanti.
- Istruzione : Università e istituti di istruzione utilizzano infrastrutture di archiviazione per il calcolo scientifico, i sistemi di apprendimento, gli archivi digitali e le applicazioni amministrative. La modernizzazione orientata al contenimento dei costi privilegia tecnologie scalabili con requisiti di ciclo di vita gestibili.
- Settore sanitario : le organizzazioni sanitarie necessitano di soluzioni di archiviazione affidabili per applicazioni cliniche, immagini, cartelle cliniche elettroniche e analisi dati. Disponibilità, sicurezza e accesso controllato ai dati influenzano le decisioni relative all'acquisto di soluzioni di archiviazione e di rete.
Panoramica dell'opportunità
|
Verticale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Telecomunicazione |
Alto |
Archiviazione di rete |
Maturo |
|
BFSI |
Alto |
Archiviazione delle transazioni |
Maturo |
|
Vendita al dettaglio ed e-commerce |
Mezzo |
Dati commerciali |
Scalatura |
|
Governo |
Mezzo |
Deposito sicuro |
Scalatura |
|
Preparazione |
Basso |
Deposito per la ricerca |
Scalatura |
|
Assistenza sanitaria |
Alto |
Dati clinici |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle reti Fibre Channel
Crescita dei carichi di lavoro di dati aziendali critici
Le tecnologie di storage che supportano le applicazioni aziendali includono quelle che offrono latenza, disponibilità e throughput prevedibili. Le soluzioni di storage per database, virtualizzazione, applicazioni finanziarie, sanitarie e di analisi spesso richiedono un flusso continuo di I/O che necessita dell'utilizzo di un'infrastruttura di storage dedicata. Questo fattore influenza le decisioni di acquisto, poiché significa che Fibre Channel può essere aggiornato gradualmente senza la necessità di modifiche architetturali, mantenendo al contempo la sua rilevanza. Le aziende che hanno già investito in SAN possono effettuare l'aggiornamento progressivamente utilizzando switch, adattatori host bus, moduli ottici e strumenti di gestione più veloci. L'implicazione di questa tendenza per il business è che coinvolge produttori di apparecchiature, integratori di sistemi e fornitori di servizi, poiché ogni nuovo ciclo di aggiornamento include numerosi livelli di infrastruttura.
Requisiti di sicurezza informatica e resilienza dello storage aziendale
Le considerazioni sulla sicurezza informatica stanno diventando sempre più importanti nell'acquisto di reti di storage, poiché le organizzazioni cercano un maggiore controllo sul movimento dei dati tra server e storage. L'architettura fabric dedicata di Fibre Channel, le funzionalità di zonizzazione, l'accesso controllato e gli standard di sicurezza in continua evoluzione forniscono una base per la protezione del traffico mission-critical. Il gruppo di standardizzazione INCITS T11 continua a sviluppare specifiche relative a sicurezza, switching, protocolli e interoperabilità, e i fornitori continuano ad aggiungere crittografia accelerata via hardware e zero trust alle proprie offerte. Ciò ha un impatto sui criteri di acquisto delle aziende, in quanto sposta l'attenzione da un semplice componente aggiuntivo di gestione a un elemento fondamentale dell'infrastruttura. Questo è particolarmente importante per i settori bancario e finanziario, sanitario, governativo e delle telecomunicazioni, poiché qualsiasi violazione della sicurezza potrebbe avere ripercussioni normative e operative.
Modernizzazione delle architetture di storage Flash e NVMe
Le reti di storage sono soggette a crescenti esigenze a causa del passaggio allo storage ottimizzato per la memoria flash e allo storage basato su NVMe. I supporti di storage più veloci metteranno in luce i punti deboli delle architetture di switching e adattatori più datate, spingendo i clienti ad aggiornare le proprie infrastrutture insieme agli array di storage. La tecnologia NVMe-over-Fibre Channel è disponibile in Fibre Channel, consentendo ai clienti di iniziare a utilizzare carichi di lavoro abilitati per NVMe sfruttando le conoscenze pregresse relative al funzionamento dell'ambiente SAN. Si apre quindi una soluzione per le aziende che necessitano di maggiori prestazioni senza dover modificare le proprie prassi, come zoning, multipathing e gestione centralizzata. Dal punto di vista commerciale, ciò crea un'opportunità per la sostituzione non solo degli array, ma anche di tutti gli altri componenti della rete di storage, inclusi switch, HBA, moduli ottici, software e persino servizi professionali.
Tendenze future del mercato delle reti Fibre Channel
Maggiore adozione di operazioni SAN autonome
Le tendenze del mercato delle reti Fibre Channel indicano che le operazioni autonome delle reti di storage sono destinate ad assumere un ruolo sempre più importante, in quanto le aziende cercano di ridurre l'intervento manuale in ambienti sempre più complessi. Le piattaforme future combineranno telemetria, diagnostica assistita da macchine, analisi predittiva, provisioning basato su policy e correzione automatizzata per identificare congestione, componenti difettosi e incongruenze di configurazione prima che influiscano sulle applicazioni. Il software di gestione fornirà sempre più visibilità sull'intera infrastruttura, anziché richiedere agli amministratori di ispezionare singoli switch e adattatori. L'integrazione con piattaforme di orchestrazione del data center più ampie consentirà di connettere ulteriormente gli eventi delle reti di storage con i flussi di lavoro di server, virtualizzazione e applicazioni. Questa tendenza sposterà la differenziazione competitiva verso l'intelligenza del software e i risultati operativi, piuttosto che verso la sola velocità delle porte. I fornitori che offrono un'automazione affidabile, preservando al contempo il controllo da parte dell'amministratore, saranno probabilmente preferiti dalle aziende che cercano un minor rischio operativo, una risoluzione dei problemi più rapida e prestazioni più costanti nelle infrastrutture di storage distribuite.
Sicurezza integrata nella connettività di archiviazione
La sicurezza si integrerà sempre più profondamente nell'architettura della connettività di storage, con crittografia, firmware affidabile, autenticazione, avvio sicuro e applicazione delle policy implementati in misura crescente all'interno di adattatori e piattaforme di switching. La protezione assistita da hardware può ridurre le penalizzazioni prestazionali associate alla crittografia esclusivamente software, semplificando al contempo l'implementazione negli ambienti SAN esistenti. Si prevede inoltre che i futuri sistemi di gestione forniranno report centralizzati sulla conformità, visibilità sugli eventi di sicurezza e convalida automatizzata delle policy. Questa direzione allinea maggiormente le reti di storage alle strategie zero-trust aziendali e ai requisiti in evoluzione per la resilienza operativa. Poiché le organizzazioni si trovano ad affrontare rischi ransomware e di supply chain sempre più sofisticati, i team di approvvigionamento valuteranno l'infrastruttura in base sia alle prestazioni che alle caratteristiche di sicurezza verificabili. L'opportunità di mercato che ne deriva si estende oltre i prodotti di sicurezza dedicati, poiché i fornitori possono integrare la protezione in switch, HBA, controller e software di gestione, mantenendo al contempo l'interoperabilità con le architetture di storage aziendali consolidate.
Opportunità di mercato per le reti Fibre Channel
Espansione nelle economie emergenti dei data center
Le economie emergenti dei data center offrono opportunità ai fornitori in grado di offrire connettività di storage scalabile senza un'eccessiva complessità di implementazione. India, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani stanno espandendo le infrastrutture aziendali e di colocation man mano che i servizi cloud, i pagamenti digitali, le piattaforme governative e il commercio online maturano. Gli investitori possono puntare a clienti che richiedono prestazioni di storage prevedibili per database e carichi di lavoro regolamentati, privilegiando al contempo modelli di implementazione graduale. Le partnership locali con integratori di sistemi e fornitori di infrastrutture possono ridurre le barriere di approvvigionamento e migliorare il supporto tecnico. I fornitori dovrebbero inoltre considerare lo switching modulare, la retrocompatibilità e la gestione semplificata per le organizzazioni che stanno sviluppando competenze SAN. La selezione delle opportunità dovrebbe privilegiare i mercati con volumi di dati aziendali in crescita, infrastrutture di alimentazione affidabili, capacità dei data center in espansione e una forte domanda di applicazioni ad alta disponibilità. Queste condizioni possono supportare nuove implementazioni e la modernizzazione degli ambienti di storage esistenti.
Connettività sicura per carichi di lavoro regolamentati
I settori regolamentati del mercato Fibre Channel Networking offrono un'interessante opportunità per i fornitori di soluzioni di storage e rete che combinano elevate prestazioni con funzionalità integrate di sicurezza e conformità. Le organizzazioni operanti nei settori bancario, finanziario, assicurativo, sanitario, governativo e delle telecomunicazioni richiedono sempre più infrastrutture in grado di proteggere le informazioni sensibili garantendo al contempo l'accesso continuo alle applicazioni. I fornitori possono differenziarsi grazie a HBA sicuri, traffico di storage crittografato, firmware affidabile, controlli automatizzati delle policy e funzionalità di audit centralizzate. Le decisioni di investimento dovrebbero concentrarsi sui carichi di lavoro in cui l'interruzione del servizio o la compromissione dei dati comportano conseguenze finanziarie o normative misurabili. L'integrazione con gli array di storage e le piattaforme di gestione esistenti è altrettanto importante, poiché le organizzazioni regolamentate spesso utilizzano infrastrutture a lungo termine con rigide procedure di controllo delle modifiche. I fornitori che offrono percorsi di aggiornamento anziché sostituzioni radicali possono migliorare le prospettive di adozione. L'opportunità si estende quindi a hardware, software e servizi, creando un bacino di investimento più ampio e potenziale per la modernizzazione dello storage sicuro.
Sviluppi recenti
- Maggio 2026: Point Broadband e Clearwave Fiber hanno completato la fusione, dando vita a uno dei maggiori operatori indipendenti di fibra ottica negli Stati Uniti. La società risultante dalla fusione ha raggiunto oltre 500.000 abitazioni e aziende al momento del lancio e punta a superare il milione di utenze, grazie a capitali di crescita stanziati e a una rete operativa ampliata.
- Maggio 2026: Zayo ha completato l'acquisizione della divisione Fiber Solutions di Crown Castle in un'operazione del valore di 8,5 miliardi di dollari, considerando congiuntamente le attività di Crown Castle nel settore della fibra ottica e delle small cell. L'acquisizione ha aggiunto circa 90.000 miglia di rete in aree metropolitane ad alta densità e ha ampliato la rete di Zayo a 224.000 miglia in tutto il Nord America, rafforzando la sua posizione nel settore della connettività aziendale e per le applicazioni legate all'intelligenza artificiale.
- Agosto 2025: BCE ha completato l'acquisizione di Ziply Fiber, creando un nuovo segmento operativo negli Stati Uniti e accelerando la strategia di espansione della fibra ottica di BCE. La rete e le attività di Ziply sono state integrate nella divisione Bell CTS US di BCE, supportando la continua implementazione della fibra ottica fino alla casa (FTTH) nelle aree già coperte da Ziply.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -