
Marché des réseaux Fibre Channel : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des réseaux Fibre Channel : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel, services) ; secteur vertical (télécommunications, services financiers, commerce de détail et e-commerce, gouvernement, éducation, santé, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021384
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
2,48 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,09 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,73 %
taux de croissance
Marché adressable
29,80 milliards de dollars américains
(2026-2034)
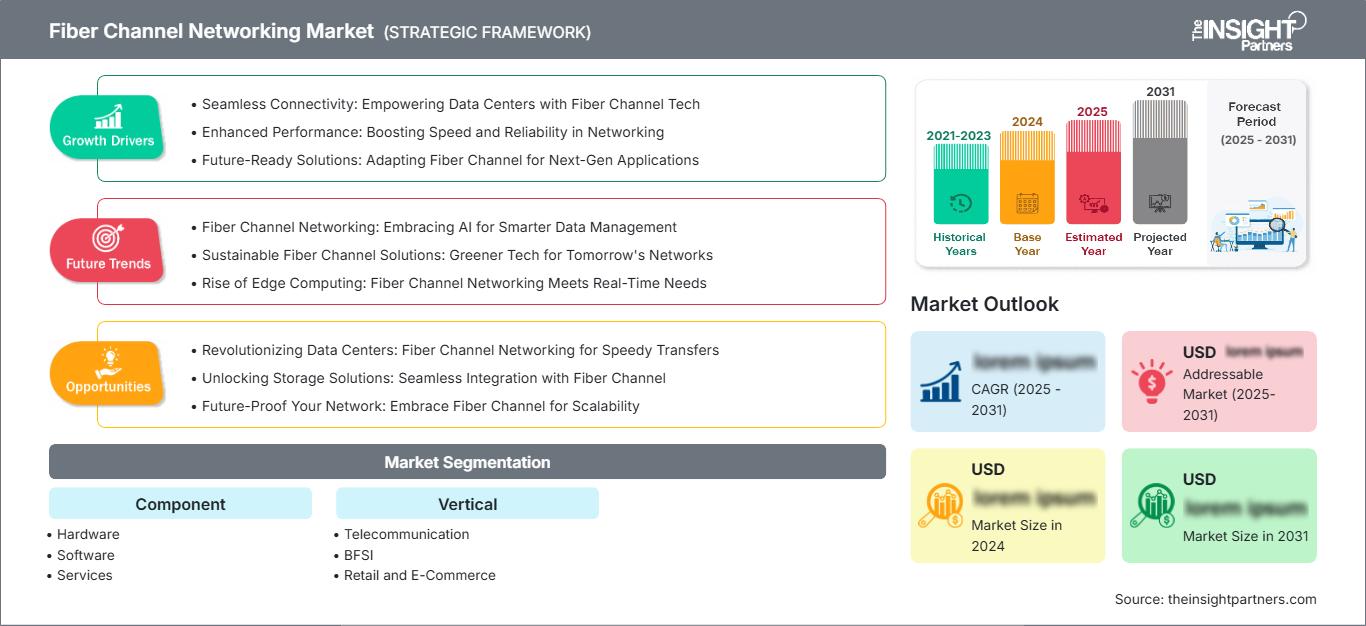
Le marché des réseaux Fibre Channel était évalué à 2,48 milliards de dollars américains en 2025 et devrait atteindre 4,09 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,73 % entre 2026 et 2034. Ce marché couvre le matériel, les logiciels et les services prenant en charge la connectivité de stockage haute performance dans les secteurs des télécommunications, de la banque, de la finance et de l'assurance (BFSI), du commerce de détail et du commerce électronique, des administrations publiques, de l'éducation et de la santé, Fibre Channel continuant de desservir les architectures de stockage critiques et sensibles à la latence.
L'Amérique du Nord demeure un marché structurellement important grâce à son parc de stockage d'entreprise mature, son infrastructure de centres de données étendue et la modernisation continue des charges de travail critiques. La taille du marché des réseaux Fibre Channel est également influencée par le remplacement des équipements SAN existants, l'adoption des plateformes Fibre Channel 64G et les exigences croissantes en matière de performances, de sécurité et de disponibilité prévisibles dans les grands environnements d'entreprise.
Analyse et perspectives du marché des réseaux Fibre Channel
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 40 à 42 % pour les réseaux Fibre Channel en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034 , grâce à une infrastructure SAN mature, aux investissements dans le stockage d'entreprise et à la modernisation continue des réseaux.
- États-Unis : Les États-Unis représentaient 88 à 91 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034 , soutenue par l'expansion des centres de données et les programmes de renouvellement du stockage.
- Europe : L'Europe représentait une part de 24 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034 , sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France, de l'Italie et de l'Espagne, grâce à la modernisation des entreprises et à une résilience accrue induite par la réglementation.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 22 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, à mesure que la capacité des centres de données et l'infrastructure numérique se développent.
- Segment le plus important : Le matériel détenait une part de marché de 52 à 56 % en 2025 , avec un TCAC de 5,0 à 5,6 % de 2026 à 2034 , reflétant une demande continue pour les commutateurs et les adaptateurs de bus hôte.
- Segment à forte croissance : Les logiciels représentaient une part de marché de 20 à 24 % en 2025 et devraient croître à un TCAC de 7,0 à 7,8 % de 2026 à 2034 , grâce à l'automatisation et à l'analyse.
- Principales entreprises analysées en détail : ATTO Technology, Inc., Broadcom Inc., Marvell Technology, Inc., International Business Machines Corporation, Cisco Systems, Inc., NetApp, Inc., Dell Inc., Hewlett Packard Enterprise Development LP, Lenovo Group Limited, Juniper Networks, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les prévisions du marché des réseaux Fibre Channel indiquent une évolution : les connexions SAN spécialisées cèdent la place à des réseaux de stockage haut débit pilotés par logiciel, capables de gérer la mémoire flash, la virtualisation et des volumes de données plus complexes. Les technologies Gen 7 64G, NVMe sur Fibre Channel, l’automatisation des diagnostics et la télémétrie redéfinissent les spécifications des produits. Si le matériel reste central, le logiciel devient de plus en plus crucial pour le provisionnement, la surveillance, la sécurisation et l’optimisation des infrastructures de stockage complexes.
Les investissements dans le marché des réseaux Fibre Channel se déplacent du simple déploiement de ports vers une infrastructure sécurisée, automatisée et écoénergétique. De nouveaux segments de centres de données en Asie-Pacifique attirent les investissements dans les réseaux de stockage, tandis que les entreprises d'Amérique du Nord et d'Europe se concentrent sur la modernisation de leur cycle de vie. Le respect des exigences réglementaires en matière de cyber-résilience et de continuité d'activité favorisera un chiffrement plus robuste, des contrôles d'accès renforcés et des architectures réseau plus faciles à gérer.
Rapport sur le marché des réseaux Fibre Channel : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,48 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,73% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des réseaux Fibre Channel
Le marché des réseaux Fibre Channel est stimulé par l'augmentation du volume de données d'entreprise, le besoin de performances de stockage constantes et la modernisation des infrastructures SAN vieillissantes. La chaîne de valeur comprend les fournisseurs de commutateurs, de cartes HBA, de solutions de stockage, de composants optiques, de logiciels, d'intégrateurs de systèmes et de services d'assistance client. Selon la FCIA, « Fibre Channel (FC) est une technologie dédiée qui offre des capacités de mise en réseau du stockage pour SCSI, NVMe et FICON. »
La chaîne d'approvisionnement est tributaire de la disponibilité des semi-conducteurs, des émetteurs-récepteurs optiques, des circuits intégrés spécifiques à la commutation (ASIC), des contrôleurs HBA, des microprogrammes et des logiciels de gestion spécifiques. Les fournisseurs s'efforcent de créer des systèmes rétrocompatibles afin que les clients puissent augmenter la vitesse sans avoir à remplacer l'intégralité de leur infrastructure de stockage. Cela permet d'éviter les risques liés à la migration vers un autre système et de préserver les investissements des clients en serveurs, baies de stockage, câbles et expertise.
Le marché des réseaux Fibre Channel est caractérisé par une forte concurrence dans des domaines tels que la commutation, les cartes HBA, la connectivité du stockage, la sécurité et la gestion. Broadcom Inc. se positionne comme leader du marché grâce à ses commutateurs SAN Brocade et ses cartes HBA Emulex. Cisco Systems, Inc. et Hewlett Packard Enterprise Development LP sont également présents sur le marché avec leurs solutions de stockage réseau pour entreprises. Dell Inc., Lenovo Group Limited et IBM fournissent une infrastructure Fibre Channel pour des écosystèmes de serveurs et de stockage plus vastes.
Les tendances actuelles en matière d'investissement privilégient la création de réseaux plus rapides, l'automatisation des processus, la cybersécurité et l'intégration avec les infrastructures flash et NVMe. ATTO Technology, Inc. se concentre sur la connectivité spécialisée, tandis que Marvell Technology, Inc. intervient dans le domaine des technologies de connectivité de stockage. NetApp, Inc. et Juniper Networks, Inc. proposent des solutions de stockage et de réseau complémentaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des réseaux Fibre Channel : Perspectives stratégiques
Perspectives régionales
Marché des réseaux Fibre Channel en Amérique du Nord
L'Amérique du Nord représentait 40 à 42 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,8 % entre 2026 et 2034. La région bénéficie d'un avantage concurrentiel grâce à une base établie de déploiements SAN d'entreprise, d'importantes capacités en centres de données et des circuits d'achat matures pour les solutions de stockage. Le remplacement des systèmes existants demeure une priorité, la demande provenant également du calcul haute performance, de la virtualisation, des applications financières et des systèmes de santé. Les États-Unis dominent le marché régional en termes de revenus, grâce à une offre solide de cloud et de colocation.
La contribution canadienne provient des services financiers, du renouvellement du secteur public, de la santé numérique et de la gestion des données d'entreprise. On observe une préférence croissante pour le Fibre Channel 64G, le NVMe par rapport au Fibre Channel, l'automatisation de la surveillance du réseau et la sécurité chez les clients de la région. La présence de fournisseurs d'infrastructure tels que Broadcom Inc., Cisco Systems, Inc., Dell Inc., Hewlett Packard Enterprise Development LP et d'autres garantit un large éventail de matériels, logiciels, services et solutions d'intégration certifiés.
Marché américain des réseaux Fibre Channel
Les États-Unis représentaient 88 à 91 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034. La demande pour ce produit provient principalement des grandes entreprises, des infrastructures hyperscale, des institutions financières, des organismes de santé, des systèmes gouvernementaux et des organisations axées sur la technologie. Le pays bénéficie d'une expertise reconnue en matière de SAN et d'un grand nombre d'installations nécessitant des mises à niveau plutôt qu'une refonte complète de l'architecture. Broadcom Inc., Cisco Systems Inc., Dell Inc. et Hewlett Packard Enterprise Development LP sont des acteurs majeurs du marché.
Les besoins applicatifs sont axés sur les bases de données hautes performances, la virtualisation, les sauvegardes, la reprise après sinistre et le stockage flash. La nécessité d'une latence prévisible et d'un contrôle précis du trafic de stockage rend le Fibre Channel indispensable pour les applications dont l'interruption aurait des conséquences désastreuses pour l'activité. La sécurité est un critère essentiel lors de l'acquisition d'une nouvelle infrastructure.
Marché européen des réseaux Fibre Channel
L'Europe détenait une part de marché de 24 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034. Le Royaume-Uni demeure un leader, grâce à ses secteurs des services financiers, de l'informatique gouvernementale, de la santé et à ses centres de données d'entreprise bien établis. L'Allemagne arrive ensuite, grâce à sa numérisation industrielle et à ses infrastructures informatiques d'entreprise. La France, l'Italie et l'Espagne génèrent une demande supplémentaire en réseaux de stockage du fait de leurs initiatives de modernisation des télécommunications, de la banque, des infrastructures et des centres de données.
L'écosystème mature des services financiers au Royaume-Uni génère une demande en réseaux de stockage exigeant une haute disponibilité et des performances constantes, tandis que les entreprises industrielles allemandes privilégient la résilience de leurs infrastructures de données. La France conjugue les impératifs de la modernisation du secteur public avec ceux de ses secteurs des télécommunications et de la finance. L'Italie et l'Espagne bénéficient quant à elles du développement de leurs infrastructures de cloud, de colocation et de services numériques.
Marché des réseaux Fibre Channel en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 22 à 24 % en 2025 et devrait enregistrer un TCAC de 7,0 à 7,8 % entre 2026 et 2034. La Chine domine le marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La croissance des centres de données, la transformation numérique des entreprises, l'adoption du cloud, les technologies des services financiers et la transformation numérique des administrations publiques alimentent un besoin croissant de connectivité et de stockage résilientes. L'Inde et l'Asie du Sud-Est offrent de nouvelles perspectives de développement du marché.
La numérisation de l'industrie et les initiatives gouvernementales en matière d'infrastructures numériques stimulent les investissements dans les centres de données. Le Japon et la Corée du Sud privilégient les solutions d'entreprise à haut débit, tandis que la Chine et l'Inde offrent des opportunités pour de nouvelles capacités. L'Australie dispose d'infrastructures cloud et d'entreprise matures. Les tendances du marché indiquent une demande accrue pour la commutation, les architectures de stockage compatibles NVMe et la supervision logicielle.
Marché des réseaux Fibre Channel au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,0 % à 6,8 % entre 2026 et 2034, l'Arabie saoudite et les Émirats arabes unis étant les moteurs de ce développement régional. L'Afrique du Sud demeure un marché établi pour les technologies d'entreprise, tandis que le reste de la région offre des opportunités dans les secteurs bancaire, des télécommunications, de la numérisation des services publics et de l'expansion des centres de données. Les Émirats arabes unis tirent profit de leur rôle de plateforme régionale pour le cloud et la connectivité.
L'accès à l'énergie et le développement des infrastructures influent sur la localisation et la viabilité des centres de données dans la région du Golfe. Les efforts de transformation numérique en Arabie saoudite ont contribué au développement des infrastructures d'entreprise, tandis qu'aux Émirats arabes unis, ils ont permis de mettre en place des infrastructures informatiques robustes. L'Afrique du Sud offre un environnement propice à la mise en œuvre de solutions de stockage en réseau. Pour le reste de la région, les solutions FC (Fibre Fibre Channel) sont pertinentes pour les entreprises qui ont besoin de connexions fiables à leurs systèmes critiques.
Analyse de segmentation
Composant
Les composants restent essentiels à l'économie du déploiement, car le matériel constitue l'infrastructure de stockage physique tandis que les logiciels et les services déterminent la facilité de gestion, l'efficacité du cycle de vie et le support opérationnel. Le matériel conserve la position dominante, tandis que les logiciels acquièrent une importance stratégique croissante à mesure que les entreprises automatisent la surveillance et le provisionnement. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,0 % entre 2026 et 2034 , soutenue par les besoins de renouvellement et de gestion des infrastructures.
- Matériel : Le matériel constitue l’infrastructure physique via les commutateurs, les cartes HBA, les contrôleurs, les composants optiques et les équipements de connectivité associés. La demande reste étroitement liée à l’extension du SAN, aux mises à niveau de génération, à l’ajout de ports et aux cycles de remplacement.
- Logiciels : Les logiciels prennent en charge le provisionnement, les diagnostics, la surveillance, l’analyse, la sécurité et la gestion de l’infrastructure. Leur importance stratégique s’accroît à mesure que les entreprises recherchent l’automatisation, la visibilité et la réduction des coûts administratifs dans des environnements de stockage complexes.
- Services : Nos services comprennent la mise en œuvre, le conseil, l’intégration, la maintenance et le support technique. La demande reste forte auprès des entreprises qui requièrent une expertise SAN spécialisée, une assistance à la migration, la gestion du cycle de vie et un support opérationnel haute disponibilité.
Verticale
Les exigences sectorielles varient selon la criticité des charges de travail, les volumes de données, les obligations de conformité et les attentes en matière de disponibilité. Les secteurs de la banque, de la finance et de l'assurance (BFSI) et des télécommunications maintiennent une forte demande, car les interruptions de service peuvent impacter directement les transactions et les services. Quant aux secteurs de la santé et des administrations publiques, ils exigent de plus en plus une infrastructure de données résiliente. Ce segment vertical devrait connaître une croissance annuelle composée (TCAC) de 5,6 % à 6,2 % entre 2026 et 2034 , portée par la numérisation et les charges de travail gourmandes en stockage.
- Télécommunications : Les fournisseurs de services de télécommunications ont besoin d’une connectivité de stockage résiliente pour les systèmes d’abonnés, l’exploitation du réseau, la facturation, l’analyse et les plateformes de services. Une haute disponibilité et un débit prévisible garantissent la pertinence continue du FC.
- Secteur BFSI : Les organismes du secteur BFSI s’appuient sur un stockage à haute disponibilité pour le traitement des transactions, les bases de données, l’analyse de données, la sauvegarde et la conservation des documents réglementaires. La sécurité et la continuité opérationnelle confèrent aux environnements SAN contrôlés une importance stratégique.
- Commerce de détail et e-commerce : Les détaillants et les plateformes de e-commerce génèrent d’importantes quantités de données transactionnelles et clients. Les réseaux de stockage prennent en charge les bases de données, l’analyse de données, les systèmes de gestion des stocks, le commerce numérique et les environnements de sauvegarde résilients.
- Secteur public : Les organismes gouvernementaux ont besoin d’un stockage sécurisé et fiable pour leurs systèmes administratifs, leurs services aux citoyens, leurs archives et leurs informations sensibles. La longue durée de vie des infrastructures rend la compatibilité et la capacité de mise à niveau particulièrement importantes.
- Éducation : Les universités et les établissements d’enseignement utilisent des infrastructures de stockage pour le calcul scientifique, les systèmes d’apprentissage, les archives numériques et les applications administratives. Dans un souci de maîtrise des coûts, la modernisation privilégie les technologies évolutives dont le cycle de vie est facile à gérer.
- Secteur de la santé : Les établissements de santé ont besoin d’un stockage fiable pour les applications cliniques, l’imagerie, les dossiers électroniques et les analyses. La disponibilité, la sécurité et le contrôle d’accès aux données influencent les décisions d’acquisition d’un réseau de stockage.
Aperçu des opportunités
|
Verticale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Télécommunication |
Haut |
Stockage réseau |
Mature |
|
BFSI |
Haut |
Stockage des transactions |
Mature |
|
Commerce de détail et commerce électronique |
Moyen |
Données commerciales |
Mise à l'échelle |
|
Gouvernement |
Moyen |
Stockage sécurisé |
Mise à l'échelle |
|
Éducation |
Faible |
Stockage de recherche |
Mise à l'échelle |
|
Soins de santé |
Haut |
Données cliniques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des réseaux Fibre Channel
Croissance des charges de travail de données d'entreprise critiques
Les technologies de stockage qui prennent en charge les applications d'entreprise offrent une latence, une disponibilité et un débit prévisibles. Les solutions de stockage pour bases de données, virtualisation, applications financières, de santé et analytiques nécessitent souvent des E/S continues, ce qui impose l'utilisation d'une infrastructure de stockage dédiée. Ce facteur influence les décisions d'achat, car il permet une mise à niveau progressive du Fibre Channel sans modification architecturale, tout en conservant sa pertinence. Les entreprises ayant déjà investi dans des SAN peuvent ainsi effectuer une mise à niveau graduelle en utilisant des commutateurs plus rapides, des adaptateurs de bus hôte, des solutions optiques et des outils de gestion. Cette tendance a des répercussions sur les fabricants d'équipements, les intégrateurs de systèmes et les fournisseurs de services, car chaque cycle de mise à niveau implique de nombreuses couches d'infrastructure.
Exigences en matière de cybersécurité et de résilience du stockage pour les entreprises
Les considérations de cybersécurité prennent une importance croissante dans l'acquisition de réseaux de stockage, les organisations recherchant un contrôle renforcé des flux de données entre serveurs et stockage. L'architecture dédiée Fibre Channel, ses capacités de zonage, son contrôle d'accès et ses normes de sécurité en constante évolution constituent un socle solide pour la protection du trafic critique. Le groupe de normalisation INCITS T11 continue d'élaborer des spécifications relatives à la sécurité, la commutation, les protocoles et l'interopérabilité, tandis que les fournisseurs intègrent sans cesse le chiffrement matériel accéléré et le modèle « zéro confiance » à leurs offres. Cette évolution influence les critères d'achat des entreprises, transformant le stockage d'un simple complément de gestion en un élément fondamental de l'infrastructure. Ce point est particulièrement crucial pour les secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé, les organismes gouvernementaux et les entreprises de télécommunications, car toute faille de sécurité peut avoir des répercussions réglementaires et opérationnelles importantes.
Modernisation des architectures de stockage Flash et NVMe
Les réseaux de stockage sont soumis à des exigences accrues avec l'essor du stockage optimisé pour la mémoire flash et le stockage NVMe. La vitesse supérieure des supports de stockage mettra en évidence les faiblesses des architectures de commutation et d'adaptateurs plus anciennes, incitant les clients à moderniser leurs infrastructures réseau parallèlement à leurs baies de stockage. La technologie NVMe sur Fibre Channel est disponible, permettant aux clients d'utiliser des charges de travail compatibles NVMe en s'appuyant sur leur connaissance du fonctionnement de l'environnement SAN. Ainsi, les entreprises qui ont besoin de performances accrues sans pour autant modifier leurs pratiques (zonage, multipathing, gestion centralisée, etc.) disposent d'une solution. Sur le plan commercial, cela ouvre la voie au remplacement non seulement des baies, mais aussi de l'ensemble des composants du réseau de stockage : commutateurs, HBA, optiques, logiciels et même services professionnels.
Tendances futures du marché des réseaux Fibre Channel
Adoption accrue des opérations SAN autonomes
Les tendances du marché des réseaux Fibre Channel montrent que l'exploitation autonome des réseaux de stockage devrait prendre une place prépondérante, les entreprises cherchant à réduire les interventions manuelles dans des environnements de plus en plus complexes. Les plateformes futures combineront télémétrie, diagnostics assistés par ordinateur, analyses prédictives, provisionnement basé sur des politiques et correction automatisée afin d'identifier la congestion, les défaillances de composants et les incohérences de configuration avant qu'elles n'affectent les applications. Les logiciels de gestion offriront une visibilité globale sur l'ensemble du réseau, évitant ainsi aux administrateurs d'inspecter chaque commutateur et adaptateur. L'intégration avec des plateformes d'orchestration de centres de données plus vastes permettra de mieux connecter les événements du réseau de stockage aux flux de travail des serveurs, de la virtualisation et des applications. Cette tendance déplacera la différenciation concurrentielle vers l'intelligence logicielle et les résultats opérationnels plutôt que vers la seule vitesse brute des ports. Les fournisseurs qui proposent une automatisation fiable tout en préservant le contrôle des administrateurs seront probablement privilégiés par les entreprises recherchant une réduction des risques opérationnels, un dépannage plus rapide et des performances plus homogènes sur leurs infrastructures de stockage distribuées.
Sécurité intégrée à la connectivité de stockage
La sécurité devrait s'intégrer plus profondément à l'architecture de connectivité du stockage, avec une mise en œuvre croissante du chiffrement, des microprogrammes de confiance, de l'authentification, du démarrage sécurisé et de l'application des politiques de sécurité au sein des adaptateurs et des plateformes de commutation. La protection matérielle permet de réduire les pertes de performance liées au chiffrement logiciel seul, tout en simplifiant le déploiement dans les environnements SAN existants. Les futurs systèmes de gestion devraient également fournir des rapports de conformité centralisés, une visibilité sur les incidents de sécurité et une validation automatisée des politiques. Cette évolution aligne davantage les réseaux de stockage sur les stratégies « zéro confiance » des entreprises et les exigences croissantes en matière de résilience opérationnelle. Face à la sophistication croissante des ransomwares et aux risques liés à la chaîne d'approvisionnement, les équipes d'approvisionnement évalueront l'infrastructure en fonction de ses performances et de ses caractéristiques de sécurité vérifiables. L'opportunité de marché qui en résulte dépasse le cadre des produits de sécurité dédiés, car les fournisseurs peuvent intégrer la protection aux commutateurs, aux adaptateurs HBA, aux contrôleurs et aux logiciels de gestion, tout en maintenant l'interopérabilité avec les architectures de stockage d'entreprise établies.
Opportunités du marché des réseaux Fibre Channel
Expansion dans les économies émergentes des centres de données
L'émergence des centres de données offre des opportunités aux fournisseurs capables de proposer une connectivité de stockage évolutive sans complexité de déploiement excessive. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine développent leurs infrastructures d'entreprise et de colocation à mesure que les services cloud, les paiements numériques, les plateformes gouvernementales et le commerce en ligne gagnent en maturité. Les investisseurs peuvent cibler les clients exigeant des performances de stockage prévisibles pour les bases de données et les charges de travail réglementées, tout en privilégiant les modèles de déploiement progressif. Les partenariats locaux avec les intégrateurs de systèmes et les fournisseurs d'infrastructure peuvent réduire les obstacles à l'approvisionnement et améliorer le support technique. Les fournisseurs devraient également envisager des solutions de commutation modulaire, la rétrocompatibilité et une gestion simplifiée pour les organisations développant une expertise SAN. La sélection des opportunités doit privilégier les marchés caractérisés par des volumes de données d'entreprise croissants, une infrastructure électrique fiable, une capacité de centres de données en expansion et une forte demande d'applications à haute disponibilité. Ces conditions peuvent soutenir de nouveaux déploiements parallèlement à la modernisation des environnements de stockage existants.
Connectivité sécurisée pour les charges de travail réglementées
Les secteurs réglementés du marché des réseaux Fibre Channel offrent une opportunité intéressante aux fournisseurs de réseaux de stockage qui allient hautes performances, sécurité intégrée et conformité. Les organisations des secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé, du gouvernement et des télécommunications ont de plus en plus besoin d'infrastructures capables de protéger les informations sensibles tout en garantissant un accès continu aux applications. Les fournisseurs peuvent se différencier grâce à des adaptateurs HBA sécurisés, un trafic de stockage chiffré, un firmware de confiance, des contrôles de politiques automatisés et des capacités d'audit centralisées. Les décisions d'investissement doivent privilégier les charges de travail où une interruption de service ou une compromission des données entraîne des conséquences financières ou réglementaires mesurables. L'intégration avec les baies de stockage et les plateformes de gestion existantes est tout aussi importante, car les organisations réglementées exploitent souvent des infrastructures à longue durée de vie avec des procédures de contrôle des changements strictes. Les fournisseurs qui proposent des solutions de mise à niveau plutôt que des remplacements radicaux peuvent améliorer les perspectives d'adoption. Cette opportunité s'étend donc au matériel, aux logiciels et aux services, créant un bassin d'investissement potentiel plus large autour de la modernisation du stockage sécurisé.
Développements récents
- Mai 2026 : Point Broadband et Clearwave Fiber ont finalisé leur fusion, donnant naissance à l’un des plus importants opérateurs de fibre optique indépendants des États-Unis. Dès son lancement, la nouvelle entité a desservi plus de 500 000 foyers et entreprises et vise désormais plus d’un million de sites, grâce à des investissements importants et à une présence opérationnelle étendue.
- Mai 2026 : Zayo a finalisé l’acquisition des activités Fibre de Crown Castle pour un montant de 8,5 milliards de dollars US, correspondant à la valeur combinée des activités fibre et petites cellules de Crown Castle. Cette acquisition a permis d’ajouter environ 90 000 miles de réseau dense en zone métropolitaine et d’étendre le réseau de Zayo à 224 000 miles en Amérique du Nord, renforçant ainsi sa position sur le marché de la connectivité pour les entreprises et l’intelligence artificielle.
- Août 2025 : BCE a finalisé l’acquisition de Ziply Fiber, créant ainsi un nouveau segment opérationnel aux États-Unis et accélérant sa stratégie d’expansion de la fibre optique. Le réseau et les opérations de Ziply ont été intégrés à l’activité Bell CTS US de BCE, permettant la poursuite du déploiement de la fibre jusqu’au domicile sur la zone de couverture existante de Ziply.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -