
ファイバーチャネルネットワーク市場:シェア・成長・予測 2034
ファイバーチャネルネットワーク市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、業種別(通信、金融サービス、小売・電子商取引、政府、教育、医療、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021384
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
24億8000 万米ドル
基準年値
2034年の予測
40億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.73 %
成長率
対象市場
298 億米ドル
(2026年~2034年)
ファイバーチャネルネットワーク市場は、2025年に24億8,000万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)5.73%で拡大し、2034年には40億9,000万米ドルに達すると予測されています。この市場は、通信、金融サービス、小売・電子商取引、政府、教育、医療といった分野における高性能ストレージ接続をサポートするハードウェア、ソフトウェア、サービスを網羅しており、ファイバーチャネルは引き続き、低遅延が求められるミッションクリティカルなストレージアーキテクチャのニーズに応えています。
北米は、成熟したエンタープライズストレージ基盤、広範なデータセンターインフラ、そしてミッションクリティカルなワークロードの継続的な近代化により、構造的に重要な市場であり続けています。ファイバーチャネルネットワーク市場の規模は、従来のSAN機器の置き換え、64Gファイバーチャネルプラットフォームの採用、そして大規模エンタープライズ環境における予測可能なパフォーマンス、セキュリティ、可用性に対する要求の高まりによっても影響を受けています。
ファイバーチャネルネットワーク市場の評価と洞察
- 北米:北米は2025年にファイバーチャネルネットワーク市場の40~42%のシェアを占め、成熟したSANインフラストラクチャ、エンタープライズストレージへの投資、および継続的なネットワークの近代化に支えられ、 2026年から2034年の間に年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。
- 米国:米国は2025年の北米市場の88~91%を占め、データセンターの拡張とストレージの刷新プログラムに支えられ、 2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で拡大すると予測されている。
- 欧州:欧州は2025年には24~26%のシェアを占め、2026年から2034年にかけては、英国、ドイツ、フランス、イタリア、スペインが企業近代化と規制主導のレジリエンス強化を牽引し、年平均成長率(CAGR)5.0~5.5%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には22~24%のシェアを占め、データセンターの容量とデジタルインフラの拡大に伴い、中国、日本、韓国、インド、オーストラリアが牽引役となり、 2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。
- 最大のセグメント: ハードウェアは2025年に52~56%の市場シェアを占め、2026年から2034年にかけて5.0~5.6%のCAGRで成長し、スイッチとホストバスアダプタに対する継続的な需要を反映している。
- 高成長分野: ソフトウェアは2025年には市場シェアの20~24%を占め、自動化と分析に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されています。
- 詳細に分析された主要企業: ATTO Technology, Inc.、Broadcom Inc.、Marvell Technology, Inc.、International Business Machines Corporation、Cisco Systems, Inc.、NetApp, Inc.、Dell Inc.、Hewlett Packard Enterprise Development LP、Lenovo Group Limited、Juniper Networks, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ファイバーチャネルネットワーク市場の予測によると、市場は専用のSAN接続から、フラッシュメモリ、仮想化、およびより複雑なデータ負荷に対応できる高速でソフトウェア対応のストレージネットワークへと移行しています。第7世代64G、ファイバーチャネル経由のNVMe、診断自動化、およびテレメトリが製品仕様を再定義しています。ハードウェアは依然として中心的な役割を担っていますが、複雑なストレージファブリックのプロビジョニング、監視、セキュリティ確保、および最適化のプロセスにおいて、ソフトウェアの重要性がますます高まっています。
ファイバーチャネルネットワーク市場への投資関心は、単純なポート拡張から、安全で自動化された電力効率の高いインフラストラクチャへと移行しつつあります。アジア太平洋地域の新たなデータセンター分野はストレージネットワーク投資の対象となりつつあり、北米とヨーロッパの企業はライフサイクルの近代化に注力しています。サイバーレジリエンスと事業継続性に関する規制要件への対応は、より強力な暗号化、アクセス制御、そして管理しやすいネットワークアーキテクチャの導入を促進するでしょう。
ファイバーチャネルネットワーク市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億8000万米ドル |
| 2034年までの市場規模 | 40億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.73% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ファイバーチャネルネットワーク市場分析
ファイバーチャネルネットワーク市場を牽引する要因としては、企業データ量の増加、安定したストレージパフォーマンスへのニーズ、老朽化したSANインフラストラクチャの近代化などが挙げられます。バリューチェーンには、スイッチベンダー、HBAベンダー、ストレージベンダー、光コンポーネントメーカー、ソフトウェアプロバイダー、システムインテグレーター、カスタマーサポートサービスが含まれます。FCIAによると、「ファイバーチャネル(FC)は、SCSI、NVMe、FICON向けのストレージネットワーク機能を提供する専用技術です。」
サプライチェーンは、シリコン、光トランシーバー、スイッチASIC、HBAコントローラ、ファームウェア、および特定の管理ソフトウェアの入手可能性によって影響を受けます。サプライヤーは、顧客がストレージインフラストラクチャ全体を変更することなく速度を向上させることができるよう、後方互換性のあるシステムの開発に努めています。これにより、別のシステムへの移行に伴うリスクを回避し、サーバー、アレイ、ケーブル、および経験に対する顧客の投資を節約できます。
ファイバーチャネルネットワーク市場の競争環境は、スイッチング、HBA、ストレージ接続、セキュリティ、管理といった分野における競争によって特徴づけられます。Broadcom Inc.は、Brocade SANスイッチとEmulex HBAの存在により市場リーダーとしての地位を確立しています。Cisco Systems, Inc.とHewlett Packard Enterprise Development LPも、エンタープライズストレージネットワーク製品群を通じて市場に参入しています。Dell Inc.、Lenovo Group Limited、およびInternational Business Machines Corporationは、より広範なサーバーおよびストレージエコシステム向けにFCインフラストラクチャを提供しています。
現在の投資動向としては、より高速なファブリックの構築、プロセスの自動化、サイバーセキュリティ、フラッシュストレージおよびNVMeインフラストラクチャとの統合に重点が置かれています。ATTO Technology, Inc.は特殊な接続技術に注力しており、Marvell Technology, Inc.はストレージ接続技術を通じて事業を展開しています。NetApp, Inc.とJuniper Networks, Inc.は、補完的なストレージおよびネットワークソリューションを提供しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ファイバーチャネルネットワーク市場:戦略的洞察
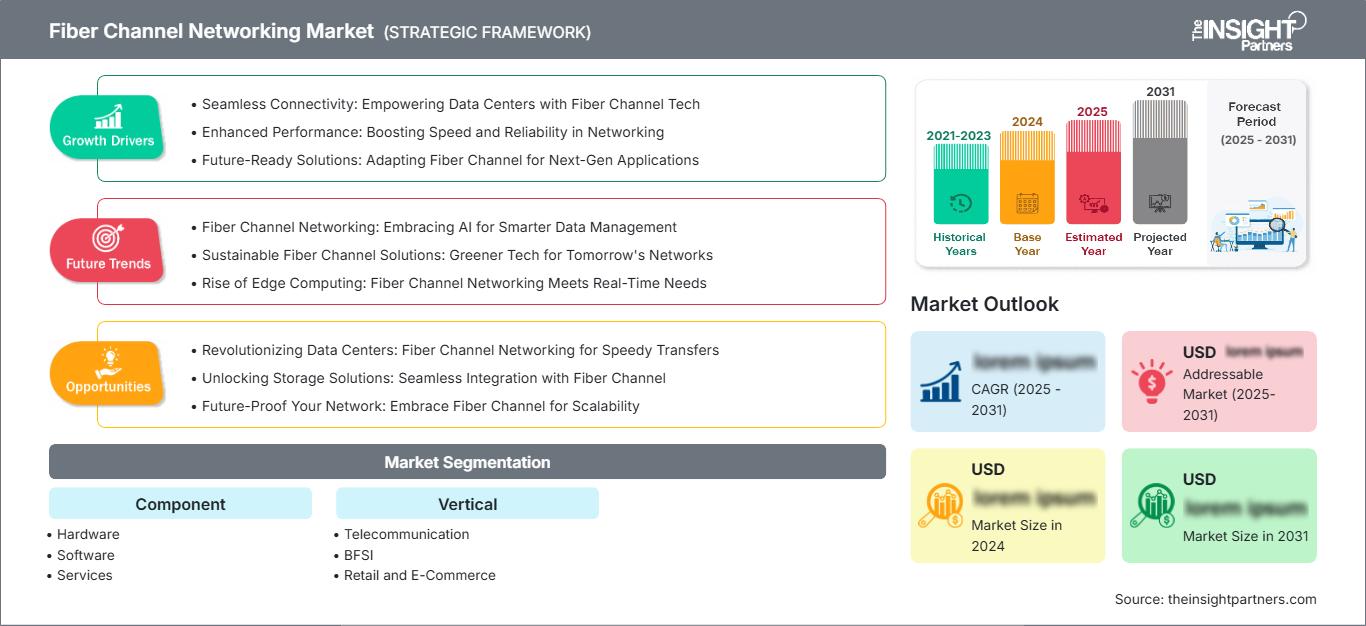
地域別分析
北米ファイバーチャネルネットワーク市場
北米は2025年には40~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。この地域は、確立されたエンタープライズSAN導入基盤、広大なデータセンタースペース、そしてストレージソリューションの成熟した購買ルートといった点で優位性を有しています。レガシーシステムの置き換えは引き続きこの地域の重要な焦点であり、高性能コンピューティング、仮想化、金融アプリケーション、医療システムからも需要が生まれています。米国は、堅実なクラウドおよびコロケーションサービスのおかげで、地域別収益で首位に立っています。
カナダの貢献分野は、金融サービス、公共部門の刷新、デジタルヘルス、エンタープライズデータ管理など多岐にわたります。地域顧客の間では、64G FC、FCよりもNVMe、ファブリック監視の自動化、セキュリティへのニーズが高まっています。Broadcom Inc.、Cisco Systems, Inc.、Dell Inc.、Hewlett Packard Enterprise Development LPなどのインフラストラクチャプロバイダーの存在により、認定済みのハードウェア、ソフトウェア、サービス、統合に関する幅広い環境が確保されています。
米国ファイバーチャネルネットワーク市場
米国は2025年の北米の売上高の88~91%を占め、2026~2034年には年平均成長率(CAGR)5.0~5.6%で拡大すると予測されています。この製品の需要は主に大企業、ハイパースケールに近いインフラストラクチャ、金融機関、医療機関、政府機関、およびテクノロジー主導型組織に集中しています。米国はSANに関する既存のスキルと、アーキテクチャの全面的な見直しではなくアップグレードを必要とする多数の導入実績という利点を有しています。Broadcom Inc.、Cisco Systems Inc.、Dell Inc.、およびHewlett Packard Enterprise Development LPは、市場で大きな存在感を示しています。
アプリケーションのニーズは、高性能データベースアプリケーション、仮想化、バックアップ、災害復旧、フラッシュストレージに集中しています。レイテンシの予測可能性とストレージトラフィックの制御に対する要求から、中断するとビジネスに深刻な支障をきたすアプリケーションにはファイバーチャネルが不可欠となっています。セキュリティのニーズは、新しいインフラストラクチャを購入する際の検討事項に含まれます。
欧州ファイバーチャネルネットワーク市場
欧州は2025年には24~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.0~5.5%で成長すると予測されている。英国は、金融サービス、政府コンピューティング、ヘルスケア、エンタープライズデータセンターといった確立されたインフラを背景に、引き続き主導的な地位を維持している。ドイツは、産業のデジタル化とエンタープライズITインフラの整備により、それに続く。フランス、イタリア、スペインは、通信、銀行、インフラ、データセンターの近代化に向けた取り組みにより、ストレージネットワークへの需要をさらに高めている。
英国の成熟した金融サービスエコシステムは、高い可用性と安定したパフォーマンスを必要とするストレージネットワークへの需要を生み出している一方、ドイツの産業企業はデータインフラストラクチャの回復力に重点を置いている。フランスは、公共部門の近代化と通信・金融セクターのニーズを統合している。イタリアとスペインは、クラウド、コロケーション、デジタルサービスインフラストラクチャの拡大から恩恵を受けている。
アジア太平洋地域のファイバーチャネルネットワーク市場
アジア太平洋地域は2025年に22~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.0~7.8%を記録すると予測されています。中国が最大の市場であり、日本、韓国、インド、オーストラリアがそれに続きます。データセンターの成長、企業のデジタルトランスフォーメーション、クラウドの導入、金融サービスのテクノロジー、政府のデジタルトランスフォーメーションなどが、堅牢なストレージ接続へのニーズを高めています。インドと東南アジアは、さらなる市場拡大の機会を提供しています。
産業界のデジタル化と政府支援によるデジタルインフラ整備の取り組みが、データセンターへの投資を促進している。日本と韓国は高速エンタープライズソリューションに注力しており、中国とインドは新たなキャパシティの可能性を秘めている。オーストラリアには成熟したクラウドおよびエンタープライズインフラが存在する。市場動向は、スイッチング速度の向上、NVMe対応ストレージファブリック、ソフトウェア監視の普及を示唆している。
中東・アフリカの光ファイバーチャネルネットワーク市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.8%で成長すると予測されており、サウジアラビアとアラブ首長国連邦(UAE)が地域開発を牽引する見込みです。南アフリカは依然として確立されたエンタープライズテクノロジー市場であり、その他の中東・アフリカ地域では、銀行、通信、政府のデジタル化、データセンターの拡張などを通じてビジネスチャンスが広がっています。UAEは、地域におけるクラウドおよび接続ハブとしての役割から恩恵を受けています。
エネルギーへのアクセスとインフラ開発は、湾岸地域におけるデータセンターの立地と実現可能性に影響を与えます。サウジアラビアのデジタル変革への取り組みは企業インフラの発展に貢献しており、一方、アラブ首長国連邦の取り組みは堅牢なコンピューティングインフラの確保に貢献しています。南アフリカはストレージネットワークソリューションの実装に適した環境を提供しています。その他の地域では、ミッションクリティカルシステムへの安定した接続を必要とする企業にとって、FCソリューションが有効な選択肢となります。
セグメンテーション分析
成分
ハードウェアが物理的なストレージ基盤を構築し、ソフトウェアとサービスが管理性、ライフサイクル効率、運用サポートを決定するため、コンポーネントは導入経済性において依然として中心的な役割を担っています。ハードウェアは依然として最大のシェアを占めていますが、企業が監視とプロビジョニングを自動化するにつれて、ソフトウェアの戦略的重要性が高まっています。インフラストラクチャの刷新と管理要件に支えられ、このセグメントは2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で成長すると予測されています。
- ハードウェア:ハードウェアは、スイッチ、HBA、コントローラ、光モジュール、および関連する接続機器を通じて物理的なネットワーク基盤を形成します。需要は、SANの拡張、世代交代、ポートの追加、および交換サイクルと密接に関連しています。
- ソフトウェア:ソフトウェアは、プロビジョニング、診断、監視、分析、セキュリティ、およびファブリック管理をサポートします。企業が複雑なストレージ環境全体で自動化、可視性、および管理コストの削減を求めるにつれて、その戦略的重要性は高まっています。
- サービス:サービスには、導入、コンサルティング、統合、保守、および技術サポートが含まれます。企業がSANに関する専門的な知識、移行支援、ライフサイクル管理、および高可用性運用サポートを必要とする場合、需要は依然として高い水準にあります。
垂直
業種別の要件は、ワークロードの重要度、データ量、コンプライアンス義務、可用性への期待値によって異なります。金融サービス業界(BFSI)と通信業界は、システム停止が取引やサービスに直接影響を与える可能性があるため、依然として高い需要を維持しています。一方、医療業界と政府機関は、ますます強固なデータインフラストラクチャを必要としています。この業種別セグメントは、デジタル化とストレージ集約型のワークロードに支えられ、 2026年から2034年にかけて年平均成長率(CAGR)5.6~6.2%で成長すると予測されています。
- 通信:通信事業者は、加入者システム、ネットワーク運用、課金、分析、サービスプラットフォーム向けに、堅牢なストレージ接続を必要とします。高可用性と予測可能なスループットは、FC(ファイバーチャネル)の継続的な重要性を支えています。
- BFSI(銀行・金融サービス・保険):BFSI企業は、取引処理、データベース、分析、バックアップ、および規制上のデータ保持のために、高可用性ストレージに依存しています。セキュリティと事業継続性の観点から、管理されたSAN環境は戦略的に重要です。
- 小売業とEコマース:小売業者やEコマースプラットフォームは、膨大な量の取引データと顧客データを生成します。ストレージネットワークは、データベース、分析、在庫管理システム、デジタルコマース、そして堅牢なバックアップ環境を支えています。
- 政府機関:政府機関は、管理システム、市民サービス、記録、機密情報などを安全かつ確実に保管できるシステムを必要としています。インフラのライフサイクルが長いため、互換性とアップグレードの容易さが特に重要となります。
- 教育:大学や教育機関は、研究用コンピューティング、学習システム、デジタルアーカイブ、管理アプリケーションなどにストレージインフラストラクチャを利用しています。コスト意識の高い近代化においては、拡張性が高く、ライフサイクル管理が容易なテクノロジーが好まれます。
- 医療分野:医療機関は、臨床アプリケーション、画像処理、電子カルテ、および分析のための信頼性の高いストレージを必要とします。可用性、セキュリティ、およびデータアクセス制御は、ストレージネットワークの調達決定に影響を与えます。
機会の概要
|
垂直 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
電気通信 |
高い |
ネットワークストレージ |
成熟した |
|
金融サービス業界 |
高い |
トランザクションストレージ |
成熟した |
|
小売業およびEコマース |
中くらい |
商取引データ |
スケーリング |
|
政府 |
中くらい |
安全な保管 |
スケーリング |
|
教育 |
低い |
研究用ストレージ |
スケーリング |
|
健康管理 |
高い |
臨床データ |
スケーリング |
ファイバーチャネルネットワーク市場の成長要因と影響分析
ミッションクリティカルなエンタープライズデータワークロードの増加
エンタープライズアプリケーションをサポートするストレージテクノロジーには、予測可能なレイテンシ、可用性、スループットを提供するものが含まれます。データベース、仮想化、金融、ヘルスケアアプリケーション、および分析向けのストレージソリューションは、専用のストレージファブリックの使用を必要とする継続的なI/O要件を持つことがよくあります。この要因は、ファイバーチャネルがアーキテクチャの変更を必要とせずに段階的にアップグレードでき、かつ関連性を維持できることを意味するため、購入の検討事項に影響を与えます。すでにSANに投資している企業は、より高速なスイッチ、ホストバスアダプタ、光モジュール、および管理ツールを使用して段階的にアップグレードできます。この傾向のビジネス上の影響は、アップグレードの新しいサイクルごとにインフラストラクチャの多くのレイヤーが含まれるため、機器メーカー、システムインテグレーター、およびサービスプロバイダーに影響を与えることです。
エンタープライズのサイバーセキュリティとストレージの回復力に関する要件
組織がサーバーとストレージ間のデータ移動に対するより強力な制御を求めるにつれ、ストレージネットワークの調達においてサイバーセキュリティへの配慮がますます重要になってきています。ファイバーチャネルの専用ファブリックアーキテクチャ、ゾーニング機能、アクセス制御、そして進化し続けるセキュリティ標準は、ミッションクリティカルなトラフィックを保護するための基盤となります。INCITS T11標準化グループは、セキュリティ、スイッチング、プロトコル、相互運用性に関する仕様の開発を継続しており、ベンダー各社はハードウェアアクセラレーションによる暗号化とゼロトラスト機能を製品に追加し続けています。これは、管理アドオンからインフラストラクチャの基本的な要素へと焦点を移すことで、企業の購買基準に影響を与えています。特に、金融サービス、ヘルスケア、政府機関、通信会社にとっては、セキュリティ侵害が発生した場合に規制上および運用上の影響が生じる可能性があるため、この点は重要です。
フラッシュストレージおよびNVMeストレージアーキテクチャの近代化
フラッシュ最適化ストレージやNVMeベースのストレージへの移行に伴い、ストレージネットワークに対する要求はますます高まっています。高速なストレージメディアは、従来のスイッチングおよびアダプタアーキテクチャの弱点を露呈させ、顧客はストレージアレイと並行してファブリックのアップグレードを余儀なくされるでしょう。ファイバーチャネルではNVMe over Fibre Channelが利用可能であり、顧客はSAN環境の運用に関する既存の知識を活かしてNVMe対応ワークロードの利用を開始できます。そのため、ゾーニング、マルチパス、集中管理といった運用方法を変更せずにパフォーマンス向上を求める企業にとって、新たな道が開かれています。ビジネス面では、アレイだけでなく、スイッチ、HBA、光モジュール、ソフトウェア、さらにはプロフェッショナルサービスといったストレージネットワークのあらゆるコンポーネントを置き換える機会が生まれます。
ファイバーチャネルネットワーク市場の将来動向
自律型SAN運用の普及拡大
ファイバーチャネルネットワーク市場のトレンドを見ると、企業がますます複雑化する環境において手動介入を削減しようとする中で、自律的なストレージネットワーク運用がより重要になると予想されます。将来のプラットフォームは、テレメトリ、機械学習による診断、予測分析、ポリシーベースのプロビジョニング、自動修復を組み合わせ、アプリケーションに影響が出る前に輻輳、障害コンポーネント、構成の不整合を特定します。管理ソフトウェアは、管理者が個々のスイッチやアダプタを検査するのではなく、ファブリック全体の可視性を提供するようになります。より広範なデータセンターオーケストレーションプラットフォームとの統合により、ストレージネットワークイベントをサーバー、仮想化、アプリケーションのワークフローとさらに連携させることができます。このトレンドにより、競争上の差別化は、単なるポート速度ではなく、ソフトウェアのインテリジェンスと運用成果へとシフトします。管理者の制御を維持しながら信頼性の高い自動化を提供するベンダーは、分散ストレージインフラストラクチャ全体で運用リスクの低減、トラブルシューティングの迅速化、パフォーマンスの一貫性を求める企業から支持を得る可能性が高いでしょう。
ストレージ接続全体に組み込まれたセキュリティ
セキュリティはストレージ接続のアーキテクチャにさらに深く浸透していくと予想され、暗号化、信頼できるファームウェア、認証、セキュアブート、ポリシーの適用はアダプタやスイッチングプラットフォーム内でますます実装されるようになるでしょう。ハードウェアによる保護は、ソフトウェアのみの暗号化に伴うパフォーマンス低下を軽減し、既存のSAN環境全体への展開を簡素化できます。将来の管理システムは、一元化されたコンプライアンスレポート、セキュリティイベントの可視化、およびポリシーの自動検証機能も提供することが期待されます。この方向性は、ストレージネットワークを企業のゼロトラスト戦略や運用回復力に対する進化する要件により密接に整合させるものです。組織がますます高度化するランサムウェアやサプライチェーンのリスクに直面するにつれ、調達チームはパフォーマンスと検証可能なセキュリティ特性の両方に基づいてインフラストラクチャを評価するようになるでしょう。その結果、ベンダーはスイッチ、HBA、コントローラ、管理ソフトウェアに保護機能を組み込みながら、既存のエンタープライズストレージアーキテクチャとの相互運用性を維持できるため、専用のセキュリティ製品にとどまらない市場機会が生まれます。
ファイバーチャネルネットワーク市場の機会
新興データセンター経済圏への事業拡大
新興データセンター経済は、導入の複雑さを過度に高めることなく拡張可能なストレージ接続を提供できるベンダーにとって好機となります。インド、東南アジア、中東、および一部のラテンアメリカ市場では、クラウドサービス、デジタル決済、政府プラットフォーム、オンラインコマースの成熟に伴い、エンタープライズおよびコロケーションインフラストラクチャが拡大しています。投資家は、段階的な導入モデルを重視しながら、データベースや規制対象ワークロード向けに予測可能なストレージパフォーマンスを必要とする顧客をターゲットにすることができます。システムインテグレーターやインフラストラクチャプロバイダーとの現地パートナーシップは、調達障壁を低減し、技術サポートを向上させることができます。ベンダーはまた、SANの専門知識を構築している組織向けに、モジュール式スイッチング、後方互換性、および簡素化された管理も検討する必要があります。機会の選択においては、エンタープライズデータ量の増加、信頼性の高い電力インフラストラクチャ、拡大するデータセンター容量、および高可用性アプリケーションに対する強い需要がある市場を優先すべきです。これらの条件は、既存のストレージ環境の近代化と並行して、新規導入をサポートすることができます。
規制対象ワークロード向けの安全な接続
ファイバーチャネルネットワーク市場における規制対象業界は、高性能と組み込みセキュリティおよびコンプライアンス機能を兼ね備えたストレージネットワークベンダーにとって魅力的な機会を提供します。金融サービス、ヘルスケア、政府機関、通信事業者は、機密情報を保護しつつアプリケーションへの継続的なアクセスを維持できるインフラストラクチャをますます必要としています。サプライヤーは、セキュアなHBA、暗号化されたストレージトラフィック、信頼できるファームウェア、自動化されたポリシー制御、および集中監査機能によって差別化を図ることができます。投資判断は、サービスの中断やデータ侵害が測定可能な財務的または規制上の影響をもたらすワークロードに焦点を当てるべきです。規制対象組織は、厳格な変更管理手順を伴う長期にわたるインフラストラクチャを運用することが多いため、既存のストレージアレイおよび管理プラットフォームとの統合も同様に重要です。破壊的な交換ではなくアップグレードパスを提供するベンダーは、導入の見込みを高めることができます。したがって、この機会はハードウェア、ソフトウェア、サービス全体に及び、セキュアストレージの近代化に関するより広範な投資対象を生み出します。
最近の動向
- 2026年5月:ポイント・ブロードバンドとクリアウェーブ・ファイバーが合併を完了し、米国最大級の独立系光ファイバー事業者が誕生しました。合併後の新会社は、サービス開始時点で50万世帯以上の家庭や企業にサービスを提供しており、確約された成長資金と拡大された事業基盤を背景に、100万ヶ所以上の拠点へのサービス提供を目指しています。
- 2026年5月:Zayoは、Crown Castleの光ファイバーおよびスモールセル事業を合わせた総額85億米ドルで、Crown Castleの光ファイバーソリューション事業の買収を完了しました。この買収により、都市圏の高密度エリアにおける約9万ルートマイルが追加され、Zayoのネットワークは北米全体で22万4000ルートマイルに拡大し、企業向けおよびAI関連の接続性における同社の地位が強化されました。
- 2025年8月:BCEはZiply Fiberの買収を完了し、米国における新たな事業部門を創設するとともに、BCEの光ファイバー拡張戦略を加速させた。Ziplyのネットワークと事業はBCEのBell CTS US事業に統合され、Ziplyの既存事業エリア全体における光ファイバーによる家庭向けネットワークの展開を継続的に支援する。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -