
Markt für Feld Gerät Management: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für das Feldgerätemanagement (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Hardware, Software); Kommunikationsprotokoll (Foundation Fieldbus und HART, Profibus, Profinet, Ethernet, Modbus, Sonstige); Bereitstellungsmodus (Cloud, On-Premises); Branche (Öl und Gas, Energie und Strom, Chemie, Pharma, Automobil, Fertigung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005813
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
1,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,44 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
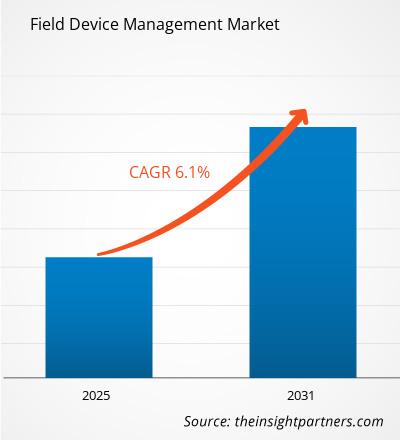
6,27 %
Wachstumsrate
Adressierbarer Markt
24,57 Mrd. US-Dollar
(2026–2034)
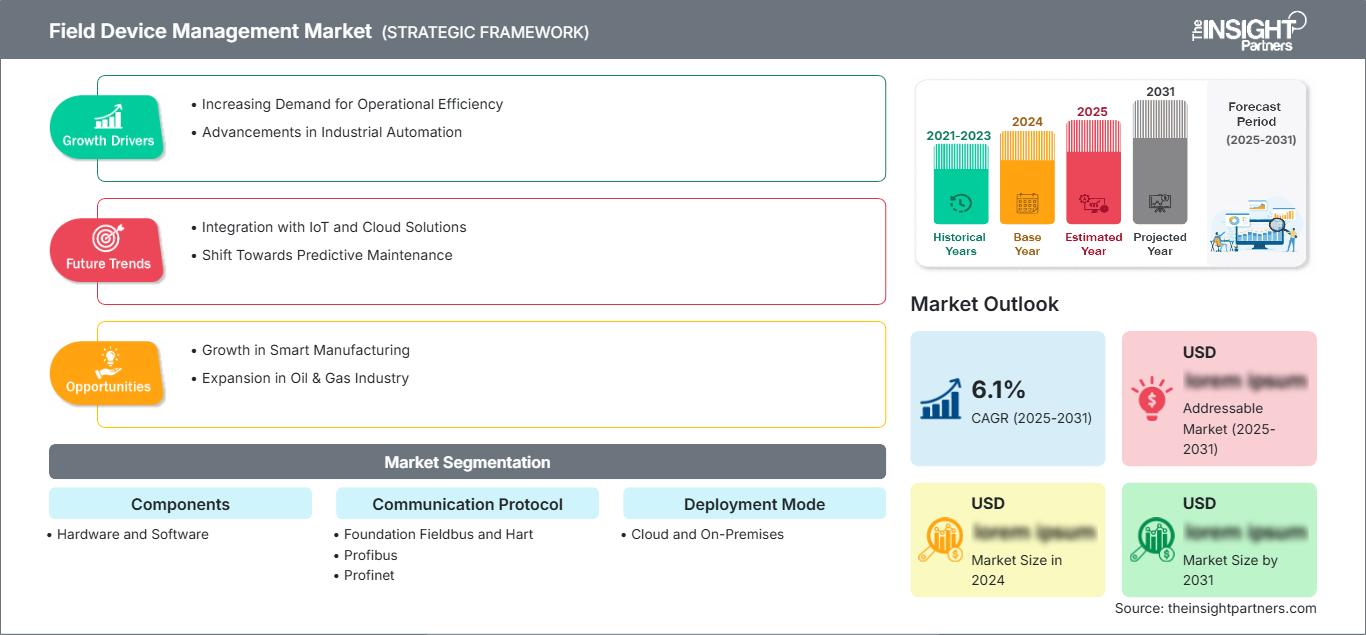
Der Markt für Feldgerätemanagement (FDM) bildet eine zentrale Ebene der industriellen Automatisierung und vernetzt intelligente Instrumente, Steuerungen, Kommunikationsnetze und Anlagenmanagement-Anwendungen. Er wird 2025 auf 1,99 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,44 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,27 % im Zeitraum 2026–2034 entspricht. Der zunehmende Einsatz von Funktionen zur Vernetzung, Diagnose und zum Lebenszyklusmanagement von Feldgeräten beschleunigt die Akzeptanz in der Prozess- und Fertigungsindustrie.
Die Einführung von Field Device Management (FDM)-Lösungen in Nordamerika wird durch die Verfügbarkeit von Automatisierungsinfrastruktur, die weitverbreitete Installation intelligenter Messtechnik und die kontinuierliche Modernisierung von Industrieanlagen vorangetrieben. Prognosen zufolge wird der regionale FDM-Markt bis 2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,6–6,2 % erreichen. Die Nachfrage wird primär durch Cybersicherheitsanforderungen, Brownfield-Installationen, vorausschauende Wartungspläne und den Bedarf an der Verwaltung von Gerätebeständen in der bestehenden Steuerungssystemarchitektur getrieben.
Marktanalyse und Einblicke zum Field Device Management Markt
- Nordamerika: Nordamerika stellt einen führenden Markt mit installierter Basis dar, mit einem Anteil von 31–35 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % zwischen 2026 und 2034. Ausgereifte Prozessautomatisierung, Raffineriemodernisierung und Anforderungen an die industrielle Cybersicherheit unterstützen nachhaltige Investitionen.
- USA: Die USA machen im Jahr 2025 25–29 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen, unterstützt durch Programme zur Modernisierung der Fertigung und zur Erhöhung der Anlagenzuverlässigkeit.
- Europa: Europa wird im Jahr 2025 einen Anteil von 25–29 % halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,3–5,9 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo die industrielle Digitalisierung und die Energieeffizienz weiterhin Priorität haben.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 24–28 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien, da die Fabriken ihre Automatisierungsinfrastruktur modernisieren.
- Größtes Segment: Software ist die größte Komponente mit einem prognostizierten Marktanteil von 54–58 % im Jahr 2025 und einem jährlichen Wachstum von 6,6–7,2 % im Zeitraum 2026–2034, unterstützt durch zentralisierte Diagnostik.
- Wachstumsstarkes Segment: Der Cloud-Einsatz ist das wachstumsstärkste Segment mit einem Marktanteil von 20–24 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % im Zeitraum 2026–2034, da die Fernsteuerung immer ausgereifter wird.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Group, Emerson Electric Co., FANUC, Honeywell International Inc., Metso Corporation, OMRON Corporation, Rockwell Automation, Inc., Schneider Electric, Siemens AG, Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das industrielle Gerätemanagement hat sich von lokalen Konfigurationstools hin zu umfassenden Lösungen für Inbetriebnahme, Diagnose, Parameterverwaltung, Gerätezustandsüberwachung und Inventarisierung entwickelt. HART-, FOUNDATION Fieldbus-, PROFIBUS-, PROFINET-, Modbus- und Ethernet-basierte Technologien werden in bestehenden Anlagen eingesetzt, was den Bedarf an interoperablen Managementebenen erhöht. Aktuelle Plattformen umfassen Geräteinformationen, zentrale Datenbanken, Diagnosefunktionen, Ereignisprotokolle und gesicherten Zugriff, während Edge Computing die Abhängigkeit von einer ständigen Verbindung zur Außenwelt verringert.
Zukünftig wird die Budgetplanung für Anlageninventare mithilfe von Cloud-Computing, Remote-Engineering und Lebenszyklusmanagement an geografisch verteilten Standorten erfolgen. Von den Industrienationen in der Entwicklungsphase wird erwartet, dass sie hybride Ansätze verfolgen, bei denen die Kontrolle lokal bleibt, aber einige Managementfunktionen an unternehmensweite Systeme delegiert werden. Das regulatorische Interesse an Cybersicherheit, Rückverfolgbarkeit und funktionaler Sicherheit wird zu Ausgaben für authentischen Zugriff, Parameterkonfiguration und Änderungsprüfung führen.
Berichtsumfang zum Markt für Feldgerätemanagement
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,99 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,44 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Feldgerätemanagement
Das Wachstumsumfeld des Marktes für Feldgerätemanagement basiert auf der zunehmenden Anzahl intelligenter Sensoren, Messumformer, Aktoren, Ventile und Analysatoren in Produktionshallen. Feldgerätemanagement-Anwendungen fungieren als Schnittstelle zwischen Feldgeräten und Automatisierungs- oder Unternehmensanwendungen und bieten Funktionen für Konfiguration, Diagnose, Wartung und Bestandsverwaltung. Die Nachfrage wird daher steigen, da Unternehmen die Anlagenverfügbarkeit verbessern möchten, ohne die Anzahl der Fachkräfte zu erhöhen.
Die Umgebung für das Feldgerätemanagement umfasst Gerätehersteller, Automatisierungsunternehmen, Systemintegratoren, Ingenieurbüros, Softwareanbieter und Endanwender. Sie beinhaltet Hardware für Gateways, Schnittstellen, mobile Kommunikationsgeräte und zugehörige Industrie-PCs sowie Software für Gerätebibliotheken, Diagnose, Konfigurationsmanagement und Berichtserstellung. Das Angebot verlagert sich hin zu modularen Systemen, die mit bestehenden Steuerungssystemen kompatibel sind und keinen vollständigen Systemaustausch erfordern.
Laut dem Marktbericht für Feldgerätemanagement zeichnet sich der Wettbewerb durch Interoperabilität, bestehende Automatisierungssysteme, Protokolle, Cybersicherheit und die Integration mit Software für das Anlagenleistungsmanagement aus. Unternehmen wie Emerson, Honeywell, Siemens, ABB Group, Schneider Electric und Yokogawa Electric Corporation konkurrieren durch die Nutzung von Automatisierungs-Ökosystemen, während Rockwell Automation, FANUC, OMRON Corporation und Metso Corporation unter anderem auf ihre Spezialisierung in den Bereichen diskrete Fertigung, Prozessautomatisierung, Maschinenbau und industrielle Automatisierung setzen.
Zunehmende Investitionen fließen in softwarebasiertes Anlagenmanagement, Geräteerkennung, Edge-Konnektivität und Cloud-Lösungen. Beispiele hierfür sind die AMS-Lösungssuite von Emerson, der Industrial Asset Hub von Siemens, der Field Device Manager von Honeywell und der Smart Device Manager von ABB. Unternehmen mit einem starken Angebot an Ingenieurdienstleistungen und einer großen Marktpräsenz können ihre Managementkompetenzen bei der Modernisierung von Kundenanlagen anbieten, während Interoperabilität auch bei bestehenden Anlagen weiterhin eine wichtige Rolle spielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Feldgerätemanagement: Strategische Einblicke
Regionale Einblicke
Markt für Feldgerätemanagement in Nordamerika
Nordamerika hielt 2025 einen geschätzten Marktanteil von 31–35 % im Bereich Field Device Management und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen. Die Region profitiert von etablierter Prozessautomatisierung, großen installierten Basen intelligenter Instrumente, der Modernisierung von Raffinerien und der chemischen Industrie sowie steigenden Anforderungen an die Sicherheit von Betriebstechnologien. Der Austausch veralteter Engineering-Workstations und der Ausbau der Fernwartungsfunktionen tragen ebenfalls zu einer kontinuierlichen Softwarenachfrage bei.
Die USA bleiben das dominierende regionale Nachfragezentrum, während Kanada in den Bereichen Energie, Bergbau, Chemie und Versorgung aktiv ist. Der Trend geht hin zu einer zentralisierten Geräte- und Diagnostikverwaltung, die sich nahtlos in bestehende Prozessleitsysteme (DCS), speicherprogrammierbare Steuerungen (SPS) und Feldbussysteme integrieren lässt. Investitionen in Fertigung, Energie und die Digitalisierung der Industrie dürften die kontinuierliche Finanzierung des Lebenszyklusmanagements von Geräten sicherstellen. Die Region bevorzugt hybride Bereitstellungsmodelle, bei denen sensible Prozesse weiterhin lokal gesteuert werden.
US-Markt für Feldgerätemanagement
Die USA repräsentierten im Jahr 2025 etwa 83–85 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Die starke Präsenz von Unternehmen wie Emerson, Honeywell International Inc., Rockwell Automation, Inc., ABB Group, Siemens AG und Schneider Electric unterstützt eine breite Technologieverfügbarkeit in der Prozess- und Fertigungsindustrie.
Die Anwendungsbeispiele reichen von Energiesektoranwendungen wie Öl- und Gasförderung und -raffinerie sowie Chemie über die Automobil- und Pharmaindustrie bis hin zur Hightech-Fertigung. Fernkonfiguration, Diagnosefunktionen, Firmware-Management und Anlageninventarisierung gewinnen für bestehende Anlagen zunehmend an Bedeutung, da ein vollständiger Systemaustausch kostspielig und mit erheblichen Störungen verbunden ist. Hinzu kommt die Nachfrage nach Authentifizierung, Auditierung und Netzwerksegmentierung zwischen Unternehmens- und Betriebsnetzwerken, die durch die Anforderungen der industriellen Cybersicherheit bedingt ist.
Markt für Feldgerätemanagement in Europa
Der geschätzte Marktanteil Europas lag 2025 bei 25–29 % mit einem prognostizierten jährlichen Wachstum von 5,3–5,9 % im Zeitraum 2025–2034. Deutschland ist dank Prozessautomatisierung, Maschinenbau, Automobilproduktion und industrieller Digitalisierung führend in der regionalen Implementierung. Weitere Marktchancen für Europa ergeben sich aus Großbritannien, Frankreich, Italien und Spanien im Hinblick auf die Entwicklung der Energie-, Chemie- und Pharmaindustrie, des verarbeitenden Gewerbes und den Ausbau der Infrastruktur.
In Großbritannien liegt der Fokus auf der Modernisierung der Industrie- und Energieinfrastruktur, einschließlich Ferndiagnose und Überwachung des gesamten Lebenszyklus solcher Anlagen. In Deutschland wird die Einführung von IIoT-Technologien durch den Ausbau eines Automatisierungsökosystems und die gute Integration von Industrieanlagen, technischen Systemen und Fertigungssoftware gefördert. Der steigende Bedarf in Frankreich, Italien und Spanien resultiert aus der Prozessindustrie und der diskreten Fertigung. Zu den treibenden Faktoren für europäische Investitionen zählen Cybersicherheit, Energieeffizienz und Interoperabilität, die den Einsatz von Plattformen begünstigen, welche die Verwaltung von Industrieanlagen unterschiedlicher Generationen ermöglichen.
Markt für Feldgerätemanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich ein jährliches Wachstum von 6,7–7,5 % verzeichnen. Damit wird er zur führenden Wachstumsregion. Zu den Märkten im APAC-Raum, die IIoT-Technologien einsetzen, gehören China, Japan, Südkorea, Indien und Australien. Die wichtigsten Treiber für die Einführung von IIoT-Technologien sind Fabrikautomation, Halbleiter, Chemie, Pharmazeutika und Energieprojekte.
Die aktuelle Industriepolitik mit Fokus auf intelligente Fertigung und digitale Infrastruktur fördert die Einführung und Modernisierung von Technologien in der Industrie. China und Südkorea konzentrieren sich auf die Automatisierung der Fertigung, Japan legt Wert auf die Langlebigkeit von Anlagen und fortschrittliche Fertigungsmethoden, Indien baut Kapazitäten und digitale Fertigungsinfrastruktur aus, und Australien benötigt ressourcenbezogene Lösungen. Die zunehmende Integration lokaler Geräteverwaltung und -analyse eröffnet Chancen für Unternehmen, die mit verschiedenen Protokollen und Anlagenarchitekturen arbeiten können.
Markt für Feldgerätemanagement im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar geringer, aber von strategischer Bedeutung und weist ein prognostiziertes jährliches Wachstum von 5,9–6,7 % auf. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund ihrer industriellen Initiativen in den Bereichen Energie, Petrochemie, Infrastruktur und Diversifizierungsprogramme führend. Südafrika trägt durch Bergbau, Metallverarbeitung, Chemie, Fertigung und Versorgungswirtschaft zur Nachfrage bei.
Es gibt energieintensive Prozesse, die zuverlässige Instrumente, Diagnoseverfahren und Wartungsüberwachung erfordern. Saudi-Arabien und die VAE investieren in den Aufbau neuer industrieller Infrastruktur, wobei die Anlagenarchitektur zu Beginn der Arbeiten festgelegt wird. Südafrika hingegen bringt ein großes Potenzial für die Nutzung bestehender Industriebrachen ein. Im übrigen Nahen Osten und Afrika herrscht ein Mangel an Ingenieurfachkräften und geografisch verteilten Anlagen.
Segmentierungsanalyse
Komponenten
Das Segment der Komponenten im Markt für Feldgerätemanagement umfasst Hardware und Software zur Konfiguration, Überwachung, Diagnose und Wartung industrieller Feldgeräte. Software spielt dabei eine bedeutende Rolle, da zentrale Gerätedatenbanken und Diagnosefunktionen ein skalierbares Lebenszyklusmanagement ermöglichen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–7,0 % erwartet. Software profitiert dabei von wiederkehrenden Funktionen und der Integration in Enterprise-Asset-Plattformen.
- Hardware: Hardware ist weiterhin unerlässlich für Feldschnittstellen, Kommunikationsgateways, mobile Kommunikationsgeräte und industrielle Computersysteme. Der Bedarf konzentriert sich auf die Modernisierung bestehender Anlagen, die Inbetriebnahme, explosionsgefährdete Bereiche und Installationen, die einen dedizierten lokalen Zugriff erfordern.
- Software: Software unterstützt die zentrale Konfiguration, Diagnose, Gerätebibliotheken, Prüfprotokolle und Anlagentransparenz. Ihre strategische Bedeutung nimmt zu, da Produktionsstätten eine standardisierte Verwaltung über verschiedene Anbieter und Kommunikationsarchitekturen hinweg anstreben.
Kommunikationsprotokoll
Die Kompatibilität von Kommunikationsprotokollen ist weiterhin von grundlegender Bedeutung, da Industrieanlagen selten mit nur einer Generation von Netzwerktechnologie arbeiten. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,7 % erwartet. Anbieter, die etablierte Feldbusstandards unterstützen und gleichzeitig Ethernet und moderne industrielle Netzwerke erweitern, können sowohl bestehende als auch neue Infrastrukturen bedienen.
- Foundation Fieldbus und Hart: Diese Protokolle behalten in der Prozessindustrie eine hohe Relevanz, da große installierte Basen eine zuverlässige Konfiguration, Diagnose, Kalibrierung und Lebenszyklusunterstützung erfordern.
- Profibus: Profibus spielt weiterhin eine wichtige Rolle in etablierten Fabrik- und Prozessanlagen, insbesondere dort, wo bestehende Engineering-Umgebungen und Gerätebestände ein kontinuierliches Lebenszyklusmanagement unterstützen.
- Profinet: Profinet profitiert von der zunehmenden Verbreitung von Industrial Ethernet und unterstützt die Integration zwischen Feldgeräten, Steuerungen, Engineering-Systemen und übergeordneten Fertigungsanwendungen.
- Ethernet: Ethernet-basierte Architekturen bieten skalierbare Konnektivität und erleichtern die Konvergenz zwischen operativen Netzwerken und umfassenderen industriellen Dateninfrastrukturen.
- Modbus: Modbus bleibt aufgrund seiner breiten installierten Basis, der unkomplizierten Integration und der Kompatibilität mit Geräten verschiedener Generationen strategisch relevant.
- Sonstige: Zusätzliche Protokolle berücksichtigen spezielle Ausrüstung und neue Konnektivitätsanforderungen und helfen Betreibern, verschiedene Anlagen zu integrieren, ohne die funktionierende Infrastruktur ersetzen zu müssen.
Bereitstellungsmodus
Der Bereitstellungsmodus verlagert sich hin zu hybriden Architekturen. Dabei behalten lokale Systeme ihre Bedeutung für kontrollsensible Umgebungen, während Cloud-Dienste für Bestandsverwaltung, Analysen und die standortübergreifende Transparenz an Bedeutung gewinnen. Das Segment des Marktes für Feldgerätemanagement wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen, wobei die Cloud-Nutzung von einer kleineren Basis aus schneller zunimmt.
- Cloud: Die Bereitstellung in der Cloud unterstützt zentralisierte Anlageninventare, Fernzugriff, standortübergreifende Analysen und skalierbare Softwareverwaltung und ist daher attraktiv für Unternehmen, die geografisch verteilte Einrichtungen verwalten.
- Vor Ort: Die Bereitstellung vor Ort wird weiterhin bevorzugt, wenn Latenz, Verfügbarkeit, Cybersicherheit, Datensouveränität oder betriebliche Isolation eine lokale Verwaltung und direkte Steuerung auf Anlagenebene erfordern.
Branche
Die Nachfrage im Markt für Feldgerätemanagement ist branchenübergreifend und erstreckt sich über anlagenintensive Prozess- und diskrete Fertigungsumgebungen. Für dieses Segment wird bis 2034 ein jährliches Wachstum von 6,0–6,8 % erwartet. Die Öl- und Gasindustrie, die Energiebranche, die Chemie- und die Pharmaindustrie legen Wert auf die Zuverlässigkeit von Instrumenten, während die Automobilindustrie und die Fertigungsindustrie zunehmend standardisiertes Gerätemanagement entlang automatisierter Produktionslinien benötigen.
- Öl und Gas: Ferndiagnose, Anforderungen in explosionsgefährdeten Bereichen und hohe Kritikalität von Anlagen machen die Transparenz des Gerätelebenszyklus in den Bereichen Upstream, Midstream, Raffinerie und Petrochemie von strategischer Bedeutung.
- Energie und Strom: Energieversorger benötigen zuverlässige Instrumentierung und Konfigurationssteuerung für Erzeugungs-, Übertragungs- und Anlagenunterstützungssysteme, wobei die Verfügbarkeit der Ausrüstung genau überwacht wird.
- Chemikalien: Chemieproduzenten legen Wert auf Diagnostik, Sicherheit, Kalibrierung und Rückverfolgbarkeit von Geräten, da Prozessvariabilität und gefährliche Bedingungen die Kosten von Geräteausfällen erhöhen.
- Pharmazeutische Industrie: Die regulierte Produktion erhöht die Nachfrage nach kontrollierter Konfiguration, Auditierbarkeit, Kalibrierungsmanagement und zuverlässigen Geräteaufzeichnungen in allen Produktionsumgebungen.
- Automobilindustrie: Hochautomatisierte Produktionslinien erfordern eine schnelle Geräteinbetriebnahme, Diagnose und standardisierte Parameterverwaltung, um Störungen bei Modellwechseln und Geräte-Upgrades zu minimieren.
- Fertigung: In Fertigungsanlagen werden zunehmend Sensoren, Steuerungen und Maschinennetzwerke integriert, wodurch ein Bedarf an zentralisierter Gerätetransparenz und Wartungsabläufen für die verschiedenen Anlagen entsteht.
Momentaufnahme der Chancen
|
Branche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Öl und Gas |
Hoch |
Ferndiagnose |
Reifen |
|
Energie und Strom |
Hoch |
Anlagenzuverlässigkeit |
Reifen |
|
Chemikalien |
Hoch |
Sicherheitsdiagnostik |
Reifen |
|
Pharmazeutika |
Medium |
Prüfungskontrolle |
Skalierung |
|
Automobil |
Medium |
Intelligente Fabriken |
Skalierung |
|
Herstellung |
Hoch |
Gerätesichtbarkeit |
Skalierung |
Markttreiber und Wirkungsanalyse für das Field Device Management-Markt
Erweiterung intelligenter industrieller Messtechnik
Die installierte Basis intelligenter Sensoren, Messumformer, Analysatoren, Aktoren und digital gesteuerter Ventile erweitert den Informationsumfang, den Anlagen konfigurieren und warten müssen. Jedes zusätzliche Gerät bringt Parameter, Diagnosezustände, Firmware-Anforderungen und Kommunikationsabhängigkeiten mit sich, die manuell nur schwer zu handhaben sind. Daher entwickelt sich Managementsoftware zunehmend von einem eigenständigen Wartungstool zu einer Koordinierungsebene. Die wirtschaftlichen Auswirkungen sind in großen Prozessanlagen am größten, wo heterogene Anlagen verschiedener Hersteller über lange Zeiträume betriebsbereit bleiben müssen. Hersteller können diese Komplexität durch Gerätebibliotheken, Diagnosemodule, Engineering-Dienstleistungen und Lebenszyklus-Abonnements monetarisieren. Auch die Modernisierung bestehender Anlagen profitiert, da Managementplattformen es den Betreibern ermöglichen, den Nutzen der installierten Instrumente zu maximieren, ohne die gesamten Steuerungssysteme ersetzen zu müssen.
Zunehmende industrielle Cybersicherheit und Konfigurationsverwaltung
Die Cybersicherheit von Betriebstechnologien gewinnt zunehmend an Bedeutung für kontrollierten Gerätezugriff, authentifizierte Engineering-Aktivitäten, Konfigurationsaufzeichnungen und nachvollziehbare Änderungen. Feldgeräte können physikalische Prozesse beeinflussen, wodurch unautorisierte Parameteränderungen sich wesentlich von herkömmlichen Softwarevorfällen in Unternehmen unterscheiden. Managementplattformen integrieren daher vermehrt Berechtigungen, Audit-Trails, sichere Kommunikation und die kontrollierte Synchronisierung zwischen Engineering-Datenbanken und Feldgeräten. Dies verschiebt die Beschaffungskriterien von der grundlegenden Protokollunterstützung hin zu einer umfassenderen Lebenszyklussteuerung. Industriebetreiber profitieren von verbesserter Nachvollziehbarkeit bei Wartung und Inbetriebnahme, während Anbieter die Möglichkeit erhalten, das Gerätemanagement mit Sicherheits- und Anlagenleistungssystemen zu integrieren. Die Marktauswirkungen sind insbesondere für die Energie-, Chemie-, Pharma- und kritische Fertigungsindustrie relevant, wo nicht dokumentierte Geräteänderungen aufgrund von Prozessintegritäts- und Compliance-Anforderungen hohe Betriebskosten verursachen.
Mangel an spezialisierten Fachkräften für die industrielle Instandhaltung
Industrieanlagen stehen unter zunehmendem Druck, komplexe Automatisierungsumgebungen zu warten, während der Einsatz erfahrener Messtechnikspezialisten an allen Standorten immer schwieriger wird. Gerätemanagementplattformen begegnen dieser Herausforderung, indem sie Diagnose, Parameterinformationen, historische Daten und Fehlerbehebungs-Workflows in benutzerfreundlichen Oberflächen zusammenfassen. Fernwartung ermöglicht es zentralen Engineering-Teams, Techniker zu unterstützen, ohne dass Spezialisten für jedes Geräteproblem anreisen müssen. Dies führt zu einer Verlagerung hin zu Software und Dienstleistungen, die die Abhängigkeit von individuellem Geräte-Know-how reduzieren. Betreiber können Wartungsverfahren standortübergreifend standardisieren, während Anbieter Fernwartung, Gerätebibliotheken, Analysen und Schulungen in wiederkehrende Angebote integrieren können. Dieser Trend ist besonders relevant für geografisch verteilte Energieanlagen, große Produktionsnetzwerke und Anlagen im Dauerbetrieb, wo Verzögerungen bei der Diagnose von Messtechnikfehlern Produktionspläne beeinträchtigen können.
Markt für Feldgerätemanagement: Zukunftstrends
KI-gestützte Gerätediagnose
KI-gestützte Diagnostik wird sich voraussichtlich von regelbasierten Warnmeldungen hin zu kontextbezogenen Empfehlungen entwickeln, die Gerätestatus, historische Fehler, Prozessbedingungen, Wartungsberichte und technisches Fachwissen kombinieren. Zukünftige Plattformen im Markt für Feldgerätemanagement könnten Fehler nach ihren betrieblichen Auswirkungen priorisieren, anstatt lediglich Alarme aufzulisten. Dies hilft Technikern, Geräteverschlechterungen von Prozessanomalien zu unterscheiden. Anbieter von Gerätemanagement-Lösungen werden voraussichtlich auch natürlichsprachliche Schnittstellen einführen, die es Ingenieuren ermöglichen, Anlagenhistorien abzufragen, ohne durch mehrere Software-Bildschirme navigieren zu müssen. Die Integration mit digitalen Zwillingen kann die Ursachenanalyse weiter verbessern, indem das tatsächliche Verhalten mit den erwarteten Betriebszuständen verglichen wird. Die Akzeptanz hängt von vertrauenswürdigen industriellen Datensätzen, nachvollziehbaren Empfehlungen, Cybersicherheitskontrollen und einer sorgfältigen Trennung zwischen beratenden Analysen und sicherheitskritischen Steuerungsfunktionen ab. Anbieter, die robuste Datenmodelle etablieren, werden einen Vorteil haben, wenn sie KI auf heterogene installierte Basen ausweiten.
Protokollabstraktion in gemischten Industriegebieten
Die Protokollabstraktion gewinnt voraussichtlich zunehmend an Bedeutung, da Anlagenbetreiber bestehende Feldbussysteme mit industriellem Ethernet, drahtlosen Messgeräten und Cloud-Anwendungen kombinieren. Anstatt für jede Kommunikationstechnologie separate Management-Tools zu benötigen, werden zukünftige Plattformen wahrscheinlich ein gemeinsames Gerätemodell oberhalb der zugrundeliegenden Transportschicht bereitstellen. Solche Architekturen vereinfachen Inventarisierung, Konfiguration, Diagnose und Lebenszyklusmanagement und erhalten gleichzeitig die technischen Eigenschaften der einzelnen Protokolle. Die verstärkte Nutzung offener Gerätebeschreibungen und standardisierter Informationsmodelle verbessert zudem die Interoperabilität zwischen Geräten verschiedener Hersteller. Das kommerzielle Potenzial reicht über Neuinstallationen hinaus, da bestehende Anlagen eine große installierte Basis darstellen, die nicht wirtschaftlich auf einmal ersetzt werden kann. Hybrides Protokollmanagement kann daher zu einem entscheidenden Wettbewerbsvorteil für langfristige Modernisierungsprogramme werden.
Marktchancen im Bereich Feldgerätemanagement
Multi-Site-Plattformen für das Management industrieller Anlagen
Unternehmen mit mehreren Standorten können durch die Konsolidierung von Gerätebeständen, Konfigurationshistorien, Diagnoseereignissen und Wartungsinformationen in einem gemeinsamen Governance-Framework einen erheblichen Mehrwert schaffen. Investitionen sollten Architekturen priorisieren, die die lokale Betriebsautonomie erhalten und gleichzeitig durch sichere Gateways und standardisierte Datenmodelle unternehmensweite Transparenz ermöglichen. Anbieter können sich durch Flottenanalysen, rollenbasierte Zugriffskontrolle, Lebenszyklusberichte und die Integration mit computergestützten Instandhaltungsmanagementsystemen differenzieren. Die Marktprognosen für das Feldgerätemanagement unterstützen Investitionen, die auf wiederkehrenden Softwareeinnahmen anstatt auf einmaligen Geräteverkäufen basieren. Industriegruppen mit zu unterschiedlichen Zeitpunkten erworbenen Standorten sind besonders attraktiv, da heterogene Automatisierungsumgebungen unmittelbare Interoperabilitätsanforderungen mit sich bringen. Eine skalierbare Plattform kann zudem die Grundlage für zukünftige prädiktive Analysen schaffen, ohne dass jedes Steuerungssystem gleichzeitig modernisiert werden muss.
Gerätelebenszyklusdienstleistungen für die Brownfield-Modernisierung
Brownfield-Anlagen bieten ein vielversprechendes Potenzial, da Betreiber häufig die Nutzungsdauer installierter Automatisierungsanlagen verlängern und gleichzeitig Diagnose und Cybersicherheit verbessern müssen. Anbieter können Servicepakete entwickeln, die Geräteinventuren, Konfigurationsprüfungen, Protokollbewertungen, Firmware-Management, Ersatzplanung und Remote-Fehlerbehebung umfassen. Solche Angebote generieren wiederkehrende Einnahmen und reduzieren gleichzeitig den technischen Aufwand für die Anlagenplanung. Investitionen sollten sich auf Tools konzentrieren, die heterogene Anlagen erkennen und Informationen zu älteren Geräten in standardisierte Anlagendatensätze übertragen können. Partnerschaften mit Systemintegratoren beschleunigen die Implementierung, da lokales technisches Know-how während der Inbetriebnahme und Validierung weiterhin wichtig ist. Dieses Modell ermöglicht es Anbietern außerdem, zukünftige Hardware-Ersatzanforderungen anhand tatsächlicher Lebenszyklusdaten zu ermitteln und so einen strukturierten Weg vom Gerätemanagement hin zu einer umfassenderen industriellen Modernisierung zu schaffen.
Aktuelle Entwicklungen
- Juli 2026: Die ABB-Gruppe vereinbarte die Übernahme von Rotork zu einem Unternehmenswert von rund 5,5 Milliarden US-Dollar. Durch die Transaktion erweitert ABB ihr Automatisierungsportfolio im Bereich der Feldgeräte und integriert die Kompetenzen von Rotork in den Bereichen Durchflussregelung, Instrumentierung und elektrische Stellantriebe für die Prozessindustrie. Der Abschluss der Übernahme wird vorbehaltlich der Zustimmung der Aktionäre und der Aufsichtsbehörden für das erste Halbjahr 2027 erwartet.
- Februar 2026: Totalmobile und die Solvares Group gaben ihren Zusammenschluss bekannt. Das neue Unternehmen entsteht als internationaler Technologieanbieter für Außendienst und Workforce-Optimierung. Mit über 800 Mitarbeitern und mehr als 4.000 Kunden in Europa, Großbritannien und Australien/Neuseeland vereint das fusionierte Unternehmen die Bereiche Außendienstabwicklung, Personaleinsatzplanung und -optimierung. Die Transaktion stärkt das Software-Ökosystem für mobiles Workforce-Management und vernetzte Außendienstprozesse.
- Juni 2024: Die FieldComm Group schloss die Übernahme der FDT Group ab und integrierte damit die FDT/DTM-Technologie sowie zugehörige Geräteintegrationsfunktionen in ihr Portfolio. Die Transaktion ist relevant für die Geräteinteroperabilität und das standardisierte Management in industriellen Automatisierungsumgebungen. Da der für Sie erforderliche Zeitraum für aktuelle Entwicklungen das Jahr 2024 umfasst, obwohl zu diesem Zeitpunkt keine neueren Informationen verfügbar sind, kann dieser Eintrag berücksichtigt werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -