
Mercado de gestión de dispositivos de campo: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de gestión de dispositivos de campo (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componentes (hardware, software); protocolo de comunicación (Foundation Fieldbus y Hart, Profibus, Profinet, Ethernet, Modbus, otros); modo de implementación (nube, local); tipo de industria (petróleo y gas, energía, productos químicos, productos farmacéuticos, automoción, fabricación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005813
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
1.990 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.440 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,27 %
Índice de crecimiento
Mercado potencial
24.570 millones de dólares estadounidenses
(2026-2034)
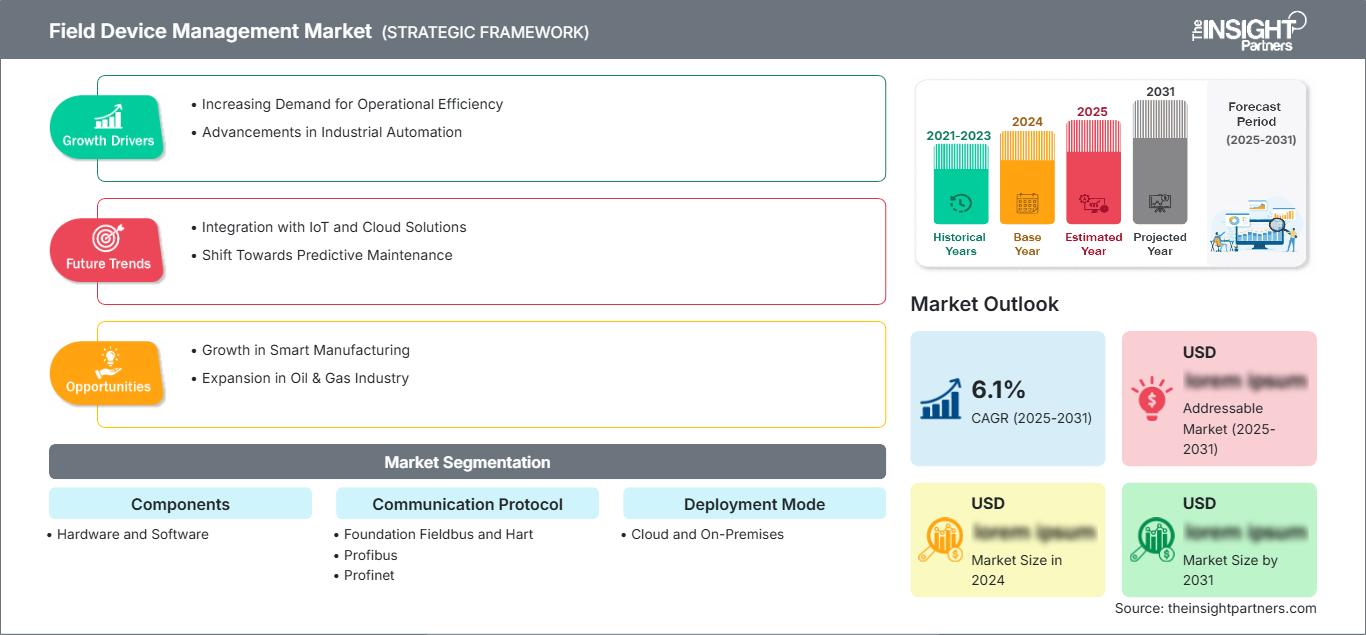
El mercado de gestión de dispositivos de campo (FDMC) se posiciona como una capa fundamental de la automatización industrial, que conecta instrumentos inteligentes, controladores, redes de comunicación y aplicaciones de gestión de activos. Se estima que alcanzará los 1990 millones de dólares en 2025 y se prevé que llegue a los 3440 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,27 % entre 2026 y 2034. El creciente despliegue de funciones de conectividad, diagnóstico y gestión del ciclo de vida de los activos de campo está impulsando su adopción en las industrias de procesos y discretas.
La adopción del mercado de gestión de dispositivos de campo (FDM) en Norteamérica se ve impulsada por la disponibilidad de infraestructura de automatización, la instalación generalizada de instrumentación inteligente y la continua modernización de las plantas industriales. Las previsiones para el tamaño del FDM indican una tasa de crecimiento anual compuesta (CAGR) regional proyectada del 5,6 % al 6,2 % hasta 2034. La demanda está impulsada principalmente por las necesidades de ciberseguridad, las instalaciones en entornos existentes, los planes de mantenimiento predictivo y la necesidad de gestionar los dispositivos en la arquitectura del sistema de control actual.
Evaluación y perspectivas del mercado de gestión de dispositivos de campo
- América del Norte: América del Norte representa un mercado líder en cuanto a base instalada, con una participación del 31-35% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,2% entre 2026 y 2034. La automatización de procesos madura, la modernización de refinerías y los requisitos de ciberseguridad industrial respaldan la inversión sostenida.
- EE. UU.: Estados Unidos representa entre el 25 % y el 29 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % entre 2026 y 2034, gracias a los programas de modernización de la fabricación y de mejora de la fiabilidad de los activos.
- Europa: Europa representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde la digitalización industrial y la eficiencia energética siguen siendo prioridades.
- Asia Pacífico: La región de Asia Pacífico representa entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,5 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India, a medida que las fábricas modernizan su infraestructura de automatización.
- Segmento más importante: El software es el componente más grande, con una cuota de mercado estimada del 54-58% en 2025 y un crecimiento anual compuesto del 6,6-7,2% durante el período 2026-2034, respaldado por diagnósticos centralizados.
- Segmento de alto crecimiento: La implementación en la nube es el segmento de alto crecimiento, que representará una cuota de mercado del 20-24% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 8,1-9,0% durante el período 2026-2034 a medida que maduren las operaciones remotas.
- Empresas clave analizadas en detalle: Grupo ABB, Emerson Electric Co., FANUC, Honeywell International Inc., Metso Corporation, OMRON Corporation, Rockwell Automation, Inc., Schneider Electric, Siemens AG, Yokogawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La gestión de dispositivos industriales ha evolucionado desde utilidades de configuración local hacia soluciones integrales para la puesta en marcha, el diagnóstico, la gestión de parámetros, el estado y el inventario de los dispositivos. Las tecnologías HART, FOUNDATION Fieldbus, PROFIBUS, PROFINET, Modbus y Ethernet se utilizan en instalaciones existentes, lo que genera una mayor necesidad de capas de gestión interoperables. Las plataformas actuales suelen incluir información de los dispositivos, bases de datos centrales, diagnósticos y eventos, y acceso seguro, mientras que la computación perimetral reduce la dependencia de la conectividad constante con el exterior.
En el futuro, la presupuestación de inventarios de activos se realizará mediante computación en la nube, ingeniería remota y gestión del ciclo de vida en ubicaciones geográficamente dispersas. Se espera que las naciones industrializadas en desarrollo adopten enfoques híbridos, donde el control se mantenga local, pero algunas capacidades de gestión se deleguen a sistemas empresariales. El interés de la regulación en ciberseguridad, trazabilidad y seguridad funcional generará gastos en acceso auténtico, configuración de parámetros y auditoría de cambios.
Alcance del informe de mercado de gestión de dispositivos de campo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.990 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.440 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,27% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gestión de dispositivos de campo
El entorno de crecimiento del mercado de gestión de dispositivos de campo (FDMC) se basa en el creciente número de sensores inteligentes, transmisores, actuadores, válvulas y analizadores en las plantas de producción. Las aplicaciones de FDMC se sitúan entre los dispositivos de campo y las aplicaciones de automatización o empresariales, proporcionando funcionalidades de configuración, diagnóstico, mantenimiento y control de inventario. Por lo tanto, la demanda crecerá a medida que las plantas busquen mejorar la disponibilidad de sus activos sin aumentar el número de especialistas.
El entorno de gestión de dispositivos de campo (FDMC) está compuesto por fabricantes de instrumentos, empresas de automatización, integradores de sistemas, empresas de ingeniería, proveedores de software y usuarios finales. Incluye hardware para pasarelas, interfaces, comunicadores portátiles y ordenadores industriales de soporte, así como software para bibliotecas de dispositivos, diagnósticos, gestión de configuración e informes. La oferta se orienta hacia sistemas modulares que pueden coexistir con los sistemas de control existentes sin necesidad de sustituirlos por completo.
Según el informe del mercado de gestión de dispositivos de campo, la competencia se caracteriza por la interoperabilidad, la infraestructura de automatización existente, los protocolos, la ciberseguridad y las integraciones con software de gestión del rendimiento de activos. Empresas como Emerson, Honeywell, Siemens, ABB Group, Schneider Electric y Yokogawa Electric Corporation compiten aprovechando los ecosistemas de automatización, mientras que Rockwell Automation, FANUC, OMRON Corporation y Metso Corporation, entre otras, se especializan en soluciones de automatización discreta, de procesos, de maquinaria e industrial.
Se están realizando cada vez más inversiones en gestión de activos basada en software, detección de dispositivos, conectividad perimetral y soluciones en la nube. Algunos ejemplos de estas estrategias son la suite de soluciones AMS de Emerson, Siemens Industrial Asset Hub, Honeywell Field Device Manager y ABB Smart Device Manager. Las empresas con una sólida oferta de servicios de ingeniería y una amplia presencia tienen la oportunidad de comercializar sus capacidades de gestión al modernizar las instalaciones de sus clientes, mientras que la interoperabilidad sigue siendo fundamental en emplazamientos industriales ya existentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de gestión de dispositivos de campo: Perspectivas estratégicas
Perspectivas regionales
Mercado de gestión de dispositivos de campo en Norteamérica
En 2025, Norteamérica representó entre el 31 % y el 35 % de la cuota de mercado de gestión de dispositivos de campo, y se prevé que crezca a una tasa compuesta anual del 5,6 % al 6,2 % hasta 2034. La región se beneficia de la automatización de procesos ya establecida, la amplia base instalada de instrumentos inteligentes, la modernización de refinerías y plantas químicas, y las crecientes exigencias en materia de seguridad de la tecnología operativa. La sustitución de estaciones de trabajo de ingeniería obsoletas y la expansión de las capacidades de mantenimiento remoto también impulsan la demanda recurrente de software.
Estados Unidos sigue siendo el principal centro de demanda regional, mientras que Canadá participa en los sectores de energía, minería, química y servicios públicos. La tendencia apunta hacia la gestión centralizada de dispositivos y diagnósticos, que se integrará bien con los sistemas DCS, PLC y de bus de campo existentes. Las inversiones en manufactura, energía y digitalización de las industrias garantizarán un gasto continuo en la gestión del ciclo de vida de los dispositivos. La región prefiere modelos de implementación híbridos, donde las operaciones críticas se seguirán gestionando localmente.
Mercado estadounidense de gestión de dispositivos de campo
En 2025, Estados Unidos representó aproximadamente entre el 83 % y el 85 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % hasta 2034. La sólida presencia de empresas como Emerson, Honeywell International Inc., Rockwell Automation, Inc., ABB Group, Siemens AG y Schneider Electric respalda la amplia disponibilidad de tecnología en las industrias de procesos y discretas.
Los ejemplos abarcan desde aplicaciones del sector energético, como la producción y refinación de petróleo y gas, hasta la industria química, pasando por la automotriz, la farmacéutica y la manufactura avanzada. La configuración remota, las funciones de diagnóstico, la gestión del firmware y el inventario de activos se han vuelto cada vez más importantes para las instalaciones existentes, ya que la sustitución completa del sistema es costosa y genera interrupciones. También existe una demanda impulsada por los requisitos de ciberseguridad industrial para la acreditación, la auditoría y la segmentación de redes, distinguiendo entre redes empresariales y operativas.
Mercado europeo de gestión de dispositivos de campo
Se estima que la cuota de mercado en Europa se situó entre el 25 % y el 29 % en 2025, con un crecimiento anual compuesto proyectado del 5,3 % al 5,9 % durante el periodo 2025-2034. Alemania lidera la implementación regional gracias a la automatización de procesos, la fabricación de maquinaria, la industria automotriz y la digitalización industrial. El Reino Unido, Francia, Italia y España presentan oportunidades de mercado adicionales en lo que respecta al desarrollo de la energía, la industria química y farmacéutica, la manufactura y la mejora de infraestructuras.
En el Reino Unido, la atención se centra en la modernización de la infraestructura industrial y energética, lo que incluye el diagnóstico remoto y la monitorización de todo el ciclo de vida de dichas instalaciones. En Alemania, la adopción de la tecnología IIoT se ve facilitada por el desarrollo de un ecosistema de automatización y una buena integración entre equipos industriales, sistemas de ingeniería y software de fabricación. En Francia, Italia y España, la creciente demanda proviene de la industria de procesos y la fabricación discreta. Los factores que impulsan las inversiones europeas incluyen la ciberseguridad, la eficiencia energética y la interoperabilidad, que favorecen el uso de plataformas capaces de gestionar equipos industriales de diferentes generaciones.
Mercado de gestión de dispositivos de campo en la región Asia-Pacífico
La región APAC representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,5 %, convirtiéndose así en la región líder en crecimiento. APAC incluye los siguientes mercados que adoptan tecnologías IIoT: China, Japón, Corea del Sur, India y Australia. Los principales factores que impulsan su adopción son la automatización industrial, los semiconductores, la industria química, la farmacéutica y los proyectos relacionados con la energía.
La política industrial actual, centrada en la fabricación inteligente y la infraestructura digital, fomenta la adopción y modernización de las industrias. China y Corea del Sur se enfocan en la automatización de la fabricación, Japón prioriza la durabilidad de los equipos y la fabricación avanzada, India aumenta la capacidad y la infraestructura de fabricación digital, y Australia necesita soluciones relacionadas con los recursos. La adopción combina cada vez más la gestión local de dispositivos y el análisis de datos, lo que brinda oportunidades para quienes pueden operar con múltiples protocolos y arquitecturas de planta.
Mercado de gestión de dispositivos de campo en Oriente Medio y África
La demanda en Oriente Medio y África es menor, pero estratégicamente significativa, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 5,9 % y el 6,7 %. Arabia Saudita y los Emiratos Árabes Unidos son los líderes gracias a sus iniciativas industriales en energía, petroquímica, infraestructura y programas de diversificación. Sudáfrica contribuye a través de la minería, los metales, los productos químicos, la manufactura y los servicios públicos.
Los procesos energéticos intensivos requieren instrumentación, diagnóstico y seguimiento del mantenimiento fiables. Arabia Saudita y los Emiratos Árabes Unidos invierten en el desarrollo de nueva infraestructura industrial, donde la arquitectura de los dispositivos se define al inicio de la obra, mientras que Sudáfrica aporta una gran oportunidad en terrenos industriales abandonados. El resto de Oriente Medio y África presenta escasez de personal cualificado en ingeniería y de activos geográficamente dispersos.
Análisis de segmentación
Componentes
El segmento de componentes del mercado de gestión de dispositivos de campo abarca el hardware y el software necesarios para configurar, monitorizar, diagnosticar y mantener los dispositivos industriales de campo. El software ocupa una posición más destacada, ya que las bases de datos centralizadas de dispositivos y los diagnósticos permiten una gestión escalable del ciclo de vida. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 % entre 2026 y 2034, beneficiándose el software de su funcionalidad recurrente y su integración con las plataformas de gestión de activos empresariales.
- Hardware: El hardware sigue siendo esencial para las interfaces de campo, las pasarelas de comunicación, los comunicadores portátiles y la informática industrial. La demanda se concentra en la modernización de instalaciones existentes, la puesta en marcha, los entornos peligrosos y las instalaciones que requieren acceso local dedicado.
- Software: El software admite la configuración centralizada, el diagnóstico, las bibliotecas de dispositivos, los registros de auditoría y la visibilidad de los activos. Su importancia estratégica aumenta a medida que las plantas buscan una gestión estandarizada que abarque múltiples proveedores y arquitecturas de comunicación.
Protocolo de comunicación
La compatibilidad de los protocolos de comunicación sigue siendo fundamental, ya que las instalaciones industriales rara vez operan con una única generación de tecnología de red. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,7 % entre 2026 y 2034. Los proveedores que admiten los estándares de bus de campo establecidos, a la vez que amplían Ethernet y las redes industriales modernas, pueden satisfacer las necesidades tanto de instalaciones existentes como de nuevas.
- Foundation Fieldbus y Hart: Estos protocolos conservan una gran relevancia en las industrias de procesos, ya que las grandes bases instaladas requieren una configuración, diagnóstico, calibración y soporte durante todo el ciclo de vida fiables.
- Profibus: Profibus sigue siendo importante en las instalaciones de fábrica y de proceso ya establecidas, especialmente donde los entornos de ingeniería y los inventarios de dispositivos existentes permiten una gestión continua del ciclo de vida.
- Profinet: Profinet se beneficia de la adopción de Ethernet industrial, lo que permite la integración entre dispositivos de campo, controladores, sistemas de ingeniería y aplicaciones de fabricación de nivel superior.
- Ethernet: Las arquitecturas basadas en Ethernet proporcionan conectividad escalable y facilitan la convergencia entre las redes operativas y las infraestructuras de datos industriales más amplias.
- Modbus: Modbus sigue siendo estratégicamente relevante debido a su amplia base instalada, su sencilla integración y su compatibilidad con equipos de múltiples generaciones.
- Otros: Los protocolos adicionales abordan los equipos especializados y los requisitos de conectividad emergentes, lo que ayuda a los operadores a integrar diversos activos sin reemplazar la infraestructura en funcionamiento.
Modo de despliegue
El modelo de implementación está evolucionando hacia arquitecturas híbridas, donde los sistemas locales conservan su importancia en entornos que requieren un control riguroso, mientras que los servicios en la nube se expanden para la gestión de inventario, el análisis de datos y la visibilidad en múltiples ubicaciones. Se prevé que este segmento del mercado de gestión de dispositivos de campo crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,8 % entre 2026 y 2034, con una adopción de la nube más rápida partiendo de una base menor.
- Nube: La implementación en la nube admite inventarios de activos centralizados, acceso remoto, análisis entre sitios y administración de software escalable, lo que la hace atractiva para las empresas que administran instalaciones distribuidas geográficamente.
- Implementación en las instalaciones del cliente: La implementación en las instalaciones del cliente sigue siendo la opción preferida cuando la latencia, la disponibilidad, la ciberseguridad, la soberanía de los datos o el aislamiento operativo requieren una gestión local y un control directo a nivel de planta.
Tipo de industria
La demanda industrial en el mercado de gestión de dispositivos de campo se diversifica entre los entornos de fabricación de procesos intensivos en activos y los de fabricación discreta. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,8 % hasta 2034. Los sectores de petróleo y gas, energía, productos químicos y farmacéuticos priorizan la fiabilidad de los instrumentos, mientras que los sectores automotriz y manufacturero requieren cada vez más una gestión estandarizada de los dispositivos en las líneas de producción automatizadas.
- Petróleo y gas: El diagnóstico remoto, los requisitos para zonas peligrosas y la alta criticidad de los activos hacen que la visibilidad del ciclo de vida de los dispositivos sea estratégicamente importante en las operaciones de exploración y producción, transporte y refinación, y petroquímicas.
- Energía y potencia: Las empresas de servicios públicos requieren instrumentación fiable y una gestión de la configuración eficaz en los sistemas de generación, transmisión y soporte de las plantas, donde la disponibilidad de los equipos se supervisa de cerca.
- Productos químicos: Los productores de productos químicos priorizan el diagnóstico, la seguridad, la calibración y la trazabilidad de los dispositivos, ya que la variabilidad de los procesos y las condiciones peligrosas aumentan el coste de los fallos de los instrumentos.
- Industria farmacéutica: La producción regulada aumenta la demanda de configuración controlada, capacidad de auditoría, gestión de la calibración y registros fiables de los dispositivos en todos los entornos de fabricación.
- Automoción: Las líneas de producción altamente automatizadas requieren una puesta en marcha rápida de los dispositivos, diagnósticos y una gestión estandarizada de parámetros para reducir las interrupciones durante los cambios de modelo y las actualizaciones de equipos.
- Fabricación: Las plantas de fabricación integran cada vez más sensores, controladores y redes de maquinaria, lo que genera una demanda de visibilidad centralizada de los dispositivos y flujos de trabajo de mantenimiento en diversos equipos.
Resumen de la oportunidad
|
Tipo de industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Petróleo y gas |
Alto |
Diagnóstico remoto |
Maduro |
|
Energía y potencia |
Alto |
Confiabilidad de los activos |
Maduro |
|
productos químicos |
Alto |
Diagnóstico de seguridad |
Maduro |
|
Productos farmacéuticos |
Medio |
Control de auditoría |
Escalada |
|
Automotor |
Medio |
Fábricas inteligentes |
Escalada |
|
Fabricación |
Alto |
Visibilidad del dispositivo |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de gestión de dispositivos de campo
Expansión de la instrumentación industrial inteligente
La base instalada de sensores inteligentes, transmisores, analizadores, actuadores y válvulas digitales está incrementando el volumen de información que las plantas deben configurar y mantener. Cada dispositivo adicional puede introducir parámetros, estados de diagnóstico, consideraciones de firmware y dependencias de comunicación difíciles de gestionar mediante procesos manuales. En consecuencia, el software de gestión se está convirtiendo cada vez más en una capa de coordinación en lugar de una herramienta de mantenimiento independiente. El impacto comercial es mayor en las grandes plantas de proceso, donde los equipos heterogéneos de múltiples proveedores deben permanecer operativos durante largos periodos. Los proveedores pueden monetizar esta complejidad mediante bibliotecas de dispositivos, módulos de diagnóstico, servicios de ingeniería y suscripciones de ciclo de vida. El efecto también se extiende a la modernización de instalaciones existentes, ya que las plataformas de gestión permiten a los operadores obtener mayor valor de los instrumentos instalados sin necesidad de reemplazar sistemas de control completos.
Creciente ciberseguridad industrial y gobernanza de la configuración
La ciberseguridad en las tecnologías operativas está incrementando la importancia del acceso controlado a los dispositivos, la autenticación de la actividad de ingeniería, los registros de configuración y la trazabilidad de los cambios. Los dispositivos de campo pueden influir en los procesos físicos, lo que hace que las modificaciones no autorizadas de parámetros sean sustancialmente diferentes de los incidentes convencionales de software empresarial. Por lo tanto, las plataformas de gestión incorporan cada vez más permisos, registros de auditoría, comunicaciones seguras y sincronización controlada entre las bases de datos de ingeniería y los equipos de campo. Esto transforma los criterios de adquisición, pasando del soporte básico de protocolos a una gobernanza más amplia del ciclo de vida. Los operadores industriales se benefician de una mayor rendición de cuentas durante el mantenimiento y la puesta en marcha, mientras que los proveedores obtienen oportunidades para integrar la gestión de dispositivos con las operaciones de seguridad y los sistemas de rendimiento de activos. El impacto en el mercado es particularmente relevante para los sectores de energía, productos químicos, productos farmacéuticos y fabricación crítica, donde la integridad de los procesos y los requisitos de cumplimiento hacen que los cambios no documentados en los dispositivos resulten operativamente costosos.
Escasez de expertos en mantenimiento industrial especializados
Las instalaciones industriales se enfrentan a una presión creciente para mantener entornos de automatización complejos, mientras que resulta cada vez más difícil desplegar especialistas en instrumentación con experiencia en todas las plantas. Las plataformas de gestión de dispositivos abordan esta limitación consolidando diagnósticos, información de parámetros, registros históricos y flujos de trabajo de resolución de problemas en interfaces accesibles. El soporte remoto permite que los equipos de ingeniería centralizados asistan a los técnicos sin necesidad de que los especialistas se desplacen para cada problema con los instrumentos. El efecto comercial es un cambio hacia software y servicios que reducen la dependencia de la experiencia individual en los dispositivos. Los operadores pueden estandarizar los procedimientos de mantenimiento en múltiples instalaciones, mientras que los proveedores pueden ofrecer asistencia remota, bibliotecas de dispositivos, análisis y capacitación en paquetes recurrentes. Este factor es especialmente importante para activos energéticos geográficamente dispersos, grandes redes de fabricación e instalaciones que operan de forma continua, donde los retrasos en el diagnóstico de fallos en la instrumentación pueden afectar a los programas de producción.
Tendencias futuras del mercado de gestión de dispositivos de campo
Diagnóstico de dispositivos asistido por IA
Es probable que los diagnósticos asistidos por IA evolucionen desde alertas basadas en reglas hacia recomendaciones contextuales que combinen el estado del dispositivo, fallos históricos, condiciones del proceso, registros de mantenimiento y conocimientos de ingeniería. Las futuras plataformas en las tendencias del mercado de gestión de dispositivos de campo podrían priorizar los fallos según sus consecuencias operativas, en lugar de simplemente listar alarmas, lo que ayudaría a los técnicos a distinguir la degradación de la instrumentación de las anomalías del proceso. Es probable que los proveedores de gestión de dispositivos también introduzcan interfaces de lenguaje natural que permitan a los ingenieros consultar el historial de los activos sin tener que navegar por múltiples pantallas de software. La integración con gemelos digitales puede mejorar aún más el análisis de la causa raíz al comparar el comportamiento real con los estados operativos esperados. La adopción dependerá de conjuntos de datos industriales fiables, recomendaciones explicables, controles de ciberseguridad y una separación cuidadosa entre el análisis consultivo y las funciones de control críticas para la seguridad. Los proveedores que establezcan modelos de datos sólidos tendrán una ventaja al extender la IA a bases instaladas heterogéneas.
Abstracción de protocolos en polígonos industriales mixtos
Se prevé que la abstracción de protocolos adquiera cada vez mayor importancia a medida que las instalaciones combinen sistemas de bus de campo heredados con Ethernet industrial, instrumentación inalámbrica y aplicaciones conectadas a la nube. En lugar de requerir herramientas de gestión independientes para cada tecnología de comunicación, es probable que las plataformas futuras presenten un modelo de dispositivo común por encima de la capa de transporte subyacente. Estas arquitecturas pueden simplificar el inventario, la configuración, el diagnóstico y la gestión del ciclo de vida, al tiempo que preservan las características técnicas de cada protocolo. Un mayor uso de descripciones de dispositivos abiertas y modelos de información estandarizados también debería mejorar la interoperabilidad entre instrumentos de diferentes proveedores. La oportunidad comercial se extiende más allá de las nuevas instalaciones, ya que los emplazamientos existentes representan una gran base instalada que no puede reemplazarse económicamente de una sola vez. Por lo tanto, la gestión de protocolos híbridos puede convertirse en un factor diferenciador para los programas de modernización a largo plazo.
Oportunidades de mercado para la gestión de dispositivos de campo
Plataformas de gestión de activos industriales multisitio
Las empresas que operan múltiples plantas pueden generar un valor significativo al consolidar los inventarios de dispositivos, los historiales de configuración, los eventos de diagnóstico y la información de mantenimiento dentro de un marco de gobernanza común. La inversión debe priorizar arquitecturas que mantengan la autonomía operativa local, al tiempo que permiten la visibilidad a nivel empresarial mediante pasarelas seguras y modelos de datos estandarizados. Los proveedores pueden diferenciarse mediante el análisis de flotas, el acceso basado en roles, los informes del ciclo de vida y la integración con sistemas informatizados de gestión del mantenimiento. Las previsiones del mercado de gestión de dispositivos de campo respaldan una inversión centrada en los ingresos recurrentes por software, en lugar de las ventas únicas de dispositivos. Los grupos industriales con instalaciones adquiridas en diferentes momentos resultan especialmente atractivos, ya que los entornos de automatización heterogéneos generan necesidades inmediatas de interoperabilidad. Una plataforma escalable también puede sentar las bases para el análisis predictivo futuro sin necesidad de modernizar simultáneamente todos los sistemas de control.
Servicios de ciclo de vida de dispositivos para la modernización de instalaciones existentes.
Las instalaciones de Brownfield ofrecen una oportunidad práctica, ya que los operadores suelen necesitar extender la vida útil de los activos de automatización instalados, al tiempo que mejoran el diagnóstico y la ciberseguridad. Los proveedores pueden desarrollar paquetes de servicios que combinen inventarios de dispositivos, auditorías de configuración, evaluaciones de protocolos, gestión de firmware, planificación de reemplazos y resolución remota de problemas. Estas ofertas pueden generar ingresos recurrentes y, al mismo tiempo, reducir la carga técnica de los equipos de ingeniería de planta. La inversión debe centrarse en herramientas capaces de detectar equipos heterogéneos y convertir la información de los dispositivos heredados en registros de activos estandarizados. Las alianzas con integradores de sistemas pueden acelerar la implementación, ya que el conocimiento de ingeniería local sigue siendo importante durante la puesta en marcha y la validación. Este modelo también permite a los proveedores identificar las necesidades futuras de reemplazo de hardware a partir de datos reales del ciclo de vida, creando una ruta estructurada desde la gestión de dispositivos hacia una modernización industrial más amplia.
Novedades recientes
- Julio de 2026: ABB Group acordó adquirir Rotork por un valor empresarial aproximado de 5.500 millones de dólares estadounidenses. Esta transacción ampliaría la cartera de automatización de ABB en el nivel de dispositivos de campo, incorporando las capacidades de control de flujo, instrumentación y actuadores eléctricos de Rotork para diversas industrias de procesos. Se prevé que la adquisición se cierre en el primer semestre de 2027, sujeta a la aprobación de los accionistas y los organismos reguladores.
- Febrero de 2026: Totalmobile y Solvares Group anunciaron su fusión para crear un proveedor internacional de tecnología para la optimización de servicios de campo y la gestión de personal. La empresa resultante integra la ejecución de servicios de campo, la planificación, la programación y la optimización de la fuerza laboral, con más de 800 empleados y más de 4000 clientes en Europa, el Reino Unido y Australasia. Esta transacción fortalece el ecosistema de software para la gestión de personal móvil y las operaciones de campo conectadas.
- Junio de 2024: FieldComm Group completó la adquisición de FDT Group, incorporando la tecnología FDT/DTM y las capacidades de integración de dispositivos relacionadas a FieldComm Group. Esta transacción es relevante para la interoperabilidad de dispositivos y la gestión estandarizada en entornos de automatización industrial. Dado que el período de Novedades Recientes requerido permite hasta 2024, cuando aún no hay información más reciente disponible, este elemento puede ser válido.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -