
フィールドデバイス管理市場:規模・成長・予測 2034
フィールドデバイス管理市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソフトウェア)、通信プロトコル別(Foundation FieldbusおよびHart、Profibus、Profinet、Ethernet、Modbus、その他)、展開モード別(クラウド、オンプレミス)、業界タイプ別(石油・ガス、エネルギー・電力、化学、製薬、自動車、製造)、地域別(北米、欧州、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005813
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
19億9000 万米ドル
基準年値
2034年の予測
34 億4000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.27 %
成長率
対象市場
245億7000 万米ドル
(2026年~2034年)
フィールドデバイス管理市場は、インテリジェント機器、コントローラ、通信ネットワーク、および資産管理アプリケーションを連携させる産業オートメーションの中核レイヤーとして位置づけられています。2025年には19億9,000万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)6.27%で成長し、2034年には34億4,000万米ドルに達すると予測されています。フィールド資産の接続性、診断機能、ライフサイクル管理機能の導入拡大に伴い、プロセス産業およびディスクリート産業における採用率が上昇しています。
北米におけるフィールドデバイス管理市場の普及は、自動化インフラの整備、スマート計測機器の普及、および産業プラントの継続的な近代化によって促進されています。FDM市場の規模予測では、2034年までの地域別CAGRは5.6~6.2%と予測されています。需要は主に、サイバーセキュリティのニーズ、既存設備への導入、予知保全計画、および既存の制御システムアーキテクチャにおけるデバイス群の管理要件によって牽引されています。
フィールドデバイス管理市場の評価と洞察
- 北米:北米は、2025年時点で31~35%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.2%で成長する、主要な導入実績市場です。成熟したプロセス自動化、製油所の近代化、および産業サイバーセキュリティに関する要件が、持続的な投資を支えています。
- 米国:米国は2025年には北米の需要の25~29%を占め、製造業の近代化と資産信頼性向上プログラムに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.3%で拡大すると予測されている。
- 欧州:欧州は2025年には25~29%のシェアを占め、2034年まで年平均成長率(CAGR)5.3~5.9%で成長すると予測されている。成長を牽引するのはドイツ、英国、フランス、イタリア、スペインであり、これらの国々では産業のデジタル化とエネルギー効率が引き続き優先事項となっている。
- アジア太平洋地域:アジア太平洋地域は2025年には24~28%のシェアを占め、工場の自動化インフラのアップグレードに伴い、中国、日本、韓国、インドが牽引役となり、2026~2034年には年平均成長率(CAGR)6.7~7.5%で拡大すると予測されている。
- 最大のセグメント:ソフトウェアは最大の構成要素であり、2025年には市場シェアの54~58%を占めると予測され、集中診断に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.2%で成長すると予測されています。
- 高成長分野:クラウド導入は高成長分野であり、2025年には20~24%のシェアを占め、リモートオペレーションの成熟に伴い、2026~2034年には年平均成長率(CAGR)8.1~9.0%で拡大すると予測されています。
- 詳細に分析された主要企業: ABBグループ、エマソン・エレクトリック、ファナック、ハネウェル・インターナショナル、メッツォ、オムロン、ロックウェル・オートメーション、シュナイダーエレクトリック、シーメンス、横河電機。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業機器管理は、ローカルな機器設定ユーティリティから、試運転、診断、パラメータ管理、機器の状態監視、在庫管理といった包括的なソリューションへと移行しています。HART、FOUNDATION Fieldbus、PROFIBUS、PROFINET、Modbus、イーサネットといった各種技術は、既存設備内で広く利用されており、相互運用可能な管理レイヤーへのニーズが高まっています。現在のプラットフォームは、機器情報、中央データベース、診断機能、イベント管理、セキュアなアクセスといった機能を備えている一方、エッジコンピューティングの導入により、外部との常時接続への依存度が軽減されています。
将来的には、クラウドコンピューティング、リモートエンジニアリング、地理的に離れた拠点でのライフサイクル管理を活用した資産目録の予算編成が行われるようになるでしょう。発展途上にある先進工業国は、ハイブリッドアプローチを採用すると予想されます。これは、管理はローカルで行われるものの、一部の管理機能がエンタープライズレベルのシステムに委譲されるというものです。サイバーセキュリティ、トレーサビリティ、機能安全に関する規制当局の関心の高まりにより、正規アクセス、パラメータ設定、変更監査への支出が増加するでしょう。
フィールドデバイス管理市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 19億9000万米ドル |
| 2034年までの市場規模 | 34億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.27% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フィールドデバイス管理市場分析
フィールドデバイス管理市場の成長環境は、工場現場におけるスマートセンサー、トランスミッター、アクチュエーター、バルブ、アナライザーの増加に基づいています。フィールドデバイス管理アプリケーションは、フィールドデバイスと自動化またはエンタープライズレベルのアプリケーションの間に位置づけられ、構成、診断、保守、在庫管理機能を提供します。そのため、工場が専門家の数を増やすことなく資産の可用性向上を目指すにつれて、需要は拡大していくでしょう。
フィールドデバイス管理環境は、計測機器メーカー、自動化企業、システムインテグレーター、エンジニアリング企業、ソフトウェアサプライヤー、エンドユーザーで構成されています。ゲートウェイ、インターフェース、携帯型通信機器、およびそれらをサポートする産業用コンピュータなどのハードウェア、デバイスライブラリ、診断、構成管理、レポート作成のためのソフトウェアが存在します。供給は、既存の制御システムと共存でき、システム全体の交換を必要としないモジュール型システムへと移行しつつあります。
フィールドデバイス管理市場レポートによると、競争は相互運用性、既存の自動化基盤、プロトコル、サイバーセキュリティ、および資産パフォーマンス管理ソフトウェアとの統合によって特徴づけられる。エマソン、ハネウェル、シーメンス、ABBグループ、シュナイダーエレクトリック、横河電機などの企業は自動化エコシステムを活用して競争しており、ロックウェル・オートメーション、ファナック、オムロン、メッツォなどの企業は、ディスクリート、プロセス、機械、産業オートメーションソリューションにおける専門性を活用している。
ソフトウェアベースの資産管理、デバイス検出、エッジ接続、クラウドベースのソリューションへの投資が増加している。こうした戦略の例としては、エマソンのAMSソリューションスイート、シーメンスのインダストリアルアセットハブ、ハネウェルのフィールドデバイスマネージャー、ABBのスマートデバイスマネージャーなどが挙げられる。強力なエンジニアリングサービスと大規模な事業展開を持つ企業は、顧客施設のアップグレード時に自社の管理能力を売り込む機会を得られる一方、既存施設の改修においては相互運用性が依然として重要な役割を果たしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
フィールドデバイス管理市場:戦略的洞察
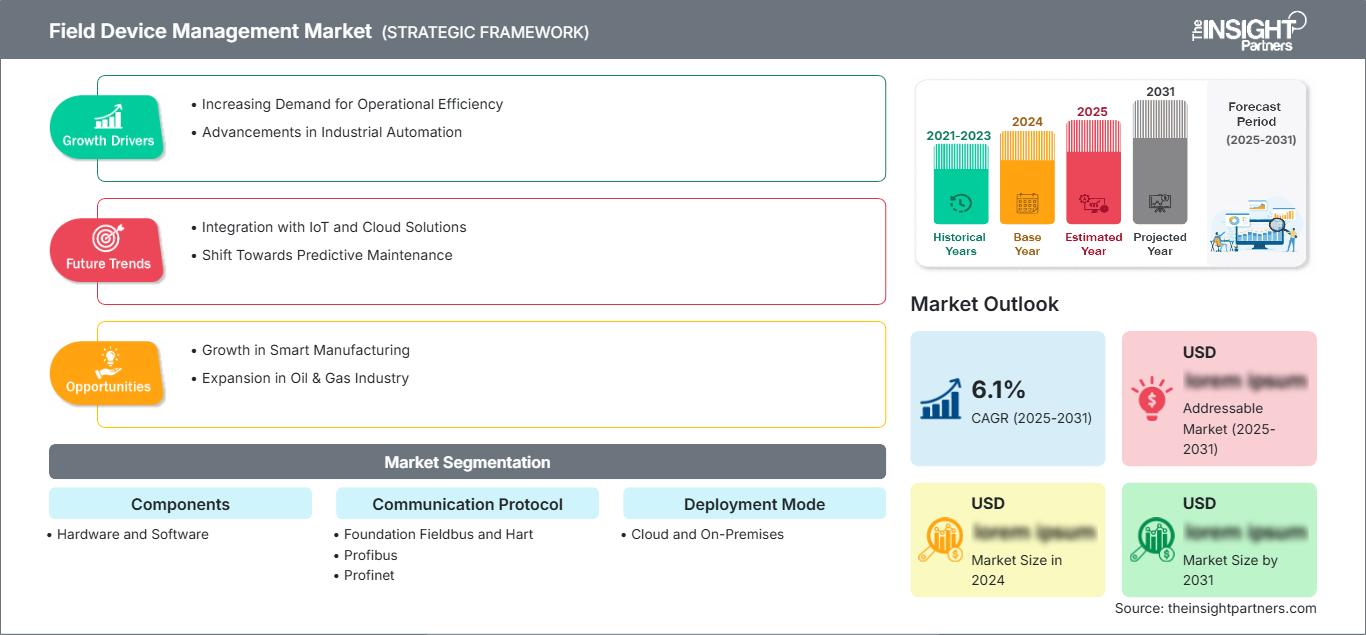
地域別分析
北米フィールドデバイス管理市場
北米は2025年時点でフィールドデバイス管理市場の31~35%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)5.6~6.2%で拡大すると予測されています。この地域は、確立されたプロセス自動化、大規模なインテリジェント機器の設置基盤、製油所および化学プラントの近代化、そして運用技術セキュリティに対する高まる要求といった恩恵を受けています。旧式のエンジニアリングワークステーションの交換や遠隔保守機能の拡張も、ソフトウェア需要の継続的な増加を支えています。
米国は引き続き地域における主要な需要拠点であり、カナダはエネルギー、鉱業、化学、公益事業に関わっています。トレンドは、既存のDCS、PLC、フィールドバスシステムと連携可能な、デバイスと診断機器の集中管理へと向かっています。製造業、エネルギー産業、および産業のデジタル化への投資は、デバイスのライフサイクル管理への継続的な支出を保証するでしょう。この地域では、機密性の高い業務は引き続きローカルで管理されるハイブリッド型の導入モデルが好まれています。
米国フィールドデバイス管理市場
2025年には北米全体の需要の約83~85%を米国が占め、2034年まで年平均成長率(CAGR)5.7~6.3%で成長すると予測されています。エマソン、ハネウェル・インターナショナル、ロックウェル・オートメーション、ABBグループ、シーメンス、シュナイダーエレクトリックといった企業の強力なプレゼンスにより、プロセス産業およびディスクリート産業全体にわたる幅広い技術の普及が支えられています。
例としては、石油・ガス生産・精製や化学などのエネルギー分野から、自動車、医薬品、先端製造業まで多岐にわたります。システム全体の交換はコストがかかり、業務に支障をきたすため、既存施設においては、リモート設定、診断機能、ファームウェア管理、資産管理の重要性がますます高まっています。また、企業ネットワークと運用ネットワークの認証、監査、ネットワークセグメンテーションといった産業サイバーセキュリティ要件によっても需要が高まっています。
欧州フィールドデバイス管理市場
欧州の市場シェアは2025年時点で25~29%と推定され、2025年から2034年にかけて年平均成長率(CAGR)5.3~5.9%で成長すると予測されています。ドイツは、プロセスオートメーション、機械製造、自動車製造、産業デジタル化の分野で地域的な導入をリードしています。欧州におけるその他の市場機会は、エネルギー、化学、製薬産業、製造業、インフラ整備の発展に関して、英国、フランス、イタリア、スペインからもたらされています。
英国では、産業・エネルギーインフラの近代化に重点が置かれており、これには遠隔診断や設備ライフサイクル全体の監視が含まれます。ドイツでは、自動化エコシステムの発展と、産業機器、エンジニアリングシステム、製造ソフトウェア間の良好な統合により、IIoT技術の導入が促進されています。フランス、イタリア、スペインでは、プロセス産業と個別生産からニーズが拡大しています。欧州における投資を推進する要因としては、サイバーセキュリティ、エネルギー効率、相互運用性などが挙げられ、これらは複数の世代の産業機器を管理できるプラットフォームの利用を促進しています。
アジア太平洋地域のフィールドデバイス管理市場
アジア太平洋地域は2025年に24~28%の市場シェアを占め、年平均成長率(CAGR)は6.7~7.5%と予測されており、成長を牽引する地域となる見込みです。アジア太平洋地域には、IIoT技術を採用している中国、日本、韓国、インド、オーストラリアなどの市場が含まれます。採用の主な推進要因としては、工場自動化、半導体、化学、医薬品、エネルギー関連プロジェクトなどが挙げられます。
スマート製造とデジタルインフラに重点を置いた現在の産業政策は、産業の導入と近代化を促進している。中国と韓国は製造業の自動化に注力し、日本は設備の耐久性と高度な製造を優先し、インドは生産能力とデジタル製造インフラを増強し、オーストラリアは資源関連のソリューションを必要としている。導入が進むにつれ、ローカルデバイス管理と分析がますます統合されるようになり、複数のプロトコルとプラントアーキテクチャを運用できる企業にとってチャンスが生まれている。
中東・アフリカのフィールドデバイス管理市場
中東・アフリカ地域の需要は規模こそ小さいものの、戦略的に重要な位置を占めており、年平均成長率(CAGR)は5.9~6.7%と予測されている。エネルギー、石油化学、インフラ、多角化プログラムにおける産業振興策を推進するサウジアラビアとアラブ首長国連邦が、この分野を牽引している。南アフリカは、鉱業、金属、化学、製造業、公益事業を通じて貢献している。
エネルギー集約型プロセスが存在するため、信頼性の高い計測機器、診断システム、保守状況の追跡システムが求められています。サウジアラビアとUAEは新たな産業インフラの開発に投資しており、その設計は作業開始時に決定されます。一方、南アフリカは大規模な既存施設の活用機会を提供しています。残りの中東・アフリカ諸国は、エンジニアリングスキルと地理的に分散した資産が不足しています。
セグメンテーション分析
コンポーネント
フィールドデバイス管理市場のコンポーネントセグメントは、産業用フィールドデバイスの設定、監視、診断、保守に必要なハードウェアとソフトウェアを網羅しています。ソフトウェアは、集中型デバイスデータベースと診断機能が拡張性の高いライフサイクル管理をサポートするため、より大きなシェアを占めています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.2~7.0%で成長すると予測されており、ソフトウェアは繰り返し使用される機能とエンタープライズ資産プラットフォームとの統合によって恩恵を受けています。
- ハードウェア:ハードウェアは、フィールドインターフェース、通信ゲートウェイ、携帯型通信機器、産業用コンピューティングにとって依然として不可欠です。需要は、既存設備の近代化、試運転、危険環境、および専用のローカルアクセスを必要とする設備に集中しています。
- ソフトウェア:ソフトウェアは、集中型構成管理、診断、デバイスライブラリ、監査証跡、および資産可視化をサポートします。複数のベンダーや通信アーキテクチャにわたる標準化された管理を工場が求めるにつれて、その戦略的重要性は高まります。
通信プロトコル
産業施設では単一世代のネットワーク技術のみで運用されることは稀であるため、通信プロトコルの互換性は依然として極めて重要です。この分野は2026年から2034年にかけて年平均成長率(CAGR)5.9~6.7%で拡大すると予測されています。既存のフィールドバス規格をサポートしつつ、イーサネットや最新の産業用ネットワークを拡張できるベンダーは、既存設備(ブラウンフィールド)と新規設備(グリーンフィールド)の両方のニーズに対応できます。
- Foundation FieldbusとHART:これらのプロトコルは、大規模な設備基盤において信頼性の高い構成、診断、校正、およびライフサイクルサポートが必要とされるため、プロセス産業において依然として高い重要性を保っています。
- Profibus: Profibusは、既存の工場やプロセス設備において依然として重要な役割を果たしており、特に既存のエンジニアリング環境や機器在庫が継続的なライフサイクル管理をサポートしている場合に有効です。
- Profinet: Profinetは産業用イーサネットの普及により、フィールドデバイス、コントローラ、エンジニアリングシステム、および上位レベルの製造アプリケーション間の統合をサポートします。
- イーサネット:イーサネットベースのアーキテクチャは、拡張性の高い接続性を提供し、運用ネットワークとより広範な産業データインフラストラクチャ間の統合を促進します。
- Modbus: Modbusは、その幅広い導入実績、容易な統合性、そして複数世代にわたる機器との互換性により、戦略的に依然として重要な存在です。
- その他:追加のプロトコルは、特殊な機器や新たな接続要件に対応し、既存のインフラを置き換えることなく、多様な資産を統合するのに役立ちます。
展開モード
導入形態はハイブリッドアーキテクチャへと移行しつつあり、オンプレミスシステムは制御が重要な環境では引き続き重要な役割を果たし、クラウドサービスは在庫管理、分析、複数拠点の可視化のために拡大しています。フィールドデバイス管理市場のこのセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.8%で成長すると予測されており、クラウドの導入はより小規模な基盤から急速に拡大しています。
- クラウド:クラウド導入は、資産管理の一元化、リモートアクセス、拠点間分析、拡張性の高いソフトウェア管理をサポートするため、地理的に分散した施設を管理する企業にとって魅力的な選択肢となります。
- オンプレミス:レイテンシ、可用性、サイバーセキュリティ、データ主権、または運用上の分離性のために、ローカル管理とプラントレベルでの直接制御が必要な場合は、オンプレミス展開が引き続き推奨されます。
産業タイプ
フィールドデバイス管理市場における業界需要は、設備集約型のプロセス製造環境と個別生産環境の両方にまたがり多様化しています。この分野は2034年まで年平均成長率(CAGR)6.0~6.8%で成長すると予測されています。石油・ガス、エネルギー、化学、医薬品業界では計測機器の信頼性が重視される一方、自動車および製造業では自動化された生産ライン全体で標準化されたデバイス管理がますます求められています。
- 石油・ガス業界:遠隔診断、危険区域での作業要件、および資産の重要性の高さから、上流、中流、精製、石油化学の各事業において、機器のライフサイクル可視化は戦略的に非常に重要となる。
- エネルギーと電力:電力会社は、発電、送電、およびプラント支援システム全体にわたって、機器の稼働状況を厳密に監視する、信頼性の高い計測機器と構成管理を必要とします。
- 化学品:化学品メーカーは、プロセスのばらつきや危険な環境によって機器の故障コストが増加するため、診断、安全性、校正、および機器のトレーサビリティを優先的に考慮します。
- 医薬品:規制された生産により、製造環境全体にわたって、管理された構成、監査可能性、校正管理、および信頼性の高いデバイス記録に対する需要が高まっています。
- 自動車業界:高度に自動化された生産ラインでは、モデル変更や設備アップグレード時の混乱を最小限に抑えるため、迅速な機器の試運転、診断、および標準化されたパラメータ管理が求められる。
- 製造業:製造工場では、センサー、コントローラー、機械ネットワークの統合がますます進んでおり、多様な機器全体にわたる集中型の機器可視化とメンテナンスワークフローに対する需要が高まっている。
機会の概要
|
産業タイプ |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
石油・ガス |
高い |
遠隔診断 |
成熟した |
|
エネルギーと電力 |
高い |
資産の信頼性 |
成熟した |
|
化学物質 |
高い |
安全診断 |
成熟した |
|
医薬品 |
中くらい |
監査管理 |
スケーリング |
|
自動車 |
中くらい |
スマートファクトリー |
スケーリング |
|
製造業 |
高い |
デバイスの可視性 |
スケーリング |
フィールドデバイス管理市場の成長要因と影響分析
インテリジェント産業計測機器の拡張
スマートセンサー、トランスミッター、アナライザー、アクチュエーター、デジタル対応バルブなどの設置台数の増加に伴い、プラントが構成・保守しなければならない情報量も増大しています。デバイスが増えるごとに、パラメータ、診断状態、ファームウェアに関する考慮事項、通信上の依存関係など、手動プロセスでは管理が困難な要素が加わります。その結果、管理ソフトウェアは、単独の保守ユーティリティというよりも、調整レイヤーとしての役割を担うようになっています。この商業的な影響は、複数のベンダーの異種機器を長期間稼働させ続けなければならない大規模プロセスプラントで最も顕著です。ベンダーは、デバイスライブラリ、診断モジュール、エンジニアリングサービス、ライフサイクルサブスクリプションなどを通じて、この複雑さを収益化することができます。また、管理プラットフォームを利用することで、制御システム全体を交換することなく、設置済みの機器からより多くの価値を引き出すことができるため、既存設備の近代化にもこの影響は及んでいます。
産業サイバーセキュリティと構成管理の高まり
運用技術のサイバーセキュリティは、制御されたデバイスアクセス、認証されたエンジニアリング活動、構成記録、および追跡可能な変更の重要性を高めています。フィールドデバイスは物理プロセスに影響を与える可能性があるため、不正なパラメータ変更は従来のエンタープライズソフトウェアのインシデントとは大きく異なります。そのため、管理プラットフォームには、権限、監査証跡、安全な通信、およびエンジニアリングデータベースとフィールド機器間の制御された同期機能がますます組み込まれるようになっています。これにより、調達基準は基本的なプロトコルサポートから、より広範なライフサイクルガバナンスへと変化します。産業オペレーターは、保守および試運転中の説明責任の向上というメリットを享受できる一方、ベンダーはデバイス管理をセキュリティ運用および資産パフォーマンスシステムと統合する機会を得ます。この市場への影響は、プロセスの完全性とコンプライアンス要件により、文書化されていないデバイス変更が運用コストの増大につながるエネルギー、化学、医薬品、および重要製造業において特に重要です。
専門的な産業メンテナンスの専門知識の不足
産業施設は、複雑な自動化環境の維持管理に対するプレッシャーが高まる一方で、経験豊富な計測機器専門家をあらゆる拠点に配置することがますます困難になっています。デバイス管理プラットフォームは、診断情報、パラメータ情報、履歴記録、トラブルシューティングワークフローをアクセスしやすいインターフェースに統合することで、この制約に対応します。リモートサポートにより、専門家が機器の問題ごとに出張する必要なく、中央のエンジニアリングチームが技術者を支援できます。商業的な効果としては、個々の機器に関する専門知識への依存度を低減するソフトウェアとサービスへの移行が挙げられます。オペレーターは複数の施設で保守手順を標準化でき、ベンダーはリモート支援、デバイスライブラリ、分析、トレーニングをパッケージ化して定期的なサービスとして提供できます。この推進力は、地理的に分散したエネルギー資産、大規模な製造ネットワーク、および計測機器の故障診断の遅延が生産スケジュールに影響を与える可能性のある常時稼働施設にとって特に重要です。
フィールドデバイス管理市場の将来動向
AI支援によるデバイス診断
AI を活用した診断は、ルールベースのアラートから、デバイスの状態、過去の障害履歴、プロセス条件、保守記録、エンジニアリング知識を組み合わせたコンテキストに応じた推奨事項へと進化していくと考えられます。フィールドデバイス管理市場のトレンドにおける将来のプラットフォームは、単にアラームを一覧表示するのではなく、運用上の影響に基づいて障害の優先順位付けを行い、技術者が計測機器の劣化とプロセス異常を区別できるように支援する可能性があります。デバイス管理ベンダーは、エンジニアが複数のソフトウェア画面を操作することなく資産履歴を照会できる自然言語インターフェースを導入する可能性が高いでしょう。デジタルツインとの統合により、実際の動作と想定される動作状態を比較することで、根本原因分析がさらに改善される可能性があります。導入は、信頼できる産業データセット、説明可能な推奨事項、サイバーセキュリティ対策、および助言分析と安全性が重要な制御機能の慎重な分離に依存します。強力なデータモデルを構築したベンダーは、多様な設置ベースに AI を拡張する際に優位に立つでしょう。
複合工業団地におけるプロトコルの抽象化
設備が従来のフィールドバスシステムと産業用イーサネット、無線機器、クラウド接続アプリケーションを組み合わせるにつれて、プロトコルの抽象化はますます重要になると予想されます。将来のプラットフォームは、各通信技術ごとに個別の管理ツールを必要とするのではなく、基盤となるトランスポート層の上に共通のデバイスモデルを提供するようになるでしょう。このようなアーキテクチャは、個々のプロトコルの技術的特性を維持しながら、在庫管理、構成、診断、ライフサイクル管理を簡素化できます。オープンなデバイス記述と標準化された情報モデルの利用拡大は、異なるサプライヤーの機器間の相互運用性も向上させるはずです。既存の設備は経済的に一度に交換できない大規模な設置ベースであるため、新規設置にとどまらず、商業的な機会は広がります。したがって、ハイブリッドプロトコル管理は、長期的な近代化プログラムにおける差別化要因となり得ます。
フィールドデバイス管理市場の機会
複数拠点にわたる産業資産管理プラットフォーム
複数の工場を運営する企業は、共通のガバナンス フレームワーク内でデバイス インベントリ、構成履歴、診断イベント、保守情報を統合することで、大きな価値を生み出すことができます。投資においては、セキュア ゲートウェイと標準化されたデータ モデルを通じて企業レベルの可視性を実現しつつ、ローカルでの運用上の自律性を維持するアーキテクチャを優先すべきです。ベンダーは、フリート分析、ロール ベースのアクセス、ライフサイクル レポート、コンピュータ化された保守管理システムとの統合によって差別化を図ることができます。フィールド デバイス管理市場予測の見通しでは、1 回限りのデバイス販売ではなく、継続的なソフトウェア収益を中心とした投資ケースが支持されています。異なる時期に施設を取得した産業グループは、異種混在の自動化環境が相互運用性のニーズを即座に生み出すため、特に魅力的です。拡張可能なプラットフォームは、すべての制御システムを同時に近代化することなく、将来の予測分析の基盤を確立することもできます。
既存設備の近代化のための機器ライフサイクルサービス
既存設備は、運用者が診断機能とサイバーセキュリティを向上させながら、設置済みの自動化資産の耐用年数を延長する必要があることが多いため、実行可能な機会を提供します。サプライヤーは、デバイスインベントリ、構成監査、プロトコル評価、ファームウェアガバナンス、交換計画、リモートトラブルシューティングを組み合わせたサービスパッケージを開発できます。このようなサービスは、プラントエンジニアリングチームの技術的負担を軽減しながら、継続的な収益を生み出すことができます。投資は、異種機器を検出し、既存のデバイス情報を標準化された資産記録に変換できるツールに重点を置くべきです。システムインテグレーターとのパートナーシップは、試運転と検証の際に現地のエンジニアリング知識が重要であるため、導入を加速できます。このモデルにより、ベンダーは実際のライフサイクルデータから将来のハードウェア交換要件を特定し、デバイス管理からより広範な産業近代化への構造化された道筋を構築できます。
最近の動向
- 2026年7月:ABBグループは、企業価値約55億米ドルでRotorkを買収することに合意した。この買収により、ABBの自動化ポートフォリオはフィールドデバイス層で拡大し、Rotorkの流量制御、計測機器、電動アクチュエータの技術がプロセス産業全体に適用されることになる。買収は、株主および規制当局の承認を条件として、2027年前半に完了する見込みである。
- 2026年2月:TotalmobileとSolvares Groupは合併を発表し、国際的なフィールドサービスおよびワークフォース最適化テクノロジープロバイダーを設立しました。統合後の事業体は、フィールドサービス実行、ワークフォーススケジューリング、計画、最適化機能を統合し、ヨーロッパ、英国、オーストララシアに800名以上の従業員と4,000社以上の顧客を抱えています。この取引により、モバイルワークフォース管理とコネクテッドフィールドオペレーションを取り巻くソフトウェアエコシステムが強化されます。
- 2024年6月:FieldComm GroupはFDT Groupの買収を完了し、FDT/DTMテクノロジーおよび関連するデバイス統合機能をFieldComm Group傘下に収めました。この取引は、産業オートメーション環境全体におけるデバイスの相互運用性と標準化された管理に関係するものです。貴社が求める「最近の動向」の期間では、より新しい情報が入手できない場合でも2024年までが認められているため、この項目は該当します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -