
Marché de la gestion des appareils de terrain : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la gestion des dispositifs de terrain : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composants (matériel, logiciel) ; protocole de communication (Foundation Fieldbus et HART, Profibus, Profinet, Ethernet, Modbus, autres) ; mode de déploiement (cloud, sur site) ; secteur d'activité (pétrole et gaz, énergie, chimie, industrie pharmaceutique, automobile, fabrication) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005813
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
1,99 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,27 %
taux de croissance
Marché adressable
24,57 milliards de dollars américains
(2026-2034)
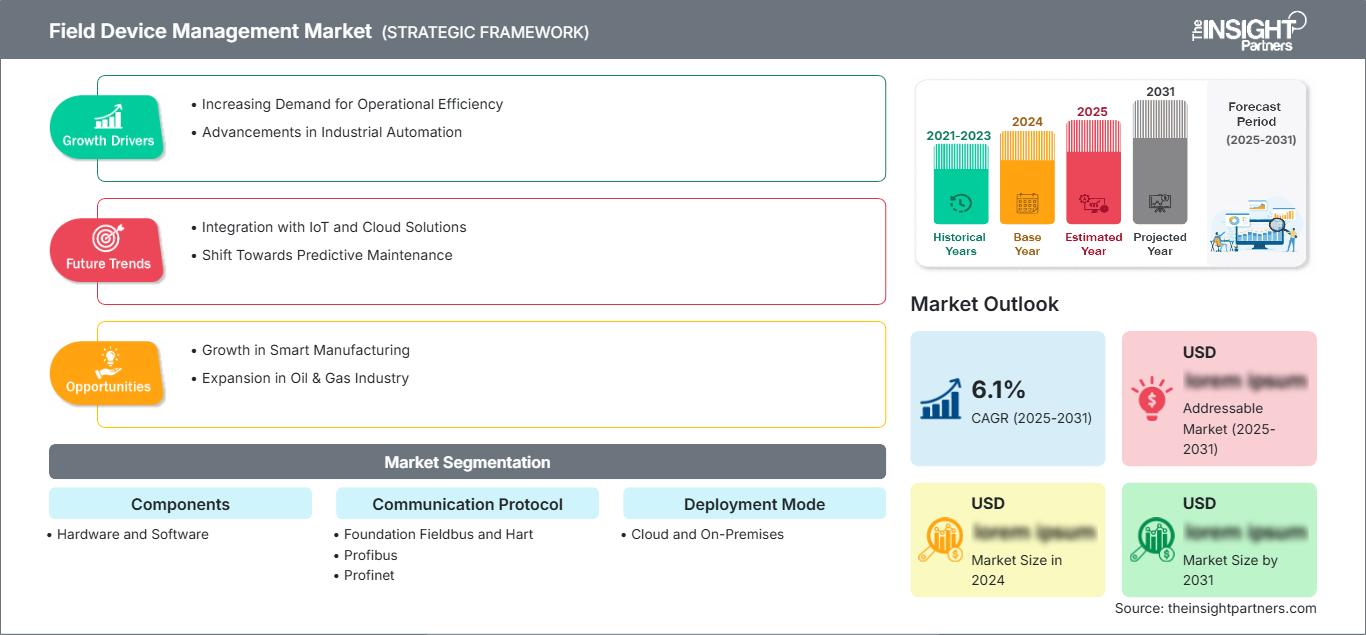
Le marché de la gestion des dispositifs de terrain (FDM) se positionne comme un élément central de l'automatisation industrielle, reliant les instruments intelligents, les contrôleurs, les réseaux de communication et les applications de gestion des actifs. Évalué à 1,99 milliard de dollars US en 2025, il devrait atteindre 3,44 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,27 % sur la période 2026-2034. Le déploiement croissant de la connectivité, du diagnostic et des fonctionnalités de gestion du cycle de vie des actifs de terrain favorise leur adoption dans les industries de process et de fabrication discrète.
L'adoption du marché de la gestion des dispositifs de terrain en Amérique du Nord est stimulée par la disponibilité d'infrastructures d'automatisation, le déploiement généralisé d'instruments intelligents et la modernisation continue des sites industriels. Les prévisions concernant la taille du marché de la gestion des dispositifs de terrain indiquent un TCAC régional projeté de 5,6 % à 6,2 % jusqu'en 2034. La demande est principalement alimentée par les besoins en cybersécurité, les installations sur sites existants, les plans de maintenance prédictive et la nécessité de gérer les parcs d'appareils au sein de l'architecture des systèmes de contrôle existants.
Analyse et perspectives du marché de la gestion des dispositifs de terrain
- Amérique du Nord : L'Amérique du Nord représente un marché de premier plan en termes de base installée, avec une part de 31 à 35 % en 2025 et un TCAC de 5,6 à 6,2 % entre 2026 et 2034. L'automatisation mature des processus, la modernisation des raffineries et les exigences en matière de cybersécurité industrielle soutiennent un investissement soutenu.
- États-Unis : Les États-Unis représentent 25 à 29 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034, grâce à la modernisation du secteur manufacturier et aux programmes de fiabilité des actifs.
- Europe : L'Europe détiendra une part de 25 à 29 % en 2025 et devrait croître à un TCAC de 5,3 à 5,9 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où la numérisation industrielle et l'efficacité énergétique restent des priorités.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,5 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, à mesure que les usines modernisent leurs infrastructures d'automatisation.
- Segment le plus important : Les logiciels constituent le composant le plus important, détenant une part de marché estimée entre 54 et 58 % en 2025 et connaissant une croissance annuelle composée de 6,6 à 7,2 % entre 2026 et 2034, grâce à des diagnostics centralisés.
- Segment à forte croissance : Le déploiement dans le cloud est le segment à forte croissance, représentant une part de marché de 20 à 24 % en 2025 et s'étendant à un TCAC de 8,1 à 9,0 % entre 2026 et 2034 à mesure que les opérations à distance mûrissent.
- Principales entreprises analysées en détail : ABB Group, Emerson Electric Co., FANUC, Honeywell International Inc., Metso Corporation, OMRON Corporation, Rockwell Automation, Inc., Schneider Electric, Siemens AG, Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La gestion des dispositifs industriels a évolué, passant d'utilitaires de configuration locaux à des solutions complètes pour la mise en service, le diagnostic, la gestion des paramètres, le suivi de l'état des dispositifs et l'inventaire. Les technologies HART, FOUNDATION Fieldbus, PROFIBUS, PROFINET, Modbus et Ethernet sont toutes utilisées dans les installations existantes, ce qui engendre un besoin accru de couches de gestion interopérables. Les plateformes actuelles intègrent généralement les informations sur les dispositifs, des bases de données centralisées, des outils de diagnostic et de gestion des événements, ainsi qu'un accès sécurisé. L'informatique de périphérie, quant à elle, réduit la dépendance à une connectivité permanente avec le monde extérieur.
À l'avenir, la budgétisation des inventaires d'actifs s'appuiera sur le cloud computing, l'ingénierie à distance et la gestion du cycle de vie sur des sites géographiquement dispersés. Les pays industrialisés en développement devraient adopter des approches hybrides, où le contrôle reste local mais certaines fonctions de gestion sont déléguées aux systèmes d'entreprise. L'intérêt croissant des réglementations en matière de cybersécurité, de traçabilité et de sécurité fonctionnelle entraînera des dépenses liées à l'accès authentifié, à la configuration des paramètres et à l'audit des modifications.
Portée du rapport sur le marché de la gestion des appareils de terrain
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,99 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion des dispositifs de terrain
Le marché de la gestion des dispositifs de terrain (FDM) est porté par la multiplication des capteurs intelligents, transmetteurs, actionneurs, vannes et analyseurs sur les chaînes de production. Les applications FDM assurent l'interface entre les dispositifs de terrain et les applications d'automatisation ou d'entreprise, offrant des fonctionnalités de configuration, de diagnostic, de maintenance et de gestion des stocks. La demande devrait donc croître, les usines cherchant à optimiser la disponibilité de leurs équipements sans augmenter leurs effectifs de spécialistes.
L'environnement de gestion des dispositifs de terrain (FDM) regroupe les fabricants d'instruments, les entreprises d'automatisation, les intégrateurs de systèmes, les sociétés d'ingénierie, les fournisseurs de logiciels et les utilisateurs finaux. Il comprend le matériel (passerelles, interfaces, terminaux portables et ordinateurs industriels associés) et les logiciels (bibliothèques de dispositifs, diagnostics, gestion de la configuration et génération de rapports). L'offre évolue vers des systèmes modulaires, compatibles avec les systèmes de contrôle existants et ne nécessitant pas leur remplacement complet.
D'après le rapport sur le marché de la gestion des dispositifs de terrain, la concurrence se caractérise par l'interopérabilité, les infrastructures d'automatisation existantes, les protocoles, la cybersécurité et l'intégration avec les logiciels de gestion de la performance des actifs. Des entreprises telles qu'Emerson, Honeywell, Siemens, ABB Group, Schneider Electric et Yokogawa Electric Corporation misent sur les écosystèmes d'automatisation pour se démarquer, tandis que Rockwell Automation, FANUC, OMRON Corporation et Metso Corporation, entre autres, tirent parti de leurs spécialisations dans les solutions d'automatisation pour la production discrète, les procédés, les machines et l'industrie.
Les investissements dans la gestion d'actifs logicielle, la détection des appareils, la connectivité périphérique et les solutions cloud sont en constante augmentation. Parmi ces stratégies, citons la suite logicielle AMS d'Emerson, Siemens Industrial Asset Hub, Honeywell Field Device Manager et Smart Device Manager d'ABB. Les entreprises disposant d'une solide offre de services d'ingénierie et d'une forte présence sur le marché ont l'opportunité de commercialiser leurs solutions de gestion lors de la modernisation des installations de leurs clients, tandis que l'interopérabilité demeure essentielle sur les sites industriels existants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la gestion des appareils de terrain : Perspectives stratégiques
Perspectives régionales
Marché de la gestion des appareils de terrain en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 31 et 35 % en 2025 et devrait connaître une croissance annuelle composée de 5,6 à 6,2 % jusqu'en 2034. La région bénéficie d'une automatisation des processus bien établie, d'un parc installé important d'instruments intelligents, de la modernisation des raffineries et des industries chimiques, ainsi que d'exigences croissantes en matière de sécurité des technologies opérationnelles. Le remplacement des postes de travail d'ingénierie obsolètes et le développement des capacités de maintenance à distance contribuent également à la demande croissante de logiciels.
Les États-Unis demeurent le principal centre de demande régional, tandis que le Canada est présent dans les secteurs de l'énergie, des mines, de la chimie et des services publics. La tendance est à la centralisation de la gestion des équipements et des diagnostics, compatible avec les systèmes de contrôle-commande distribués (DCS), les automates programmables (PLC) et les bus de terrain existants. Les investissements dans la production, l'énergie et la numérisation des industries devraient garantir la poursuite des dépenses liées à la gestion du cycle de vie des équipements. La région privilégie les modèles de déploiement hybrides, permettant de continuer à gérer localement les opérations sensibles.
Marché américain de la gestion des appareils de terrain
Les États-Unis représentaient environ 83 à 85 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 5,7 à 6,3 % jusqu'en 2034. La forte présence d'entreprises telles qu'Emerson, Honeywell International Inc., Rockwell Automation, Inc., ABB Group, Siemens AG et Schneider Electric assure une large disponibilité technologique dans les industries de process et de fabrication discrète.
Les exemples d'applications vont du secteur de l'énergie (production et raffinage de pétrole et de gaz, chimie) à l'automobile, la pharmacie et la fabrication de pointe. La configuration à distance, les fonctions de diagnostic, la gestion des micrologiciels et l'inventaire des actifs sont devenus essentiels pour les installations existantes, car le remplacement complet d'un système est coûteux et perturbateur. Par ailleurs, les exigences de cybersécurité industrielle engendrent une demande accrue en matière d'authentification, d'audit et de segmentation des réseaux d'entreprise et opérationnels.
Marché européen de la gestion des dispositifs de terrain
La part de marché européenne était estimée entre 25 et 29 % en 2025, avec une croissance annuelle composée (TCAC) projetée de 5,3 à 5,9 % entre 2025 et 2034. L'Allemagne est en tête en matière de déploiement régional grâce à l'automatisation des processus, la fabrication de machines, l'industrie automobile et la numérisation industrielle. Le Royaume-Uni, la France, l'Italie et l'Espagne offrent également des opportunités de marché pour l'Europe, notamment grâce au développement des secteurs de l'énergie, de la chimie, de la pharmacie, de la production manufacturière et à l'amélioration des infrastructures.
Au Royaume-Uni, l'accent est mis sur la modernisation des infrastructures industrielles et énergétiques, notamment le diagnostic à distance et la surveillance de l'ensemble du cycle de vie de ces installations. En Allemagne, l'adoption de l'IIoT est facilitée par le développement d'un écosystème d'automatisation et une bonne intégration entre les équipements industriels, les systèmes d'ingénierie et les logiciels de production. En France, en Italie et en Espagne, l'expansion des besoins provient des industries de transformation et de fabrication discrète. Les facteurs qui stimulent les investissements européens sont la cybersécurité, l'efficacité énergétique et l'interopérabilité, autant d'éléments qui favorisent l'utilisation de plateformes capables de gérer des équipements industriels de générations différentes.
Marché de la gestion des appareils de terrain en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 24 à 28 % en 2025 et devrait connaître un TCAC de 6,7 à 7,5 %, devenant ainsi la région à la croissance la plus rapide. Elle comprend les marchés suivants qui adoptent les technologies IIoT : la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie. Les principaux moteurs de cette adoption sont l’automatisation industrielle, les semi-conducteurs, la chimie, la pharmacie et les projets liés à l’énergie.
La politique industrielle actuelle, axée sur l'industrie intelligente et les infrastructures numériques, encourage l'adoption et la modernisation des industries. La Chine et la Corée du Sud privilégient l'automatisation de la production, le Japon mise sur la durabilité des équipements et les procédés de fabrication avancés, l'Inde accroît ses capacités et ses infrastructures de production numérique, et l'Australie a besoin de solutions liées aux ressources. L'adoption de ces technologies combine de plus en plus la gestion locale des appareils et l'analyse des données, offrant ainsi des opportunités aux entreprises capables d'exploiter plusieurs protocoles et architectures d'usine.
Marché de la gestion des appareils de terrain au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est plus modeste, mais stratégiquement importante, avec un taux de croissance annuel composé (TCAC) projeté de 5,9 % à 6,7 %. L’Arabie saoudite et les Émirats arabes unis sont en tête grâce à leurs initiatives industrielles dans les secteurs de l’énergie, de la pétrochimie, des infrastructures et de la diversification. L’Afrique du Sud y contribue également par le biais des mines, des métaux, de la chimie, de la production manufacturière et des services publics.
Les procédés à forte consommation d'énergie engendrent un besoin en instruments fiables, en systèmes de diagnostic et en suivi de la maintenance. L'Arabie saoudite et les Émirats arabes unis investissent dans le développement de nouvelles infrastructures industrielles, dont l'architecture sera définie dès le début des travaux. L'Afrique du Sud, quant à elle, mise sur la réhabilitation de vastes sites industriels existants. Le reste du Moyen-Orient et de l'Afrique souffre d'une pénurie de compétences en ingénierie et d'actifs géographiquement dispersés.
Analyse de segmentation
Composants
Le segment des composants du marché de la gestion des dispositifs de terrain englobe le matériel et les logiciels nécessaires à la configuration, la surveillance, le diagnostic et la maintenance de ces dispositifs. Les logiciels occupent une place prépondérante, car les bases de données centralisées et les outils de diagnostic permettent une gestion du cycle de vie évolutive. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 7,0 % entre 2026 et 2034, les logiciels bénéficiant de fonctionnalités récurrentes et de leur intégration aux plateformes de gestion des actifs d'entreprise.
- Matériel : Le matériel demeure essentiel pour les interfaces de terrain, les passerelles de communication, les communicateurs portables et l’informatique industrielle. La demande se concentre sur la modernisation des sites existants, la mise en service, les environnements dangereux et les installations nécessitant un accès local dédié.
- Logiciel : Le logiciel prend en charge la configuration centralisée, les diagnostics, les bibliothèques de périphériques, les journaux d’audit et la visibilité des actifs. Son importance stratégique s’accroît à mesure que les usines recherchent une gestion standardisée entre plusieurs fournisseurs et architectures de communication.
Protocole de communication
La compatibilité des protocoles de communication demeure essentielle, car les installations industrielles fonctionnent rarement avec une seule génération de technologies réseau. Ce segment devrait connaître une croissance annuelle composée de 5,9 % à 6,7 % entre 2026 et 2034. Les fournisseurs qui prennent en charge les normes de bus de terrain établies tout en étendant les technologies Ethernet et les réseaux industriels modernes peuvent répondre aux besoins des installations existantes et des nouvelles constructions.
- Foundation Fieldbus et Hart : ces protocoles conservent une grande pertinence dans les industries de transformation car les importantes bases installées nécessitent une configuration, des diagnostics, un étalonnage et un support tout au long du cycle de vie fiables.
- Profibus : Profibus reste important dans les installations d'usines et de processus établies, en particulier lorsque les environnements d'ingénierie existants et les inventaires d'appareils prennent en charge la gestion continue du cycle de vie.
- Profinet : Profinet bénéficie de l'adoption de l'Ethernet industriel, prenant en charge l'intégration entre les appareils de terrain, les contrôleurs, les systèmes d'ingénierie et les applications de fabrication de niveau supérieur.
- Ethernet : Les architectures basées sur Ethernet offrent une connectivité évolutive et facilitent la convergence entre les réseaux opérationnels et les infrastructures de données industrielles plus vastes.
- Modbus : Modbus conserve toute sa pertinence stratégique grâce à sa large base installée, son intégration simple et sa compatibilité avec des équipements de plusieurs générations.
- Autres : Des protocoles supplémentaires prennent en charge les équipements spécialisés et les nouveaux besoins en matière de connectivité, aidant ainsi les opérateurs à intégrer divers actifs sans remplacer l'infrastructure existante.
Mode de déploiement
Le mode de déploiement évolue vers des architectures hybrides : les systèmes sur site conservent leur importance pour les environnements critiques et les services cloud se développent pour l’inventaire, l’analyse et la visibilité multisite. Le segment du marché de la gestion des dispositifs de terrain devrait croître à un TCAC de 6,8 % à 7,8 % entre 2026 et 2034, l’adoption du cloud progressant plus rapidement à partir d’une base plus faible.
- Cloud : Le déploiement dans le cloud prend en charge les inventaires d’actifs centralisés, l’accès à distance, l’analyse intersites et l’administration logicielle évolutive, ce qui le rend attrayant pour les entreprises gérant des installations géographiquement dispersées.
- Sur site : Le déploiement sur site reste privilégié lorsque la latence, la disponibilité, la cybersécurité, la souveraineté des données ou l’isolation opérationnelle nécessitent une gestion locale et un contrôle direct au niveau de l’usine.
Type d'industrie
La demande industrielle sur le marché de la gestion des dispositifs de terrain est diversifiée et couvre aussi bien les processus à forte intensité d'actifs que la fabrication discrète. Ce segment devrait croître à un TCAC de 6,0 à 6,8 % jusqu'en 2034. Les secteurs du pétrole et du gaz, de l'énergie, de la chimie et de la pharmacie privilégient la fiabilité des instruments, tandis que l'automobile et la fabrication exigent de plus en plus une gestion standardisée des dispositifs sur les lignes de production automatisées.
- Pétrole et gaz : Le diagnostic à distance, les exigences relatives aux zones dangereuses et la criticité élevée des actifs rendent la visibilité du cycle de vie des dispositifs stratégiquement importante dans les opérations en amont, intermédiaires, de raffinage et pétrochimiques.
- Énergie et puissance : Les services publics ont besoin d'une instrumentation fiable et d'une gouvernance de la configuration pour l'ensemble des systèmes de production, de transport et de soutien des centrales, où la disponibilité des équipements est étroitement surveillée.
- Produits chimiques : Les producteurs de produits chimiques privilégient le diagnostic, la sécurité, l’étalonnage et la traçabilité des dispositifs, car la variabilité des processus et les conditions dangereuses augmentent le coût des défaillances d’instruments.
- Industrie pharmaceutique : La production réglementée accroît la demande en matière de configuration contrôlée, d’auditabilité, de gestion des étalonnages et d’enregistrements fiables des dispositifs dans tous les environnements de fabrication.
- Automobile : Les lignes de production hautement automatisées nécessitent une mise en service rapide des appareils, des diagnostics et une gestion standardisée des paramètres afin de réduire les perturbations lors des changements de modèles et des mises à niveau des équipements.
- Production : Les usines de fabrication intègrent de plus en plus de capteurs, de contrôleurs et de réseaux de machines, créant ainsi une demande pour une visibilité centralisée des appareils et des flux de travail de maintenance sur des équipements divers.
Aperçu des opportunités
|
Type d'industrie |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Diagnostic à distance |
Mature |
|
Énergie et puissance |
Haut |
Fiabilité des actifs |
Mature |
|
Produits chimiques |
Haut |
Diagnostic de sécurité |
Mature |
|
Médicaments |
Moyen |
Contrôle d'audit |
Mise à l'échelle |
|
Automobile |
Moyen |
Usines intelligentes |
Mise à l'échelle |
|
Fabrication |
Haut |
Visibilité de l'appareil |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la gestion des appareils de terrain
Expansion de l'instrumentation industrielle intelligente
L'installation croissante de capteurs intelligents, de transmetteurs, d'analyseurs, d'actionneurs et de vannes numériques accroît le volume d'informations que les usines doivent configurer et gérer. Chaque appareil supplémentaire peut introduire des paramètres, des états de diagnostic, des contraintes liées au micrologiciel et des dépendances de communication difficiles à maîtriser manuellement. De ce fait, les logiciels de gestion deviennent de plus en plus une couche de coordination plutôt qu'un simple outil de maintenance. L'impact commercial est particulièrement marqué dans les grandes usines de traitement, où des équipements hétérogènes provenant de différents fournisseurs doivent rester opérationnels pendant de longues périodes. Les fournisseurs peuvent monétiser cette complexité grâce à des bibliothèques de dispositifs, des modules de diagnostic, des services d'ingénierie et des abonnements couvrant l'ensemble du cycle de vie des équipements. Cet effet s'étend également à la modernisation des installations existantes, car les plateformes de gestion permettent aux opérateurs d'optimiser l'utilisation des instruments installés sans remplacer l'intégralité des systèmes de contrôle.
Cybersécurité industrielle croissante et gouvernance de la configuration
La cybersécurité des technologies opérationnelles renforce l'importance du contrôle d'accès aux dispositifs, de l'authentification des activités d'ingénierie, de la documentation des configurations et de la traçabilité des modifications. Les dispositifs de terrain peuvent influencer les processus physiques, ce qui rend les modifications de paramètres non autorisées fondamentalement différentes des incidents logiciels d'entreprise classiques. Les plateformes de gestion intègrent donc de plus en plus les permissions, les pistes d'audit, les communications sécurisées et la synchronisation contrôlée entre les bases de données d'ingénierie et les équipements de terrain. Cela modifie les critères d'acquisition, passant d'une simple prise en charge des protocoles à une gouvernance plus globale du cycle de vie. Les opérateurs industriels bénéficient d'une meilleure responsabilisation lors de la maintenance et de la mise en service, tandis que les fournisseurs ont la possibilité d'intégrer la gestion des dispositifs aux opérations de sécurité et aux systèmes de suivi des performances des actifs. L'impact sur le marché est particulièrement important pour les secteurs de l'énergie, de la chimie, de la pharmacie et de la production critique, où les exigences d'intégrité des processus et de conformité rendent les modifications de dispositifs non documentées très coûteuses sur le plan opérationnel.
Pénurie d'expertise spécialisée en maintenance industrielle
Les installations industrielles sont confrontées à une pression croissante pour maintenir des environnements d'automatisation complexes, tandis que le déploiement de spécialistes en instrumentation expérimentés sur chaque site devient plus difficile. Les plateformes de gestion des appareils répondent à cette contrainte en centralisant les diagnostics, les informations sur les paramètres, l'historique et les procédures de dépannage dans des interfaces accessibles. L'assistance à distance permet aux équipes d'ingénierie centralisées d'assister les techniciens sans que ces derniers aient à se déplacer pour chaque problème d'instrumentation. Sur le plan commercial, cela se traduit par une évolution vers des logiciels et des services qui réduisent la dépendance à l'expertise individuelle sur chaque appareil. Les opérateurs peuvent standardiser les procédures de maintenance sur plusieurs sites, tandis que les fournisseurs peuvent intégrer l'assistance à distance, les bibliothèques d'appareils, les outils d'analyse et la formation dans des offres récurrentes. Ce facteur est particulièrement important pour les actifs énergétiques géographiquement dispersés, les grands réseaux de production et les installations fonctionnant en continu, où les retards dans le diagnostic des pannes d'instrumentation peuvent impacter les calendriers de production.
Tendances futures du marché de la gestion des appareils de terrain
Diagnostic des appareils assisté par l'IA
Les diagnostics assistés par l'IA devraient évoluer, passant d'alertes basées sur des règles à des recommandations contextuelles combinant l'état des appareils, l'historique des pannes, les conditions de processus, les données de maintenance et les connaissances techniques. Les futures plateformes de gestion des appareils sur le terrain pourraient hiérarchiser les défauts en fonction de leurs conséquences opérationnelles plutôt que de se contenter de lister les alarmes, aidant ainsi les techniciens à distinguer la dégradation de l'instrumentation des anomalies de processus. Les fournisseurs de solutions de gestion des appareils devraient également introduire des interfaces en langage naturel permettant aux ingénieurs d'interroger l'historique des actifs sans avoir à naviguer entre plusieurs écrans. L'intégration de jumeaux numériques pourrait encore améliorer l'analyse des causes profondes en comparant le comportement réel aux états de fonctionnement attendus. L'adoption dépendra de la fiabilité des ensembles de données industrielles, de la clarté des recommandations, de la robustesse des contrôles de cybersécurité et d'une séparation stricte entre l'analyse consultative et les fonctions de contrôle critiques pour la sécurité. Les fournisseurs qui mettront en place des modèles de données robustes bénéficieront d'un avantage concurrentiel lors du déploiement de l'IA sur des parcs installés hétérogènes.
Abstraction de protocole dans les zones industrielles mixtes
L'abstraction des protocoles devrait prendre une importance croissante à mesure que les installations combinent les systèmes de bus de terrain existants avec l'Ethernet industriel, les instruments sans fil et les applications connectées au cloud. Au lieu d'exiger des outils de gestion distincts pour chaque technologie de communication, les futures plateformes présenteront probablement un modèle de périphérique commun au-dessus de la couche transport sous-jacente. De telles architectures peuvent simplifier l'inventaire, la configuration, les diagnostics et la gestion du cycle de vie, tout en préservant les caractéristiques techniques des protocoles individuels. Un recours accru aux descriptions de périphériques ouvertes et aux modèles d'information standardisés devrait également améliorer l'interopérabilité entre les instruments de différents fournisseurs. L'opportunité commerciale dépasse le cadre des nouvelles installations, car les sites existants représentent une base installée importante qu'il est impossible de remplacer économiquement d'un seul coup. La gestion hybride des protocoles peut donc devenir un facteur de différenciation pour les programmes de modernisation à long terme.
Opportunités du marché de la gestion des appareils de terrain
Plateformes de gestion d'actifs industriels multisites
Les entreprises exploitant plusieurs sites peuvent créer une valeur significative en consolidant leurs inventaires d'équipements, leurs historiques de configuration, les événements de diagnostic et les informations de maintenance au sein d'un cadre de gouvernance commun. Les investissements doivent privilégier les architectures qui préservent l'autonomie opérationnelle locale tout en assurant une visibilité à l'échelle de l'entreprise grâce à des passerelles sécurisées et des modèles de données standardisés. Les fournisseurs peuvent se différencier par l'analyse de leur parc d'équipements, le contrôle d'accès basé sur les rôles, le reporting du cycle de vie et l'intégration avec les systèmes de gestion de la maintenance assistée par ordinateur. Les prévisions du marché de la gestion des équipements sur le terrain confirment l'intérêt d'un investissement axé sur les revenus logiciels récurrents plutôt que sur la vente ponctuelle d'équipements. Les groupes industriels possédant des installations acquises à différentes périodes sont particulièrement intéressants, car l'hétérogénéité des environnements d'automatisation engendre des besoins d'interopérabilité immédiats. Une plateforme évolutive peut également servir de base à l'analyse prédictive future sans nécessiter la modernisation simultanée de tous les systèmes de contrôle.
Services de gestion du cycle de vie des équipements pour la modernisation des sites existants
Les installations existantes représentent une opportunité concrète, car les opérateurs doivent souvent prolonger la durée de vie de leurs équipements d'automatisation tout en améliorant les diagnostics et la cybersécurité. Les fournisseurs peuvent développer des offres de services combinant inventaire des équipements, audits de configuration, évaluations de protocoles, gestion des firmwares, planification des remplacements et dépannage à distance. Ces offres peuvent générer des revenus récurrents tout en allégeant la charge technique des équipes d'ingénierie. Les investissements doivent se concentrer sur des outils capables de détecter les équipements hétérogènes et de convertir les informations relatives aux équipements existants en fiches d'actifs standardisées. Les partenariats avec des intégrateurs de systèmes peuvent accélérer le déploiement, car l'expertise technique locale reste essentielle lors de la mise en service et de la validation. Ce modèle permet également aux fournisseurs d'identifier les besoins futurs de remplacement de matériel à partir des données de cycle de vie réelles, créant ainsi un parcours structuré de la gestion des équipements vers une modernisation industrielle plus globale.
Développements récents
- Juillet 2026 : Le groupe ABB a conclu un accord pour acquérir Rotork pour une valeur d'entreprise d'environ 5,5 milliards de dollars américains. Cette transaction permettrait à ABB d'enrichir son portefeuille de solutions d'automatisation au niveau des dispositifs de terrain, en y intégrant les capacités de Rotork en matière de contrôle des fluides, d'instrumentation et d'actionneurs électriques pour l'ensemble des industries de procédés. La finalisation de l'acquisition est prévue pour le premier semestre 2027, sous réserve de l'approbation des actionnaires et des autorités réglementaires.
- Février 2026 : Totalmobile et Solvares Group annoncent leur fusion pour créer un fournisseur international de technologies d’optimisation des interventions sur le terrain et des effectifs. La nouvelle entité réunit des solutions d’exécution des interventions, de planification et d’optimisation des effectifs, et compte plus de 800 employés et plus de 4 000 clients en Europe, au Royaume-Uni et en Australasie. Cette opération renforce l’écosystème logiciel dédié à la gestion des équipes mobiles et aux opérations connectées sur le terrain.
- Juin 2024 : FieldComm Group a finalisé l’acquisition de FDT Group, intégrant ainsi la technologie FDT/DTM et les capacités d’intégration de dispositifs associées. Cette transaction est importante pour l’interopérabilité des dispositifs et la gestion standardisée dans les environnements d’automatisation industrielle. Votre période de référence pour les développements récents autorisant 2024 en l’absence d’informations plus récentes, cet élément peut être pris en compte.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -