
Mercato della gestione di dispositivi di campo: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della gestione dei dispositivi di campo (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componenti (hardware, software); protocollo di comunicazione (Foundation Fieldbus e Hart, Profibus, Profinet, Ethernet, Modbus, altri); modalità di implementazione (cloud, on-premise); tipo di settore (petrolio e gas, energia, prodotti chimici, prodotti farmaceutici, automobilistico, manifatturiero) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005813
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
1,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,44 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,27 %
Tasso di crescita
Mercato di riferimento
24,57 miliardi di dollari USA
(2026-2034)
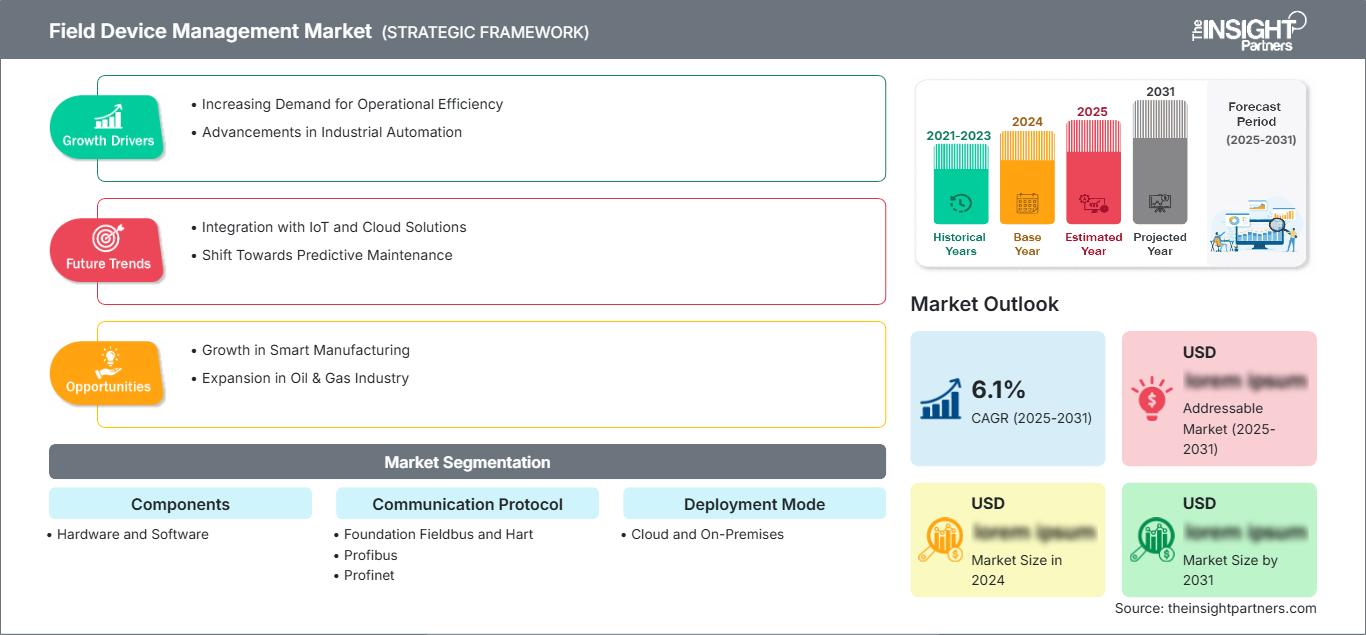
Il mercato della gestione dei dispositivi di campo (Field Device Management, FDM) si posiziona come livello centrale dell'automazione industriale, collegando strumenti intelligenti, controllori, reti di comunicazione e applicazioni di gestione degli asset. Il suo valore era di 1,99 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,44 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,27% nel periodo 2026-2034. La crescente diffusione di funzionalità di connettività, diagnostica e gestione del ciclo di vita degli asset di campo sta incrementando il tasso di adozione nei settori di processo e manifatturiero.
L'adozione del mercato della gestione dei dispositivi di campo (FDM) in Nord America è trainata dalla disponibilità di infrastrutture di automazione, dall'installazione diffusa di strumentazione intelligente e dalla continua modernizzazione degli impianti industriali. Le previsioni sulle dimensioni del mercato FDM indicano un CAGR regionale previsto del 5,6-6,2% fino al 2034. La domanda è principalmente guidata dalle esigenze di sicurezza informatica, dalle installazioni brownfield, dai piani di manutenzione predittiva e dalla necessità di gestire il parco dispositivi nell'architettura del sistema di controllo esistente.
Analisi e approfondimenti sul mercato della gestione dei dispositivi sul campo.
- Nord America: Il Nord America rappresenta un mercato leader in termini di base installata, con una quota del 31-35% nel 2025 e un CAGR del 5,6-6,2% tra il 2026 e il 2034. L'automazione di processo matura, la modernizzazione delle raffinerie e i requisiti di sicurezza informatica industriale supportano investimenti costanti.
- USA: Gli Stati Uniti rappresentano il 25-29% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,7-6,3% tra il 2026 e il 2034, grazie ai programmi di modernizzazione della produzione e di affidabilità degli impianti.
- Europa: L'Europa detiene una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove la digitalizzazione industriale e l'efficienza energetica rimangono priorità.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,5% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India, grazie all'ammodernamento delle infrastrutture di automazione nelle fabbriche.
- Segmento più ampio: Il software rappresenta la componente più rilevante, con una quota di mercato stimata tra il 54% e il 58% nel 2025 e una crescita annua composta (CAGR) del 6,6-7,2% nel periodo 2026-2034, supportata dalla diagnostica centralizzata.
- Segmento ad alta crescita: l'implementazione del cloud è il segmento ad alta crescita, con una quota di mercato del 20-24% nel 2025 e un'espansione annua composta (CAGR) dell'8,1-9,0% nel periodo 2026-2034, man mano che le operazioni da remoto maturano.
- Aziende chiave analizzate nel dettaglio: ABB Group, Emerson Electric Co., FANUC, Honeywell International Inc., Metso Corporation, OMRON Corporation, Rockwell Automation, Inc., Schneider Electric, Siemens AG, Yokogawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La gestione dei dispositivi industriali si è evoluta dalle utility locali di configurazione dei dispositivi verso soluzioni complete per la messa in servizio, la diagnostica, la gestione dei parametri, il monitoraggio dello stato di salute dei dispositivi e l'inventario. Le tecnologie HART, FOUNDATION Fieldbus, PROFIBUS, PROFINET, Modbus ed Ethernet sono tutte utilizzate negli impianti esistenti, il che comporta una maggiore necessità di livelli di gestione interoperabili. Le piattaforme attuali tendono a includere informazioni sui dispositivi, database centralizzati, diagnostica ed eventi, nonché accesso protetto, mentre l'edge computing riduce la dipendenza da una connettività costante con il mondo esterno.
In futuro, la pianificazione del budget per gli inventari degli asset sarà effettuata con il cloud computing, l'ingegneria remota e la gestione del ciclo di vita in siti geograficamente separati. Si prevede che le nazioni industrializzate in via di sviluppo adotteranno approcci ibridi, in cui il controllo rimane locale ma alcune capacità di gestione vengono delegate ai sistemi a livello aziendale. L'interesse da parte della regolamentazione in materia di sicurezza informatica, tracciabilità e sicurezza funzionale si tradurrà in investimenti in accesso autentico, configurazione dei parametri e audit delle modifiche.
Ambito del rapporto di mercato sulla gestione dei dispositivi sul campo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,99 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,44 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della gestione dei dispositivi sul campo
Il mercato della gestione dei dispositivi di campo (Field Device Management, FIDM) è in crescita grazie al numero sempre maggiore di sensori, trasmettitori, attuatori, valvole e analizzatori intelligenti presenti negli impianti di produzione. Le applicazioni FIDM si collocano tra i dispositivi di campo e le applicazioni di automazione o a livello aziendale, fornendo funzionalità di configurazione, diagnostica, manutenzione e controllo dell'inventario. Di conseguenza, la domanda aumenterà, poiché gli impianti cercheranno di migliorare la disponibilità degli asset senza incrementare il numero di specialisti.
L'ambiente di gestione dei dispositivi di campo (Field Device Management, FDM) comprende produttori di strumenti, aziende di automazione, integratori di sistemi, società di ingegneria, fornitori di software e utenti finali. Sono presenti hardware per gateway, interfacce, comunicatori portatili e computer industriali di supporto, nonché software per librerie di dispositivi, diagnostica, gestione della configurazione e reportistica. L'offerta si sta orientando verso sistemi modulari in grado di coesistere con i sistemi di controllo esistenti senza richiedere la completa sostituzione del sistema.
Secondo il rapporto Field Device Management Market, la concorrenza è caratterizzata da interoperabilità, infrastrutture di automazione esistenti, protocolli, sicurezza informatica e integrazioni con software di gestione delle prestazioni degli asset. Aziende come Emerson, Honeywell, Siemens, ABB Group, Schneider Electric e Yokogawa Electric Corporation competono sfruttando gli ecosistemi di automazione, mentre Rockwell Automation, FANUC, OMRON Corporation, Metso Corporation, tra le altre, puntano su specializzazioni in soluzioni di automazione discreta, di processo, per macchinari e industriale.
Si registrano investimenti crescenti nella gestione degli asset basata su software, nel rilevamento dei dispositivi, nella connettività edge e nelle soluzioni cloud. Esempi di tali strategie includono la suite di soluzioni AMS di Emerson, Siemens Industrial Asset Hub, Honeywell Field Device Manager e ABB Smart Device Manager. Le aziende con una solida offerta di servizi di ingegneria e una presenza capillare sul mercato hanno l'opportunità di vendere le proprie capacità di gestione durante l'aggiornamento degli impianti dei clienti, mentre l'interoperabilità continua a essere fondamentale nei siti dismessi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione dei dispositivi sul campo: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della gestione dei dispositivi sul campo
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 31% e il 35% nel settore della gestione dei dispositivi di campo (Field Device Management, FDMG) e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034. La regione beneficia di una consolidata automazione dei processi, di un'ampia base installata di strumenti intelligenti, della modernizzazione delle raffinerie e degli impianti chimici e delle crescenti esigenze di sicurezza delle tecnologie operative. Anche la sostituzione delle postazioni di lavoro obsolete per gli ingegneri e l'espansione delle capacità di manutenzione remota contribuiscono a sostenere la domanda ricorrente di software.
Gli Stati Uniti continuano a essere il principale centro di domanda regionale, mentre il Canada è coinvolto nei settori dell'energia, dell'industria mineraria, chimica e dei servizi di pubblica utilità. La tendenza è verso una gestione centralizzata dei dispositivi e della diagnostica, che si integri bene con i sistemi DCS, PLC e fieldbus preesistenti. Gli investimenti nei settori manifatturiero, energetico e nella digitalizzazione industriale dovrebbero garantire una spesa continua nella gestione del ciclo di vita dei dispositivi. La regione predilige modelli di implementazione ibridi, in cui le operazioni sensibili continuano a essere gestite localmente.
Mercato statunitense della gestione dei dispositivi sul campo (Field Device Management)
Nel 2025 gli Stati Uniti rappresentavano circa l'83-85% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 5,7-6,3% fino al 2034. La forte presenza di aziende come Emerson, Honeywell International Inc., Rockwell Automation, Inc., ABB Group, Siemens AG e Schneider Electric garantisce un'ampia disponibilità di tecnologie nei settori di processo e manifatturiero.
Gli esempi spaziano dalle applicazioni nel settore energetico, come la produzione e la raffinazione di petrolio e gas e l'industria chimica, fino ai settori automobilistico, farmaceutico e della produzione avanzata. La configurazione remota, le funzioni diagnostiche, la gestione del firmware e l'inventario delle risorse sono diventati sempre più importanti per gli impianti esistenti, poiché la sostituzione completa del sistema è costosa e complessa. Vi è inoltre una crescente domanda derivante dai requisiti di sicurezza informatica industriale per la gestione delle credenziali, l'audit e la segmentazione della rete tra reti aziendali e reti operative.
Mercato europeo della gestione dei dispositivi sul campo
Si stima che la quota di mercato europea si attesti tra il 25% e il 29% nel 2025, con una crescita annua composta (CAGR) prevista tra il 5,3% e il 5,9% nel periodo 2025-2034. La Germania è leader a livello regionale per quanto riguarda l'implementazione, grazie all'automazione dei processi, alla produzione di macchinari, all'industria automobilistica e alla digitalizzazione industriale. Ulteriori opportunità di mercato per l'Europa provengono da Regno Unito, Francia, Italia e Spagna, in particolare per quanto riguarda lo sviluppo dei settori energetico, chimico, farmaceutico, manifatturiero e il miglioramento delle infrastrutture.
Nel Regno Unito, l'attenzione si concentra sulla modernizzazione delle infrastrutture industriali ed energetiche, che include la diagnostica remota e il monitoraggio dell'intero ciclo di vita di tali impianti. In Germania, l'adozione della tecnologia IIoT è facilitata dallo sviluppo di un ecosistema di automazione e da una buona integrazione tra apparecchiature industriali, sistemi di ingegneria e software di produzione. In Francia, Italia e Spagna, l'espansione delle esigenze proviene dall'industria di processo e dalla produzione discreta. I fattori che guidano gli investimenti europei includono la sicurezza informatica, l'efficienza energetica e l'interoperabilità, che favoriscono l'utilizzo di piattaforme in grado di gestire diverse generazioni di apparecchiature industriali.
Mercato della gestione dei dispositivi sul campo nella regione Asia-Pacifico
Nel 2025, la regione APAC deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,7-7,5%, diventando così la regione con la maggiore crescita. L'area APAC comprende i seguenti mercati che adottano le tecnologie IIoT: Cina, Giappone, Corea del Sud, India e Australia. I principali fattori trainanti di questa adozione includono l'automazione industriale, i semiconduttori, i prodotti chimici, i prodotti farmaceutici e i progetti legati all'energia.
L'attuale politica industriale, incentrata sulla produzione intelligente e sulle infrastrutture digitali, incoraggia l'adozione e la modernizzazione delle industrie. Cina e Corea del Sud si concentrano sull'automazione della produzione, il Giappone privilegia la durabilità delle apparecchiature e la produzione avanzata, l'India incrementa la capacità produttiva e le infrastrutture di produzione digitale, mentre l'Australia necessita di soluzioni legate alle risorse. L'adozione di queste tecnologie integra sempre più la gestione locale dei dispositivi e l'analisi dei dati, offrendo così opportunità a chi è in grado di operare con molteplici protocolli e architetture di impianto.
Mercato della gestione dei dispositivi sul campo in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è inferiore ma strategicamente significativa, con un tasso di crescita annuo composto (CAGR) previsto tra il 5,9% e il 6,7%. I paesi leader sono Arabia Saudita ed Emirati Arabi Uniti, grazie alle loro iniziative industriali nei settori dell'energia, della petrolchimica, delle infrastrutture e dei programmi di diversificazione. Il Sudafrica contribuisce attraverso i settori minerario, metallurgico, chimico, manifatturiero e dei servizi di pubblica utilità.
Sono presenti processi energetici intensivi che richiedono strumenti affidabili, sistemi di diagnostica e monitoraggio della manutenzione. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo nello sviluppo di nuove infrastrutture industriali, in cui l'architettura dei dispositivi verrà scelta all'inizio dei lavori, mentre il contributo del Sudafrica risiede in un'ampia opportunità di riqualificazione di aree già esistenti. La restante parte del Medio Oriente e dell'Africa presenta una carenza di competenze ingegneristiche e di risorse distribuite geograficamente.
Analisi di segmentazione
Ingegneria
Il segmento dei componenti nel mercato della gestione dei dispositivi sul campo comprende hardware e software necessari per configurare, monitorare, diagnosticare e manutenere i dispositivi industriali sul campo. Il software detiene una quota maggiore poiché i database centralizzati dei dispositivi e la diagnostica supportano una gestione scalabile del ciclo di vita. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% nel periodo 2026-2034, con il software che beneficia delle funzionalità ricorrenti e dell'integrazione con le piattaforme di gestione degli asset aziendali.
- Hardware: L'hardware rimane essenziale per le interfacce di campo, i gateway di comunicazione, i comunicatori portatili e l'informatica industriale. La domanda si concentra nella modernizzazione di impianti esistenti, nella messa in servizio, negli ambienti pericolosi e nelle installazioni che richiedono un accesso locale dedicato.
- Software: Il software supporta la configurazione centralizzata, la diagnostica, le librerie di dispositivi, i registri di controllo e la visibilità degli asset. La sua importanza strategica aumenta man mano che gli impianti cercano una gestione standardizzata tra più fornitori e architetture di comunicazione.
Protocollo di comunicazione
La compatibilità dei protocolli di comunicazione rimane fondamentale, poiché gli impianti industriali raramente utilizzano una singola generazione di tecnologia di rete. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 5,9-6,7% nel periodo 2026-2034. I fornitori che supportano gli standard fieldbus consolidati, estendendo al contempo Ethernet e le moderne reti industriali, possono soddisfare le esigenze sia degli impianti esistenti (brownfield) che di quelli di nuova costruzione (greenfield).
- Foundation Fieldbus e Hart: questi protocolli mantengono una forte rilevanza nelle industrie di processo perché le grandi installazioni richiedono configurazione, diagnostica, calibrazione e supporto per l'intero ciclo di vita affidabili.
- Profibus: Profibus rimane importante negli impianti industriali e di processo già consolidati, in particolare laddove gli ambienti di ingegneria esistenti e gli inventari dei dispositivi supportano la gestione continua del ciclo di vita.
- Profinet: Profinet trae vantaggio dall'adozione dell'Ethernet industriale, supportando l'integrazione tra dispositivi di campo, controllori, sistemi di ingegneria e applicazioni di produzione di livello superiore.
- Ethernet: le architetture basate su Ethernet offrono connettività scalabile e facilitano la convergenza tra le reti operative e le più ampie infrastrutture dati industriali.
- Modbus: Modbus rimane strategicamente rilevante grazie alla sua ampia base installata, alla semplice integrazione e alla compatibilità con apparecchiature di diverse generazioni.
- Altri: Ulteriori protocolli riguardano apparecchiature specializzate e requisiti di connettività emergenti, aiutando gli operatori a integrare risorse diverse senza sostituire le infrastrutture funzionanti.
Modalità di distribuzione
La modalità di implementazione si sta spostando verso architetture ibride, con i sistemi on-premise che mantengono la loro importanza per gli ambienti sensibili al controllo e i servizi cloud che si espandono per l'inventario, l'analisi e la visibilità multi-sito. Si prevede che il segmento del mercato della gestione dei dispositivi sul campo crescerà a un CAGR del 6,8-7,8% nel periodo 2026-2034, con un'adozione del cloud in rapida crescita a partire da una base più piccola.
- Cloud: l'implementazione in cloud supporta inventari centralizzati delle risorse, accesso remoto, analisi tra siti e amministrazione software scalabile, risultando quindi interessante per le aziende che gestiscono strutture distribuite geograficamente.
- In loco: l'implementazione in loco rimane la soluzione preferibile laddove latenza, disponibilità, sicurezza informatica, sovranità dei dati o isolamento operativo richiedano gestione locale e controllo diretto a livello di impianto.
Tipo di industria
La domanda del settore nel mercato della gestione dei dispositivi di campo (Field Device Management, DMDM) è diversificata e spazia dai processi ad alta intensità di capitale agli ambienti di produzione discreta. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% fino al 2034. I settori petrolifero e del gas, energetico, chimico e farmaceutico pongono l'accento sull'affidabilità degli strumenti, mentre i settori automobilistico e manifatturiero richiedono sempre più una gestione standardizzata dei dispositivi su linee di produzione automatizzate.
- Settore petrolifero e del gas: la diagnostica remota, i requisiti per le aree a rischio di esplosione e l'elevata criticità degli asset rendono la visibilità del ciclo di vita dei dispositivi strategicamente importante nelle operazioni di estrazione, trasporto, raffinazione e petrolchimica.
- Energia e potenza: le aziende di servizi pubblici necessitano di una strumentazione affidabile e di una governance della configurazione per i sistemi di generazione, trasmissione e supporto agli impianti, dove la disponibilità delle apparecchiature è attentamente monitorata.
- Prodotti chimici: i produttori di prodotti chimici danno priorità alla diagnostica, alla sicurezza, alla calibrazione e alla tracciabilità dei dispositivi, poiché la variabilità dei processi e le condizioni pericolose aumentano il costo dei guasti agli strumenti.
- Prodotti farmaceutici: la produzione regolamentata aumenta la domanda di configurazione controllata, tracciabilità, gestione della calibrazione e registrazioni affidabili dei dispositivi in tutti gli ambienti di produzione.
- Settore automobilistico: le linee di produzione altamente automatizzate richiedono una rapida messa in servizio dei dispositivi, la diagnostica e la gestione standardizzata dei parametri per ridurre al minimo le interruzioni durante i cambi di modello e gli aggiornamenti delle apparecchiature.
- Produzione: Gli impianti di produzione integrano sempre più sensori, controllori e reti di macchinari, creando la necessità di visibilità centralizzata dei dispositivi e flussi di lavoro di manutenzione su diverse apparecchiature.
Panoramica dell'opportunità
|
Tipo di industria |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Petrolio e gas |
Alto |
Diagnostica a distanza |
Maturo |
|
Acquisto e potere |
Alto |
Affidabilità degli asset |
Maturo |
|
Prodotti chimici |
Alto |
Diagnostica di sicurezza |
Maturo |
|
Prodotti farmaceutici |
Mezzo |
Controllo dell'autorità |
Scalatura |
|
Automobilistico |
Mezzo |
Fabbriche intelligenti |
Scalatura |
|
Produzione |
Alto |
Visibilità del dispositivo |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della gestione dei dispositivi sul campo (Field Device Management).
Espansione della strumentazione industriale intelligente
La base installata di sensori intelligenti, trasmettitori, analizzatori, attuatori e valvole digitali sta ampliando il volume di informazioni che gli impianti devono configurare e gestire. Ogni dispositivo aggiuntivo può introdurre parametri, stati diagnostici, considerazioni sul firmware e dipendenze di comunicazione difficili da gestire tramite processi manuali. Di conseguenza, il software di gestione diventa sempre più un livello di coordinamento piuttosto che un'utility di manutenzione autonoma. L'impatto commerciale è maggiore nei grandi impianti di processo, dove apparecchiature eterogenee di diversi fornitori devono rimanere operative per lunghi periodi. I fornitori possono monetizzare questa complessità attraverso librerie di dispositivi, moduli diagnostici, servizi di ingegneria e abbonamenti per l'intero ciclo di vita. L'effetto si estende anche alla modernizzazione degli impianti esistenti, poiché le piattaforme di gestione consentono agli operatori di estrarre maggiore valore dagli strumenti installati senza sostituire interi sistemi di controllo.
Crescente importanza della sicurezza informatica industriale e della governance della configurazione
La sicurezza informatica delle tecnologie operative sta aumentando l'importanza dell'accesso controllato ai dispositivi, dell'autenticazione delle attività di ingegneria, dei registri di configurazione e della tracciabilità delle modifiche. I dispositivi sul campo possono influenzare i processi fisici, rendendo le modifiche non autorizzate dei parametri sostanzialmente diverse dai tradizionali incidenti relativi al software aziendale. Le piattaforme di gestione, pertanto, integrano sempre più spesso autorizzazioni, registri di controllo, comunicazioni sicure e sincronizzazione controllata tra i database di ingegneria e le apparecchiature sul campo. Ciò modifica i criteri di acquisto, passando dal semplice supporto dei protocolli a una governance del ciclo di vita più ampia. Gli operatori industriali traggono vantaggio da una maggiore responsabilità durante la manutenzione e la messa in servizio, mentre i fornitori ottengono l'opportunità di integrare la gestione dei dispositivi con le operazioni di sicurezza e i sistemi di monitoraggio delle prestazioni degli asset. L'impatto sul mercato è particolarmente rilevante per i settori energetico, chimico, farmaceutico e manifatturiero critico, dove l'integrità dei processi e i requisiti di conformità rendono le modifiche non documentate ai dispositivi estremamente costose dal punto di vista operativo.
Carenza di competenze specializzate nella manutenzione industriale
Gli impianti industriali si trovano ad affrontare una pressione crescente per la manutenzione di ambienti di automazione complessi, mentre la disponibilità di tecnici specializzati in strumentazione in ogni sito diventa sempre più difficile. Le piattaforme di gestione dei dispositivi (DMS) rispondono a questa esigenza consolidando diagnostica, informazioni sui parametri, dati storici e flussi di lavoro per la risoluzione dei problemi in interfacce accessibili. L'assistenza remota consente ai team di ingegneri centralizzati di supportare i tecnici senza che questi debbano recarsi fisicamente sul posto per ogni problema relativo agli strumenti. L'effetto a livello commerciale è un passaggio a software e servizi che riducono la dipendenza dalle competenze individuali sui dispositivi. Gli operatori possono standardizzare le procedure di manutenzione in più impianti, mentre i fornitori possono offrire pacchetti che includono assistenza remota, librerie di dispositivi, analisi e formazione. Questo aspetto è particolarmente rilevante per le risorse energetiche geograficamente distribuite, le grandi reti di produzione e gli impianti che operano ininterrottamente, dove i ritardi nella diagnosi dei guasti alla strumentazione possono compromettere i programmi di produzione.
Tendenze future del mercato della gestione dei dispositivi sul campo
Diagnostica dei dispositivi assistita dall'intelligenza artificiale
È probabile che la diagnostica assistita dall'IA si evolva da avvisi basati su regole verso raccomandazioni contestuali che combinano lo stato del dispositivo, i guasti storici, le condizioni di processo, i registri di manutenzione e le conoscenze ingegneristiche. Le future piattaforme nel mercato della gestione dei dispositivi sul campo potrebbero dare priorità ai guasti in base alle conseguenze operative anziché limitarsi a elencare gli allarmi, aiutando i tecnici a distinguere il degrado della strumentazione dalle anomalie di processo. È inoltre probabile che i fornitori di soluzioni di gestione dei dispositivi introducano interfacce in linguaggio naturale che consentano agli ingegneri di interrogare la cronologia degli asset senza dover navigare tra diverse schermate software. L'integrazione con i gemelli digitali potrebbe ulteriormente migliorare l'analisi delle cause principali confrontando il comportamento effettivo con gli stati operativi previsti. L'adozione dipenderà da set di dati industriali affidabili, raccomandazioni comprensibili, controlli di sicurezza informatica e un'attenta separazione tra analisi consultive e funzioni di controllo critiche per la sicurezza. I fornitori che creeranno modelli di dati solidi avranno un vantaggio nell'estendere l'IA a basi installate eterogenee.
Astrazione dei protocolli in aree industriali miste
Si prevede che l'astrazione dei protocolli diventerà sempre più importante man mano che gli impianti integreranno sistemi fieldbus preesistenti con Ethernet industriale, strumenti wireless e applicazioni connesse al cloud. Invece di richiedere strumenti di gestione separati per ogni tecnologia di comunicazione, è probabile che le piattaforme future presentino un modello di dispositivo comune al di sopra del livello di trasporto sottostante. Tali architetture possono semplificare l'inventario, la configurazione, la diagnostica e la gestione del ciclo di vita, preservando al contempo le caratteristiche tecniche dei singoli protocolli. Un maggiore utilizzo di descrizioni di dispositivi aperte e modelli informativi standardizzati dovrebbe inoltre migliorare l'interoperabilità tra strumenti di diversi fornitori. L'opportunità commerciale si estende oltre le nuove installazioni, poiché i siti brownfield rappresentano un'ampia base installata che non può essere sostituita economicamente in un'unica soluzione. La gestione ibrida dei protocolli può quindi diventare un elemento distintivo per i programmi di modernizzazione a lungo termine.
Opportunità di mercato nella gestione dei dispositivi sul campo
Piattaforme di gestione patrimoniale industriale multi-sito
Le aziende che gestiscono più impianti possono creare un valore significativo consolidando inventari di dispositivi, cronologie di configurazione, eventi diagnostici e informazioni di manutenzione all'interno di un framework di governance comune. Gli investimenti dovrebbero privilegiare architetture che mantengano l'autonomia operativa locale, consentendo al contempo una visibilità a livello aziendale tramite gateway sicuri e modelli di dati standardizzati. I fornitori possono differenziarsi attraverso analisi di flotta, accesso basato sui ruoli, reportistica del ciclo di vita e integrazione con sistemi computerizzati di gestione della manutenzione. Le previsioni del mercato Field Device Management supportano un modello di investimento incentrato sui ricavi ricorrenti del software piuttosto che sulle vendite una tantum di dispositivi. I gruppi industriali con impianti acquisiti in momenti diversi sono particolarmente interessanti perché gli ambienti di automazione eterogenei creano esigenze immediate di interoperabilità. Una piattaforma scalabile può inoltre gettare le basi per future analisi predittive senza richiedere la modernizzazione simultanea di ogni sistema di controllo.
Servizi per il ciclo di vita dei dispositivi per la modernizzazione degli impianti esistenti.
Gli impianti brownfield offrono un'opportunità concreta, poiché gli operatori spesso necessitano di prolungare la vita utile degli asset di automazione installati, migliorandone al contempo la diagnostica e la sicurezza informatica. I fornitori possono sviluppare pacchetti di servizi che combinano inventari dei dispositivi, audit di configurazione, valutazioni dei protocolli, gestione del firmware, pianificazione delle sostituzioni e risoluzione dei problemi da remoto. Tali offerte possono generare entrate ricorrenti, riducendo al contempo il carico tecnico per i team di ingegneri dell'impianto. Gli investimenti dovrebbero concentrarsi su strumenti in grado di individuare apparecchiature eterogenee e di convertire le informazioni sui dispositivi preesistenti in record di asset standardizzati. Le partnership con gli integratori di sistemi possono accelerare l'implementazione, poiché la conoscenza ingegneristica locale rimane fondamentale durante la messa in servizio e la validazione. Questo modello consente inoltre ai fornitori di identificare le future esigenze di sostituzione dell'hardware a partire dai dati effettivi del ciclo di vita, creando un percorso strutturato dalla gestione dei dispositivi verso una più ampia modernizzazione industriale.
Sviluppi recenti
- Luglio 2026: ABB Group ha raggiunto un accordo per l'acquisizione di Rotork per un valore aziendale di circa 5,5 miliardi di dollari. L'operazione amplierà il portafoglio di automazione di ABB a livello di dispositivi di campo, aggiungendo le competenze di Rotork in materia di controllo di flusso, strumentazione e attuatori elettrici per i settori di processo. Il perfezionamento dell'acquisizione è previsto per la prima metà del 2027, previa approvazione degli azionisti e delle autorità di regolamentazione.
- Febbraio 2026: Totalmobile e Solvares Group hanno annunciato la loro fusione per creare un fornitore internazionale di tecnologie per l'ottimizzazione dei servizi sul campo e della forza lavoro. L'azienda risultante dalla fusione riunisce competenze in esecuzione dei servizi sul campo, pianificazione e programmazione della forza lavoro, con oltre 800 dipendenti e più di 4.000 clienti in Europa, Regno Unito e Australasia. L'operazione rafforza l'ecosistema software che ruota attorno alla gestione della forza lavoro mobile e alle operazioni sul campo connesse.
- Giugno 2024: FieldComm Group ha completato l'acquisizione di FDT Group, integrando la tecnologia FDT/DTM e le relative capacità di integrazione dei dispositivi in FieldComm Group. La transazione è rilevante per l'interoperabilità dei dispositivi e la gestione standardizzata negli ambienti di automazione industriale. Poiché il periodo di tempo richiesto per gli sviluppi recenti consente il 2024, anno in cui non sono disponibili informazioni più recenti, questo elemento può essere considerato.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -