
Markt für Feld Emission Display: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Feldemissionsdisplays (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Komponenten (Leitschicht, organisches Material, Hintergrundbeleuchtung, Sonstige); Displaygröße (unter 10 Zoll, 10–20 Zoll, 20–30 Zoll, 30–40 Zoll, 40–50 Zoll, über 50 Zoll); Anwendung (Smartphones, Tablets, Laptops, Fernseher, OLED-Displays, Sonstige); Branchen (Chemie und Petrochemie, Öl und Gas, Energie und Strom, Automobilindustrie, Lebensmittel und Getränke, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019009
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
2,45 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,39 %
Wachstumsrate
Adressierbarer Markt
30,44 Mrd. US-Dollar
(2026–2034)
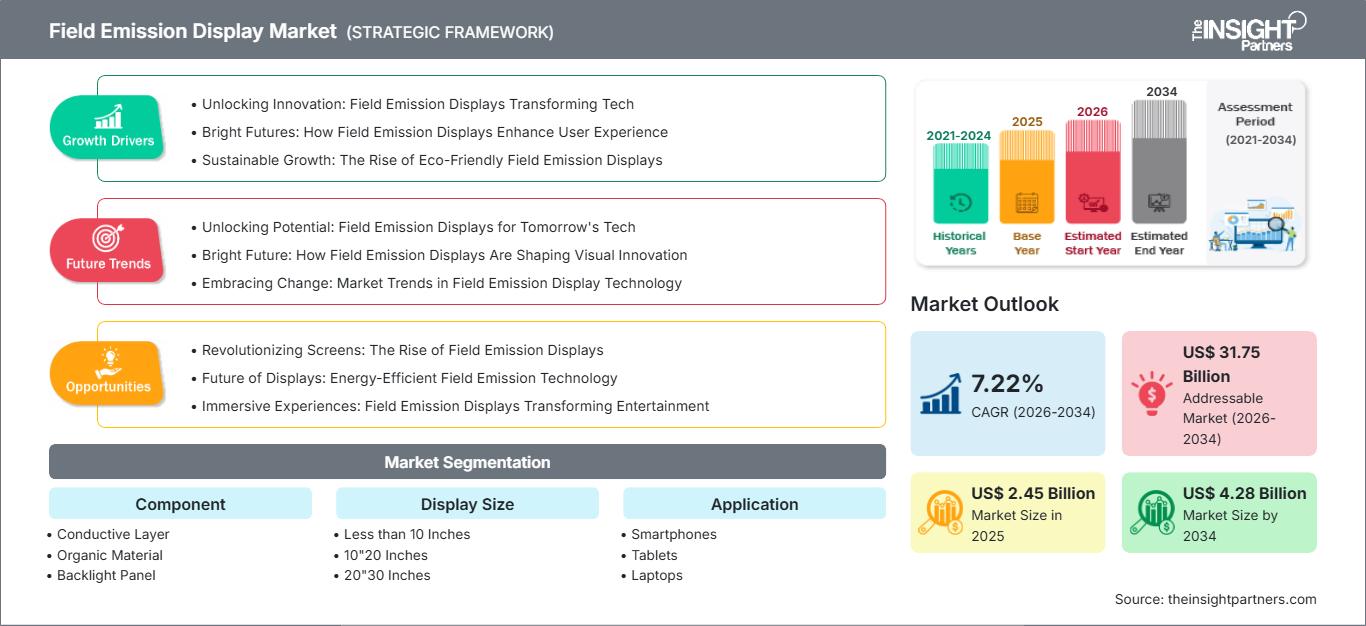
Der globale Markt für Feldemissionsdisplays wurde im Jahr 2025 auf 2,45 Milliarden US-Dollar geschätzt und wird bis 2034 voraussichtlich 4,28 Milliarden US-Dollar erreichen; es wird erwartet, dass er im Zeitraum 2026-2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,39 % verzeichnen wird.
Marktanalyse und Einblicke für Feldemissionsdisplays
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 29–33 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,4 % wachsen wird, unterstützt durch fortschrittliche Elektronik, Automobildisplays, Verteidigungsanwendungen und industrielle Modernisierung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 22–26 % am globalen Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen werden, unterstützt durch Verteidigungselektronik, Medizintechnik und spezialisierte Visualisierung.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Anteil von 23–27 % halten und zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,3–7,1 % verzeichnen. Deutschland, Frankreich, Großbritannien und Italien stellen wichtige Nachfrager in den Bereichen Automobiltechnik, Industrieausrüstung und Medizintechnik dar.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 31–35 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,5 % wachsen. China, Japan, Südkorea und Indien profitieren von der Elektronikfertigung, der Displayforschung und der industriellen Automatisierung.
- Größtes Segment: Im Anwendungsbereich werden Fernseher als größtes Segment modelliert, mit einem Marktanteil von 24–28 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,6 % im Zeitraum 2026–2034, was die Nachfrage nach großflächigem Ersatz und Premium-Visualisierung widerspiegelt.
- Wachstumsstarkes Segment: Der Automobilsektor wird als Wachstumsbranche identifiziert. Er wird im Jahr 2025 einen Marktanteil von 14–18 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % expandieren, da die Fahrzeugdisplays immer ausgefeilter werden.
- Detaillierte Analyse der wichtigsten Unternehmen: LG Display Co. Ltd., Samsung, Sharp Corporation, Japan Display Inc., Sony Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, AU Optronics Corp., E Ink Holdings Inc., Crystal Display Systems Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Feldemissionsdisplays ist abhängig von Innovationen bei Elektronenemissionsstrukturen, leitfähigen Materialien, Mikrofertigung und Hochleistungspanels. Die Kosten werden weiterhin von Faktoren wie Ausbeute, Emittergleichmäßigkeit, Vakuumstabilität, Substrathandhabung und Komponentenbeschaffung abhängen. Obwohl OLEDs und die fortschrittlicheren LCDs den allgemeinen Anwendungsbereich dominieren, wird es Situationen geben, in denen Feldemissionsdisplays aufgrund ihrer Helligkeit, Robustheit, schnellen Reaktionszeiten und speziellen Betriebsanforderungen relevant bleiben.
Die Einführung wird sich im Prognosezeitraum voraussichtlich auf Spezialanwendungen konzentrieren, anstatt sich auf alle Unterhaltungselektronikgeräte auszudehnen. Die Investitionen werden sich auf Bereiche konzentrieren, die anwendungsspezifische Entwicklung, Visualisierung im Automobilbereich, industrielle Schnittstellen und robuste Ausrüstung erfordern. Energieeffizienz und Umweltauflagen im Zusammenhang mit der nachhaltigen Entwicklung von Elektronikprodukten können in einigen Fällen den Bedarf an Optimierung des Stromverbrauchs, des Materialeinsatzes und des Produktlebenszyklus verstärken.
Berichtsumfang zum Markt für Feldemissionsdisplays
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,45 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,39 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Feldemissionsdisplays
Die Nachfrage wird zunehmend von Anforderungen an die Displayleistung und nicht mehr nur vom Bedarf an Panelaustausch bestimmt. Das Wachstum des Marktes für Feldemissionsdisplays (FEDs) wird durch Anwendungen getragen, die hohe Leuchtdichte, weite Betrachtungswinkel, schnelle Reaktionszeiten und Zuverlässigkeit unter anspruchsvollen Bedingungen erfordern. Anwendungen wie die Automobilindustrie, die industrielle Steuerungstechnik, das Gesundheitswesen und die Visualisierung bieten möglicherweise einen höheren Mehrwert als Displays für Endverbraucher.
Das Ökosystem umfasst Emitter und Leiter, Materiallieferanten, Substratlieferanten, Panelhersteller, Elektronikbestücker, OEMs und Anwendungsentwickler. Es ist abhängig von den Prozessen hinsichtlich Ausbeute, neuen Materialien, Werkzeugen und geistigen Eigentumsrechten. Unternehmen, die verschiedene Teile der Lieferkette kontrollieren, können das Integrationsrisiko reduzieren, und spezialisierte Unternehmen tragen ihren Teil zu Emitterkomponenten, Beschichtungen, Hintergrundbeleuchtung oder spezifischen Anwendungsmodulen bei.
Die Wettbewerbspositionierung wird durch Technologiespezialisierung, Produktionsumfang, Anwendungsverbindungen und Forschungskapazität bestimmt. Zu den Unternehmen mit starker technologischer Kompetenz innerhalb der gesamten Displayindustrie zählen LG Display Co. Ltd., Samsung, Sharp Corporation und Japan Display Inc. Sony Electronics Inc. und Panasonic Corporation hingegen haben etablierte Anwendungskanäle aufgebaut. Der Bericht zum Markt für Feldemissionsdisplays (FED) beinhaltet die Positionierung von Crystal Display Systems Ltd. und die Technologiekapazitäten von E Ink Holdings Inc.
Technologien, die mit den aktuellen Fertigungskapazitäten für Displays kompatibel sind, gewinnen bei Investoren zunehmend an Bedeutung. Unternehmen wie AU Optronics Corp. und NEC Display Solutions, Ltd. ergänzen sich in ihrer Display-Entwicklung und ihrem Geschäfts-Know-how, und große Konzerne können ihre Lieferketten und Kundenbeziehungen nutzen. Die strategische Differenzierung basiert daher auf einem gewissen Leistungsvorteil für bestimmte Anwendungen im Vergleich zu bestehenden OLED-, LCD- und anderen Displays.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Feldemissionsdisplays: Strategische Einblicke
Regionale Einblicke
Markt für Feldemissionsdisplays in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 29–33 % am Markt für Feldemissionsdisplays (FEDs) erreichen und bis 2034 ein jährliches Wachstum von 6,7–7,4 % verzeichnen. Die Region verfügt über ein breites Angebot an fortschrittlichen Technologien für Anwendungen in den Bereichen Verteidigung, Automobilindustrie, Medizin und Industrie. US-amerikanische Forschungsinstitute und Technologieunternehmen entwickeln innovative Displays, während die Elektroniklieferkette die Prototypenentwicklung und -integration unterstützt.
Die Modernisierung der Industrie und der steigende Bedarf an leistungsstarken Mensch-Maschine-Schnittstellen erhöhen die Nachfrage zusätzlich. In Kanada bieten sich Märkte in der Luft- und Raumfahrt, im Bergbau und im Industriesektor, während die USA aufgrund ihrer fortschrittlichen Technologiebasis und ihrer Verteidigungsausgaben eine Schlüsselrolle auf dem regionalen Markt spielen. Zu den Auswahlkriterien zählen Zuverlässigkeit, Lebenszyklusparameter, Umweltverträglichkeit und Integrationsflexibilität, was den Einsatz spezieller Displaytechnologien erforderlich macht.
US-Markt für Feldemissionsdisplays
Die USA repräsentieren laut Modellrechnungen im Jahr 2025 einen Anteil von 76–80 % an der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen. Das Land profitiert von Verteidigungselektronik, Luft- und Raumfahrtsystemen, Medizintechnik, Automobiltechnologien und industriellen Steuerungen, die spezielle Visualisierungsfähigkeiten erfordern.
Zulieferer wie LG Display Co. Ltd., Samsung, Sony Electronics Inc., Panasonic Corporation und andere ausländische Unternehmen pflegen enge Geschäfts- und Technologiebeziehungen innerhalb der gesamten US-amerikanischen Displayindustrie. Der Trend geht hin zu leistungsstarken Schnittstellen, großformatiger Visualisierung, Displays für die Automobilindustrie und Systemen für anspruchsvolle Einsatzumgebungen. Bei der Beschaffung werden die Gesamtlebenszykluskosten, die Verfügbarkeit von Bauteilen, Cybersicherheit und die Kompatibilität mit eingebetteten Computerplattformen berücksichtigt.
Markt für Feldemissionsdisplays in Europa
Europa wird 2025 einen Marktanteil von 23–27 % erreichen und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen. Die Nachfrage in der Region wird maßgeblich von Deutschland bestimmt, bedingt durch Automobilhersteller und Industrieunternehmen, die komplexe Schnittstellen in Fahrzeuge und Maschinen integrieren. Großbritannien und Frankreich bieten aufgrund ihrer Branchen Luft- und Raumfahrt, Gesundheitswesen, Verteidigung und Elektronik weitere Chancen.
Deutschland bleibt führend, da Automobilhersteller und Industrieunternehmen Schnittstellen in Automobilen und Maschinen einsetzen. Großbritannien bietet Chancen in den Bereichen Luft- und Raumfahrt, Verteidigung, Medizintechnik und professionelle Visualisierung. Frankreich bietet Anwendungsmöglichkeiten für Schnittstellen in der Automobil-, Luft- und Raumfahrt-, Energie- und Regierungstechnologiebranche. Italien und Spanien bieten Chancen in den Bereichen Industriemaschinen, Transport, Gesundheitswesen und kommerzielle Displays. Europäische Käufer legen Wert auf Energieeffizienz, Langlebigkeit, Reparierbarkeit und ein nachhaltiges Materialmanagement.
Markt für Feldemissionsdisplays im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird ein Marktanteil zwischen 31 % und 35 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate zwischen 7,6 % und 8,5 % bis 2034 prognostiziert. China ist der größte Marktführer in dieser Region, gefolgt von Japan, Südkorea, Indien und Australien. Zu den wichtigsten Wachstumstreibern zählen die Elektronikfertigung, die Automobilproduktion und die industrielle Automatisierung.
Die wichtigsten Wachstumstreiber in China sind die starke Fertigungsindustrie und die Investitionen in die Elektronikbranche. In Japan treibt die fortschrittliche Displaytechnologie den Markt an, während Südkorea mit seiner Paneltechnologie Vorteile bietet. In Indien sind die Elektronikfertigung und die steigende Nachfrage in der Automobilindustrie und anderen Industriezweigen die wichtigsten Wachstumstreiber, während Australien seinen Beitrag durch Bergbau, Infrastruktur und Spezialausrüstung leistet.
Markt für Feldemissionsdisplays im Nahen Osten und Afrika
Der Nahe Osten und Afrika bieten einen vergleichsweise kleineren regionalen Markt mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % bis 2034. Zu den führenden Märkten in der Region zählen Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika. Der Bedarf an Energieinfrastruktur, die Digitalisierung der Industrie, der Ausbau der Verkehrsinfrastruktur, die Entwicklung des Gesundheitswesens und die Realisierung von Smart Cities erzeugen spezielle Anforderungen an Displaylösungen.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten werden Investitionen in digitalisierte Infrastruktur und Industrie getätigt, während in Südafrika Nachfrage aus den Bereichen Bergbau, Energieversorgung, Gesundheitswesen und Transport generiert wird. Der RoMEA-Raum ist fragmentiert, wobei die Nachfrage von Infrastruktur- und Industrieinvestitionen getrieben wird. Zuverlässigkeit, Beständigkeit gegenüber Umwelteinflüssen, Wartungsfreundlichkeit und Systemintegration sind wichtige Kriterien beim Kauf von Displays, die unter schwierigen Temperaturbedingungen, in staubiger Umgebung und im Dauerbetrieb eingesetzt werden.
Segmentierungsanalyse
Komponente
Die Nachfrage nach Komponenten wird von der Emitterleistung, den Leitfähigkeitseigenschaften, der optischen Effizienz und den Integrationsanforderungen beeinflusst. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,8–7,5 % prognostiziert. Die Wettbewerbsfähigkeit der Anbieter hängt von der Materialkonsistenz, der Fertigungspräzision, den thermischen Eigenschaften und der Kompatibilität mit den Panel-Herstellungsprozessen ab. Der Markt für Feldemissionsdisplays (FEDs) umfasst zunehmend die Entwicklung spezialisierter Komponenten, da Hersteller Leistungsverbesserungen anstreben, ohne die Systemkomplexität wesentlich zu erhöhen.
- Leitfähige Schicht: Leitfähige Schichten stellen elektrische Pfade bereit, die den Elektronenemissionsprozess und die Funktionalität des Panels ermöglichen. Die Anforderungen hängen von der Materialhomogenität, der Leitfähigkeit, der thermischen Stabilität, der Fertigungsgenauigkeit und der Kompatibilität mit zunehmend kompakten Displayarchitekturen ab.
- Organische Materialien: Organische Materialien können spezielle optische und elektronische Funktionen in Displaystrukturen unterstützen. Ihre strategische Bedeutung hängt von ihrer Stabilität, Verarbeitbarkeit, Materialreinheit und der Fähigkeit ab, eine gleichbleibende Panelleistung zu gewährleisten.
- Hintergrundbeleuchtungspanel: Hintergrundbeleuchtungspanels unterstützen Helligkeit und Bildqualität in geeigneten Architekturen. Die Anforderungen werden durch Leuchtdichtevorgaben, optische Effizienz, Wärmemanagement, Paneldicke und Integrationsanforderungen in professionellen und Consumer-Anwendungen beeinflusst.
Anzeigegröße
Die Nachfrage nach Displaygrößen variiert je nach Anwendungsdichte, Betrachtungsabstand, Portabilität und Installationsumgebung. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,3 % erwartet. Größere Formate bieten Chancen in der professionellen Visualisierung und im Automobilbereich, während kleinere Formate für mobile und eingebettete Anwendungen weiterhin relevant sind. Wirtschaftlichkeit und Ausbeute in der Fertigung bleiben mit zunehmender Größe entscheidend.
- Weniger als 10 Zoll: Kompakte Displays werden in eingebetteter Elektronik, Handgeräten, medizinischen Instrumenten und tragbaren Systemen eingesetzt, wo Platzeffizienz und Lesbarkeit wichtige Kaufkriterien sind.
- 10"20": Diese Produktreihe unterstützt Bedienfelder, tragbare Computer, industrielle Schnittstellen und Spezialgeräte und bietet ein ausgewogenes Verhältnis zwischen nutzbarer Anzeigefläche und relativ kompakten Installationsanforderungen.
- 20-30 Zoll: Mittelgroße Displays eignen sich für professionelle Monitore, industrielle Systeme, Schnittstellen in der Automobilindustrie und spezielle Visualisierungsanwendungen, bei denen sowohl Lesbarkeit als auch Installationsflexibilität wichtig sind.
- 30"40": Displays dieser Kategorie unterstützen Kontrollräume, professionelle Visualisierung, Transportwesen und ausgewählte kommerzielle Anwendungen, die einen größeren Betrachtungsabstand und eine höhere Informationsdichte erfordern.
- 40"-50 Zoll: Dieser Bereich ist relevant für größere professionelle Bildschirme, Fernsehgeräte, Visualisierungsumgebungen im Automobilbereich und spezielle Installationen, die einen großen Betrachtungsbereich erfordern.
- Über 50 Zoll: Großformatige Panels zielen auf Fernsehen, digitale Visualisierung, Kommandozentralen und professionelle Anwendungen ab, bei denen immersives Seherlebnis, Helligkeit und visuelle Größe Kaufentscheidungen beeinflussen.
Anwendung
Die Nachfrage nach OLED-Displays wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % steigen, da sich die Anforderungen an Displays in der Unterhaltungselektronik und auf größeren Visualisierungsplattformen diversifizieren. Smartphones, Tablets, Laptops, Fernseher und OLED-Displays unterscheiden sich erheblich hinsichtlich Leistung, Auflösung, Größe, Reaktionszeit und Integrationsanforderungen. Die Marktanalyse für Feldemissionsdisplays legt daher den Schwerpunkt auf anwendungsspezifische Leistungsmerkmale anstatt auf einen einheitlichen Technologieaustausch.
- Smartphones: Bei Smartphone-Anwendungen stehen kompakte Abmessungen, Helligkeit, Energieeffizienz, Touch-Integration und Langlebigkeit im Vordergrund, weshalb die Wahl der Displayarchitektur eng mit dem Gerätedesign und den Anforderungen an das Batteriemanagement verknüpft ist.
- Tablets: Bei Tablets ist ein ausgewogenes Verhältnis zwischen Bildqualität, Portabilität, Akkulaufzeit und Berührungsempfindlichkeit erforderlich, was die Nachfrage nach dünnen, effizienten und visuell konsistenten Displaylösungen unterstützt.
- Laptops: Bei Laptop-Anwendungen liegt der Fokus auf Lesbarkeit, Energieeffizienz, Bildwiederholfrequenz, geringer Dicke und mechanischer Haltbarkeit, insbesondere da Premium-Computer zunehmend fortschrittliche Visualisierungsfunktionen integrieren.
- Fernsehgeräte: Fernsehgeräte stellen eine wichtige Anwendung mit großem Bildschirm dar, wobei Kaufentscheidungen von Helligkeit, Kontrast, Betrachtungswinkel, Auflösung, Energieverbrauch und Wirtschaftlichkeit der Herstellung beeinflusst werden.
- OLED-Display: Bei OLED-Display-Anwendungen entsteht eine Überschneidung der Technologien, bei der Hersteller alternative Architekturen anhand von Leuchtdichte, Reaktionszeit, Haltbarkeit, Leistungscharakteristika, Herstellungskomplexität und Premium-Positionierung vergleichen.
Branchensegment
Die branchenspezifische Nachfrage wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % steigen, unterstützt durch die zunehmende Digitalisierung von Industrie- und Transportsystemen. Anwendungen im Automobilbereich dürften ein besonders starkes Wachstum verzeichnen, während die Energie-, Gesundheits- und Prozessindustrie zuverlässige Schnittstellen für Überwachung, Steuerung und Visualisierung des Betriebs benötigen. Bei der industriellen Beschaffung wird typischerweise neben der Displayleistung auch die Zuverlässigkeit über den gesamten Lebenszyklus bewertet.
- Chemie und Petrochemie: Prozessanlagen benötigen eine zuverlässige Visualisierung für Überwachungs-, Steuerungs-, Sicherheitssysteme und Instrumentierung, wobei die Umweltverträglichkeit und der kontinuierliche Betrieb Einfluss auf die Auswahl der Anzeige haben.
- Öl und Gas: Bei abgelegenen Anlagen und Kontrollumgebungen stehen robuste Schnittstellen, Lesbarkeit, Zuverlässigkeit und Wartungsfreundlichkeit im Vordergrund, insbesondere dort, wo die Geräte unter anspruchsvollen Umgebungsbedingungen kontinuierlich arbeiten müssen.
- Energie und Strom: Energieversorger benötigen Displays für Kontrollräume, Umspannwerke, Überwachungsgeräte und Netzmanagementsysteme, wodurch ein Bedarf an zuverlässiger Visualisierung entsteht, die in die industrielle Steuerungsinfrastruktur integriert ist.
- Automobilindustrie: Automobildisplays unterstützen zunehmend Instrumentenanzeigen, Infotainmentsysteme, Fahrgastschnittstellen und fortschrittliche Fahrzeugsysteme, wobei Langlebigkeit, Helligkeit, Reaktionsgeschwindigkeit und Integration die Technologieauswahl bestimmen.
- Lebensmittel und Getränke: In der Lebensmittel- und Getränkeindustrie werden Displays für die Produktionsüberwachung, die Qualitätskontrolle, die Verpackung und den Anlagenbetrieb eingesetzt. Reinigungsfreundlichkeit, Zuverlässigkeit und intuitive Benutzeroberflächen beeinflussen die Akzeptanz.
- Gesundheitswesen: Medizinische Systeme erfordern eine konsistente Visualisierung für Diagnosegeräte, Überwachungssysteme, Patientenschnittstellen und klinische Arbeitsabläufe, wobei Genauigkeit, Zuverlässigkeit und lange Lebensdauer im Vordergrund stehen.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Chemie und Petrochemie |
Medium |
Prozesssteuerung |
Skalierung |
|
Öl und Gas |
Medium |
Fernüberwachung |
Skalierung |
|
Energie und Strom |
Hoch |
Rastervisualisierung |
Skalierung |
|
Automobil |
Hoch |
Cockpit-Displays |
Skalierung |
|
Speisen und Getränke |
Niedrig |
Werksschnittstellen |
Aufkommen |
|
Gesundheitspflege |
Hoch |
Klinische Bildgebung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Feldemissionsdisplays
Steigende Nachfrage nach Hochleistungsvisualisierung
Der Wunsch nach höherer Helligkeit, gesteigerter Geschwindigkeit und verbesserter Langlebigkeit der Visualisierung eröffnet neue Möglichkeiten im Bereich fortschrittlicher Displayarchitekturen. In Fahrzeuginstrumenten, industriellen Kontrollräumen, Medizingeräten und professionellen Visualisierungssystemen besteht ein zunehmender Bedarf an gleichbleibender Leistung unter verschiedenen Lichtverhältnissen. Dieser Bedarf kann den Einsatz von Feldemissionsdisplays begünstigen, insbesondere dort, wo bestimmte Eigenschaften sie gegenüber herkömmlichen Displays vorteilhafter machen. Die Auswirkungen auf den Markt zeigen sich vor allem dort, wo Geräteausfallzeiten und Leistungseinbußen der Visualisierung Kosten verursachen. Anbieter können nun eine Differenzierungsstrategie verfolgen, die auf Zuverlässigkeit, Kontrast, Geschwindigkeit und Umweltverträglichkeit basiert und nicht mehr allein auf den Panelkosten.
Die industrielle Digitalisierung erweitert die Anforderungen an spezialisierte Displays.
Die Digitalisierung der Industrie führt zu einem Anstieg elektronischer Schnittstellen in der Fertigung, Energieversorgung, im Transportwesen und in der Prozessindustrie. Moderne Anlagen nutzen zunehmend Mensch-Maschine-Schnittstellen, Leitstandkonsolen, Bildverarbeitungssysteme und digitale Überwachungssysteme. Im Vergleich zu Unterhaltungselektronik gelten für Displays in diesem Umfeld andere Anforderungen, darunter lange Betriebszeiten, Zuverlässigkeit, Wartungsfreundlichkeit und Robustheit unter rauen Bedingungen. Diese Nachfrage bietet Displayherstellern die Möglichkeit, Displaypanels mit Industriecomputern und Steuerungssystemen zu kombinieren. Zukünftiges Wachstum wird sich in Bereichen zeigen, in denen der Ausfall von Displays Auswirkungen auf Produktionsprozesse oder die Sicherheit hat.
Automobilelektronik: Erhöhte Anzeigefläche pro Fahrzeug
Fahrzeugarchitekturen entwickeln sich hin zu einer stärkeren elektronischen Integration, wodurch die Anzahl und Bedeutung der im Fahrgastraum eingesetzten Displays zunimmt. Instrumententafeln, zentrale Informationsbildschirme, Beifahrerdisplays, Head-up-Systeme und Schnittstellen für die Rücksitze eröffnen Displayherstellern vielfältige Möglichkeiten. Automobilkäufer legen Wert auf einen breiten Betriebstemperaturbereich, optische Leistung, mechanische Langlebigkeit, geringen Stromverbrauch und lange Produktverfügbarkeit. Diese Anforderungen schaffen günstige Bedingungen für differenzierte Technologien, sofern diese messbare Vorteile gegenüber etablierten Lösungen aufweisen. Die kommerziellen Chancen reichen jedoch über die reine Panel-Lieferung hinaus, da Automobilprogramme die Zusammenarbeit im Engineering, Qualifizierung, Softwareintegration und Produktionskonsistenz erfordern. Anbieter, die die strengen Validierungsanforderungen der Automobilindustrie erfüllen, können langfristige Kundenbeziehungen aufbauen und die Transparenz über verschiedene Fahrzeugplattformen hinweg verbessern, wobei die Qualifizierungszeiten weiterhin ein wichtiger Faktor für den Markteintritt bleiben.
Markt für Feldemissionsdisplays: Zukunftstrends
Konvergenz von Displaytechnik und eingebetteter Intelligenz
Die Trends im Markt für Feldemissionsdisplays (FE-Displays) werden voraussichtlich zunehmend die Konvergenz von Display-Hardware, eingebetteter Intelligenz, Sensorik und Anwendungssoftware widerspiegeln. Zukünftige Systeme werden Helligkeit, Kontrast, Bildwiederholfrequenz und Benutzeroberfläche dynamisch an Umgebungsbedingungen und Benutzeranforderungen anpassen. Automobil- und Industrieplattformen eignen sich besonders gut, da Displays dort immer häufiger als interaktive Systemkomponenten und nicht mehr nur als passive Ausgabegeräte fungieren. Hersteller können sich durch integrierte optische Sensorik, adaptive Steuerelektronik und anwendungsspezifische Softwareschnittstellen differenzieren. Diese Entwicklung könnte auch modulare Display-Architekturen fördern, die es ermöglichen, mit derselben Panel-Technologie verschiedene Gerätekonfigurationen zu unterstützen. Investitionsprioritäten werden sich daher voraussichtlich in Richtung Systementwicklung verlagern, bei der die Display-Leistung zusammen mit Rechenleistung, Konnektivität, Sensorik, Wärmemanagement und Lebenszyklusunterstützung bewertet wird und nicht mehr als isolierte Komponente.
Fortschrittliche Materialien unterstützen spezialisiertere Displayarchitekturen
Die zukünftige Entwicklung wird sich voraussichtlich auf leitfähige Materialien, Emitterstrukturen, Substrate, optische Schichten und Fertigungsprozesse konzentrieren, die eine höhere Konsistenz und eine geringere Produktionskomplexität ermöglichen. Materialinnovationen können dazu beitragen, Einschränkungen hinsichtlich Emissionsgleichmäßigkeit, thermischer Stabilität, Produktionsausbeute und Langzeitstabilität zu beheben. Forschungsprogramme werden voraussichtlich Kombinationen aus Nanomaterialien, Präzisionsbeschichtungen, fortschrittlichen Substraten und verbesserten Fertigungstechniken priorisieren. Solche Entwicklungen können den Anwendungsbereich von Feldemissionsarchitekturen erweitern, in dem diese technisch wettbewerbsfähig sind. Der Fokus wird zunehmend auf der Herstellbarkeit und weniger auf der reinen Laborleistung liegen. Der kommerzielle Erfolg hängt davon ab, ob Verbesserungen in eine reproduzierbare Produktion, überschaubare Kosten, zuverlässige Lieferketten und anwendungsspezifische Qualifizierung umgesetzt werden können. Dies eröffnet Materiallieferanten und Displayherstellern die Möglichkeit, engere Technologiepartnerschaften einzugehen.
Marktchancen für Feldemissionsdisplays
Spezialisierte Automobil- und Mobilitätsplattformen
Automobilplattformen bieten Investitionsmöglichkeiten, da die Displayinhalte in Instrumentenclustern, Infotainmentsystemen, Fahrgastinformationssystemen und fortschrittlichen Fahrzeugschnittstellen stetig zunehmen. Zulieferer können sich auf Anwendungen konzentrieren, bei denen hohe Helligkeit, Reaktionsgeschwindigkeit, Zuverlässigkeit und Umweltbeständigkeit wichtiger sind als minimale Stückkosten. Die Marktprognosen für Feldemissionsdisplays (FEDs) unterstützen daher die strategische Bewertung von Premium-Automobilprogrammen, insbesondere dort, wo Qualifizierungshürden etablierte Zulieferer vor einer schnellen Standardisierung schützen. Investitionen sollten vorrangig auf Entwicklungspartnerschaften mit Automobilherstellern (OEMs), Tier-1-Zulieferern und Cockpit-Systemintegratoren ausgerichtet sein, anstatt sich ausschließlich auf den Verkauf von Panels am freien Markt zu verlassen. Produkt-Roadmaps sollten die Temperaturbereiche im Automobilbereich, die optische Konsistenz, die elektromagnetische Verträglichkeit, die mechanische Belastbarkeit und die langfristige Verfügbarkeit berücksichtigen. Eine frühzeitige Einbindung ist wichtig, da sich die Qualifizierungszyklen für Fahrzeugplattformen über mehrere Entwicklungsphasen erstrecken können.
Industrielle und medizinische Anzeigemodule
Industrie- und Medizintechnik bieten Potenzial für anwendungsspezifische Displaymodule, die Zuverlässigkeit, Wartungsfreundlichkeit, optische Stabilität und Verfügbarkeit über den gesamten Lebenszyklus priorisieren. Hersteller können standardisierte Plattformen entwickeln, die an Kontrollräume, Diagnosesysteme, Überwachungsgeräte, Laborinstrumente und Prozessautomatisierung angepasst sind. Der Markt für Feldemissionsdisplays (FEDs) kann sich erweitern, wenn Anbieter Komplettmodule mit Elektronik, mechanischem Schutz, Schnittstellen und anwendungsspezifischer Steuerung bereitstellen. Investitionsentscheidungen sollten sich auf wiederkehrende Anlagenprogramme konzentrieren, bei denen die Anforderungen an den Lebenszyklus höhere Margen ermöglichen als bei Standardanwendungen für Endverbraucher. Partnerschaften mit Anlagenherstellern können die Kundenakquisitionskosten senken und gleichzeitig die Produktqualifizierung und die Prognosegenauigkeit verbessern. Anbieter sollten zudem regionale Servicekapazitäten, Ersatzteilplanung und Dokumentation bewerten, da Einkäufer in Industrie und Gesundheitswesen neben den technischen Spezifikationen typischerweise auch die Gesamtbetriebsanforderungen berücksichtigen.
Aktuelle Entwicklungen
- September 2025: LG Display Co. Ltd. gab bekannt, dass seine OLED-Panels der vierten Generation die UL-Solutions-Zertifizierung für Perfect Reproduction-Technologie erhalten haben. Laut Unternehmen geben die Panels unter definierten Lichtverhältnissen über 95 % der Originalbilder präzise wieder. Diese Entwicklung unterstreicht die kontinuierlichen Investitionen in verbesserte Helligkeit, Farbwiedergabe und erstklassige Display-Technologie.
- August 2025: Die Sharp Corporation stellte ihre kommerziellen Displays der PN-E-Serie in sieben Bildschirmgrößenkategorien von 32 bis 86 Zoll vor. Das Portfolio zielt auf Anwendungen in den Bereichen Digital Signage, Workplace Collaboration und visuelle Kommunikation ab und spiegelt die kontinuierliche Expansion professioneller Displaylösungen in kommerziellen Umgebungen und der großformatigen Visualisierung wider.
- Februar 2025: Japan Display Inc. gab eine strategische Investition in OLEDWorks und eine Partnerschaft zur Förderung der OLED-Fertigung in den USA bekannt. Diese Initiative unterstreicht die kontinuierliche Diversifizierung hin zu fortschrittlichen Displaytechnologien und Fertigungskapazitäten und stärkt gleichzeitig die Position des Unternehmens in der Entwicklung von Displays der nächsten Generation und der lokalen Produktion.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -