
Mercato del display di emissione di campo: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei display a emissione di campo (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (strato conduttivo, materiale organico, pannello di retroilluminazione, altri); dimensioni del display (meno di 10 pollici, 10-20 pollici, 20-30 pollici, 30-40 pollici, 40-50 pollici, oltre 50 pollici); applicazione (smartphone, tablet, laptop, TV, display OLED, altri); settore verticale (chimico e petrolchimico, petrolio e gas, energia, automobilistico, alimentare e bevande, sanitario, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019009
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


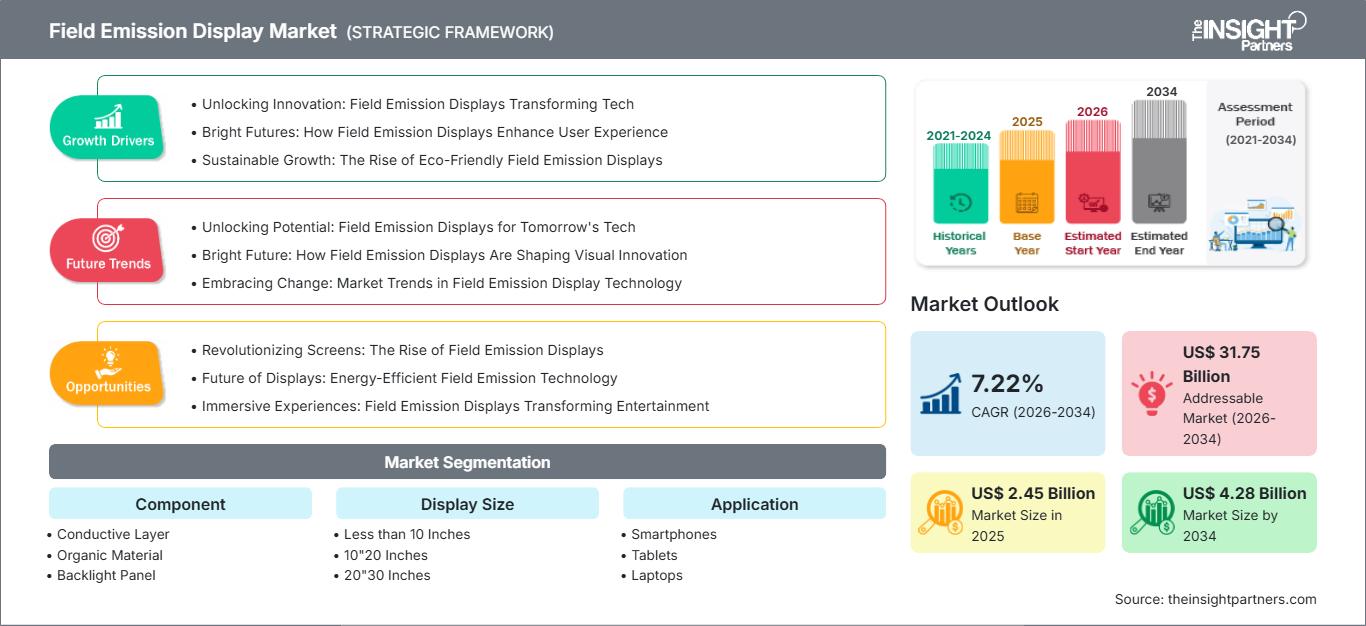
Dimensioni del mercato nel 2025
2,45 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,28 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,39 %
Tasso di crescita
Mercato di riferimento
30,44 miliardi di dollari USA
(2026-2034)
Il mercato globale dei display a emissione di campo (FED) aveva un valore di 2,45 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,28 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 6,39% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei display a emissione di campo (FED).
- Nord America: si prevede che il Nord America rappresenterà una quota del 29-33% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,7-7,4% tra il 2026 e il 2034, grazie al supporto dell'elettronica avanzata, dei display per il settore automobilistico, delle applicazioni per la difesa e della modernizzazione industriale.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 22-26% del mercato globale nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 6,8-7,5% tra il 2026 e il 2034, grazie al supporto dell'elettronica per la difesa, delle apparecchiature sanitarie e della visualizzazione specializzata.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 23-27% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,3-7,1% tra il 2026 e il 2034. Germania, Francia, Regno Unito e Italia forniranno una domanda importante attraverso l'ingegneria automobilistica, le apparecchiature industriali e l'elettronica per il settore sanitario.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,5% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India beneficiano della produzione di elettronica, della ricerca sui display e dell'automazione industriale.
- Segmento più ampio: in termini di applicazioni, i televisori rappresentano il segmento più ampio, con una quota di mercato del 24-28% nel 2025 e un CAGR del 6,9-7,6% nel periodo 2026-2034, a testimonianza della necessità di sostituire i vecchi schermi di grandi dimensioni e della domanda di immagini di alta qualità.
- Segmento ad alta crescita: il settore automobilistico è identificato come il segmento di mercato a più alta crescita, con una quota di mercato del 14-18% nel 2025 e un'espansione a un CAGR dell'8,0-8,8% nel periodo 2026-2034, grazie al progressivo perfezionamento dei display dei veicoli.
- Aziende chiave analizzate nel dettaglio: LG Display Co. Ltd., Samsung, Sharp Corporation, Japan Display Inc., Sony Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, AU Optronics Corp., E Ink Holdings Inc., Crystal Display Systems Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei display a emissione di campo (FED) dipende dalle innovazioni nelle strutture di emissione elettronica, nei materiali conduttivi, nella microfabbricazione e nei pannelli ad alte prestazioni. I costi continueranno a dipendere da fattori quali la resa produttiva, l'uniformità dell'emettitore, la stabilità del vuoto, la gestione del substrato e l'approvvigionamento dei componenti. Sebbene gli OLED e gli LCD più avanzati dominino le applicazioni generali, esisteranno situazioni in cui i display a emissione di campo avranno un ruolo importante grazie alla loro luminosità, robustezza, tempi di risposta rapidi e alle particolari esigenze operative.
È probabile che, nel periodo di previsione, l'adozione si concentri su applicazioni specifiche anziché diffondersi in tutti i dispositivi di elettronica di consumo. Gli investimenti saranno focalizzati su aree che richiedono ingegneria specifica per le applicazioni, visualizzazione nel settore automobilistico, interfacce industriali e apparecchiature robuste. In alcuni casi, l'efficienza energetica e le normative ambientali relative allo sviluppo sostenibile dei prodotti elettronici potrebbero spingere verso l'ottimizzazione del consumo energetico, dell'utilizzo dei materiali e del ciclo di vita del prodotto.
Ambito del rapporto di mercato sui display a emissione di campo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,45 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,28 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,39% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei display a emissione di campo
La domanda è sempre più guidata dai requisiti di prestazioni dei display, piuttosto che dalla semplice necessità di sostituire i pannelli. La crescita del mercato dei display a emissione di campo (FED) è sostenuta da applicazioni che richiedono elevata luminosità, ampie capacità di visualizzazione, tempi di risposta rapidi e affidabilità in condizioni difficili. Applicazioni come quelle del settore automobilistico, del controllo industriale, sanitario e della visualizzazione possono offrire un valore aggiunto maggiore rispetto ai display per il mercato consumer.
L'ecosistema comprende emettitori e conduttori, fornitori di materiali, fornitori di substrati, produttori di pannelli, aziende di assemblaggio elettronico, OEM e sviluppatori di applicazioni. Questo ecosistema dipende dai processi di produzione, dai nuovi materiali, dagli strumenti e dai diritti di proprietà intellettuale. Le aziende che controllano diverse parti della catena di fornitura possono ridurre il rischio di integrazione, mentre le aziende specializzate contribuiscono con la loro quota di emettitori, rivestimenti, retroilluminazione o moduli applicativi specifici.
Il posizionamento competitivo è determinato dalla specializzazione tecnologica, dalla scala produttiva, dalle connessioni applicative e dalla capacità di ricerca. Tra le aziende che hanno sviluppato solide capacità tecnologiche nell'intero settore dei display figurano LG Display Co. Ltd., Samsung, Sharp Corporation e Japan Display Inc. D'altro canto, Sony Electronics Inc. e Panasonic Corporation hanno consolidato i propri canali applicativi. Il rapporto sul mercato dei display a emissione di campo (FED) include il posizionamento di Crystal Display Systems Ltd. e le capacità tecnologiche di E Ink Holdings Inc.
Le tecnologie compatibili con le attuali capacità produttive di display stanno riscuotendo sempre più successo tra gli investitori. Aziende come AU Optronics Corp. e NEC Display Solutions, Ltd. si completano a vicenda in termini di ingegneria dei display e competenze commerciali, e le grandi aziende possono sfruttare la loro catena di fornitura e le relazioni con i clienti. Pertanto, la differenziazione strategica si basa sull'offerta di un vantaggio prestazionale specifico per determinate applicazioni rispetto ai display OLED, LCD e di altro tipo attualmente disponibili.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei display a emissione di campo: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei display a emissione di campo
Il Nord America rappresenta una quota di mercato del 29%-33% nel settore dei display a emissione di campo (FED) nel 2025, con un tasso di crescita annuo del 6,7%-7,4% fino al 2034. La regione è ben servita da tecnologie avanzate per applicazioni nei settori della difesa, automobilistico, medico e industriale. Istituti di ricerca e aziende tecnologiche statunitensi sono impegnati nello sviluppo di display avanzati, mentre la filiera dell'elettronica contribuisce alla prototipazione e all'integrazione.
La domanda è inoltre dovuta alla modernizzazione delle industrie e alla crescente necessità di una solida interfaccia uomo-macchina. I mercati disponibili in Canada riguardano i settori aerospaziale, minerario e industriale, mentre gli Stati Uniti sono l'attore chiave nel mercato regionale grazie alla loro avanzata base tecnologica e alla spesa per la difesa. I criteri di selezione includono affidabilità, parametri del ciclo di vita, compatibilità ambientale e flessibilità di integrazione, che portano all'utilizzo di tecnologie di visualizzazione uniche.
Mercato statunitense dei display per la rilevazione delle emissioni di campo
Si prevede che gli Stati Uniti rappresenteranno una quota del 76-80% della domanda nordamericana nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 6,8-7,5% fino al 2034. Il Paese beneficia dei settori dell'elettronica per la difesa, dei sistemi aerospaziali, dei dispositivi medici, delle tecnologie automobilistiche e dei controlli industriali che richiedono capacità di visualizzazione specializzate.
Fornitori come LG Display Co. Ltd., Samsung, Sony Electronics Inc., Panasonic Corporation e altri stranieri godono di solidi legami commerciali e tecnologici con l'intero settore dei display negli Stati Uniti. La tendenza per le applicazioni è quella di concentrarsi su interfacce ad alte prestazioni, visualizzazione di grande formato, display per il settore automobilistico e sistemi destinati ad ambienti difficili. Il costo totale del ciclo di vita, la disponibilità dei componenti, la sicurezza informatica e la compatibilità con le piattaforme informatiche embedded sono fattori considerati nel processo di acquisto.
Mercato europeo dei display per la misurazione delle emissioni di campo
Nel 2025 l'Europa deterrà una quota di mercato del 23-27%, con una crescita annua composta (CAGR) del 6,3-7,1% dal 2025 al 2034. La regione è dominata dalla domanda proveniente dalla Germania, grazie ai produttori di apparecchiature originali (OEM) del settore automobilistico e alle aziende di tecnologia industriale che integrano interfacce complesse in veicoli e macchinari. Il Regno Unito e la Francia offrono opportunità grazie ai settori aerospaziale, sanitario, della difesa e dell'elettronica.
La Germania continua a essere leader grazie all'utilizzo di interfacce in automobili e macchinari da parte di case automobilistiche e aziende di tecnologia industriale. Il Regno Unito offre opportunità nei settori aerospaziale, della difesa, dei dispositivi medici e della visualizzazione professionale. La Francia offre opportunità per l'applicazione di interfacce nei settori automobilistico, aerospaziale, energetico e tecnologico governativo. Italia e Spagna offrono opportunità nei settori dei macchinari industriali, dei trasporti, della sanità e dei display commerciali. Gli acquirenti europei apprezzano l'efficienza energetica, la durata, la riparabilità e una corretta gestione dei materiali.
Mercato dei display a emissione di campo (FED) nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 31% e il 35% nel 2025, con un tasso di crescita annuo composto tra il 7,6% e l'8,5% fino al 2034. Il principale detentore di quota di mercato nella regione Asia-Pacifico è la Cina, seguita da Giappone, Corea del Sud, India e Australia. I principali fattori trainanti includono la produzione di elettronica, la produzione automobilistica e l'automazione industriale.
In Cina, i principali fattori trainanti sono la forza manifatturiera e gli investimenti nel settore elettronico. In Giappone, la tecnologia avanzata dei display sta guidando il mercato, mentre la Corea del Sud vanta un vantaggio nella tecnologia dei pannelli. In India, i principali motori di crescita sono la produzione di elettronica e la crescente domanda nei settori automobilistico e industriale, mentre l'Australia trae il suo contributo dall'industria mineraria, dalle infrastrutture e dalle attrezzature speciali.
Mercato dei display a emissione di campo in Medio Oriente e Africa
Il Medio Oriente e l'Africa offrono un mercato regionale relativamente più piccolo, con un tasso di crescita annuo composto (CAGR) stimato tra il 5,8% e il 6,6% fino al 2034. I mercati principali della regione includono Arabia Saudita, Emirati Arabi Uniti e Sudafrica. Le esigenze in termini di infrastrutture energetiche, digitalizzazione industriale, sviluppo delle infrastrutture di trasporto, sviluppo del sistema sanitario e città intelligenti generano specifiche necessità di soluzioni di visualizzazione.
In Arabia Saudita e negli Emirati Arabi Uniti si stanno implementando investimenti in infrastrutture e industrie digitali, mentre il Sudafrica offre una domanda proveniente dai settori minerario, dei servizi pubblici, sanitario e dei trasporti. Il mercato del resto del Medio Oriente e dell'Africa (RoMEA) è frammentato, con una domanda trainata dagli investimenti in infrastrutture e industria. Affidabilità, resistenza alle condizioni ambientali, facilità di manutenzione e integrazione di sistema diventano criteri importanti nell'acquisto di display utilizzati in condizioni di temperatura difficili, ambienti polverosi e in modalità di funzionamento continuo.
Analisi di segmentazione
Componente
La domanda di componenti è influenzata dalle prestazioni dell'emettitore, dalle caratteristiche di conduttività, dall'efficienza ottica e dai requisiti di integrazione. Si prevede che il segmento crescerà a un CAGR del 6,8-7,5% nel periodo 2026-2034. La competitività dei fornitori dipende dalla consistenza dei materiali, dalla precisione di produzione, dalle caratteristiche termiche e dalla compatibilità con i processi di fabbricazione dei pannelli. Il mercato dei display a emissione di campo (FED) comprende sempre più l'ingegneria di componenti specializzati, poiché i produttori cercano di migliorare le prestazioni senza aumentare sostanzialmente la complessità del sistema.
- Strato conduttivo: Gli strati conduttivi forniscono percorsi elettrici che supportano il funzionamento dell'emissione di elettroni e la funzionalità del pannello. La domanda è legata all'uniformità del materiale, alla conduttività, alla stabilità termica, alla precisione di produzione e alla compatibilità con architetture di display sempre più compatte.
- Materiali organici: i materiali organici possono supportare funzioni ottiche ed elettroniche specializzate all'interno delle strutture dei display. La loro importanza strategica dipende dalla stabilità, dalla compatibilità con i processi di lavorazione, dalla purezza del materiale e dalla capacità di garantire prestazioni costanti del pannello.
- Pannello di retroilluminazione: i pannelli di retroilluminazione supportano la luminosità e le prestazioni visive nelle architetture applicabili. La domanda è influenzata dai requisiti di luminanza, dall'efficienza ottica, dalla gestione termica, dallo spessore del pannello e dai requisiti di integrazione nelle applicazioni professionali e di consumo.
Dimensioni dello schermo
La domanda di display di diverse dimensioni varia in base alla densità delle applicazioni, alla distanza di visualizzazione, alla portabilità e all'ambiente di installazione. Si prevede che il segmento registrerà un CAGR (tasso di crescita annuale composto) del 6,5-7,3% nel periodo 2026-2034. I formati più grandi offrono opportunità negli ambienti di visualizzazione professionale e automotive, mentre i formati più piccoli rimangono rilevanti per le applicazioni portatili e embedded. L'economia di produzione e la resa rimangono fattori critici con l'aumentare delle dimensioni.
- Meno di 10 pollici: i display compatti sono ideali per dispositivi elettronici integrati, apparecchiature portatili, strumenti medicali e sistemi portatili, dove l'efficienza dello spazio e la leggibilità sono fattori importanti da considerare al momento dell'acquisto.
- 10"20 pollici: questa gamma supporta pannelli di controllo, computer portatili, interfacce industriali e apparecchiature specializzate, bilanciando l'area di visualizzazione utilizzabile con requisiti di installazione relativamente compatti.
- 20"30 pollici: i display di medie dimensioni sono ideali per monitor professionali, sistemi industriali, interfacce automobilistiche e applicazioni di visualizzazione specializzate, dove leggibilità e flessibilità di installazione sono entrambe importanti.
- 30"40 pollici: i display di questa categoria sono adatti per sale di controllo, visualizzazione professionale, trasporti e applicazioni commerciali selezionate che richiedono una maggiore distanza di visualizzazione e densità di informazioni.
- 40" 50 pollici: questa gamma è adatta a schermi professionali di grandi dimensioni, televisori, ambienti di visualizzazione per il settore automobilistico e installazioni specializzate che richiedono ampie aree di visualizzazione.
- Oltre i 50 pollici: i pannelli di grande formato sono destinati a televisione, visualizzazione digitale, ambienti di controllo e applicazioni professionali in cui l'esperienza visiva immersiva, la luminosità e la scala visiva influenzano le decisioni di acquisto.
Applicazione
Si prevede che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, in quanto i requisiti dei display si diversificano tra dispositivi elettronici personali e piattaforme di visualizzazione più ampie. Smartphone, tablet, laptop, TV e applicazioni con display OLED differiscono sostanzialmente in termini di potenza, risoluzione, dimensioni, tempo di risposta e requisiti di integrazione. L'analisi del mercato dei display a emissione di campo (FED) si concentra pertanto sulle prestazioni specifiche per ciascuna applicazione, piuttosto che sulla sostituzione uniforme della tecnologia.
- Smartphone: Le applicazioni per smartphone privilegiano dimensioni compatte, luminosità, efficienza energetica, integrazione touch e durata, rendendo la scelta dell'architettura del display strettamente legata alla progettazione del dispositivo e ai requisiti di gestione della batteria.
- Tablet: I tablet richiedono un equilibrio tra qualità di visualizzazione, portabilità, durata della batteria e reattività al tocco, supportando la domanda di soluzioni di visualizzazione sottili, efficienti e visivamente uniformi.
- Computer portatili: le applicazioni per computer portatili privilegiano la leggibilità, l'efficienza energetica, le prestazioni di aggiornamento, lo spessore ridotto e la robustezza meccanica, soprattutto considerando che i computer di fascia alta integrano sempre più funzionalità di visualizzazione avanzate.
- Televisori: i televisori rappresentano un'importante applicazione per schermi di grandi dimensioni, e le decisioni di acquisto sono influenzate da fattori quali luminosità, contrasto, angolo di visione, risoluzione, consumo energetico ed economia di produzione.
- Display OLED: le applicazioni dei display OLED creano una sovrapposizione tecnologica in cui i produttori confrontano architetture alternative in base a luminanza, tempo di risposta, durata, caratteristiche di consumo energetico, complessità di produzione e posizionamento premium.
Verticale di settore
Si prevede che la domanda verticale del settore industriale crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% fino al 2034, supportata dalla crescente digitalizzazione dei sistemi industriali e di trasporto. Le applicazioni automobilistiche dovrebbero mostrare una crescita particolarmente forte, mentre i settori energetico, sanitario e di processo richiedono interfacce affidabili per il monitoraggio, il controllo e la visualizzazione operativa. Gli acquisti industriali valutano in genere l'affidabilità del ciclo di vita insieme alle prestazioni del display.
- Industria chimica e petrolchimica: gli impianti di processo richiedono una visualizzazione affidabile per il monitoraggio, il controllo, i sistemi di sicurezza e la strumentazione, tenendo conto della tolleranza ambientale e del funzionamento continuo che influenzano la scelta del display.
- Settore petrolifero e del gas: negli impianti remoti e negli ambienti di controllo, la robustezza delle interfacce, la leggibilità, l'affidabilità e la facilità di manutenzione sono prioritarie, soprattutto laddove le apparecchiature devono funzionare ininterrottamente in condizioni ambientali difficili.
- Energia e potenza: le aziende di servizi pubblici necessitano di display per sale di controllo, sottostazioni, apparecchiature di monitoraggio e sistemi di gestione della rete, creando una domanda di visualizzazione affidabile integrata con l'infrastruttura di controllo industriale.
- Settore automobilistico: i display per autoveicoli supportano sempre più i quadri strumenti, i sistemi di infotainment, le interfacce per i passeggeri e i sistemi avanzati del veicolo, con durabilità, luminosità, reattività e integrazione che guidano la scelta della tecnologia.
- Settore alimentare e delle bevande: gli impianti di trasformazione utilizzano display per il monitoraggio della produzione, il controllo qualità, il confezionamento e il funzionamento delle apparecchiature, fattori come la facilità di pulizia, l'affidabilità e l'intuitività delle interfacce influenzano l'adozione di tali dispositivi.
- Settore sanitario: i sistemi medicali richiedono una visualizzazione coerente per apparecchiature diagnostiche, sistemi di monitoraggio, interfacce paziente e flussi di lavoro clinici, ponendo l'accento su accuratezza, affidabilità e lunga durata operativa.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Chimica e petrolchimica |
Mezzo |
Controllo dei casi |
Scalatura |
|
Petrolio e gas |
Mezzo |
Monitoraggio remoto |
Scalatura |
|
Acquisto e potere |
Alto |
Visualizzazione a griglia |
Scalatura |
|
Automobilistico |
Alto |
Display della cabina di pilotaggio |
Scalatura |
|
Cibi e bevande |
Basso |
Interfacce di fabbrica |
Emergenti |
|
Assistenza sanitaria |
Alto |
Diagnostica per immagini clinica |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei display a emissione di campo (FED).
Crescente richiesta di visualizzazione ad alte prestazioni
La crescente esigenza di maggiore luminosità, velocità e durata delle immagini visualizzate sta aprendo nuove opportunità nel campo delle architetture di visualizzazione avanzate. Nella strumentazione automobilistica, nelle sale di controllo industriali, nella strumentazione medicale e nei sistemi di visualizzazione professionali, si avverte sempre più la necessità di prestazioni uniformi in diverse condizioni di illuminazione. Questa esigenza può favorire l'adozione di dispositivi a emissione di campo (FED) in scenari in cui determinate caratteristiche li rendono una scelta migliore rispetto ai dispositivi tradizionali. Gli effetti sul mercato si manifestano in particolare laddove i tempi di inattività delle apparecchiature e il degrado delle prestazioni di visualizzazione incidono sui costi. I fornitori potranno ora perseguire una strategia di differenziazione basata su affidabilità, contrasto, velocità e prestazioni ambientali, e non solo sul costo del pannello.
La digitalizzazione industriale amplia le esigenze di display specializzati
La digitalizzazione dell'industria sta creando un numero sempre maggiore di interfacce elettroniche per l'utilizzo nei settori manifatturiero, dei servizi pubblici, dei trasporti e dei processi industriali. Gli impianti moderni utilizzano sempre più interfacce uomo-macchina, console per sale di controllo, interfacce per la visione artificiale e sistemi di monitoraggio digitale. In tali contesti, i display devono soddisfare requisiti diversi rispetto a quelli dell'elettronica di consumo, tra cui elevata autonomia, affidabilità, facilità di manutenzione e resistenza in condizioni difficili. Questa domanda favorirà la crescita dei produttori di display in grado di integrare pannelli con computer industriali e sistemi di controllo. La crescita futura si registrerà nei settori in cui un eventuale guasto dei display potrebbe avere un impatto sui processi produttivi o sulla sicurezza.
L'elettronica automobilistica aumenta il contenuto visualizzato per veicolo.
Le architetture dei veicoli si stanno evolvendo verso una maggiore integrazione elettronica, aumentando il numero e l'importanza dei display utilizzati all'interno dell'abitacolo. Cruscotti, schermi informativi centrali, display per i passeggeri, sistemi head-up e interfacce per i sedili posteriori creano molteplici opportunità per i fornitori di display. Gli acquirenti del settore automobilistico pongono l'accento su ampi intervalli di temperatura di esercizio, prestazioni ottiche, durata meccanica, basso consumo energetico e lunga disponibilità del prodotto. Questi requisiti possono creare condizioni favorevoli per tecnologie innovative che dimostrino vantaggi misurabili rispetto alle soluzioni esistenti. L'opportunità commerciale si estende anche oltre la fornitura di pannelli, poiché i programmi automobilistici richiedono collaborazione ingegneristica, qualificazione, integrazione software e uniformità produttiva. I fornitori in grado di soddisfare i rigorosi requisiti di validazione del settore automobilistico possono sviluppare relazioni più durature con i clienti e migliorare la visibilità su diverse piattaforme veicolari, sebbene le tempistiche di qualificazione rimangano un fattore significativo per l'ingresso nel mercato.
Tendenze future del mercato dei display a emissione di campo (FED).
Convergenza tra ingegneria dei display e intelligenza integrata
È probabile che le tendenze del mercato dei display a emissione di campo riflettano sempre più la convergenza tra hardware di visualizzazione, intelligenza integrata, sensori e software applicativo. I sistemi futuri potrebbero regolare dinamicamente luminosità, contrasto, frequenza di aggiornamento e presentazione dell'interfaccia in base alle condizioni ambientali e alle esigenze dell'utente. Le piattaforme automotive e industriali sono particolarmente adatte, poiché i display operano sempre più come componenti di sistema interattivi piuttosto che come dispositivi di output passivi. I produttori possono differenziarsi grazie al rilevamento ottico integrato, all'elettronica di controllo adattiva e alle interfacce software specifiche per le applicazioni. Questa direzione potrebbe anche favorire architetture di display modulari che consentono alla stessa tecnologia di pannello di base di supportare molteplici configurazioni di apparecchiature. Si prevede pertanto che le priorità di investimento si spostino verso l'ingegneria a livello di sistema, dove le prestazioni del display vengono valutate insieme alla capacità di elaborazione, alla connettività, al rilevamento, alla gestione termica e al supporto del ciclo di vita, piuttosto che come componente isolato.
I materiali avanzati supportano architetture di visualizzazione più specializzate.
Si prevede che gli sviluppi futuri si concentreranno su materiali conduttivi, strutture di emissione, substrati, strati ottici e processi di produzione in grado di migliorare la coerenza e ridurre la complessità produttiva. L'innovazione dei materiali potrebbe contribuire a superare le limitazioni relative all'uniformità dell'emissione, alla stabilità termica, alla resa produttiva e all'affidabilità a lungo termine. I programmi di ricerca probabilmente daranno priorità alle combinazioni di nanomateriali, rivestimenti di precisione, substrati avanzati e tecniche di fabbricazione migliorate. Tali sviluppi possono ampliare la gamma di ambienti in cui le architetture a emissione di campo sono tecnicamente competitive. L'enfasi sarà sempre più sulla producibilità piuttosto che sulle sole prestazioni di laboratorio. Il successo commerciale dipenderà dalla capacità dei miglioramenti di tradursi in una produzione ripetibile, costi gestibili, catene di approvvigionamento affidabili e qualificazione specifica per l'applicazione. Ciò crea opportunità per i fornitori di materiali e i produttori di display di stringere partnership tecnologiche più solide.
Opportunità di mercato per i display a emissione di campo
Piattaforme specializzate per il settore automobilistico e della mobilità.
Le piattaforme automotive offrono un'opportunità di investimento poiché i contenuti dei display si stanno espandendo nei quadri strumenti, nei sistemi di infotainment, nelle informazioni per i passeggeri e nelle interfacce avanzate dei veicoli. I fornitori possono concentrarsi su applicazioni in cui elevata luminosità, tempi di risposta rapidi, affidabilità e resistenza ambientale sono fattori più importanti del costo unitario minimo. Le previsioni di mercato sui display a emissione di campo (FED) possono quindi supportare la valutazione strategica di programmi automotive di fascia alta, in particolare laddove le barriere di qualificazione proteggano i fornitori affermati da una rapida standardizzazione. Gli investimenti dovrebbero dare priorità alle partnership ingegneristiche con i produttori di apparecchiature originali (OEM) del settore automobilistico, i fornitori di primo livello e gli integratori di sistemi per l'abitacolo, piuttosto che affidarsi esclusivamente alle vendite di pannelli sul mercato libero. Le roadmap di prodotto dovrebbero considerare gli intervalli di temperatura tipici del settore automobilistico, la coerenza ottica, la compatibilità elettromagnetica, la durata meccanica e la disponibilità a lungo termine. Un coinvolgimento tempestivo è importante perché i cicli di qualificazione delle piattaforme veicolo possono estendersi su diverse fasi di sviluppo.
Moduli espositivi per il settore industriale e sanitario
Le apparecchiature industriali e sanitarie offrono opportunità per moduli di visualizzazione specifici per l'applicazione, che privilegiano affidabilità, facilità di manutenzione, stabilità ottica e disponibilità durante l'intero ciclo di vita. I produttori possono sviluppare piattaforme standardizzate personalizzate per sale di controllo, sistemi diagnostici, apparecchiature di monitoraggio, strumenti di laboratorio e automazione di processo. Il mercato dei display a emissione di campo (FED) può ampliarsi quando i fornitori offrono moduli completi che integrano elettronica, protezione meccanica, interfacce e controlli specifici per l'applicazione. Le decisioni di investimento dovrebbero concentrarsi su programmi di apparecchiature ricorrenti, dove i requisiti del ciclo di vita creano margini più elevati rispetto alle applicazioni di consumo standard. Le partnership con i produttori di apparecchiature possono ridurre i costi di acquisizione dei clienti, migliorando al contempo la qualificazione del prodotto e la visibilità delle previsioni. I fornitori dovrebbero inoltre valutare le capacità di assistenza regionali, la pianificazione dei pezzi di ricambio e la documentazione, poiché gli acquirenti del settore industriale e sanitario in genere valutano i requisiti di proprietà totale insieme alle specifiche tecniche.
Sviluppi recenti
- Settembre 2025: LG Display Co. Ltd. ha annunciato che i suoi pannelli OLED di quarta generazione hanno ottenuto la certificazione UL Solutions per la tecnologia Perfect Reproduction, affermando che i pannelli riproducono con precisione oltre il 95% delle immagini originali in condizioni di illuminazione specificate. Questo sviluppo conferma il continuo investimento in luminosità avanzata, riproduzione del colore e ingegneria di display di alta qualità.
- Agosto 2025: Sharp Corporation ha presentato la sua serie di display commerciali PN-E, disponibile in sette categorie di dimensioni, dai modelli da 32 a 86 pollici. Il portfolio si rivolge ad applicazioni di digital signage, collaborazione sul posto di lavoro e comunicazione visiva, a testimonianza della continua espansione delle soluzioni di visualizzazione professionali negli ambienti commerciali e della visualizzazione di grande formato.
- Febbraio 2025: Japan Display Inc. ha annunciato un investimento strategico in OLEDWorks e una partnership volta a supportare la produzione di OLED avanzati negli Stati Uniti. L'iniziativa dimostra la continua diversificazione verso tecnologie di visualizzazione avanzate e capacità produttive, rafforzando al contempo la posizione dell'azienda nello sviluppo di display di nuova generazione e nella produzione localizzata.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -