
Mercado de pantallas de emisión de campo: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de pantallas de emisión de campo (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (capa conductora, material orgánico, panel de retroiluminación, otros); tamaño de pantalla (menos de 10 pulgadas, 10-20 pulgadas, 20-30 pulgadas, 30-40 pulgadas, 40-50 pulgadas, más de 50 pulgadas); aplicación (teléfonos inteligentes, tabletas, computadoras portátiles, televisores, pantallas OLED, otros); sector industrial (químico y petroquímico, petróleo y gas, energía, automoción, alimentos y bebidas, atención médica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019009
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


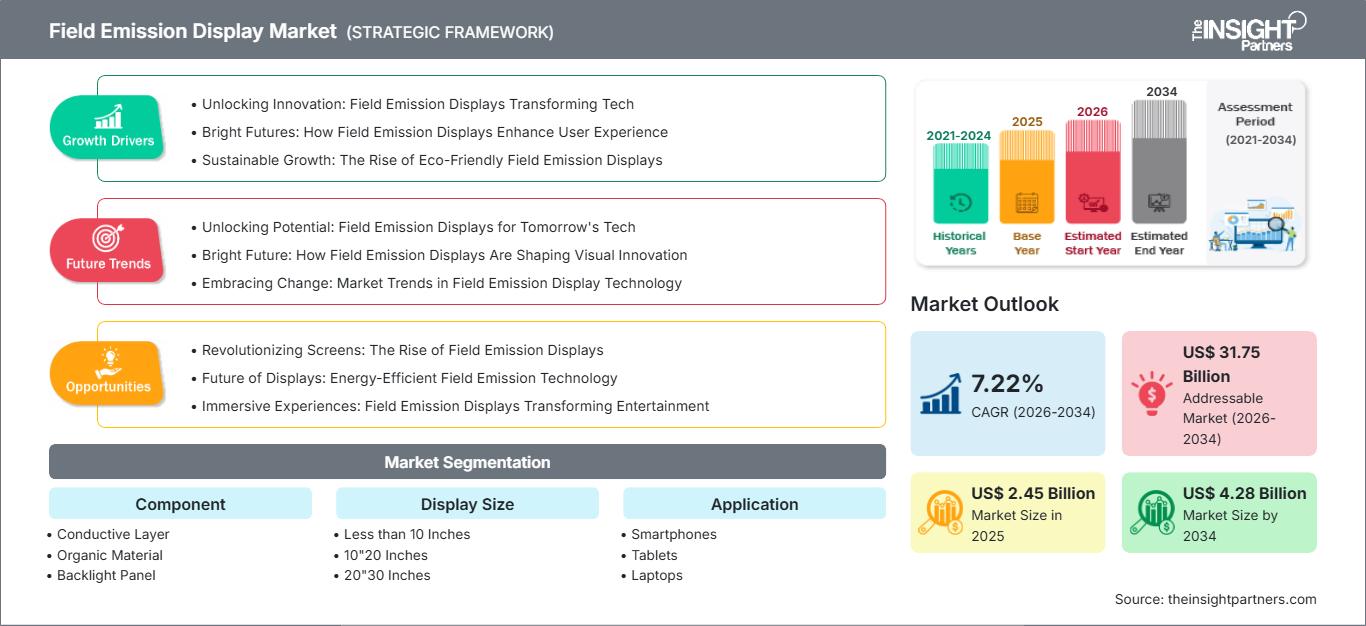
Tamaño del mercado en 2025
2.450 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.280 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,39 %
Índice de crecimiento
Mercado potencial
30.440 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de pantallas de emisión de campo (FED) estaba valorado en 2450 millones de dólares estadounidenses en 2025 y se espera que alcance los 4280 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 6,39 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de pantallas de emisión de campo
- América del Norte: Se prevé que América del Norte represente una cuota de mercado del 29-33% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7-7,4% entre 2026 y 2034, impulsada por la electrónica avanzada, las pantallas para automóviles, las aplicaciones de defensa y la modernización industrial.
- EE. UU.: Se prevé que Estados Unidos represente entre el 22 % y el 26 % del mercado mundial en 2025 y que experimente un crecimiento anual compuesto del 6,8 % al 7,5 % entre 2026 y 2034, impulsado por la electrónica de defensa, los equipos sanitarios y la visualización especializada.
- Europa: Se prevé que Europa alcance una cuota de mercado del 23-27% en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 6,3-7,1% entre 2026 y 2034. Alemania, Francia, el Reino Unido e Italia generan una demanda importante a través de la ingeniería automotriz, los equipos industriales y la electrónica sanitaria.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 31-35% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,5% entre 2026 y 2034. China, Japón, Corea del Sur e India se benefician de la fabricación de productos electrónicos, la investigación en pantallas y la automatización industrial.
- Segmento más grande: En cuanto a aplicaciones, los televisores se perfilan como el segmento más grande, con una cuota de mercado del 24-28% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 6,9-7,6% durante el período 2026-2034, lo que refleja la demanda de reemplazo por pantallas grandes y visualización de alta calidad.
- Segmento de alto crecimiento: El sector automotriz se identifica como el vertical industrial de alto crecimiento, representando una cuota de mercado del 14-18% en 2025 y expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% durante el período 2026-2034 a medida que las pantallas de los vehículos se vuelven cada vez más sofisticadas.
- Empresas clave analizadas en detalle: LG Display Co. Ltd., Samsung, Sharp Corporation, Japan Display Inc., Sony Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, AU Optronics Corp., E Ink Holdings Inc., Crystal Display Systems Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de pantallas de emisión de campo depende de las innovaciones en estructuras de emisión de electrones, materiales conductores, microfabricación y paneles de alto rendimiento. Los costos seguirán dependiendo de factores como el rendimiento, la uniformidad del emisor, la estabilidad del vacío, la manipulación del sustrato y la adquisición de componentes. Si bien las pantallas OLED y las LCD más avanzadas dominan las aplicaciones generales, habrá situaciones en las que las pantallas de emisión de campo tendrán relevancia debido a su brillo, robustez, rápida respuesta y necesidades operativas especiales.
Es probable que la adopción se centre en aplicaciones específicas durante el período previsto, en lugar de extenderse a todos los dispositivos electrónicos de consumo. Las inversiones se concentrarán en áreas que requieren ingeniería específica para cada aplicación, visualización automotriz, interfaces industriales y equipos robustos. La eficiencia energética y las normativas medioambientales relacionadas con el desarrollo sostenible de productos electrónicos pueden impulsar la necesidad de optimizar el consumo de energía, el uso de materiales y el ciclo de vida del producto en algunos casos.
Alcance del informe de mercado de pantallas de emisión de campo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.450 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.280 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,39% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pantallas de emisión de campo
Cada vez más, la demanda está impulsada por los requisitos de rendimiento de las pantallas, más que por la mera necesidad de reemplazar los paneles. El crecimiento del mercado de pantallas de emisión de campo (FED) se sustenta en aplicaciones que requieren alta luminancia, amplio rango de visualización, tiempo de respuesta rápido y fiabilidad en condiciones adversas. Aplicaciones como la automoción, el control industrial, la sanidad y la visualización pueden aportar un mayor valor añadido que las pantallas de consumo.
El ecosistema está compuesto por emisores, conductores, proveedores de materiales, sustratos, fabricantes de paneles, empresas de ensamblaje electrónico, fabricantes de equipos originales (OEM) y desarrolladores de aplicaciones. Este ecosistema depende de los procesos de producción, los nuevos materiales, las herramientas y los derechos de propiedad intelectual. Las empresas que controlan diversas partes de la cadena de suministro pueden reducir el riesgo de integración, y las empresas especializadas aportarán su parte en emisores, recubrimientos, retroiluminación o módulos de aplicación específicos.
El posicionamiento competitivo se determina por la especialización tecnológica, la escala de producción, las conexiones con aplicaciones y la capacidad de investigación. Entre las empresas que han desarrollado sólidas capacidades tecnológicas en la industria de las pantallas se encuentran LG Display Co. Ltd., Samsung, Sharp Corporation y Japan Display Inc. Por otro lado, Sony Electronics Inc. y Panasonic Corporation han establecido canales de aplicación. El informe del mercado de pantallas de emisión de campo incluye el posicionamiento de Crystal Display Systems Ltd. y las capacidades tecnológicas de E Ink Holdings Inc.
Las tecnologías compatibles con la capacidad actual de fabricación de pantallas están ganando popularidad entre los inversores. Empresas como AU Optronics Corp. y NEC Display Solutions, Ltd. se complementan en ingeniería de pantallas y experiencia comercial, y las grandes corporaciones pueden aprovechar su cadena de suministro y sus relaciones con los clientes. Por lo tanto, la diferenciación estratégica se basa en ofrecer una ventaja de rendimiento específica para determinadas aplicaciones, en comparación con las pantallas OLED, LCD y otras existentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pantallas de emisión de campo: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de pantallas de emisión de campo
América del Norte representa una cuota de mercado del 29 % al 33 % en el mercado de pantallas de emisión de campo (FED) en 2025, con una tasa de crecimiento anual del 6,7 % al 7,4 % hasta 2034. La región cuenta con tecnología avanzada para aplicaciones en defensa, automoción, medicina e industria. Institutos de investigación y empresas tecnológicas estadounidenses participan en el desarrollo de pantallas avanzadas, mientras que la cadena de suministro de componentes electrónicos facilita la creación de prototipos y la integración.
También existe demanda debido a la modernización de las industrias y la creciente necesidad de una interfaz hombre-máquina robusta. En Canadá, existen mercados en los sectores aeroespacial, minero e industrial, mientras que Estados Unidos es el actor clave en el mercado regional debido a su avanzada base tecnológica y su gasto en defensa. Los criterios de selección incluyen fiabilidad, parámetros del ciclo de vida, compatibilidad ambiental y flexibilidad de integración, lo que conlleva el uso de tecnologías de visualización únicas.
Mercado estadounidense de pantallas de emisión de campo
Se estima que Estados Unidos representará entre el 76 % y el 80 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % hasta 2034. El país se beneficia de la electrónica de defensa, los sistemas aeroespaciales, los dispositivos médicos, las tecnologías automotrices y los controles industriales que requieren capacidades de visualización especializadas.
Proveedores como LG Display Co. Ltd., Samsung, Sony Electronics Inc., Panasonic Corporation y otros extranjeros mantienen sólidas relaciones comerciales y tecnológicas con la industria de pantallas de EE. UU. La tendencia en las aplicaciones se centra en interfaces de alto rendimiento, visualización de gran formato, pantallas para automoción y sistemas que se implementarán en entornos exigentes. En el proceso de compra se consideran factores como el coste total del ciclo de vida, la disponibilidad de piezas, la ciberseguridad y la compatibilidad con plataformas informáticas integradas.
Mercado europeo de pantallas de emisión de campo
Europa tendrá una cuota de mercado del 23-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,3-7,1% entre 2025 y 2034. La demanda en la región está dominada por Alemania, debido a los fabricantes de automóviles y las empresas de tecnología industrial que integran interfaces complejas en vehículos y maquinaria. El Reino Unido y Francia generan oportunidades gracias a sus industrias aeroespacial, sanitaria, de defensa y electrónica.
Alemania sigue siendo líder gracias al uso de interfaces en automóviles y maquinaria por parte de fabricantes de automóviles y empresas de tecnología industrial. El Reino Unido ofrece oportunidades en los sectores aeroespacial, de defensa, de dispositivos médicos y de visualización profesional. Francia ofrece oportunidades para la aplicación de interfaces en los sectores de automoción, aeroespacial, energético y de tecnología gubernamental. Italia y España ofrecen oportunidades en los sectores de maquinaria industrial, transporte, sanidad y pantallas comerciales. Los compradores europeos valoran la eficiencia energética, la durabilidad, la reparabilidad y una gestión adecuada de los materiales.
Mercado de pantallas de emisión de campo en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico tendrá una cuota de mercado de entre el 31 % y el 35 % en 2025, con una tasa de crecimiento anual compuesta de entre el 7,6 % y el 8,5 % hasta 2034. El principal actor en el mercado de Asia-Pacífico es China, seguido de Japón, Corea del Sur, India y Australia. Los principales impulsores de este crecimiento son la fabricación de productos electrónicos, la producción automotriz y la automatización industrial.
En China, los principales impulsores del mercado son la solidez de su industria manufacturera y las inversiones en electrónica. En Japón, la tecnología avanzada de pantallas impulsa el mercado, y Corea del Sur cuenta con ventajas en su tecnología de paneles. En India, los principales impulsores son la fabricación de productos electrónicos y la creciente demanda en los sectores automotriz e industrial, mientras que Australia contribuye a través de la minería, la infraestructura y los equipos especializados.
Mercado de pantallas de emisión de campo de Oriente Medio y África
Oriente Medio y África ofrecen un mercado regional relativamente pequeño, con una tasa de crecimiento anual compuesta (CAGR) estimada del 5,8-6,6% hasta 2034. Entre los mercados líderes de la región se encuentran Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica. Las necesidades de infraestructura energética, digitalización industrial, desarrollo de infraestructura de transporte, desarrollo de sistemas de salud y ciudades inteligentes generan una demanda específica de soluciones de visualización.
En Arabia Saudita y los Emiratos Árabes Unidos se están implementando inversiones en infraestructura e industria digitalizadas, mientras que Sudáfrica ofrece demanda en los sectores de minería, servicios públicos, salud y transporte. El mercado de Resto del Medio Oriente y África (RoMEA) está fragmentado, con una demanda impulsada por inversiones en infraestructura e industria. La fiabilidad, la resistencia a las condiciones ambientales, la facilidad de mantenimiento y la integración del sistema se convierten en criterios importantes para la compra de pantallas utilizadas en condiciones de temperatura extremas, entornos polvorientos y funcionamiento continuo.
Análisis de segmentación
Componente
La demanda de componentes está influenciada por el rendimiento del emisor, las características de conductividad, la eficiencia óptica y los requisitos de integración. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % durante el período 2026-2034. La competitividad de los proveedores depende de la consistencia de los materiales, la precisión de fabricación, las características térmicas y la compatibilidad con los procesos de fabricación de paneles. El mercado de pantallas de emisión de campo (FED) abarca cada vez más la ingeniería de componentes especializados, ya que los fabricantes buscan mejorar el rendimiento sin aumentar sustancialmente la complejidad del sistema.
- Capa conductora: Las capas conductoras proporcionan vías eléctricas que permiten la emisión de electrones y la funcionalidad del panel. La demanda está ligada a la uniformidad del material, la conductividad, la estabilidad térmica, la precisión de fabricación y la compatibilidad con arquitecturas de pantalla cada vez más compactas.
- Materiales orgánicos: Los materiales orgánicos pueden soportar funciones ópticas y electrónicas especializadas dentro de las estructuras de visualización. Su importancia estratégica depende de la estabilidad, la compatibilidad de procesamiento, la pureza del material y la capacidad de mantener un rendimiento constante del panel.
- Panel de retroiluminación: Los paneles de retroiluminación optimizan el brillo y el rendimiento visual en las arquitecturas aplicables. La demanda está influenciada por los requisitos de luminancia, la eficiencia óptica, la gestión térmica, el grosor del panel y los requisitos de integración en aplicaciones profesionales y de consumo.
Tamaño de la pantalla
La demanda de pantallas varía según la densidad de aplicaciones, la distancia de visualización, la portabilidad y el entorno de instalación. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,3 % entre 2026 y 2034. Los formatos de mayor tamaño ofrecen oportunidades en entornos de visualización profesional y automoción, mientras que los formatos más pequeños siguen siendo relevantes para aplicaciones portátiles e integradas. La rentabilidad y el rendimiento de la fabricación siguen siendo factores críticos a medida que aumentan las dimensiones.
- Menos de 10 pulgadas: Las pantallas compactas son ideales para dispositivos electrónicos integrados, equipos portátiles, instrumentos médicos y sistemas portátiles donde la eficiencia del espacio y la legibilidad son factores importantes a la hora de comprar.
- De 10 a 20 pulgadas: Esta gama admite paneles de control, ordenadores portátiles, interfaces industriales y equipos especializados, equilibrando el área de visualización útil con requisitos de instalación relativamente compactos.
- De 20 a 30 pulgadas: Las pantallas de tamaño mediano están diseñadas para monitores profesionales, sistemas industriales, interfaces automotrices y aplicaciones de visualización especializadas donde la legibilidad y la flexibilidad de instalación son importantes.
- 30"-40 pulgadas: Las pantallas de esta categoría son compatibles con salas de control, visualización profesional, transporte y determinadas aplicaciones comerciales que requieren una mayor distancia de visualización y densidad de información.
- 40"-50 pulgadas: Este rango es relevante para pantallas profesionales de mayor tamaño, televisores, entornos de visualización para automóviles e instalaciones especializadas que requieren áreas de visualización sustanciales.
- Más de 50 pulgadas: Los paneles de gran formato están dirigidos a televisores, visualización digital, entornos de control y aplicaciones profesionales donde la visualización inmersiva, el brillo y la escala visual influyen en las decisiones de compra.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % durante el período 2026-2034, a medida que los requisitos de visualización se diversifiquen entre los dispositivos electrónicos personales y las plataformas de visualización de mayor tamaño. Las aplicaciones para teléfonos inteligentes, tabletas, computadoras portátiles, televisores y pantallas OLED difieren sustancialmente en cuanto a potencia, resolución, tamaño, tiempo de respuesta y requisitos de integración. Por lo tanto, el análisis del mercado de pantallas de emisión de campo (FED) se centra en el rendimiento específico de cada aplicación, en lugar de en la sustitución uniforme de tecnologías.
- Smartphones: Las aplicaciones para smartphones priorizan las dimensiones compactas, el brillo, la eficiencia energética, la integración táctil y la durabilidad, lo que hace que la selección de la arquitectura de la pantalla esté estrechamente ligada al diseño del dispositivo y a los requisitos de gestión de la batería.
- Tabletas: Las tabletas requieren un equilibrio entre la calidad de visualización, la portabilidad, la duración de la batería y la capacidad de respuesta táctil, lo que respalda la demanda de soluciones de visualización delgadas, eficientes y visualmente uniformes.
- Ordenadores portátiles: Las aplicaciones para ordenadores portátiles hacen hincapié en la legibilidad, la eficiencia energética, el rendimiento de la actualización, la delgadez y la durabilidad mecánica, especialmente a medida que la informática de gama alta incorpora cada vez más funciones de visualización avanzadas.
- Televisores: Los televisores representan una importante aplicación de pantalla grande, y las decisiones de compra están condicionadas por el brillo, el contraste, el ángulo de visión, la resolución, el consumo de energía y la economía de fabricación.
- Pantallas OLED: Las aplicaciones de pantallas OLED generan una superposición tecnológica en la que los fabricantes comparan arquitecturas alternativas en función de la luminancia, la respuesta, la durabilidad, las características de consumo energético, la complejidad de fabricación y el posicionamiento premium.
Sector vertical de la industria
Se prevé que la demanda vertical de la industria crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % hasta 2034, impulsada por la creciente digitalización de los sistemas industriales y de transporte. Se espera que las aplicaciones automotrices muestren un dinamismo particularmente fuerte, mientras que los sectores de energía, salud y procesos requieren interfaces confiables para el monitoreo, el control y la visualización operativa. Las compras industriales suelen evaluar la confiabilidad del ciclo de vida junto con el rendimiento de la pantalla.
- Industria química y petroquímica: Las plantas de proceso requieren una visualización fiable para la monitorización, el control, los sistemas de seguridad y la instrumentación, teniendo en cuenta la tolerancia ambiental y el funcionamiento continuo a la hora de seleccionar la pantalla.
- Petróleo y gas: Las instalaciones remotas y los entornos de control priorizan las interfaces robustas, la legibilidad, la fiabilidad y la facilidad de mantenimiento, especialmente cuando los equipos deben funcionar de forma continua en condiciones ambientales difíciles.
- Energía y potencia: Las empresas de servicios públicos requieren pantallas para salas de control, subestaciones, equipos de monitoreo y sistemas de gestión de red, lo que genera demanda de visualización confiable integrada con la infraestructura de control industrial.
- Automoción: Las pantallas para automóviles son cada vez más compatibles con los cuadros de instrumentos, los sistemas de infoentretenimiento, las interfaces para pasajeros y los sistemas avanzados del vehículo, y la durabilidad, el brillo, la capacidad de respuesta y la integración son factores clave en la selección de la tecnología.
- Alimentos y bebidas: Las plantas procesadoras utilizan pantallas para el control de la producción, el control de calidad, el envasado y el funcionamiento de los equipos, donde la facilidad de limpieza, la fiabilidad y las interfaces intuitivas influyen en su adopción.
- Sector sanitario: Los sistemas médicos requieren una visualización coherente de los equipos de diagnóstico, los sistemas de monitorización, las interfaces de los pacientes y los flujos de trabajo clínicos, haciendo hincapié en la precisión, la fiabilidad y una larga vida útil.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Química y petroquímica |
Medio |
Control de procesos |
Escalada |
|
Petróleo y gas |
Medio |
Monitoreo remoto |
Escalada |
|
Energía y potencia |
Alto |
Visualización de cuadrícula |
Escalada |
|
Automotor |
Alto |
Pantallas de la cabina |
Escalada |
|
Alimentos y bebidas |
Bajo |
Interfaces de fábrica |
Emergente |
|
Cuidado de la salud |
Alto |
Imágenes clínicas |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de pantallas de emisión de campo
Creciente demanda de visualización de alto rendimiento
El deseo de mayor brillo, velocidad y durabilidad en la visualización está generando oportunidades en el ámbito de las arquitecturas de pantallas avanzadas. En instrumentación vehicular, salas de control industrial, instrumentación médica y sistemas de visualización profesional, existe una creciente necesidad de un rendimiento uniforme en diversas condiciones de iluminación. Esta necesidad puede favorecer la adopción de dispositivos de emisión de campo en escenarios donde ciertas características los convierten en una mejor opción en comparación con los dispositivos tradicionales. Los efectos en el mercado se observan particularmente cuando el tiempo de inactividad del equipo y la degradación del rendimiento de la visualización tienen implicaciones en el costo. Los proveedores ahora podrán adoptar una estrategia de diferenciación basada en la confiabilidad, el contraste, la velocidad y el desempeño ambiental, y no solo en el costo del panel.
La digitalización industrial amplía los requisitos de visualización especializados.
La digitalización de la industria está generando un mayor número de interfaces electrónicas para su uso en la fabricación, los servicios públicos, el transporte y los procesos industriales. Cada vez más, las plantas modernas utilizan interfaces hombre-máquina, consolas de control, interfaces de visión artificial y sistemas de monitorización digital. En este entorno, las pantallas deben cumplir requisitos diferentes a los de la electrónica de consumo, como un alto tiempo de funcionamiento, fiabilidad, facilidad de mantenimiento y durabilidad en condiciones adversas. Esta demanda impulsará a los fabricantes de pantallas capaces de integrar paneles de visualización con ordenadores industriales y sistemas de control. El crecimiento futuro se observará en áreas donde un fallo en las pantallas pueda afectar al proceso de producción o a la seguridad.
La electrónica automotriz aumenta el contenido de visualización por vehículo.
Las arquitecturas de los vehículos están evolucionando hacia una mayor integración electrónica, lo que aumenta la cantidad e importancia de las pantallas utilizadas en el habitáculo. Los cuadros de instrumentos, las pantallas centrales de información, las pantallas para pasajeros, los sistemas de visualización frontal y las interfaces para los asientos traseros generan múltiples oportunidades para los proveedores de pantallas. Los compradores del sector automotriz dan prioridad a los amplios rangos de temperatura de funcionamiento, el rendimiento óptico, la durabilidad mecánica, el bajo consumo energético y la larga disponibilidad del producto. Estos requisitos pueden crear condiciones favorables para tecnologías diferenciadas cuando demuestran ventajas cuantificables sobre las soluciones existentes. La oportunidad comercial también se extiende más allá del suministro de paneles, ya que los programas automotrices requieren colaboración de ingeniería, cualificación, integración de software y consistencia en la producción. Los proveedores capaces de cumplir con los estrictos requisitos de validación del sector automotriz pueden desarrollar relaciones más duraderas con los clientes y mejorar la visibilidad en todas las plataformas de vehículos, si bien los plazos de cualificación siguen siendo un factor importante a la hora de entrar en el mercado.
Tendencias futuras del mercado de pantallas de emisión de campo
Convergencia de la ingeniería de pantallas y la inteligencia integrada
Es probable que las tendencias del mercado de pantallas de emisión de campo reflejen cada vez más la convergencia entre el hardware de visualización, la inteligencia integrada, la detección y el software de aplicación. Los sistemas futuros podrían ajustar dinámicamente el brillo, el contraste, la frecuencia de actualización y la presentación de la interfaz según las condiciones ambientales y los requisitos del usuario. Las plataformas automotrices e industriales son particularmente adecuadas, ya que las pantallas funcionan cada vez más como componentes interactivos del sistema en lugar de dispositivos de salida pasivos. Los fabricantes pueden diferenciarse mediante la detección óptica integrada, la electrónica de control adaptativo y las interfaces de software específicas para cada aplicación. Esta tendencia también podría fomentar arquitecturas de pantalla modulares que permitan que la misma tecnología de panel subyacente admita múltiples configuraciones de equipo. Por lo tanto, se espera que las prioridades de inversión se orienten hacia la ingeniería a nivel de sistema, donde el rendimiento de la pantalla se evalúa junto con la capacidad de procesamiento, la conectividad, la detección, la gestión térmica y el soporte del ciclo de vida, en lugar de como un componente aislado.
Los materiales avanzados permiten arquitecturas de visualización más especializadas.
Se prevé que el desarrollo futuro se centre en materiales conductores, estructuras emisoras, sustratos, capas ópticas y procesos de fabricación capaces de mejorar la consistencia y reducir la complejidad de la producción. La innovación en materiales podría ayudar a abordar las limitaciones relacionadas con la uniformidad de la emisión, la estabilidad térmica, el rendimiento de fabricación y la fiabilidad a largo plazo. Es probable que los programas de investigación prioricen combinaciones de nanomateriales, recubrimientos de precisión, sustratos avanzados y técnicas de fabricación mejoradas. Estos avances pueden ampliar el rango de entornos en los que las arquitecturas de emisión de campo son técnicamente competitivas. El énfasis se pondrá cada vez más en la capacidad de fabricación en lugar de solo en el rendimiento en laboratorio. El éxito comercial dependerá de si las mejoras se pueden traducir en una producción repetible, costes manejables, cadenas de suministro fiables y cualificación específica para cada aplicación. Esto crea oportunidades para que los proveedores de materiales y los fabricantes de pantallas establezcan alianzas tecnológicas más sólidas.
Oportunidades de mercado para pantallas de emisión de campo
Plataformas especializadas para la automoción y la movilidad
Las plataformas automotrices ofrecen una oportunidad de inversión debido a la creciente expansión del contenido de las pantallas en los paneles de instrumentos, el sistema de infoentretenimiento, la información para pasajeros y las interfaces avanzadas del vehículo. Los proveedores pueden centrarse en aplicaciones donde el alto brillo, el rendimiento de respuesta, la fiabilidad y la durabilidad ambiental se valoran más que el coste unitario mínimo. Por lo tanto, las previsiones del mercado de pantallas de emisión de campo pueden respaldar la evaluación estratégica de programas automotrices de alta gama, especialmente donde las barreras de calificación protegen a los proveedores establecidos de una rápida mercantilización. La inversión debe priorizar las alianzas de ingeniería con fabricantes de equipos originales (OEM) de automóviles, proveedores de primer nivel e integradores de sistemas de cabina, en lugar de depender únicamente de la venta de paneles en el mercado abierto. Las hojas de ruta de productos deben abordar los rangos de temperatura automotrices, la consistencia óptica, la compatibilidad electromagnética, la durabilidad mecánica y la disponibilidad a largo plazo. La participación temprana es importante porque los ciclos de calificación de la plataforma del vehículo pueden extenderse a lo largo de varias fases de desarrollo.
Módulos de visualización industriales y sanitarios
Los equipos industriales y sanitarios ofrecen oportunidades para módulos de visualización específicos que priorizan la fiabilidad, la facilidad de mantenimiento, la estabilidad óptica y la disponibilidad durante todo su ciclo de vida. Los fabricantes pueden desarrollar plataformas estandarizadas y personalizadas para salas de control, sistemas de diagnóstico, equipos de monitorización, instrumentos de laboratorio y automatización de procesos. El alcance del mercado de pantallas de emisión de campo (FED) puede ampliarse cuando los proveedores ofrecen módulos completos que incorporan electrónica, protección mecánica, interfaces y controles específicos para cada aplicación. Las decisiones de inversión deben centrarse en programas de equipos recurrentes, donde los requisitos del ciclo de vida generan márgenes más sólidos que las aplicaciones de consumo estándar. Las alianzas con fabricantes de equipos pueden reducir los costes de adquisición de clientes, al tiempo que mejoran la cualificación del producto y la visibilidad de las previsiones. Los proveedores también deben evaluar las capacidades de servicio regionales, la planificación de repuestos y la documentación, ya que los compradores industriales y sanitarios suelen evaluar los requisitos de propiedad total junto con las especificaciones técnicas.
Novedades recientes
- Septiembre de 2025: LG Display Co. Ltd. anunció que sus paneles OLED de cuarta generación recibieron la certificación UL Solutions para la tecnología Perfect Reproduction. La compañía afirmó que los paneles reproducen con precisión más del 95 % de las imágenes originales bajo condiciones de iluminación específicas. Este avance refuerza la continua inversión en brillo avanzado, reproducción del color e ingeniería de pantallas de alta gama.
- Agosto de 2025: Sharp Corporation presentó su serie de pantallas comerciales PN-E en siete tamaños, desde 32 pulgadas hasta 86 pulgadas. Esta gama está dirigida a señalización digital, colaboración en el lugar de trabajo y aplicaciones de comunicación visual, lo que refleja la continua expansión de las soluciones de pantallas profesionales en entornos comerciales y visualización de gran formato.
- Febrero de 2025: Japan Display Inc. anunció una inversión estratégica en OLEDWorks y una alianza destinada a impulsar la fabricación de pantallas OLED avanzadas en Estados Unidos. Esta iniciativa demuestra la continua diversificación hacia tecnologías de visualización avanzadas y capacidades de fabricación, al tiempo que fortalece el posicionamiento de la compañía en el desarrollo de pantallas de próxima generación y la producción local.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -