
フィールド放出ディスプレイ市場:規模・成長・予測 2034
電界放出ディスプレイ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(導電層、有機材料、バックライトパネル、その他)、ディスプレイサイズ別(10インチ未満、10~20インチ、20~30インチ、30~40インチ、40~50インチ、50インチ以上)、用途別(スマートフォン、タブレット、ノートパソコン、テレビ、OLEDディスプレイ、その他)、産業分野別(化学・石油化学、石油・ガス、エネルギー・電力、自動車、食品・飲料、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019009
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
24億5000 万米ドル
基準年値
2034年の予測
42億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.39 %
成長率
対象市場
304億4000 万米ドル
(2026年~2034年)
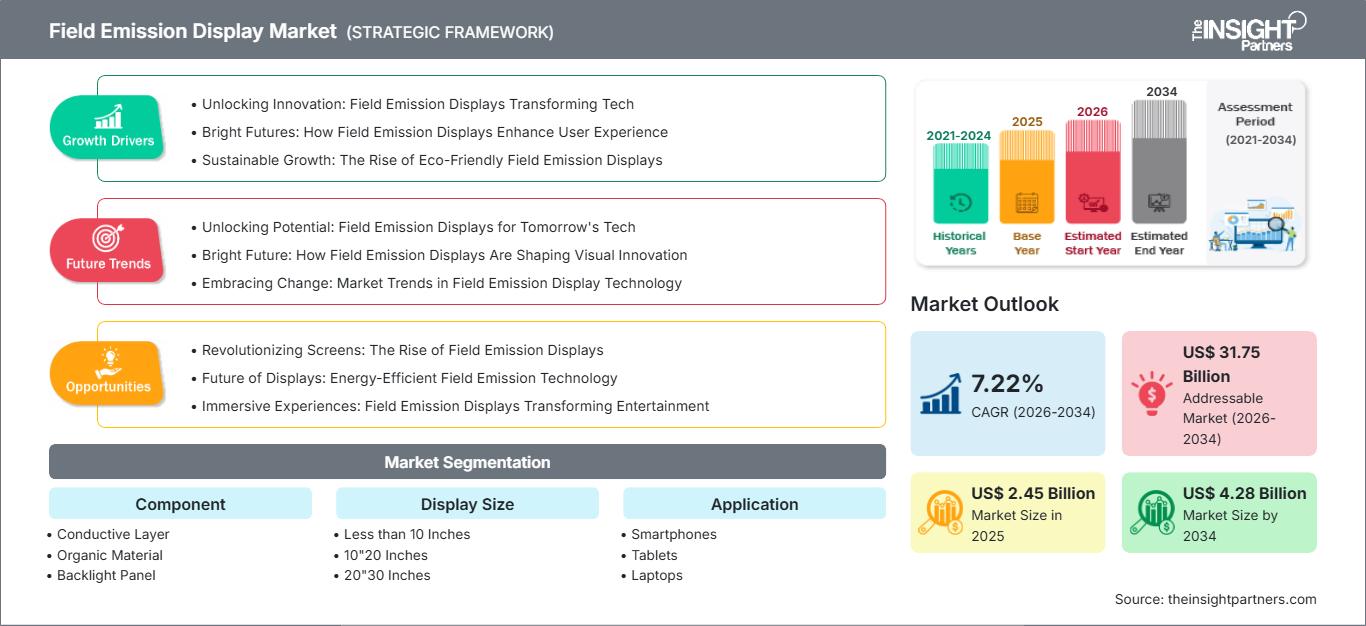
世界の電界放出型ディスプレイ市場は、2025年には24億5000万米ドルと評価され、2034年までに42億8000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)6.39%を記録すると推定されています。
フィールドエミッションディスプレイ市場の評価と洞察
- 北米:北米は、先進エレクトロニクス、車載ディスプレイ、防衛用途、産業近代化に支えられ、2025年には29~33%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.4%で成長すると予測されている。
- 米国:米国は、防衛電子機器、医療機器、特殊画像処理技術に支えられ、2025年には世界市場の22~26%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で拡大すると予測されている。
- 欧州:欧州は2025年には23~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.3~7.1%を記録すると予測されている。ドイツ、フランス、英国、イタリアは、自動車工学、産業機器、医療用電子機器を通じて重要な需要を創出している。
- アジア太平洋地域:アジア太平洋地域は2025年には31~35%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.5%で成長すると予測されている。中国、日本、韓国、インドは、電子機器製造、ディスプレイ研究、産業オートメーションの分野で恩恵を受ける。
- 最大のセグメント:用途別に見ると、テレビが最大のセグメントと予測されており、2025年には市場シェアが24~28%、2026~2034年には年平均成長率(CAGR)が6.9~7.6%となり、大型スクリーンの代替やプレミアムな映像表現への需要を反映しています。
- 高成長分野:自動車は高成長産業分野として特定されており、2025年には市場シェアの14~18%を占め、車両ディスプレイの高度化に伴い、2026~2034年には年平均成長率(CAGR)8.0~8.8%で拡大すると予測されています。
- 詳細に分析された主要企業: LGディスプレイ株式会社、サムスン電子株式会社、シャープ株式会社、ジャパンディスプレイ株式会社、ソニーエレクトロニクス株式会社、NECディスプレイソリューションズ株式会社、パナソニック株式会社、AUオプトロニクス株式会社、Eインクホールディングス株式会社、クリスタルディスプレイシステムズ株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電界放出ディスプレイ市場は、電子放出構造、導電性材料、微細加工技術、高性能パネルにおけるイノベーションに依存しています。コスト面では、歩留まり、エミッタの均一性、真空安定性、基板の取り扱い、部品調達といった要素が引き続き影響します。OLEDやより高度なLCDが一般的な用途を席巻していますが、電界放出ディスプレイは、その明るさ、堅牢性、高速応答性、特殊な動作要件といった点で重要な役割を果たす場面が今後も存在するでしょう。
予測期間中、採用は一般消費者向け電子機器全体に広がるのではなく、特定の用途に集中する可能性が高い。投資は、用途特化型エンジニアリング、車載ビジュアライゼーション、産業用インターフェース、堅牢な機器を必要とする分野に集中するだろう。電子製品の持続可能な開発に関連するエネルギー効率と環境規制は、場合によっては電力使用量、材料使用量、製品ライフサイクルの最適化の必要性を高める可能性がある。
電界放出ディスプレイ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億5000万米ドル |
| 2034年までの市場規模 | 42億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.39% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フィールドエミッションディスプレイ市場分析
近年、需要は単なるパネル交換の必要性ではなく、ディスプレイ性能に対する要求によってますます高まっています。電界放出型ディスプレイ市場の成長は、高輝度、広い視野角、高速応答時間、そして過酷な環境下での信頼性を必要とするアプリケーションによって支えられています。自動車、産業制御、ヘルスケア、ビジュアライゼーションなどのアプリケーションは、一般消費者向けディスプレイよりも高い付加価値をもたらす可能性があります。
エミッタや導体から、材料サプライヤー、基板サプライヤー、パネルメーカー、電子機器組立工場、OEM、アプリケーション開発者まで、エコシステムは多岐にわたります。これは、歩留まり、新素材、ツール、知的財産権といったプロセスに依存しています。サプライチェーンの様々な部分を管理する企業は、統合リスクを低減できます。また、専門企業は、エミッタ、コーティング、バックライト、あるいは特定のアプリケーションモジュールといった分野で貢献します。
競争上のポジショニングは、技術の専門性、製造規模、アプリケーションとの連携、および研究開発能力によって決定されます。ディスプレイ業界全体で強力な技術力を培ってきた企業には、LGディスプレイ株式会社、サムスン電子、シャープ株式会社、ジャパンディスプレイ株式会社などがあります。一方、ソニーエレクトロニクス株式会社とパナソニック株式会社は、アプリケーションチャネルを確立しています。電界放出ディスプレイ市場レポートには、クリスタルディスプレイシステムズ株式会社のポジショニングとEインクホールディングス株式会社の技術力が含まれています。
現在のディスプレイ製造能力と互換性のある技術が、投資家の間でますます人気を集めている。AU Optronics Corp.やNEC Display Solutions, Ltd.のような企業は、ディスプレイ技術とビジネスノウハウにおいて互いに補完し合っており、大企業はこれらの企業のサプライチェーンや顧客関係を活用できる。したがって、戦略的な差別化は、既存のOLED、LCD、その他のディスプレイと比較して、特定の用途において一定の性能上の優位性を持つことに基づいている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電界放出ディスプレイ市場:戦略的洞察
地域別分析
北米フィールドエミッションディスプレイ市場
北米は、2025年には電界放出型ディスプレイ市場の29%~33%のシェアを占め、2034年まで年間成長率は6.7%~7.4%と予測されています。この地域は、防衛、自動車、医療、産業用途向けの先進技術が豊富に揃っています。米国を拠点とする研究機関やテクノロジー企業は先進ディスプレイの開発に取り組んでおり、電子機器のサプライチェーンはプロトタイプの作成とシステム統合を支援しています。
産業の近代化と、強力なマンマシンインターフェースへのニーズの高まりも需要の要因となっています。カナダでは航空宇宙、鉱業、産業分野で市場が存在します。一方、米国は高度な技術基盤と国防費支出により、地域市場における主要プレーヤーとなっています。選定基準には、信頼性、ライフサイクルパラメータ、環境適合性、統合の柔軟性などが含まれ、これらが独自のディスプレイ技術の採用につながっています。
米国フィールドエミッションディスプレイ市場
米国は2025年には北米の需要の76~80%を占めると予測されており、2034年まで年平均成長率(CAGR)6.8~7.5%で成長すると見込まれている。米国は、防衛電子機器、航空宇宙システム、医療機器、自動車技術、および特殊な可視化機能を必要とする産業制御分野から恩恵を受けている。
LGディスプレイ、サムスン、ソニーエレクトロニクス、パナソニックなどの海外サプライヤーは、米国ディスプレイ業界全体において良好な商業的・技術的関係を築いています。アプリケーションのトレンドは、高性能インターフェース、大画面ビジュアライゼーション、車載ディスプレイ、そして過酷な環境で使用されるシステムに焦点を当てています。購入プロセスでは、総ライフサイクルコスト、部品の入手可能性、サイバーセキュリティ、組み込みコンピュータプラットフォームとの互換性などが考慮されます。
欧州フィールドエミッションディスプレイ市場
欧州は2025年には市場シェアの23~27%を占め、2025年から2034年にかけて年平均成長率(CAGR)6.3~7.1%で成長すると予測されている。この地域は、自動車メーカーや、車両や機械に複雑なインターフェースを組み込む産業技術企業が多いドイツからの需要が中心となっている。英国とフランスは、航空宇宙、ヘルスケア、防衛、エレクトロニクス産業によって新たなビジネスチャンスを生み出している。
ドイツは、自動車メーカーや産業技術企業による自動車および機械へのインターフェースの活用により、引き続き業界をリードしています。英国は、航空宇宙、防衛、医療機器、プロフェッショナル向けビジュアライゼーションの分野でビジネスチャンスを提供しています。フランスは、自動車、航空宇宙、エネルギー、政府技術の分野でインターフェースの応用機会を提供しています。イタリアとスペインは、産業機械、輸送、ヘルスケア、商業ディスプレイの分野でビジネスチャンスを提供しています。ヨーロッパのバイヤーは、エネルギー効率、耐久性、修理の容易さ、適切な材料管理を重視しています。
アジア太平洋地域のフィールド排出ガス表示市場
アジア太平洋地域は、2025年には市場シェアが31%から35%に達し、2034年までの年平均成長率は7.6%から8.5%になると予測されている。アジア太平洋地域で最大の市場シェアを占めるのは中国で、次いで日本、韓国、インド、オーストラリアとなっている。主な成長要因としては、電子機器製造、自動車生産、産業オートメーションなどが挙げられる。
中国における主要な推進要因は、国内の製造業の強さと電子機器分野への投資です。日本では、先進的なディスプレイ技術が市場を牽引しており、韓国はパネル技術において優位性を有しています。インドにおける主要な推進要因は、電子機器製造と自動車および産業分野における需要の増加であり、オーストラリアは鉱業、インフラ、特殊機器を通じて貢献しています。
中東・アフリカのフィールドエミッションディスプレイ市場
中東・アフリカ地域は比較的小規模な地域市場であり、2034年までの年平均成長率(CAGR)は5.8~6.6%と予測されています。この地域の主要市場には、サウジアラビア、アラブ首長国連邦、南アフリカなどが含まれます。エネルギーインフラ、産業のデジタル化、交通インフラ開発、医療システム開発、スマートシティといったニーズが、ディスプレイソリューションに対する特別な需要を生み出しています。
サウジアラビアとアラブ首長国連邦では、デジタル技術を活用したインフラ整備と産業投資が進められており、南アフリカでは鉱業、公益事業、医療、運輸といった分野からの需要が見られます。中東・アフリカ地域(RoMEA)は細分化されており、インフラ整備と産業投資が需要を牽引しています。過酷な温度環境、粉塵の多い環境、連続稼働モードで使用されるディスプレイの購入においては、信頼性、環境条件への耐性、保守の容易さ、システム統合性が重要な基準となります。
セグメンテーション分析
成分
部品需要は、エミッタ性能、導電特性、光学効率、および統合要件によって左右されます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で拡大すると予測されています。サプライヤーの競争力は、材料の一貫性、製造精度、熱特性、およびパネル製造プロセスとの互換性に依存します。メーカーがシステムの複雑さを大幅に増大させることなく性能向上を目指すにつれ、電界放出ディスプレイ市場の範囲には、特殊な部品エンジニアリングがますます含まれるようになっています。
- 導電層:導電層は、電子放出動作とパネル機能を支える電気経路を提供します。その需要は、材料の均一性、導電性、熱安定性、製造精度、そしてますます小型化するディスプレイアーキテクチャとの互換性に関連しています。
- 有機材料:有機材料は、ディスプレイ構造内で特殊な光学機能や電子機能をサポートすることができます。その戦略的な重要性は、安定性、加工適合性、材料純度、そして安定したパネル性能を維持できる能力にかかっています。
- バックライトパネル:バックライトパネルは、対応するアーキテクチャにおいて、輝度と視覚性能をサポートします。需要は、輝度要件、光学効率、熱管理、パネルの厚さ、および業務用および民生用アプリケーションにおける統合要件によって左右されます。
表示サイズ
ディスプレイサイズの需要は、アプリケーションの密度、視聴距離、携帯性、設置環境によって異なります。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.3%を記録すると予想されています。大型フォーマットはプロフェッショナルなビジュアライゼーションや車載環境での機会を提供する一方、小型フォーマットは携帯機器や組み込みアプリケーションで引き続き重要です。寸法が大きくなるにつれて、製造コストと歩留まりは依然として重要な要素となります。
- 10インチ未満:コンパクトなディスプレイは、組み込み電子機器、携帯機器、医療機器、ポータブルシステムなど、スペース効率と視認性が重要な購入検討事項となる用途に適しています。
- 10インチから20インチまで:この範囲は、制御盤、ポータブルコンピューティング、産業用インターフェース、および特殊機器をサポートし、使用可能な表示領域と比較的コンパクトな設置要件のバランスが取れています。
- 20インチ/30インチ:中型ディスプレイは、プロフェッショナルモニター、産業システム、車載インターフェース、および視認性と設置の柔軟性の両方が重要な特殊な視覚化アプリケーションに対応します。
- 30インチ/40インチ:このカテゴリーのディスプレイは、制御室、プロフェッショナルなビジュアライゼーション、輸送、およびより長い視聴距離と情報密度を必要とする一部の商業用途をサポートします。
- 40インチ/50インチ:この範囲は、大型の業務用スクリーン、テレビ、自動車用ビジュアライゼーション環境、および広い視聴エリアを必要とする特殊な設置に適しています。
- 50インチ以上:大型パネルは、テレビ、デジタルビジュアライゼーション、コマンド環境、および没入感のある視聴体験、明るさ、視覚的なスケールが購入決定に影響を与えるプロフェッショナルな用途を対象としています。
応用
ディスプレイの要件がパーソナルエレクトロニクスから大型ビジュアライゼーションプラットフォームまで多様化するにつれ、アプリケーション需要は2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されています。スマートフォン、タブレット、ノートパソコン、テレビ、OLEDディスプレイといったアプリケーションは、電力、解像度、サイズ、応答速度、統合性といった要件が大きく異なります。そのため、電界放出型ディスプレイ市場の分析では、均一な技術置換ではなく、アプリケーション固有の性能を重視しています。
- スマートフォン:スマートフォン向けアプリケーションでは、コンパクトなサイズ、明るさ、電力効率、タッチ操作との統合、耐久性が重視されるため、ディスプレイアーキテクチャの選択は、デバイスの設計やバッテリー管理の要件と密接に関連しています。
- タブレット:タブレットには、画質、携帯性、バッテリー寿命、タッチ操作の応答性のバランスが求められ、薄型で効率的、かつ視覚的に一貫性のあるディスプレイソリューションへの需要が高まっています。
- ノートパソコン:ノートパソコンの用途では、読みやすさ、エネルギー効率、リフレッシュレート、薄さ、機械的耐久性が重視される。特に、高性能コンピューティングでは、高度な視覚化機能がますます組み込まれるようになっている。
- テレビ:テレビは大型スクリーン機器の主要な用途であり、購入の意思決定は、明るさ、コントラスト、視野角、解像度、エネルギー消費量、製造コストによって左右される。
- OLEDディスプレイ: OLEDディスプレイの用途では、メーカーが輝度、応答速度、耐久性、電力特性、製造の複雑さ、およびプレミアムな位置付けに基づいて代替アーキテクチャを比較検討するため、技術的な重複が生じます。
業界分野別
産業分野における需要は、産業システムおよび輸送システムのデジタル化の進展に支えられ、2034年まで年平均成長率(CAGR)7.4~8.2%で拡大すると予測されています。自動車分野は特に強い成長が見込まれる一方、エネルギー、ヘルスケア、プロセス産業では、監視、制御、運用可視化のための信頼性の高いインターフェースが求められています。産業調達においては、ディスプレイ性能に加え、ライフサイクル全体の信頼性も評価対象となります。
- 化学・石油化学プラント:プロセスプラントでは、監視、制御、安全システム、計測機器のために信頼性の高い可視化が必要であり、環境耐性や連続運転がディスプレイの選定に影響を与える。
- 石油・ガス業界:遠隔地の設備や制御環境では、特に機器が過酷な環境条件下で継続的に稼働する必要がある場合、堅牢なインターフェース、読みやすさ、信頼性、保守性が最優先事項となります。
- エネルギーと電力:電力会社は、制御室、変電所、監視装置、およびグリッド管理システム用のディスプレイを必要としており、産業制御インフラと統合された信頼性の高い視覚化に対する需要が高まっている。
- 自動車分野:自動車用ディスプレイは、計器クラスター、インフォテインメントシステム、乗客インターフェース、および先進的な車両システムをますますサポートするようになり、耐久性、輝度、応答性、および統合性が技術選択の重要な要素となっている。
- 食品・飲料業界:加工施設では、生産状況の監視、品質管理、包装、機器操作などにディスプレイが使用されており、清掃のしやすさ、信頼性、直感的なインターフェースが採用の決め手となる。
- 医療分野:医療システムでは、診断機器、モニタリングシステム、患者インターフェース、臨床ワークフローにおいて、一貫性のある視覚化が求められ、精度、信頼性、および長寿命が重視されます。
機会の概要
|
業界分野別 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
化学・石油化学 |
中くらい |
プロセス制御 |
スケーリング |
|
石油・ガス |
中くらい |
遠隔監視 |
スケーリング |
|
エネルギーと電力 |
高い |
グリッド可視化 |
スケーリング |
|
自動車 |
高い |
コックピットディスプレイ |
スケーリング |
|
食品および飲料 |
低い |
工場インターフェース |
新興 |
|
健康管理 |
高い |
臨床画像診断 |
スケーリング |
電界放出ディスプレイ市場の成長要因と影響分析
高性能ビジュアライゼーションへの需要の高まり
The desire for greater brightness, increased speed, and improved durability of visualization is giving rise to opportunities in terms of advanced display architectures. In vehicle instrumentation, industrial control rooms, medical instrumentation, and professional visualization systems, there is an increasing need for uniform performance across various lighting conditions. This need may favor the adoption of field-emission devices in scenarios where certain features make them a better choice compared to traditional devices. The market effects are seen particularly where equipment downtime and degradation of visualization performance have implications on cost. Suppliers will now be able to pursue a strategy of differentiation based on reliability, contrast, speed, and environmental performance and not on panel cost alone.
Industrial Digitization Expands Specialized Display Requirements
Digitization of industry is creating more electronic interfaces for use in manufacturing, utility, transport, and process industries. Increasingly, modern plants are using human-machine interfaces, control room consoles, machine vision interfaces, and digital monitoring systems. There are different requirements put forth for displays in such an environment compared to consumer electronics, which include high operating time, reliability, servicing capability, and durability in harsh conditions. Such a demand will allow for display manufacturers that are able to combine display panels with industrial computers and control systems. Future growth will be seen in areas where the failure of displays will have an impact on production process or safety.
Automotive Electronics Increase Display Content per Vehicle
Vehicle architectures are evolving toward greater electronic integration, increasing the number and importance of displays used inside passenger cabins. Instrument clusters, central information screens, passenger displays, head-up systems, and rear-seat interfaces create multiple opportunities for display suppliers. Automotive buyers emphasize wide operating temperature ranges, optical performance, mechanical durability, low power consumption, and long product availability. These requirements can create favorable conditions for differentiated technologies when they demonstrate measurable advantages over incumbent solutions. The commercial opportunity also extends beyond panel supply because automotive programs require engineering collaboration, qualification, software integration, and production consistency. Suppliers capable of meeting stringent automotive validation requirements can develop longer customer relationships and improve visibility across vehicle platforms, although qualification timelines remain a significant market-entry consideration.
Field Emission Display Market Future Trends
Convergence of Display Engineering and Embedded Intelligence
電界放出型ディスプレイ市場の動向は、ディスプレイハードウェア、組み込みインテリジェンス、センシング、およびアプリケーションソフトウェアの融合をますます反映していくと考えられます。将来のシステムは、環境条件やユーザーの要求に応じて、輝度、コントラスト、リフレッシュレート特性、およびインターフェース表示を動的に調整する可能性があります。自動車および産業用プラットフォームは、ディスプレイが受動的な出力デバイスではなく、インタラクティブなシステムコンポーネントとして動作することが増えているため、特に適しています。メーカーは、統合された光学センシング、適応制御エレクトロニクス、およびアプリケーション固有のソフトウェアインターフェースによって差別化を図ることができます。この方向性は、同じ基盤となるパネル技術で複数の機器構成をサポートできるモジュール型ディスプレイアーキテクチャを促進する可能性もあります。したがって、投資の優先順位は、ディスプレイの性能を独立したコンポーネントとしてではなく、コンピューティング能力、接続性、センシング、熱管理、およびライフサイクルサポートと併せて評価するシステムレベルのエンジニアリングへと移行すると予想されます。
先進材料がより特殊なディスプレイアーキテクチャを支える
今後の開発は、一貫性を向上させ、製造の複雑さを軽減できる導電性材料、エミッタ構造、基板、光学層、および製造プロセスに重点が置かれると予想されます。材料の革新は、発光均一性、熱安定性、製造歩留まり、および長期信頼性に関する制約に対処するのに役立つ可能性があります。研究プログラムでは、ナノ材料、精密コーティング、高度な基板、および改良された製造技術の組み合わせが優先されると考えられます。このような開発により、電界放出アーキテクチャが技術的に競争力を持つ環境の範囲が拡大する可能性があります。重点は、実験室での性能だけでなく、製造可能性にますます置かれるようになるでしょう。商業的な成功は、改善が再現性のある生産、管理可能なコスト、信頼性の高いサプライチェーン、および用途に応じた認定につながるかどうかにかかっています。これは、材料サプライヤーとディスプレイメーカーがより深い技術提携を形成する機会を生み出します。
電界放出ディスプレイ市場の機会
特殊自動車・モビリティプラットフォーム
自動車プラットフォームは、インストルメントクラスター、インフォテインメント、乗客情報、先進的な車両インターフェースなど、ディスプレイコンテンツが拡大しているため、投資機会を提供しています。サプライヤーは、最低単価よりも高輝度、応答性能、信頼性、環境耐久性が重視されるアプリケーションをターゲットにすることができます。したがって、フィールドエミッションディスプレイ市場予測は、特に認証障壁によって既存のサプライヤーが急速なコモディティ化から保護されているプレミアム自動車プログラムの戦略的評価に役立ちます。投資は、オープンマーケットでのパネル販売だけに頼るのではなく、自動車OEM、ティア1サプライヤー、コックピットシステムインテグレーターとのエンジニアリングパートナーシップを優先すべきです。製品ロードマップでは、自動車の温度範囲、光学的な一貫性、電磁両立性、機械的耐久性、長期的な供給可能性を考慮する必要があります。車両プラットフォームの認証サイクルは複数の開発フェーズに及ぶ可能性があるため、早期の関与が重要です。
産業用および医療用ディスプレイモジュール
産業機器および医療機器は、信頼性、保守性、光学的安定性、ライフサイクル可用性を優先する、用途特化型ディスプレイモジュールの需要を喚起します。メーカーは、制御室、診断システム、監視機器、実験機器、プロセスオートメーション向けにカスタマイズされた標準化プラットフォームを開発できます。サプライヤーが電子機器、機械的保護、インターフェース、用途特化型制御を組み込んだ完全なモジュールを提供すれば、電界放出ディスプレイ市場の範囲は拡大します。投資判断は、ライフサイクル要件が汎用的な消費者向けアプリケーションよりも高い利益率を生み出す、繰り返し発生する機器プログラムに焦点を当てるべきです。機器メーカーとのパートナーシップは、顧客獲得コストを削減すると同時に、製品の認定と予測の可視性を向上させることができます。また、産業機器および医療機器の購入者は通常、技術仕様と並んで総所有要件を評価するため、サプライヤーは地域サービス能力、スペアパーツ計画、およびドキュメントについても評価する必要があります。
最近の動向
- 2025年9月:LGディスプレイは、同社の第4世代OLEDパネルがUL Solutionsのパーフェクト再現技術認証を取得したと発表しました。同社によると、このパネルは特定の照明条件下で元の画像の95%以上を正確に再現したとのことです。今回の開発は、高輝度、色再現性、そしてプレミアムディスプレイ技術への継続的な投資を強化するものです。
- 2025年8月:シャープ株式会社は、32インチから86インチまでの7つの画面サイズカテゴリーで、PN-Eシリーズの業務用ディスプレイを発表しました。この製品群は、デジタルサイネージ、職場でのコラボレーション、ビジュアルコミュニケーションといった用途を対象としており、商業環境や大型ビジュアライゼーションにおけるプロフェッショナル向けディスプレイソリューションの継続的な拡大を反映しています。
- 2025年2月:ジャパンディスプレイ株式会社は、OLEDWorksへの戦略的投資と、米国における先進的なOLED製造を支援するためのパートナーシップを発表しました。この取り組みは、先進的なディスプレイ技術と製造能力への継続的な多角化を示すとともに、次世代ディスプレイの開発と現地生産における同社の地位を強化するものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -