
Marché des écrans à émission de champ : taille, part de marché et prévisions 2034
Marché des écrans à émission de champ : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par composant (couche conductrice, matériau organique, panneau de rétroéclairage, autres) ; taille de l’écran (moins de 10 pouces, 10 à 20 pouces, 20 à 30 pouces, 30 à 40 pouces, 40 à 50 pouces, plus de 50 pouces) ; application (smartphones, tablettes, ordinateurs portables, téléviseurs, écrans OLED, autres) ; secteur d’activité (chimie et pétrochimie, pétrole et gaz, énergie, automobile, agroalimentaire, santé, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019009
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
2,45 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,28 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,39 %
taux de croissance
Marché adressable
30,44 milliards de dollars américains
(2026-2034)
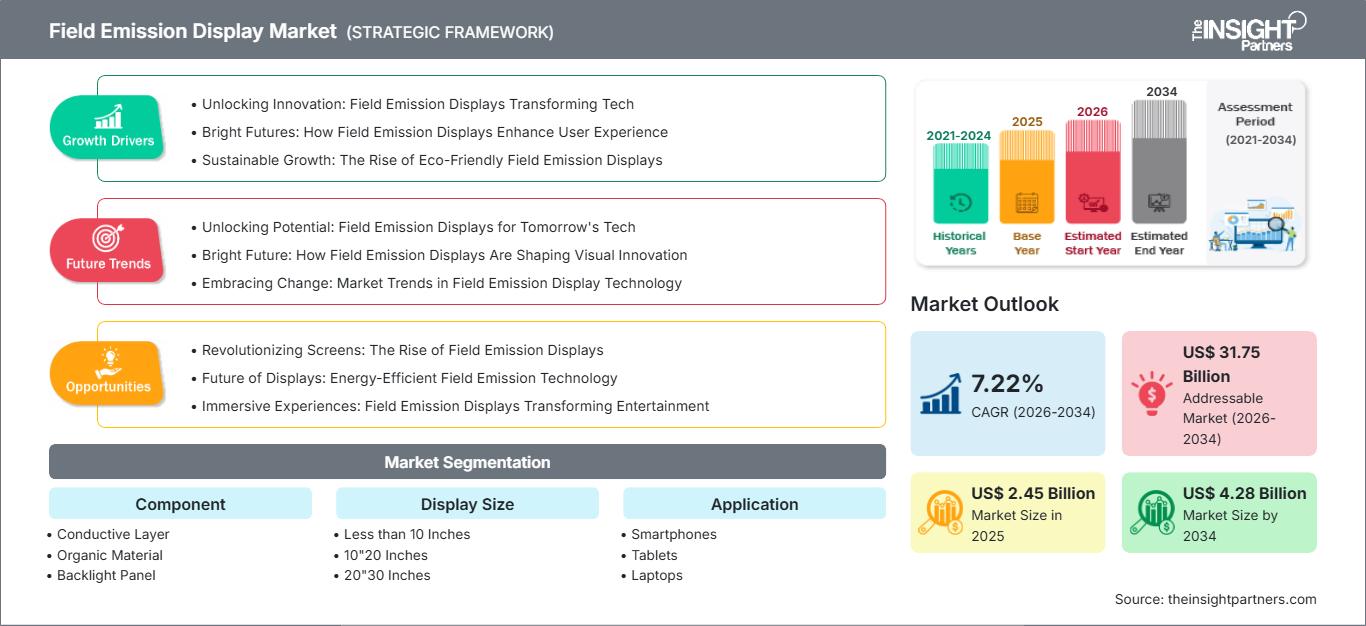
Le marché mondial des écrans à émission de champ était évalué à 2,45 milliards de dollars américains en 2025 et devrait atteindre 4,28 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 6,39 % entre 2026 et 2034.
Analyse et perspectives du marché des écrans à émission de champ
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 29 à 33 % en 2025 et croître à un TCAC de 6,7 à 7,4 % entre 2026 et 2034, grâce à l'électronique de pointe, aux écrans automobiles, aux applications de défense et à la modernisation industrielle.
- États-Unis : Les États-Unis devraient représenter 22 à 26 % du marché mondial en 2025 et connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, grâce à l'électronique de défense, aux équipements médicaux et à la visualisation spécialisée.
- Europe : L'Europe devrait détenir une part de marché de 23 à 27 % en 2025 et enregistrer un TCAC de 6,3 à 7,1 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni et l'Italie représentent une part importante de la demande grâce à l'ingénierie automobile, aux équipements industriels et à l'électronique médicale.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 31-35 % en 2025 et devrait croître à un TCAC de 7,6 à 8,5 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde bénéficient de la fabrication électronique, de la recherche sur les écrans et de l'automatisation industrielle.
- Segment le plus important : En termes d'applications, les téléviseurs sont considérés comme le segment le plus important, avec une part de marché de 24 à 28 % en 2025 et un TCAC de 6,9 à 7,6 % entre 2026 et 2034, reflétant le remplacement des grands écrans et la demande en matière de visualisation haut de gamme.
- Segment à forte croissance : L'automobile est identifiée comme le secteur vertical à forte croissance, représentant une part de marché de 14 à 18 % en 2025 et s'étendant à un TCAC de 8,0 à 8,8 % entre 2026 et 2034, à mesure que les écrans des véhicules deviennent de plus en plus sophistiqués.
- Principales entreprises analysées en détail : LG Display Co. Ltd., Samsung, Sharp Corporation, Japan Display Inc., Sony Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, AU Optronics Corp., E Ink Holdings Inc., Crystal Display Systems Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des écrans à émission de champ repose sur les innovations en matière de structures d'émission d'électrons, de matériaux conducteurs, de microfabrication et de panneaux haute performance. Les coûts continueront d'être influencés par des facteurs tels que le rendement, l'uniformité de l'émetteur, la stabilité du vide, la manipulation du substrat et l'approvisionnement en composants. Bien que les OLED et les écrans LCD plus avancés dominent les applications courantes, les écrans à émission de champ présenteront un intérêt certain dans certaines situations grâce à leur luminosité, leur robustesse, leur rapidité de réponse et leur capacité à répondre à des besoins opérationnels spécifiques.
L'adoption de ces technologies devrait se concentrer sur des applications spécifiques au cours de la période de prévision, plutôt que de se généraliser à l'ensemble des appareils électroniques grand public. Les investissements seront axés sur les domaines nécessitant une ingénierie adaptée à l'application, la visualisation automobile, les interfaces industrielles et des équipements robustes. Dans certains cas, les réglementations en matière d'efficacité énergétique et d'environnement, liées au développement durable des produits électroniques, pourraient engendrer la nécessité d'optimiser la consommation d'énergie, l'utilisation des matériaux et la durée de vie des produits.
Portée du rapport sur le marché des écrans à émission de champ
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,45 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans à émission de champ
De plus en plus, la demande est dictée par les exigences de performance d'affichage plutôt que par le simple besoin de remplacement de dalle. La croissance du marché des écrans à émission de champ repose sur des applications exigeant une luminance élevée, un large angle de vision, un temps de réponse rapide et une grande fiabilité en conditions difficiles. Des applications telles que l'automobile, le contrôle industriel, la santé et la visualisation peuvent présenter une valeur ajoutée supérieure à celle des écrans grand public.
L'écosystème comprend les fabricants d'émetteurs et de conducteurs, les fournisseurs de matériaux et de substrats, les fabricants de panneaux, les assembleurs électroniques, les équipementiers et les développeurs d'applications. Son fonctionnement repose sur les processus de production, les nouveaux matériaux, les outils et les droits de propriété intellectuelle. Les entreprises maîtrisant différents maillons de la chaîne d'approvisionnement peuvent réduire les risques liés à l'intégration, tandis que les entreprises spécialisées apportent leur contribution dans les domaines des émetteurs, des revêtements, du rétroéclairage ou des modules d'application spécifiques.
Le positionnement concurrentiel est déterminé par la spécialisation technologique, l'échelle de production, les applications et les capacités de recherche. Parmi les entreprises ayant développé de solides compétences technologiques dans l'ensemble du secteur de l'affichage figurent LG Display Co. Ltd., Samsung, Sharp Corporation et Japan Display Inc. Par ailleurs, Sony Electronics Inc. et Panasonic Corporation ont établi des réseaux d'applications. Le rapport sur le marché des écrans à émission de champ inclut le positionnement de Crystal Display Systems Ltd. et les capacités technologiques d'E Ink Holdings Inc.
Les technologies compatibles avec les capacités de production d'écrans actuelles séduisent de plus en plus les investisseurs. Des entreprises comme AU Optronics Corp. et NEC Display Solutions, Ltd. se complètent en matière d'ingénierie et de savoir-faire commercial, et les grandes entreprises peuvent tirer parti de leur réseau de fournisseurs et de leurs relations clients. La différenciation stratégique repose donc sur un avantage de performance spécifique pour certaines applications, par rapport aux écrans OLED, LCD et autres technologies existantes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des écrans à émission de champ : Perspectives stratégiques
Perspectives régionales
Marché des écrans à émission de champ en Amérique du Nord
L'Amérique du Nord représentera entre 29 % et 33 % du marché des écrans à émission de champ en 2025, avec un taux de croissance annuel de 6,7 % à 7,4 % jusqu'en 2034. La région bénéficie d'un important parc de technologies de pointe pour les applications de défense, automobiles, médicales et industrielles. Des instituts de recherche et des entreprises technologiques américains se consacrent au développement d'écrans avancés, tandis que la chaîne d'approvisionnement en électronique facilite le prototypage et l'intégration.
La modernisation des industries et le besoin croissant d'interfaces homme-machine performantes alimentent également la demande. Au Canada, les secteurs de l'aérospatiale, des mines et de l'industrie offrent des débouchés, tandis que les États-Unis, grâce à leur infrastructure technologique de pointe et à leurs investissements importants dans la défense, dominent le marché régional. Les critères de sélection incluent la fiabilité, la durée de vie, la compatibilité environnementale et la flexibilité d'intégration, ce qui favorise le recours à des technologies d'affichage spécifiques.
Marché américain des écrans à émission de champ
Les États-Unis représentent, selon les projections, 76 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,8 à 7,5 % jusqu'en 2034. Le pays bénéficie des secteurs de l'électronique de défense, des systèmes aérospatiaux, des dispositifs médicaux, des technologies automobiles et des systèmes de contrôle industriels nécessitant des capacités de visualisation spécialisées.
Des fournisseurs comme LG Display Co. Ltd., Samsung, Sony Electronics Inc., Panasonic Corporation et d'autres acteurs étrangers entretiennent des liens commerciaux et technologiques étroits avec l'ensemble du secteur américain de l'affichage. Les applications se concentrent désormais sur les interfaces hautes performances, l'affichage grand format, les écrans automobiles et les systèmes destinés à des environnements exigeants. Le coût total du cycle de vie, la disponibilité des pièces détachées, la cybersécurité et la compatibilité avec les plateformes informatiques embarquées sont des critères essentiels lors des achats.
Marché européen des écrans à émission de champ
L'Europe détiendra une part de marché de 23 à 27 % en 2025 et connaîtra une croissance annuelle composée de 6,3 à 7,1 % entre 2025 et 2034. La demande dans la région est principalement tirée par l'Allemagne, grâce aux constructeurs automobiles et aux entreprises de technologies industrielles qui intègrent des interfaces complexes dans les véhicules et les machines. Le Royaume-Uni et la France offrent des opportunités grâce à leurs secteurs de l'aérospatiale, de la santé, de la défense et de l'électronique.
L'Allemagne demeure leader grâce à l'utilisation d'interfaces dans l'automobile et les machines par les constructeurs automobiles et les entreprises de technologies industrielles. Le Royaume-Uni offre des opportunités dans les secteurs de l'aérospatiale, de la défense, des dispositifs médicaux et de la visualisation professionnelle. La France offre des opportunités d'application des interfaces dans les secteurs de l'automobile, de l'aérospatiale, de l'énergie et des technologies gouvernementales. L'Italie et l'Espagne offrent des opportunités dans les secteurs des machines industrielles, des transports, de la santé et de l'affichage commercial. Les acheteurs européens privilégient l'efficacité énergétique, la durabilité, la réparabilité et une gestion appropriée des matériaux.
Marché des écrans à émission de champ de la région Asie-Pacifique
On estime que la région Asie-Pacifique détiendra une part de marché comprise entre 31 % et 35 % en 2025, avec un taux de croissance annuel composé de 7,6 % à 8,5 % jusqu'en 2034. La Chine est le principal acteur de ce marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les principaux moteurs de cette croissance sont la fabrication de produits électroniques, la production automobile et l'automatisation industrielle.
En Chine, les principaux moteurs de croissance sont la puissance manufacturière et les investissements dans l'électronique. Au Japon, la technologie d'affichage avancée dynamise le marché, tandis que la Corée du Sud bénéficie d'avantages concurrentiels grâce à sa technologie de panneaux. En Inde, les principaux moteurs sont la fabrication électronique et la demande croissante dans les secteurs automobile et industriel, tandis que l'Australie contribue à la croissance grâce à ses activités minières, ses infrastructures et ses équipements spéciaux.
Marché des écrans à émission de champ au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché régional relativement plus restreint, avec un TCAC estimé entre 5,8 % et 6,6 % jusqu'en 2034. Les principaux marchés de la région sont l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud. Les besoins en infrastructures énergétiques, en numérisation industrielle, en développement des infrastructures de transport, en systèmes de santé et en villes intelligentes engendrent des besoins spécifiques en solutions d'affichage.
Des investissements dans les infrastructures et l'industrie numériques sont en cours de déploiement en Arabie saoudite et aux Émirats arabes unis, tandis qu'en Afrique du Sud, la demande provient des secteurs minier, des services publics, de la santé et des transports. Le marché RoMEA est fragmenté, la demande étant principalement tirée par les investissements dans les infrastructures et l'industrie. La fiabilité, la résistance aux conditions environnementales, la facilité de maintenance et l'intégration système sont des critères essentiels pour l'achat d'écrans destinés à des environnements difficiles (températures extrêmes, poussière, fonctionnement continu).
Analyse de segmentation
Composant
La demande de composants est influencée par les performances de l'émetteur, ses caractéristiques conductrices, son rendement optique et les exigences d'intégration. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,5 % entre 2026 et 2034. La compétitivité des fournisseurs repose sur la constance des matériaux, la précision de fabrication, les caractéristiques thermiques et la compatibilité avec les procédés de fabrication des panneaux. Le marché des écrans à émission de champ englobe de plus en plus l'ingénierie de composants spécialisés, les fabricants cherchant à améliorer les performances sans accroître sensiblement la complexité du système.
- Couche conductrice : Les couches conductrices assurent la conduction électrique nécessaire au fonctionnement de l’émission d’électrons et à la fonctionnalité de l’écran. Leur exigence est liée à l’uniformité des matériaux, à leur conductivité, à leur stabilité thermique, à la précision de fabrication et à la compatibilité avec des architectures d’affichage toujours plus compactes.
- Matériaux organiques : Les matériaux organiques peuvent prendre en charge des fonctions optiques et électroniques spécialisées au sein des structures d’affichage. Leur importance stratégique repose sur leur stabilité, leur compatibilité avec les procédés de fabrication, leur pureté et leur capacité à garantir des performances constantes des panneaux.
- Panneau de rétroéclairage : Les panneaux de rétroéclairage assurent la luminosité et les performances visuelles dans les architectures compatibles. Leur utilisation dépend des exigences de luminance, d’efficacité optique, de gestion thermique, d’épaisseur et d’intégration, tant pour les applications professionnelles que grand public.
Taille de l'écran
La demande en matière de taille d'écran varie selon la densité d'utilisation, la distance de visionnage, la portabilité et l'environnement d'installation. Ce segment devrait enregistrer un TCAC de 6,5 % à 7,3 % entre 2026 et 2034. Les grands formats offrent des opportunités dans les domaines de la visualisation professionnelle et de l'automobile, tandis que les petits formats restent pertinents pour les applications portables et embarquées. La rentabilité et la maîtrise des coûts de fabrication demeurent des facteurs essentiels à mesure que les dimensions augmentent.
- Moins de 10 pouces : les écrans compacts sont destinés à l’électronique embarquée, aux équipements portables, aux instruments médicaux et aux systèmes portables où l’optimisation de l’espace et la lisibilité sont des critères d’achat importants.
- 10"20 pouces : Cette gamme prend en charge les panneaux de commande, l'informatique portable, les interfaces industrielles et les équipements spécialisés, en équilibrant la zone d'affichage utile avec des exigences d'installation relativement compactes.
- 20"30 pouces : Les écrans de taille moyenne sont destinés aux moniteurs professionnels, aux systèmes industriels, aux interfaces automobiles et aux applications de visualisation spécialisées où la lisibilité et la flexibilité d'installation sont toutes deux importantes.
- 30"40 pouces : Les écrans de cette catégorie sont conçus pour les salles de contrôle, la visualisation professionnelle, les transports et certaines applications commerciales nécessitant une plus grande distance de vision et une densité d'informations plus élevée.
- 40"50 pouces : Cette gamme est adaptée aux grands écrans professionnels, aux téléviseurs, aux environnements de visualisation automobile et aux installations spécialisées nécessitant des zones de visualisation importantes.
- Plus de 50 pouces : Les écrans grand format ciblent la télévision, la visualisation numérique, les environnements de commande et les applications professionnelles où l’immersion visuelle, la luminosité et l’échelle visuelle influencent les décisions d’achat.
Application
La demande d'applications devrait croître à un TCAC de 7,0 à 7,8 % entre 2026 et 2034, les exigences en matière d'affichage se diversifiant entre les appareils électroniques personnels et les plateformes de visualisation de plus grande envergure. Les smartphones, tablettes, ordinateurs portables, téléviseurs et écrans OLED présentent des différences considérables en termes de consommation d'énergie, de résolution, de taille, de temps de réponse et d'exigences d'intégration. L'analyse du marché des écrans à émission de champ met donc l'accent sur les performances spécifiques à chaque application plutôt que sur une substitution technologique uniforme.
- Smartphones : Les applications pour smartphones privilégient les dimensions compactes, la luminosité, l’efficacité énergétique, l’intégration tactile et la durabilité, ce qui rend le choix de l’architecture d’affichage étroitement lié à la conception de l’appareil et aux exigences de gestion de la batterie.
- Tablettes : Les tablettes nécessitent un équilibre entre qualité d’affichage, portabilité, autonomie de la batterie et réactivité tactile, répondant ainsi à la demande de solutions d’affichage fines, efficaces et visuellement homogènes.
- Ordinateurs portables : Les applications pour ordinateurs portables mettent l’accent sur la lisibilité, l’efficacité énergétique, les performances de rafraîchissement, la finesse et la durabilité mécanique, d’autant plus que l’informatique haut de gamme intègre de plus en plus de fonctionnalités de visualisation avancées.
- Téléviseurs : Les téléviseurs représentent une application majeure pour les grands écrans, les décisions d’achat étant influencées par la luminosité, le contraste, l’angle de vision, la résolution, la consommation d’énergie et les coûts de fabrication.
- Écrans OLED : Les applications des écrans OLED créent un chevauchement technologique où les fabricants comparent des architectures alternatives en fonction de la luminance, de la réponse, de la durabilité, des caractéristiques de puissance, de la complexité de fabrication et du positionnement haut de gamme.
Secteur d'activité vertical
La demande sectorielle devrait croître à un TCAC de 7,4 % à 8,2 % jusqu'en 2034, soutenue par la numérisation croissante des systèmes industriels et de transport. Les applications automobiles devraient afficher une dynamique particulièrement forte, tandis que les secteurs de l'énergie, de la santé et des procédés industriels nécessitent des interfaces fiables pour la surveillance, le contrôle et la visualisation opérationnelle. Les achats industriels évaluent généralement la fiabilité sur l'ensemble du cycle de vie, en plus des performances d'affichage.
- Industrie chimique et pétrochimique : les installations de traitement nécessitent une visualisation fiable pour la surveillance, le contrôle, les systèmes de sécurité et l’instrumentation, la tolérance environnementale et le fonctionnement continu influençant le choix de l’affichage.
- Pétrole et gaz : les installations et environnements de contrôle distants privilégient les interfaces robustes, la lisibilité, la fiabilité et la facilité d’entretien, en particulier lorsque les équipements doivent fonctionner en continu dans des conditions environnementales difficiles.
- Énergie et puissance : les entreprises de services publics ont besoin d’écrans pour les salles de contrôle, les sous-stations, les équipements de surveillance et les systèmes de gestion du réseau, ce qui crée une demande pour une visualisation fiable intégrée à l’infrastructure de contrôle industriel.
- Automobile : Les écrans automobiles prennent de plus en plus en charge les tableaux de bord, les systèmes d’infodivertissement, les interfaces passagers et les systèmes embarqués avancés, la durabilité, la luminosité, la réactivité et l’intégration étant les principaux critères de choix technologique.
- Industrie agroalimentaire : Les installations de transformation utilisent des écrans pour le suivi de la production, le contrôle qualité, l’emballage et le fonctionnement des équipements, où la facilité de nettoyage, la fiabilité et les interfaces intuitives influencent l’adoption.
- Santé : Les systèmes médicaux nécessitent une visualisation cohérente pour les équipements de diagnostic, les systèmes de surveillance, les interfaces patient et les flux de travail cliniques, en mettant l'accent sur la précision, la fiabilité et une longue durée de vie.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Chimie et pétrochimie |
Moyen |
Contrôle des processus |
Mise à l'échelle |
|
Pétrole et gaz |
Moyen |
Surveillance à distance |
Mise à l'échelle |
|
Énergie et puissance |
Haut |
Visualisation en grille |
Mise à l'échelle |
|
Automobile |
Haut |
Écrans de cockpit |
Mise à l'échelle |
|
Nourriture et boissons |
Faible |
Interfaces d'usine |
Émergent |
|
Soins de santé |
Haut |
Imagerie clinique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des écrans à émission de champ
Demande croissante de visualisation haute performance
La demande croissante de luminosité, de vitesse et de durabilité accrues pour l'affichage ouvre de nouvelles perspectives en matière d'architectures d'affichage avancées. Dans l'instrumentation automobile, les salles de contrôle industrielles, l'instrumentation médicale et les systèmes de visualisation professionnels, le besoin de performances uniformes quelles que soient les conditions d'éclairage se fait de plus en plus sentir. Ce besoin pourrait favoriser l'adoption de dispositifs à émission de champ dans les cas où certaines caractéristiques les rendent plus avantageux que les dispositifs traditionnels. Les répercussions sur le marché sont particulièrement visibles lorsque les temps d'arrêt et la dégradation des performances d'affichage ont un impact sur les coûts. Les fournisseurs pourront désormais adopter une stratégie de différenciation axée sur la fiabilité, le contraste, la vitesse et les performances environnementales, et non plus uniquement sur le coût de la dalle.
La numérisation industrielle accroît les besoins en matière d'affichage spécialisé
La numérisation de l'industrie engendre une multiplication des interfaces électroniques utilisées dans les secteurs de la production, des services publics, des transports et des procédés industriels. Les usines modernes recourent de plus en plus aux interfaces homme-machine, aux consoles de salle de contrôle, aux systèmes de vision industrielle et aux systèmes de surveillance numérique. Les exigences relatives aux écrans dans ce contexte diffèrent de celles imposées aux appareils électroniques grand public : longue durée de fonctionnement, fiabilité, facilité de maintenance et robustesse face aux conditions difficiles. Cette demande favorisera les fabricants d'écrans capables d'intégrer des panneaux d'affichage aux ordinateurs industriels et aux systèmes de contrôle. La croissance future se concentrera sur les secteurs où une panne d'écran a un impact sur la production ou la sécurité.
L'électronique automobile augmente le contenu affiché par véhicule
L'architecture des véhicules évolue vers une intégration électronique accrue, augmentant ainsi le nombre et l'importance des écrans dans l'habitacle. Les combinés d'instruments, les écrans d'information centraux, les affichages passagers, les systèmes d'affichage tête haute et les interfaces arrière offrent de multiples opportunités aux fournisseurs d'écrans. Les acheteurs du secteur automobile privilégient une large plage de températures de fonctionnement, des performances optiques optimales, une grande robustesse mécanique, une faible consommation d'énergie et une longue durée de disponibilité des produits. Ces exigences peuvent favoriser l'émergence de technologies innovantes présentant des avantages tangibles par rapport aux solutions existantes. Les opportunités commerciales dépassent également le cadre de la simple fourniture d'écrans, car les programmes automobiles requièrent une collaboration étroite en ingénierie, des qualifications, une intégration logicielle et une production homogène. Les fournisseurs capables de satisfaire aux exigences rigoureuses de validation du secteur automobile peuvent développer des relations clients durables et améliorer leur visibilité sur l'ensemble des plateformes de véhicules, même si les délais de qualification demeurent un facteur déterminant pour l'entrée sur le marché.
Tendances futures du marché des écrans à émission de champ
Convergence de l'ingénierie des écrans et de l'intelligence embarquée
Les tendances du marché des écrans à émission de champ devraient refléter une convergence croissante entre le matériel d'affichage, l'intelligence embarquée, la détection et les logiciels d'application. Les systèmes futurs pourront ajuster dynamiquement la luminosité, le contraste, la fréquence de rafraîchissement et l'interface en fonction des conditions environnementales et des besoins des utilisateurs. Les plateformes automobiles et industrielles sont particulièrement adaptées, car les écrans fonctionnent de plus en plus comme des composants interactifs plutôt que comme de simples dispositifs de sortie passifs. Les fabricants peuvent se différencier grâce à la détection optique intégrée, l'électronique de contrôle adaptative et les interfaces logicielles spécifiques à l'application. Cette évolution pourrait également favoriser les architectures d'affichage modulaires, permettant à une même technologie de dalle de prendre en charge plusieurs configurations d'équipement. Les investissements devraient donc se concentrer sur l'ingénierie système, où les performances de l'écran sont évaluées conjointement avec la capacité de calcul, la connectivité, la détection, la gestion thermique et le support du cycle de vie, et non plus comme un composant isolé.
Les matériaux avancés permettent de réaliser des architectures d'affichage plus spécialisées.
Les développements futurs devraient se concentrer sur les matériaux conducteurs, les structures d'émetteurs, les substrats, les couches optiques et les procédés de fabrication permettant d'améliorer la reproductibilité et de réduire la complexité de la production. L'innovation en matière de matériaux pourrait contribuer à pallier les limitations liées à l'uniformité de l'émission, à la stabilité thermique, au rendement de fabrication et à la fiabilité à long terme. Les programmes de recherche privilégieront vraisemblablement les combinaisons de nanomatériaux, de revêtements de précision, de substrats avancés et de techniques de fabrication améliorées. Ces développements peuvent étendre le champ d'application des architectures à émission de champ. L'accent sera de plus en plus mis sur la fabricabilité plutôt que sur les seules performances en laboratoire. Le succès commercial dépendra de la capacité à traduire les améliorations en une production reproductible, des coûts maîtrisables, des chaînes d'approvisionnement fiables et une qualification spécifique à l'application. Ceci offre aux fournisseurs de matériaux et aux fabricants d'écrans l'opportunité de nouer des partenariats technologiques plus étroits.
Opportunités du marché des écrans à émission de champ
Plateformes automobiles et de mobilité spécialisées
Les plateformes automobiles offrent une opportunité d'investissement, car le contenu affiché se développe sur les combinés d'instruments, les systèmes d'infodivertissement, les informations passagers et les interfaces avancées du véhicule. Les fournisseurs peuvent cibler les applications où la haute luminosité, la réactivité, la fiabilité et la durabilité environnementale priment sur le coût unitaire minimal. Les prévisions du marché des écrans à émission de champ peuvent ainsi faciliter l'évaluation stratégique des programmes automobiles haut de gamme, notamment lorsque les barrières à la qualification protègent les fournisseurs établis d'une banalisation rapide. Les investissements devraient privilégier les partenariats d'ingénierie avec les constructeurs automobiles, les équipementiers de premier rang et les intégrateurs de systèmes de cockpit, plutôt que de se reposer uniquement sur la vente de panneaux sur le marché libre. Les feuilles de route des produits doivent prendre en compte les plages de températures de fonctionnement, la cohérence optique, la compatibilité électromagnétique, la durabilité mécanique et la disponibilité à long terme. Une implication précoce est essentielle, car les cycles de qualification des plateformes de véhicules peuvent s'étendre sur plusieurs phases de développement.
Modules d'affichage industriels et médicaux
Les équipements industriels et médicaux offrent des opportunités pour des modules d'affichage spécifiques à l'application, privilégiant la fiabilité, la facilité d'entretien, la stabilité optique et la disponibilité tout au long du cycle de vie. Les fabricants peuvent développer des plateformes standardisées et personnalisées pour les salles de contrôle, les systèmes de diagnostic, les équipements de surveillance, les instruments de laboratoire et l'automatisation des processus. Le marché des écrans à émission de champ peut s'étendre lorsque les fournisseurs proposent des modules complets intégrant l'électronique, la protection mécanique, les interfaces et les commandes spécifiques à l'application. Les investissements devraient se concentrer sur les programmes d'équipements récurrents, dont les exigences en matière de cycle de vie génèrent des marges plus importantes que les applications grand public. Les partenariats avec les fabricants d'équipements peuvent réduire les coûts d'acquisition client tout en améliorant la qualification des produits et la visibilité des prévisions. Les fournisseurs doivent également évaluer leurs capacités de service régionales, la planification des pièces de rechange et la documentation, car les acheteurs des secteurs industriel et médical évaluent généralement les exigences globales de possession au-delà des spécifications techniques.
Développements récents
- Septembre 2025 : LG Display Co. Ltd. a annoncé que ses dalles OLED de quatrième génération ont obtenu la certification UL Solutions pour leur technologie de reproduction parfaite. L’entreprise a précisé que ces dalles reproduisent fidèlement plus de 95 % des images originales dans des conditions d’éclairage spécifiques. Cette avancée témoigne de l’investissement continu de LG dans l’amélioration de la luminosité, la reproduction des couleurs et la conception d’écrans haut de gamme.
- Août 2025 : Sharp Corporation a lancé sa gamme d’écrans professionnels PN-E, déclinée en sept tailles, allant de 32 à 86 pouces. Cette gamme cible l’affichage dynamique, la collaboration en espace de travail et les applications de communication visuelle, témoignant du développement continu des solutions d’affichage professionnelles dans les environnements commerciaux et pour la visualisation grand format.
- Février 2025 : Japan Display Inc. a annoncé un investissement stratégique dans OLEDWorks et un partenariat visant à soutenir la fabrication d’écrans OLED de pointe aux États-Unis. Cette initiative témoigne de la poursuite de la diversification de l’entreprise vers des technologies d’affichage et des capacités de production avancées, tout en renforçant son positionnement dans le développement d’écrans de nouvelle génération et la production locale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -