
Potenzial und Treiber des globalen FinFET-Technologiemarktes bis 2034
Marktgröße und Prognosen für FinFET-Technologie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Technologie (22 nm, 20 nm, 16 nm, 14 nm, 10 nm, 7 nm); Produkt (CPU, FPGA, GPU, MCU); Endnutzer (Smartphones, Computer und Tablets, Wearables, High-End-Netzwerke, Automobilindustrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004799
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


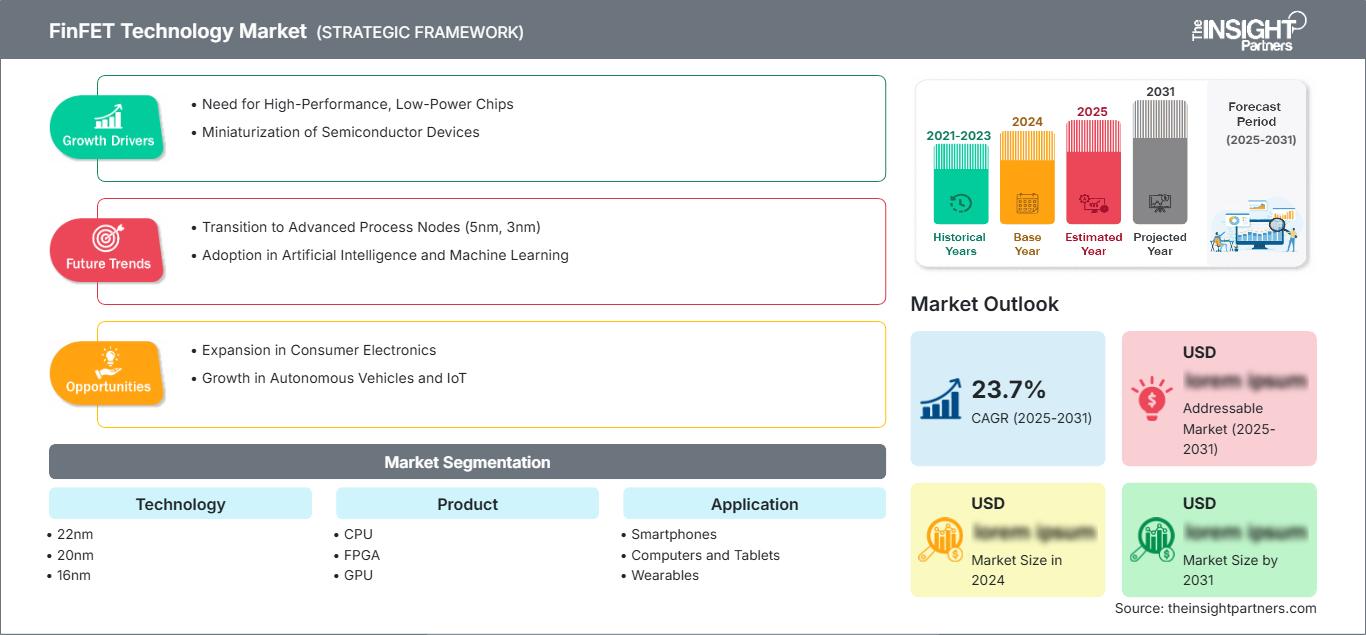
Marktgröße 2025
14,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
63,97 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
17,7 %
Wachstumsrate
Adressierbarer Markt
327,33 Mrd. US-Dollar
(2026–2034)
Der globale Markt für FinFET-Technologie wurde im Jahr 2025 auf 14,76 Milliarden US-Dollar geschätzt und soll bis 2034 auf 63,97 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,7 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zur FinFET-Technologie
- Nordamerika: Hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,8–19,6 % wachsen, unterstützt durch KI-Prozessoren, Designführerschaft und Investitionen in die heimische Fertigungsindustrie.
- USA: Erwirtschafteten 2025 84–88 % des nordamerikanischen Umsatzes und dürften bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 19,0–19,8 % wachsen.
- Europa: Im Jahr 2025 lag der Marktanteil bei 11–15 % und es wird ein jährliches Wachstum von 17,4–18,2 % prognostiziert, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 56–60 % und dürfte eine durchschnittliche jährliche Wachstumsrate von 21,2–22,0 % verzeichnen, wobei Taiwan, Südkorea, China und Japan die Produktions- und Nachfragezentren bilden.
- Größtes Segment: 7 nm hielt im Jahr 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,4–22,2 % wachsen.
- Wachstumsstarkes Segment: GPUs hatten 2025 einen Marktanteil von 24–28 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,6–23,4 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Arm Holdings plc, GlobalFoundries Inc., HiSilicon Technologies Co., Ltd., Intel Corporation, MediaTek Inc., Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Semiconductor Manufacturing International Corporation, Taiwan Semiconductor Manufacturing Company Limited und United Microelectronics Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Kommerzialisierung der FinFET-Technologie ermöglichte es, die Logikfertigung von den Einschränkungen planarer Transistoren zu befreien. Dies wurde durch die Umhüllung des Gates mit vertikalen Finnen erreicht, wodurch die elektrostatische Kontrolle bei immer kleineren Geometrien verbessert wurde. Anfänglich in High-End-Prozessoren und mobilen Systemen eingesetzt, fand die Technologie später auch Anwendung in GPUs, programmierbarer Logik, Netzwerken und automatisierten Rechensystemen. Die Wirtschaftlichkeit der Produktion hängt heute von der Balance zwischen erhöhter Dichte, Maskenkosten, Ausbeuteoptimierung, IP-Qualifizierung und Waferversorgung ab. Ausgereifte 14-nm- und 16-nm-Plattformen existieren neben den 7-nm-Plattformen, da jede unterschiedliche Anforderungen an Kosten, Zuverlässigkeit und Integration erfüllt.
Bis 2034 wird die Kapazitätsdiversifizierung die FinFET-Lieferungen über das bestehende asiatische Cluster hinaus erweitern, wobei Taiwan und Südkorea weiterhin eine entscheidende Rolle spielen werden. Die USA stellen 39 Milliarden US-Dollar für Fertigungsanlagen bereit, während europäische Initiativen die Design- und Fertigungskompetenz verbessern sollen. Indien und Südostasien bauen ein Ökosystem für Packaging, Design und Zulieferer auf. Investitionen werden sich verstärkt auf Differenzierung, Chiplets, Automobilqualifizierung, Versorgungssicherheit und Designunterstützung konzentrieren, da die Spitzentechnologie selektiv auf umfassende Gate-Technologien umsteigt.
Umfang des Marktberichts zur FinFET-Technologie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 63,97 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 17,7 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
FinFET-Technologie-Marktanalyse
Das Wachstum des FinFET-Technologiemarktes wird durch KI-Beschleunigung, Cloud-Workloads, Grafikverarbeitung, Premium-Mobilcomputer und Hochdurchsatznetzwerke beeinflusst. Die Technologie ermöglicht die Reduzierung von Leckströmen und bietet gleichzeitig eine höhere Transistordichte, wodurch Entwickler die Leistung pro Watt bei begrenzten thermischen Leistungsbudgets steigern können. In der Lieferkette sind Prozessorarchitekten, IP-Lizenzgeber, Fabless-Designer, Foundries, Gerätehersteller, Maskenhersteller, Packager und Gerätehersteller tätig. Die Designregelbereitschaft und die Wiederverwendbarkeit von IP sind wichtige Kriterien bei der Wahl eines bestimmten Fertigungsprozesses, da die Verifizierungskosten höher sind als die Skalierungsvorteile.
Es besteht eine begrenzte Verfügbarkeit von Halbleiterfertigungsanlagen, die Prozessentwicklung, Kapazitätsauslastung und Ertragskontrolle mit den damit verbundenen Kosten gewährleisten können. Aufträge werden durch langfristige Kundenbeziehungen, die Nutzung mehrerer Zulieferer oder sogar die Wiederverwendung von Plattformen über verschiedene Produktgenerationen hinweg gewonnen. Die WSTS prognostizierte für 2025 einen weltweiten Umsatz von 795,6 Milliarden US-Dollar im Halbleitersektor, wobei die Logik eine wichtige Rolle für das Umsatzwachstum spielt.
Der FinFET-Technologie-Marktbericht verdeutlicht die Unterschiede hinsichtlich Architektur, Foundry-Dienstleistungen und Design-Tools. Während Taiwan Semiconductor Manufacturing Company Limited und Samsung Electronics Co., Ltd. mit fortschrittlichen Fertigungstechnologien konkurrieren, setzt Intel Corporation auf Prozesstechnologie in Kombination mit Foundry-Lösungen. GlobalFoundries Inc. hebt seine differenzierten 12-nm-FinFET-Plattformen hervor. Semiconductor Manufacturing International Corporation und United Microelectronics Corporation konzentrieren sich auf regionale und etablierte Märkte. Arm Holdings plc, Qualcomm Technologies, Inc., MediaTek Inc. und HiSilicon Technologies Co., Ltd. generieren Nachfrage nach Produkten auf Basis ihrer lizenzierbaren Architekturen und Systemdesigns.
Investitionen fließen heute in hochmoderne Halbleiterfertigungsanlagen, fortschrittliche Packaging-Lösungen, Design-Tools und geografisch diversifizierte Produktionskapazitäten. Die Differenzierungsstrategie von heute umfasst neben den Bezeichnungen von Chipknoten auch verifiziertes geistiges Eigentum, Vorhersagbarkeit der Ausbeute, sichere Toolchains und Packaging-Kompatibilität. Halbleiterfertigungsanlagen bieten eine Vielzahl von Plattformen mit Automobilqualifizierung, HF-Optionen, eingebettetem Speicher und Niederspannungsbibliotheken. Entwickler wiederum nutzen Chiplet-Lösungen und heterogene Integration, um ausgewählte Funktionen in teure Chipknoten zu integrieren und gleichzeitig von den Vorteilen der FinFET-Technologie zu profitieren, ohne sich den steigenden Kosten monolithischer Chips auszusetzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
FinFET-Technologie-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer FinFET-Technologiemarkt
Nordamerika trug 2025 24–28 % zum weltweiten Umsatz bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,8–19,6 % wachsen. Der Marktanteil Nordamerikas im Bereich FinFET-Technologie basiert auf seiner Position in Bezug auf CPU, GPU, FPGA, Netzwerktechnik, Cloud Computing und elektronische Designautomatisierung. WSTS prognostiziert für 2025 ein Wachstum der Halbleiterumsätze in Nord- und Südamerika um 31,4 %, was die robuste Nachfrage nach Logikbausteinen und KI bestätigt. Lokale Förderprogramme für die Fertigung unterstützen das Interesse der Kunden an sicheren Produktionskapazitäten und fortschrittlichen Gehäusetechnologien.
Es gibt zahlreiche Tape-Out-Aktivitäten von US-amerikanischen Fabless-Unternehmen und Hyperscalern, und die Fertigungskapazitäten in der Region erweitern die Bezugsquellen. Kanada liefert Expertise in Prozessor-IP, KI-Entwicklung und Design, während Mexiko die Elektronikmontage und die Lieferketten der Automobilindustrie unterstützt. Bei Kaufentscheidungen spielen Ausbeute, Softwarekompatibilität, zuverlässige Fertigung und Verpackungsoptionen eine wichtige Rolle. Das NIST steuert Programme mit einem Budget von 50 Milliarden US-Dollar für Fertigung und Forschung & Entwicklung.
US-Markt für FinFET-Technologie
Die USA trugen 2025 84–88 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 19,0–19,8 % verzeichnen. Zu den wichtigsten Entwicklungsbereichen zählen KI-Beschleuniger, Serverprozessoren, Premium-PCs, Netzwerk-Halbleiter und Militärelektronik. Bedeutende Aktivitäten zeigen Intel Corporation, Qualcomm Technologies, Inc., Arm Holdings plc und GlobalFoundries Inc., wobei internationale Auftragsfertiger ihre Präsenz vor Ort ausbauen.
Bundesstaaten wie Arizona, New York, Oregon und Texas sind die wichtigsten Standorte für Halbleiterfertigung, Prozessentwicklung und Investitionen. US-amerikanische Kunden kombinieren FinFET-Rechenmodule zunehmend mit Gehäusen und Speichern, um Durchsatzprobleme im Bereich KI zu lösen, ohne sich ausschließlich auf Skalierung zu verlassen. Der Automobilmarkt legt Wert auf funktionale Sicherheit und die Langlebigkeit der Lieferkette, während Cloud-Unternehmen die Leistung pro Watt priorisieren. Laut GAO wurden bis Juli 2026 49 Halbleiterprojekte finanziert.
Europäischer FinFET-Technologiemarkt
Europa erreichte 2025 einen Marktanteil von 11–15 % und wird bis 2034 voraussichtlich ein jährliches Wachstum von 17,4–18,2 % verzeichnen. Deutsche Automobil-, Industrie- und Telekommunikationszulieferer benötigen qualifizierte Prozessoren und Controller mit langer Lebensdauer. Großbritannien bietet Design-Know-how, Architekturen, Lizenzen und KI. Die dortige Fabless-Industrie lässt sich nahtlos mit Foundry- und Outsourcing-Anbietern für Packaging weltweit vernetzen.
Zu den französischen Märkten zählen Luftfahrt, Verteidigung, Telekommunikation und Forschung; zu den italienischen Märkten Automobilelektronik und Industrieautomation; Spanien arbeitet am Aufbau von Design- und digitalen Infrastrukturkapazitäten. Laut Europäischer Kommission flossen durch den ursprünglichen Chips Act über 52 Milliarden Euro an Fördermitteln aus dem öffentlichen und privaten Sektor. Die regionalen Chancen liegen nicht in der Duplizierung der gesamten asiatischen Produktionsbasis, sondern in der Schaffung von Design-to-Package-Ökosystemen für Automotive-Nodes, sichere Prozessoren, Chiplets und Pilotlinien.
APAC FinFET-Technologiemarkt
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 56–60 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 21,2–22,0 % erzielen. Damit ist er die führende und am schnellsten wachsende Region. Der Markt für fortschrittliche Halbleiterfertigung wird von Taiwan dominiert, Südkorea kombiniert Logik und Speicher, China entwickelt eigene Design- und Fertigungskapazitäten, und Japan liefert Materialien, Ausrüstung, Anwendungen für die Automobilindustrie und Forschung.
Indien baut seine Kapazitäten in den Bereichen Design, Montage und Fertigung aus, während Australien Bedarf an Forschung und Rechenzentren bietet. Industriepolitik, Elektronikexporte, Smartphone-Produktion und KI-Infrastruktur werden die Region weiter voranbringen. Laut WSTS werden die Halbleiterumsätze im asiatisch-pazifischen Raum sowie in anderen Regionen bis 2025 um 45,4 % steigen.
FinFET-Technologiemarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein Marktwachstum von 15,2 % bis 16,0 % (CAGR) prognostiziert. Die Vereinigten Arabischen Emirate dominieren den Markt durch Hyperscale-Rechenzentrumskapazitäten, KI-Programme, fortschrittliche Konnektivität und die Souveränität über Technologieinvestitionen. Saudi-Arabien ergänzt dies durch Cloud Computing, Smart-City-Projekte und die Digitalisierung der Industrie, während Südafrika durch Telekommunikation, Finanzdienstleistungen, Fahrzeugmontage und universitäre Forschung seinen Beitrag leistet.
Die Nachfrage in der MEA-Region und den übrigen Ländern dürfte weiterhin importabhängig bleiben und sich auf Premiumprodukte anstatt auf die Halbleiterwaferfertigung konzentrieren. Die Diversifizierung der Energieerzeugung und der Ausbau der digitalen Infrastruktur treiben die Nachfrage nach Prozessoren, Netzwerkchips und Steuergeräten für die Automobilindustrie an. Zu den Erfolgsfaktoren zählen eine flächendeckende Distribution, Versorgungssicherheit, Cybersicherheit und die technische Unterstützung regionaler OEMs.
Segmentierungsanalyse
Technologie
Die Technologie soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,0–20,8 % wachsen. Der Markt für FinFET-Technologie umfasst kostenoptimierte 22-nm- und 20-nm-Optionen bis hin zu dichten 7-nm-Plattformen und ermöglicht es Käufern, Leistung, Energieverbrauch, IP-Reife, Ausbeute und Qualifizierungsanforderungen optimal zu erfüllen. Die Migration der Strukturgrößen erfolgt selektiv: Hochwertige Rechenleistung konzentriert sich auf kleinere Geometrien, während Produkte für die Automobilindustrie, Netzwerktechnik und eingebettete Systeme die etablierten Prozesslebenszyklen verlängern.
- 22 nm: Etablierte Wirtschaftlichkeit, ausgereifte Designbibliotheken und ein ausgewogenes Leistungsverhalten unterstützen eingebettete Computer, Kommunikationssysteme und kostensensible Produkte, die eine zuverlässige Versorgung und kontrollierte, einmalige Entwicklungskosten erfordern.
- 20 nm: Dieser Knotenpunkt nimmt eine Übergangsposition zwischen planarer Skalierung und späteren FinFET-Generationen ein, wobei die Nachfrage sich auf qualifizierte Legacy-Designs konzentriert, bei denen die Kosten für eine Neugestaltung die Vorteile der Migration überwiegen.
- 16 nm: Breites Angebot an Foundry-Produkten und bewährte IP unterstützen Netzwerk-, Konsumgüter-, FPGA- und Automobilprogramme, die eine hohe Leistungsfähigkeit erfordern, ohne die Maskenkosten kleinerer Geometrien.
- 14 nm: Die hohe Produktionsreife unterstützt CPUs, Controller, Infrastruktur und differenzierte Anwendungen, während die erweiterte Qualifizierung und Prozessvarianten den Knoten strategisch wichtig für langlebige Produkte machen.
- 10 nm: Verbesserte Dichte und Energieeffizienz kommen mobilen, Computer- und Netzwerkdesigns zugute, allerdings können die konzentrierte Fertigungskapazität und die anspruchsvolle Verifizierung die Akzeptanz bei kleineren Entwicklern einschränken.
- 7 nm: Den größten Umsatzbeitrag leisten GPUs, CPUs, Premium-Mobilprozessoren und Netzwerkbeschleuniger, bei denen die Transistordichte und die Leistung pro Watt höhere Design- und Waferkosten rechtfertigen.
Produkt
Für das Produkt wird bis 2034 ein jährliches Wachstum von 20,2–21,0 % prognostiziert. Die CPU-Nachfrage bleibt in Client- und Serversystemen breit gefächert, während die GPU-Expansion durch parallele KI-Berechnungen beschleunigt wird. Die zunehmende Verbreitung von FPGAs spiegelt den Bedarf an rekonfigurierbarer Beschleunigung und Kommunikation wider; die Migration von MCUs erfolgt selektiver, da Kosten, eingebetteter Speicher, analoge Integration und Qualifizierung häufig etablierte Prozesse begünstigen. Die Produktwahl bestimmt daher die Wirtschaftlichkeit der Fertigungsknoten und die Packungsdichte.
- CPU: Client-, Server- und Edge-Prozessoren nutzen FinFETs, um Frequenz, Dichte, Leckströme und thermische Grenzwerte in Einklang zu bringen und so eine hohe Nachfrage über verschiedene Computerarchitekturen und Preisklassen hinweg aufrechtzuerhalten.
- FPGA: Rekonfigurierbare Bausteine profitieren von dichter Logik, Transceivern und geringerem Stromverbrauch und unterstützen Telekommunikation, industrielle Steuerung, Luft- und Raumfahrt, Prototyping und anpassungsfähige Beschleunigung, wo Flexibilität die höheren Kosten ausgleicht.
- GPU: Der Bedarf an paralleler Datenverarbeitung in den Bereichen KI, Visualisierung, Gaming und Analytik macht GPUs zum wachstumsstärksten Produkt. Dabei stehen Transistordichte, Bandbreite, Chiplets und fortschrittliche Gehäuse im Vordergrund.
- MCU: FinFET-basierte Mikrocontroller zielen auf leistungsstärkere Automobil- und vernetzte Anwendungen ab, ihre Verbreitung hängt jedoch von der Kompatibilität mit eingebetteten Speichern, der Sicherheitsqualifizierung, der Mixed-Signal-Integration und langfristigen Lieferzusagen ab.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 20,3–21,1 % erwartet. Smartphones haben sich weit verbreitet, während Computer, Tablets und Netzwerke weiterhin Bedarf an fortschrittlicher Logik decken. Wearables legen Wert auf Leckstromkontrolle und Integration; Automobilplattformen erfordern funktionale Sicherheit, deterministische Leistung und Langlebigkeit. Anwendungsübergreifend bewertet die Beschaffung neben den Prozessorspezifikationen zunehmend auch den Gesamtleistungsbedarf des Systems, die Softwareunterstützung, die Gehäusekonstruktion, die Sicherheit und den gesicherten Waferzugriff.
- Smartphones: Premium- und gehobene Mittelklassegeräte bleiben die Hauptabnehmer, da sie Anwendungsprozessoren, Grafikprozessoren, Modems und KI-Engines unter strengen Batterie-, Wärme- und Platzbeschränkungen kombinieren.
- Computer und Tablets: Clientsysteme benötigen effiziente CPUs und GPUs für KI-gestützte Produktivität, Spiele und Mobilität, die die fortlaufende Migration von Fertigungsknoten neben differenzierten, ausgereiften FinFET-Plattformen unterstützen.
- Wearables: Permanente Sensorik, Konnektivität und Edge-Inferenz begünstigen geringe Leckagen und eine kompakte Integration, aber kleine Volumina und Batteriebeschränkungen machen eine optimierte Plattformökonomie unerlässlich.
- High-End-Netzwerke: Router, Switches, Beschleuniger und Basisbandsysteme erfordern Durchsatz, Transceiver-Integration und Zuverlässigkeit, wodurch die FinFET-Technologie für Cloud- und Carrier-Infrastrukturen von strategischer Bedeutung ist.
- Automobilindustrie: Softwaredefinierte Fahrzeuge erhöhen die Rechenleistung für Fahrerassistenzsysteme, Infotainment, Konnektivität und zentrale Steuerung, während Qualifizierung, Cybersicherheit und jahrzehntelange Verfügbarkeit die Wahl von Foundry und Node beeinflussen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Smartphones |
Hoch |
On-Device-KI |
Reifen |
|
Computer und Tablets |
Hoch |
KI-PCs |
Skalierung |
|
Wearables |
Niedrig |
Permanente Sensorik |
Aufkommen |
|
High-End-Netzwerke |
Hoch |
AI Fabric |
Skalierung |
|
Automobil |
Medium |
Zentralrechner |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des FinFET-Technologiemarktes
Inferenz, Training und Datentransfer treiben den Trend zu höheren Transistorzahlen in Prozessoren voran, während Rechenzentren durch ihre Energie-, Kühlungs- und Dichtegrenzen eingeschränkt sind. FinFET-basierte Chips ermöglichen höhere Dichte an CPU-, GPU- und Netzwerk-Silizium mit geringerer Leckstromdichte im Vergleich zu planaren Lösungen und bieten so eine höhere nutzbare Rechenleistung bei gegebenem Wärmebudget. Die WSTS prognostizierte, dass Computeranwendungen der Haupttreiber für das erwartete Wachstum des Halbleitervolumens um mehr als 60 % im Jahr 2025 sein werden. Dies wird die Waferproduktivität, Innovationen im Packaging und die Entwicklung wiederverwendbarer IP vorantreiben. Dies ist nicht nur für Hyperscale-Betreiber relevant, da auch KI-PCs, Telekommunikationsgeräte, Industrieanwendungen und Edge-Computing-Geräte lokale Inferenzkapazitäten benötigen.
Vernetzte Fahrzeuge erweitern den qualifizierten Logikinhalt
Softwaredefinierte Fahrzeuge konsolidieren Cockpit-, Fahrerassistenz-, Konnektivitäts- und Domänensteuerungs-Workloads auf leistungsfähigeren Prozessoren. FinFET-Knoten bieten die für Sensorfusion und Grafik benötigte Rechenleistung und minimieren gleichzeitig Leckströme in thermisch begrenzten elektronischen Steuergeräten. Die Einführung im Automobilbereich hat deutliche wirtschaftliche Auswirkungen: Chips erfordern Nachweise zur funktionalen Sicherheit, Unterstützung erweiterter Temperaturbereiche, Cybersicherheit und Lieferzusagen, die deutlich länger als die Produktzyklen von Konsumgütern andauern. Diese Anforderungen erhöhen zwar die Qualifizierungskosten, schaffen aber stabile Designpositionen, sobald die Plattformen in Produktion gehen. Auftragsfertiger und Entwickler, die auf Bibliotheken in Automobilqualität, rückverfolgbare Fertigung und langfristige Kapazitäten setzen, können sich stabile Produktionsmengen sichern. Die Nachfrage verteilt sich zudem auf alle Fahrzeugklassen, da zentralisierte Architekturen von Premiummodellen in die Serienproduktion Einzug halten.
Politisch geförderte Kapazitätsentwicklung verbessert die Versorgungssicherheit
Halbleiterknappheit und geopolitische Konzentration haben den Fertigungsstandort zu einem entscheidenden Faktor bei der Beschaffung von Leiterplatten gemacht. Öffentliche Förderprogramme in den USA, Europa, Japan, Indien und Südkorea senken ausgewählte Investitionsbarrieren für Halbleiterfabriken, Packaging, Forschung und Personalentwicklung. Die CHIPS-Programme des NIST stellen 39 Milliarden US-Dollar für Fertigungsanreize und 11 Milliarden US-Dollar für Forschung und Entwicklung bereit, während europäische Initiativen mehr als 52 Milliarden Euro an öffentlichen und privaten Investitionen mobilisiert haben. Für FinFET-Anbieter bedeutet dies eine breitere regionale Qualifizierung, mehr Packaging-Optionen und eine engere Kundenbetreuung. Anreize können jedoch die Engpässe bei Ausbeute, Fachkräften, Wasser, Energie und Lieferanten nicht beseitigen. Daher benötigen wirtschaftlich tragfähige Projekte weiterhin Ankerkunden, einen schrittweisen Produktionsanstieg und eine disziplinierte Nutzungsplanung.
Zukunftstrends des FinFET-Technologiemarktes
FinFET- und Gate-All-Around-Portfolios konvergieren
Die Marktentwicklung im Bereich der FinFET-Technologie wird eher durch einen Portfoliowandel als durch einen abrupten Ersatz geprägt sein. Gate-All-Around-Prozesse werden die anspruchsvollsten, zukunftsweisenden Designs abdecken, während 7-nm-, 10-nm-, 14-nm- und 16-nm-FinFET-Plattformen weiterhin Produkte bedienen, bei denen Ausbeute, IP-Reife, Kosten und Qualifizierung wichtiger sind als maximale Dichte. Foundries werden diese Knoten mit Niederspannungsbibliotheken, Hochfrequenzoptionen, Zuverlässigkeit für die Automobilindustrie und fortschrittlichen Packaging-Schnittstellen weiterentwickeln. Entwickler werden Systeme so partitionieren, dass rechenintensive Bereiche neuere Transistoren nutzen, während I/O- und Steuerungsfunktionen weiterhin auf bewährten FinFET-Prozessen basieren. Diese Koexistenz verlängert die Lebensdauer von Anlagen, erweitert die Kundenauswahl und verlagert den Wettbewerb von Knotenbezeichnungen hin zur Systemökonomie.
Chiplet-Design wird zum Skalierungsstandard
Chiplets ermöglichen es Unternehmen, FinFET-Rechenchips mit Speicher-, Analog-, Hochfrequenz- und I/O-Komponenten aus unterschiedlichen Fertigungsprozessen zu kombinieren. Standardisierte Chip-zu-Chip-Schnittstellen und Designwerkzeuge auf Package-Ebene reduzieren die Abhängigkeit von einem einzelnen monolithischen Knoten, allerdings werden Wärmemanagement, Funktionsprüfung und Lieferkoordination komplexer. Foundries und IP-Anbieter können sich durch validierte Schnittstellenblöcke, Referenz-Package-Flows und vorhersagbare Multi-Chip-Ausbeuten differenzieren. Dieser Ansatz ist besonders relevant für KI-Beschleuniger, Server, Netzwerk- und Automotive-Domain-Controller, wo die modulare Wiederverwendung die Entwicklungszyklen verkürzt. Langfristig wird sich der Plattformwert hin zu gemeinsam optimierten Silizium-, Verbindungs-, Packaging- und Software-Ökosystemen verlagern.
Marktchancen für FinFET-Technologie
Erweiterung der Plattform in Automobilqualität
Foundries, IP-Anbieter und Design-Service-Unternehmen können in zertifizierte FinFET-Plattformen für zentrale Rechenprozesse, Radarverarbeitung, Konnektivität und Sicherheitssteuerungen investieren. Das Potenzial reicht über Wafer hinaus und umfasst funktionale Sicherheitsdokumentation, Secure Boot, Diagnose, langlebige Bibliotheken und die Qualifizierung von Gehäusen. Kommerzielle Programme sollten sich Basisfahrzeugplattformen sichern, Lieferbedingungen für ein Jahrzehnt festlegen und die Wahl der Fertigungstechnologie an die Anforderungen an Wärmeentwicklung und Zuverlässigkeit anpassen, bevor Kapazitätszusagen gemacht werden. Partnerschaften mit etablierten Automobilzulieferern reduzieren das Qualifizierungsrisiko und verkürzen die Markteinführungszeit. Investoren sollten wiederverwendbare Plattformen bevorzugen, die mehrere Fahrzeuggenerationen und Regionen bedienen können, da fragmentierte Einzelanfertigungen trotz attraktiver Stückkosten die Verifizierungskosten möglicherweise nicht decken.
Regionale Designförderung und sichere Versorgung
Aufstrebende Halbleiterzentren im FinFET-Technologiemarkt benötigen mehr als nur Fertigungsanreize. Sie brauchen verifiziertes geistiges Eigentum, Dienstleistungen im Bereich des physikalischen Designs, Testverfahren, Packaging und Ingenieure, die Konzepte in fertigungsreife Produkte umsetzen können. Unternehmen können regionale Designzentren rund um etablierte FinFET-Knoten aufbauen und Referenzprozesse für Kunden aus Industrie, Netzwerktechnik, Behörden und der Automobilbranche anbieten. Die Einnahmen können sich aus Lizenzierung, Entwicklungsgebühren, Prototypenfertigung und fest zugesagter Produktion zusammensetzen. Aktionspläne sollten interoperable Tools, die Einhaltung von Exportkontrollbestimmungen, Cybersicherheit und Partnerschaften mit Universitäten oder Packaging-Anbietern priorisieren. Dieses Potenzial ist dort am größten, wo Kunden Wert auf zuverlässige Lieferketten und individuelle Anpassung legen, ihnen aber die Ressourcen für Spitzenentwicklungen fehlen. So können etablierte Prozesse differenzierte und rechtlich abgesicherte Programme realisieren.
Aktuelle Entwicklungen
- Mai 2026: United Microelectronics Corporation (UMC) hat eine neue 14-nm-FinFET-Prozessplattform für eingebettete Hochvolt-Technologie (eHV) speziell für Display-Treiber-ICs vorgestellt. Nach erfolgreicher Validierung in der Fabrik Fab 12A stellt das Unternehmen das zugehörige Prozessdesignkit (PDK) für die Kundenentwicklung zur Verfügung.
- Mai 2023: Eindhoven, Niederlande / Hsinchu, Taiwan: NXP Semiconductors und TSMC haben gemeinsam die nach eigenen Angaben erste Embedded-MRAM-Technologie für die Automobilindustrie auf Basis von 16-nm-FinFET entwickelt. Die Technologie soll die nächste Generation von Automobilprozessoren und den Branchenwandel hin zu softwaredefinierten Fahrzeugen (SDVs) unterstützen.
- Februar 2024: Thalia Design Automation hat AMALIA 24.1 veröffentlicht, die neueste Version seiner Plattform für die Wiederverwendung, Migration und Optimierung von Halbleiter-IP. Das Update bietet Unterstützung für die 12-nm-FinFET-Technologie, Simulationsvergleiche für die Schaltungsportierung sowie eine neue Funktion zur Erstellung von Zusammenfassungsberichten im Technology Analyzer.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -