
Previsioni e quote di mercato della tecnologia FinFET fino al 2034
Dimensioni e previsioni del mercato della tecnologia FinFET (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (22 nm, 20 nm, 16 nm, 14 nm, 10 nm, 7 nm); prodotto (CPU, FPGA, GPU, MCU); utente finale (smartphone, computer e tablet, dispositivi indossabili, reti di fascia alta, settore automobilistico) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004799
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
14,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
63,97 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,7 %
Tasso di crescita
Mercato di riferimento
327,33 miliardi di dollari USA
(2026-2034)
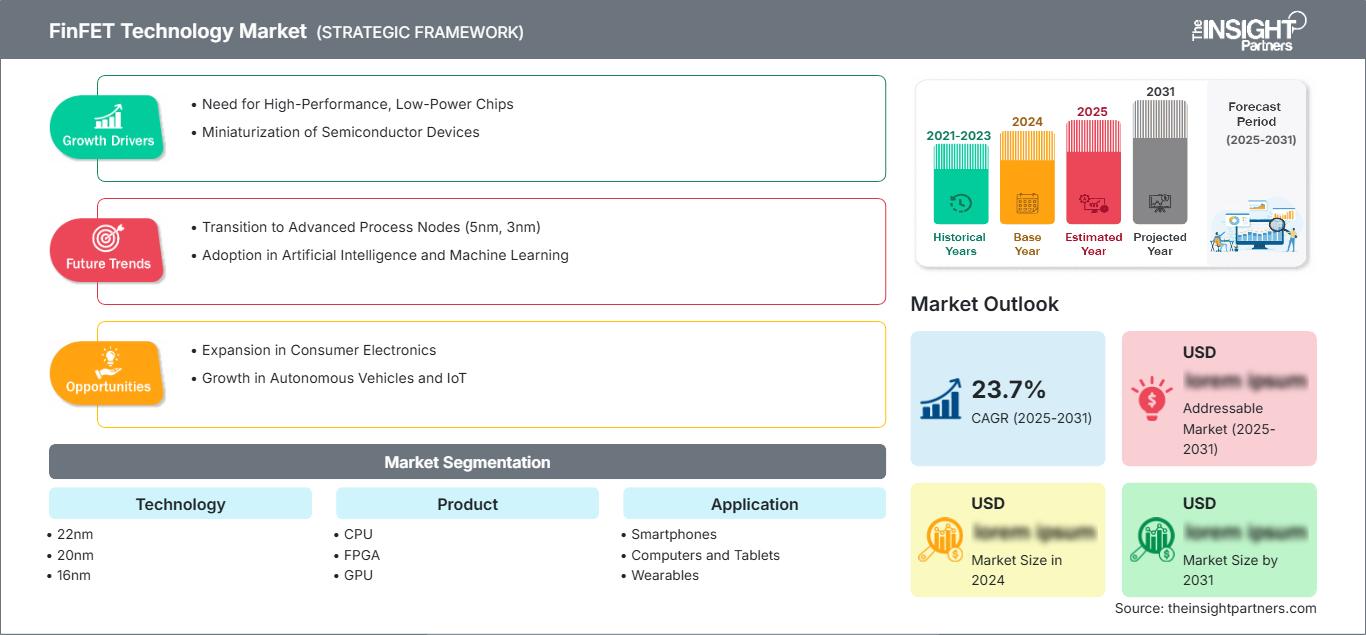
Il mercato globale della tecnologia FinFET aveva un valore di 14,76 miliardi di dollari nel 2025 e si prevede che raggiungerà i 63,97 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 17,7% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato della tecnologia FinFET
- Nord America: deteneva una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18,8-19,6% nel periodo 2026-2034, grazie ai processori AI, alla leadership nella progettazione e agli investimenti nazionali nel settore della produzione di semiconduttori.
- USA: Nel 2025 ha rappresentato l'84-88% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 19,0-19,8% fino al 2034.
- Europa: nel 2025 rappresentava una quota di mercato compresa tra l'11% e il 15% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,4-18,2%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia Pacifico: ha conquistato una quota di mercato del 56-60% nel 2025 e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 21,2-22,0%, con Taiwan, Corea del Sud, Cina e Giappone a trainare la produzione e la domanda.
- Il segmento più ampio, quello a 7 nm, deteneva una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 21,4-22,2% nel periodo 2026-2034.
- Segmento ad alta crescita: le GPU rappresentavano una quota di mercato del 24-28% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 22,6-23,4% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Arm Holdings plc, GlobalFoundries Inc., HiSilicon Technologies Co., Ltd., Intel Corporation, MediaTek Inc., Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Semiconductor Manufacturing International Corporation, Taiwan Semiconductor Manufacturing Company Limited e United Microelectronics Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La commercializzazione della tecnologia FinFET ha permesso di superare i limiti del transistor planare nella fabbricazione di circuiti logici, circondando il gate con alette verticali per migliorare il controllo elettrostatico man mano che le geometrie si riducono. Inizialmente utilizzata nei processori di fascia alta e nei sistemi mobili, si è poi diffusa nelle GPU, nella logica programmabile, nelle reti e nel settore dell'automotive. L'economia della produzione si basa ora sul bilanciamento tra l'aumento della densità, il costo delle maschere, l'apprendimento della resa produttiva, la qualificazione della proprietà intellettuale e la disponibilità dei wafer. Le piattaforme mature a 14 nm e 16 nm coesistono con le piattaforme a 7 nm, poiché ciascuna risponde a diverse esigenze in termini di costi, affidabilità e integrazione.
Entro il 2034, la diversificazione della capacità produttiva estenderà l'offerta di FinFET oltre l'attuale cluster asiatico, ma Taiwan e la Corea del Sud continueranno a svolgere un ruolo cruciale. Gli incentivi statunitensi stanziano 39 miliardi di dollari per gli impianti di fabbricazione, mentre le iniziative europee mirano a migliorare le capacità di progettazione e produzione. India e Sud-est asiatico stanno sviluppando un ecosistema di packaging, progettazione e fornitura. Gli investimenti saranno maggiormente focalizzati su differenziazione, chiplet, qualificazione per il settore automobilistico, sicurezza dell'approvvigionamento e abilitazione della progettazione, man mano che la logica di punta si sposterà selettivamente verso tecnologie gate-all-around.
Ambito del rapporto sul mercato della tecnologia FinFET
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,76 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 63,97 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,7% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della tecnologia FinFET
La crescita del mercato della tecnologia FinFET è influenzata dall'accelerazione dell'IA, dai carichi di lavoro cloud, dalla grafica, dal mobile computing di fascia alta e dalle reti ad alta velocità. Consente la riduzione delle perdite e offre una maggiore densità di transistor, aiutando i progettisti ad aumentare le prestazioni per watt con budget di potenza termica limitati. Nella catena di fornitura sono presenti architetti di processori, licenziatari di IP, progettisti fabless, fonderie, produttori di apparecchiature, aziende di maschere, confezionatori e produttori di dispositivi. La conformità alle regole di progettazione e il riutilizzo dell'IP sono considerazioni importanti nella scelta di un particolare nodo, poiché i costi di verifica sono superiori ai vantaggi di scalabilità.
Esiste una limitazione di disponibilità sotto forma di fonderie in grado di mantenere lo sviluppo dei processi, l'utilizzo della capacità e il controllo della resa con i relativi costi. Gli ordini vengono acquisiti dai clienti tramite impegni a lungo termine, approvvigionamento multiplo o persino riutilizzo delle piattaforme attraverso diverse generazioni di prodotti. La WSTS ha affermato che le vendite globali di semiconduttori hanno raggiunto i 795,6 miliardi di dollari nel 2025, con la logica che ha svolto un ruolo importante nella crescita delle cifre di vendita.
Il rapporto sul mercato della tecnologia FinFET rivela le differenze esistenti in termini di architettura, servizi di fonderia e strumenti di abilitazione della progettazione. Mentre Taiwan Semiconductor Manufacturing Company Limited e Samsung Electronics Co., Ltd. competono utilizzando la produzione avanzata, Intel Corporation utilizza la tecnologia di elaborazione insieme alle soluzioni di fonderia. GlobalFoundries Inc. evidenzia le sue piattaforme FinFET a 12 nm differenziate. Semiconductor Manufacturing International Corporation e United Microelectronics Corporation si concentrano sui mercati regionali e sui nodi maturi. Arm Holdings plc, Qualcomm Technologies, Inc., MediaTek Inc. e HiSilicon Technologies Co., Ltd. generano domanda di prodotti basati sulle loro architetture e progetti di sistema concessi in licenza.
Oggi gli investimenti di capitale si concentrano su stabilimenti di produzione all'avanguardia, soluzioni di packaging avanzate, strumenti di progettazione e capacità produttiva geograficamente diversificate. La strategia di differenziazione odierna non si limita ai nomi dei nodi, ma include anche IP verificata, prevedibilità della resa produttiva, toolchain sicure e compatibilità del packaging. Gli stabilimenti offrono una varietà di piattaforme con qualificazione per il settore automobilistico, opzioni RF, memorie integrate e librerie a bassa tensione. I progettisti, dal canto loro, utilizzano soluzioni a chiplet e integrazione eterogenea per integrare funzionalità selezionate in nodi costosi, beneficiando al contempo dei vantaggi economici della tecnologia FinFET senza esporsi all'aumento dei costi dei chip monolitici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della tecnologia FinFET: approfondimenti strategici
Approfondimenti regionali
Mercato della tecnologia FinFET in Nord America
Nel 2025, il Nord America ha rappresentato il 24-28% del fatturato mondiale e si prevede che crescerà a un CAGR del 18,8-19,6% fino al 2034. La quota di mercato del Nord America nella tecnologia FinFET si basa sulla sua posizione in relazione a CPU, GPU, FPGA, networking, cloud computing e automazione della progettazione elettronica. WSTS ha riportato una crescita del 31,4% nelle vendite di semiconduttori nelle Americhe nel 2025, il che conferma la solida domanda di logica e intelligenza artificiale. Gli incentivi locali per la produzione incoraggiano l'interesse dei clienti verso capacità produttiva sicura e packaging avanzato.
Si registra una notevole attività di tape-out da parte di aziende fabless e hyperscaler statunitensi, e la presenza di stabilimenti produttivi nella regione aumenta le opzioni di fornitura. Il Canada offre IP per processori, sviluppo di intelligenza artificiale e competenze di progettazione, mentre il Messico facilita l'assemblaggio di componenti elettronici e le catene di fornitura del settore automobilistico. Nelle decisioni di acquisto, sono importanti la resa produttiva, la compatibilità del software, l'affidabilità dei processi produttivi e le opzioni di packaging. Il NIST gestisce programmi con uno stanziamento di 50 miliardi di dollari per la produzione e la ricerca e sviluppo.
Mercato statunitense della tecnologia FinFET
Nel 2025 gli Stati Uniti hanno rappresentato l'84-88% dei ricavi nordamericani e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 19,0-19,8% nel periodo 2026-2034. Le applicazioni principali includono acceleratori per l'intelligenza artificiale, processori per server, PC di fascia alta, semiconduttori per reti ed elettronica militare. Sono presenti importanti attività da parte di Intel Corporation, Qualcomm Technologies, Inc., Arm Holdings plc e GlobalFoundries Inc., con fonderie internazionali che stanno espandendo la loro presenza a livello locale.
Stati come Arizona, New York, Oregon e Texas sono i pilastri fondamentali per la produzione, lo sviluppo di processi e gli investimenti nel settore dei semiconduttori. I clienti negli Stati Uniti stanno iniziando a integrare i chip di calcolo FinFET con il packaging e la memoria per affrontare i problemi di throughput relativi all'intelligenza artificiale senza dipendere esclusivamente dalla scalabilità. Il mercato automobilistico pone l'accento sulla sicurezza funzionale e sulla longevità della catena di fornitura, mentre le aziende di cloud computing privilegiano le prestazioni per watt. Secondo il GAO, a luglio 2026 erano stati finanziati 49 progetti nel settore dei semiconduttori.
Mercato europeo della tecnologia FinFET
Nel 2025 l'Europa deteneva una quota di mercato compresa tra l'11% e il 15% e avrebbe registrato un tasso di crescita annuo composto (CAGR) del 17,4-18,2% fino al 2034, con i fornitori tedeschi del settore automobilistico, industriale e delle telecomunicazioni che richiedevano processori e controller qualificati con un lungo ciclo di vita. Il Regno Unito offre competenze di progettazione, architetture, licenze e intelligenza artificiale. La sua industria fabless può essere collegata senza soluzione di continuità a fonderie e fornitori di packaging in outsourcing in tutto il mondo.
I mercati francesi includono l'aeronautica, la difesa, le telecomunicazioni e la ricerca; i mercati italiani includono l'elettronica automobilistica e l'automazione industriale; la Spagna sta lavorando allo sviluppo di capacità di progettazione e infrastrutture digitali. Secondo la Commissione europea, il Chips Act iniziale ha generato oltre 52 miliardi di euro di finanziamenti sia dal settore pubblico che da quello privato. Le opportunità regionali non risiedono nella duplicazione dell'intera base produttiva asiatica, ma nella creazione di ecosistemi "dalla progettazione al confezionamento" per nodi di livello automobilistico, processori sicuri, chiplet e linee pilota.
Mercato della tecnologia FinFET nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 56% e il 60% e si prevede che raggiungerà un tasso di crescita annuo composto (CAGR) del 21,2-22,0% fino al 2034, affermandosi come la regione leader e a più rapida crescita. Il settore delle fonderie avanzate è dominato da Taiwan, la Corea del Sud si concentra sulla combinazione di logica e memoria, la Cina sviluppa le proprie capacità di progettazione e produzione, mentre il Giappone fornisce materiali, attrezzature, applicazioni per il settore automobilistico e ricerca.
L'India sta sviluppando capacità di progettazione, assemblaggio e fabbricazione, mentre l'Australia offre opportunità di ricerca e servizi di data center. Le politiche industriali, l'esportazione di prodotti elettronici, la produzione di smartphone e le infrastrutture per l'intelligenza artificiale manterranno la regione in crescita. Secondo WSTS, le vendite di semiconduttori sono aumentate del 45,4% nella regione Asia-Pacifico e in altre aree geografiche nel 2025.
Mercato della tecnologia FinFET in Medio Oriente e Africa
Si prevede che la crescita del mercato in Medio Oriente e Africa, nonché in Africa, si attesti tra il 15,2% e il 16,0% di CAGR (tasso di crescita annuale composto) fino al 2034. Gli Emirati Arabi Uniti dominano grazie alla capacità dei data center hyperscale, ai programmi di intelligenza artificiale, alla connettività avanzata e alla sovranità degli investimenti tecnologici. L'Arabia Saudita contribuisce con progetti di cloud computing, smart city e digitalizzazione industriale, mentre il Sudafrica apporta il suo contributo attraverso le telecomunicazioni, il calcolo finanziario, l'assemblaggio di veicoli e la ricerca universitaria.
Si prevede che la domanda in Medio Oriente e Africa e nel resto del mondo rimarrà trainata dalle importazioni e focalizzata su prodotti di alta gamma, piuttosto che sulla fabbricazione di wafer di semiconduttori. La diversificazione della produzione energetica e delle infrastrutture digitali stimola la domanda di chip per l'elaborazione e il networking e di centraline per il settore automobilistico. I fattori di successo includono la copertura distributiva, la sicurezza dell'approvvigionamento, la sicurezza informatica e il supporto tecnico per gli OEM regionali.
Analisi di segmentazione
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) del 20,0-20,8% nel periodo 2026-2034. Il mercato della tecnologia FinFET spazia dalle opzioni a 22 nm e 20 nm ottimizzate in termini di costi, fino alle piattaforme dense a 7 nm, consentendo agli acquirenti di soddisfare le esigenze in termini di prestazioni, consumo energetico, maturità IP, resa e qualificazione. La migrazione dei nodi è selettiva: le soluzioni di calcolo di fascia alta si concentrano su geometrie più piccole, mentre i prodotti per il settore automobilistico, le reti e i sistemi embedded estendono i cicli di vita dei processi consolidati.
- 22 nm: Un'economia consolidata, librerie di progettazione mature e un equilibrio tra prestazioni energetiche e informatiche supportano i sistemi embedded, le comunicazioni e i prodotti sensibili ai costi che richiedono una fornitura affidabile e spese di ingegneria non ricorrenti controllate.
- 20 nm: Questo nodo occupa una posizione di transizione tra la miniaturizzazione planare e le successive generazioni di FinFET, con una domanda concentrata in progetti legacy qualificati in cui i costi di riprogettazione superano i vantaggi della migrazione.
- 16 nm: L'ampia disponibilità di fonderie e la comprovata IP supportano programmi di rete, elettronica di consumo, FPGA e automotive che necessitano di prestazioni elevate senza i costi di mascheratura delle geometrie più piccole.
- 14 nm: L'elevata maturità produttiva supporta CPU, controller, infrastrutture e applicazioni differenziate, mentre le ampie possibilità di qualificazione e le varianti di processo rendono questo nodo strategicamente importante per i prodotti a lungo termine.
- 10 nm: la maggiore densità ed efficienza energetica sono vantaggiose per i progetti di dispositivi mobili, sistemi informatici e reti, sebbene la capacità produttiva concentrata e le rigorose procedure di verifica possano limitarne l'adozione tra gli sviluppatori più piccoli.
- 7 nm: Il contributo maggiore al fatturato proviene da GPU, CPU, processori mobili di fascia alta e acceleratori di rete, dove la densità dei transistor e le prestazioni per watt giustificano maggiori costi di progettazione e dei wafer.
Prodotto
Si prevede che il prodotto crescerà a un tasso annuo composto (CAGR) del 20,2-21,0% fino al 2034. La domanda di CPU rimane elevata sia nei sistemi client che server, mentre l'espansione delle GPU è accelerata dal calcolo parallelo basato sull'intelligenza artificiale. L'adozione di FPGA riflette le esigenze di accelerazione riconfigurabile e di comunicazione; la migrazione verso le MCU è più selettiva perché i costi, la memoria integrata, l'integrazione analogica e la qualificazione spesso favoriscono i processi maturi. La scelta del prodotto determina quindi l'economia del nodo e l'intensità del packaging.
- CPU: I processori client, server e edge utilizzano i FinFET per bilanciare frequenza, densità, corrente di dispersione e limiti termici, sostenendo una domanda considerevole in tutte le architetture di calcolo e fasce di prezzo.
- FPGA: i dispositivi riconfigurabili beneficiano di logica densa, transceiver e consumo energetico ridotto, supportando telecomunicazioni, controllo industriale, aerospaziale, prototipazione e accelerazione adattabile, dove la flessibilità compensa i costi elevati.
- GPU: Le esigenze di calcolo parallelo nell'IA, nella visualizzazione, nei videogiochi e nell'analisi dei dati rendono le GPU il prodotto in più rapida crescita, privilegiando la densità dei transistor, la larghezza di banda, i chiplet e il packaging avanzato.
- MCU: I microcontrollori basati su FinFET sono destinati ad applicazioni automobilistiche e connesse ad alte prestazioni, sebbene la loro adozione dipenda dalla compatibilità con la memoria integrata, dalla qualificazione di sicurezza, dall'integrazione di segnali misti e da impegni di fornitura a lungo termine.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 20,3-21,1% nel periodo 2026-2034. Gli smartphone hanno registrato un'adozione su larga scala, mentre computer, tablet e reti continuano a sostenere la domanda di logica avanzata. I dispositivi indossabili privilegiano il controllo delle perdite e l'integrazione; le piattaforme automobilistiche richiedono sicurezza funzionale, prestazioni deterministiche e longevità. In tutte le applicazioni, gli acquisti valutano sempre più la potenza totale del sistema, il supporto software, il packaging, la sicurezza e l'accesso garantito ai wafer, oltre alle specifiche del processore.
- Smartphone: i dispositivi di fascia alta e medio-alta rimangono i principali utilizzatori in termini di volume, combinando processori applicativi, grafica, modem e motori di intelligenza artificiale, il tutto nel rispetto di rigidi vincoli relativi a batteria, temperatura e dimensioni.
- Computer e tablet: i sistemi client richiedono CPU e GPU efficienti per la produttività assistita dall'IA, il gaming e la mobilità, supportando la continua migrazione dei nodi insieme a piattaforme FinFET mature e differenziate.
- Dispositivi indossabili: il rilevamento sempre attivo, la connettività e l'inferenza edge favoriscono una bassa dispersione di dati e un'integrazione compatta, ma i volumi ridotti e i limiti della batteria rendono essenziale un'economia di piattaforma ottimizzata.
- Reti di fascia alta: router, switch, acceleratori e sistemi di banda base richiedono throughput, integrazione dei transceiver e affidabilità, rendendo la tecnologia FinFET strategicamente importante per le infrastrutture cloud e degli operatori di telecomunicazioni.
- Settore automobilistico: i veicoli definiti via software aumentano la potenza di calcolo per i sistemi di assistenza alla guida, l'infotainment, la connettività e il controllo centralizzato, mentre la qualificazione, la sicurezza informatica e la disponibilità a lungo termine influenzano la scelta delle fonderie e dei nodi di produzione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Smartphone |
Alto |
Intelligenza artificiale sul dispositivo |
Maturo |
|
Computer e tablet |
Alto |
PC con intelligenza artificiale |
Scalatura |
|
dispositivi indossabili |
Basso |
Rilevamento sempre attivo |
Emergenti |
|
Reti di fascia alta |
Alto |
Tessuto AI |
Scalatura |
|
Automobilistico |
Mezzo |
Calcolo centrale |
Scalatura |
Fattori trainanti della crescita del mercato della tecnologia FinFET e analisi del loro impatto
Inferenza, addestramento e trasferimento dati sono i fattori che guidano la tendenza verso un numero maggiore di transistor nei processori, mentre i data center sono limitati dai vincoli di energia, raffreddamento e densità. I chip basati su FinFET supportano CPU, GPU e silicio di rete ad alta densità con minori perdite rispetto alle soluzioni planari, fornendo una maggiore capacità di calcolo utile a parità di budget termico. WSTS ha indicato le applicazioni informatiche come il principale motore dell'aumento del volume di semiconduttori nel 2025, con una crescita di oltre il 60% su base annua. Ciò stimolerà la produttività dei wafer, l'innovazione nel packaging e lo sviluppo di IP riutilizzabili. Questo non riguarda solo gli operatori hyperscale, poiché i personal computer basati sull'intelligenza artificiale, le apparecchiature di telecomunicazione, l'industria e i dispositivi di edge computing necessitano di capacità di inferenza locale.
I veicoli connessi espandono il contenuto della logica qualificata
I veicoli a definizione software stanno consolidando i carichi di lavoro relativi a abitacolo, assistenza alla guida, connettività e controllo di dominio su processori più potenti. I nodi FinFET forniscono la densità di calcolo necessaria per la fusione dei sensori e la grafica, controllando al contempo le dispersioni nelle centraline elettroniche con vincoli termici. L'adozione nel settore automobilistico ha un impatto commerciale significativo: i chip richiedono prove di sicurezza funzionale, supporto a temperature estese, sicurezza informatica e impegni di fornitura che durano molto più a lungo dei cicli di vita dei prodotti di consumo. Questi requisiti aumentano i costi di qualificazione, ma creano posizioni di progettazione solide una volta che le piattaforme entrano in produzione. Le fonderie e i progettisti che combinano librerie di livello automotive, produzione tracciabile e capacità a lungo termine possono garantire volumi stabili. La domanda si diffonde inoltre tra i vari livelli di veicoli, man mano che le architetture centralizzate passano dai modelli premium alla produzione su larga scala.
La capacità supportata dalle politiche migliora la resilienza dell'offerta
La carenza di semiconduttori e la concentrazione geopolitica hanno reso la localizzazione della produzione una questione di approvvigionamento a livello di consiglio di amministrazione. I programmi pubblici negli Stati Uniti, in Europa, Giappone, India e Corea del Sud riducono alcune barriere agli investimenti per le fabbriche, il packaging, la ricerca e lo sviluppo della forza lavoro. I programmi CHIPS del NIST stanziano 39 miliardi di dollari per incentivi alla produzione e 11 miliardi di dollari per la ricerca e lo sviluppo, mentre le iniziative europee hanno mobilitato oltre 52 miliardi di euro di investimenti pubblici e privati. Per i fornitori di FinFET, l'impatto si traduce in una maggiore qualificazione a livello regionale, più opzioni di packaging e un supporto più diretto ai clienti. Tuttavia, gli incentivi non possono eliminare i vincoli di resa, talenti, acqua, energia e fornitori, quindi i progetti commercialmente redditizi richiedono ancora clienti di riferimento, incrementi graduali e una pianificazione rigorosa dell'utilizzo.
Tendenze future del mercato della tecnologia FinFET
Convergono i portafogli FinFET e gate-all-around
Le tendenze del mercato della tecnologia FinFET saranno plasmate da una transizione di portafoglio piuttosto che da una sostituzione brusca. I processi gate-all-around conquisteranno i progetti all'avanguardia più esigenti, mentre le piattaforme FinFET a 7 nm, 10 nm, 14 nm e 16 nm continueranno a servire prodotti in cui la resa, la maturità IP, il costo e la qualificazione hanno un peso maggiore rispetto alla massima densità. Le fonderie perfezioneranno questi nodi con librerie a bassa tensione, opzioni a radiofrequenza, affidabilità per il settore automobilistico e interfacce di packaging avanzate. I progettisti suddivideranno i sistemi in modo che i moduli ad alta intensità di calcolo utilizzino transistor più recenti, mentre le funzioni di I/O e di controllo rimarranno su processi FinFET collaudati. Questa coesistenza estende la durata degli asset, amplia la scelta dei clienti e sposta la competizione dalle etichette dei nodi all'economia a livello di sistema.
La progettazione a chiplet diventa lo standard di scalabilità
I chiplet consentiranno alle aziende produttrici di combinare chip di calcolo FinFET con componenti di memoria, analogici, a radiofrequenza e I/O realizzati con processi differenti. Le interfacce standardizzate tra i chip e gli strumenti di progettazione a livello di package ridurranno la dipendenza da un singolo nodo monolitico, sebbene la gestione termica, il collaudo dei chip funzionanti e il coordinamento della fornitura diventeranno più complessi. Le fonderie e i fornitori di IP potranno differenziarsi grazie a blocchi di interfaccia validati, flussi di riferimento per i package e rese prevedibili per i diversi chip. Questo approccio è particolarmente rilevante per acceleratori di intelligenza artificiale, server, reti e controller per il settore automobilistico, dove il riutilizzo modulare riduce i cicli di sviluppo. Nel tempo, il valore delle piattaforme si sposterà verso ecosistemi di silicio, interconnessioni, packaging e software co-ottimizzati.
Opportunità di mercato per la tecnologia FinFET
Espansione della piattaforma di livello automobilistico
Fonderie, fornitori di IP e società di servizi di progettazione possono investire in piattaforme FinFET certificate per il calcolo centralizzato, l'elaborazione radar, la connettività e i controller di sicurezza. L'opportunità si estende oltre i wafer e comprende la documentazione sulla sicurezza funzionale, l'avvio sicuro, la diagnostica, le librerie a lunga durata e la qualificazione dei package. I programmi commerciali dovrebbero garantire piattaforme veicolari di riferimento, definire termini di fornitura decennali e allineare le scelte dei nodi con i requisiti termici e di affidabilità prima di impegnarsi in capacità produttiva. Le partnership con fornitori automobilistici affermati riducono il rischio di qualificazione e abbreviano i tempi di accesso per i clienti. Gli investitori dovrebbero privilegiare piattaforme riutilizzabili in grado di servire diverse fasce di veicoli e regioni, poiché progetti unici e frammentati potrebbero non recuperare le spese di verifica, nonostante un'economia unitaria interessante.
abilitazione della progettazione regionale e fornitura sicura
I nuovi centri di produzione di semiconduttori nel mercato della tecnologia FinFET necessitano di qualcosa di più dei semplici incentivi alla fabbricazione; richiedono proprietà intellettuale verificata, servizi di progettazione fisica, test, packaging e ingegneri in grado di trasformare i concetti in prodotti realizzabili. Le aziende possono creare centri di progettazione regionali attorno ai nodi FinFET più consolidati, offrendo flussi di riferimento per clienti industriali, di rete, governativi e automobilistici. I ricavi possono derivare da licenze, onorari di ingegneria, prototipi e produzione garantita. I piani d'azione dovrebbero dare priorità a strumenti interoperabili, conformità al controllo delle esportazioni, sicurezza informatica e partnership con università o fornitori di packaging. Questa opportunità è più forte laddove i clienti apprezzano la fornitura affidabile e la personalizzazione, ma non dispongono delle risorse per lo sviluppo all'avanguardia, consentendo ai processi consolidati di acquisire programmi differenziati e difendibili.
Sviluppi recenti
- Maggio 2026: United Microelectronics Corporation (UMC) ha introdotto una nuova piattaforma di processo FinFET ad alta tensione integrata (eHV) a 14 nm, progettata specificamente per i circuiti integrati di pilotaggio dei display. L'azienda ha reso disponibile il relativo kit di progettazione del processo (PDK) per lo sviluppo da parte dei clienti, a seguito della validazione positiva presso il suo stabilimento Fab 12A.
- Maggio 2023: Eindhoven, Paesi Bassi / Hsinchu, Taiwan: NXP Semiconductors e TSMC hanno collaborato per sviluppare quella che definiscono la prima tecnologia MRAM integrata per l'industria automobilistica basata su FinFET a 16 nm. La tecnologia è destinata a supportare la prossima generazione di processori per autoveicoli e la transizione del settore verso i veicoli definiti via software (SDV).
- Febbraio 2024: Thalia Design Automation ha rilasciato AMALIA 24.1, l'ultima versione della sua piattaforma per il riutilizzo, la migrazione e l'ottimizzazione della proprietà intellettuale dei semiconduttori. L'aggiornamento aggiunge il supporto per la tecnologia FinFET a 12 nm, confronti di simulazione per il porting dei circuiti e una nuova funzionalità di reportistica riassuntiva all'interno dello strumento Technology Analyzer.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -