
Taille et demande du marché de la technologie FinFET en 2034
Taille et prévisions du marché de la technologie FinFET (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par technologie (22 nm, 20 nm, 16 nm, 14 nm, 10 nm, 7 nm) ; par produit (CPU, FPGA, GPU, MCU) ; par utilisateur final (smartphones, ordinateurs et tablettes, objets connectés, réseaux haut de gamme, automobile) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004799
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
14,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
63,97 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
17,7 %
taux de croissance
Marché adressable
327,33 milliards de dollars américains
(2026-2034)
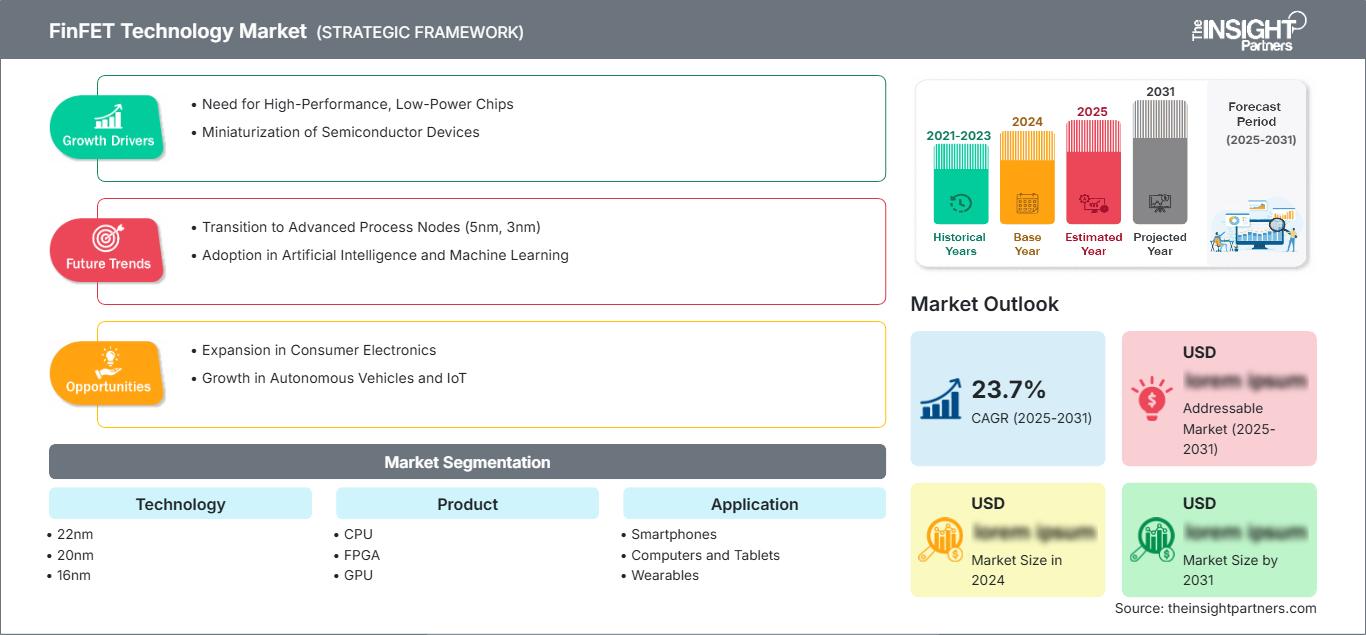
Le marché mondial de la technologie FinFET était évalué à 14,76 milliards de dollars américains en 2025 et devrait atteindre 63,97 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 17,7 % entre 2026 et 2034.
Analyse et perspectives du marché de la technologie FinFET
- Amérique du Nord : Détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 18,8 à 19,6 % entre 2026 et 2034, grâce aux processeurs d'IA, au leadership en matière de conception et aux investissements dans les usines de fabrication nationales.
- États-Unis : Représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 19,0 à 19,8 % jusqu’en 2034.
- Europe : Elle représentait 11 à 15 % du marché en 2025 et devrait connaître une croissance annuelle composée de 17,4 à 18,2 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 56 à 60 % en 2025 et devrait enregistrer un TCAC de 21,2 à 22,0 %, Taïwan, la Corée du Sud, la Chine et le Japon étant les piliers de la production et de la demande.
- Segment le plus important : le 7 nm détenait une part de marché de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 21,4 à 22,2 % entre 2026 et 2034.
- Segment à forte croissance : les GPU représentaient 24 à 28 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 22,6 à 23,4 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Arm Holdings plc, GlobalFoundries Inc., HiSilicon Technologies Co., Ltd., Intel Corporation, MediaTek Inc., Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Semiconductor Manufacturing International Corporation, Taiwan Semiconductor Manufacturing Company Limited et United Microelectronics Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La commercialisation de la technologie FinFET a permis de s'affranchir des limitations des transistors planaires en matière de fabrication logique. En effet, l'utilisation d'une ailette verticale autour de la grille améliore le contrôle électrostatique à mesure que la taille des composants diminue. Initialement utilisée dans les processeurs haut de gamme et les systèmes mobiles, cette technologie s'est ensuite étendue aux GPU, à la logique programmable, aux réseaux et au calcul automatisé. La rentabilité de la production repose désormais sur un équilibre entre l'augmentation de la densité d'intégration et le coût des masques, l'optimisation des rendements, la qualification des propriétés intellectuelles et l'approvisionnement en plaquettes. Les plateformes matures 14 nm et 16 nm coexistent avec les plateformes 7 nm, chacune répondant à des besoins différents en termes de coûts, de fiabilité et d'intégration.
D’ici 2034, la diversification des capacités étendra l’offre de transistors FinFET au-delà du pôle asiatique actuel, mais Taïwan et la Corée du Sud continueront de jouer un rôle crucial. Les incitations américaines allouent 39 milliards de dollars aux usines de fabrication, tandis que les initiatives européennes visent à améliorer les capacités de conception et de fabrication. L’Inde et l’Asie du Sud-Est développent un écosystème de conditionnement, de conception et de fournisseurs. Les investissements seront davantage axés sur la différenciation, les chiplets, la qualification automobile, la sécurité d’approvisionnement et l’aide à la conception, à mesure que les technologies logiques de pointe s’orientent sélectivement vers les technologies de type « gate-all-around ».
Portée du rapport sur le marché de la technologie FinFET
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 63,97 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,7% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la technologie FinFET
La croissance du marché de la technologie FinFET est influencée par l'accélération de l'IA, les charges de travail du cloud, le graphisme, l'informatique mobile haut de gamme et les réseaux à haut débit. Elle permet de réduire les courants de fuite et d'offrir une densité de transistors plus élevée, aidant ainsi les concepteurs à optimiser les performances par watt tout en limitant la consommation d'énergie thermique. La chaîne d'approvisionnement comprend les architectes de processeurs, les concédants de licences de propriété intellectuelle, les concepteurs de puces sans usine, les fonderies, les fabricants d'équipements, les fabricants de masques, les encapsuleurs et les fabricants de dispositifs. La disponibilité des règles de conception et la réutilisation de la propriété intellectuelle sont des facteurs importants dans le choix d'un nœud particulier, car les coûts de vérification sont supérieurs aux avantages liés à la mise à l'échelle.
La disponibilité des fonderies est limitée par leur capacité à assurer le développement des procédés, l'utilisation des capacités et le contrôle des rendements, ainsi que les coûts associés. Les commandes clients sont obtenues grâce à des engagements à long terme, au recours à plusieurs fournisseurs, voire à la réutilisation de plateformes sur plusieurs générations de produits. Le WSTS a indiqué que les ventes mondiales de semi-conducteurs atteindraient 795,6 milliards de dollars américains en 2025, la logique jouant un rôle majeur dans cette croissance.
Le rapport sur le marché de la technologie FinFET met en lumière les différences existantes en termes d'architecture, de services de fonderie et d'outils de conception. Tandis que Taiwan Semiconductor Manufacturing Company Limited et Samsung Electronics Co., Ltd. misent sur des procédés de fabrication avancés, Intel Corporation s'appuie sur des technologies de traitement et des solutions de fonderie. GlobalFoundries Inc. se distingue par ses plateformes FinFET 12 nm. Semiconductor Manufacturing International Corporation et United Microelectronics Corporation se concentrent sur les marchés régionaux et les nœuds technologiques matures. Arm Holdings plc, Qualcomm Technologies, Inc., MediaTek Inc. et HiSilicon Technologies Co., Ltd. génèrent une demande pour leurs produits grâce à leurs architectures et conceptions système sous licence.
Les investissements se concentrent désormais sur les usines de fabrication de pointe, les solutions d'encapsulation avancées, les outils de conception et une capacité de production répartie géographiquement. La stratégie de différenciation actuelle repose non seulement sur les noms de nœuds, mais aussi sur la propriété intellectuelle vérifiée, la prévisibilité des rendements, les chaînes d'outils sécurisées et la compatibilité d'encapsulation. Les usines proposent une diversité de plateformes avec qualification automobile, options RF, mémoire embarquée et bibliothèques basse tension. De leur côté, les concepteurs utilisent des solutions à base de chiplets et l'intégration hétérogène pour intégrer des fonctionnalités spécifiques dans des nœuds plus onéreux, tout en bénéficiant des avantages économiques de la technologie FinFET sans subir l'augmentation du coût des puces monolithiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la technologie FinFET : Perspectives stratégiques
Perspectives régionales
Marché de la technologie FinFET en Amérique du Nord
L'Amérique du Nord représentait 24 à 28 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 18,8 à 19,6 % jusqu'en 2034. La part de marché de l'Amérique du Nord dans le domaine de la technologie FinFET repose sur sa position en matière de processeurs (CPU), de processeurs graphiques (GPU), de circuits intégrés à puces (FPGA), de réseaux, de cloud computing et d'automatisation de la conception électronique. WSTS a enregistré une croissance de 31,4 % des ventes de semi-conducteurs sur le continent américain en 2025, ce qui confirme une forte demande en logique et en intelligence artificielle. Les incitations locales à la production encouragent l'intérêt des clients pour la sécurité des capacités de production et les solutions d'encapsulation avancées.
L'activité de conception de processeurs (tape-out) est intense chez les entreprises américaines sans usine et les géants du cloud, et la fabrication dans la région accroît les options d'approvisionnement. Le Canada fournit des processeurs, des services de développement d'IA et une expertise en conception, tandis que le Mexique facilite l'assemblage électronique et les chaînes d'approvisionnement automobiles. Le rendement, la compatibilité logicielle, la fiabilité de la fabrication et les options de conditionnement sont des critères importants pour les décisions d'achat. Le NIST gère des programmes dotés d'un budget de 50 milliards de dollars américains alloués à la fabrication et à la R&D.
Marché américain de la technologie FinFET
Les États-Unis représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 19,0 à 19,8 % sur la période 2026-2034. Les principaux moteurs de développement sont les accélérateurs d'IA, les processeurs pour serveurs, les PC haut de gamme, les semi-conducteurs pour réseaux et l'électronique militaire. Intel Corporation, Qualcomm Technologies, Inc., Arm Holdings plc et GlobalFoundries Inc. sont des acteurs majeurs du secteur, tandis que les fonderies internationales renforcent leur présence locale.
Des États comme l'Arizona, New York, l'Oregon et le Texas sont des piliers essentiels de la fabrication, du développement des procédés et des investissements dans les semi-conducteurs. Aux États-Unis, les clients commencent à combiner les puces FinFET avec le conditionnement et la mémoire pour résoudre les problèmes de débit liés à l'IA sans dépendre exclusivement de la mise à l'échelle. Le marché automobile privilégie la sécurité fonctionnelle et la durabilité de la chaîne d'approvisionnement, tandis que les entreprises du cloud mettent l'accent sur les performances énergétiques. Selon le GAO, 49 projets de semi-conducteurs avaient été financés en juillet 2026.
Marché européen de la technologie FinFET
L'Europe détenait une part de marché de 11 à 15 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 17,4 à 18,2 % jusqu'en 2034. Les équipementiers allemands des secteurs automobile, industriel et des télécommunications recherchent des processeurs et des contrôleurs performants à longue durée de vie. Le Royaume-Uni apporte son expertise en conception, ses architectures, ses licences et son intelligence artificielle. Son industrie sans usine de fabrication (fabless) peut être facilement intégrée aux fonderies et aux fournisseurs de solutions d'emballage externalisées du monde entier.
Les marchés français comprennent l'aéronautique, la défense, les télécommunications et la recherche ; les marchés italiens incluent l'électronique automobile et l'automatisation industrielle ; l'Espagne s'efforce de développer ses capacités en matière de conception et d'infrastructures numériques. Selon la Commission européenne, la première version du Chips Act a généré plus de 52 milliards d'euros de financements publics et privés. Les opportunités régionales ne résident pas dans la duplication de l'ensemble du secteur manufacturier asiatique, mais dans la création d'écosystèmes de conception et d'intégration pour les nœuds de qualité automobile, les processeurs sécurisés, les chiplets et les lignes pilotes.
Marché de la technologie FinFET en Asie-Pacifique
La région Asie-Pacifique représentait 56 à 60 % des parts de marché en 2025 et devrait enregistrer un TCAC de 21,2 à 22,0 % jusqu'en 2034, ce qui en fait la région leader et celle dont la croissance est la plus rapide. Le secteur de la fonderie de pointe est dominé par Taïwan, la Corée du Sud combine logique et mémoire, la Chine développe ses propres capacités de conception et de fabrication, et le Japon fournit les matériaux, les équipements, les applications automobiles et la recherche.
L'Inde développe ses capacités de conception, d'assemblage et de fabrication, tandis que l'Australie répond à la demande en matière de recherche et de centres de données. La politique industrielle, les exportations de produits électroniques, la production de smartphones et l'infrastructure d'IA contribueront à la croissance de la région. Selon WSTS, les ventes de semi-conducteurs ont progressé de 45,4 % en Asie-Pacifique et dans d'autres régions en 2025.
Marché de la technologie FinFET au Moyen-Orient et en Afrique
La croissance du marché au Moyen-Orient, en Afrique et en Afrique est estimée entre 15,2 % et 16,0 % par an jusqu'en 2034. Les Émirats arabes unis dominent le marché grâce à leur capacité de centres de données hyperscale, leurs programmes d'intelligence artificielle, leur connectivité avancée et leur souveraineté en matière d'investissements technologiques. L'Arabie saoudite complète ce marché en y ajoutant des projets de cloud computing, de villes intelligentes et de numérisation industrielle, tandis que l'Afrique du Sud y contribue par le biais des télécommunications, du calcul financier, de l'assemblage automobile et de la recherche universitaire.
La demande au Moyen-Orient, en Afrique et dans le reste du monde devrait rester tirée par les importations et se concentrer sur les produits haut de gamme plutôt que sur la fabrication de plaquettes de semi-conducteurs. La diversification de la production d'énergie et des infrastructures numériques stimule la demande en matière de traitement, de puces réseau et de contrôleurs automobiles. Les facteurs clés de succès incluent la couverture de la distribution, la sécurité d'approvisionnement, la cybersécurité et l'accompagnement technique des équipementiers régionaux.
Analyse de segmentation
Technologie
Le marché de la technologie FinFET devrait connaître une croissance annuelle composée (TCAC) de 20,0 à 20,8 % entre 2026 et 2034. Il couvre un large éventail d'options, des plateformes 22 nm et 20 nm optimisées en termes de coûts aux plateformes 7 nm haute densité, permettant aux acheteurs d'adapter leurs performances, leur consommation énergétique, la maturité de leur propriété intellectuelle, leur rendement et leurs exigences de qualification. La migration vers les nœuds technologiques est sélective : les applications de calcul haute performance privilégient les géométries plus fines, tandis que les secteurs de l'automobile, des réseaux et des systèmes embarqués prolongent le cycle de vie des processus établis.
- 22 nm : Une économie établie, des bibliothèques de conception matures et des performances énergétiques équilibrées prennent en charge l'informatique embarquée, les communications et les produits sensibles aux coûts nécessitant une alimentation fiable et des dépenses d'ingénierie non récurrentes maîtrisées.
- 20 nm : Ce nœud occupe une position de transition entre la mise à l'échelle planaire et les générations FinFET ultérieures, la demande étant concentrée dans les conceptions existantes qualifiées où les coûts de reconception l'emportent sur les avantages de la migration.
- 16 nm : La large disponibilité des fonderies et la propriété intellectuelle éprouvée soutiennent les programmes de mise en réseau, grand public, FPGA et automobiles qui nécessitent des performances élevées sans le coût des masques des géométries plus petites.
- 14 nm : La maturité à haut volume prend en charge les processeurs, les contrôleurs, l'infrastructure et les applications différenciées, tandis que la qualification étendue et les variantes de processus rendent le nœud stratégiquement important pour les produits à longue durée de vie.
- 10 nm : La densité et l’efficacité énergétique accrues profitent aux conceptions mobiles, informatiques et de réseau, bien que la capacité de fabrication concentrée et la vérification exigeante puissent limiter l’adoption par les petits développeurs.
- 7 nm : La principale source de revenus provient des GPU, des CPU, des processeurs mobiles haut de gamme et des accélérateurs de réseau, où la densité de transistors et les performances par watt justifient des coûts de conception et de plaquettes plus élevés.
Produit
La production devrait croître à un TCAC de 20,2 % à 21,0 % jusqu'en 2034. La demande en processeurs reste importante pour les systèmes clients et serveurs, tandis que l'expansion des GPU est accélérée par le calcul parallèle de l'IA. L'adoption des FPGA reflète les besoins d'accélération reconfigurable et de communication ; la migration vers les microcontrôleurs est plus sélective car le coût, la mémoire embarquée, l'intégration analogique et la qualification favorisent souvent les processus matures. Le choix du produit détermine donc la rentabilité des nœuds et l'intensité d'intégration.
- Processeurs : Les processeurs clients, serveurs et périphériques utilisent des FinFET pour équilibrer la fréquence, la densité, les fuites et les limites thermiques, répondant ainsi à une demande importante pour toutes les architectures informatiques et tous les niveaux de prix.
- FPGA : Les dispositifs reconfigurables bénéficient d’une logique dense, d’émetteurs-récepteurs et d’une consommation d’énergie réduite, prenant en charge les télécommunications, le contrôle industriel, l’aérospatiale, le prototypage et l’accélération adaptable là où la flexibilité compense le coût élevé.
- GPU : Les besoins en calcul parallèle dans l’IA, la visualisation, les jeux et l’analyse de données font des GPU un produit à forte croissance, privilégiant la densité des transistors, la bande passante, les chiplets et l’encapsulation avancée.
- MCU : Les microcontrôleurs à base de FinFET ciblent les applications automobiles et connectées à hautes performances, bien que leur adoption dépende de la compatibilité de la mémoire embarquée, de la qualification de sécurité, de l’intégration de signaux mixtes et des engagements d’approvisionnement à long terme.
Application
Le marché des applications devrait croître à un TCAC de 20,3 % à 21,1 % entre 2026 et 2034. Les smartphones ont connu une forte adoption, tandis que les ordinateurs, les tablettes et les réseaux alimentent la demande en logique avancée. Les objets connectés privilégient la maîtrise des fuites et l'intégration ; les plateformes automobiles exigent une sécurité fonctionnelle, des performances constantes et une longue durée de vie. Dans tous les secteurs d'activité, les processus d'achat prennent de plus en plus en compte la consommation énergétique totale du système, la prise en charge logicielle, le conditionnement, la sécurité et l'accès garanti aux plaquettes, en plus des spécifications du processeur.
- Smartphones : Les appareils haut de gamme et de milieu de gamme supérieur restent les principaux consommateurs de volume, combinant processeurs d’application, graphismes, modems et moteurs d’IA sous des contraintes strictes en matière de batterie, de température et d’encombrement.
- Ordinateurs et tablettes : les systèmes clients nécessitent des processeurs et des cartes graphiques performants pour la productivité, les jeux et la mobilité assistés par l’IA, prenant en charge la migration continue des nœuds parallèlement aux plateformes FinFET matures et différenciées.
- Objets connectés : la détection permanente, la connectivité et l’inférence en périphérie favorisent une faible fuite et une intégration compacte, mais les petits volumes et les contraintes liées à la batterie rendent essentielle l’optimisation économique de la plateforme.
- Réseaux haut de gamme : les routeurs, commutateurs, accélérateurs et systèmes de bande de base exigent un débit élevé, une intégration des émetteurs-récepteurs et une grande fiabilité, ce qui rend la technologie FinFET stratégiquement importante pour l’infrastructure cloud et des opérateurs.
- Automobile : Les véhicules à définition logicielle augmentent la puissance de calcul pour l’assistance au conducteur, l’infodivertissement, la connectivité et le contrôle centralisé, tandis que la qualification, la cybersécurité et la disponibilité sur une décennie façonnent les choix de fonderie et de nœud.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Smartphones |
Haut |
IA embarquée |
Mature |
|
Ordinateurs et tablettes |
Haut |
PC IA |
Mise à l'échelle |
|
Objets connectés |
Faible |
Détection permanente |
Émergent |
|
Réseaux haut de gamme |
Haut |
AI Fabric |
Mise à l'échelle |
|
Automobile |
Moyen |
Calcul central |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la technologie FinFET
L'inférence, l'entraînement et les transferts de données alimentent la tendance à l'augmentation du nombre de transistors dans les processeurs, tandis que les centres de données sont limités par leurs contraintes énergétiques, de refroidissement et de densité. Les puces FinFET prennent en charge une densité plus élevée de CPU, de GPU et de silicium réseau, avec des fuites de courant réduites par rapport aux solutions planaires, offrant ainsi une puissance de calcul utile supérieure pour un budget thermique donné. Le WSTS a identifié les applications informatiques comme le principal moteur de la croissance du volume de semi-conducteurs prévue pour 2025, avec une augmentation de plus de 60 % par rapport à l'année précédente. Cette croissance stimulera la productivité des plaquettes, l'innovation en matière de packaging et le développement de propriété intellectuelle réutilisable. Ce phénomène ne concerne pas uniquement les opérateurs hyperscale : les ordinateurs personnels dédiés à l'IA, les équipements de télécommunications, l'industrie et les dispositifs de calcul en périphérie nécessitent également des capacités d'inférence locales.
Les véhicules connectés étendent le contenu logique qualifié
Les véhicules pilotés par logiciel centralisent les charges de travail liées au poste de conduite, à l'aide à la conduite, à la connectivité et au contrôle du domaine sur des processeurs plus performants. Les nœuds FinFET offrent la densité de calcul nécessaire à la fusion de capteurs et au traitement graphique, tout en maîtrisant les fuites dans les unités de contrôle électroniques à dissipation thermique limitée. L'adoption de ces technologies dans le secteur automobile a un impact commercial significatif : les puces doivent être validées en matière de sécurité fonctionnelle, supporter des températures de fonctionnement étendues, garantir la cybersécurité et assurer un approvisionnement sur une durée bien supérieure à celle des cycles de vie des produits grand public. Ces exigences augmentent les coûts de qualification, mais garantissent des positions de conception durables une fois les plateformes en production. Les fonderies et les concepteurs qui combinent des bibliothèques de puces automobiles, une fabrication traçable et une capacité de production à long terme peuvent ainsi assurer des volumes stables. La demande se répartit également sur l'ensemble des segments de véhicules à mesure que les architectures centralisées passent des modèles haut de gamme à une production plus large.
Le renforcement des capacités par des politiques publiques améliore la résilience de l'offre
La pénurie de semi-conducteurs et la concentration géopolitique du marché ont fait du choix du lieu de fabrication un enjeu crucial pour l'approvisionnement des cartes électroniques. Aux États-Unis, en Europe, au Japon, en Inde et en Corée du Sud, des programmes publics réduisent certains obstacles à l'investissement dans les usines de fabrication, le conditionnement, la recherche et la formation professionnelle. Les programmes CHIPS du NIST allouent 39 milliards de dollars aux incitations à la production et 11 milliards à la recherche et au développement, tandis que les initiatives européennes ont mobilisé plus de 52 milliards d'euros d'investissements publics et privés. Pour les fournisseurs de FinFET, cela se traduit par une qualification régionale élargie, un plus grand choix de conditionnements et un meilleur accompagnement client. Cependant, ces incitations ne peuvent lever les contraintes liées au rendement, aux talents, à l'eau, à l'énergie et aux fournisseurs ; la viabilité commerciale des projets repose donc toujours sur des clients clés, une montée en puissance progressive et une planification rigoureuse de l'utilisation des ressources.
Tendances futures du marché de la technologie FinFET
Les portefeuilles FinFET et gate-all-around convergent
Les tendances du marché des technologies FinFET seront façonnées par une transition progressive du portefeuille plutôt que par un remplacement brutal. Les procédés à grille enveloppante (gate-all-around) s'imposeront pour les conceptions de pointe les plus exigeantes, tandis que les plateformes FinFET 7 nm, 10 nm, 14 nm et 16 nm continueront de répondre aux besoins des produits où le rendement, la maturité de la propriété intellectuelle, le coût et la qualification priment sur la densité maximale. Les fonderies perfectionneront ces nœuds grâce à des bibliothèques basse tension, des options radiofréquence, une fiabilité automobile et des interfaces d'encapsulation avancées. Les concepteurs partitionneront les systèmes de sorte que les modules nécessitant une puissance de calcul importante utilisent des transistors plus récents, tandis que les fonctions d'E/S et de contrôle resteront basées sur des procédés FinFET éprouvés. Cette coexistence prolonge la durée de vie des actifs, élargit le choix des clients et déplace la concurrence des appellations de nœud vers l'économie au niveau du système.
La conception Chiplet devient la norme en matière de mise à l'échelle
Les chiplets permettront aux fabricants de combiner des puces de calcul FinFET avec des composants de mémoire, analogiques, radiofréquences et d'E/S fabriqués selon différents procédés. La standardisation des interfaces puce-à-puce et des outils de conception au niveau du boîtier réduira la dépendance à un nœud monolithique unique, même si la gestion thermique, les tests de puces fonctionnelles et la coordination de l'approvisionnement deviendront plus complexes. Les fonderies et les fournisseurs de propriété intellectuelle pourront se différencier grâce à des blocs d'interface validés, des flux de référence de boîtier et des rendements multi-puces prévisibles. Cette approche est particulièrement pertinente pour les accélérateurs d'IA, les serveurs, les réseaux et les contrôleurs de domaine automobile, où la réutilisation modulaire raccourcit les cycles de développement. À terme, la valeur de la plateforme se déplacera vers des écosystèmes de silicium, d'interconnexion, de boîtier et de logiciel co-optimisés.
Opportunités du marché de la technologie FinFET
Extension de la plateforme de qualité automobile
Les fonderies, les fournisseurs de propriété intellectuelle et les sociétés de conception peuvent investir dans des plateformes FinFET certifiées pour le calcul centralisé, le traitement radar, la connectivité et les contrôleurs de sécurité. Le potentiel s'étend au-delà des plaquettes et englobe la documentation de sécurité fonctionnelle, le démarrage sécurisé, les diagnostics, les bibliothèques à longue durée de vie et la qualification des boîtiers. Les programmes commerciaux doivent sécuriser les plateformes de véhicules de référence, définir des contrats d'approvisionnement sur plusieurs décennies et aligner les choix de nœuds technologiques sur les exigences thermiques et de fiabilité avant tout engagement de capacité. Les partenariats avec des équipementiers automobiles établis réduisent les risques liés à la qualification et accélèrent l'accès client. Les investisseurs devraient privilégier les plateformes réutilisables pouvant servir à plusieurs niveaux de véhicules et régions, car les conceptions fragmentées et uniques risquent de ne pas couvrir les coûts de vérification malgré une rentabilité unitaire attractive.
Développement régional de la conception et sécurisation de l'approvisionnement
Les pôles émergents de semi-conducteurs sur le marché de la technologie FinFET ont besoin de bien plus que de simples incitations à la fabrication ; ils requièrent une propriété intellectuelle validée, des services de conception physique, des tests, du conditionnement et des ingénieurs capables de transformer les concepts en produits industrialisables. Les entreprises peuvent établir des centres de conception régionaux autour des nœuds FinFET matures, proposant des flux de référence aux clients des secteurs industriel, des réseaux, gouvernemental et automobile. Les revenus peuvent provenir de licences, d'honoraires d'ingénierie, de la production de prototypes et de la production en série. Les plans d'action doivent privilégier les outils interopérables, la conformité aux réglementations sur le contrôle des exportations, la cybersécurité et les partenariats avec les universités ou les fournisseurs de solutions d'encapsulation. Cette opportunité est particulièrement prometteuse lorsque les clients valorisent un approvisionnement fiable et la personnalisation, mais manquent de ressources pour le développement de pointe, permettant ainsi aux processus établis de s'imposer sur des programmes différenciés et sécurisés.
Développements récents
- Mai 2026 : United Microelectronics Corporation (UMC) a lancé une nouvelle plateforme de gravure FinFET haute tension embarquée (eHV) de 14 nm, conçue spécifiquement pour les circuits intégrés de commande d’affichage. Après validation réussie dans son usine Fab 12A, la société a mis à disposition des clients le kit de conception de procédé (PDK) associé.
- Mai 2023 : Eindhoven (Pays-Bas) / Hsinchu (Taïwan) : NXP Semiconductors et TSMC ont collaboré au développement de ce qu’ils présentent comme la première technologie MRAM embarquée pour l’industrie automobile, basée sur la technologie FinFET 16 nm. Cette technologie vise à accompagner la prochaine génération de processeurs automobiles et la transition du secteur vers les véhicules pilotés par logiciel (SDV).
- Février 2024 : Thalia Design Automation a lancé AMALIA 24.1, la dernière version de sa plateforme de réutilisation, de migration et d’optimisation de la propriété intellectuelle (IP) pour semi-conducteurs. Cette mise à jour prend désormais en charge la technologie FinFET 12 nm, propose des comparaisons de simulations pour le portage de circuits et intègre une nouvelle fonctionnalité de génération de rapports de synthèse dans son outil Technology Analyzer.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -