
FinFET技術市場:予測、動向、市場シェアに関するレポート
FinFETテクノロジー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:テクノロジー別(22nm、20nm、16nm、14nm、10nm、7nm)、製品別(CPU、FPGA、GPU、MCU)、エンドユーザー別(スマートフォン、コンピュータおよびタブレット、ウェアラブル、ハイエンドネットワーク、自動車)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004799
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
147億6000 万米ドル
基準年値
2034年の予測
639億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.7 %
成長率
対象市場
3,273億3,000 万米ドル
(2026年~2034年)
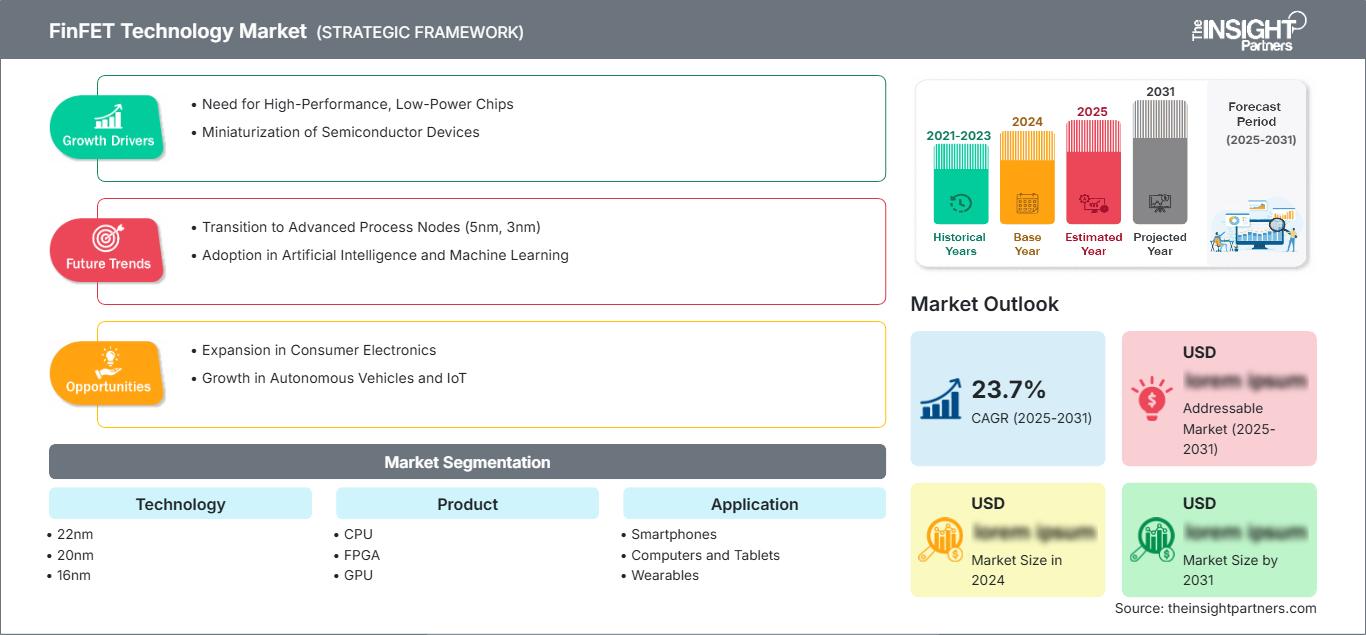
世界のFinFET技術市場は、2025年には147億6000万米ドルと評価され、2034年までに639億7000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)17.7%を記録すると推定されています。
FinFET技術市場の評価と洞察
- 北米: 2025年には24~28%のシェアを占め、AIプロセッサ、設計におけるリーダーシップ、国内ファブへの投資に支えられ、2026~2034年には年平均成長率(CAGR)18.8~19.6%で成長すると予測されている。
- 米国: 2025年には北米の収益の84~88%を占め、2034年まで年平均成長率(CAGR)19.0~19.8%で拡大すると予測される。
- ヨーロッパ: 2025年には11~15%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)17.4~18.2%で成長すると予測されている。
- アジア太平洋地域: 2025年には56~60%のシェアを獲得し、年平均成長率(CAGR)は21.2~22.0%を記録すると予想され、台湾、韓国、中国、日本が製造と需要を牽引する。
- 最大のセグメントである7nmは、2025年には市場シェアの34~38%を占め、2026~2034年には年平均成長率(CAGR)21.4~22.2%で拡大すると予測されている。
- 高成長分野: GPUは2025年には市場シェアの24~28%を占め、2026~2034年には年平均成長率(CAGR)22.6~23.4%で成長すると予測されている。
- 詳細に分析された主要企業: Arm Holdings plc、GlobalFoundries Inc.、HiSilicon Technologies Co., Ltd.、Intel Corporation、MediaTek Inc.、Qualcomm Technologies, Inc.、Samsung Electronics Co., Ltd.、Semiconductor Manufacturing International Corporation、Taiwan Semiconductor Manufacturing Company Limited、およびUnited Microelectronics Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
FinFET技術の商用化により、ゲートを垂直フィンで囲むことで、ジオメトリの縮小に伴う静電制御を強化し、平面トランジスタの制約からロジック製造を解放することが可能になった。当初はハイエンドプロセッサやモバイルシステムで使用されていたが、その後GPU、プログラマブルロジック、ネットワーク、自動車用コンピューティングへと応用範囲が広がった。現在、生産の経済性は、高密度化とマスクコスト、歩留まりの学習、IP認定、ウェハ供給とのバランスを取ることにかかっている。14nmおよび16nmの成熟プラットフォームは、それぞれ異なるコスト、信頼性、統合ニーズに対応するため、7nmプラットフォームと並行して存在している。
2034年までに、生産能力の多様化によりFinFETの供給は既存のアジア集積地を超えて拡大するが、台湾と韓国は依然として重要な役割を果たすだろう。米国は製造工場に390億ドルのインセンティブを割り当て、欧州の取り組みは設計と製造能力の向上を目指している。インドと東南アジアはパッケージング、設計、サプライヤーのエコシステムを構築している。最先端のロジックがゲートオールアラウンド技術に選択的に移行するにつれて、投資は差別化、チップレット、車載認証、供給の安定性、設計の実現に重点を置くようになるだろう。
FinFET技術市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 147億6000万米ドル |
| 2034年までの市場規模 | 639億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
FinFET技術市場分析
FinFETテクノロジー市場の成長は、AIアクセラレーション、クラウドワークロード、グラフィックス、プレミアムモバイルコンピューティング、および高スループットネットワークによって影響を受けています。リーク電流の低減とトランジスタ密度の向上を可能にし、設計者が限られた熱電力予算内でワットあたりのパフォーマンスを向上させるのに役立ちます。サプライチェーンには、プロセッサアーキテクト、IPライセンサー、ファブレス設計者、ファウンドリ、装置メーカー、マスクショップ、パッケージャー、およびデバイスメーカーが含まれます。検証コストがスケーリングの利点よりも高いため、特定のノードを決定する際には、設計ルールの準備とIPの再利用が重要な考慮事項となります。
プロセス開発、設備稼働率、歩留まり管理を維持できるファウンドリの供給には限界があり、それに伴うコストも発生します。顧客からの受注は、長期契約、複数調達、あるいは製品世代を超えたプラットフォームの再利用などを通じて獲得されます。WSTSは、2025年の世界の半導体売上高は7,956億米ドルであり、ロジックが売上高の伸びに大きく貢献すると述べていました。
FinFETテクノロジー市場レポートは、アーキテクチャ、ファウンドリサービス、および設計支援ツールにおける差別化を明らかにしています。台湾積体電路製造(TSMC)とサムスン電子は高度な製造技術で競合する一方、インテルはファウンドリソリューションとともにプロセス技術を活用しています。GlobalFoundriesは、独自の12nm FinFETプラットフォームをアピールしています。Semiconductor Manufacturing International CorporationとUnited Microelectronics Corporationは、地域市場と成熟ノード市場に注力しています。Arm Holdings plc、Qualcomm Technologies, Inc.、MediaTek Inc.、およびHiSilicon Technologies Co., Ltd.は、ライセンス可能なアーキテクチャとシステム設計に基づいて製品の需要を生み出しています。
現在、設備投資は最先端のファブ、高度なパッケージングソリューション、設計ツール、そして地理的に分散した生産能力へと流れています。今日の差別化戦略は、ノード名だけでなく、検証済みのIP、歩留まりの予測可能性、セキュアなツールチェーン、そしてパッケージングの互換性も包含しています。ファブは、車載認証、RFオプション、組み込みメモリ、低電圧ライブラリなど、多様なプラットフォームを提供しています。一方、設計者は、チップレットソリューションとヘテロジニアス統合を活用することで、高価なノードに特定の機能を組み込みつつ、モノリシックダイのコスト増加のリスクを負うことなく、FinFETテクノロジーの経済性を享受しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
FinFET技術市場:戦略的洞察
地域別分析
北米FinFET技術市場
北米は2025年に世界の収益の24~28%を占め、2034年まで年平均成長率(CAGR)18.8~19.6%で成長すると予測されています。北米のFinFETテクノロジー市場シェアは、CPU、GPU、FPGA、ネットワーキング、クラウドコンピューティング、電子設計自動化に関する位置付けに基づいています。WSTSは、2025年に南北アメリカ大陸で半導体売上高が31.4%増加すると報告しており、これはロジックとAIに対する堅調な需要を裏付けています。製造に対する現地のインセンティブは、顧客の安全な生産能力と高度なパッケージングへの関心を高めています。
米国のファブレス企業やハイパースケーラーによるテープアウト活動が活発に行われており、この地域での製造拠点の増加により供給オプションも拡大している。カナダはプロセッサIP、AI開発、設計に関する専門知識を提供し、メキシコは電子機器組立と自動車サプライチェーンを円滑化している。購入決定においては、歩留まり、ソフトウェア互換性、信頼できる製造、パッケージングオプションが重要となる。NISTは、製造と研究開発に500億米ドルが割り当てられたプログラムを管理している。
米国FinFET技術市場
2025年には北米全体の収益の84~88%を米国が占め、2026~2034年の期間には年平均成長率(CAGR)19.0~19.8%を記録すると予想されている。設計の動機としては、AIアクセラレータ、サーバープロセッサ、プレミアムPC、ネットワーク半導体、軍事用電子機器などが挙げられる。インテル、クアルコム・テクノロジーズ、アーム・ホールディングス、グローバルファウンドリズといった国際的なファウンドリが活発な活動を展開しており、現地での事業拡大が進んでいる。
アリゾナ州、ニューヨーク州、オレゴン州、テキサス州などの州は、製造、プロセス開発、半導体投資における重要な柱となっています。米国の顧客は、スケーリングだけに頼らずにAIに関するスループットの問題に対処するため、FinFETコンピューティングタイルをパッケージングやメモリと組み合わせ始めています。自動車市場は機能安全性とサプライチェーンの長期性を重視していますが、クラウド企業はワットあたりの性能を重視しています。GAOによると、2026年7月までに49件の半導体プロジェクトに資金が提供されました。
欧州FinFET技術市場
欧州は2025年には市場シェアの11~15%を占め、2034年まで年平均成長率(CAGR)17.4~18.2%で成長すると予測されている。ドイツの自動車、産業、通信機器メーカーは、長寿命の高性能プロセッサとコントローラを求めている。英国は、設計ノウハウ、アーキテクチャ、ライセンス、AIを提供している。英国のファブレス産業は、世界中のファウンドリやパッケージングのアウトソーシングサプライヤーとシームレスに連携できる。
フランス市場には航空宇宙、防衛、通信、研究が含まれ、イタリア市場には自動車エレクトロニクスと産業オートメーションが含まれる。スペインは設計とデジタルインフラストラクチャの能力開発に取り組んでいる。欧州委員会によると、当初のチップ法は官民両部門から520億ユーロ以上の資金を生み出した。地域的な機会は、アジアの製造基盤全体を複製することではなく、車載グレードのノード、セキュアプロセッサ、チップレット、パイロットラインの設計からパッケージングまでのエコシステムを構築することにある。
アジア太平洋地域におけるFinFET技術市場
アジア太平洋地域は2025年には市場シェアの56~60%を占め、2034年まで年平均成長率(CAGR)21.2~22.0%を達成すると予測されており、最も成長率の高い地域となる見込みです。先進ファウンドリは台湾が中心で、韓国はロジックとメモリを統合し、中国は独自の設計・製造能力を開発しており、日本は材料、設備、自動車用途、研究開発を提供しています。
インドは設計、組み立て、製造能力を開発しており、オーストラリアは研究とデータセンターの需要を提供している。産業政策、電子機器輸出、スマートフォン製造、AIインフラが、この地域を前進させ続けるだろう。WSTSによると、2025年にはアジア太平洋地域およびその他の地域で半導体売上高が45.4%増加すると予測されている。
中東・アフリカのFinFET技術市場
中東・アフリカおよびアフリカ地域における市場成長率は、2034年まで年平均成長率(CAGR)15.2%~16.0%と予測されている。UAEは、ハイパースケールデータセンターの容量、AIプログラム、高度な接続性、そして技術投資の主権によって市場を牽引している。サウジアラビアは、クラウドコンピューティング、スマートシティ、産業デジタル化プロジェクトによって市場を補完し、南アフリカは、電気通信、金融計算、自動車組立、大学ベースの研究によって貢献している。
中東・アフリカ地域およびその他の地域における需要は、半導体ウェハー製造ではなく、輸入主導型で高付加価値製品に重点が置かれると予想されます。エネルギー生産とデジタルインフラの多様化により、プロセッシングチップ、ネットワークチップ、車載コントローラーの需要が高まっています。成功要因としては、流通網の整備、供給の安定性、サイバーセキュリティ、そして地域OEM向けの技術支援などが挙げられます。
セグメンテーション分析
テクノロジー
2026年から2034年にかけて、この技術は年平均成長率(CAGR)20.0~20.8%で拡大すると予測されています。FinFET技術市場の範囲は、コスト最適化された22nmおよび20nmオプションから高密度7nmプラットフォームまでを網羅しており、購入者は性能、電力、IP成熟度、歩留まり、および認証のニーズに合わせて選択できます。ノード移行は選択的であり、高性能コンピューティングはより微細なジオメトリに集中する一方、自動車、ネットワーク、および組み込み製品は確立されたプロセスライフサイクルを延長しています。
- 22nmプロセス:確立された経済性、成熟した設計ライブラリ、バランスの取れた電力性能により、信頼性の高い供給と管理された非反復的なエンジニアリング費用を必要とする組み込みコンピューティング、通信、およびコスト重視の製品をサポートします。
- 20nm:このノードは、プレーナースケーリングと後続のFinFET世代の中間的な位置を占めており、需要は、再設計コストが移行のメリットを上回るような、認定済みの既存設計に集中しています。
- 16nm:幅広いファウンドリの供給体制と実績のあるIPにより、より微細なプロセスによるマスクコストの増加なしに、高い性能を必要とするネットワーク、コンシューマー、FPGA、および車載プログラムを支えることができます。
- 14nm:大量生産の成熟度により、CPU、コントローラ、インフラストラクチャ、および差別化されたアプリケーションをサポートするとともに、拡張された認定とプロセスバリエーションにより、このノードは長寿命製品にとって戦略的に重要なものとなっている。
- 10nmプロセス:高密度化とエネルギー効率の向上により、モバイル、コンピューティング、ネットワーク機器の設計に役立つが、製造能力の集中化と厳しい検証作業が、小規模開発者による採用を制限する可能性がある。
- 7nm:収益への貢献度が最も高いのは、GPU、CPU、高性能モバイルプロセッサ、ネットワークアクセラレータであり、これらの分野ではトランジスタ密度とワットあたりの性能の高さが、設計コストとウェハコストの増加を正当化している。
製品
製品市場は2034年まで年平均成長率(CAGR)20.2~21.0%で成長すると予測されています。CPUの需要はクライアントシステムとサーバーシステムの両方で幅広く推移しており、GPUの拡大は並列AI演算によって加速されています。FPGAの採用は再構成可能なアクセラレーションと通信ニーズを反映しており、MCUへの移行はコスト、組み込みメモリ、アナログ統合、および認証の面で成熟したプロセスが有利となることが多いため、より選択的です。したがって、製品の選択がノードの経済性とパッケージングの強度を決定づけます。
- CPU:クライアント、サーバー、エッジプロセッサは、周波数、密度、リーク電流、熱制限のバランスを取るためにFinFETを使用し、コンピューティングアーキテクチャと価格帯全体にわたる大きな需要に対応しています。
- FPGA:再構成可能なデバイスは、高密度ロジック、トランシーバー、低消費電力といった利点を持ち、柔軟性によって高コストを相殺できる通信、産業制御、航空宇宙、プロトタイピング、適応型アクセラレーションなどをサポートする。
- GPU: AI、可視化、ゲーム、分析における並列処理の要求により、GPUは高成長製品となっており、トランジスタ密度、帯域幅、チップレット、高度なパッケージングが優先されている。
- MCU: FinFETベースのマイクロコントローラは、高性能な車載およびコネクテッドアプリケーションをターゲットとしているが、その普及は組み込みメモリとの互換性、安全性の認証、ミックスドシグナル統合、および長期的な供給保証に左右される。
応用
アプリケーションは2026年から2034年にかけて年平均成長率(CAGR)20.3~21.1%で拡大すると予測されています。スマートフォンは大量普及が進んでおり、コンピュータ、タブレット、ネットワークは高度なロジックに対する需要を維持しています。ウェアラブルデバイスはリーク制御と統合性を最優先事項とし、車載プラットフォームは機能安全性、決定論的な性能、および長寿命を求めています。あらゆるアプリケーションにおいて、調達担当者はプロセッサの仕様に加え、システム全体の電力、ソフトウェアサポート、パッケージング、セキュリティ、および確実なウェハアクセスをますます重視するようになっています。
- スマートフォン:プレミアムおよびアッパーミドルレンジのデバイスは、依然として主要な販売台数を誇る。これらのデバイスは、厳しいバッテリー、熱、および設置面積の制約の下で、アプリケーションプロセッサ、グラフィックス、モデム、およびAIエンジンを組み合わせている。
- コンピュータとタブレット:クライアントシステムには、AIを活用した生産性向上、ゲーム、モビリティを実現するために、効率的なCPUとGPUが必要であり、差別化された成熟したFinFETプラットフォームと並行して、継続的なノード移行をサポートする必要がある。
- ウェアラブル機器:常時オンのセンシング、接続性、エッジ推論は、低漏洩電流と小型化による統合を促進するが、小型化とバッテリー容量の制約により、プラットフォームの経済性を最適化することが不可欠となる。
- ハイエンドネットワーク:ルーター、スイッチ、アクセラレータ、ベースバンドシステムは、スループット、トランシーバの統合、信頼性を要求するため、FinFET技術はクラウドおよび通信事業者のインフラストラクチャにとって戦略的に重要です。
- 自動車分野:ソフトウェア定義型車両は、運転支援、インフォテインメント、コネクティビティ、集中制御のためのコンピューティング能力を向上させる一方、認証、サイバーセキュリティ、そして10年にわたる供給体制がファウンドリとノードの選択を左右する。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|
スマートフォン |
高い |
デバイス内AI |
成熟した |
|
コンピューターとタブレット |
高い |
AI PC |
スケーリング |
|
ウェアラブル |
低い |
常時オンセンシング |
新興 |
|
ハイエンドネットワーク |
高い |
AIファブリック |
スケーリング |
|
自動車 |
中くらい |
中央コンピューティング |
スケーリング |
FinFET技術市場の成長要因と影響分析
推論、トレーニング、データ転送はプロセッサのトランジスタ数増加のトレンドを牽引していますが、データセンターはエネルギー、冷却、密度制限によって制約されています。FinFETベースのチップは、プレーナーソリューションと比較してリークが少なく、高密度のCPU、GPU、ネットワークシリコンをサポートし、一定の熱予算内でより高い有用な計算を提供します。WSTSは、コンピュータアプリケーションが2025年の半導体生産量増加の主な原動力であり、前年比60%以上増加すると指摘しました。これは、ウェハ生産性、パッケージングの革新、再利用可能なIP開発を促進します。これは、ハイパースケール事業者だけでなく、AIパーソナルコンピュータ、通信機器、産業、エッジコンピューティングデバイスにもローカル推論機能が必要なため重要です。
コネクテッドカーは、適格なロジックコンテンツを拡大します。
ソフトウェア定義車両は、コックピット、運転支援、コネクティビティ、ドメイン制御のワークロードをより高性能なプロセッサに統合しています。FinFETノードは、センサーフュージョンとグラフィックスに必要な演算密度を提供すると同時に、熱的に制約のある電子制御ユニットのリーク電流を制御します。自動車への採用は、独特の商業的影響をもたらします。チップには、機能安全性の証明、拡張された温度サポート、サイバーセキュリティ、および消費者向け製品のサイクルよりもはるかに長い供給コミットメントが必要です。これらの要件は認定コストを増加させますが、プラットフォームが生産に入ると、安定した設計ポジションが生まれます。車載グレードのライブラリ、トレーサブルな製造、および長期的な生産能力を組み合わせたファウンドリと設計者は、安定した生産量を確保できます。また、集中型アーキテクチャがプレミアムモデルからより広範な生産へと移行するにつれて、需要は車両ティア全体に広がります。
政策支援による生産能力の向上は、供給の回復力を高める。
半導体不足と地政学的な集中により、製造拠点の選定は取締役会レベルの調達課題となっている。米国、欧州、日本、インド、韓国の公的プログラムは、製造工場、パッケージング、研究開発、人材育成における特定の投資障壁を軽減している。NISTのCHIPSプログラムは、製造奨励金として390億ドル、研究開発に110億ドルを割り当てており、欧州の取り組みは官民合わせて520億ユーロを超える投資を動員している。FinFETサプライヤーにとって、その影響は、より広範な地域における認定、より多くのパッケージングオプション、そして顧客サポートの強化である。しかし、奨励金によって歩留まり、人材、水、エネルギー、サプライヤーの制約を取り除くことはできないため、商業的に実現可能なプロジェクトには、依然として主要顧客、段階的な生産拡大、そして規律ある利用計画が必要となる。
FinFET技術市場の将来動向
FinFETとゲートオールアラウンドのポートフォリオが融合する
FinFETテクノロジー市場のトレンドは、急激な置き換えではなく、ポートフォリオの移行によって形成されるでしょう。ゲートオールアラウンドプロセスは、最も要求の厳しい最先端の設計を捉える一方、7nm、10nm、14nm、16nmのFinFETプラットフォームは、歩留まり、IPの成熟度、コスト、および認証が最大密度よりも優先される製品に引き続き使用されます。ファウンドリは、低電圧ライブラリ、高周波オプション、車載信頼性、および高度なパッケージングインターフェースによってこれらのノードを改良します。設計者は、計算集約型のタイルには新しいトランジスタを使用し、I/Oおよび制御機能は実績のあるFinFETプロセスを使用するようにシステムを分割します。この共存により、資産寿命が延び、顧客の選択肢が広がり、競争はノードラベルからシステムレベルの経済性へと移行します。
チップレット設計がスケーリングのデフォルトとなる
チップレットの登場により、製品メーカーはFinFET演算ダイと、異なるプロセスで製造されたメモリ、アナログ、無線周波数、I/Oコンポーネントを組み合わせることが可能になります。標準化されたダイ間インターフェースとパッケージレベルの設計ツールによって、単一のモノリシックノードへの依存度は低下しますが、熱管理、良品ダイのテスト、供給調整はより複雑になります。ファウンドリとIPプロバイダーは、検証済みのインターフェースブロック、パッケージ参照フロー、予測可能なマルチダイ歩留まりによって差別化を図ることができます。このアプローチは、モジュール式の再利用によって開発サイクルが短縮されるAIアクセラレータ、サーバー、ネットワーク、車載ドメインコントローラに特に有効です。時間の経過とともに、プラットフォームの価値は、シリコン、相互接続、パッケージ、ソフトウェアのエコシステムが一体的に最適化された状態へと移行していくでしょう。
FinFETテクノロジーの市場機会
自動車グレードのプラットフォーム拡張
ファウンドリ、IPベンダー、設計サービス会社は、集中型コンピューティング、レーダー処理、接続性、安全コントローラ向けの認証済みFinFETプラットフォームに投資できます。対象となる機会は、ウェハーにとどまらず、機能安全ドキュメント、セキュアブート、診断、長寿命ライブラリ、パッケージ認定にも及びます。商用プログラムでは、主要車両プラットフォームを確保し、10年規模の供給条件を定義し、容量コミットメントを行う前に、ノードの選択を熱要件と信頼性要件に合わせる必要があります。実績のある自動車サプライヤーとのパートナーシップは、認定リスクを軽減し、顧客へのアクセス期間を短縮します。投資家は、複数の車両ティアと地域に対応できる再利用可能なプラットフォームを優先すべきです。なぜなら、断片化されたワンオフ設計では、魅力的なユニットエコノミクスであっても、検証コストを回収できない可能性があるからです。
地域設計の実現と安全な供給
FinFETテクノロジー市場における新興半導体ハブには、製造インセンティブ以上のものが必要です。検証済みのIP、物理設計サービス、テスト、パッケージング、そしてコンセプトを製造可能な製品に変換できるエンジニアが求められます。企業は、成熟したFinFETノード周辺に地域設計センターを設立し、産業、ネットワーク、政府、自動車分野の顧客向けにリファレンスフローを提供できます。収益源としては、ライセンス料、エンジニアリング料金、試作品製造、量産契約などが考えられます。行動計画では、相互運用可能なツール、輸出管理コンプライアンス、サイバーセキュリティ、大学やパッケージングプロバイダーとのパートナーシップを優先すべきです。この機会は、顧客が信頼できる供給とカスタマイズを重視しながらも、最先端の開発に必要なリソースが不足している場合に最も有効であり、確立されたプロセスによって差別化された、競争力のあるプログラムを獲得できます。
最近の動向
- 2026年5月:ユナイテッド・マイクロエレクトロニクス・コーポレーション(UMC)は、ディスプレイドライバIC向けに特別に設計された新しい14nm組み込み高電圧(eHV)FinFETプロセスプラットフォームを発表しました。同社は、Fab 12Aでの検証に成功したことを受け、関連するプロセス設計キット(PDK)を顧客開発向けに提供開始しました。
- 2023年5月:オランダ・アイントホーフェン/台湾・新竹:NXPセミコンダクターズとTSMCは、自動車業界初となる16nm FinFETベースの組み込みMRAM技術を共同開発しました。この技術は、次世代の車載プロセッサと、ソフトウェア定義車両(SDV)への業界の移行をサポートすることを目的としています。
- 2024年2月:Thalia Design Automationは、半導体IPの再利用、移行、最適化のためのプラットフォームであるAMALIAの最新バージョン、AMALIA 24.1をリリースしました。今回のアップデートでは、12nm FinFETテクノロジーのサポート、回路移植のためのシミュレーション比較機能、そしてTechnology Analyzerツール内の新しいサマリーレポート機能が追加されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -