
Descripción general de los ingresos, las tendencias y los factores clave del mercado de la tecnología FinFET.
Tamaño del mercado y pronósticos de la tecnología FinFET (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (22 nm, 20 nm, 16 nm, 14 nm, 10 nm, 7 nm); producto (CPU, FPGA, GPU, MCU); usuario final (teléfonos inteligentes, computadoras y tabletas, dispositivos portátiles, redes de alta gama, automoción) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004799
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
14.760 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
63.970 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,7 %
Índice de crecimiento
Mercado potencial
327.330 millones de dólares estadounidenses
(2026-2034)
El mercado global de la tecnología FinFET estaba valorado en 14.760 millones de dólares estadounidenses en 2025 y se espera que alcance los 63.970 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 17,7% durante el período 2026-2034.
Evaluación y perspectivas del mercado de la tecnología FinFET
- América del Norte: Mantuvo una cuota de mercado del 24-28% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,8-19,6% durante el período 2026-2034, gracias a los procesadores de IA, el liderazgo en diseño y la inversión en fábricas nacionales.
- EE. UU.: Representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 19,0 % al 19,8 % hasta 2034.
- Europa: Representaba entre el 11 % y el 15 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,4 % al 18,2 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Capturó entre el 56 % y el 60 % de la cuota de mercado en 2025 y debería registrar una tasa de crecimiento anual compuesta (CAGR) del 21,2 % al 22,0 %, con Taiwán, Corea del Sur, China y Japón como pilares de la fabricación y la demanda.
- Segmento más grande: El segmento de 7 nm representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 21,4 % al 22,2 % durante el período 2026-2034.
- Segmento de alto crecimiento: Las GPU representaron entre el 24 % y el 28 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 22,6 % al 23,4 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Arm Holdings plc, GlobalFoundries Inc., HiSilicon Technologies Co., Ltd., Intel Corporation, MediaTek Inc., Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Semiconductor Manufacturing International Corporation, Taiwan Semiconductor Manufacturing Company Limited y United Microelectronics Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La comercialización de la tecnología FinFET permitió superar las limitaciones del transistor planar en la fabricación de lógica, al rodear la puerta con la aleta vertical para mejorar el control electrostático a medida que se reducen las geometrías. Inicialmente utilizada en procesadores de gama alta y sistemas móviles, posteriormente se extendió a las GPU, la lógica programable, las redes y la computación automatizada. La economía de la producción ahora implica equilibrar el aumento de la densidad con el costo de las máscaras, el aprendizaje del rendimiento, la calificación de la propiedad intelectual y el suministro de obleas. Las plataformas maduras de 14 nm y 16 nm coexisten con las de 7 nm, ya que cada una satisface diferentes necesidades de costos, confiabilidad e integración.
Hasta 2034, la diversificación de la capacidad extenderá el suministro de FinFET más allá del clúster asiático existente, pero Taiwán y Corea del Sur seguirán desempeñando un papel crucial. Los incentivos estadounidenses destinan 39.000 millones de dólares a plantas de fabricación, mientras que las iniciativas europeas buscan mejorar la capacidad de diseño y fabricación. India y el sudeste asiático desarrollan el ecosistema de empaquetado, diseño y proveedores. Las inversiones se centrarán más en la diferenciación, los chiplets, la cualificación para el sector automotriz, la seguridad del suministro y la habilitación del diseño, a medida que la lógica de vanguardia se oriente selectivamente hacia tecnologías de compuerta integral.
Alcance del informe de mercado de la tecnología FinFET
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.760 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 63.970 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,7% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la tecnología FinFET
El crecimiento del mercado de la tecnología FinFET se ve influenciado por la aceleración de la IA, las cargas de trabajo en la nube, los gráficos, la computación móvil de alto rendimiento y las redes de alto ancho de banda. Permite reducir las fugas y ofrece una mayor densidad de transistores, lo que ayuda a los diseñadores a aumentar el rendimiento por vatio con presupuestos de potencia térmica limitados. En la cadena de suministro se encuentran los arquitectos de procesadores, los licenciantes de propiedad intelectual, los diseñadores sin fábrica propia, las fundiciones, los fabricantes de equipos, los talleres de máscaras, los empaquetadores y los fabricantes de dispositivos. La preparación de las reglas de diseño y la reutilización de la propiedad intelectual son consideraciones importantes al decidir un nodo en particular, ya que los costos de verificación son mayores que las ventajas de escalabilidad.
Existe una limitación de disponibilidad en forma de fundiciones que pueden mantener el desarrollo de procesos, la utilización de la capacidad y el control del rendimiento, con los costos asociados. Los pedidos se obtienen de los clientes mediante relaciones a largo plazo, fuentes múltiples o incluso la reutilización de plataformas a lo largo de las generaciones de productos. La WSTS afirmó que las ventas mundiales de semiconductores alcanzarían los 795.600 millones de dólares en 2025, y que la lógica desempeñaría un papel fundamental en el crecimiento de las cifras de ventas.
El informe de mercado de la tecnología FinFET revela la diferenciación existente en términos de arquitectura, servicios de fundición y herramientas de habilitación de diseño. Mientras que Taiwan Semiconductor Manufacturing Company Limited y Samsung Electronics Co., Ltd. compiten utilizando fabricación avanzada, Intel Corporation utiliza tecnología de procesamiento junto con soluciones de fundición. GlobalFoundries Inc. destaca sus plataformas FinFET de 12 nm diferenciadas. Semiconductor Manufacturing International Corporation y United Microelectronics Corporation se concentran en mercados regionales y de nodos maduros. Arm Holdings plc, Qualcomm Technologies, Inc., MediaTek Inc. y HiSilicon Technologies Co., Ltd. generan demanda de productos basados en sus arquitecturas licenciables y diseños de sistemas.
Actualmente, la inversión de capital se dirige hacia fábricas de vanguardia, soluciones de empaquetado avanzadas, herramientas de diseño y capacidad geográficamente diversificada. La estrategia de diferenciación actual no solo abarca los nombres de los nodos, sino también la propiedad intelectual verificada, la previsibilidad del rendimiento, las cadenas de herramientas seguras y la compatibilidad del empaquetado. Las fábricas ofrecen una diversidad de plataformas con cualificación para el sector automotriz, opciones de radiofrecuencia, memoria integrada y bibliotecas de bajo voltaje. Los diseñadores, por su parte, utilizan soluciones de chiplets e integración heterogénea para incorporar capacidades específicas en nodos costosos, aprovechando las ventajas económicas de la tecnología FinFET sin incurrir en el aumento del coste de los chips monolíticos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
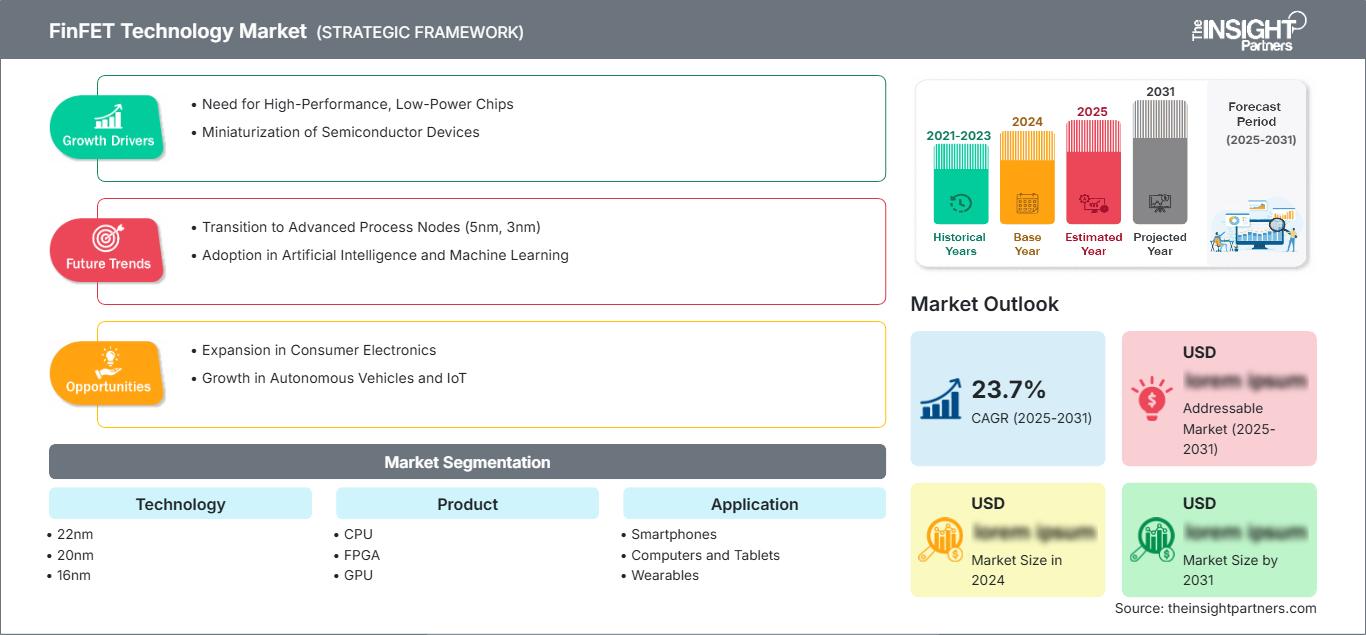
Mercado de la tecnología FinFET: Perspectivas estratégicas
Perspectivas regionales
Mercado de tecnología FinFET en Norteamérica
América del Norte representó entre el 24 % y el 28 % de los ingresos mundiales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,8 % al 19,6 % hasta 2034. La cuota de mercado de la tecnología FinFET en América del Norte se basa en su posición con respecto a CPU, GPU, FPGA, redes, computación en la nube y automatización del diseño electrónico. WSTS informó un crecimiento del 31,4 % en las ventas de semiconductores en América en 2025, lo que confirma una sólida demanda de lógica e inteligencia artificial. Los incentivos locales para la fabricación fomentan el interés de los clientes en la capacidad segura y el empaquetado avanzado.
Existe una intensa actividad de diseño de chips por parte de empresas estadounidenses sin fábricas propias y grandes empresas, así como la fabricación en la región, lo que amplía las opciones de suministro. Canadá proporciona propiedad intelectual de procesadores, desarrollo de IA y experiencia en diseño, mientras que México facilita el ensamblaje de productos electrónicos y las cadenas de suministro automotrices. En las decisiones de compra, el rendimiento, la compatibilidad del software, la fabricación confiable y las opciones de empaquetado son factores importantes. El NIST gestiona programas con un presupuesto de 50 mil millones de dólares estadounidenses destinado a fabricación e I+D.
Mercado de tecnología FinFET de EE. UU.
Estados Unidos representó entre el 84 % y el 88 % de los ingresos norteamericanos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 19,0 % al 19,8 % en el periodo 2026-2034. Entre las aplicaciones de diseño destacan los aceleradores de IA, los procesadores para servidores, los ordenadores de alta gama, los semiconductores para redes y la electrónica militar. Intel Corporation, Qualcomm Technologies, Inc., Arm Holdings plc y GlobalFoundries Inc. mantienen una actividad significativa, y las fundiciones internacionales están expandiendo su presencia localmente.
Estados como Arizona, Nueva York, Oregón y Texas son pilares fundamentales en la fabricación, el desarrollo de procesos y la inversión en semiconductores. Los clientes en EE. UU. están empezando a integrar módulos de computación FinFET con encapsulado y memoria para abordar los problemas de rendimiento en IA sin depender exclusivamente de la escalabilidad. El sector automotriz prioriza la seguridad funcional y la durabilidad de la cadena de suministro, mientras que las empresas de computación en la nube se centran en el rendimiento por vatio. Según la GAO, en julio de 2026 se habían financiado 49 proyectos de semiconductores.
Mercado europeo de tecnología FinFET
Europa tenía una cuota de mercado del 11-15% en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 17,4-18,2% hasta 2034, debido a la demanda de procesadores y controladores cualificados con un ciclo de vida prolongado por parte de proveedores alemanes de automoción, industria y telecomunicaciones. El Reino Unido aporta experiencia en diseño, arquitecturas, licencias e inteligencia artificial. Su industria sin fábricas propias puede conectarse sin problemas con fundiciones y proveedores de encapsulado subcontratados en todo el mundo.
Los mercados franceses incluyen la aeronáutica, la defensa, las telecomunicaciones y la investigación; los mercados italianos incluyen la electrónica automotriz y la automatización industrial; España está trabajando para desarrollar capacidades de diseño e infraestructura digital. Según la Comisión Europea, la Ley de Chips inicial generó más de 52 mil millones de euros en financiación tanto del sector público como del privado. Las oportunidades regionales no residen en duplicar toda la base manufacturera de Asia, sino en crear ecosistemas de diseño y empaquetado para nodos de grado automotriz, procesadores seguros, chiplets y líneas piloto.
Mercado de tecnología FinFET en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 56 % y el 60 % de la cuota de mercado en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 21,2 % al 22,0 % hasta 2034, lo que la convierte en la región líder y de mayor crecimiento. Taiwán domina la fabricación de semiconductores avanzados, Corea del Sur integra lógica y memoria, China desarrolla su propia capacidad de diseño y fabricación, y Japón aporta los materiales, el equipamiento, las aplicaciones para el sector automotriz y la investigación.
India está desarrollando capacidades de diseño, ensamblaje y fabricación, mientras que Australia ofrece investigación y demanda de centros de datos. La política industrial, la exportación de productos electrónicos, la fabricación de teléfonos inteligentes y la infraestructura de IA impulsarán el progreso de la región. Según WSTS, las ventas de semiconductores aumentaron un 45,4 % en Asia Pacífico y otras regiones en 2025.
Mercado de tecnología FinFET de Oriente Medio y África
Se prevé que el crecimiento del mercado en Oriente Medio, África y África alcance una tasa de crecimiento anual compuesta (TCAC) del 15,2 % al 16,0 % hasta 2034. Los Emiratos Árabes Unidos lideran el mercado gracias a su capacidad de centros de datos a hiperescala, programas de IA, conectividad avanzada e inversiones en tecnología. Arabia Saudita complementa esta tendencia con proyectos de computación en la nube, ciudades inteligentes y digitalización industrial, mientras que Sudáfrica contribuye a través de las telecomunicaciones, la computación financiera, el ensamblaje de vehículos y la investigación universitaria.
Se prevé que la demanda en Oriente Medio, África y el resto del mundo siga dependiendo de las importaciones y se centre en productos de alta gama, en lugar de la fabricación de obleas de semiconductores. La diversificación de la producción energética y la infraestructura digital impulsan la demanda de chips de procesamiento y redes, así como de controladores para el sector automotriz. Entre los factores clave para el éxito se incluyen la cobertura de distribución, la seguridad del suministro, la ciberseguridad y la capacitación técnica para los fabricantes de equipos originales (OEM) regionales.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,0 % al 20,8 % durante el período 2026-2034. El mercado de la tecnología FinFET abarca opciones de 22 nm y 20 nm optimizadas en costes, así como plataformas densas de 7 nm, lo que permite a los compradores satisfacer sus necesidades de rendimiento, consumo energético, madurez de la propiedad intelectual, productividad y cualificación. La migración de nodos es selectiva: la computación de alto rendimiento se concentra en geometrías más pequeñas, mientras que los productos para automoción, redes y sistemas embebidos extienden los ciclos de vida de los procesos ya establecidos.
- 22 nm: Su economía consolidada, sus bibliotecas de diseño maduras y su rendimiento energético equilibrado dan soporte a la informática integrada, las comunicaciones y los productos sensibles al coste que requieren un suministro fiable y un control de los gastos de ingeniería no recurrentes.
- 20 nm: Este nodo ocupa una posición de transición entre la miniaturización planar y las generaciones posteriores de FinFET, con una demanda concentrada en diseños heredados cualificados donde los costes de rediseño superan los beneficios de la migración.
- 16 nm: La amplia disponibilidad de fundiciones y la propiedad intelectual probada dan soporte a programas de redes, electrónica de consumo, FPGA y automoción que necesitan un alto rendimiento sin el coste de las máscaras de geometrías más pequeñas.
- 14 nm: Su alta madurez en la producción a gran escala permite la fabricación de CPU, controladores, infraestructura y aplicaciones diferenciadas, mientras que la cualificación ampliada y las variantes de proceso hacen que este nodo sea estratégicamente importante para productos de larga duración.
- 10 nm: La mayor densidad y eficiencia energética son ventajosas para diseños móviles, informáticos y de redes, aunque la capacidad de fabricación concentrada y la exigente verificación pueden limitar su adopción entre los desarrolladores más pequeños.
- 7 nm: La principal contribución a los ingresos proviene de las GPU, las CPU, los procesadores móviles de gama alta y los aceleradores de red, donde la densidad de transistores y el rendimiento por vatio justifican mayores costes de diseño y de obleas.
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,2 % al 21,0 % hasta 2034. La demanda de CPU se mantiene amplia tanto en sistemas cliente como servidor, mientras que la expansión de GPU se ve acelerada por la computación paralela de IA. La adopción de FPGA refleja las necesidades de aceleración y comunicación reconfigurables; la migración de MCU es más selectiva, ya que el costo, la memoria integrada, la integración analógica y la cualificación suelen favorecer los procesos maduros. Por lo tanto, la elección del producto determina la economía del nodo y la intensidad del empaquetado.
- CPU: Los procesadores de cliente, servidor y de borde utilizan FinFET para equilibrar la frecuencia, la densidad, las fugas y los límites térmicos, lo que permite satisfacer una demanda sustancial en todas las arquitecturas informáticas y niveles de precios.
- FPGA: Los dispositivos reconfigurables se benefician de una lógica densa, transceptores y menor consumo de energía, lo que permite su uso en telecomunicaciones, control industrial, industria aeroespacial, creación de prototipos y aceleración adaptable, donde la flexibilidad compensa el alto costo.
- GPU: Los requisitos de computación paralela en IA, visualización, videojuegos y análisis convierten a las GPU en el producto de mayor crecimiento, priorizando la densidad de transistores, el ancho de banda, los chiplets y el empaquetado avanzado.
- MCU: Los microcontroladores basados en FinFET están dirigidos a aplicaciones automotrices y conectadas de alto rendimiento, aunque su adopción depende de la compatibilidad con la memoria integrada, la certificación de seguridad, la integración de señales mixtas y los compromisos de suministro a largo plazo.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,3 % al 21,1 % durante el período 2026-2034. Los teléfonos inteligentes han alcanzado una alta tasa de adopción, mientras que las computadoras, las tabletas y las redes mantienen la demanda de lógica avanzada. Los dispositivos portátiles priorizan el control de fugas y la integración; las plataformas automotrices requieren seguridad funcional, rendimiento determinista y durabilidad. En todas las aplicaciones, la adquisición evalúa cada vez más la potencia total del sistema, el soporte de software, el empaquetado, la seguridad y el acceso garantizado a las obleas, además de las especificaciones del procesador.
- Smartphones: Los dispositivos de gama alta y media-alta siguen siendo los principales consumidores, combinando procesadores de aplicaciones, gráficos, módems y motores de IA bajo estrictas limitaciones de batería, temperatura y tamaño.
- Ordenadores y tabletas: Los sistemas cliente requieren CPU y GPU eficientes para la productividad, los juegos y la movilidad asistidos por IA, lo que permite la continua migración de nodos junto con plataformas FinFET maduras y diferenciadas.
- Dispositivos portátiles: La detección constante, la conectividad y la inferencia en el borde favorecen la baja fuga de datos y la integración compacta, pero los volúmenes pequeños y las limitaciones de la batería hacen que la optimización de la economía de la plataforma sea esencial.
- Redes de alta gama: Los enrutadores, conmutadores, aceleradores y sistemas de banda base exigen rendimiento, integración de transceptores y fiabilidad, lo que convierte a la tecnología FinFET en un elemento estratégico para la infraestructura en la nube y de los operadores.
- Automoción: Los vehículos definidos por software aumentan la capacidad de procesamiento para la asistencia al conductor, el infoentretenimiento, la conectividad y el control centralizado, mientras que la cualificación, la ciberseguridad y la disponibilidad a lo largo de una década influyen en la elección de fundiciones y nodos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
teléfonos inteligentes |
Alto |
Inteligencia artificial integrada en el dispositivo |
Maduro |
|
Ordenadores y tabletas |
Alto |
PCs con IA |
Escalada |
|
Dispositivos portátiles |
Bajo |
Detección siempre activa |
Emergente |
|
Redes de alta gama |
Alto |
Tejido de IA |
Escalada |
|
Automotor |
Medio |
Computación central |
Escalada |
Factores de crecimiento del mercado de la tecnología FinFET y análisis de su impacto
La inferencia, el entrenamiento y las transferencias de datos impulsan tendencias hacia un mayor número de transistores en los procesadores, mientras que los centros de datos se ven limitados por sus restricciones de energía, refrigeración y densidad. Los chips basados en FinFET admiten silicio de CPU, GPU y redes de mayor densidad con menor fuga en comparación con las soluciones planares, lo que proporciona una mayor capacidad de cómputo útil en un presupuesto térmico determinado. WSTS señaló que las aplicaciones informáticas son el principal motor del aumento del volumen de semiconductores en 2025 en más del 60 % interanual. Esto impulsará la productividad de las obleas, la innovación en el empaquetado y el desarrollo de propiedad intelectual reutilizable. Esto no solo importa a los operadores de hiperescala, ya que los ordenadores personales con IA, los equipos de telecomunicaciones, la industria y los dispositivos de computación perimetral necesitan capacidad de inferencia local.
Los vehículos conectados amplían el contenido lógico cualificado.
Los vehículos definidos por software están consolidando las cargas de trabajo de la cabina, la asistencia al conductor, la conectividad y el control de dominio en procesadores más potentes. Los nodos FinFET proporcionan la densidad de cómputo necesaria para la fusión de sensores y los gráficos, al tiempo que controlan las fugas en las unidades de control electrónico con limitaciones térmicas. La adopción en el sector automotriz tiene un impacto comercial distintivo: los chips requieren evidencia de seguridad funcional, soporte de temperatura extendido, ciberseguridad y compromisos de suministro que duren mucho más que los ciclos de vida de los productos de consumo. Estos requisitos aumentan el costo de calificación, pero crean posiciones de diseño duraderas una vez que las plataformas entran en producción. Las fundiciones y los diseñadores que combinan bibliotecas de grado automotriz, fabricación trazable y capacidad a largo plazo pueden asegurar volúmenes estables. La demanda también se extiende a través de los diferentes niveles de vehículos a medida que las arquitecturas centralizadas pasan de los modelos premium a la producción en general.
La capacidad respaldada por políticas mejora la resiliencia del suministro.
La escasez de semiconductores y la concentración geopolítica han convertido la ubicación de la fabricación en un factor clave para la selección de proveedores. Los programas públicos en EE. UU., Europa, Japón, India y Corea del Sur reducen ciertas barreras a la inversión en fábricas, empaquetado, investigación y desarrollo de la fuerza laboral. Los programas CHIPS del NIST destinan 39.000 millones de dólares a incentivos para la fabricación y 11.000 millones a investigación y desarrollo, mientras que las iniciativas europeas han movilizado más de 52.000 millones de euros en inversión pública y privada. Para los proveedores de FinFET, esto se traduce en una mayor cualificación regional, más opciones de empaquetado y una atención al cliente más cercana. Sin embargo, los incentivos no eliminan las limitaciones de rendimiento, talento, agua, energía y proveedores, por lo que los proyectos comercialmente viables aún requieren clientes clave, un desarrollo gradual y una planificación de utilización rigurosa.
Tendencias futuras del mercado de la tecnología FinFET
FinFET y carteras de acceso integral convergen
Las tendencias del mercado de la tecnología FinFET estarán marcadas por una transición gradual de la cartera de productos, en lugar de una sustitución abrupta. Los procesos de compuerta integral abarcarán los diseños de vanguardia más exigentes, mientras que las plataformas FinFET de 7 nm, 10 nm, 14 nm y 16 nm seguirán dando servicio a productos donde el rendimiento, la madurez de la propiedad intelectual, el coste y la cualificación priman sobre la densidad máxima. Las fundiciones perfeccionarán estos nodos con bibliotecas de menor voltaje, opciones de radiofrecuencia, fiabilidad para el sector automotriz e interfaces de encapsulado avanzadas. Los diseñadores segmentarán los sistemas de forma que los módulos de computación intensiva utilicen transistores más modernos, mientras que las funciones de E/S y control se mantengan en procesos FinFET probados. Esta coexistencia prolonga la vida útil de los activos, amplía las opciones para el cliente y traslada la competencia de las etiquetas de nodo a la economía del sistema.
El diseño de chiplets se convierte en el escalado predeterminado
Los chiplets permitirán a las empresas de productos combinar chips de computación FinFET con componentes de memoria, analógicos, de radiofrecuencia y de E/S fabricados mediante diferentes procesos. Las interfaces estandarizadas entre chips y las herramientas de diseño a nivel de encapsulado reducirán la dependencia de un único nodo monolítico, si bien la gestión térmica, las pruebas de chips de calidad comprobada y la coordinación del suministro se vuelven más complejas. Las fundiciones y los proveedores de propiedad intelectual pueden diferenciarse mediante bloques de interfaz validados, flujos de referencia de encapsulado y rendimientos predecibles para múltiples chips. Este enfoque es especialmente relevante para aceleradores de IA, servidores, redes y controladores de dominio para automoción, donde la reutilización modular acorta los ciclos de desarrollo. Con el tiempo, el valor de la plataforma se orientará hacia ecosistemas de silicio, interconexión, encapsulado y software optimizados conjuntamente.
Oportunidades de mercado de la tecnología FinFET
Expansión de la plataforma de grado automotriz
Las fundiciones, los proveedores de propiedad intelectual y las empresas de servicios de diseño pueden invertir en plataformas FinFET certificadas para computación centralizada, procesamiento de radar, conectividad y controladores de seguridad. La oportunidad potencial se extiende más allá de las obleas e incluye documentación de seguridad funcional, arranque seguro, diagnósticos, bibliotecas de larga duración y cualificación de encapsulados. Los programas comerciales deben asegurar plataformas de vehículos de referencia, definir plazos de suministro a escala de década y alinear la elección de nodos con los requisitos térmicos y de fiabilidad antes de comprometerse con la capacidad. Las alianzas con proveedores automotrices consolidados reducen el riesgo de cualificación y agilizan el acceso de los clientes. Los inversores deben priorizar las plataformas reutilizables que puedan servir a varios niveles de vehículos y regiones, ya que los diseños fragmentados y únicos pueden no recuperar el coste de verificación a pesar de su atractiva rentabilidad unitaria.
Facilitación del diseño regional y suministro seguro
Los centros emergentes de semiconductores en el mercado de la tecnología FinFET necesitan más que incentivos para la fabricación; requieren propiedad intelectual verificada, servicios de diseño físico, pruebas, empaquetado e ingenieros capaces de convertir conceptos en productos fabricables. Las empresas pueden establecer centros de diseño regionales en torno a nodos FinFET maduros, ofreciendo flujos de referencia para clientes industriales, de redes, gubernamentales y automotrices. Los ingresos pueden provenir de la combinación de licencias, honorarios de ingeniería, producción de prototipos y producción comprometida. Los planes de acción deben priorizar las herramientas interoperables, el cumplimiento de las normativas de control de exportaciones, la ciberseguridad y las alianzas con universidades o proveedores de empaquetado. Esta oportunidad es más sólida donde los clientes valoran el suministro confiable y la personalización, pero carecen de recursos para el desarrollo de vanguardia, lo que permite que los procesos establecidos capturen programas diferenciados y defendibles.
Novedades recientes
- Mayo de 2026: United Microelectronics Corporation (UMC) ha presentado una nueva plataforma de proceso FinFET de alto voltaje integrado (eHV) de 14 nm diseñada específicamente para circuitos integrados de controladores de pantalla. La compañía ha puesto a disposición de los clientes el kit de diseño de proceso (PDK) correspondiente para su desarrollo, tras una validación exitosa en su planta Fab 12A.
- Mayo de 2023: Eindhoven, Países Bajos / Hsinchu, Taiwán: NXP Semiconductors y TSMC han colaborado en el desarrollo de lo que describen como la primera tecnología MRAM integrada para la industria automotriz basada en FinFET de 16 nm. Esta tecnología está diseñada para dar soporte a la próxima generación de procesadores para automóviles y a la transición de la industria hacia los vehículos definidos por software (SDV).
- Febrero de 2024: Thalia Design Automation ha lanzado AMALIA 24.1, la última versión de su plataforma para la reutilización, migración y optimización de propiedad intelectual de semiconductores. Esta actualización incorpora compatibilidad con la tecnología FinFET de 12 nm, comparaciones de simulación para la adaptación de circuitos y una nueva función de informes resumidos en su herramienta Technology Analyzer.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -