
Markt für stationär Satellit Dienstleistungen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Festnetz-Satellitendienste (2021 - 2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Anwendungen, Geschäftsart, Endnutzern und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000359
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
20,39 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
33,02 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,50 %
Wachstumsrate
Adressierbarer Markt
242,14 Mrd. US-Dollar
(2026–2034)
Der Markt für feste Satellitenverbindungen wurde 2025 auf 20,39 Milliarden US-Dollar geschätzt und soll bis 2034 auf 33,02 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,50 % im Zeitraum 2026–2034 entspricht. Feste Satellitenkapazitäten werden weiterhin für Rundfunk, Regierungskommunikation, Geschäftskontinuität, Mobilfunk-Backhaul und den Betrieb von abgelegenen Standorten benötigt. Die Nachfrage verlagert sich hin zu flexiblen Konnektivitätslösungen, softwaredefinierten Nutzlastdiensten und hybriden Netzwerken, die geostationäre und erdnahe Orbit-Kapazitäten kombinieren.
Für den nordamerikanischen Markt wird ein Wachstum des Marktes für feste Satellitenverbindungen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % bis 2034 erwartet. Zu den treibenden Faktoren zählen Initiativen zur Modernisierung des Verteidigungsministeriums, ausfallsichere Backup-Verbindungen, Anwendungen zur Rundfunkübertragung und Breitbandverbindungen für abgelegene Standorte. Weitere Vorteile ergeben sich durch Teleportanlagen, die Einführung von Cloud-Lösungen in Unternehmen und die Beschaffung geschützter Mehrbandkapazitäten durch Regierungen.
Marktanalyse und Einblicke zu Festnetz-Satellitendiensten
- Nordamerika: Hielt 2025 einen Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen, unterstützt durch Programme in den Bereichen Verteidigung, Unternehmensresilienz und Fernkonnektivität.
- USA: Erwirtschaftete 2025 78–82 % des nordamerikanischen Umsatzes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,6 % wachsen.
- Europa: 2025 lag der Marktanteil bei 21–25 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 4,5–5,1 % wachsen, angeführt von Großbritannien, Deutschland, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 32–36 % und wird voraussichtlich ein jährliches Wachstum von 6,2–6,8 % verzeichnen, angetrieben von China, Japan, Indien, Australien und Südkorea.
- Größtes Segment: Der Großhandel mit FSS hielt 2025 einen Marktanteil von 56–60 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen.
- Wachstumsstarkes Segment: Managed FSS erreichte 2025 einen Marktanteil von 40–44 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: SES SA, Eutelsat Communications SA, Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. und Hispasat, SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Weiterentwicklung der Servicearchitektur umfasst den Übergang von gemieteten, transponderbasierten Diensten und Rundfunkdiensten zu einer anpassungsfähigen und anwendungsspezifischen Konnektivität. Die Entwicklung von Satelliten mit hohem Durchsatz, steuerbaren Strahlen, digitalen Nutzlasten, Cloud-basierten Gateways und Flachbildschirmterminals verbessert die Bandbreitennutzung und verkürzt die Bereitstellungszeit. Kapazitätsbesitz, Partnerschaften, verwaltete Terminals, Cybersicherheit und Orchestrierung sind zunehmend in den Servicebereitstellungsprozess integriert. Daher umfasst die Produktionswirtschaftlichkeit die Beschaffung von Raumfahrzeugen sowie der Software für das Bodensegment, die Automatisierung von Teleports, die Startplanung, die Spektrumkoordination und das Lebenszyklusmanagement alter geostationärer Satelliten.
Das Wachstum bis 2034 wird in den kommenden Jahren auf unterentwickelten Geschäftsfeldern, souveränen Verbindungsnetzen und Infrastrukturinvestitionen im asiatisch-pazifischen Raum, in Afrika und im Nahen Osten basieren. Die Investitionen werden sich auf die Integration mehrerer Umlaufbahnen, den Kapazitätsschutz für Regierungen, Mobilfunk-Backhaul und verwaltete Netzwerkinfrastruktur für die Energie- und Logistikbranche konzentrieren. Staatliche Förderprogramme werden nationale Breitbandausbauinitiativen, die Frequenzkoordinierung und die Finanzierung resilienter Kommunikationsinfrastrukturen unterstützen. Anbieter müssen jedoch die sich bietenden Chancen im Hinblick auf die Wirtschaftlichkeit von Satellitenstarts, Netzengpässe und kostengünstige Standardkapazitätsdienste nutzen.
Berichtsumfang zum Markt für Festnetz-Satellitendienste
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 20,39 Milliarden US-Dollar |
| Marktgröße bis 2034 | 33,02 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Festnetz-Satellitendienste
Das Wachstum des Marktes für feste Satellitenverbindungen wird durch die steigende Nachfrage nach Netzwerkredundanz, Breitbandinternet an abgelegenen Standorten, Medienübertragung, mobilen Regierungsdiensten und Mobilfunk-Backhaul-Diensten angetrieben. Käufer betrachten Satellitentechnologie heute als integralen Bestandteil ihrer softwaredefinierten WAN-Architektur und nicht mehr nur als zusätzliche Verbindung. Der Markt umfasst Satellitenanbieter, Startunternehmen, Satellitenhersteller, Teleportbetreiber, Terminalanbieter, Systemintegratoren, Wiederverkäufer, Cloud-Plattformen und lokale Partner.
Die Bereitstellung von Satellitenkapazität ist kapitalintensiv, da die Sicherung der Betriebsrechte in einer Umlaufbahn, der Bau und Start von Satelliten, deren Versicherung sowie die Einrichtung der notwendigen Bodeninfrastruktur einen erheblichen Planungsaufwand erfordern. Die Wirtschaftlichkeit der Kapazitätsbereitstellung variiert je nach Strahlgröße, Frequenzband, Umlaufbahn, Abdeckungsbereich und Serviceverpflichtung. Dienstanbieter reagieren auf Kundenbedürfnisse mit flexiblen Verträgen, verwalteten Terminals, gemeinsam genutzten Teleportstandorten und dynamischer Bandbreitenzuweisung.
Die Analyse des Marktberichts zu Festnetz-Satellitendiensten zeigt, dass der Wettbewerb nach der Übernahme von Intelsat durch SES SA im Juli 2025 weiter konsolidiert ist und ein integrierter Anbieter für GEO- und MEO-Satellitendienste entsteht. Eutelsat Communications SA differenziert sich durch seine GEO- und LEO-Fähigkeiten; Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. und Hispasat SA verfügen über regionsspezifische oder vertikale Kompetenzen.
Die Kapitalallokation konzentriert sich auf den Einsatz von Ersatzsatelliten, fortschrittliche digitale Verarbeitungskapazitäten, den Ausbau der Gateway-Kapazität, optische Zubringerverbindungen, Cybersicherheit und interoperable Serviceplattformen. Die strategische Positionierung der Satellitenbetreiber wird eine zunehmende Kombination aus Großhandelskonditionen und Managed-Service-Margen beinhalten. Der Betreiber SES SA betreibt nach der Übernahme von Intelsat rund 120 GEO- und MEO-Satelliten, während Eutelsat Communications SA neben seinen GEO-Kapazitäten auch seine OneWeb-Konstellation nutzt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für feste Satellitendienste: Strategische Einblicke
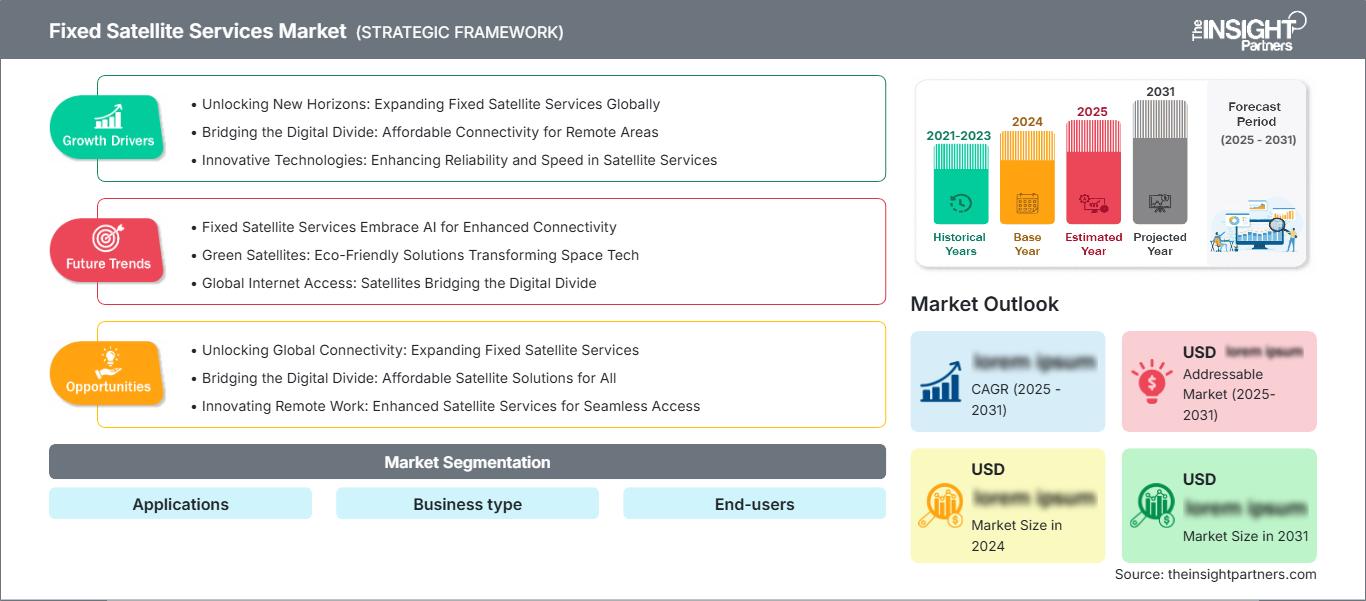
Regionale Einblicke
Markt für feste Satellitendienste in Nordamerika
Nordamerika trug 2025 27–31 % zum weltweiten Umsatz bei und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen. Der Marktanteil von Festnetz-Satellitendiensten ist auf umfangreiche staatliche Investitionen, etablierte Medienverteilungsdienste, den Bedarf an Geschäftskontinuitätslösungen und Konnektivitätsdefizite in nördlichen und ländlichen Regionen zurückzuführen. Nutzer im Verteidigungsbereich benötigen sichere Bandbreite, Störfestigkeit, Mobilität und souveräne Gateway-Lösungen, während kommerzielle Kunden Satelliten als Ausfallsicherung für Glasfaser- und Mobilfunknetze einsetzen. Etablierte Teleports und robuste Cloud-Ökosysteme ermöglichen die Integration von Anwendungen, Sicherheit und Netzwerkmanagement.
Die Serviceanforderungen diversifizieren sich von dedizierter Bandbreite hin zu Managed Connectivity, die Endgeräte, Installation, Überwachung und Servicequalitätssicherung umfasst. Kanada deckt den Bedarf von abgelegenen Gemeinden, dem Bergbau, der Energiebranche, der Schifffahrt und dem öffentlichen Sektor ab, während die USA die Nachfrage aus den Bereichen Verteidigung, Luftfahrt, Medien und Unternehmen bedienen. Betreiber entwickeln Multi-Orbit-Routing und flexible Kapazitäten, da Kunden sowohl an festen Standorten als auch mobil Leistungsgarantien benötigen. Die Preise für Standardbandbreite sind wettbewerbsfähig, weshalb Anwendungsentwicklung und Cybersicherheit entscheidend für den Vertragserhalt sind.
US-Markt für Festnetz-Satellitendienste
Die Vereinigten Staaten von Amerika erzielten 2025 einen Marktanteil von 78–82 % am nordamerikanischen Umsatz und werden voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,0–5,6 % verzeichnen. Bundesbehörden wie Verteidigung, Nachrichtendienste, Katastrophenschutz und Diplomatie benötigen dringend sichere, stationäre und mobile Konnektivitätslösungen. Zu den wichtigsten kommerziellen Anwendungen zählen Rundfunkübertragungen, Mobilfunk-Backhaul, Offshore-Öl und -Gas, Luftfahrt-Gateways, Geschäftskontinuität und ländlicher Breitbandausbau. Die Nachfrage nach Multiband-Konnektivitätslösungen, garantierter Kapazität, nationalen Gateways und einheitlicher Überwachung sowohl für Satelliten- als auch für terrestrische Zugangslösungen steigt.
Führende Unternehmen wie SES SA, Eutelsat Communications SA, Telesat Corporation, Hispasat SA und spezialisierte Systemintegratoren sind in den USA mit kommerziellen Angeboten oder Infrastrukturen vertreten. Anwendungstrends umfassen Edge-Konnektivität, Cloud-Zugriff, Managed SD-WAN und Kommandozentralen. Die USA verfügen über eine der größten installierten Endgerätebasen mit hohem Aufrüstungspotenzial; Anbieter stehen jedoch vor Herausforderungen wie dem Übergang zum C-Band, Cybersicherheit und dem Wettbewerbsdruck durch Glasfaser, 5G und LEO.
Markt für Festnetz-Satellitendienste in Europa
Europa erreichte 2025 einen Marktanteil von 21–25 % und wird aufgrund der Nachfrage aus Großbritannien über Regierung, Schifffahrt, Luftfahrt und Medien voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 4,5–5,1 % verzeichnen. Die Finanz- und Dienstleistungskapazitäten Londons tragen zur Schaffung internationaler Verträge bei, während die souveräne Vernetzung geschützte Netze ermöglicht. Deutschland steuert seinen Teil aus Industrie, Automobilbranche, dem Bereich der öffentlichen Sicherheit und dem Unternehmenssektor bei, wobei der Schwerpunkt auf einer resilienten Infrastruktur und der Vernetzung verteilter Produktionsstandorte liegt.
Frankreich profitiert von der Präsenz von Eutelsat Communications SA, Verteidigungsprogrammen und institutioneller Vernetzung. Italien profitiert von Rundfunk-, Regierungs- und maritimen Anwendungen, während Spanien durch die Präsenz von Hispasat SA, die ländliche Vernetzung und Verbindungen nach Lateinamerika profitiert. Die Politik im Zusammenhang mit IRIS², strategischer Autonomie und sicherer Kommunikation in Europa begünstigt Investitionen, der Rückgang des traditionellen Rundfunks dämpft jedoch das Wachstum. Betreiber mit Gateways in der Region, mehrsprachigen Fähigkeiten und Satelliten in mehreren Umlaufbahnen können grenzüberschreitende Anforderungen von Regierungen und Unternehmen erfüllen.
Markt für feste Satellitendienste im asiatisch-pazifischen Raum
Die Region Asien-Pazifik wird 2025 einen Marktanteil von 32–36 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen. Damit ist sie das am schnellsten wachsende Segment. China dominiert den Markt dank nationaler Betreiber, Rundfunk und einer umfassenden ländlichen Netzabdeckung. Japan und Südkorea entwickeln Medienanwendungen, mobile Lösungen, Katastrophenschutz und hochentwickelte Bodenstationen. Indien baut Mobilfunk-Backhaul und öffentliche Kommunikationssysteme aus. Australien erweitert seinen Markt durch Bergbau, Energie, Schifffahrt und die Versorgung abgelegener Gemeinden.
Industriepolitik fördert inländische Satellitenkapazitäten, die Souveränität der Gateways und die Satellitenabdeckung von Insel- und Bergregionen. Hoher Datenverbrauch, der Ausbau von 5G und dezentrale Infrastrukturen begünstigen das Segment der Managed Services. Das regionale Marktwachstum hängt von der Lizenzvergabe, kostengünstigen Endgerätelösungen und der Koordination zwischen Netzbetreibern, Telekommunikationsanbietern und lokalen Partnern ab.
Markt für Festnetz-Satellitendienste im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Saudi-Arabien ist mit Unterstützung von Regierung, Energie, Luftfahrt und Infrastrukturentwicklung Marktführer. Die Vereinigten Arabischen Emirate werden von Space42 PLC, internationalen Flughäfen, maritimen Aktivitäten und Smart-Government-Lösungen angetrieben. Südafrika profitiert von Rundfunk, Bergbau, Bankwesen und regionalem Vertrieb. Die übrigen Länder des Nahen Ostens und Afrikas sind für die Versorgung abgelegener Gebiete und die Anbindung von Mobilfunknetzen auf Satelliten angewiesen.
Energieinfrastrukturstandorte, Pipelines, Baukorridore und Standorte öffentlicher Versorgungsnetze stellen in Gebieten mit geringer terrestrischer Infrastruktur einen wiederkehrenden Bedarf dar. Die Arabische Organisation für Satellitenkommunikation (ASCO) und ihre regionalen Partner bieten souveräne Kapazitäten und ein Managed-Services-Modell, das den Kunden den technischen Aufwand abnimmt.
Segmentierungsanalyse
Serviceart
Für den Bereich der Satellitenkommunikationsdienste wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–5,9 % erwartet. Der Markt für Festnetz-Satellitenkommunikationsdienste umfasst sowohl Rohkapazitäten (z. B. zugesicherte Kapazitäten) als auch Komplettlösungen. Großhandelsverträge bleiben für Rundfunkanstalten, Telekommunikationsanbieter und Systemintegratoren mit Netzwerksteuerungsfunktionen weiterhin wichtig. Managed-Services gewinnen an strategischer Bedeutung, da Kunden zunehmend Endgeräte, Installation, Cybersicherheit, Überwachung und Anwendungsperformance im Rahmen einer einzigen Service-Level-Vereinbarung (SLA) benötigen.
- Wholesale FSS: Die Wholesale-Kapazität bleibt das größte Teilsegment und dient Rundfunkanstalten, Netzbetreibern, Regierungen und Integratoren, die die Bodeninfrastruktur kontrollieren und die Nachfrage über mehrere Kunden oder Standorte hinweg aggregieren.
- Managed FSS: Managed Services gewinnen an Bedeutung, da Unternehmen nach Paketlösungen für Konnektivität, Terminal-Lifecycle-Support, Cybersicherheit, Überwachung und Leistungssicherung suchen, ohne eigene Satelliten-Engineering-Teams unterhalten zu müssen.
Organisationsgröße
Die Unternehmensgröße wird bis 2034 voraussichtlich um 5,1–5,7 % jährlich wachsen. Die Nutzungsmuster spiegeln die Anzahl der Standorte, das Verkehrsprofil, die interne Netzwerkexpertise und das Ausfallrisiko wider. Große Unternehmen setzen auf standortübergreifende Verträge und strenge Service-Level-Vereinbarungen, während KMU und kleine Büros und Heimbüros auf vereinfachte Pakete und Vertriebspartner angewiesen sind. Die sinkende Komplexität der Endgeräte und die cloudbasierte Verwaltung erleichtern die Bereitstellung von Satellitenverbindungen in verteilten Organisationen.
- Small Office, Home Office (SOHO): Die SOHO-Nachfrage konzentriert sich auf entfernte Standorte, temporäre Einsätze und Backup-Zugriffe. Erschwinglichkeit, einfache Installation, vorhersehbare Abrechnung und kompakte Terminals prägen die Akzeptanz.
- Kleine und mittlere Unternehmen (KMU): KMU nutzen Satellitenkommunikation zur Vernetzung ländlicher Niederlassungen, Außendienststellen und mobiler Einsätze und bevorzugen dabei Komplettpakete, die den technischen Personalaufwand und die Kapitalausgaben minimieren.
- Großunternehmen: Großunternehmen stellen eine strategisch wichtige Nachfrage dar, die sich in globalen Netzwerken, Energieanlagen, Logistik, der Sicherstellung der Kontinuität im Einzelhandel und regulierten Geschäftstätigkeiten äußert, welche eine zentrale Überwachung und vertraglich vereinbarte Verfügbarkeit erfordern.
Vertikal
Für den vertikalen Bereich wird ein jährliches Wachstum von 5,5–6,1 % im Zeitraum 2026–2034 prognostiziert. Der Bedarf von Regierungsbehörden und Telekommunikationsunternehmen sorgt für Skaleneffekte, während Medienunternehmen ihre etablierten Übertragungskapazitäten aufrechterhalten. Luft- und Raumfahrt sowie Verteidigung benötigen Premium-Schutzdienste, und Öl- und Gasförderanlagen erfordern eine flächendeckende Versorgung in Offshore- und Wüstengebieten. Bildungseinrichtungen und der Einzelhandel setzen zunehmend auf Satellitenkommunikation für unterbrechungsfreie und Fernzugriffe, insbesondere dort, wo terrestrische Alternativen unzuverlässig bleiben.
- Regierung: Die Forderungen der Regierung betonen die Bedeutung souveräner Abdeckung, sicherer Zugangswege, Katastrophenschutz, Grenzoperationen und garantierter Verfügbarkeit und unterstützen langfristige Verträge sowie spezielle Compliance-Anforderungen.
- Bildung: Bildungsnetzwerke nutzen Satelliten, um abgelegene Campusse, digitale Klassenzimmer und Forschungsstandorte zu verbinden, wo terrestrisches Breitband nicht verfügbar, saisonabhängig oder nicht ausreichend zuverlässig ist.
- Luft- und Raumfahrt sowie Verteidigung: Anwender in der Luft- und Raumfahrt sowie im Verteidigungsbereich benötigen geschützte Bandbreite, Mobilitätsunterstützung, globale Abdeckung und ausfallsichere Kommandoverbindungen, wodurch die Gewährleistung von Servicequalität und Cybersicherheit zu entscheidenden Beschaffungsfaktoren werden.
- Medien & Unterhaltung: Die Medienbranche bleibt ein bedeutender Kapazitätsnutzer für Kanalverteilung, Zuspielung, Sport und gelegentliche Nutzung, obwohl die IP-Migration die traditionelle lineare Rundfunkwirtschaft unter Druck setzt.
- Öl & Gas: Öl- und Gasunternehmen sind auf feste Dienste für Offshore-Plattformen, Pipelines, Bohrstellen, die Kommunikation der Mitarbeiter, Telemetrie und Notfallverbindungen zwischen isolierten Anlagen angewiesen.
- Einzelhandel: Einzelhändler nutzen Satellitenkommunikation als Backup für Zahlungen, Warenbestand, Sicherheit und Filialkommunikation und priorisieren dabei schnelle Ausfallsicherheit, zentralisierte Verwaltung und planbare Verträge für mehrere Standorte.
- Telekommunikation & IT: Kunden aus dem Telekommunikations- und IT-Bereich nutzen Satelliten für die Anbindung ländlicher Gebiete, die Erweiterung von Netzen, den Cloud-Zugang und die Ausfallsicherheit und bündeln die Nachfrage über Wholesale- und Managed-Service-Vereinbarungen.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Regierung |
Hoch |
Souveräne Netzwerke |
Skalierung |
|
Ausbildung |
Niedrig |
Fernunterricht |
Aufkommen |
|
Luft- und Raumfahrt & Verteidigung |
Hoch |
Geschützte Satellitenkommunikation |
Skalierung |
|
Medien & Unterhaltung |
Hoch |
IP-Verteilung |
Reifen |
|
Öl und Gas |
Medium |
Fernbetrieb |
Reifen |
|
Einzelhandel |
Medium |
Zweigresilienz |
Skalierung |
|
Telekommunikation & IT |
Hoch |
Ländlicher Rücktransport |
Skalierung |
|
Andere |
Niedrig |
Feldvernetzung |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Festnetz-Satellitendienste
Resilienzanforderungen erhöhen die Bedeutung von Satelliten innerhalb von Unternehmensnetzwerken
Unternehmen erkennen zunehmend, dass Glasfaserausfälle, Netzüberlastung, Naturkatastrophen und abgelegene Standorte den digitalen Betrieb beeinträchtigen können. Satellitenkommunikation bietet alternative Übertragungswege, die nicht von derselben lokalen Infrastruktur abhängig sind, und ist daher wertvoll für Zahlungen, Cloud-Zugriff, Telemetrie, Sprachkommunikation und Notfallkoordination. Eine von Intelsat in Auftrag gegebene Unternehmensstudie aus dem Jahr 2025 ergab, dass 68 % der Befragten sekundäre oder Backup-Konnektivität als die strategisch wichtigste Satellitenanwendung für die kommenden zwei Jahre nannten. Die kommerziellen Auswirkungen reichen über die Bandbreite hinaus, da Kunden automatische Ausfallsicherung, verwaltete Endgeräte, die Integration von Sicherheitsrichtlinien und eine 24-Stunden-Überwachung benötigen. Anbieter, die Satellitenkommunikation in SD-WAN- und Cloud-Management-Umgebungen integrieren, können wiederkehrende Verträge sichern und gleichzeitig die Kundenbindung in verteilten Filial-, Industrie- und öffentlichen Netzwerken verbessern.
Dezentrale Infrastruktur und Mobilfunk-Backhaul sichern die Nachfrage
Bergbau, Öl- und Gasindustrie, Bauwesen, Energieversorgung, Verkehrswege, Inseln und ländliche Siedlungen liegen oft außerhalb der wirtschaftlichen Reichweite von Glasfasernetzen. Feste Satellitenverbindungen ermöglichen eine schnelle Bereitstellung ohne aufwändige Tiefbauarbeiten, während Mobilfunkbetreiber sie zur Anbindung von Mobilfunkmasten nutzen, wo Mikrowellenverbindungen unpraktisch sind. Die Expansion ist am effektivsten, wenn Dienstanbieter Kapazität mit energieeffizienten Endgeräten, Installation, lokaler Wartung und Verkehrsoptimierung kombinieren. Der kommerzielle Effekt ist eine breite adressierbare Basis, die sowohl temporäre Projekte als auch permanente Netze umfasst. Mit der Ausweitung der 4G- und 5G-Abdeckung steigt der Backhaul-Verkehr, doch die Betreiber müssen die Bandbreitenkosten durch Komprimierung, Caching und dynamische Zuweisung kontrollieren. Regionale Partnerschaften bleiben entscheidend, da Lizenzierung, Außendienst und Kundengewinnung lokal intensiv sind.
Die Modernisierung von Regierung und Verteidigung unterstützt Premium-Dienstleistungen
Regierungsbehörden benötigen sichere Kommunikationsverbindungen zwischen Hauptsitzen, Außenstellen, Flugzeugen, Schiffen und Notfallstandorten. Modernisierungsprogramme setzen zunehmend auf Multiband- und Multiorbit-Architekturen, die die Ausfallsicherheit gegenüber Überlastung, Interferenzen, Infrastrukturschäden und Angriffen verbessern. Im Februar 2025 bestätigte SES SA, dass O3b mPOWER-Dienste über den Rahmen der NATO-Beschaffungsagentur (NATO Support and Procurement Agency) an teilnehmende Regierungen bereitgestellt werden. Dies verdeutlicht die kommerzielle Nachfrage nach verwalteten Systemen mit geringer Latenz. Diese Verträge rechtfertigen höhere Preise, da die Beschaffung souveräne Gateways, Verschlüsselung, Netzwerktransparenz und Servicequalitätssicherung umfasst. Betreiber profitieren von langen Planungszyklen und regelmäßiger Nutzung, jedoch erhöhen Qualifikationsstandards, Cybersicherheitskontrollen, Vorschriften zum Anteil inländischer Software und missionsspezifische Integration die Markteintrittskosten.
Markt für feste Satellitendienste: Zukunftstrends
Softwaredefinierte Multi-Orbit-Dienstorchestrierung
Die Markttrends im Bereich der Festnetz-Satellitendienste werden sich auf Softwareplattformen konzentrieren, die die Kapazität anhand von Abdeckung, Latenz, Kosten, Sicherheit und Anwendungspriorität in GEO-, MEO- und LEO-Netzen auswählen. Kunden werden zunehmend ein garantiertes Ergebnis anstelle einer spezifischen Umlaufbahn erwerben. Automatisiertes Routing, virtualisierte Gateways, Cloud-native Netzwerkfunktionen und standardisierte Terminalschnittstellen werden die operative Fragmentierung reduzieren. Betreiber mit großen Flotten können komplementäre Ressourcen monetarisieren, während regionale Anbieter Kapazitäten durch Partnerschaften bündeln können. Die Wettbewerbsdifferenzierung wird von transparenter Leistungsanalyse, Richtlinienkontrolle, Cybersicherheit und konsistenter Abrechnung abhängen. Diese Architektur wird auch eine schnelle Wiederherstellung ermöglichen, wenn terrestrische oder Satellitenverbindungen ausfallen.
Digital rekonfigurierbare Nutzlasten und flexible Kapazität
Geostationäre Satelliten der nächsten Generation werden digitale Prozessoren, steuerbare Strahlen und eine flexible Leistungsverteilung nutzen, um auf sich ändernde Verkehrsmuster zu reagieren. Diese Flexibilität kann ungenutzte Kapazitäten reduzieren, wenn sich die Nachfrage zwischen Regionen, Anwendungen oder Frequenzbändern verschiebt. Betreiber werden rekonfigurierbare Satelliten mit softwaregesteuerten Bodensystemen kombinieren, die Dienste schneller aktivieren und kürzere Verträge ermöglichen. Das Modell ist besonders relevant für staatliche Notfallpläne, maritime Korridore, saisonale Medienereignisse und neu entstehende Unternehmenscluster. Für den kommerziellen Erfolg sind präzise Bedarfsprognosen und eine disziplinierte Flottenplanung unerlässlich, da digitale Flexibilität Start-, Versicherungs- und Ersatzrisiken nicht vollständig ausschließt. Mit zunehmender Interoperabilität könnten Kapazitätsmärkte entstehen.
Marktchancen für Festnetz-Satellitendienste
Managed Resilience-Pakete für verteilte Unternehmen
Anbieter können Banken, Einzelhändler, Logistikunternehmen, Hersteller, Energieversorger und öffentliche Einrichtungen mit standardisierten Backup-Konnektivitätspaketen ansprechen. Ein überzeugendes Angebot kombiniert kompakte Terminals, automatische Ausfallsicherung, gepoolte Daten, Cybersicherheit, Cloud-Überwachung und landesweiten Außendienst. Vertriebspartnerschaften mit Telekommunikationsanbietern und Managed-Service-Providern können die Anschaffungskosten senken und gleichzeitig Satellitenkommunikation in bestehende Unternehmensverträge integrieren. Investitionen sollten die automatische Aktivierung, anwendungsbasierte Traffic-Richtlinien und Service-Dashboards priorisieren, die die vermiedenen Ausfallzeiten quantifizieren. Gestaffelte Tarife können die Kritikalität von Filialen berücksichtigen, ohne eine einheitliche Kapazität an allen Standorten zu erzwingen. Diese Marktprognose für Festnetz-Satellitenkommunikation generiert wiederkehrende Einnahmen und reduziert die Abhängigkeit von schwankenden Großhandelspreisen, insbesondere dort, wo die Glasfaserabdeckung zwar ausreichend erscheint, aber betrieblich anfällig bleibt.
Souveräne Gateways und regionale Konnektivitätsökosysteme
Regierungen und regulierte Branchen fordern zunehmend, dass der Datenverkehr innerhalb nationaler Grenzen abgewickelt wird, zugelassene Verschlüsselungsmethoden verwendet und auch bei internationalen Störungen kontrollierbar bleibt. Betreiber können gemeinsam mit Telekommunikationsanbietern, Systemintegratoren der Verteidigungsindustrie und öffentlichen Einrichtungen in nationale Gateways, Netzwerkbetriebszentren, reservierte Kapazitäten und Schulungen investieren. Dieses Modell ist besonders attraktiv in Europa, dem Nahen Osten, Asien und Afrika, wo strategische Autonomie und unterversorgte Regionen aufeinandertreffen. Die Einnahmen können sich aus langfristigen Kapazitätszusagen, dem Betrieb der Systeme, der Ausrüstung und dem Support über den gesamten Lebenszyklus hinweg zusammensetzen. Projekte sollten auf messbare Verfügbarkeit und den Transfer lokaler Kompetenzen ausgerichtet sein. Partnerschaften reduzieren den Lizenzierungsaufwand und verbessern die Glaubwürdigkeit, während eine gemeinsame Infrastruktur die Nutzung in den Bereichen öffentliche Sicherheit, Bildung, Gesundheitswesen, Verteidigung und ländliche Breitbandprogramme erhöht.
Aktuelle Entwicklungen
- Juli 2026: Amazon erweitert seine Satellitenaktivitäten mit einem neuen Direktzugriffsdienst (D2D), der es kompatiblen Smartphones und anderen Mobilgeräten ermöglichen soll, sich direkt mit Satelliten zu verbinden – auch an Orten ohne herkömmliche Mobilfunknetze. Das Unternehmen hat der US-amerikanischen Federal Communications Commission (FCC) einen Antrag für eine neue Konstellation von bis zu 5.105 Satelliten in niedriger Erdumlaufbahn (LEO) vorgelegt. Laut Amazon soll das System Sprachanrufe, Messaging, Datenverbindungen und Notfallkommunikation aus dem Weltraum ermöglichen. Der Aufbau des neuen D2D-Netzwerks soll 2028 beginnen.
- August 2026: Das vietnamesische Raumfahrtunternehmen VinSpace hat mit SpaceX einen Startvertrag unterzeichnet. Dies ist ein wichtiger Schritt für VinSpaces Pläne, die Raumfahrttechnologie Vietnams weiterzuentwickeln. Die Vereinbarung wurde am 11. August 2026 bekanntgegeben. Demnach sollen VinSpace-Satelliten 2027 im Rahmen einer Mitflugmission mit einer SpaceX-Transporter-Rakete ins All befördert werden. Das Mitflugprogramm ermöglicht es mehreren Kunden, Satelliten mit demselben Start in den Orbit zu bringen. Dadurch werden die Startkosten gesenkt und der Zugang zum Weltraum effizienter gestaltet.
- April 2026: Viasat hat bestätigt, dass sein Kommunikationssatellit ViaSat-3 F3 am 27. April 2026 mit einer SpaceX Falcon Heavy-Rakete starten soll. Der Start ist vom Startkomplex 39A des Kennedy Space Center der NASA in Florida geplant. Das Startfenster öffnet sich um 10:21 Uhr EDT (16:21 Uhr MESZ) und dauert 85 Minuten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -