
Marché des services fixes par satellite : taille, part de marché et prévisions 2034
Taille et prévisions du marché des services fixes par satellite (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par applications, type d’entreprise, utilisateurs finaux et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPTE100000359
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
20,39 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
33,02 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,50 %
taux de croissance
Marché adressable
242,14 milliards de dollars américains
(2026-2034)
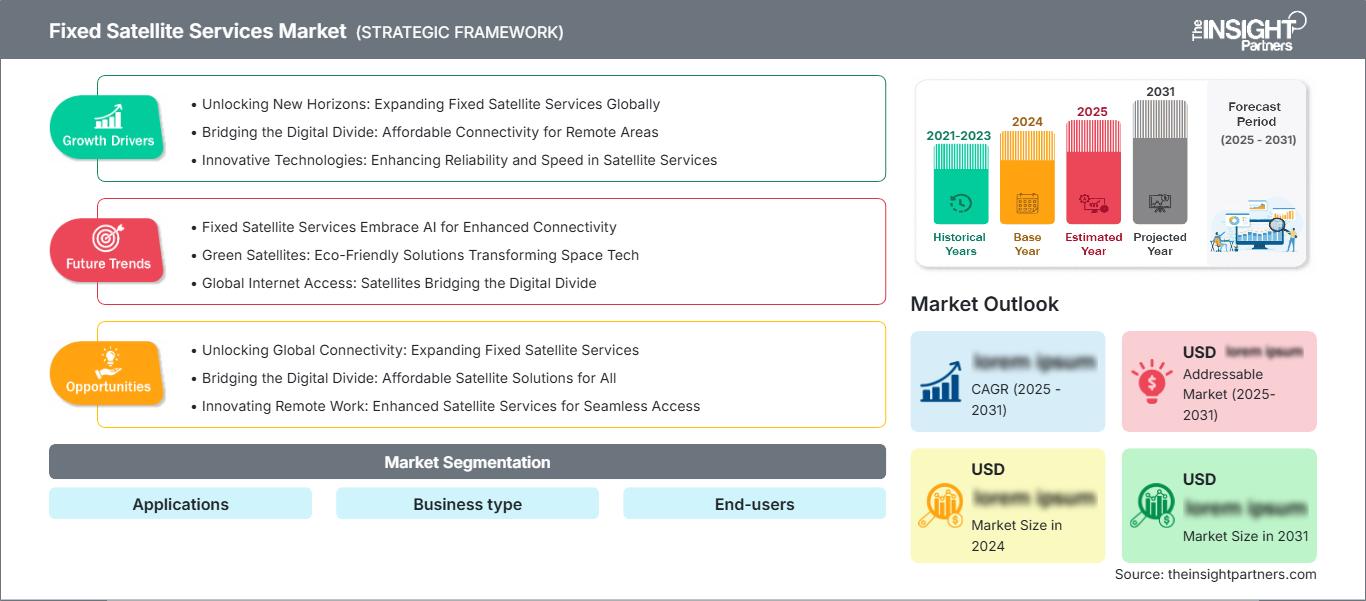
Le marché des services fixes par satellite était évalué à 20,39 milliards de dollars américains en 2025 et devrait atteindre 33,02 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,50 % sur la période 2026-2034. La capacité des services fixes par satellite demeure indispensable à la diffusion, aux communications gouvernementales, à la continuité des activités, au raccordement des réseaux cellulaires et à l'exploitation de sites distants. On observe une évolution de la demande vers des solutions de connectivité flexibles, des services de charge utile définis par logiciel et des réseaux hybrides combinant les capacités des satellites géostationnaires et en orbite terrestre basse.
Sur le marché nord-américain, la taille du marché des services fixes par satellite devrait croître à un TCAC estimé entre 4,9 % et 5,5 % jusqu'en 2034. Cette croissance est notamment portée par les initiatives de modernisation de la défense, la connectivité de secours résiliente, les applications de contribution à la diffusion et la connectivité haut débit pour les zones reculées. Elle s'explique également par les avantages considérables que représentent les infrastructures de téléportation, l'adoption du cloud par les entreprises et l'acquisition par les gouvernements de capacités multibandes protégées.
Analyse et perspectives du marché des services fixes par satellite
- Amérique du Nord : Détenait une part de marché de 27 à 31 % en 2025 et devrait croître à un TCAC de 4,9 à 5,5 % entre 2026 et 2034, soutenue par les programmes de défense, de résilience des entreprises et de connectivité à distance.
- États-Unis : Représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % jusqu’en 2034.
- Europe : Elle représentait 21 à 25 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,5 à 5,1 %, tirée par le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 32 à 36 % en 2025 et devrait enregistrer un TCAC de 6,2 à 6,8 %, tiré par la Chine, le Japon, l’Inde, l’Australie et la Corée du Sud.
- Segment le plus important : Le secteur FSS en gros détenait une part de marché de 56 à 60 % en 2025 et devrait croître à un TCAC de 4,8 à 5,4 % entre 2026 et 2034.
- Segment à forte croissance : Les services de restauration gérés représentaient 40 à 44 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : SES SA, Eutelsat Communications SA, Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. et Hispasat, SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de l'architecture des services implique le passage des services basés sur des transpondeurs loués et des services de diffusion à une connectivité adaptable et définie par l'application. L'évolution des satellites à haut débit, des faisceaux orientables, des charges utiles numériques, des passerelles cloud et des terminaux à écran plat améliore l'efficacité de l'utilisation de la bande passante et réduit le délai de mise en service. La maîtrise des capacités, les partenariats, la gestion des terminaux, la cybersécurité et l'orchestration sont de plus en plus intégrés au processus de fourniture de services. Par conséquent, les coûts de production incluent l'acquisition des engins spatiaux ainsi que des logiciels pour le segment sol, l'automatisation des téléports, la planification des lancements, la coordination du spectre et la gestion du cycle de vie des anciens satellites géostationnaires.
La croissance prévue jusqu'en 2034 proviendra de secteurs d'activité encore peu développés, de réseaux de connectivité souverains et d'investissements dans les infrastructures en Asie-Pacifique, en Afrique et au Moyen-Orient. Ces investissements s'orienteront vers l'intégration multi-orbite, la protection de la capacité pour les gouvernements, le réseau de liaison cellulaire et les infrastructures de réseau gérées pour les secteurs de l'énergie et de la logistique. Les initiatives gouvernementales de déploiement du haut débit, la coordination du spectre et le financement de communications résilientes seront des facteurs favorables. Toutefois, les fournisseurs devront gérer ces opportunités en tenant compte des coûts de lancement, de la congestion et des services de capacité standard à bas coût.
Portée du rapport sur le marché des services fixes par satellite
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,39 milliards de dollars américains |
| Taille du marché d'ici 2034 | 33,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des services fixes par satellite
La croissance du marché des services fixes par satellite est alimentée par la demande croissante de redondance réseau, d'accès Internet haut débit sur les sites distants, de contribution aux médias, de mobilité gouvernementale et de services de liaison cellulaire. Les acheteurs considèrent désormais la technologie satellitaire comme un élément à part entière de leur architecture WAN définie par logiciel, et non plus comme une simple liaison supplémentaire. Ce marché regroupe les fournisseurs de services satellitaires, les sociétés de lancement, les fabricants de satellites, les opérateurs de téléports, les fournisseurs de terminaux, les intégrateurs de systèmes, les revendeurs, les plateformes cloud et les partenaires locaux.
L'accès à l'offre nécessite d'importants investissements, car l'obtention des droits d'exploitation en orbite, la construction et le lancement des satellites, leur assurance et la mise en place du segment sol requis demandent un temps de planification considérable. La rentabilité de la fourniture de capacité varie selon la taille du faisceau, la bande de fréquences, l'orbite, la zone de couverture et le niveau d'engagement de service. Les fournisseurs de services s'adaptent aux besoins de leurs clients en proposant des contrats flexibles, des terminaux gérés, la colocation de téléports et l'attribution dynamique de bande passante.
L'analyse du rapport sur le marché des services fixes par satellite indique que la concurrence entre les acteurs s'est consolidée suite à l'acquisition d'Intelsat par SES SA en juillet 2025, donnant naissance à un acteur intégré des technologies GEO et MEO. La différenciation d'Eutelsat Communications SA repose sur ses capacités GEO et LEO ; Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. et Hispasat, SA possèdent des compétences régionales ou sectorielles.
L'allocation des ressources en capital est axée sur le déploiement de satellites de remplacement, les capacités de traitement numérique avancées, l'augmentation de la capacité des passerelles, les liaisons optiques, la cybersécurité et les plateformes de services interopérables. Le positionnement stratégique des opérateurs de satellites impliquera une combinaison croissante des avantages liés à la vente en gros et à la marge des services gérés. L'opérateur SES SA déploie environ 120 satellites géostationnaires (GEO) et méso-équateur (MEO) suite à l'acquisition d'Intelsat, tandis qu'Eutelsat Communications SA exploite sa constellation OneWeb en complément de sa capacité géostationnaire.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des services fixes par satellite : Perspectives stratégiques
Perspectives régionales
Marché des services fixes par satellite en Amérique du Nord
L'Amérique du Nord représentait 27 à 31 % des revenus mondiaux en 2025 et devrait croître à un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % jusqu'en 2034. La part de marché des services fixes par satellite s'explique par d'importants achats publics, des services de distribution de médias bien établis, les besoins de continuité d'activité des entreprises et les déficits de connectivité dans les régions nordiques et rurales. Les utilisateurs du secteur de la défense recherchent une bande passante sécurisée, des capacités anti-brouillage, la mobilité et des solutions de passerelle souveraine, tandis que les clients commerciaux ont commencé à déployer des satellites comme solution de secours pour les réseaux fibre optique et cellulaires. Des téléports établis et des écosystèmes cloud robustes permettent l'intégration des applications, de la sécurité et de la gestion du réseau.
On observe une diversification des demandes de services, allant de la bande passante dédiée à la connectivité gérée incluant terminaux, installation, surveillance et garantie de service. Le Canada représente les besoins des communautés éloignées, des secteurs minier, énergétique, maritime et public, tandis que les États-Unis concentrent la demande des secteurs de la défense, de l'aéronautique, des médias et des entreprises. Les opérateurs développent le routage multi-orbite et une capacité flexible, car les clients exigent des garanties de performance sur sites fixes et en mobilité. La tarification de la bande passante standard est compétitive, ce qui rend l'ingénierie applicative et la cybersécurité essentielles au maintien des contrats.
Marché américain des services fixes par satellite
Les États-Unis détenaient entre 78 et 82 % des revenus nord-américains en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,0 à 5,6 % entre 2026 et 2034. Les agences fédérales, notamment celles chargées de la défense, du renseignement, de la gestion des catastrophes et de la diplomatie, ont un besoin crucial de solutions de connectivité fixes et mobiles sécurisées. Parmi les principales applications commerciales figurent la contribution à la diffusion, le raccordement des réseaux cellulaires, l'exploitation pétrolière et gazière offshore, les passerelles aéroportuaires, la continuité des activités et l'accès Internet haut débit en zone rurale. La demande est croissante pour les solutions de connectivité multibande, la capacité garantie, les passerelles nationales et la surveillance unifiée, tant pour les solutions d'accès par satellite que terrestres.
Des entreprises de premier plan telles que SES SA, Eutelsat Communications SA, Telesat Corporation et Hispasat SA, ainsi que des intégrateurs spécialisés, sont présentes sur le marché américain, que ce soit au niveau commercial ou infrastructurel. Les tendances applicatives incluent la connectivité de périphérie, l'accès au cloud, le SD-WAN managé et les réseaux de commande. Les États-Unis possèdent l'un des plus importants parcs de terminaux installés, offrant ainsi une grande capacité d'évolution. Cependant, les fournisseurs doivent relever des défis tels que la transition vers la bande C, la cybersécurité et la concurrence accrue des technologies fibre optique, 5G et LEO.
Marché européen des services fixes par satellite
L'Europe détenait une part de marché de 21 à 25 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,5 à 5,1 % entre 2026 et 2034, portée par la demande britannique via les secteurs public, maritime, aérien et médiatique. Les atouts financiers et de services de Londres facilitent la conclusion de contrats internationaux, tandis que la connectivité souveraine garantit la sécurité des réseaux. L'Allemagne contribue à ce marché grâce aux besoins de l'industrie, de l'automobile, de la sécurité publique et des entreprises, en privilégiant une infrastructure résiliente et la connectivité des sites de production distribués.
La France bénéficie de la présence d'Eutelsat Communications SA, de ses programmes de défense et de sa connectivité institutionnelle. L'Italie profite des applications de radiodiffusion, gouvernementales et maritimes, tandis que l'Espagne bénéficie de la présence d'Hispasat SA, de sa connectivité rurale et de ses connexions avec l'Amérique latine. Les politiques relatives à IRIS², à l'autonomie stratégique et à la sécurité des communications en Europe favorisent les investissements, mais le déclin des services de radiodiffusion traditionnels contribue à modérer la croissance. Les opérateurs disposant de passerelles dans la région, de capacités multilingues et de satellites multi-orbites peuvent répondre aux besoins transfrontaliers des gouvernements et des entreprises.
Marché des services fixes par satellite de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 32 à 36 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,8 % jusqu'en 2034, devenant ainsi le segment à la croissance la plus rapide. La Chine domine ce marché grâce à ses opérateurs nationaux, à la diffusion et à une vaste couverture rurale. Le Japon et la Corée du Sud développent des applications médias, la mobilité, la résilience face aux catastrophes et des équipements de pointe pour le segment terrestre. L'Inde développe le réseau de liaison cellulaire et les communications publiques. L'Australie étend son marché grâce aux secteurs minier, énergétique, maritime et aux communautés isolées.
La politique industrielle encourage le développement des capacités satellitaires nationales, la souveraineté des passerelles et la couverture satellitaire des régions insulaires et montagneuses. La forte consommation de données, le développement de la 5G et les infrastructures distribuées favorisent le segment des services gérés. La croissance du marché régional dépend du calendrier d'octroi des licences, de la disponibilité de solutions terminales abordables et de la coordination entre les opérateurs, les fournisseurs de télécommunications et les partenaires locaux.
Marché des services par satellite fixe au Moyen-Orient et en Afrique
La croissance du marché du Moyen-Orient et de l'Afrique devrait se situer entre 5,8 % et 6,4 % par an jusqu'en 2034. L'Arabie saoudite domine ce marché grâce à son gouvernement, aux secteurs de l'énergie, de l'aviation et du développement des infrastructures. Aux Émirats arabes unis, le marché est dynamisé par Space42 PLC, les aéroports internationaux, les activités maritimes et les solutions de gouvernement intelligent. L'Afrique du Sud contribue à cette croissance grâce à la radiodiffusion, l'exploitation minière, la banque et la distribution régionale. Le reste de la région MENA dépend des satellites pour la couverture des zones reculées et le raccordement des réseaux mobiles.
Les sites d'infrastructures énergétiques, les pipelines, les corridors de construction et les réseaux de services publics présentent des besoins récurrents dans les zones où les infrastructures terrestres sont peu présentes. L'Organisation arabe des communications par satellite, en collaboration avec ses partenaires régionaux, offre une capacité souveraine et un modèle de services gérés qui allège la charge technique pour le client.
Analyse de segmentation
Type de service
Le marché des services par satellite fixes devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,9 % entre 2026 et 2034. Ce marché couvre la capacité brute ou réservée ainsi que les solutions entièrement gérées. Les contrats de gros restent essentiels pour les diffuseurs, les opérateurs télécoms et les intégrateurs disposant de capacités de contrôle de réseau. Les offres gérées acquièrent une valeur stratégique croissante, car les clients exigent de plus en plus des terminaux, l'installation, la cybersécurité, la surveillance et la performance des applications, le tout dans le cadre d'un contrat de niveau de service unique.
- Services de soutien aux réseaux de gros (FSS) : La capacité de gros reste le plus grand sous-segment, desservant les diffuseurs, les opérateurs, les gouvernements et les intégrateurs qui contrôlent l’infrastructure terrestre et regroupent la demande pour plusieurs clients ou sites.
- Services FSS gérés : Les services gérés se développent à mesure que les entreprises recherchent une connectivité packagée, une prise en charge du cycle de vie des terminaux, la cybersécurité, la surveillance et l’assurance des performances sans avoir à maintenir des équipes d’ingénierie satellite internes.
Taille de l'organisation
La taille des organisations devrait croître à un TCAC de 5,1 à 5,7 % jusqu'en 2034. Les tendances d'adoption dépendent du nombre de sites, du profil de trafic, de l'expertise en réseau interne et des risques liés à la continuité d'activité. Les grandes entreprises privilégient les contrats multisites et des niveaux de service élevés, tandis que les PME et les TPE/PME s'appuient sur des offres simplifiées et des partenaires de distribution. La simplification des terminaux et la gestion dans le cloud facilitent le déploiement de la connectivité par satellite au sein d'organisations dispersées.
- Petits bureaux, bureaux à domicile (SOHO) : la demande SOHO se concentre sur les locaux distants, les opérations temporaires et l'accès de secours, l'accessibilité financière, la simplicité d'installation, la facturation prévisible et les terminaux compacts façonnant l'adoption.
- Petites et moyennes entreprises (PME) : Les PME utilisent le satellite pour connecter les succursales rurales, les sites sur le terrain et les opérations mobiles, privilégiant les forfaits gérés qui minimisent le personnel technique et les dépenses d'investissement.
- Grandes entreprises : Les grandes entreprises représentent une demande stratégiquement importante via leurs réseaux mondiaux, leurs actifs énergétiques, leur logistique, la continuité de leurs activités de vente au détail et leurs opérations réglementées nécessitant une surveillance centralisée et une disponibilité contractuelle.
Verticale
Le secteur vertical devrait connaître une croissance annuelle composée de 5,5 % à 6,1 % entre 2026 et 2034. Les besoins des gouvernements et des télécommunications assurent une croissance à grande échelle, tandis que les médias maintiennent les capacités de diffusion existantes. Les secteurs de l'aérospatiale et de la défense privilégient les services hautement sécurisés, et les opérations pétrolières et gazières nécessitent une couverture en mer et dans les zones désertiques. L'éducation et le commerce de détail adoptent de plus en plus le satellite pour assurer la continuité des services et l'accès à distance, notamment là où les alternatives terrestres restent peu fiables.
- Gouvernement : La demande du gouvernement met l'accent sur la couverture souveraine, les points d'accès sécurisés, la réponse aux catastrophes, les opérations frontalières et la disponibilité assurée, soutenant des contrats de longue durée et des exigences de conformité spécialisées.
- Éducation : Les réseaux éducatifs utilisent le satellite pour connecter les campus isolés, les salles de classe numériques et les sites de recherche où le haut débit terrestre est indisponible, saisonnier ou insuffisamment résilient.
- Aérospatiale et défense : Les utilisateurs des secteurs de l'aérospatiale et de la défense ont besoin d'une bande passante protégée, d'une prise en charge de la mobilité, d'une couverture mondiale et de liaisons de commande résilientes, ce qui fait de la garantie de service et de la cybersécurité des facteurs d'acquisition décisifs.
- Médias et divertissement : Les médias restent un utilisateur important de capacité pour la distribution de chaînes, les contributions, le sport et une utilisation occasionnelle, bien que la migration vers la propriété intellectuelle exerce une pression sur les modèles économiques traditionnels de diffusion linéaire.
- Pétrole et gaz : Les opérateurs pétroliers et gaziers dépendent de services fixes pour les plateformes offshore, les pipelines, les sites de forage, les communications des employés, la télémétrie et la connectivité d’urgence sur les installations isolées.
- Commerce de détail : Les détaillants utilisent le satellite comme solution de secours pour les paiements, les stocks, la sécurité et les communications entre succursales, en privilégiant un basculement rapide, une gestion centralisée et des contrats multisites prévisibles.
- Télécommunications et informatique : Les clients des secteurs des télécommunications et de l’informatique utilisent le satellite pour le raccordement des réseaux ruraux, l’extension des réseaux, l’accès au cloud et la résilience, en regroupant la demande par le biais d’accords de vente en gros et de services gérés.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Gouvernement |
Haut |
Réseaux souverains |
Mise à l'échelle |
|
Éducation |
Faible |
apprentissage à distance |
Émergent |
|
Aérospatiale et défense |
Haut |
SATCOM protégé |
Mise à l'échelle |
|
Médias et divertissement |
Haut |
Distribution de la propriété intellectuelle |
Mature |
|
Pétrole et gaz |
Moyen |
Opérations à distance |
Mature |
|
Vente au détail |
Moyen |
Résilience des succursales |
Mise à l'échelle |
|
Télécommunications et technologies de l'information |
Haut |
Transport rural |
Mise à l'échelle |
|
Autres |
Faible |
Connectivité sur le terrain |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des services fixes par satellite
Les exigences en matière de résilience renforcent le rôle des satellites au sein des réseaux d'entreprise.
Les entreprises reconnaissent de plus en plus que les coupures de fibre optique, la saturation du réseau terrestre, les catastrophes naturelles et l'éloignement géographique peuvent perturber leurs opérations numériques. Le satellite offre une diversité de chemins indépendante des infrastructures locales, ce qui le rend précieux pour les paiements, l'accès au cloud, la télémétrie, la voix et la coordination des urgences. Une enquête menée auprès des entreprises et commanditée par Intelsat en 2025 a révélé que 68 % des répondants considéraient la connectivité secondaire ou de secours comme l'application satellite la plus stratégique pour les deux années suivantes. L'impact commercial dépasse le simple cadre de la bande passante, car les clients exigent un basculement automatique, des terminaux gérés, l'intégration de politiques de sécurité et une surveillance 24 h/24. Les fournisseurs qui intègrent le satellite aux environnements SD-WAN et de gestion du cloud peuvent sécuriser des contrats récurrents tout en améliorant la fidélisation de leurs clients sur les réseaux distribués des succursales, des sites industriels et du secteur public.
L'infrastructure à distance et le réseau de liaison cellulaire soutiennent la demande
Les secteurs minier, pétrolier et gazier, de la construction, des services publics, des axes de transport, des îles et des zones rurales sont souvent situés hors de portée économique de la fibre optique. La connectivité par satellite fixe permet un déploiement rapide sans attendre d'importants travaux de génie civil, tandis que les opérateurs de téléphonie mobile l'utilisent pour le raccordement des antennes relais là où les liaisons micro-ondes sont impraticables. L'expansion est optimale lorsque les fournisseurs de services combinent capacité, terminaux à faible consommation, installation, maintenance locale et optimisation du trafic. L'avantage commercial réside dans une large base d'utilisateurs potentiels, couvrant aussi bien les projets temporaires que les réseaux permanents. Avec l'expansion de la couverture 4G et 5G, le trafic de raccordement augmente, mais les opérateurs doivent maîtriser les coûts de la bande passante grâce à la compression, la mise en cache et l'allocation dynamique. Les partenariats régionaux demeurent essentiels car l'octroi de licences, l'assistance sur le terrain et l'acquisition de clients nécessitent une forte présence locale.
La modernisation du gouvernement et de la défense soutient les services de pointe
Les utilisateurs gouvernementaux ont besoin de communications sécurisées entre leurs quartiers généraux, leurs postes distants, leurs aéronefs, leurs navires et leurs sites d'urgence. Les programmes de modernisation privilégient de plus en plus les architectures multibandes et multi-orbites afin d'améliorer la résilience face à la congestion, aux interférences, aux dommages aux infrastructures et aux actions adverses. En février 2025, SES SA a confirmé la fourniture de services O3b mPOWER aux gouvernements participants dans le cadre de l'Agence OTAN de soutien et d'acquisition, illustrant ainsi la demande commerciale pour des capacités gérées à faible latence. Ces contrats justifient des prix élevés car l'acquisition inclut des passerelles souveraines, le chiffrement, la visibilité du réseau et la garantie de service. Les opérateurs bénéficient de longs cycles de planification et d'une utilisation récurrente, mais les normes de qualification, les contrôles de cybersécurité, les règles relatives au contenu national et l'intégration spécifique à la mission augmentent le coût d'accès au marché.
Tendances futures du marché des services fixes par satellite
Orchestration de services multi-orbites définie par logiciel
Les tendances du marché des services fixes par satellite s'articuleront autour de plateformes logicielles qui sélectionnent la capacité en fonction de la couverture, de la latence, du coût, de la sécurité et de la priorité des applications sur les réseaux GEO, MEO et LEO. Les clients privilégieront de plus en plus un service garanti plutôt qu'une trajectoire orbitale spécifique. Le routage automatisé, les passerelles virtualisées, les fonctions réseau natives du cloud et les interfaces terminales standardisées réduiront la fragmentation opérationnelle. Les opérateurs disposant d'importantes flottes pourront monétiser leurs actifs complémentaires, tandis que les fournisseurs régionaux pourront fédérer leurs capacités grâce à des partenariats. La différenciation concurrentielle reposera sur des analyses de performance transparentes, un contrôle rigoureux des politiques, la cybersécurité et une facturation cohérente. Cette architecture permettra également une restauration rapide en cas d'indisponibilité des liaisons terrestres ou satellitaires.
Charges utiles reconfigurables numériquement et capacité flexible
Les satellites géostationnaires de nouvelle génération utiliseront des processeurs numériques, des faisceaux orientables et une allocation de puissance adaptable pour répondre à l'évolution du trafic. Cette flexibilité permettra de réduire les capacités inutilisées lorsque la demande se déplace entre les régions, les applications ou les bandes de fréquences. Les opérateurs associeront des engins spatiaux reconfigurables à des systèmes au sol pilotés par logiciel, ce qui permettra d'activer les services plus rapidement et de prendre en charge des contrats plus courts. Ce modèle est particulièrement pertinent pour les situations d'urgence gouvernementales, les corridors maritimes, les événements médiatiques saisonniers et les nouveaux pôles d'activité. Le succès commercial exigera des prévisions de la demande précises et une planification rigoureuse de la flotte, car la flexibilité numérique n'élimine pas les risques liés au lancement, à l'assurance et au remplacement. Des plateformes d'échange de capacités pourraient émerger à mesure que l'interopérabilité s'améliorera.
Opportunités du marché des services fixes par satellite
Solutions de résilience gérées pour les entreprises distribuées
Les fournisseurs peuvent cibler les banques, les détaillants, les entreprises de logistique, les fabricants, les fournisseurs d'énergie et les organismes publics avec des solutions de connectivité de secours standardisées. Une offre attractive combine terminaux compacts, basculement automatique, mutualisation des données, cybersécurité, surveillance dans le cloud et assistance technique nationale. Les partenariats avec les opérateurs télécoms et les fournisseurs de services gérés permettent de réduire les coûts d'acquisition tout en intégrant le satellite aux contrats d'entreprise existants. Les investissements doivent privilégier l'activation sans intervention, les politiques de trafic adaptées aux applications et les tableaux de bord de service permettant de quantifier les temps d'arrêt évités. Des forfaits à plusieurs niveaux permettent de gérer la criticité des succursales sans imposer une capacité uniforme sur tous les sites. Ces prévisions du marché des services fixes par satellite génèrent des revenus récurrents et réduisent la dépendance aux fluctuations des prix de gros, notamment là où la couverture fibre semble suffisante mais reste vulnérable sur le plan opérationnel.
Portails souverains et écosystèmes de connectivité régionale
Les gouvernements et les secteurs réglementés souhaitent de plus en plus que le trafic transite à l'intérieur des frontières nationales, utilise un chiffrement approuvé et reste contrôlable en cas de perturbations internationales. Les opérateurs peuvent investir avec les opérateurs télécoms, les intégrateurs de défense et les organismes publics dans des passerelles souveraines, des centres d'opérations réseau, des capacités réservées et des formations. Ce modèle est particulièrement attractif en Europe, au Moyen-Orient, en Asie et en Afrique, où se conjuguent autonomie stratégique et zones mal desservies. Les revenus peuvent provenir d'engagements de capacité à long terme, d'opérations gérées, d'équipements et d'un support tout au long du cycle de vie. Les projets doivent être structurés autour d'une disponibilité mesurable et d'un transfert de compétences local. Les partenariats réduisent les obstacles liés aux licences et renforcent la crédibilité, tandis que le partage d'infrastructures accroît leur utilisation dans les domaines de la sécurité publique, de l'éducation, de la santé, de la défense et des programmes d'accès au haut débit en zone rurale.
Développements récents
- Juillet 2026 : Amazon renforce ses ambitions dans le domaine des communications satellitaires avec un nouveau service de connexion directe aux appareils (D2D) qui permettrait aux smartphones et autres appareils cellulaires compatibles de se connecter directement aux satellites, même dans les zones non couvertes par les réseaux mobiles traditionnels. L’entreprise a soumis une proposition à la Commission fédérale des communications (FCC) américaine pour une nouvelle constellation de 5 105 satellites en orbite terrestre basse (LEO). Amazon précise que ce système est conçu pour assurer les appels vocaux, la messagerie, la connectivité de données et les communications d’urgence depuis l’espace. Le déploiement des satellites pour ce nouveau réseau D2D devrait débuter en 2028.
- Août 2026 : La société aérospatiale vietnamienne VinSpace a signé un accord de lancement avec SpaceX, une étape importante dans son plan de développement des capacités spatiales du Vietnam. L’accord a été annoncé le 11 août 2026. Aux termes de cet accord, les satellites de VinSpace seront lancés en 2027 à bord d’une fusée SpaceX Transporter lors d’une mission de lancement partagé. Ce programme de lancement partagé permet à plusieurs clients de placer des satellites en orbite lors d’un même lancement, contribuant ainsi à réduire les coûts et à faciliter l’accès à l’espace.
- Avril 2026 : Viasat a confirmé que le lancement de son satellite de télécommunications ViaSat-3 F3 est prévu le 27 avril 2026 à bord d’une fusée Falcon Heavy de SpaceX. Le lancement est programmé depuis le complexe de lancement 39A du Centre spatial Kennedy de la NASA, en Floride, avec une fenêtre de lancement de 85 minutes s’ouvrant à 10h21, heure avancée de l’Est des États-Unis.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -