
Mercato dei servizi satellitari fissi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei servizi satellitari fissi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazioni, tipologia di attività, utenti finali e area geografica (Nord America, Europa, Asia Pacifico e America del Sud e Centro).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000359
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
20,39 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
33,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,50 %
Tasso di crescita
Mercato di riferimento
242,14 miliardi di dollari USA
(2026-2034)
Il mercato dei servizi satellitari fissi valeva 20,39 miliardi di dollari nel 2025 e si prevede che raggiungerà i 33,02 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,50% nel periodo 2026-2034. La capacità satellitare fissa continua a essere necessaria per le trasmissioni, le comunicazioni governative, la continuità operativa, il backhaul cellulare e le operazioni in siti remoti. Si sta assistendo a una transizione della domanda verso soluzioni di connettività flessibili, servizi di payload definiti via software e reti ibride che combinano capacità geostazionarie e in orbita terrestre bassa.
Per il mercato nordamericano, si prevede che il mercato dei servizi satellitari fissi crescerà a un tasso annuo composto (CAGR) stimato tra il 4,9% e il 5,5% fino al 2034. Tra i fattori che favoriscono questa crescita figurano le iniziative di modernizzazione della difesa, la connettività di backup resiliente, le applicazioni di contribuzione broadcast e la connettività a banda larga per le località remote. Si registrano inoltre notevoli vantaggi derivanti dalle infrastrutture di teleporto, dall'adozione del cloud aziendale e dall'acquisizione di capacità multibanda protetta da parte dei governi.
Analisi e approfondimenti sul mercato dei servizi satellitari fissi.
- Nord America: deteneva una quota di mercato del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034, grazie ai programmi di difesa, resilienza aziendale e connettività remota.
- USA: Nel 2025 ha rappresentato il 78-82% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,6% fino al 2034.
- Europa: nel 2025 rappresentava una quota di mercato del 21-25% e si prevede una crescita a un tasso annuo composto (CAGR) del 4,5-5,1%, trainata da Regno Unito, Germania, Francia, Italia e Spagna.
- Regione Asia-Pacifico: ha conquistato una quota di mercato del 32-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,2-6,8%, trainata da Cina, Giappone, India, Australia e Corea del Sud.
- Segmento più ampio: il settore FSS all'ingrosso deteneva una quota di mercato del 56-60% nel 2025 e si prevede che crescerà a un CAGR del 4,8-5,4% nel periodo 2026-2034.
- Segmento ad alta crescita: i servizi di supporto funzionale gestiti (FSS) rappresentavano una quota di mercato del 40-44% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: SES SA, Eutelsat Communications SA, Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. e Hispasat, SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dell'architettura dei servizi implica il passaggio dai servizi basati su transponder a noleggio e dai servizi broadcast a una connettività adattabile e definita dalle applicazioni. L'evoluzione verso satelliti ad alta capacità, fasci orientabili, payload digitali, gateway basati su cloud e terminali a pannello piatto sta migliorando l'efficienza di utilizzo della larghezza di banda e riducendo i tempi di attivazione del servizio. La proprietà della capacità, le partnership, i terminali gestiti, la sicurezza informatica e l'orchestrazione sono stati sempre più integrati nel processo di erogazione dei servizi. Pertanto, l'economia della produzione comprende l'approvvigionamento di veicoli spaziali, nonché il software per il segmento di terra, l'automazione dei teleporti, la pianificazione dei lanci, il coordinamento dello spettro e la gestione del ciclo di vita dei vecchi satelliti geostazionari.
La crescita nei prossimi anni, fino al 2034, sarà trainata da percorsi commerciali ancora poco sviluppati, reti di connettività sovrane e investimenti infrastrutturali in Asia Pacifico, Africa e Medio Oriente. Gli investimenti si orienteranno verso l'integrazione multi-orbita, la protezione della capacità per i governi, il backhaul cellulare e le infrastrutture di rete gestite per i settori energetico e logistico. Gli incentivi governativi deriveranno da iniziative nazionali per la diffusione della banda larga, dal coordinamento dello spettro e dal finanziamento di comunicazioni resilienti, sebbene i fornitori dovranno valutare le opportunità tenendo conto dei costi di lancio, della congestione e dei servizi a basso costo basati sulla capacità standard.
Ambito del rapporto sul mercato dei servizi satellitari fissi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 20,39 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 33,02 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,50% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei servizi satellitari fissi
La crescita del mercato dei servizi satellitari fissi è trainata dalla crescente domanda di ridondanza di rete, banda larga in siti remoti, contributi multimediali, mobilità governativa e servizi di backhaul cellulare. Gli acquirenti considerano ora la tecnologia satellitare come parte integrante della propria architettura WAN definita dal software, piuttosto che come un semplice collegamento aggiuntivo. Il mercato comprende fornitori di servizi satellitari, società di lancio, produttori di satelliti, operatori di teleporti, fornitori di terminali, integratori di sistemi, rivenditori, piattaforme cloud e partner locali.
La disponibilità di servizi richiede ingenti capitali, poiché ottenere il diritto di operare in orbita, costruire i satelliti, lanciarli in orbita, assicurarli e allestire il segmento di terra necessario richiede una pianificazione considerevole. I costi di erogazione della capacità variano a seconda delle dimensioni del fascio, della banda, dell'orbita, dell'area di copertura e del livello di impegno del servizio. I fornitori di servizi stanno rispondendo alle esigenze dei clienti offrendo contratti flessibili, terminali gestiti, co-locazione di teleporti e assegnazione dinamica della larghezza di banda.
L'analisi del rapporto sul mercato dei servizi satellitari fissi indica che la concorrenza tra gli operatori si è consolidata dopo il completamento dell'acquisizione di Intelsat da parte di SES SA nel luglio 2025, dando vita a un operatore integrato GEO e MEO. La differenziazione di Eutelsat Communications SA si basa sulle capacità GEO e LEO; Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. e Hispasat, SA possiedono competenze specifiche per regione o settore verticale.
L'allocazione delle risorse di capitale è focalizzata sul dispiegamento di satelliti sostitutivi, capacità di elaborazione digitale avanzate, crescita della capacità dei gateway, collegamenti di alimentazione in fibra ottica, sicurezza informatica e piattaforme di servizi interoperabili. Il posizionamento strategico degli operatori satellitari comporterà una crescente combinazione tra economia all'ingrosso e margini di servizio gestiti. L'operatore SES SA ha dispiegato circa 120 satelliti GEO e MEO dopo l'acquisizione di Intelsat, mentre Eutelsat Communications SA sfrutta la sua costellazione OneWeb oltre alle sue capacità GEO.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei servizi satellitari fissi: approfondimenti strategici
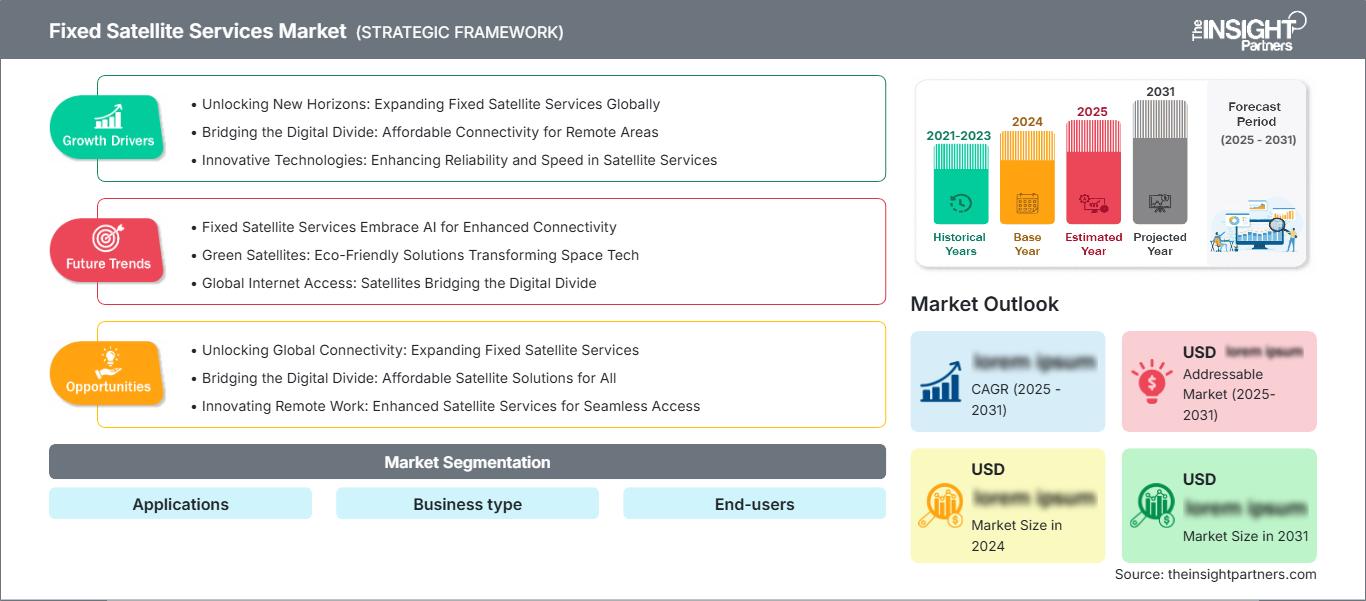
Approfondimenti regionali
Mercato dei servizi satellitari fissi in Nord America
Nel 2025, il Nord America ha rappresentato il 27-31% dei ricavi mondiali e crescerà a un tasso annuo composto (CAGR) del 4,9-5,5% fino al 2034. La quota di mercato dei servizi satellitari fissi è il risultato di consistenti acquisti governativi, servizi di distribuzione multimediale consolidati, esigenze di continuità aziendale e carenze di connettività nelle regioni settentrionali e rurali. Gli utenti del settore della difesa ricercano larghezza di banda sicura, capacità anti-jamming, mobilità e soluzioni di gateway sovrano, mentre i clienti commerciali hanno iniziato a implementare i satelliti come soluzione di backup per le reti in fibra ottica e cellulari. Teleporti consolidati e solidi ecosistemi cloud consentono l'integrazione di applicazioni, sicurezza e gestione della rete.
Si osserva una diversificazione delle richieste di servizi, che spaziano dalla banda larga dedicata alla connettività gestita, comprensiva di terminali, installazione, monitoraggio e garanzia del servizio. Il Canada rappresenta la domanda di comunità remote, settori minerario, energetico, marittimo e pubblico, mentre gli Stati Uniti detengono la domanda dei segmenti difesa, aviazione, media e imprese. Gli operatori stanno sviluppando il routing multi-orbita e la capacità flessibile, poiché i clienti necessitano di garanzie di prestazioni sia in siti fissi che in mobilità. I prezzi sono competitivi per la banda larga standard, il che rende l'ingegneria applicativa e la sicurezza informatica fondamentali per il mantenimento dei contratti.
Mercato statunitense dei servizi satellitari fissi
Nel 2025, gli Stati Uniti d'America detenevano una quota di mercato nordamericana compresa tra il 78% e l'82%, con una previsione di crescita annua composta (CAGR) tra il 5,0% e il 5,6% tra il 2026 e il 2034. Le agenzie federali, come quelle della difesa, dell'intelligence, della gestione delle emergenze e della diplomazia, richiedono soluzioni di connettività fisse e trasportabili sicure e altamente performanti. Le principali applicazioni commerciali includono la trasmissione di contenuti, il backhaul cellulare, le piattaforme petrolifere e del gas offshore, i gateway aeronautici, la continuità operativa e la banda larga nelle aree rurali. La domanda di soluzioni di connettività multibanda, capacità garantita, gateway nazionali e monitoraggio unificato, sia per l'accesso satellitare che terrestre, è in aumento.
Aziende leader come SES SA, Eutelsat Communications SA, Telesat Corporation, Hispasat SA e integratori di nicchia hanno una presenza commerciale o infrastrutturale nel mercato statunitense. Le tendenze applicative riguardano la connettività edge, l'accesso al cloud, la SD-WAN gestita e la rete di comando. Gli Stati Uniti vantano una delle più ampie basi di terminali installati, il che ne facilita l'aggiornamento; tuttavia, i fornitori devono affrontare sfide quali la transizione alla banda C, la sicurezza informatica e la pressione competitiva esercitata da fibra ottica, 5G e satelliti LEO.
Mercato europeo dei servizi satellitari fissi
Nel 2025 l'Europa deteneva una quota di mercato del 21-25% e si stima che registrerà un tasso di crescita annuo composto (CAGR) del 4,5-5,1% tra il 2026 e il 2034, grazie alla domanda proveniente dal Regno Unito attraverso i canali governativi, marittimi, aeronautici e dei media. Le capacità finanziarie e di servizi di Londra contribuiscono alla stipula di contratti a livello internazionale, mentre la connettività sovrana favorisce la creazione di reti protette. La Germania beneficia del contributo dell'industria, dell'automotive, della sicurezza pubblica e delle esigenze aziendali, con particolare attenzione alle infrastrutture resilienti e alla connettività dei siti produttivi distribuiti.
La Francia beneficia della presenza di Eutelsat Communications SA, dei programmi di difesa e della connettività istituzionale. L'Italia trae vantaggio dalle applicazioni di radiodiffusione, governative e marittime, mentre la Spagna beneficia della presenza di Hispasat, SA, della connettività nelle aree rurali e dei collegamenti con l'America Latina. Le politiche relative a IRIS², all'autonomia strategica e alle comunicazioni sicure in Europa favoriscono gli investimenti, ma il declino delle trasmissioni tradizionali contribuisce a moderare la crescita. Gli operatori con gateway nella regione, capacità multilingue e satelliti multi-orbita possono soddisfare le esigenze transfrontaliere di governi e imprese.
Mercato dei servizi satellitari fissi nella regione Asia-Pacifico
La regione Asia-Pacifico detiene una quota di mercato del 32-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% fino al 2034, diventando il segmento in più rapida crescita. La Cina domina grazie agli operatori nazionali, alle trasmissioni radiotelevisive e all'ampia copertura nelle aree rurali. Giappone e Corea del Sud sviluppano applicazioni multimediali, mobilità, resistenza ai disastri e sofisticate apparecchiature per il segmento terrestre. L'India sviluppa il backhauling cellulare e le comunicazioni pubbliche. L'Australia espande il suo mercato attraverso l'industria mineraria, energetica, marittima e le comunità remote.
La politica industriale incentiva la capacità satellitare nazionale, la sovranità dei gateway e la copertura satellitare delle regioni insulari e montuose. L'elevato consumo di dati, lo sviluppo del 5G e le infrastrutture distribuite favoriscono il segmento dei servizi gestiti. La crescita del mercato regionale dipende dalle tempistiche di rilascio delle licenze, da soluzioni terminali economicamente accessibili e dal coordinamento tra operatori, fornitori di servizi di telecomunicazione e partner locali.
Mercato dei servizi satellitari fissi in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034. L'Arabia Saudita è leader in questo mercato grazie al supporto del governo, dell'energia, dell'aviazione e dello sviluppo infrastrutturale. Gli Emirati Arabi Uniti vedono il loro mercato trainato da Space42 PLC, dagli aeroporti internazionali, dalle attività marittime e dalle soluzioni di smart government. Il Sudafrica contribuisce con i settori delle trasmissioni radiotelevisive, minerario, bancario e della distribuzione regionale, mentre il resto del Medio Oriente e dell'Africa si affida alla tecnologia satellitare per la copertura remota e il backhaul della rete mobile.
I siti delle infrastrutture energetiche, i gasdotti, i corridoi di costruzione e le reti di servizi pubblici presentano esigenze ricorrenti in quelle aree in cui la presenza di infrastrutture terrestri è limitata. L'Organizzazione Araba per le Comunicazioni Satellitari, insieme ai suoi partner regionali, fornisce capacità autonome e un modello di servizi gestiti che solleva il cliente dall'onere tecnico.
Analisi di segmentazione
Tipo di servizio
Si prevede che il segmento dei servizi satellitari fissi crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% nel periodo 2026-2034. Il mercato dei servizi satellitari fissi comprende sia la capacità grezza o impegnata, sia soluzioni completamente gestite. I contratti all'ingrosso rimangono importanti per emittenti, operatori di telecomunicazioni e integratori con capacità di controllo di rete. Le offerte gestite stanno acquisendo un valore strategico perché i clienti richiedono sempre più spesso terminali, installazione, sicurezza informatica, monitoraggio e prestazioni delle applicazioni nell'ambito di un unico accordo sul livello di servizio (SLA).
- FSS all'ingrosso: la capacità all'ingrosso rimane il sottosegmento più ampio, al servizio di emittenti, operatori, governi e integratori che controllano infrastrutture terrestri e aggregano la domanda su più clienti o località.
- FSS gestito: i servizi gestiti si stanno diffondendo sempre di più poiché le aziende cercano soluzioni integrate di connettività, supporto per l'intero ciclo di vita dei terminali, sicurezza informatica, monitoraggio e garanzia delle prestazioni, senza dover mantenere team interni di ingegneri satellitari.
Dimensioni dell'organizzazione
Si prevede che le dimensioni delle organizzazioni cresceranno a un tasso annuo composto (CAGR) del 5,1-5,7% fino al 2034. I modelli di adozione riflettono il numero di sedi, il profilo di traffico, le competenze interne in materia di reti e il rischio di continuità operativa. Le grandi imprese supportano contratti multi-sede e livelli di servizio rigorosi, mentre le PMI e gli utenti SOHO si affidano a pacchetti semplificati e partner di canale. La minore complessità dei terminali e la gestione basata sul cloud stanno rendendo più facile l'implementazione della connettività satellitare in organizzazioni distribuite.
- Uffici piccoli e uffici domestici (SOHO): la domanda SOHO si concentra in sedi remote, operazioni temporanee e accesso di backup, con fattori quali convenienza, semplicità di installazione, fatturazione prevedibile e terminali compatti che ne influenzano l'adozione.
- Piccole e medie imprese (PMI): le PMI utilizzano la tecnologia satellitare per connettere filiali rurali, siti sul campo e operazioni mobili, prediligendo pacchetti gestiti che riducono al minimo il personale tecnico e le spese in conto capitale.
- Grandi imprese: Le grandi imprese rappresentano una domanda strategicamente importante attraverso reti globali, risorse energetiche, logistica, continuità della vendita al dettaglio e attività regolamentate che richiedono monitoraggio centralizzato e disponibilità contrattualizzata.
Verticale
Si prevede che il settore verticale crescerà a un tasso annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034. Le esigenze del settore pubblico e delle telecomunicazioni garantiscono economie di scala, mentre i media sostengono la capacità di trasmissione consolidata. I settori aerospaziale e della difesa supportano servizi protetti di alto livello, e le operazioni petrolifere e del gas richiedono copertura in aree offshore e desertiche. I settori dell'istruzione e della vendita al dettaglio adottano sempre più la tecnologia satellitare per garantire continuità e accesso remoto, soprattutto laddove le alternative terrestri risultano inaffidabili.
- Governo: La domanda governativa pone l'accento sulla copertura sovrana, i varchi sicuri, la risposta alle emergenze, le operazioni di frontiera e la disponibilità garantita, supportando contratti a lungo termine e requisiti di conformità specifici.
- Istruzione: le reti educative utilizzano i satelliti per connettere campus remoti, aule digitali e sedi di ricerca dove la banda larga terrestre non è disponibile, è stagionale o non sufficientemente affidabile.
- Settore aerospaziale e della difesa: gli utenti del settore aerospaziale e della difesa necessitano di larghezza di banda protetta, supporto alla mobilità, copertura globale e collegamenti di comando resilienti, pertanto la garanzia del servizio e la sicurezza informatica sono fattori decisivi per gli acquisti.
- Media e intrattenimento: i media continuano a rappresentare un importante utilizzatore di capacità per la distribuzione dei canali, i contributi, gli eventi sportivi e l'uso occasionale, sebbene la migrazione IP eserciti pressioni sull'economia tradizionale della trasmissione lineare.
- Settore petrolifero e del gas: gli operatori del settore petrolifero e del gas si affidano a servizi fissi per piattaforme offshore, oleodotti, siti di perforazione, comunicazioni con la forza lavoro, telemetria e connettività di emergenza tra infrastrutture isolate.
- Vendita al dettaglio: i rivenditori utilizzano la tecnologia satellitare come backup per pagamenti, inventario, sicurezza e comunicazioni tra filiali, privilegiando la rapida gestione dei guasti, la gestione centralizzata e contratti multi-sede prevedibili.
- Telecomunicazioni e IT: i clienti del settore delle telecomunicazioni e dell'IT utilizzano la tecnologia satellitare per il backhaul nelle aree rurali, l'estensione della rete, l'accesso al cloud e la resilienza, aggregando la domanda attraverso accordi di fornitura all'ingrosso e servizi gestiti.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Governo |
Alto |
Reti sovrane |
Scalatura |
|
Preparazione |
Basso |
Apprendimento a distanza |
Emergenti |
|
Aerospazio e Difesa |
Alto |
SATCOM protetto |
Scalatura |
|
Media e intrattenimento |
Alto |
Distribuzione IP |
Maturo |
|
Petrolio e gas |
Mezzo |
Operazioni a distanza |
Maturo |
|
Vedere al dettaglio |
Mezzo |
Resilienza delle filiali |
Scalatura |
|
Telecomunicazioni e IT |
Alto |
Trasporto rurale di ritorno |
Scalatura |
|
Altri |
Basso |
Connettività di campo |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei servizi satellitari fissi.
I requisiti di resilienza elevano il ruolo dei satelliti all'interno delle reti aziendali
Le aziende riconoscono sempre più che interruzioni della fibra ottica, congestione delle reti terrestri, disastri naturali e geografie remote possono interrompere le operazioni digitali. La tecnologia satellitare offre una diversificazione dei percorsi che non dipende dalla stessa infrastruttura locale, risultando preziosa per pagamenti, accesso al cloud, telemetria, servizi voce e coordinamento delle emergenze. Un sondaggio aziendale del 2025, sponsorizzato da Intelsat, ha rilevato che il 68% degli intervistati ha identificato la connettività secondaria o di backup come l'applicazione satellitare più strategica per i due anni successivi. L'impatto commerciale va oltre la larghezza di banda, poiché i clienti richiedono failover automatico, terminali gestiti, integrazione delle policy di sicurezza e monitoraggio 24 ore su 24. I fornitori che integrano la tecnologia satellitare in ambienti SD-WAN e di gestione cloud possono assicurarsi contratti ricorrenti e migliorare la fidelizzazione dei clienti in reti distribuite di filiali, impianti industriali e settore pubblico.
Le infrastrutture remote e il backhaul cellulare sostengono la domanda
Le attività minerarie, petrolifere e del gas, l'edilizia, i servizi di pubblica utilità, i corridoi di trasporto, le isole e gli insediamenti rurali spesso si trovano al di fuori della portata economicamente vantaggiosa della fibra ottica. La connettività satellitare fissa consente una rapida implementazione senza dover attendere estesi lavori di ingegneria civile, mentre gli operatori di telefonia mobile la utilizzano per il backhaul delle torri dove i collegamenti a microonde sono impraticabili. L'espansione è più efficace quando i fornitori di servizi combinano la capacità con terminali a basso consumo energetico, installazione, manutenzione locale e ottimizzazione del traffico. L'effetto commerciale è una vasta base di destinatari che comprende progetti temporanei e reti permanenti. Con l'espansione della copertura 4G e 5G, il traffico di backhaul aumenta, ma gli operatori devono controllare i costi della larghezza di banda attraverso la compressione, la memorizzazione nella cache e l'allocazione dinamica. Le partnership regionali rimangono fondamentali perché le licenze, l'assistenza sul campo e l'acquisizione di clienti sono attività ad alta intensità locale.
La modernizzazione del governo e della difesa supporta servizi di alta qualità.
Gli utenti governativi necessitano di comunicazioni sicure tra quartier generale, postazioni remote, aeromobili, navi e siti di emergenza. I programmi di modernizzazione ricercano sempre più architetture multibanda e multiorbita che migliorino la resilienza contro la congestione, le interferenze, i danni alle infrastrutture e le azioni ostili. Nel febbraio 2025, SES SA ha confermato che i servizi O3b mPOWER venivano forniti ai governi partecipanti attraverso il quadro di riferimento della NATO Support and Procurement Agency, a dimostrazione della domanda commerciale di capacità gestite a bassa latenza. Questi contratti giustificano prezzi elevati perché l'approvvigionamento include gateway sovrani, crittografia, visibilità della rete e garanzia del servizio. Gli operatori beneficiano di lunghi cicli di pianificazione e di un utilizzo ricorrente, ma gli standard di qualificazione, i controlli di sicurezza informatica, le norme sul contenuto nazionale e l'integrazione specifica per la missione aumentano il costo di ingresso nel mercato.
Mercato dei servizi satellitari fissi: tendenze future
Orchestrazione di servizi multi-orbita definita dal software
Le tendenze del mercato dei servizi satellitari fissi si concentreranno su piattaforme software che selezionano la capacità in base a copertura, latenza, costo, sicurezza e priorità applicativa su reti GEO, MEO e LEO. I clienti acquisteranno sempre più un risultato garantito piuttosto che una specifica traiettoria orbitale. Il routing automatizzato, i gateway virtualizzati, le funzioni di rete cloud-native e le interfacce terminali standardizzate ridurranno la frammentazione operativa. Gli operatori con grandi flotte potranno monetizzare risorse complementari, mentre i fornitori regionali potranno federare la capacità attraverso partnership. La differenziazione competitiva dipenderà da analisi delle prestazioni trasparenti, controllo delle policy, sicurezza informatica e coerenza della fatturazione. Questa architettura supporterà anche un rapido ripristino in caso di indisponibilità dei collegamenti terrestri o satellitari.
Carichi utili riconfigurabili digitalmente e capacità flessibile
I satelliti geostazionari di prossima generazione utilizzeranno processori digitali, fasci orientabili e allocazione di potenza adattabile per rispondere ai mutevoli modelli di traffico. Questa flessibilità può ridurre la capacità inutilizzata quando la domanda si sposta tra regioni, applicazioni o bande di frequenza. Gli operatori abbineranno i satelliti riconfigurabili a sistemi di terra gestiti da software che attivano i servizi più rapidamente e supportano contratti di durata inferiore. Il modello è particolarmente rilevante per le emergenze governative, i corridoi marittimi, gli eventi mediatici stagionali e i cluster aziendali emergenti. Il successo commerciale richiederà previsioni accurate della domanda e una pianificazione rigorosa della flotta, poiché la flessibilità digitale non elimina i rischi di lancio, assicurazione e sostituzione. Con il miglioramento dell'interoperabilità, potrebbero emergere mercati della capacità.
Opportunità di mercato per i servizi satellitari fissi
Pacchetti di resilienza gestita per aziende distribuite
I fornitori possono rivolgersi a banche, rivenditori, aziende di logistica, produttori, aziende di servizi pubblici e agenzie pubbliche con pacchetti standardizzati di connettività di backup. Un'offerta convincente combina terminali compatti, failover automatico, condivisione dei dati, sicurezza informatica, monitoraggio cloud e supporto sul campo a livello nazionale. Le partnership di canale con operatori di telecomunicazioni e fornitori di servizi gestiti possono ridurre i costi di acquisizione, integrando al contempo la connettività satellitare nei contratti aziendali esistenti. Gli investimenti dovrebbero dare priorità all'attivazione automatica, alle policy di traffico basate sulle applicazioni e alle dashboard di servizio che quantificano i tempi di inattività evitati. I piani a livelli possono affrontare la criticità delle filiali senza imporre una capacità uniforme in ogni sede. Questa previsione di mercato sui servizi satellitari fissi crea entrate ricorrenti e riduce la dipendenza dai prezzi all'ingrosso volatili, in particolare laddove la copertura in fibra appare adeguata ma rimane operativamente vulnerabile.
Gateway sovrani ed ecosistemi di connettività regionale
I governi e i settori regolamentati desiderano sempre più che il traffico dati si concentri entro i confini nazionali, utilizzi sistemi di crittografia approvati e rimanga controllabile anche in caso di interruzioni a livello internazionale. Gli operatori possono investire, insieme a operatori di telecomunicazioni, integratori del settore della difesa e agenzie pubbliche, in gateway sovrani, centri operativi di rete, capacità riservata e formazione. Questo modello risulta particolarmente interessante in Europa, Medio Oriente, Asia e Africa, dove l'autonomia strategica e le regioni svantaggiate si intersecano. I ricavi possono derivare da impegni di capacità a lungo termine, gestione operativa, fornitura di apparecchiature e supporto per l'intero ciclo di vita. I progetti dovrebbero essere strutturati attorno a dati misurabili sulla disponibilità e al trasferimento di competenze a livello locale. Le partnership riducono le difficoltà legate alle licenze e migliorano la credibilità, mentre la condivisione delle infrastrutture aumenta l'utilizzo in programmi di pubblica sicurezza, istruzione, sanità, difesa e banda larga nelle aree rurali.
Sviluppi recenti
- Luglio 2026: Amazon sta ampliando le sue ambizioni nel settore satellitare con un nuovo servizio Direct-to-Device (D2D) che potrebbe consentire a smartphone e altri dispositivi cellulari compatibili di connettersi direttamente ai satelliti, anche in luoghi dove le tradizionali reti mobili non sono disponibili. L'azienda ha presentato una proposta alla Commissione Federale delle Comunicazioni (FCC) degli Stati Uniti per una nuova costellazione di fino a 5.105 satelliti in orbita terrestre bassa (LEO). Amazon afferma che il sistema è progettato per fornire chiamate vocali, messaggistica, connettività dati e comunicazioni di emergenza dallo spazio. L'avvio del dispiegamento dei satelliti per la nuova rete D2D è previsto per il 2028.
- Agosto 2026: l'azienda aerospaziale vietnamita VinSpace ha firmato un accordo di lancio con SpaceX, segnando un passo importante nei piani dell'azienda per sviluppare le capacità tecnologiche spaziali del Vietnam. L'accordo è stato annunciato l'11 agosto 2026. In base all'accordo, i satelliti di VinSpace dovrebbero essere lanciati nel 2027 a bordo di una missione rideshare del vettore SpaceX Transporter. Il programma rideshare consente a più clienti di mettere in orbita satelliti con lo stesso lancio, contribuendo a ridurre i costi di lancio e a rendere più efficiente l'accesso allo spazio.
- Aprile 2026: Viasat ha confermato che il lancio del suo satellite per telecomunicazioni ViaSat-3 F3 è previsto per il 27 aprile 2026 a bordo di un razzo SpaceX Falcon Heavy. Il lancio è programmato dal complesso di lancio 39A del Kennedy Space Center della NASA in Florida, con una finestra di lancio di 85 minuti che si aprirà alle 10:21 EDT.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -