
固定衛星サービス市場:規模・需要・予測 2034
固定衛星サービス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:用途別、事業形態別、エンドユーザー別、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000359
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
203億9000 万米ドル
基準年値
2034年の予測
330億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.50 %
成長率
対象市場
2421億4000 万米ドル
(2026年~2034年)
固定衛星サービス市場は、2025年に203億9,000万米ドルと評価され、2034年には330億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.50%を記録する見込みです。固定衛星の容量は、放送、政府通信、事業継続、セルラーバックホール、遠隔地運用などで引き続き必要とされています。需要は、柔軟な接続ソリューション、ソフトウェア定義ペイロードサービス、静止軌道と低軌道の機能を組み合わせたハイブリッドネットワークへと移行しています。
北米市場における固定衛星サービス市場規模は、2034年まで年平均成長率(CAGR)4.9~5.5%で成長すると予測されています。この成長を促進する要因としては、防衛近代化計画、堅牢なバックアップ接続、放送配信アプリケーション、遠隔地向けブロードバンド接続などが挙げられます。また、テレポート資産、企業向けクラウド導入、政府による保護されたマルチバンド容量の調達といった面でも、大きなメリットが見込まれます。
固定衛星サービス市場の評価と洞察
- 北米: 2025年には27~31%のシェアを占め、防衛、企業レジリエンス、リモート接続プログラムに支えられ、2026~2034年には年平均成長率(CAGR)4.9~5.5%で成長すると予測されている。
- 米国: 2025年には北米の収益の78~82%を占め、2034年まで年平均成長率(CAGR)5.0~5.6%で拡大すると予測されている。
- 欧州: 2025年には21~25%のシェアを占め、英国、ドイツ、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)は4.5~5.1%になると予測される。
- アジア太平洋地域: 2025年には32~36%のシェアを獲得し、中国、日本、インド、オーストラリア、韓国に牽引され、年平均成長率(CAGR)は6.2~6.8%になると予測されている。
- 最大のセグメント:卸売FSSは2025年に56~60%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。
- 高成長セグメント:マネージドFSSは2025年に市場シェアの40~44%を占め、2026~2034年には年平均成長率(CAGR)6.4~7.0%で拡大すると予測されている。
- 詳細に分析された主要企業: SES SA、Eutelsat Communications SA、Telesat Corporation、SKY Perfect JSAT Corporation、Arab Satellite Communications Organization、Space42 PLC、Thaicom Public Company Limited、China Satellite Communications Co., Ltd.、およびHispasat, SA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
サービスアーキテクチャの進化は、リース型トランスポンダベースのサービスやブロードキャストサービスから、適応性とアプリケーション定義性を備えた接続性への移行を伴います。高スループット衛星、指向性ビーム、デジタルペイロード、クラウドベースのゲートウェイ、フラットパネル端末の進化により、帯域幅利用効率が向上し、サービス提供までの時間が短縮されています。容量の所有、パートナーシップ、管理端末、サイバーセキュリティ、オーケストレーションは、サービス提供プロセスにますます統合されています。そのため、生産経済性には、宇宙機の調達だけでなく、地上セグメント用ソフトウェア、テレポート自動化、打ち上げスケジューリング、スペクトル調整、旧静止衛星のライフサイクル管理も含まれます。
2034年までの今後数年間の成長は、アジア太平洋、アフリカ、中東における未開拓のビジネス分野、国家レベルの接続ネットワーク、インフラ投資によってもたらされるでしょう。投資は、マルチオービット統合、政府機関向けの容量保護、セルバックホール、エネルギーおよび物流セクター向けのマネージドネットワークインフラへとシフトしていく見込みです。政府による追い風は、国家ブロードバンド展開イニシアチブ、周波数調整、強靭な通信への資金提供などからもたらされるでしょう。ただし、プロバイダーは、打ち上げ経済性、混雑状況、低コストの標準容量サービスといった点を考慮しながら、これらの機会に対応していく必要があります。
固定衛星サービス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 203億9000万米ドル |
| 2034年までの市場規模 | 330億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.50% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
固定衛星サービス市場分析
固定衛星サービス市場の成長は、ネットワーク冗長性、遠隔地におけるブロードバンド接続、メディアコンテンツ配信、政府機関向けモビリティサービス、セルラーバックホールサービスに対する需要の高まりによって牽引されています。購入者は現在、衛星技術を単なる接続手段としてではなく、ソフトウェア定義型WANアーキテクチャの一部として捉えています。この市場には、衛星プロバイダー、打ち上げ会社、衛星メーカー、テレポート事業者、端末サプライヤー、システムインテグレーター、再販業者、クラウドプラットフォーム、および現地パートナーが含まれます。
供給の確保は資本集約型であり、軌道上での運用権の確保、衛星の製造、軌道への打ち上げ、保険の加入、必要な地上セグメントの設置には計画に相当な時間を要する。容量提供の経済性は、ビームサイズ、周波数帯域、軌道、カバーエリア、サービスレベルによって異なる。サービスプロバイダーは、柔軟な契約、マネージド端末、テレポートの共同設置、動的な帯域幅割り当てなどを提供することで、顧客のニーズに対応している。
固定衛星サービス市場レポートの分析によると、2025年7月にSES SAによるIntelsatの買収が完了した後、プレーヤー間の競争はより統合され、GEOとMEOを統合したプレーヤーが誕生しました。Eutelsat Communications SAの差別化はGEOとLEOの機能に基づいています。Telesat Corporation、SKY Perfect JSAT Corporation、Arab Satellite Communications Organization、Space42 PLC、Thaicom Public Company Limited、China Satellite Communications Co., Ltd.、およびHispasat, SAは、地域固有の能力または垂直的な能力を持っています。
資本資源の配分は、代替衛星の配備、高度なデジタル処理機能、ゲートウェイ容量の増強、光フィーダーリンク、サイバーセキュリティ、および相互運用可能なサービスプラットフォームに重点を置いています。衛星事業者の戦略的な位置付けには、卸売経済とマネージドサービスのマージンをますます組み合わせることが含まれます。事業者であるSES SAは、Intelsatの買収後、約120基のGEOおよびMEO衛星を配備しており、Eutelsat Communications SAは、GEO機能に加えてOneWebコンステレーションを活用しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
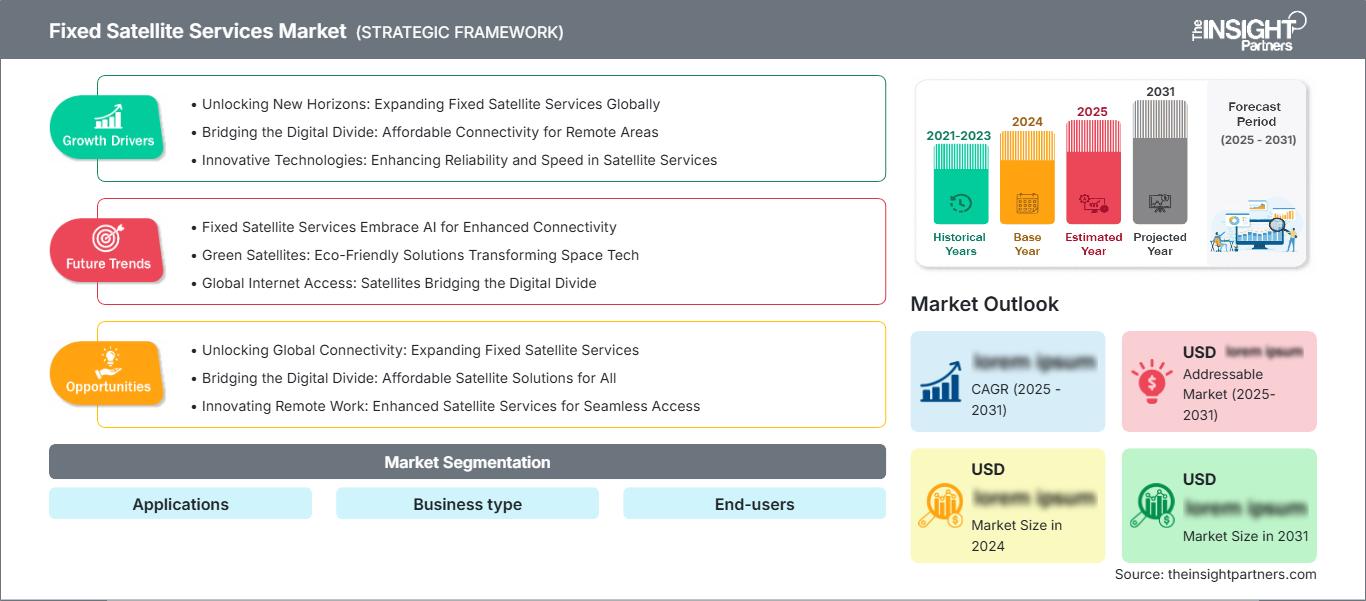
固定衛星サービス市場:戦略的洞察
地域別分析
北米固定衛星サービス市場
北米は2025年には世界の収益の27~31%を占め、2034年まで年平均成長率4.9~5.5%で成長すると予測されています。固定衛星サービス市場のシェアは、政府による堅調な購入、確立されたメディア配信サービス、企業の継続性ニーズ、北部および地方における接続性の不足の結果です。防衛ユーザーは、安全な帯域幅、妨害対策機能、モビリティ、主権ゲートウェイソリューションを求めており、一方、商業顧客は光ファイバーおよびセルラーネットワークのフェイルオーバーとして衛星の展開を開始しています。確立されたテレポートと堅牢なクラウドエコシステムにより、アプリケーション、セキュリティ、およびネットワーク管理の統合が可能になります。
サービス需要は、専用帯域幅から端末、設置、監視、サービス保証を含むマネージド接続へと多様化している。カナダでは遠隔地コミュニティ、鉱業、エネルギー、海事、公共部門の需要が、米国では防衛、航空、メディア、企業部門の需要がそれぞれ占めている。顧客は固定サイトとモビリティの両方でパフォーマンス保証を必要としているため、通信事業者はマルチオービットルーティングと柔軟な容量の開発を進めている。標準帯域幅の価格競争が激化しているため、契約維持にはアプリケーションエンジニアリングとサイバーセキュリティが鍵となる。
米国固定衛星サービス市場
2025年には、米国が北米の収益の78~82%を占め、2026年から2034年の間に年平均成長率(CAGR)5.0~5.6%を達成すると予測されています。国防、情報、災害管理、外交などの連邦政府機関は、安全性の高い固定型および可搬型接続ソリューションに対する高い需要を必要としています。主な商用アプリケーションには、放送伝送、セルラーバックホール、オフショア石油・ガス、航空ゲートウェイ、事業継続、地方ブロードバンドなどがあります。衛星および地上アクセスソリューションの両方において、マルチバンド接続ソリューション、確実な容量、国内ゲートウェイ、統合監視に対する需要が高まっています。
SES SA、Eutelsat Communications SA、Telesat Corporation、Hispasat SAなどの大手企業やニッチなインテグレーターは、米国市場向けに商用またはインフラ関連の事業を展開しています。アプリケーションのトレンドとしては、エッジ接続、クラウドアクセス、マネージドSD-WAN、コマンドネットワークなどが挙げられます。米国はアップグレード可能な端末設置ベースが世界最大規模ですが、プロバイダーはCバンドへの移行、サイバーセキュリティ、光ファイバー、5G、LEO衛星からの競争圧力といった課題に対処する必要があります。
欧州固定衛星サービス市場
欧州は2025年に21~25%の市場シェアを獲得し、英国政府、海運、航空、メディアチャネルからの需要により、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%で成長すると予測されている。ロンドンの金融およびサービス能力は国際的な契約締結に役立ち、国家レベルの接続性は保護されたネットワークを推進する。ドイツは産業、自動車、公共安全、企業ニーズからの貢献があり、特に強靭なインフラと分散型生産拠点の接続性に重点が置かれている。
フランスは、Eutelsat Communications SAの存在、防衛プログラム、および機関間の接続性から恩恵を受けている。イタリアは、放送、政府、および海事アプリケーションから恩恵を受けており、スペインは、Hispasat SAの存在、農村部の接続性、およびラテンアメリカとの接続性から恩恵を受けている。IRIS²、戦略的自律性、およびヨーロッパの安全な通信に関連する政策は投資を促進するが、従来の放送の衰退は成長を緩やかにする。この地域にゲートウェイ、多言語機能、およびマルチオービット衛星を持つ事業者は、国境を越えた政府および企業のニーズに対応できる。
アジア太平洋地域の固定衛星サービス市場
アジア太平洋地域は2025年に32~36%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.2~6.8%で成長し、最も急速に成長するセグメントになると予測されている。中国は国営通信事業者、放送、広範な農村地域への普及を通じて市場を牽引している。日本と韓国はメディアアプリケーション、モビリティ、耐災害性、高度な地上設備の開発を進めている。インドはセルラーバックホールと公共通信の開発に注力している。オーストラリアは鉱業、エネルギー、海運、遠隔地コミュニティへの普及を通じて市場を拡大している。
産業政策は、国内衛星容量の拡大、ゲートウェイの主権確保、島嶼部や山岳地帯への衛星通信網の整備を促進している。データ消費量の増加、5Gの発展、分散型インフラの整備は、マネージドサービス分野の成長を後押しする。地域市場の成長は、ライセンス取得のタイミング、手頃な価格の端末ソリューション、通信事業者、通信プロバイダー、および現地パートナー間の連携に左右される。
中東・アフリカの固定衛星サービス市場
中東・アフリカ市場の拡大は、2034年まで年平均成長率(CAGR)5.8~6.4%で推移すると予測されています。この市場を牽引しているのはサウジアラビアで、政府、エネルギー、航空、インフラ開発がその原動力となっています。アラブ首長国連邦(UAE)は、Space42 PLC、国際空港、海事活動、スマートガバメントソリューションによって市場を牽引しています。南アフリカは、放送、鉱業、銀行、地域流通が貢献しており、中東・アフリカのその他の地域は、遠隔地の通信とモバイルネットワークのバックホールに衛星通信に依存しています。
エネルギーインフラ施設、パイプライン、建設回廊、公共サービスネットワーク施設などは、地上インフラが整備されていない地域で繰り返し発生するニーズに対応する必要があります。アラブ衛星通信機構は、地域パートナーとともに、独自の能力を提供し、マネージドサービスモデルによって顧客の技術的な負担を軽減します。
セグメンテーション分析
サービスの種類
サービスタイプは、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.9%で拡大すると予測されています。固定衛星サービス市場の範囲は、生容量またはコミットメント容量、および完全管理された成果物まで多岐にわたります。卸売契約は、放送事業者、通信事業者、およびネットワーク制御機能を備えたインテグレーターにとって依然として重要です。顧客が端末、設置、サイバーセキュリティ、監視、およびアプリケーションパフォーマンスを単一のサービスレベル契約の下で求めることが増えているため、管理型サービスは戦略的価値を高めています。
- 卸売FSS:卸売容量は依然として最大のサブセグメントであり、地上インフラを管理し、複数の顧客または拠点にわたる需要を集約する放送事業者、通信事業者、政府機関、およびシステムインテグレーターにサービスを提供しています。
- マネージドFSS:企業が社内に衛星エンジニアリングチームを維持することなく、パッケージ化された接続性、端末ライフサイクルサポート、サイバーセキュリティ、監視、およびパフォーマンス保証を求めるにつれて、マネージドサービスは拡大しています。
組織規模
組織規模は2034年まで年平均成長率(CAGR)5.1~5.7%で拡大すると予測されています。導入パターンは、拠点数、トラフィックプロファイル、社内ネットワークの専門知識、および事業継続リスクを反映しています。大企業は複数拠点契約と厳格なサービスレベルをサポートする一方、中小企業やSOHOユーザーは簡素化されたパッケージとチャネルパートナーに依存しています。端末の複雑さの低下とクラウドベースの管理により、分散した組織全体で衛星接続の導入が容易になっています。
- スモールオフィス、ホームオフィス(SOHO): SOHOの需要は、遠隔地、一時的な業務、バックアップアクセスに集中しており、手頃な価格、簡単な設置、予測可能な料金体系、コンパクトな端末が普及を促進している。
- 中小企業(SMB):中小企業は、地方の支店、現場、移動業務を接続するために衛星通信を利用しており、技術スタッフや設備投資を最小限に抑えることができるマネージドパッケージを好んで利用している。
- 大企業:大企業は、グローバルネットワーク、エネルギー資産、物流、小売事業の継続性、および集中監視と契約に基づく供給を必要とする規制対象事業を通じて、戦略的に重要な需要を担っています。
垂直
垂直市場は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で成長すると予測されています。政府機関や通信業界のニーズが規模の拡大を支え、メディア業界は既存の放送容量を維持しています。航空宇宙・防衛分野では高度な保護サービスが支えられ、石油・ガス事業では海上や砂漠地帯を含む広範囲をカバーする必要があります。教育機関や小売業界では、特に地上回線が不安定な地域において、継続性と遠隔アクセスを確保するために衛星通信の採用がますます進んでいます。
- 政府:政府の需要は、国家レベルの通信網の確保、安全なゲートウェイ、災害対応、国境警備、および確実な可用性を重視しており、長期契約や特殊なコンプライアンス要件に対応している。
- 教育:教育ネットワークは、地上ブロードバンドが利用できない、季節的にしか利用できない、または十分な安定性がない遠隔地のキャンパス、デジタル教室、研究拠点を接続するために衛星を利用します。
- 航空宇宙・防衛分野:航空宇宙および防衛分野のユーザーは、保護された帯域幅、モビリティサポート、グローバルなカバレッジ、および強靭なコマンドリンクを必要とするため、サービス保証とサイバーセキュリティは調達における決定的な要素となります。
- メディア&エンターテインメント:メディアは、チャンネル配信、コンテンツ提供、スポーツ、および時折の利用において依然として相当な容量を消費しているが、IP移行は従来の線形放送の経済性に圧力をかけている。
- 石油・ガス:石油・ガス事業者は、洋上プラットフォーム、パイプライン、掘削現場、作業員間の通信、テレメトリ、および孤立した設備全体にわたる緊急時の接続のために、固定サービスに依存しています。
- 小売業:小売業者は、決済、在庫管理、セキュリティ、支店間の通信のバックアップとして衛星通信を活用し、迅速なフェイルオーバー、集中管理、予測可能な複数拠点契約を優先的に採用している。
- 通信・IT:通信およびIT分野の顧客は、衛星通信を地方のバックホール、ネットワーク拡張、クラウドアクセス、および耐障害性のために利用し、卸売およびマネージドサービス契約を通じて需要を集約している。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
政府 |
高い |
主権ネットワーク |
スケーリング |
|
教育 |
低い |
遠隔学習 |
新興 |
|
航空宇宙・防衛 |
高い |
保護された衛星通信 |
スケーリング |
|
メディア&エンターテインメント |
高い |
IPディストリビューション |
成熟した |
|
石油・ガス |
中くらい |
リモートオペレーション |
成熟した |
|
小売り |
中くらい |
支店の回復力 |
スケーリング |
|
通信・IT |
高い |
地方へのバックホール |
スケーリング |
|
その他 |
低い |
フィールド接続 |
新興 |
固定衛星サービス市場の成長要因と影響分析
回復力要件により、企業ネットワークにおける衛星の役割が強化される
企業は、光ファイバーの切断、地上回線の混雑、災害、遠隔地といった要因がデジタル業務を中断させる可能性があることをますます認識しています。衛星通信は、同じローカルインフラに依存しない経路の多様性を提供するため、決済、クラウドアクセス、テレメトリ、音声、緊急時連携などに有効です。インテルサットがスポンサーとなった2025年の企業調査では、回答者の68%が、今後2年間で最も戦略的な衛星通信の用途として、セカンダリ接続またはバックアップ接続を挙げています。顧客は自動フェイルオーバー、管理端末、セキュリティポリシーの統合、24時間監視を必要とするため、その商業的影響は帯域幅にとどまりません。衛星通信をSD-WANやクラウド管理環境に統合するプロバイダーは、分散した支店、産業、公共部門のネットワーク全体で顧客維持率を向上させながら、継続的な契約を確保できます。
遠隔インフラとセルラーバックホールが需要を支える
鉱業、石油・ガス、建設、公益事業、輸送回廊、島嶼部、農村集落などは、経済的に光ファイバーを敷設できる範囲外にあることが多い。固定衛星接続は、大規模な土木工事を待つことなく迅速な展開を可能にし、携帯電話事業者はマイクロ波リンクが実用的でない場所で基地局のバックホールに利用している。サービスプロバイダーが容量と電力効率の高い端末、設置、現地での保守、トラフィック最適化を組み合わせると、拡張性は最大限に高まる。商業的な効果としては、一時的なプロジェクトから恒久的なネットワークまで、幅広い対象顧客層が生まれる。4Gおよび5Gのカバー範囲が拡大するにつれてバックホールトラフィックが増加するが、事業者は圧縮、キャッシング、動的割り当てによって帯域幅コストを管理しなければならない。ライセンス取得、現場サポート、顧客獲得は地域に密着しているため、地域パートナーシップは依然として重要である。
政府および防衛の近代化はプレミアムサービスを支える
政府ユーザーは、本部、遠隔地、航空機、船舶、緊急現場間で安全な通信を必要としています。近代化プログラムでは、混雑、干渉、インフラの損傷、敵対行為に対する耐性を向上させるマルチバンド、マルチオービットアーキテクチャがますます求められています。2025年2月、SES SAは、NATO支援調達機関の枠組みを通じて参加政府にO3b mPOWERサービスが提供されていることを確認し、管理された低遅延機能に対する商業的需要を示しました。これらの契約は、調達に主権ゲートウェイ、暗号化、ネットワークの可視性、およびサービス保証が含まれるため、プレミアム価格を支えています。オペレーターは、長期の計画サイクルと継続的な使用から恩恵を受けていますが、資格基準、サイバーセキュリティ管理、国内コンテンツ規則、およびミッション固有の統合により、市場参入コストが上昇します。
固定衛星サービス市場の将来動向
ソフトウェア定義型マルチオービットサービスオーケストレーション
固定衛星サービス市場のトレンドは、GEO、MEO、LEOネットワーク全体で、カバレッジ、レイテンシ、コスト、セキュリティ、アプリケーションの優先順位に基づいて容量を選択するソフトウェアプラットフォームを中心に展開されます。顧客は、特定の軌道経路ではなく、確実な結果を購入する傾向が強まります。自動ルーティング、仮想化ゲートウェイ、クラウドネイティブなネットワーク機能、標準化された端末インターフェースにより、運用上の断片化が軽減されます。大規模な衛星群を保有する事業者は、補完的な資産を収益化できる一方、地域プロバイダーはパートナーシップを通じて容量を統合できます。競争上の差別化は、透明性の高いパフォーマンス分析、ポリシー制御、サイバーセキュリティ、および請求の一貫性にかかっています。このアーキテクチャは、地上または衛星リンクが利用できなくなった場合の迅速な復旧もサポートします。
デジタル再構成可能なペイロードと柔軟な容量
次世代静止衛星は、デジタルプロセッサ、指向性ビーム、および適応型電力配分を用いて、変化する通信パターンに対応します。この柔軟性により、地域、アプリケーション、または周波数帯域間で需要が変動した際に、無駄な容量を削減できます。通信事業者は、再構成可能な衛星と、サービスをより迅速に開始し、より短い契約期間をサポートするソフトウェア主導の地上システムを組み合わせることになります。このモデルは、政府の緊急事態、海上回廊、季節的なメディアイベント、および新興企業クラスターにとって特に重要です。デジタルの柔軟性によって打ち上げ、保険、および交換のリスクがなくなるわけではないため、商業的な成功には正確な需要予測と規律ある衛星群計画が必要です。相互運用性の向上に伴い、容量市場が出現する可能性があります。
固定衛星サービス市場の機会
分散型企業向けマネージド・レジリエンス・パッケージ
プロバイダーは、標準化されたバックアップ接続パッケージで、銀行、小売業者、物流会社、製造業者、公益事業会社、公共機関をターゲットにすることができます。魅力的なオファーは、コンパクトな端末、自動フェイルオーバー、プールされたデータ、サイバーセキュリティ、クラウド監視、全国的なフィールドサポートを組み合わせたものです。通信事業者やマネージドサービスプロバイダーとのチャネルパートナーシップにより、既存の企業契約に衛星を組み込みながら、導入コストを削減できます。投資の優先順位は、ゼロタッチアクティベーション、アプリケーション認識トラフィックポリシー、回避されたダウンタイムを定量化するサービスダッシュボードにすべきです。階層型プランにより、すべてのサイトで均一な容量を強制することなく、支店の重要度に対応できます。この固定衛星サービス市場予測は、継続的な収益を生み出し、特にファイバーカバレッジが十分に見えるものの運用上の脆弱性が残る地域では、変動の激しい卸売価格への依存度を低減します。
主権国家のゲートウェイと地域的な接続エコシステム
政府や規制対象業界は、トラフィックが国内に収束し、承認された暗号化方式を使用し、国際的な混乱時にも制御可能であることをますます求めている。通信事業者は、通信事業者、防衛インテグレーター、公共機関と連携して、主権ゲートウェイ、ネットワーク運用センター、予備容量、トレーニングに投資することができる。このモデルは、戦略的自律性とサービスが行き届いていない地域が交差するヨーロッパ、中東、アジア、アフリカで魅力的である。収益は、長期的な容量コミットメント、マネージド運用、機器、ライフサイクルサポートを組み合わせることができる。プロジェクトは、測定可能な可用性とローカル能力移転を中心に構成する必要がある。パートナーシップはライセンス上の摩擦を軽減し、信頼性を向上させる一方、共有インフラストラクチャは、公共安全、教育、医療、防衛、農村ブロードバンドプログラム全体での利用率を高める。
最近の動向
- 2026年7月:Amazonは、互換性のあるスマートフォンやその他の携帯端末が、従来のモバイルネットワークが利用できない場所でも衛星に直接接続できる新しいDirect-to-Device(D2D)サービスで、衛星事業の野望を拡大している。同社は、最大5,105基の低軌道(LEO)衛星からなる新たな衛星コンステレーションの提案を米連邦通信委員会(FCC)に提出した。Amazonによると、このシステムは、宇宙から音声通話、メッセージング、データ接続、緊急通信を提供することを目的としている。新しいD2Dネットワークの衛星展開は2028年に開始される予定だ。
- 2026年8月:ベトナムの航空宇宙企業VinSpaceは、SpaceXと打ち上げ契約を締結した。これは、ベトナムの宇宙技術能力開発計画における重要な一歩となる。契約は2026年8月11日に発表された。この契約に基づき、VinSpaceの衛星は2027年にSpaceXのトランスポーターによる相乗りミッションで打ち上げられる予定だ。相乗りプログラムでは、複数の顧客が同じ打ち上げで衛星を軌道に乗せることができ、打ち上げコストの削減と宇宙へのアクセス効率の向上に貢献する。
- 2026年4月:Viasatは、同社の通信衛星ViaSat-3 F3を、SpaceXのファルコンヘビーロケットに搭載し、2026年4月27日に打ち上げる予定であることを確認した。打ち上げは、フロリダ州にあるNASAケネディ宇宙センターの39A発射台から行われ、打ち上げウィンドウは東部夏時間午前10時21分から85分間となっている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -