
Mercado de servicios satelitales fijos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de servicios fijos por satélite (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicaciones, tipo de negocio, usuarios finales y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000359
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
20.390 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
33.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,50 %
Índice de crecimiento
Mercado potencial
242.140 millones de dólares estadounidenses
(2026-2034)
El mercado de servicios fijos por satélite alcanzó un valor de 20.390 millones de dólares en 2025 y se prevé que llegue a los 33.020 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,50 % entre 2026 y 2034. La capacidad fija por satélite sigue siendo necesaria para la radiodifusión, las comunicaciones gubernamentales, la continuidad del negocio, el backhaul celular y las operaciones en emplazamientos remotos. Se observa una transición en la demanda hacia soluciones de conectividad flexibles, servicios de carga útil definidos por software y redes híbridas que combinan capacidades geoestacionarias y de órbita baja.
Para el mercado norteamericano, se prevé que el mercado de servicios fijos por satélite crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. Entre los factores que impulsan este crecimiento se incluyen las iniciativas de modernización de la defensa, la conectividad de respaldo resiliente, las aplicaciones de contribución a la radiodifusión y la conectividad de banda ancha para ubicaciones remotas. Asimismo, existen beneficios considerables derivados de los activos de telepuerto, la adopción de la nube empresarial y la adquisición de capacidad multibanda protegida por parte de los gobiernos.
Evaluación y perspectivas del mercado de servicios fijos por satélite
- América del Norte: Mantenía una cuota de mercado del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,5% durante el período 2026-2034, impulsada por los programas de defensa, resiliencia empresarial y conectividad remota.
- EE. UU.: Representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % hasta 2034.
- Europa: Representará entre el 21 % y el 25 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,1 %, liderada por el Reino Unido, Alemania, Francia, Italia y España.
- Asia Pacífico: Capturó una cuota de mercado del 32-36% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8%, impulsada por China, Japón, India, Australia y Corea del Sur.
- Segmento más grande: El sector mayorista de servicios financieros (FSS) representó entre el 56 % y el 60 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % durante el período 2026-2034.
- Segmento de alto crecimiento: Los servicios gestionados de seguridad alimentaria representaron entre el 40 % y el 44 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: SES SA, Eutelsat Communications SA, Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. e Hispasat, SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de la arquitectura de servicios implica el paso de los servicios basados en transpondedores arrendados y los servicios de difusión a una conectividad adaptable y definida por la aplicación. La evolución de los satélites de alto rendimiento, los haces orientables, las cargas útiles digitales, las pasarelas basadas en la nube y las terminales de panel plano está mejorando la eficiencia en la utilización del ancho de banda y reduciendo el tiempo de respuesta. La propiedad de la capacidad, las alianzas, las terminales gestionadas, la ciberseguridad y la orquestación se han integrado cada vez más en el proceso de prestación de servicios. Por lo tanto, la economía de la producción incluye la adquisición de naves espaciales, así como el software para el segmento terrestre, la automatización de los telepuertos, la programación de lanzamientos, la coordinación del espectro y la gestión del ciclo de vida de los antiguos satélites geoestacionarios.
El crecimiento en los próximos años, hasta 2034, provendrá de sectores empresariales aún en desarrollo, redes de conectividad soberanas e inversiones en infraestructura en Asia Pacífico, África y Oriente Medio. Las inversiones se orientarán hacia la integración multiorbital, la protección de capacidad para el gobierno, el backhaul celular y la infraestructura de red gestionada para los sectores energético y logístico. El apoyo gubernamental provendrá de iniciativas nacionales de despliegue de banda ancha, la coordinación del espectro y la financiación de comunicaciones resilientes, si bien los proveedores deberán gestionar las oportunidades considerando la economía de lanzamiento, la congestión y los servicios de capacidad estándar de bajo coste.
Alcance del informe de mercado de servicios fijos por satélite
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 20.390 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 33.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,50% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servicios fijos por satélite
El crecimiento del mercado de servicios fijos por satélite se debe a la creciente demanda de redundancia de red, banda ancha en ubicaciones remotas, contribución de medios, movilidad gubernamental y servicios de enlace de retorno celular. Los compradores ahora consideran la tecnología satelital como parte integral de su arquitectura WAN definida por software, en lugar de un simple enlace. El mercado abarca proveedores de satélites, empresas de lanzamiento, fabricantes de satélites, operadores de telepuertos, proveedores de terminales, integradores de sistemas, revendedores, plataformas en la nube y socios locales.
La disponibilidad de suministro requiere una gran inversión de capital, ya que asegurar el derecho a operar en órbita, construir satélites, lanzarlos a órbita, asegurarlos y establecer la infraestructura terrestre necesaria exige un tiempo considerable de planificación. La rentabilidad de la capacidad varía según el tamaño del haz, la banda, la órbita, el área de cobertura y el nivel de compromiso de servicio. Los proveedores de servicios responden a las necesidades de los clientes ofreciendo contratos flexibles, terminales gestionadas, coubicación de telepuertos y asignación dinámica de ancho de banda.
El análisis del informe de mercado de servicios fijos por satélite indica que la competencia entre los actores se ha consolidado tras la adquisición de Intelsat por parte de SES SA en julio de 2025, lo que ha dado lugar a un operador integrado de GEO y MEO. La diferenciación de Eutelsat Communications SA se basa en sus capacidades GEO y LEO; Telesat Corporation, SKY Perfect JSAT Corporation, Arab Satellite Communications Organization, Space42 PLC, Thaicom Public Company Limited, China Satellite Communications Co., Ltd. e Hispasat, SA cuentan con competencias específicas por región o sector.
La asignación de recursos de capital se centra en el despliegue de satélites de reemplazo, capacidades avanzadas de procesamiento digital, el aumento de la capacidad de las pasarelas, enlaces de alimentación óptica, ciberseguridad y plataformas de servicio interoperables. El posicionamiento estratégico de los operadores de satélites implicará una creciente combinación de la economía mayorista y el margen de servicio gestionado. El operador SES SA despliega aproximadamente 120 satélites GEO y MEO tras la adquisición de Intelsat, mientras que Eutelsat Communications SA aprovecha su constelación OneWeb, además de su capacidad GEO.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de servicios fijos por satélite: Perspectivas estratégicas
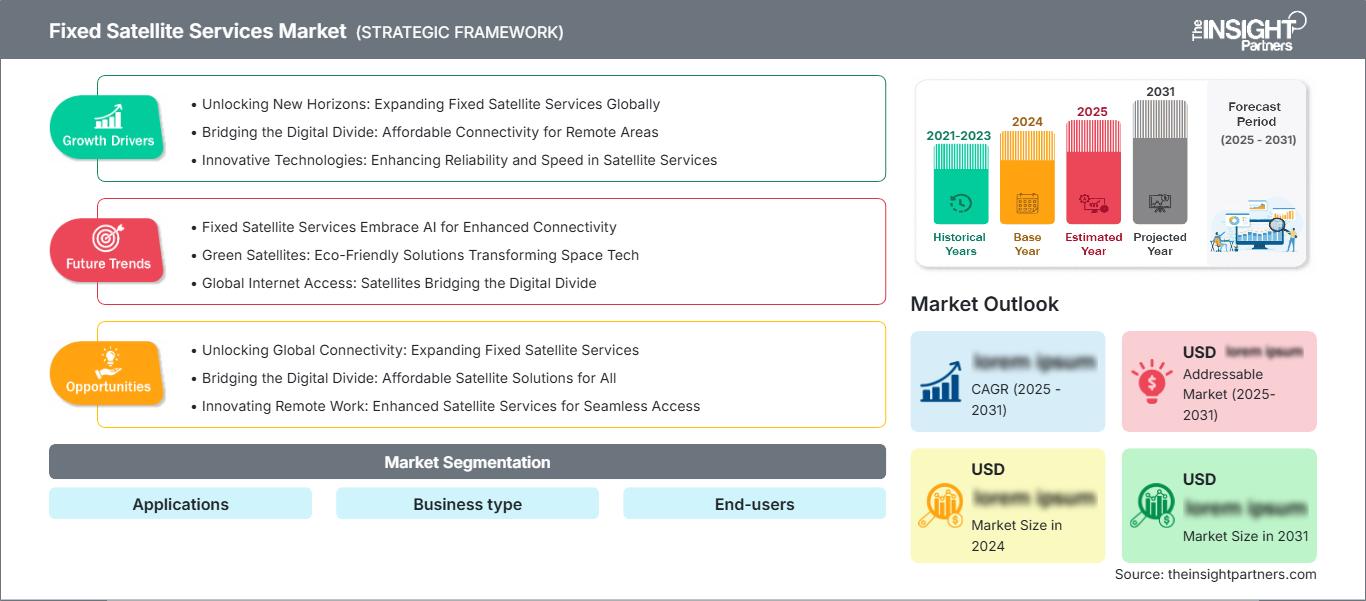
Perspectivas regionales
Mercado de servicios fijos por satélite en Norteamérica
América del Norte representó entre el 27 % y el 31 % de los ingresos mundiales en 2025 y crecerá a una tasa de crecimiento anual compuesto (CAGR) del 4,9 % al 5,5 % hasta 2034. La cuota de mercado de los servicios fijos por satélite es el resultado de las sólidas compras gubernamentales, los servicios de distribución de medios consolidados, las necesidades de continuidad empresarial y los déficits de conectividad en las regiones del norte y rurales. Los usuarios de defensa buscan ancho de banda seguro, capacidades antiinterferencias, movilidad y soluciones de puerta de enlace soberana, mientras que los clientes comerciales han comenzado a implementar satélites como respaldo para las redes de fibra óptica y celulares. Los telepuertos establecidos y los sólidos ecosistemas en la nube permiten la integración de aplicaciones, seguridad y gestión de redes.
Existe una diversificación en la demanda de servicios, desde ancho de banda dedicado hasta conectividad gestionada que incluye terminales, instalación, monitorización y garantía de servicio. Canadá concentra la demanda de comunidades remotas, minería, energía, sector marítimo y público, mientras que Estados Unidos concentra la demanda de los sectores de defensa, aviación, medios de comunicación y empresas. Los operadores están desarrollando enrutamiento multiorbital y capacidad flexible debido a que los clientes necesitan garantías de rendimiento tanto en emplazamientos fijos como en movilidad. Los precios son competitivos para el ancho de banda estándar, lo que convierte la ingeniería de aplicaciones y la ciberseguridad en factores clave para la retención de contratos.
Mercado de servicios fijos por satélite de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % entre 2026 y 2034. Las agencias federales, como las de defensa, inteligencia, gestión de desastres y diplomacia, requieren soluciones de conectividad fija y transportable de alta calidad. Las principales aplicaciones comerciales incluyen la contribución a la radiodifusión, el backhaul celular, la industria petrolera y gasística en alta mar, las pasarelas de aviación, la continuidad del negocio y la banda ancha rural. La demanda de soluciones de conectividad multibanda, capacidad garantizada, pasarelas nacionales y monitorización unificada, tanto en soluciones de acceso satelital como terrestre, está en aumento.
Empresas líderes como SES SA, Eutelsat Communications SA, Telesat Corporation, Hispasat SA e integradores especializados cuentan con presencia comercial o de infraestructura en el mercado estadounidense. Las tendencias de aplicación incluyen conectividad de borde, acceso a la nube, SD-WAN gestionada y redes de comando. Estados Unidos posee una de las mayores bases de terminales instaladas, lo que ofrece gran capacidad de actualización; sin embargo, los proveedores deben afrontar desafíos como la transición a la banda C, la ciberseguridad y la presión competitiva de la fibra óptica, el 5G y la tecnología LEO.
Mercado europeo de servicios fijos por satélite
Europa alcanzó una cuota de mercado del 21-25% en 2025 y se estima que tendrá una tasa de crecimiento anual compuesta (TCAC) del 4,5-5,1% entre 2026 y 2034, debido a la demanda del Reino Unido a través de los sectores gubernamental, marítimo, aeronáutico y de medios de comunicación. Las capacidades financieras y de servicios de Londres facilitan la creación de contratos internacionales, mientras que la conectividad soberana impulsa redes protegidas. Alemania aporta contribuciones de la industria, la automoción, la seguridad pública y las necesidades empresariales, con especial énfasis en la resiliencia de la infraestructura y la conectividad de los centros de producción distribuidos.
Francia se beneficia de la presencia de Eutelsat Communications SA, sus programas de defensa y la conectividad institucional. Italia se beneficia de la radiodifusión, el gobierno y las aplicaciones marítimas, mientras que España se beneficia de la presencia de Hispasat SA, la conectividad rural y las conexiones con Latinoamérica. Las políticas relacionadas con IRIS², la autonomía estratégica y las comunicaciones seguras en Europa favorecen las inversiones, pero el declive de la radiodifusión tradicional contribuye a moderar el crecimiento. Los operadores con estaciones terrestres en la región, capacidades multilingües y satélites multiórbita pueden satisfacer las demandas transfronterizas de gobiernos y empresas.
Mercado de servicios fijos por satélite en la región Asia-Pacífico
La región de Asia-Pacífico tiene una cuota de mercado del 32-36% en 2025 y se espera que crezca a una tasa compuesta anual del 6,2-6,8% hasta 2034, convirtiéndose en el segmento de mayor crecimiento. China domina el mercado gracias a sus operadores nacionales, la radiodifusión y su amplia cobertura rural. Japón y Corea del Sur desarrollan aplicaciones multimedia, movilidad, resistencia a desastres y equipos terrestres sofisticados. India desarrolla redes de retorno para telefonía móvil y comunicaciones públicas. Australia expande su mercado a través de la minería, la energía, el transporte marítimo y las comunidades remotas.
La política industrial fomenta la capacidad satelital nacional, la soberanía de las estaciones base y la cobertura satelital en regiones insulares y montañosas. El alto consumo de datos, el desarrollo de la tecnología 5G y las infraestructuras distribuidas impulsan el segmento de servicios gestionados. El crecimiento del mercado regional depende de la disponibilidad de licencias, soluciones de terminales asequibles y la coordinación entre operadores, proveedores de telecomunicaciones y socios locales.
Mercado de servicios fijos por satélite de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa compuesta anual del 5,8-6,4% hasta 2034. Arabia Saudita lidera este mercado gracias a su gobierno, energía, aviación y desarrollo de infraestructuras. Los Emiratos Árabes Unidos cuentan con un mercado impulsado por Space42 PLC, aeropuertos internacionales, actividades marítimas y soluciones de gobierno inteligente. Sudáfrica contribuye con la radiodifusión, la minería, la banca y la distribución regional, mientras que el resto de Oriente Medio y África depende de la tecnología satelital para la cobertura en zonas remotas y el enlace de retorno de redes móviles.
Las infraestructuras energéticas, los oleoductos, los corredores de construcción y las redes de servicios públicos generan necesidades recurrentes en zonas con escasa presencia de infraestructura terrestre. La Organización Árabe de Comunicaciones por Satélite, junto con sus socios regionales, ofrece capacidad propia y un modelo de servicios gestionados que elimina la carga técnica para el cliente.
Análisis de segmentación
Tipo de servicio
Se prevé que el segmento de tipos de servicio crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el período 2026-2034. El mercado de servicios fijos por satélite abarca desde capacidad bruta o comprometida hasta servicios totalmente gestionados. Los contratos mayoristas siguen siendo importantes para emisoras, operadores de telecomunicaciones e integradores con capacidad de control de red. Las ofertas gestionadas están adquiriendo mayor valor estratégico, ya que los clientes requieren cada vez más terminales, instalación, ciberseguridad, monitorización y rendimiento de las aplicaciones bajo un único acuerdo de nivel de servicio (SLA).
- FSS mayorista: La capacidad mayorista sigue siendo el subsegmento más grande, que presta servicios a emisoras, operadores, gobiernos e integradores que controlan la infraestructura terrestre y agregan la demanda en múltiples clientes o ubicaciones.
- FSS gestionado: Los servicios gestionados están en auge a medida que las empresas buscan conectividad empaquetada, soporte para el ciclo de vida de los terminales, ciberseguridad, monitorización y garantía de rendimiento sin necesidad de mantener equipos internos de ingeniería de satélites.
Tamaño de la organización
Se prevé que el tamaño de las organizaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % hasta 2034. Los patrones de adopción reflejan el número de sedes, el perfil de tráfico, la experiencia en redes internas y el riesgo de continuidad. Las grandes empresas admiten contratos multisitio y niveles de servicio estrictos, mientras que las pymes y los usuarios de oficinas domésticas pequeñas (SOHO) dependen de paquetes simplificados y socios de canal. La menor complejidad de los terminales y la gestión basada en la nube facilitan la implementación de la conectividad satelital en organizaciones dispersas.
- Oficinas pequeñas y oficinas en casa (SOHO): La demanda de SOHO se concentra en instalaciones remotas, operaciones temporales y acceso de respaldo, y su adopción se ve impulsada por la asequibilidad, la instalación sencilla, la facturación predecible y los terminales compactos.
- Pequeñas y medianas empresas (pymes): Las pymes utilizan la comunicación vía satélite para conectar sucursales rurales, centros de trabajo y operaciones móviles, prefiriendo paquetes gestionados que minimicen la necesidad de personal técnico y los gastos de capital.
- Grandes empresas: Las grandes empresas representan una demanda de importancia estratégica a través de redes globales, activos energéticos, logística, continuidad del comercio minorista y operaciones reguladas que requieren supervisión centralizada y disponibilidad contratada.
Vertical
Se prevé que el sector vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el periodo 2026-2034. Las necesidades gubernamentales y de telecomunicaciones proporcionan escala, mientras que los medios de comunicación mantienen la capacidad de transmisión ya establecida. El sector aeroespacial y de defensa respalda los servicios protegidos de alta gama, y las operaciones de petróleo y gas requieren cobertura en zonas marítimas y desérticas. La educación y el comercio minorista adoptan cada vez más la tecnología satelital para garantizar la continuidad y el acceso remoto, especialmente donde las alternativas terrestres siguen siendo poco fiables.
- Gobierno: La demanda gubernamental hace hincapié en la cobertura soberana, los puntos de acceso seguros, la respuesta ante desastres, las operaciones fronterizas y la disponibilidad garantizada, lo que respalda los contratos a largo plazo y los requisitos de cumplimiento especializados.
- Educación: Las redes educativas utilizan satélites para conectar campus remotos, aulas digitales y centros de investigación donde la banda ancha terrestre no está disponible, es estacional o no es suficientemente resistente.
- Sector aeroespacial y de defensa: Los usuarios del sector aeroespacial y de defensa requieren ancho de banda protegido, soporte para la movilidad, cobertura global y enlaces de mando resilientes, lo que convierte la garantía del servicio y la ciberseguridad en factores decisivos a la hora de adquirir productos.
- Medios de comunicación y entretenimiento: Los medios de comunicación siguen siendo un importante consumidor de capacidad para la distribución de canales, la contribución, los deportes y el uso ocasional, aunque la migración a IP ejerce presión sobre la economía tradicional de la radiodifusión lineal.
- Petróleo y gas: Las empresas petroleras y gasísticas dependen de servicios fijos para plataformas marinas, oleoductos, lugares de perforación, comunicaciones de la fuerza laboral, telemetría y conectividad de emergencia entre activos aislados.
- Comercio minorista: Los minoristas utilizan la tecnología satelital como respaldo para pagos, inventario, seguridad y comunicaciones entre sucursales, priorizando la conmutación por error rápida, la gestión centralizada y los contratos predecibles para múltiples ubicaciones.
- Telecomunicaciones e informática: Los clientes de telecomunicaciones e informática utilizan el satélite para el transporte de datos en zonas rurales, la extensión de la red, el acceso a la nube y la resiliencia, agregando la demanda a través de acuerdos mayoristas y de servicios gestionados.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Gobierno |
Alto |
Redes soberanas |
Escalada |
|
Educación |
Bajo |
Aprendizaje a distancia |
Emergente |
|
Aeroespacial y Defensa |
Alto |
SATCOM protegido |
Escalada |
|
Medios de comunicación y entretenimiento |
Alto |
Distribución de IP |
Maduro |
|
Petróleo y gas |
Medio |
Operaciones remotas |
Maduro |
|
Minorista |
Medio |
Resiliencia de las sucursales |
Escalada |
|
Telecomunicaciones e informática |
Alto |
Transporte de retorno rural |
Escalada |
|
Otros |
Bajo |
Conectividad de campo |
Emergente |
Factores de crecimiento del mercado de servicios fijos por satélite y análisis de su impacto
Los requisitos de resiliencia dan mayor importancia a los satélites dentro de las redes empresariales.
Las empresas reconocen cada vez más que los cortes de fibra óptica, la congestión terrestre, los desastres y la ubicación geográfica remota pueden interrumpir las operaciones digitales. La tecnología satelital ofrece diversidad de rutas que no dependen de la misma infraestructura local, lo que la hace valiosa para pagos, acceso a la nube, telemetría, voz y coordinación de emergencias. Una encuesta empresarial patrocinada por Intelsat para 2025 reveló que el 68 % de los encuestados identificó la conectividad secundaria o de respaldo como la aplicación satelital más estratégica para los próximos dos años. El impacto comercial va más allá del ancho de banda, ya que los clientes requieren conmutación por error automática, terminales gestionadas, integración de políticas de seguridad y monitoreo las 24 horas. Los proveedores que integran la tecnología satelital en entornos SD-WAN y de gestión en la nube pueden asegurar contratos recurrentes y, al mismo tiempo, mejorar la retención de clientes en redes distribuidas de sucursales, industriales y del sector público.
La infraestructura remota y el enlace de retorno celular satisfacen la demanda.
La minería, el petróleo y el gas, la construcción, los servicios públicos, los corredores de transporte, las islas y los asentamientos rurales a menudo operan fuera del alcance económico de la fibra óptica. La conectividad satelital fija permite un despliegue rápido sin esperar a que se realicen extensas obras civiles, mientras que los operadores celulares la utilizan para el backhaul de torres donde los enlaces de microondas no son prácticos. La expansión es más efectiva cuando los proveedores de servicios combinan capacidad con terminales de bajo consumo energético, instalación, mantenimiento local y optimización del tráfico. El efecto comercial es una amplia base de clientes potenciales que abarca proyectos temporales y redes permanentes. A medida que se expande la cobertura 4G y 5G, aumenta el tráfico de backhaul, pero los operadores deben controlar los costos de ancho de banda mediante compresión, almacenamiento en caché y asignación dinámica. Las alianzas regionales siguen siendo cruciales, ya que la concesión de licencias, el soporte técnico y la captación de clientes requieren una gran inversión local.
La modernización del gobierno y la defensa respalda los servicios de alta calidad.
Los usuarios gubernamentales necesitan comunicaciones seguras entre sedes centrales, puestos remotos, aeronaves, embarcaciones y sitios de emergencia. Los programas de modernización buscan cada vez más arquitecturas multibanda y multiórbita que mejoren la resiliencia frente a la congestión, las interferencias, los daños a la infraestructura y las acciones adversarias. En febrero de 2025, SES SA confirmó que los servicios O3b mPOWER se estaban proporcionando a los gobiernos participantes a través del marco de la Agencia de Apoyo y Adquisiciones de la OTAN, lo que demuestra la demanda comercial de capacidades gestionadas de baja latencia. Estos contratos justifican precios elevados porque la adquisición incluye pasarelas soberanas, cifrado, visibilidad de la red y garantía de servicio. Los operadores se benefician de ciclos de planificación prolongados y un uso recurrente, pero los estándares de cualificación, los controles de ciberseguridad, las normas de contenido nacional y la integración específica de la misión aumentan el coste de entrada al mercado.
Tendencias futuras del mercado de servicios fijos por satélite
Orquestación de servicios multiórbita definida por software
Las tendencias del mercado de servicios fijos por satélite se centrarán en plataformas de software que seleccionen la capacidad según la cobertura, la latencia, el coste, la seguridad y la prioridad de la aplicación en redes GEO, MEO y LEO. Los clientes optarán cada vez más por un resultado garantizado en lugar de una trayectoria orbital específica. El enrutamiento automatizado, las pasarelas virtualizadas, las funciones de red nativas de la nube y las interfaces de terminal estandarizadas reducirán la fragmentación operativa. Los operadores con grandes flotas podrán monetizar activos complementarios, mientras que los proveedores regionales podrán federar la capacidad mediante alianzas. La diferenciación competitiva dependerá de la transparencia en el análisis del rendimiento, el control de políticas, la ciberseguridad y la coherencia en la facturación. Esta arquitectura también permitirá una rápida recuperación cuando los enlaces terrestres o satelitales dejen de estar disponibles.
Cargas útiles reconfigurables digitalmente y capacidad flexible
Los satélites geoestacionarios de próxima generación utilizarán procesadores digitales, haces orientables y asignación de potencia adaptable para responder a los cambios en el tráfico. Esta flexibilidad puede reducir la capacidad inactiva cuando la demanda varía entre regiones, aplicaciones o bandas de frecuencia. Los operadores combinarán naves espaciales reconfigurables con sistemas terrestres basados en software que activan los servicios con mayor rapidez y permiten contratos más cortos. Este modelo es especialmente relevante para contingencias gubernamentales, corredores marítimos, eventos mediáticos estacionales y clústeres empresariales emergentes. El éxito comercial requerirá una previsión precisa de la demanda y una planificación rigurosa de la flota, ya que la flexibilidad digital no elimina los riesgos de lanzamiento, seguro y reemplazo. Es posible que surjan mercados de capacidad a medida que mejore la interoperabilidad.
Oportunidades de mercado para servicios fijos por satélite
Paquetes de resiliencia gestionada para empresas distribuidas
Los proveedores pueden dirigirse a bancos, minoristas, empresas de logística, fabricantes, empresas de servicios públicos y agencias gubernamentales con paquetes estandarizados de conectividad de respaldo. Una oferta atractiva combina terminales compactas, conmutación por error automática, datos compartidos, ciberseguridad, monitoreo en la nube y soporte técnico nacional. Las alianzas estratégicas con operadores de telecomunicaciones y proveedores de servicios gestionados pueden reducir los costos de adquisición e integrar la tecnología satelital en los contratos empresariales existentes. La inversión debe priorizar la activación sin intervención manual, las políticas de tráfico adaptadas a las aplicaciones y los paneles de control que cuantifican el tiempo de inactividad evitado. Los planes escalonados permiten abordar la criticidad de las sucursales sin imponer una capacidad uniforme en todas las ubicaciones. Este pronóstico del mercado de servicios satelitales fijos genera ingresos recurrentes y reduce la dependencia de precios mayoristas volátiles, especialmente donde la cobertura de fibra parece adecuada, pero sigue siendo vulnerable desde el punto de vista operativo.
Puertas de enlace soberanas y ecosistemas de conectividad regional
Los gobiernos y las industrias reguladas exigen cada vez más que el tráfico se dirija dentro de las fronteras nacionales, utilice cifrado homologado y se mantenga controlable durante interrupciones internacionales. Los operadores pueden invertir con operadores de telecomunicaciones, integradores de defensa y agencias públicas en pasarelas soberanas, centros de operaciones de red, capacidad reservada y formación. Este modelo resulta atractivo en Europa, Oriente Medio, Asia y África, donde confluyen la autonomía estratégica y las regiones con servicios insuficientes. Los ingresos pueden combinar compromisos de capacidad a largo plazo, operaciones gestionadas, equipos y soporte durante todo el ciclo de vida. Los proyectos deben estructurarse en torno a una disponibilidad medible y la transferencia de capacidades locales. Las alianzas reducen las dificultades en materia de licencias y mejoran la credibilidad, mientras que la infraestructura compartida aumenta la utilización en programas de seguridad pública, educación, sanidad, defensa y banda ancha rural.
Novedades recientes
- Julio de 2026: Amazon amplía sus ambiciones satelitales con un nuevo servicio de comunicación directa con dispositivos (D2D) que permitiría a los teléfonos inteligentes compatibles y otros dispositivos celulares conectarse directamente a satélites, incluso en lugares donde las redes móviles tradicionales no están disponibles. La compañía ha presentado una propuesta a la Comisión Federal de Comunicaciones (FCC) de EE. UU. para una nueva constelación de hasta 5105 satélites en órbita terrestre baja (LEO). Amazon afirma que el sistema está diseñado para proporcionar llamadas de voz, mensajería, conectividad de datos y comunicaciones de emergencia desde el espacio. El despliegue de satélites para la nueva red D2D está previsto que comience en 2028.
- Agosto de 2026: La empresa aeroespacial vietnamita VinSpace firmó un acuerdo de lanzamiento con SpaceX, lo que representa un paso importante en sus planes para desarrollar las capacidades tecnológicas espaciales de Vietnam. El acuerdo se anunció el 11 de agosto de 2026. Según el acuerdo, los satélites de VinSpace tienen previsto su lanzamiento en 2027 a bordo de una misión compartida del Transporter de SpaceX. Este programa permite que varios clientes pongan satélites en órbita en un mismo lanzamiento, lo que contribuye a reducir los costos de lanzamiento y a optimizar el acceso al espacio.
- Abril de 2026: Viasat ha confirmado que su satélite de comunicaciones ViaSat-3 F3 se lanzará el 27 de abril de 2026 a bordo de un cohete Falcon Heavy de SpaceX. El lanzamiento está previsto desde el Complejo de Lanzamiento 39A del Centro Espacial Kennedy de la NASA en Florida, con una ventana de lanzamiento de 85 minutos que se abrirá a las 10:21 a. m. EDT.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -