
Markt für flach Stahl: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Flachstahl (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Verfahren (Sauerstoffblasverfahren, Elektrolichtbogenofen); Produkt (Warmgewalzte Flachbleche, Warmgewalzte Coils, Elektrobleche und -bänder, Metallisch beschichtete Bleche und Bänder, Nichtmetallisch beschichtete Bleche und Bänder, Weißbleche, Sonstige); Endverwendung (Bauwesen und Infrastruktur, Automobil- und Transportwesen, Maschinenbau, Elektrogeräte, Landwirtschaftliche Geräte, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009458
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
709,05 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1.125,39 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,27 %
Wachstumsrate
Adressierbarer Markt
8.322,50 Mrd. US-Dollar
(2026–2034)
Der Markt für Flachstahl hatte 2025 ein Volumen von 709,05 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 1.125,39 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,27 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch Infrastrukturinvestitionen, die Automobil- und Haushaltsgeräteindustrie, die Nachfrage nach Industrieanlagen sowie die fortschreitende Substitution durch höherwertige Flachprodukte begünstigt. Prozessmodernisierung, Produktspezialisierung, Anforderungen an die Energieeffizienz und regionale Kapazitätserweiterungen verändern zudem die Produktionsökonomie und Beschaffungsstrategien in den wichtigsten stahlverarbeitenden Branchen.
Nordamerika ist für ein stetiges Wachstum positioniert, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % im Zeitraum 2026–2034. Die Modernisierung der veralteten Infrastruktur, Förderprogramme für die heimische Produktion, die Lokalisierung der Automobilindustrie und Investitionen in energieeffiziente Stahlherstellung stützen die Nachfrage. Die Region profitiert zudem von der verstärkten Verwendung hochfester Stähle, Elektrostähle, verzinkter Produkte und anderer Flachprodukte mit Mehrwert, die für Fahrzeuge, Haushaltsgeräte, Energieinfrastruktur und Industrieanlagen benötigt werden.
Marktanalyse und Einblicke für Flachstahl
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen Marktanteil von 10–13 % am Flachstahlmarkt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % wachsen, unterstützt durch Infrastrukturerneuerung, Lokalisierung der Automobilindustrie, Rückverlagerung der Produktion und Anforderungen an höherwertige Fertigungsprodukte.
- USA: Die USA machten im Jahr 2025 68–74 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,6 % wachsen, angeführt von den Bereichen Bauwesen, Fahrzeuge, Haushaltsgeräte und Industrieinvestitionen.
- Europa: Europa hielt 2025 einen Anteil von 13–16 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,5–4,2 % verzeichnen. Deutschland, Italien, Frankreich, Spanien und Großbritannien bleiben wichtige Zentren für den Verbrauch von Automobil-, Maschinenbau-, Bau- und Konstruktionsstahl.
- Asien-Pazifik: Asien-Pazifik stellte 2025 mit 68–72 % den dominierenden Anteil dar und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. China, Indien, Japan und Südkorea führen den regionalen Konsum an, unterstützt durch Investitionen in die Fertigungsindustrie und die Infrastruktur.
- Größtes Segment: Der Bereich Hochbau und Infrastruktur hatte 2025 einen Marktanteil von 38–42 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen, was den anhaltenden Bedarf an Baustahl, Dachmaterialien, Fassadenverkleidungen und Infrastruktur widerspiegelt.
- Wachstumsstarkes Segment: Elektrische Bleche und Bänder hatten 2025 einen Marktanteil von 6–9 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen, angetrieben durch Motoren, Transformatoren, Elektrifizierung und Energieeffizienzanwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Ansteel Group Corporation Limited, ArcelorMittal SA, China Baowu Steel Group Corporation Limited, Gerdau SA, JFE Steel Corporation, Nippon Steel Corporation, POSCO Holdings Inc., Tata Steel Limited, thyssenkrupp AG, United States Steel Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionsökonomie im Flachstahlmarkt hat sich von der volumenorientierten Massenproduktion hin zu spezialisierteren und qualitativ hochwertigeren Flachprodukten mit besserer Kontrolle über Abmessungen, Oberflächen, Festigkeit und Metallurgie für spezifische Anwendungen verlagert. Der Sauerstoffblasofen bleibt die Kernkomponente integrierter Produktionsprozesse, obwohl der Einsatz des Elektrolichtbogenofens zunimmt, insbesondere dort, wo ausreichend Schrott verfügbar ist, die Stromkosten günstig sind und Emissionsziele eingehalten werden müssen. Wettbewerbsvorteile ergeben sich aus Stranggießen, fortschrittlichen Walzverfahren, Beschichtung, Glühen und anderen Veredelungstechnologien.
Für die zukünftige Entwicklung wird ein Wachstum des Stahlverbrauchs in Indien, Südostasien, dem Nahen Osten und ausgewählten afrikanischen Ländern erwartet. Infrastrukturentwicklung, der Ausbau der Automobilindustrie, die Herstellung von Haushaltsgeräten, Windkraftanlagen und die Lokalisierung von Industrien könnten Investitionsmöglichkeiten in die Stahlproduktionskapazität bieten. Gleichzeitig werden strengere Vorschriften zu Emissionen und Materialrückverfolgbarkeit die Nachfrage nach umweltfreundlicher Produktion und Materialien steigern. Europäische Strategien zu CO₂-Emissionen, die Förderung der heimischen Produktion und die Beschaffungspolitik werden die Bedeutung einer effizienten Stahlproduktion, des Recyclings und von Spezialprodukten weiter erhöhen.
Berichtsumfang zum Markt für Flachstahl
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 709,05 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1.125,39 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Flachstahl
Die Nachfrage nach Flachstahl konzentriert sich auf den Bau- und Infrastruktursektor, wo warmgewalzte Bleche und Coils aufgrund ihrer Festigkeit, Umformbarkeit und Skalierbarkeit eingesetzt werden. In der Automobilindustrie fordern immer mehr Hersteller hochentwickelte Stahlsorten, die Festigkeit mit geringem Gewicht kombinieren, während bei Haushaltsgeräten und Maschinen eine gleichmäßige Oberflächengüte entscheidend ist. Die Wertschöpfungskette umfasst Eisenerz, Kokskohle, Schrott, Legierungen, Stahlherstellung, Gießerei, Walzwerk, Beschichtung, Servicezentren, Verarbeiter und Erstausrüster (OEMs). Der Flachstahlmarkt wird von der Nachfrage der Primärstahlhersteller und den Verarbeitungskapazitäten beeinflusst.
Auf der Angebotsseite spielen Faktoren wie Rohstoffsicherheit, Energiekosten, Ofenkapazität, Logistik und die Herstellung von Sonderqualitäten eine Rolle. Große, integrierte Hersteller haben Vorteile durch Skaleneffekte und den Zugang zu Rohstoffen, während EAF-Hersteller von ihren flexiblen Produktionsprozessen und der Verwertung von Schrott profitieren. Beschichtete, elektrische, hochfeste und Spezialprodukte erfordern im Vergleich zu Standardprodukten aufwändigere Nachbearbeitung und höhere Kundenqualifikationen. Dies bedeutet höhere Wechselkosten und intensivere Lieferantenbeziehungen, insbesondere für Anwendungen in der Automobil-, Elektrogeräte- und Maschinenbauindustrie.
Der Wettbewerb im Flachstahlmarkt wird zunehmend von Produktmix, regionalen Kapazitäten, Dekarbonisierungsbereitschaft und Kundennähe bestimmt. ArcelorMittal SA, Nippon Steel Corporation, Tata Steel Limited, JFE Steel Corporation, POSCO Holdings Inc. und United States Steel Corporation bauen ihre differenzierten Kompetenzen im Bereich Flachprodukte weiter aus, während die China Baowu Steel Group Corporation Limited und die Ansteel Group Corporation Limited aufgrund ihrer Größe in China weiterhin dominant bleiben. Gerdau SA und thyssenkrupp AG bieten komplementäre Kompetenzen in regionalen Märkten und spezialisierten Anwendungen. Die Marktanalyse muss daher Kapazitäten und die Wertschöpfung in nachgelagerten Bereichen berücksichtigen.
Investitionen im Flachstahlmarkt fließen aktuell in Elektrolichtbogenöfen, Dünnbrammenguss, Elektrostahl, Verzinkung, hochfeste Stähle und integrierte Fertigungslinien. Hersteller investieren zudem in Automatisierung, Energiemanagement, Qualitätsmanagement mittels digitaler Technologien und umweltfreundliche Rohstoffe. Wettbewerbsvorteile ergeben sich zunehmend aus der Kombination von Kosteneffizienz, zuverlässiger Logistik und Umweltverträglichkeit. Unternehmen mit geografischer Diversifizierung können regionales Zyklusmanagement nutzen, während spezialisierte Hersteller ihre Margen durch spezialisierte Produktangebote, technischen Service und Qualifizierungsprogramme mit Schlüsselkunden absichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
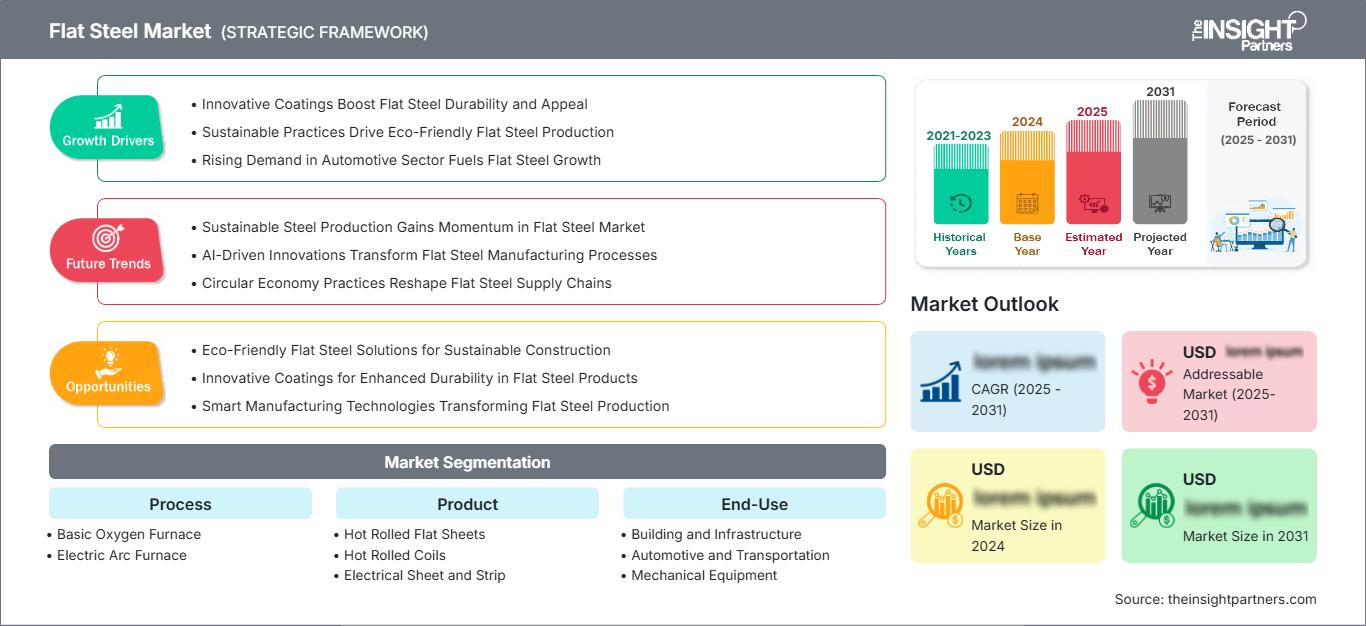
Markt für Flachstahl: Strategische Einblicke
Regionale Einblicke
Markt für Flachstahl in Nordamerika
Nordamerika deckte 2025 10–13 % der weltweiten Nachfrage ab und wird voraussichtlich bis 2034 ein jährliches Wachstum von 3,8–4,5 % verzeichnen. Die USA sind führend im regionalen Konsum, gestützt durch Investitionen in die Fertigungsindustrie, den Ausbau der Infrastruktur, die Automobilproduktion, Energieprojekte und die Herstellung von Haushaltsgeräten. Kanada trägt durch das Baugewerbe, die Transportausrüstung, die Energieinfrastruktur und die industrielle Fertigung zur Nachfrage bei. Mexiko verfügt über eine lokale Automobil- und Fertigungsindustrie.
Die regionale Versorgung wird zunehmend von der Kapazität der Elektrolichtbogenöfen, der Präferenz für inländische Lieferanten und Investitionen in Flachprodukte mit Mehrwert abhängen. Moderne Automobilwerkstoffe, verzinkte Stahlbleche, Elektrobleche und Stahlcoils gewinnen an Bedeutung, insbesondere da Hersteller nach leichten und effizienten Materialien suchen. Initiativen zum Ausbau der inländischen Infrastruktur und zur Stärkung der Lieferketten bewegen Kunden ebenfalls dazu, sich an zuverlässige regionale Lieferanten zu wenden. Die USA sind dank ihrer großen industriellen Präsenz und der wachsenden Kapazitäten für moderne Flachstahlprodukte das dominierende Land in der Region.
US-Flachstahlmarkt
Die USA deckten 2025 68–74 % der nordamerikanischen Nachfrage ab und werden Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,6 % wachsen. Der Markt profitiert von Investitionen in die Infrastrukturentwicklung, die Rückverlagerung der Produktion, die Automobilindustrie, den Energiesektor und die Nachfrage nach heimischem Flachstahl. Die United States Steel Corporation, ArcelorMittal SA und die Nippon Steel Corporation sind Beispiele für strategisch relevante Unternehmen innerhalb der heimischen Lieferkette.
Anwendungen im Automobilsektor, im Baugewerbe, bei Haushaltsgeräten, im Maschinenbau und in der Energiewirtschaft bilden den Hauptabsatzmarkt für Flachstahl. Der Ausbau der Kapazitäten von Elektrolichtbogenöfen erhöht die Produktionsflexibilität, während der Einsatz von Hochleistungsstählen zu leichteren Fahrzeugen und effizienteren Anlagen beiträgt. Der Flachstahlmarkt in Nordamerika wird maßgeblich von der Größe der US-amerikanischen Produktions- und Servicezentren bestimmt.
Europäischer Markt für Flachstahl
Europa hatte 2025 einen Marktanteil von 13–16 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen. Deutschland ist der dominierende Markt, angetrieben von der Nachfrage aus der Automobil- und Maschinenbauindustrie. Auch in Großbritannien und Frankreich besteht Nachfrage im Bau-, Ingenieur-, Energie- und Transportsektor. Weitere europäische Länder wie Italien und Spanien tragen ebenfalls zur Nachfrage im Bereich Fertigung und Infrastrukturprojekte bei.
Deutschland bleibt aufgrund seiner Automobil- und Maschinenbauindustrie der wichtigste Markt, auch wenn Kostendruck und energieintensive Prozesse weiterhin zentrale Herausforderungen darstellen. In Frankreich gibt es Infrastruktur- und Energieinvestitionsprojekte, während in Italien und Spanien der Bedarf an Fertigung, Bauwesen und Transportwesen vorherrscht. Auch Großbritannien trägt durch Bauwesen, Automobilindustrie, Energiewirtschaft und industrielle Nutzung zum Markt bei. Die europäische Nachfrage wird zunehmend von Dekarbonisierungsmaßnahmen, Importwettbewerb, CO₂-Grenzgebieten und dem Bedarf an emissionsarmem Stahl beeinflusst.
APAC-Flachstahlmarkt
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 68–72 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. China ist nach wie vor der größte Markt, während Indien die am schnellsten wachsende große Volkswirtschaft darstellt. Japan und Südkorea verfügen weiterhin über starke Kapazitäten in der Automobil- und Elektrostahlindustrie, während Australien durch die industrielle und rohstoffbezogene Nachfrage den Markt stützt.
China profitiert von Skaleneffekten in der Fertigung sowie in der Stahlverarbeitungsinfrastruktur. Indien erhält Unterstützung durch Infrastruktur, Automobilindustrie, Investitionsgüter und Urbanisierung. Japan und Südkorea konzentrieren sich auf High-End-Produkte, Elektrostahl und exportorientierte Fertigung, während Australien weiterhin Bauwesen, Bergbauausrüstung und Infrastruktur fördert. Industrialisierungspolitische Maßnahmen, Investitionen in die Energiewende, Verkehrsnetze und lokale Fertigungsinitiativen werden den regionalen Konsum voraussichtlich weiterhin stützen. Der Marktanteil von Flachstahl in Asien ist aufgrund der umfangreichen Fertigungskapazitäten in dieser Region stark konzentriert.
Markt für Flachstahl im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,3–5,1 % prognostiziert. Saudi-Arabien ist der größte regionale Nachfragemarkt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die übrigen Länder des Nahen Ostens und Afrikas tragen über Bau-, Industrie-, Transport- und Fertigungsaktivitäten zum Wachstum bei.
Diversifizierung, Urbanisierung, Logistik und Energie treiben das Wachstum des saudi-arabischen und des VAE-Marktes an, während Südafrika aufgrund seiner Automobilindustrie, des Baugewerbes, der Bergbauausrüstung und der industriellen Fertigung weiterhin eine bedeutende Rolle spielt. Die Urbanisierung und der Infrastrukturausbau in der übrigen MEA-Region führen zu einem steigenden Verbrauch von Blechen und Spulen in diesem Marktsegment. Projekte im Zusammenhang mit der Energiewende sowie industriepolitische Maßnahmen haben ebenfalls begonnen, die Verarbeitung und Beschaffung in der Region anzukurbeln.
Segmentierungsanalyse
Verfahren
Die Wahl des Verfahrens beeinflusst Produktionsumfang, Emissionsprofil, Rohstoffflexibilität und Wirtschaftlichkeit der Produkte. Der Sauerstoffblasofen ist nach wie vor führend in der integrierten Großserienfertigung, während der Elektrolichtbogenofen aufgrund seiner flexiblen Betriebsweise, der Möglichkeit zur Schrottverwertung und des geringeren Emissionspotenzials an strategischer Bedeutung gewinnt. Für das Verfahrenssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,0–5,7 % erwartet, da die Hersteller ihre Anlagen modernisieren und Kosten-, Qualitäts- und Umweltziele in Einklang bringen.
- Sauerstoffblasverfahren: Bleibt strategisch wichtig für integrierte Produzenten, die hohe Produktionsmengen, gleichbleibende chemische Zusammensetzung und ein breites Produktportfolio benötigen. Seine Wettbewerbsposition ist dort am stärksten, wo die Eisenerzintegration und hohe Auslastungsraten eine effiziente Produktion ermöglichen.
- Elektrolichtbogenofen: Gewinnt an Bedeutung durch flexible Produktion, Schrottverwertung und Dekarbonisierungspotenzial. Die Akzeptanz ist dort am größten, wo Stromversorgung, Schrottverfügbarkeit und Kundennachfrage die Wirtschaftlichkeit moderner Mini-Stahlwerke unterstützen.
Produkt
Die Produktdifferenzierung gewinnt zunehmend an Bedeutung, da Kunden engere Toleranzen, verbesserte Oberflächeneigenschaften, höhere Festigkeit, Korrosionsbeständigkeit und spezielle magnetische Eigenschaften fordern. Für dieses Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–6,0 % prognostiziert, getragen von Anwendungen in der Automobil-, Bau-, Elektro-, Haushaltsgeräte- und Industriebranche.
- Warmgewalzte Flachbleche: Sie werden im Bauwesen, Maschinenbau, in der Fertigung und in allgemeinen Industrieanwendungen eingesetzt, die Festigkeit und Umformbarkeit erfordern. Die Nachfrage ist weiterhin eng mit Infrastrukturinvestitionen und der nachgelagerten Fertigungstätigkeit verknüpft.
- Warmgewalzte Coils: Sie stellen ein wichtiges Flachproduktformat dar, da sie einen effizienten Transport, eine einfache Lagerung, Weiterverarbeitung und das anschließende Walzen ermöglichen. Automobilindustrie, Bauwesen, Maschinenbau und Servicezentren sind weiterhin die wichtigsten Abnehmer.
- Elektroblech und -band: Sie dienen als Träger für Transformatoren, Motoren, Generatoren und andere elektrische Geräte. Ihre strategische Bedeutung nimmt zu, da Elektrifizierung, Netzinvestitionen, Energieeffizienz und Elektromobilität die Nachfrage nach magnetischen Stahlsorten erhöhen.
- Metallbeschichtete Bleche und Bänder: Verzinkte und verwandte Produkte erfüllen die Korrosionsschutzanforderungen in Fahrzeugen, im Bauwesen, bei Haushaltsgeräten und Industrieanlagen. Sie vereinen Langlebigkeit mit geringem Wartungsaufwand.
- Nichtmetallisch beschichtete Bleche und Bänder: Geeignet für Architektur-, Haushaltsgeräte- und spezielle Industrieanwendungen, bei denen Aussehen, Korrosionsbeständigkeit, Isolierung oder funktionelle Oberflächeneigenschaften wichtige Kaufkriterien sind.
- Weißblech: Bleibt strategisch wichtig für Verpackungen und ausgewählte industrielle Anwendungen, die Korrosionsbeständigkeit, Formbarkeit und kontrollierte Oberflächeneigenschaften erfordern. Die Nachfrage orientiert sich an der Produktion von verpackten Lebensmitteln, Getränken und Behältern.
Endverwendung
Die Endnachfrage bestimmt die Auswahl der Güteklasse, die Verarbeitungsanforderungen und die Einkaufsspezifikationen entlang der gesamten Wertschöpfungskette. Bauwesen und Infrastruktur bleiben der größte Anwendungsbereich, während Automobil- und Transportwesen, Maschinenbau, Haushaltsgeräte und Landmaschinen Potenzial für höherwertige Güteklassen bieten. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,8 % prognostiziert, was die breite industrielle Nutzung widerspiegelt.
- Bauwesen und Infrastruktur: Bleibt der wichtigste Verbrauchsbereich, da Bleche und Spulen für Tragwerksysteme, Dacheindeckungen, Fassadenverkleidungen, Brücken, Verkehrsinfrastruktur und vorgefertigte Bauteile verwendet werden.
- Automobil- und Transportwesen: Erfordert zunehmend anspruchsvollere, hochfeste, verzinkte und umformbare Werkstoffe, um das Fahrzeuggewicht zu reduzieren, die Sicherheit zu verbessern und die Korrosionsbeständigkeit bei Personen- und Nutzfahrzeugen zu gewährleisten.
- Mechanische Ausrüstung: Verwendet Flachprodukte für Maschinengehäuse, Komponenten, gefertigte Konstruktionen, Landmaschinen und Industrieanlagen, bei denen Festigkeit, Schweißbarkeit und Maßgenauigkeit die Beschaffung beeinflussen.
- Elektrogeräte: Die Nachfrage wird durch Kühlschränke, Waschmaschinen, Klimaanlagen, Backöfen und andere Geräte gedeckt, die formbaren, beschichteten oder speziellen Flachstahl mit gleichbleibender Oberflächenqualität benötigen.
- Landwirtschaftliche Geräte: Traktoren, Erntemaschinen, Bewässerungsanlagen, Lagersysteme und gefertigte landwirtschaftliche Maschinen schaffen eine Nachfrage nach langlebigen, flachen Produkten, die in der Lage sind, anspruchsvollen Betriebsbedingungen standzuhalten.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Gebäude und Infrastruktur |
Hoch |
Städtische Infrastruktur |
Reifen |
|
Automobil- und Transportwesen |
Hoch |
Fahrzeuggewichtsreduzierung |
Reifen |
|
Mechanische Ausrüstung |
Medium |
Industrielle Automatisierung |
Reifen |
|
Elektrogeräte |
Medium |
Intelligente Haushaltsgeräte |
Skalierung |
|
Landwirtschaftliche Geräte |
Niedrig |
Landwirtschaftliche Mechanisierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Flachstahl
Infrastrukturerneuerung und industrielle Ansiedlung
Die Marktprognose für Flachstahl zeigt, dass staatlich geförderte Infrastrukturprogramme eine nachhaltige Nachfrage nach Konstruktionsblechen, warmgewalzten Coils, beschichteten Produkten und Fertigteilen schaffen. Flachstahl wird in großen Mengen für Verkehrswege, Brücken, Häfen, Versorgungsanlagen, Lagerhallen, Industriegebiete und Stadterneuerungsprojekte benötigt. Gleichzeitig versuchen Hersteller, ihre Produktion zu lokalisieren, um durch kürzere Beschaffungswege und die Schaffung von Stahlnachfrage in verschiedenen Regionen widerstandsfähige Lieferketten aufzubauen. Dies erhöht die Kapazitätsauslastung und eröffnet Investitionsmöglichkeiten in Weiterverarbeitungsbetriebe in der Nähe der Verbrauchszentren. Dieser Trend ist insbesondere in Indien, Südostasien, Nordamerika und einigen Ländern des Nahen Ostens zu beobachten, wo die Industrialisierung parallel zum Infrastrukturausbau verläuft.
Leichtbau im Automobilbereich und höherwertige Stahlsorten
Automobilhersteller setzen verstärkt auf hochfeste und beschichtete Flachprodukte, um die Crashsicherheit zu verbessern, das Fahrzeuggewicht zu reduzieren und Korrosion zu minimieren. Elektrofahrzeuge erfordern ein geringeres Gewicht, was zu höherer Effizienz und größerer Reichweite führen kann. Batteriekomponenten stellen besondere Anforderungen an Formbarkeit und Maßgenauigkeit. Daher sind Unternehmen mit umfassenden Kompetenzen in den Bereichen Walzen, Glühen, Beschichten und Metallurgie im Vorteil gegenüber Herstellern, die Massenprodukte fertigen. Diese veränderte Produktpalette ermöglicht es, auch bei leicht steigender Fahrzeugproduktion Wert zu schaffen. Grund dafür ist die verstärkte Zusammenarbeit zwischen Stahlwerken und OEMs bei der Entwicklung neuer Stahlsorten.
Elektrifizierung und Erweiterung der Herstellung elektrischer Geräte
Laut dem Bericht zum Flachstahlmarkt erweitern Investitionen in Stromnetze, erneuerbare Energien, Transformatoren, Motoren, Industrieantriebe und Elektromobilität den adressierbaren Markt für Elektrostahl und verwandte Präzisionsflachprodukte. Die Nachfrage wird nicht nur vom Stromverbrauch, sondern auch vom Ersatz veralteter Übertragungsinfrastruktur und dem zunehmenden Einsatz energieeffizienter Anlagen beeinflusst. Elektrostahl erfordert spezielle Verarbeitungsprozesse, kontrollierte magnetische Eigenschaften und strenge Qualitätssicherung, was höhere Markteintrittsbarrieren als bei Standard-Warmwalzprodukten schafft. Hersteller investieren daher verstärkt in dedizierte Fertigungslinien, verbesserte Glühtechnologien und spezialisierte Oberflächenbearbeitung. Die wirtschaftlichen Auswirkungen erstrecken sich auf Energieversorger, Transformatorenhersteller, Motorenhersteller, Industrieausrüster und die Zulieferkette der Fahrzeugindustrie. Mit fortschreitender Elektrifizierung dürfte die strategische Bedeutung von Elektroblechen und -bändern schneller steigen als die vieler konventioneller Flachproduktanwendungen.
Markttrends für Flachstahl
Digitalisierte Produktion und vorausschauende Qualitätskontrolle
Die Markttrends für Flachstahl zeigen, dass Stahlhersteller den Einsatz von künstlicher Intelligenz, fortschrittlichen Sensoren, digitalen Zwillingen und automatisierter Inspektion in Walz- und Endbearbeitungsprozessen voraussichtlich verstärken werden. Diese Systeme können Oberflächenfehler erkennen, Maßtoleranzen überwachen, Anlagenausfälle vorhersagen und Produktionspläne mithilfe von Echtzeit-Betriebsdaten optimieren. Im Prognosezeitraum dürfte die Digitalisierung das Qualitätsmanagement von reaktiver Inspektion hin zu vorausschauendem Eingreifen verlagern. Die Integration von Systemen in Stahlherstellung, Walzen, Beschichtung, Logistik und Kundenservice wird zudem die Rückverfolgbarkeit verbessern und es den Herstellern ermöglichen, schneller auf sich ändernde Spezifikationen zu reagieren. Dieser Trend ist besonders relevant für Kunden aus der Automobil-, Elektro- und Haushaltsgeräteindustrie, wo bereits geringe Abweichungen erhebliche Folgekosten verursachen können. Hersteller, die Automatisierung mit fundiertem metallurgischem Fachwissen kombinieren, werden voraussichtlich höhere Ausbeuten, eine stabilere Qualität und eine verbesserte Anlagenauslastung erzielen.
Emissionsarmer Flachstahl und differenzierte Beschaffung
Im Flachstahlmarkt werden die Beschaffungspraktiken voraussichtlich zunehmend Stahl nach Emissionsminderungen, Recyclinganteil, Produktionsweg und Rückverfolgbarkeit differenzieren. Emissionsgrenzwerte, Dekarbonisierungsziele der Kunden und öffentliche Beschaffungsrichtlinien schaffen Anreize für Hersteller, die Emissionsintensität zu dokumentieren und kohlenstoffärmere Produktionswege anzubieten. Die Produktion im Elektrolichtbogenofen, die wasserstoffbasierte Direktreduktion, erneuerbarer Strom, die Optimierung der Schrottverwertung und eine verbesserte Energieeffizienz werden daher die Wettbewerbsposition beeinflussen. Der Übergang wird die konventionelle Produktion nicht schnell verdrängen, da integrierte Hochofen- und Konverteranlagen weiterhin umfangreich und wirtschaftlich bedeutend sind, sondern eine schrittweise Portfoliodiversifizierung fördern. Abnehmer mit messbaren Umweltzielen werden voraussichtlich Rahmenwerke für bevorzugte Lieferanten entwickeln, die nachweisliche Emissionsleistungen honorieren. Dies könnte zu einer neuen Preisdifferenzierung zwischen konventionellen Rohstoffsorten und zertifizierten emissionsärmeren Flachprodukten führen.
Marktchancen für Flachstahl
Erweiterung der nachgelagerten Fertigungskapazität
Investitionsmöglichkeiten eröffnen sich in den Bereichen Verzinken, Beizen, Elektrostahl, Farbbeschichtung, Dünnblechwalzen und anderen nachgelagerten Prozessen, die über die primäre Stahlerzeugung hinaus zusätzliche Wertschöpfung generieren. Regionale Hersteller können ihre Abhängigkeit von importierten Spezialprodukten verringern, indem sie lokale Veredelungskapazitäten in der Nähe von Clustern der Automobil-, Haushaltsgeräte-, Elektro- und Bauindustrie aufbauen. Solche Investitionen ermöglichen es den Herstellern außerdem, Stahlsorten und Oberflächeneigenschaften an Kundenspezifikationen anzupassen und gleichzeitig Logistikkosten und Qualifizierungshürden zu senken. Die größten Chancen bieten sich voraussichtlich in Indien, Südostasien, Nordamerika und ausgewählten Märkten des Nahen Ostens, wo die Produktionskapazitäten ausgebaut werden. Strategische Partnerschaften zwischen Stahlherstellern, Verarbeitern und OEMs können das Vermarktungsrisiko reduzieren, indem sie die Kapazitätsentwicklung an die vertraglich vereinbarte Nachfrage anpassen. Die Integration nachgelagerter Prozesse kann somit die Margen verbessern, die Kundenbeziehungen stärken und die Widerstandsfähigkeit gegenüber Rohstoffpreisschwankungen erhöhen.
Lokalisierte Lieferketten für kohlenstoffarmen Stahl
Eine zweite Chance liegt in der Schaffung regionaler Lieferketten für emissionsärmere Flachprodukte unter Verwendung von Schrott, direkt reduziertem Eisen, erneuerbarem Strom und fortschrittlichen Elektrolichtbogenofen-Technologien. Kunden in der Automobil-, Haushaltsgeräte-, Maschinenbau- und Infrastrukturbranche benötigen zunehmend verlässliche Wege zur Reduzierung von Scope-3-Emissionen, ohne Kompromisse bei der Materialleistung einzugehen. Hersteller können darauf reagieren, indem sie zertifizierte Produktlinien etablieren, langfristige Abnahmeverträge abschließen und die Rohstoffbeschaffung mit der Beschaffung kohlenstoffarmer Energie koordinieren. Es könnten sich neue Zentren um Regionen entwickeln, die erneuerbare Energien, geeignete Schrottverfügbarkeit, industrielle Nachfrage und förderliche politische Rahmenbedingungen vereinen. Geschäftsmodelle können differenzierte Verträge auf Basis der verifizierten Emissionsintensität anstelle herkömmlicher Stahlpreise umfassen. Vorreiter können technische Qualifikationen und Kundenbeziehungen aufbauen, bevor emissionsarme Beschaffung zu einer gängigen Einkaufsanforderung in industriellen Wertschöpfungsketten wird.
Aktuelle Entwicklungen
- Juni 2025: ArcelorMittal Nippon Steel India (AM/NS India) hat Optigal® Prime und Optigal® Pinnacle auf den Markt gebracht, zwei patentierte, hochwertige, farbbeschichtete Stahlprodukte für anspruchsvolle Infrastruktur- und Bauprojekte. Die Produkte bieten 15 bzw. 25 Jahre Garantie und nutzen eine fortschrittliche Zink-Aluminium-Magnesium-Beschichtungstechnologie. Mit dieser Markteinführung erweitert AM/NS India sein Portfolio an hochwertigen Flachstahlprodukten für Flughäfen, Eisenbahnen, Autobahnen, Lagerhallen und andere anspruchsvolle Projekte.
- Dezember 2025: JSW Steel nahm die weltweit erste RH-Pfannenwendeanlage mit Schnellwechseltechnologie für Behälter der SMS group in Betrieb. Die 350-Tonnen-RH-Anlage bei JSW Vijayanagar Metallics ist darauf ausgelegt, die Flexibilität der Sekundärmetallurgie zu verbessern, Behälterwechsel zu beschleunigen und die effiziente Produktion von hochwertigem Stahl zu unterstützen. Die Anlage stärkt die Kompetenzen von JSW Steel im Bereich der fortgeschrittenen Raffination und trägt zu einer höheren Produktivität in der großtechnischen Stahlproduktion bei.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -