
Mercato dell’acciaio plano: dimensioni, tendenze e previsioni 2034
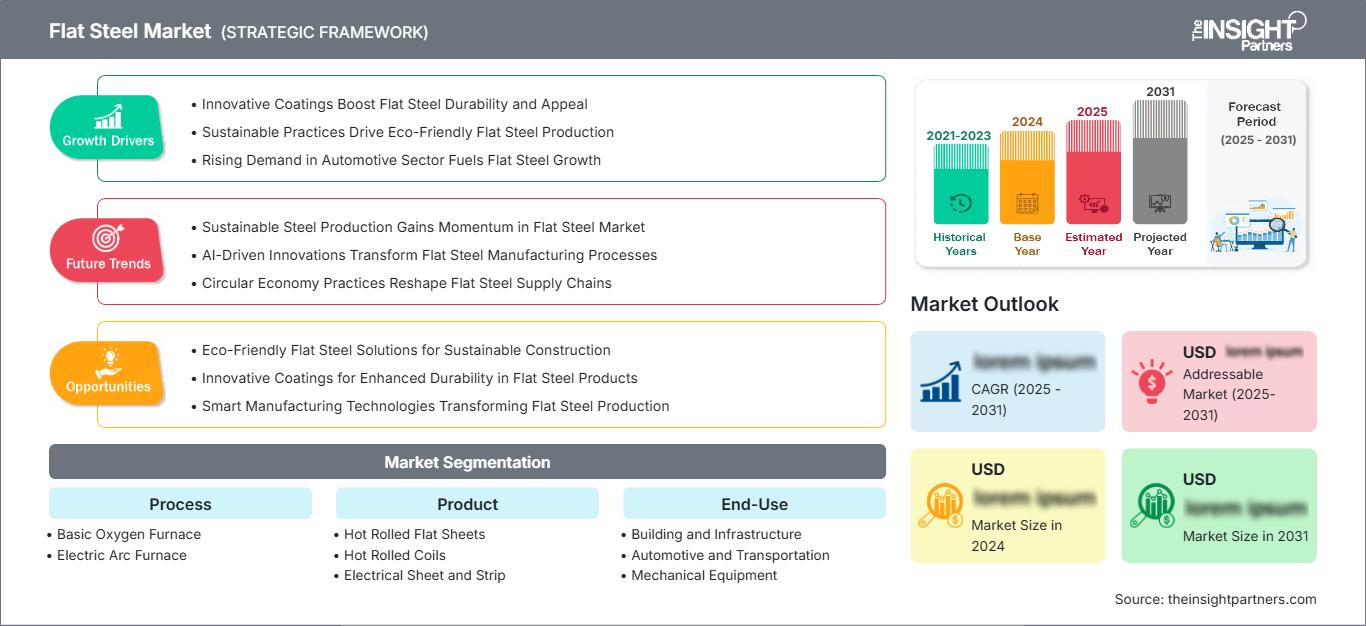
Dimensioni e previsioni del mercato dell'acciaio piano (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per processo (forno a ossigeno basico, forno ad arco elettrico); prodotto (lamiere piane laminate a caldo, bobine laminate a caldo, lamiere e nastri elettrici, lamiere e nastri con rivestimento metallico, lamiere e nastri con rivestimento non metallico, lamiere stagnate, altri); utilizzo finale (edilizia e infrastrutture, settore automobilistico e dei trasporti, apparecchiature meccaniche, elettrodomestici, attrezzature agricole, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009458
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
709,05 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.125,39 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,27 %
Tasso di crescita
Mercato di riferimento
8.322,50 miliardi di dollari USA
(2026-2034)
Il mercato dell'acciaio piano aveva un valore di 709,05 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.125,39 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,27% nel periodo 2026-2034. L'espansione è supportata dagli investimenti in infrastrutture, dalla produzione automobilistica, dalla produzione di elettrodomestici, dalla domanda di attrezzature industriali e dalla continua sostituzione con prodotti piani a maggior valore aggiunto. La modernizzazione dei processi, la specializzazione dei prodotti, i requisiti di efficienza energetica e l'aumento della capacità produttiva a livello regionale stanno inoltre rimodellando l'economia della produzione e le strategie di approvvigionamento nei principali settori che consumano acciaio.
Il Nord America è destinato a una crescita costante, con un tasso di crescita annuo composto (CAGR) stimato tra il 3,8% e il 4,5% nel periodo 2026-2034. La sostituzione delle infrastrutture obsolete, gli incentivi alla produzione nazionale, la localizzazione della produzione automobilistica e gli investimenti in siderurgie ad alta efficienza energetica sostengono la domanda. La regione beneficia inoltre della crescente adozione di acciai ad alta resistenza, acciai elettrici, prodotti zincati e altri prodotti piani a valore aggiunto necessari per veicoli, elettrodomestici, infrastrutture energetiche e attrezzature industriali.
Analisi e approfondimenti sul mercato dell'acciaio piano
- Nord America: Nel 2025, la regione rappresentava una quota di mercato del 10-13% nel settore dell'acciaio piano e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,5% tra il 2026 e il 2034, grazie al rinnovamento delle infrastrutture, alla localizzazione della produzione automobilistica, al rientro delle attività produttive in patria e alle esigenze di produzione ad alto valore aggiunto.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 68-74% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,9-4,6% nel periodo 2026-2034, trainati dai settori delle costruzioni, dei veicoli, degli elettrodomestici e degli investimenti industriali.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 13% e il 16% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,2% fino al 2034. Germania, Italia, Francia, Spagna e Regno Unito rimangono importanti centri di consumo per i settori automobilistico, meccanico, edile e dell'acciaio ingegnerizzato.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato la quota dominante, pari al 68-72%, nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6% nel periodo 2026-2034. Cina, India, Giappone e Corea del Sud sono i principali motori dei consumi regionali, sostenuti dagli investimenti nel settore manifatturiero e nelle infrastrutture.
- Il segmento più ampio, quello dell'edilizia e delle infrastrutture, deteneva una quota di mercato compresa tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,6%, a testimonianza della costante domanda di acciaio strutturale, coperture, rivestimenti e infrastrutture.
- Segmento ad alta crescita: le lamiere e le strisce elettriche detenevano una quota di mercato del 6-9% nel 2025 e si prevede che cresceranno a un CAGR del 6,4-7,2%, trainate da motori, trasformatori, elettrificazione e applicazioni per l'efficienza energetica.
- Aziende chiave analizzate nel dettaglio: Ansteel Group Corporation Limited, ArcelorMittal SA, China Baowu Steel Group Corporation Limited, Gerdau SA, JFE Steel Corporation, Nippon Steel Corporation, POSCO Holdings Inc., Tata Steel Limited, thyssenkrupp AG, United States Steel Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato dell'acciaio piano, le economie di scala si sono spostate dalla produzione di massa basata sui volumi a prodotti piani più specializzati e di alta qualità, con un maggiore controllo su dimensioni, superfici, resistenza e metallurgia, adatti ad applicazioni specifiche. Il forno a ossigeno basico (BOS) continua a essere il componente principale dei processi produttivi integrati, sebbene l'utilizzo del forno ad arco elettrico (EAF) sia in crescita in situazioni in cui la disponibilità di rottami, la convenienza economica dell'energia elettrica e gli obiettivi di riduzione delle emissioni rendono questa soluzione attraente. I vantaggi competitivi deriveranno dalla colata continua, dalla laminazione avanzata, dalla verniciatura, dalla ricottura e da altre tecnologie di finitura.
Per quanto riguarda gli sviluppi futuri, si prevede che le aree di crescita per il consumo di acciaio includeranno India, Sud-est asiatico, Medio Oriente e alcuni paesi africani selezionati. Lo sviluppo delle infrastrutture, l'espansione dell'industria automobilistica, la produzione di elettrodomestici, le apparecchiature per l'energia eolica e la localizzazione delle industrie potrebbero offrire opportunità di investimento nella capacità produttiva di acciaio. Parallelamente, normative più severe in materia di emissioni e tracciabilità dei materiali creeranno domanda di produzione e materiali ecocompatibili. Le politiche europee sulle emissioni di carbonio, i vantaggi della produzione nazionale e le politiche di approvvigionamento rafforzeranno l'importanza di una produzione di acciaio efficiente, del riciclo e dei prodotti speciali.
Ambito del rapporto sul mercato dell'acciaio piatto
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 709,05 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.125,39 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'acciaio piatto
La domanda di acciaio piano si concentra sulle applicazioni edili e infrastrutturali, dove lamiere e coils laminati a caldo sono utilizzati per resistenza, formabilità e scalabilità. Nel settore automobilistico, un numero crescente di produttori richiede gradi avanzati che combinino resistenza e leggerezza, mentre nel caso di elettrodomestici e macchinari, è necessaria una finitura superficiale uniforme. La catena del valore comprende minerale di ferro, carbone da coke, rottami, leghe, produzione di acciaio, fusione, laminazione, rivestimento, centri di servizio, trasformatori e OEM. Il mercato dell'acciaio piano è influenzato dalla domanda dei produttori di acciaio primario e dalle capacità di trasformazione.
Dal lato dell'offerta, i fattori da considerare includono la sicurezza delle materie prime, i costi energetici, la capacità dei forni, la logistica e la produzione di gradi speciali. I grandi produttori integrati godono di economie di scala e di un migliore accesso alle materie prime, mentre i produttori che utilizzano forni ad arco elettrico beneficiano della flessibilità dei loro processi produttivi e dell'utilizzo di rottami. I prodotti rivestiti, elettrici, ad alta resistenza e speciali richiedono impianti di finitura più sofisticati e una maggiore qualificazione da parte del cliente rispetto ai prodotti standard. Ciò si traduce in costi di cambio fornitore più elevati e in una maggiore gestione dei rapporti con i fornitori, soprattutto per le applicazioni nel settore automobilistico, delle apparecchiature elettriche e dei macchinari.
Nel mercato dell'acciaio piano, la concorrenza si concentrerà sempre più su fattori quali il mix di prodotti, la capacità produttiva regionale, la preparazione alla decarbonizzazione e la vicinanza ai clienti. ArcelorMittal SA, Nippon Steel Corporation, Tata Steel Limited, JFE Steel Corporation, POSCO Holdings Inc. e United States Steel Corporation stanno potenziando le proprie capacità differenziate nel settore dei prodotti piani, mentre China Baowu Steel Group Corporation Limited e Ansteel Group Corporation Limited mantengono una posizione dominante grazie alla loro presenza in Cina. Gerdau SA e thyssenkrupp AG offrono competenze complementari nei mercati regionali e nelle applicazioni specializzate. L'analisi del mercato implica pertanto la considerazione della capacità produttiva e della creazione di valore a valle.
Gli investimenti nel mercato dell'acciaio piano si stanno ora concentrando sulla capacità dei forni ad arco elettrico (EAF), sulla colata di bramme sottili, sull'acciaio elettrico, sulla zincatura, sugli acciai ad alta resistenza avanzati e sulle linee di finitura integrate. I produttori stanno inoltre investendo in automazione, gestione energetica, gestione della qualità tramite tecnologie digitali e materie prime ecocompatibili. Il vantaggio competitivo risiederà sempre più nella combinazione di efficienza dei costi, logistica affidabile e prestazioni ambientali. Le aziende con diversificazione geografica possono sfruttare la gestione del ciclo regionale, mentre i produttori specializzati possono proteggere i propri margini attraverso offerte di prodotti specifici, servizi tecnici e programmi di qualificazione con i clienti chiave.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'acciaio piano: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'acciaio piano
Nel 2025 il Nord America ha rappresentato il 10-13% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,8-4,5% fino al 2034. Gli Stati Uniti sono leader nei consumi regionali, sostenuti da investimenti nel settore manifatturiero, ricostruzione delle infrastrutture, produzione automobilistica, progetti energetici e produzione di elettrodomestici. Il contributo del Canada proviene da edilizia, attrezzature per il trasporto, infrastrutture energetiche e fabbricazione industriale. Il Messico beneficia di una produzione automobilistica e manifatturiera localizzata.
L'approvvigionamento regionale dipenderà sempre più dalla capacità dei forni elettrici ad arco (EAF), dalla preferenza per le materie prime nazionali e dagli investimenti in prodotti piani a valore aggiunto. Le qualità avanzate per il settore automobilistico, le lamiere di acciaio zincato, gli acciai elettrici e le bobine ingegnerizzate sono diventati importanti, soprattutto perché i produttori sono alla ricerca di materiali leggeri ed efficienti. Anche le campagne nazionali per il rafforzamento delle infrastrutture e della resilienza della catena di approvvigionamento stanno spingendo i clienti verso fornitori regionali affidabili. Gli Stati Uniti sono il paese dominante nella regione, grazie alla loro vasta presenza industriale e alla crescente capacità produttiva di acciaio laminato piano moderno.
Mercato statunitense dell'acciaio piatto
Nel 2025 gli Stati Uniti rappresentavano il 68-74% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,9-4,6% fino al 2034. Il mercato trae vantaggio dagli investimenti effettuati nello sviluppo delle infrastrutture, nel rientro della produzione in patria, nell'industria automobilistica, nel settore energetico e nella domanda nazionale di acciaio laminato piano. United States Steel Corporation, ArcelorMittal SA e Nippon Steel Corporation sono alcuni esempi di aziende strategicamente rilevanti all'interno della catena di approvvigionamento nazionale.
Le applicazioni nel settore automobilistico, nell'edilizia, negli elettrodomestici, nei macchinari e nell'industria energetica rappresentano la principale fonte di domanda di acciaio piano. L'espansione della capacità dei forni ad arco elettrico sta migliorando la flessibilità produttiva, mentre l'utilizzo di acciai avanzati contribuisce alla realizzazione di veicoli leggeri e attrezzature efficienti. Il mercato dell'acciaio piano in Nord America è trainato dalle dimensioni delle attività di produzione e dei centri di servizi con sede negli Stati Uniti.
Mercato europeo dell'acciaio piano
Nel 2025 l'Europa rappresentava una quota di mercato del 13-16% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,2% fino al 2034. La Germania è il mercato dominante, trainato dalla domanda dei settori automobilistico e dei macchinari industriali. Anche il Regno Unito e la Francia registrano una forte domanda per i settori delle costruzioni, dell'ingegneria, dell'energia e dei trasporti. Altri paesi europei, come l'Italia e la Spagna, contribuiscono alla domanda grazie ai progetti manifatturieri e infrastrutturali.
La Germania continua a essere il mercato principale grazie alla sua industria automobilistica e meccanica, sebbene la pressione sui costi e i processi ad alta intensità energetica rimangano problematiche cruciali. In Francia, i progetti di investimento in infrastrutture ed energia sono in corso, mentre in Italia e Spagna prevalgono le esigenze di produzione, edilizia e trasporti. Anche il Regno Unito contribuisce attraverso i settori dell'edilizia, dell'automotive, dell'energia e dell'industria. La domanda europea è sempre più influenzata dalle esigenze di decarbonizzazione, dalla concorrenza delle importazioni, dalle normative sulle emissioni di carbonio alle frontiere e dalla necessità di acciaio a basse emissioni.
Mercato dell'acciaio piano nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 68% e il 72% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6% fino al 2034. La Cina rimane il mercato più grande, mentre l'India rappresenta l'economia principale in più rapida crescita. Giappone e Corea del Sud vantano ancora solide capacità nei settori automobilistico, elettrico e siderurgico, mentre l'Australia contribuisce all'economia attraverso la domanda industriale e legata alle risorse naturali.
La Cina beneficia di economie di scala nella produzione manifatturiera, nonché di infrastrutture per la lavorazione dell'acciaio. L'India trae vantaggio da infrastrutture, settore automobilistico, beni strumentali e urbanizzazione. Giappone e Corea del Sud si concentrano su prodotti di alta gamma, acciai elettrici e produzione orientata all'esportazione, mentre l'Australia continua a sostenere i settori delle costruzioni, delle attrezzature minerarie e delle infrastrutture. Le politiche di industrializzazione, gli investimenti nella transizione energetica, le reti di trasporto e le iniziative di produzione locale probabilmente continueranno a sostenere i consumi regionali. La quota di mercato dell'acciaio piano in Asia è altamente concentrata a causa delle ampie capacità produttive presenti in questa regione.
Mercato dell'acciaio piano in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,3-5,1% nel periodo 2026-2034. L'Arabia Saudita rappresenta il mercato più importante a livello regionale, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e dell'Africa contribuisce principalmente attraverso le attività di costruzione, industriali, di trasporto e manifatturiere.
La diversificazione, l'urbanizzazione, la logistica e l'energia stanno trainando la crescita del mercato saudita ed emiratino, mentre il Sudafrica rimane un attore significativo grazie alla produzione automobilistica, all'edilizia, alle attrezzature minerarie e alla fabbricazione industriale. L'urbanizzazione e lo sviluppo delle infrastrutture nel resto della regione MEA (Medio Oriente e Africa) determinano un aumento del consumo di lamiere e bobine in questo segmento di mercato. Anche i progetti legati alla transizione energetica, così come le politiche in materia di produzione, hanno iniziato a stimolare la lavorazione e l'approvvigionamento nella regione.
Analisi di segmentazione
Processo
La scelta del processo produttivo influenza la scala di produzione, il profilo delle emissioni, la flessibilità delle materie prime e la redditività del prodotto. Il forno a ossigeno (BF) rimane dominante per la produzione integrata ad alto volume, mentre il forno ad arco elettrico (EAF) sta acquisendo importanza strategica grazie alla flessibilità operativa, al riutilizzo degli scarti e alle minori emissioni potenziali. Si prevede che il segmento dei processi registrerà un CAGR (tasso di crescita annuale composto) del 5,0-5,7% nel periodo 2026-2034, in quanto i produttori modernizzeranno gli impianti e concilieranno costi, qualità e obiettivi ambientali.
- Forno a ossigeno basico: rimane strategicamente importante per i produttori integrati che necessitano di una produzione su larga scala, di una composizione chimica costante e di un'ampia gamma di prodotti piani. La sua posizione competitiva è più forte laddove l'integrazione del minerale di ferro e gli elevati tassi di utilizzo supportano una produzione efficiente.
- Forno ad arco elettrico: acquisisce importanza grazie alla flessibilità produttiva, all'utilizzo di rottami e al potenziale di decarbonizzazione. La sua adozione è più diffusa laddove la fornitura di energia elettrica, la disponibilità di rottami e la domanda dei clienti supportano la redditività delle moderne mini-acciaierie.
Prodotto
La differenziazione del prodotto sta diventando sempre più importante, poiché i clienti richiedono tolleranze più strette, caratteristiche superficiali migliorate, maggiore resistenza, resistenza alla corrosione e proprietà magnetiche specializzate. Si prevede che il segmento di prodotto crescerà a un CAGR del 5,3-6,0% nel periodo 2026-2034, supportato dalle applicazioni nei settori automobilistico, edile, elettrico, degli elettrodomestici e industriale.
- Lamiere piane laminate a caldo: impiegate nell'edilizia, nella meccanica, nella fabbricazione e in applicazioni industriali generali che richiedono resistenza e formabilità. La domanda rimane strettamente legata agli investimenti infrastrutturali e alle attività di fabbricazione a valle.
- Bobine laminate a caldo: rappresentano un formato di prodotto piano fondamentale perché consentono un trasporto, uno stoccaggio, una lavorazione e un'ulteriore laminazione efficienti. I settori automobilistico, edile, dei macchinari e dei centri di assistenza rimangono le principali fonti di domanda.
- Lamiere e nastri per applicazioni elettriche: supportano trasformatori, motori, generatori e altre apparecchiature elettriche. La loro importanza strategica è in aumento, poiché l'elettrificazione, gli investimenti nella rete elettrica, l'efficienza energetica e la mobilità elettrica incrementano la domanda di acciai magnetici.
- Lamiere e nastri con rivestimento metallico: i prodotti zincati e affini beneficiano dei requisiti di protezione dalla corrosione in veicoli, edilizia, elettrodomestici e attrezzature industriali. La loro proposta di valore combina durata e ridotte esigenze di manutenzione.
- Lastre e strisce rivestite non metalliche: adatte ad applicazioni architettoniche, per elettrodomestici e industriali specializzate, dove l'aspetto, la resistenza alla corrosione, l'isolamento o le caratteristiche funzionali della superficie sono criteri di acquisto importanti.
- Lastre di stagno: rimangono strategicamente importanti per l'imballaggio e per specifiche applicazioni industriali che richiedono resistenza alla corrosione, formabilità e prestazioni superficiali controllate. La domanda segue l'andamento dell'attività di produzione di alimenti confezionati, bevande e contenitori.
Uso finale
La domanda degli utenti finali determina la selezione del grado, i requisiti di lavorazione e le specifiche di acquisto lungo tutta la catena del valore. L'edilizia e le infrastrutture rimangono il settore di applicazione principale, mentre i settori automobilistico e dei trasporti, dei macchinari, degli elettrodomestici e delle attrezzature agricole creano opportunità per gradi di maggior valore. Si prevede che il segmento crescerà a un CAGR del 5,1-5,8% nel periodo 2026-2034, a testimonianza dell'ampio utilizzo industriale.
- Edilizia e infrastrutture: rimane la principale base di consumo poiché lamiere e bobine sono alla base di sistemi strutturali, coperture, rivestimenti, ponti, infrastrutture di trasporto e componenti prefabbricati per l'edilizia.
- Settore automobilistico e dei trasporti: richiede leghe ad alta resistenza, zincate e formabili sempre più sofisticate per ridurre il peso dei veicoli, migliorare la sicurezza e garantire la resistenza alla corrosione sia per i veicoli passeggeri che per quelli commerciali.
- Attrezzature meccaniche: Utilizza prodotti piani per carter di macchinari, componenti, strutture prefabbricate, macchine agricole e attrezzature industriali, dove resistenza, saldabilità e uniformità dimensionale sono fattori determinanti nella scelta degli approvvigionamenti.
- Elettrodomestici: la domanda è sostenuta da frigoriferi, lavatrici, condizionatori d'aria, forni e altri elettrodomestici che richiedono acciaio piano formabile, rivestito o speciale con qualità superficiale uniforme.
- Attrezzature agricole: trattori, mietitrebbie, impianti di irrigazione, sistemi di stoccaggio e macchinari agricoli prefabbricati creano una domanda di prodotti piani durevoli, in grado di resistere ad ambienti operativi difficili.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Edifici e infrastrutture |
Alto |
Infrastruttura urbana |
Maturo |
|
Settore automobilistico e dei trasporti |
Alto |
Alleggerimento dei veicoli |
Maturo |
|
Apparecchiature meccaniche |
Mezzo |
Automazione industriale |
Maturo |
|
Apparecchi elettrici |
Mezzo |
Elettrodomestici intelligenti |
Scalatura |
|
Attrezzature agricole |
Basso |
Meccanizzazione agricola |
Scalatura |
Fattori trainanti della crescita del mercato dell'acciaio piano e analisi del loro impatto
Rinnovamento delle infrastrutture e localizzazione industriale
Le previsioni del mercato dell'acciaio piano indicano che i programmi infrastrutturali sostenuti dai governi stanno creando una solida base di domanda per lamiere strutturali, coils laminati a caldo, prodotti rivestiti e componenti prefabbricati. Grandi quantità di prodotti piani sono necessarie per corridoi di trasporto, ponti, porti, impianti di pubblica utilità, magazzini, zone industriali e progetti di riqualificazione urbana. D'altro canto, i produttori stanno cercando di localizzare le proprie attività al fine di costruire catene di approvvigionamento resilienti, riducendo le distanze di approvvigionamento e creando domanda di acciaio in diverse regioni. Questa situazione aumenta l'efficienza della capacità produttiva e crea opportunità di investimento in impianti di finitura più vicini ai centri di consumo. Questa tendenza è particolarmente evidente in India, nel Sud-est asiatico, in Nord America e in alcuni paesi del Medio Oriente, dove il processo di industrializzazione si sta svolgendo di pari passo con lo sviluppo delle infrastrutture.
Alleggerimento del settore automobilistico e acciai di maggior valore
Le case automobilistiche stanno incrementando l'utilizzo di prodotti piani ad alta resistenza e rivestiti per migliorare le prestazioni in caso di impatto, ridurre la massa dei veicoli e controllare la corrosione. Ciò è dovuto al fatto che i veicoli elettrici evidenziano la necessità di veicoli leggeri, che possono tradursi in maggiore efficienza e in un aumento del chilometraggio. I componenti delle batterie hanno requisiti specifici in termini di formabilità e precisione dimensionale. In tal caso, le specifiche privilegeranno le aziende con maggiori capacità di laminazione, ricottura, rivestimento e metallurgia, rispetto a quelle che si occupano della produzione di grandi volumi di prodotti standard. Questo cambiamento nel mix di prodotti contribuirà a creare valore anche con un lieve aumento della produzione di automobili. Ciò è dovuto al fatto che favorisce una maggiore collaborazione tra acciaierie e case automobilistiche nello sviluppo di nuove leghe.
Elettrificazione ed espansione della produzione di apparecchiature elettriche
Secondo il rapporto Flat Steel Market, gli investimenti in reti elettriche, generazione di energia rinnovabile, trasformatori, motori, azionamenti industriali e mobilità elettrica stanno ampliando il mercato potenziale per l'acciaio elettrico e i relativi prodotti piani di precisione. La domanda è influenzata non solo dal consumo di elettricità, ma anche dalla sostituzione delle infrastrutture di trasmissione obsolete e dalla crescente diffusione di apparecchiature ad alta efficienza energetica. Le qualità di acciaio elettrico richiedono processi specializzati, proprietà magnetiche controllate e rigorosi controlli di qualità, creando barriere all'ingresso più elevate rispetto ai prodotti laminati a caldo standard. I produttori stanno quindi indirizzando i capitali verso linee dedicate, tecnologie di ricottura migliorate e capacità di finitura specializzate. L'impatto commerciale si estende a utility, produttori di trasformatori, produttori di motori, aziende di apparecchiature industriali e filiere di fornitura di veicoli. Con l'espansione dell'elettrificazione, l'importanza strategica delle lamiere e dei nastri elettrici dovrebbe aumentare più rapidamente rispetto a quella di diverse applicazioni convenzionali di prodotti piani.
Tendenze future del mercato dell'acciaio piano
Produzione digitalizzata e controllo predittivo della qualità
Le tendenze del mercato dell'acciaio piano indicano che i produttori di acciaio prevedono un aumento dell'utilizzo di intelligenza artificiale, sensori avanzati, gemelli digitali e ispezioni automatizzate nelle operazioni di laminazione e finitura. Questi sistemi possono identificare difetti superficiali, monitorare le tolleranze dimensionali, prevedere guasti alle apparecchiature e ottimizzare i programmi di produzione utilizzando dati operativi in tempo reale. Nel periodo di previsione, la digitalizzazione dovrebbe spostare la gestione della qualità da un'ispezione reattiva a un intervento predittivo. L'integrazione tra i sistemi di produzione dell'acciaio, laminazione, rivestimento, logistica e assistenza clienti migliorerà anche la tracciabilità e consentirà ai produttori di rispondere più rapidamente alle specifiche in continua evoluzione. Questa tendenza è particolarmente rilevante per i clienti del settore automobilistico, elettrico ed degli elettrodomestici, dove piccole deviazioni possono generare costi significativi a valle. I produttori che combinano l'automazione con competenze metallurgiche qualificate hanno buone probabilità di ottenere rese più elevate, una qualità più stabile e un migliore utilizzo degli asset.
Acciaio piano a basse emissioni e approvvigionamento differenziato
Si prevede che le pratiche di approvvigionamento nel mercato dell'acciaio piano differenzino sempre più l'acciaio in base alle emissioni incorporate, al contenuto riciclato, al processo produttivo e alla tracciabilità. I meccanismi di controllo delle emissioni di carbonio alle frontiere, gli obiettivi di decarbonizzazione dei clienti e le politiche di appalto pubblico stanno creando incentivi per i produttori a documentare l'intensità delle emissioni e a offrire percorsi di prodotto a basse emissioni di carbonio. La produzione con forno ad arco elettrico, la riduzione diretta a base di idrogeno, l'elettricità da fonti rinnovabili, l'ottimizzazione del rottame e il miglioramento dell'efficienza energetica influenzeranno quindi il posizionamento competitivo. La transizione non eliminerà rapidamente la produzione convenzionale, poiché gli impianti integrati altoforno-convertitore a ossigeno rimangono estesi ed economicamente importanti, ma incoraggerà una graduale diversificazione del portafoglio. È probabile che gli acquirenti con obiettivi ambientali misurabili sviluppino sistemi di fornitori preferenziali che premino le prestazioni verificate in termini di emissioni. Ciò potrebbe creare una nuova differenziazione di prezzo tra le qualità convenzionali di acciaio e i prodotti piani certificati a basse emissioni.
Opportunità di mercato per l'acciaio piatto
Espansione della capacità di finitura a valle
Si stanno aprendo nuove opportunità di investimento nei processi di zincatura, decapaggio, produzione di acciaio elettrico, verniciatura a colori, laminazione di lamiere sottili e altri processi a valle che generano valore aggiunto oltre alla produzione primaria di acciaio. I produttori regionali possono ridurre la dipendenza da prodotti speciali importati sviluppando capacità di finitura localizzate in prossimità dei distretti industriali del settore automobilistico, degli elettrodomestici, elettrico e delle costruzioni. Tali investimenti consentono inoltre ai produttori di personalizzare le qualità e le caratteristiche superficiali in base alle specifiche del cliente, riducendo al contempo i costi logistici e le barriere di qualificazione. Le maggiori opportunità si presenteranno probabilmente in India, nel Sud-est asiatico, in Nord America e in alcuni mercati del Medio Oriente, dove la capacità produttiva è in espansione. Le partnership strategiche tra acciaierie, trasformatori e OEM possono ridurre il rischio di commercializzazione allineando lo sviluppo della capacità produttiva alla domanda contrattualizzata. L'integrazione a valle può quindi migliorare i margini, rafforzare le relazioni con i clienti e aumentare la resilienza alla volatilità dei prezzi delle materie prime.
Catene di approvvigionamento locali di acciaio a basse emissioni di carbonio
Una seconda opportunità risiede nella creazione di catene di approvvigionamento regionali per prodotti piani a basse emissioni, utilizzando rottami, ferro ridotto direttamente, energia elettrica rinnovabile e tecnologie EAF avanzate. I clienti nei settori automobilistico, degli elettrodomestici, dei macchinari e delle infrastrutture necessitano sempre più di percorsi credibili per ridurre le emissioni di Scope 3 senza compromettere le prestazioni dei materiali. I produttori possono rispondere creando linee di prodotto certificate, stipulando accordi di fornitura a lungo termine e coordinando l'approvvigionamento di materie prime con l'acquisto di energia a basse emissioni di carbonio. Potrebbero svilupparsi nuovi poli in regioni che combinano energia rinnovabile, disponibilità di rottami idonei, domanda industriale e quadri normativi di supporto. I modelli commerciali possono includere contratti differenziati basati sull'intensità di emissioni verificata, anziché solo sui prezzi dell'acciaio convenzionale. Chi agisce per primo può acquisire qualifiche tecniche e relazioni con i clienti prima che l'approvvigionamento a basse emissioni diventi un requisito di acquisto standard nelle catene del valore industriali.
Sviluppi recenti
- Giugno 2025: ArcelorMittal Nippon Steel India (AM/NS India) ha lanciato Optigal® Prime e Optigal® Pinnacle, due prodotti in acciaio preverniciato di alta qualità brevettati, destinati ad applicazioni infrastrutturali e di costruzione di fascia alta. I prodotti offrono rispettivamente 15 e 25 anni di garanzia e utilizzano l'avanzata tecnologia di rivestimento Zinco-Alluminio-Magnesio. Il lancio amplia il portafoglio di prodotti in acciaio piano a valore aggiunto di AM/NS India per aeroporti, ferrovie, autostrade, magazzini e altri progetti esigenti.
- Dicembre 2025: JSW Steel ha messo in funzione il primo impianto di siviera a bilanciere RH al mondo, dotato di tecnologia di cambio rapido dei recipienti fornita da SMS Group. L'impianto RH da 350 tonnellate presso JSW Vijayanagar Metallics è progettato per migliorare la flessibilità della metallurgia secondaria, accelerare i cambi di recipiente e supportare una produzione efficiente di acciaio di alta qualità. L'installazione rafforza le capacità di JSW Steel nella raffinazione avanzata e supporta una maggiore produttività nelle operazioni siderurgiche su larga scala.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -