
Marché des aciers plats : taille et tendances 2034
Taille et prévisions du marché de l'acier plat (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par procédé (four à oxygène, four à arc électrique) ; par produit (tôles plates laminées à chaud, bobines laminées à chaud, tôles et bandes électriques, tôles et bandes métallisées, tôles et bandes non métallisées, fer-blanc, autres) ; par utilisation finale (bâtiment et infrastructures, automobile et transports, équipements mécaniques, appareils électriques, équipements agricoles, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009458
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
709,05 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 125,39 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,27 %
taux de croissance
Marché adressable
8 322,50 milliards de dollars américains
(2026-2034)
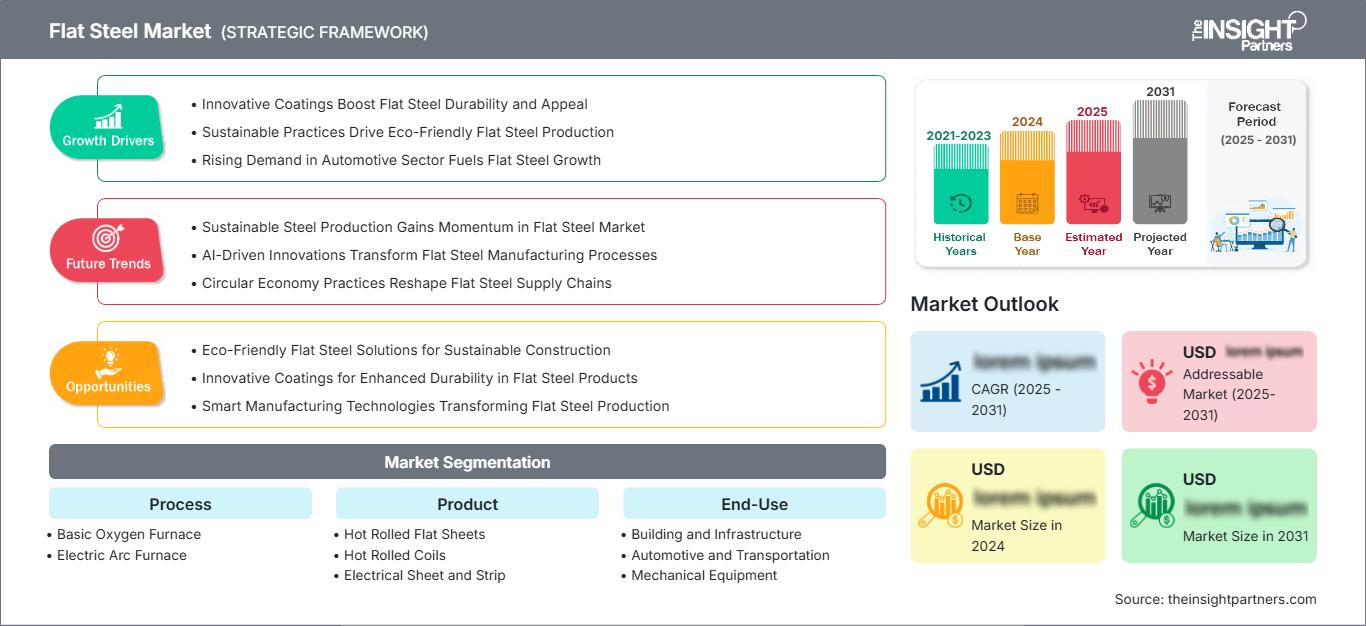
Le marché des produits plats en acier était évalué à 709,05 milliards de dollars américains en 2025 et devrait atteindre 1 125,39 milliards de dollars américains d’ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,27 % sur la période 2026-2034. Cette expansion est soutenue par les investissements dans les infrastructures, la fabrication automobile, la production d’appareils électroménagers, la demande en équipements industriels et la substitution continue de l’acier par des produits plats à plus forte valeur ajoutée. La modernisation des procédés, la spécialisation des produits, les exigences en matière d’efficacité énergétique et l’augmentation des capacités régionales remodèlent également les modèles économiques de production et les stratégies d’approvisionnement des principaux secteurs consommateurs d’acier.
L'Amérique du Nord est bien positionnée pour une croissance soutenue, avec un TCAC estimé entre 3,8 % et 4,5 % entre 2026 et 2034. Le remplacement des infrastructures vieillissantes, les incitations à la production nationale, la relocalisation de la production automobile et les investissements dans la sidérurgie écoénergétique soutiennent la demande. La région bénéficie également de l'adoption croissante d'aciers à haute résistance, d'aciers électriques, de produits galvanisés et d'autres produits plats à valeur ajoutée nécessaires à la fabrication de véhicules, d'appareils électroménagers, d'infrastructures énergétiques et d'équipements industriels.
Analyse et perspectives du marché de l'acier plat
- Amérique du Nord : La région représentait une part de marché de 10 à 13 % pour l'acier plat en 2025 et devrait croître à un TCAC de 3,8 à 4,5 % entre 2026 et 2034, soutenue par le renouvellement des infrastructures, la localisation de la production automobile, la relocalisation et des exigences de fabrication à plus forte valeur ajoutée.
- États-Unis : Les États-Unis représentaient 68 à 74 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,6 % entre 2026 et 2034, tirée par la construction, les véhicules, les appareils électroménagers et les investissements industriels.
- Europe : L'Europe détenait une part de 13 à 16 % en 2025 et devrait enregistrer un TCAC de 3,5 à 4,2 % jusqu'en 2034. L'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni restent des centres importants de consommation d'acier pour les secteurs de l'automobile, des machines, de la construction et de l'ingénierie.
- Asie-Pacifique : L'Asie-Pacifique représentait la part dominante de 68 à 72 % en 2025 et devrait croître à un TCAC de 5,8 à 6,6 % entre 2026 et 2034. La Chine, l'Inde, le Japon et la Corée du Sud sont les principaux moteurs de la consommation régionale, soutenue par les investissements dans le secteur manufacturier et les infrastructures.
- Segment le plus important : Le secteur du bâtiment et des infrastructures détenait une part de marché de 38 à 42 % en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,6 %, reflétant les besoins soutenus en acier de construction, en toiture, en revêtement et en infrastructures.
- Segment à forte croissance : Les feuilles et bandes électriques détenaient une part de marché de 6 à 9 % en 2025 et devraient croître à un TCAC de 6,4 à 7,2 %, tiré par les moteurs, les transformateurs, l'électrification et les applications d'efficacité énergétique.
- Principales entreprises analysées en détail : Ansteel Group Corporation Limited, ArcelorMittal SA, China Baowu Steel Group Corporation Limited, Gerdau SA, JFE Steel Corporation, Nippon Steel Corporation, POSCO Holdings Inc., Tata Steel Limited, thyssenkrupp AG, United States Steel Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Sur le marché des aciers plats, les économies d'échelle ont évolué, passant d'une production de masse de produits de base à des produits plats plus spécialisés et de haute qualité, avec un meilleur contrôle des dimensions, des surfaces, de la résistance et de la métallurgie, adaptés à des applications spécifiques. Le convertisseur à oxygène basique demeure l'élément central des processus de production intégrés, bien que le procédé au four à arc électrique soit de plus en plus utilisé lorsque la disponibilité de ferraille, le coût avantageux de l'électricité et les objectifs de réduction des émissions rendent cette option intéressante. La coulée continue, le laminage avancé, le revêtement, le recuit et d'autres technologies de finition offriront des avantages concurrentiels.
Concernant les perspectives d'avenir, la croissance de la consommation d'acier devrait se concentrer en Inde, en Asie du Sud-Est, au Moyen-Orient et dans certains pays africains. Le développement des infrastructures, l'expansion du secteur automobile, la fabrication d'appareils électroménagers, les équipements éoliens et la relocalisation des industries pourraient offrir des opportunités d'investissement dans les capacités de production d'acier. Parallèlement, le renforcement des réglementations relatives aux émissions et à la traçabilité des matériaux engendrera une demande accrue pour des procédés de production et des matériaux respectueux de l'environnement. Les politiques européennes en matière d'émissions de carbone, d'incitations à la production nationale et d'achats publics contribueront à renforcer l'importance d'une production d'acier efficace, du recyclage et des produits spéciaux.
Portée du rapport sur le marché de l'acier plat
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 709,05 milliards de dollars américains |
| Taille du marché d'ici 2034 | 1 125,39 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'acier plat
Du côté de la demande, le marché de l'acier plat est principalement axé sur la construction et les infrastructures, où les tôles et bobines laminées à chaud sont utilisées pour leur résistance, leur formabilité et leur adaptabilité à la production à grande échelle. Dans le secteur automobile, un nombre croissant de constructeurs exigent des aciers de qualité supérieure alliant résistance et légèreté, tandis que pour les appareils électroménagers et les machines, une finition de surface homogène est essentielle. La chaîne de valeur comprend le minerai de fer, le charbon à coke, la ferraille, les alliages, la production d'acier, la fonderie, le laminage, le revêtement, les centres de services, les transformateurs et les équipementiers. Le marché de l'acier plat est influencé par la demande des aciéries primaires et les capacités de transformation.
Du côté de l'offre, les facteurs incluent la sécurité d'approvisionnement en matières premières, le coût de l'énergie, la capacité des fours, la logistique et la production de nuances spéciales. Les grands producteurs intégrés bénéficient d'économies d'échelle et d'un meilleur accès aux matières premières, tandis que les producteurs de fours à arc électrique (EAF) profitent de la flexibilité de leurs processus de production et de l'utilisation de déchets métalliques. Les produits revêtus, électriques, à haute résistance et spéciaux exigent des installations de finition plus performantes et une qualification client plus poussée que les produits courants. Cela se traduit par des coûts de changement de fournisseur plus élevés et un recours accru aux relations avec les fournisseurs, notamment pour les applications dans les secteurs de l'automobile, des équipements électriques et des machines.
La concurrence sur le marché des produits plats en acier s'articulera de plus en plus autour de la gamme de produits, des capacités régionales, de la préparation à la décarbonation et de la proximité avec les clients. ArcelorMittal SA, Nippon Steel Corporation, Tata Steel Limited, JFE Steel Corporation, POSCO Holdings Inc. et United States Steel Corporation développent des compétences différenciées dans le domaine des produits plats, tandis que China Baowu Steel Group Corporation Limited et Ansteel Group Corporation Limited conservent leur position dominante grâce à leur envergure en Chine. Gerdau SA et thyssenkrupp AG offrent des compétences complémentaires sur les marchés régionaux et pour des applications spécialisées. L'analyse du marché implique donc de prendre en compte les capacités et la création de valeur en aval.
Les investissements sur le marché de l'acier plat se concentrent désormais sur les capacités de production par four électrique à arc (EAF), le coulage de brames minces, l'acier électrique, la galvanisation, les aciers à haute résistance et les lignes de finition intégrées. Les producteurs investissent également dans l'automatisation, la gestion de l'énergie, la gestion de la qualité par le biais des technologies numériques et les matières premières respectueuses de l'environnement. L'avantage concurrentiel reposera de plus en plus sur la combinaison de la maîtrise des coûts, d'une logistique fiable et de la performance environnementale. Les entreprises bénéficiant d'une diversification géographique peuvent tirer parti de la gestion régionale des cycles de production, tandis que les producteurs spécialisés protègent leurs marges grâce à des offres de produits spécialisées, un service technique de pointe et des programmes de qualification auprès de leurs principaux clients.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'acier plat : Perspectives stratégiques
Perspectives régionales
Marché de l'acier plat en Amérique du Nord
L'Amérique du Nord représentait 10 à 13 % de la demande mondiale en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,8 à 4,5 % jusqu'en 2034. Les États-Unis dominent la consommation régionale, grâce aux investissements dans le secteur manufacturier, à la reconstruction des infrastructures, à la production automobile, aux projets énergétiques et à la fabrication d'appareils électroménagers. La contribution du Canada provient de la construction, des équipements de transport, des infrastructures énergétiques et de la fabrication industrielle. Le Mexique bénéficie d'une production automobile et manufacturière locale.
L'approvisionnement régional dépendra de plus en plus de la capacité des fours à arc électrique (EAF), des préférences nationales en matière d'approvisionnement et des investissements dans les produits plats à valeur ajoutée. Les aciers de qualité automobile avancée, les tôles d'acier galvanisé, les aciers électriques et les bobines techniques sont devenus essentiels, notamment parce que les fabricants recherchent des matériaux légers et performants. Les initiatives nationales visant à renforcer la résilience des infrastructures et des chaînes d'approvisionnement incitent également les clients à se tourner vers des fournisseurs régionaux fiables. Les États-Unis dominent la région grâce à leur important parc industriel et à leur capacité croissante de production d'acier plat laminé moderne.
Marché américain de l'acier plat
Les États-Unis représentaient entre 68 et 74 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 % à 4,6 % jusqu'en 2034. Le marché bénéficie des investissements réalisés dans le développement des infrastructures, la relocalisation de la production manufacturière, l'industrie automobile, le secteur de l'énergie et la demande d'acier plat laminé d'origine nationale. United States Steel Corporation, ArcelorMittal SA et Nippon Steel Corporation sont quelques exemples d'entreprises stratégiquement importantes au sein de la chaîne d'approvisionnement nationale.
L'utilisation de l'acier plat dans les secteurs de l'automobile, de la construction, de l'électroménager, des machines et de l'énergie représente la majeure partie de la demande. L'augmentation de la capacité des fours à arc électrique accroît la flexibilité de la production, tandis que l'utilisation d'aciers de pointe contribue à la fabrication de véhicules légers et d'équipements performants. Le marché de l'acier plat en Amérique du Nord est fortement influencé par l'importance des sites de production et des centres de services basés aux États-Unis.
Marché européen de l'acier plat
L'Europe représentait une part de marché de 13 à 16 % en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,2 % jusqu'en 2034. L'Allemagne est le principal marché, portée par la demande des secteurs de l'automobile et des machines industrielles. Le Royaume-Uni et la France contribuent également à cette demande, notamment pour les besoins en construction, ingénierie, énergie et transport. D'autres pays européens, comme l'Italie et l'Espagne, participent aussi à la demande grâce aux projets de production et d'infrastructures.
L'Allemagne demeure le marché principal grâce à ses industries automobile et mécanique, malgré la pression sur les coûts et les procédés énergivores qui restent des enjeux majeurs. En France, des projets d'investissement dans les infrastructures et l'énergie sont en cours, tandis que les besoins en matière de production, de construction et de transport prédominent en Italie et en Espagne. Le Royaume-Uni contribue également à ce marché par le biais de la construction, de l'automobile, de l'énergie et de l'industrie. La demande européenne est de plus en plus influencée par les impératifs de décarbonation, la concurrence des importations, la limitation des émissions de carbone aux frontières et les besoins en acier à faibles émissions.
Marché de l'acier plat de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 68 à 72 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,6 % jusqu'en 2034. La Chine demeure le premier marché, tandis que l'Inde affiche la croissance économique majeure la plus rapide. Le Japon et la Corée du Sud conservent de solides capacités dans les secteurs de l'automobile et de la sidérurgie électrique, tandis que l'Australie contribue à la croissance grâce à la demande industrielle et liée aux ressources naturelles.
La Chine bénéficie d'économies d'échelle dans le secteur manufacturier, ainsi que d'infrastructures de transformation de l'acier. L'Inde est soutenue par ses infrastructures, l'automobile, les biens d'équipement et l'urbanisation. Le Japon et la Corée du Sud privilégient les produits haut de gamme, les aciers électriques et une production axée sur l'exportation, tandis que l'Australie continue de soutenir la construction, les équipements miniers et les infrastructures. Les politiques favorisant l'industrialisation, les investissements dans la transition énergétique, les réseaux de transport et les initiatives de production locale devraient continuer à soutenir la consommation régionale. Le marché de l'acier plat en Asie est fortement concentré en raison des importantes capacités de production de la région.
Marché de l'acier plat au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,3 à 5,1 % entre 2026 et 2034. L'Arabie saoudite est le marché régional le plus demandeur, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région Moyen-Orient et Afrique contribue à la croissance par le biais des activités de construction, industrielles, de transport et de fabrication.
La diversification, l'urbanisation, la logistique et l'énergie stimulent la croissance du marché saoudien et des Émirats arabes unis, tandis que l'Afrique du Sud demeure un acteur important grâce à ses secteurs de la fabrication automobile, de la construction, des équipements miniers et de la fabrication industrielle. L'urbanisation et le développement des infrastructures dans le reste de la région MENA entraînent une augmentation de la consommation de tôles et de bobines sur ce segment de marché. Les projets liés à la transition énergétique, ainsi que les politiques en matière de production, ont également commencé à dynamiser la transformation et l'approvisionnement dans la région.
Analyse de segmentation
Processus
Le choix du procédé influence l'échelle de production, le profil d'émissions, la flexibilité d'approvisionnement en matières premières et la rentabilité du produit. Le procédé au convertisseur à oxygène basique (BOF) demeure dominant pour la production intégrée à grande échelle, tandis que le procédé au four à arc électrique (EAF) acquiert une importance stratégique grâce à sa flexibilité d'exploitation, la valorisation des déchets et ses émissions potentielles plus faibles. Le segment des procédés devrait enregistrer un TCAC de 5,0 à 5,7 % entre 2026 et 2034, les producteurs modernisant leurs installations et optimisant l'équilibre entre les objectifs de coûts, de qualité et d'environnement.
- Four à oxygène basique : Il demeure stratégiquement important pour les producteurs intégrés qui exigent une production à grande échelle, une chimie constante et une gamme étendue de produits. Sa position concurrentielle est optimale là où l’intégration du minerai de fer et des taux d’utilisation élevés favorisent une production efficace.
- Four à arc électrique : Son importance s’accroît grâce à sa flexibilité de production, la valorisation des déchets et son potentiel de décarbonation. Son adoption est optimale là où l’approvisionnement en électricité, la disponibilité des déchets et la demande des clients sont favorables à la rentabilité des mini-aciéries modernes.
Produit
La différenciation des produits revêt une importance croissante, les clients exigeant des tolérances plus strictes, des caractéristiques de surface améliorées, une résistance mécanique et à la corrosion accrues, ainsi que des propriétés magnétiques spécifiques. Ce segment de produits devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 6,0 % entre 2026 et 2034, portée par les secteurs de l'automobile, de la construction, de l'électricité, de l'électroménager et de l'industrie.
- Tôles plates laminées à chaud : Elles sont utilisées dans la construction, la mécanique, la fabrication et les applications industrielles générales nécessitant résistance et formabilité. La demande reste étroitement liée aux investissements dans les infrastructures et aux activités de transformation en aval.
- Bobines laminées à chaud : Elles constituent un format de produit plat essentiel car elles permettent un transport, un stockage, une transformation et un laminage ultérieurs efficaces. Les secteurs de l’automobile, de la construction, des machines et des centres de services demeurent les principaux demandeurs.
- Tôles et bandes isolantes : Elles servent de support aux transformateurs, moteurs, générateurs et autres équipements électriques. Leur importance stratégique croît avec l’électrification, les investissements dans les réseaux électriques, l’efficacité énergétique et la mobilité électrique, qui stimulent la demande en aciers magnétiques.
- Tôles et bandes métallisées : les produits galvanisés et apparentés répondent aux exigences de protection contre la corrosion dans les véhicules, la construction, les appareils électroménagers et les équipements industriels. Leur principal atout réside dans leur durabilité et la réduction des besoins d’entretien.
- Feuilles et bandes revêtues non métalliques : Conviennent aux applications architecturales, électroménager et industrielles spécialisées où l’apparence, la résistance à la corrosion, l’isolation ou les caractéristiques fonctionnelles de la surface sont des critères d’achat importants.
- Fer-blanc : Il demeure un matériau stratégique pour l’emballage et certaines applications industrielles exigeant une résistance à la corrosion, une bonne formabilité et des propriétés de surface maîtrisées. La demande est directement liée à l’activité de fabrication des produits alimentaires, des boissons et des contenants emballés.
Utilisation finale
La demande des utilisateurs finaux détermine le choix des qualités, les exigences de transformation et les spécifications d'achat tout au long de la chaîne de valeur. Le bâtiment et les infrastructures demeurent les principaux secteurs d'application, tandis que l'automobile et les transports, les machines, l'électroménager et le matériel agricole offrent des débouchés pour les qualités à plus forte valeur ajoutée. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,8 % entre 2026 et 2034, reflétant une large utilisation industrielle.
- Bâtiment et infrastructures : Reste le principal secteur de consommation car les tôles et les bobines servent à la fabrication de systèmes structuraux, de toitures, de revêtements, de ponts, d'infrastructures de transport et d'éléments de construction préfabriqués.
- Automobile et transport : Nécessite des nuances de plus en plus sophistiquées, à haute résistance, galvanisées et formables, afin de réduire le poids des véhicules, d’améliorer la sécurité et de garantir la résistance à la corrosion des véhicules de tourisme et commerciaux.
- Équipements mécaniques : Utilise des produits plats pour les carters de machines, les composants, les structures fabriquées, les machines agricoles et les équipements industriels où la résistance, la soudabilité et la constance dimensionnelle influencent l’approvisionnement.
- Appareils électriques : La demande est soutenue par les réfrigérateurs, les lave-linge, les climatiseurs, les fours et autres appareils nécessitant de l’acier plat formable, revêtu ou spécial avec une qualité de surface constante.
- Matériel agricole : Les tracteurs, les moissonneuses-batteuses, le matériel d’irrigation, les systèmes de stockage et les machines agricoles fabriquées créent une demande pour des produits plats durables capables de résister à des environnements d’exploitation exigeants.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Bâtiments et infrastructures |
Haut |
Infrastructures urbaines |
Mature |
|
Automobile et transport |
Haut |
Allègement des véhicules |
Mature |
|
Équipement mécanique |
Moyen |
Automatisation industrielle |
Mature |
|
Appareils électriques |
Moyen |
Appareils intelligents |
Mise à l'échelle |
|
Équipement agricole |
Faible |
Mécanisation agricole |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'acier plat
renouvellement des infrastructures et localisation industrielle
Les prévisions du marché des produits plats en acier indiquent que les programmes d'infrastructures soutenus par les gouvernements créent une demande soutenue pour les tôles de construction, les bobines laminées à chaud, les produits revêtus et les composants fabriqués. Les produits plats sont nécessaires en grande quantité pour les axes de transport, les ponts, les ports, les installations de services publics, les entrepôts, les zones industrielles et les projets de rénovation urbaine. Parallèlement, les fabricants cherchent à localiser leurs opérations afin de bâtir des chaînes d'approvisionnement résilientes en réduisant les distances d'approvisionnement et en créant une demande d'acier dans différentes régions. Cette situation accroît l'efficacité des capacités et offre des opportunités d'investissement dans des installations de finition plus proches des centres de consommation. Cette tendance est particulièrement marquée en Inde, en Asie du Sud-Est, en Amérique du Nord et dans certains pays du Moyen-Orient où l'industrialisation s'accompagne d'un développement des infrastructures.
Allègement des véhicules et aciers de qualité supérieure
Les constructeurs automobiles utilisent de plus en plus de produits plats à haute résistance et revêtus afin d'améliorer la résistance aux chocs, de réduire le poids des véhicules et de limiter la corrosion. Cette tendance s'explique par le fait que les véhicules électriques soulignent la nécessité de concevoir des véhicules légers, ce qui peut se traduire par une efficacité accrue et une autonomie améliorée. Les composants des batteries présentent des exigences spécifiques en matière de formabilité et de précision dimensionnelle. Dans ce contexte, les spécifications privilégieront les entreprises disposant de capacités élevées en laminage, recuit, revêtement et métallurgie, plutôt que celles produisant de grandes quantités de produits standardisés. Cette évolution de la gamme de produits permettra de créer de la valeur, même en cas de légère augmentation de la production automobile. En effet, elle favorise une collaboration accrue entre les aciéries et les constructeurs automobiles pour le développement de nouvelles nuances d'acier.
Électrification et expansion de la fabrication d'équipements électriques
D'après le rapport sur le marché des aciers plats, les investissements dans les réseaux électriques, les énergies renouvelables, les transformateurs, les moteurs, les entraînements industriels et la mobilité électrique élargissent le marché potentiel des aciers électriques et des produits plats de précision associés. La demande est influencée non seulement par la consommation d'électricité, mais aussi par le remplacement des infrastructures de transport vieillissantes et le déploiement croissant d'équipements à haute efficacité énergétique. Les aciers électriques nécessitent des procédés de fabrication spécifiques, des propriétés magnétiques contrôlées et un contrôle qualité rigoureux, ce qui crée des barrières à l'entrée plus élevées que pour les produits laminés à chaud standard. Les producteurs investissent donc massivement dans des lignes de production dédiées, des technologies de recuit améliorées et des capacités de finition spécialisées. L'impact commercial se fait sentir dans les secteurs des services publics, de la fabrication de transformateurs, de la production de moteurs, des équipements industriels et de la chaîne d'approvisionnement automobile. Avec l'essor de l'électrification, l'importance stratégique des tôles et bandes électriques devrait croître plus rapidement que celle de plusieurs applications conventionnelles des produits plats.
Tendances futures du marché de l'acier plat
Production numérisée et contrôle prédictif de la qualité
Les tendances du marché des aciers plats indiquent que les sidérurgistes devraient intensifier l'utilisation de l'intelligence artificielle, des capteurs avancés, des jumeaux numériques et du contrôle automatisé tout au long des opérations de laminage et de finition. Ces systèmes permettent d'identifier les défauts de surface, de contrôler les tolérances dimensionnelles, de prédire les pannes d'équipement et d'optimiser les plannings de production grâce aux données d'exploitation en temps réel. Au cours de la période prévisionnelle, la numérisation devrait faire évoluer la gestion de la qualité d'un contrôle réactif vers une approche proactive. L'intégration des systèmes de production d'acier, de laminage, de revêtement, de logistique et de service client améliorera également la traçabilité et permettra aux producteurs de réagir plus rapidement aux évolutions des spécifications. Cette tendance est particulièrement pertinente pour les clients des secteurs automobile, électrique et électroménager, où de faibles écarts peuvent engendrer des coûts importants en aval. Les producteurs qui associent automatisation et expertise métallurgique sont susceptibles d'obtenir des rendements plus élevés, une qualité plus stable et une meilleure utilisation de leurs actifs.
Acier plat à faibles émissions et approvisionnement différencié
Les pratiques d'approvisionnement sur le marché des aciers plats devraient de plus en plus différencier l'acier selon les émissions intégrées, le contenu recyclé, le procédé de production et la traçabilité. Les mécanismes de contrôle des émissions aux frontières, les objectifs de décarbonation des clients et les politiques d'achats publics incitent les producteurs à documenter l'intensité de leurs émissions et à proposer des filières de production à faible empreinte carbone. La production au four à arc électrique, la réduction directe à l'hydrogène, l'électricité renouvelable, l'optimisation de la valorisation des déchets et l'amélioration de l'efficacité énergétique influenceront donc le positionnement concurrentiel. La transition ne fera pas disparaître rapidement la production conventionnelle, car les installations intégrées de haut fourneau et de convertisseur à oxygène restent importantes et économiquement significatives, mais elle encouragera une diversification progressive des portefeuilles. Les acheteurs ayant des objectifs environnementaux mesurables sont susceptibles de mettre en place des accords de sélection des fournisseurs qui récompensent les performances vérifiées en matière d'émissions. Cela pourrait créer une nouvelle différenciation des prix entre les aciers conventionnels et les produits plats certifiés à faibles émissions.
Opportunités du marché de l'acier plat
Extension des capacités de finition en aval
Des opportunités d'investissement émergent dans la galvanisation, le décapage, l'acier électrique, le prélaquage, le laminage de tôles minces et d'autres procédés en aval qui génèrent une valeur ajoutée au-delà de la production primaire d'acier. Les fabricants régionaux peuvent réduire leur dépendance aux produits spéciaux importés en développant des capacités de finition locales à proximité des pôles de compétitivité des secteurs automobile, électroménager, électrique et construction. Ces investissements permettent également aux producteurs d'adapter les nuances et les caractéristiques de surface aux spécifications des clients, tout en réduisant les coûts logistiques et les obstacles à la qualification. Les meilleures opportunités devraient se présenter en Inde, en Asie du Sud-Est, en Amérique du Nord et sur certains marchés du Moyen-Orient où les capacités de production sont en expansion. Les partenariats stratégiques entre sidérurgistes, transformateurs et équipementiers peuvent réduire les risques liés à la commercialisation en alignant le développement des capacités sur la demande contractuelle. L'intégration en aval peut ainsi améliorer les marges, renforcer les relations clients et accroître la résilience face à la volatilité des prix des matières premières.
Chaînes d'approvisionnement localisées en acier à faible émission de carbone
Une seconde opportunité réside dans la création de chaînes d'approvisionnement régionales pour les produits plats à faibles émissions, utilisant de la ferraille, du fer préréduit, de l'électricité renouvelable et des technologies EAF avancées. Les clients des secteurs de l'automobile, de l'électroménager, des machines et des infrastructures ont de plus en plus besoin de solutions fiables pour réduire leurs émissions de portée 3 sans compromettre la performance des matériaux. Les producteurs peuvent répondre à cette demande en établissant des gammes de produits certifiées, en concluant des accords d'achat à long terme et en coordonnant l'approvisionnement en matières premières avec l'achat d'électricité bas carbone. Des pôles émergents pourraient se développer autour de régions combinant énergies renouvelables, disponibilité de ferraille adaptée, demande industrielle et cadres politiques favorables. Les modèles commerciaux peuvent inclure des contrats différenciés basés sur l'intensité des émissions vérifiée plutôt que sur les seuls prix de l'acier conventionnel. Les entreprises pionnières peuvent acquérir des compétences techniques et développer des relations clients avant que l'approvisionnement à faibles émissions ne devienne une exigence d'achat courante dans les chaînes de valeur industrielles.
Développements récents
- Juin 2025 : ArcelorMittal Nippon Steel India (AM/NS India) a lancé Optigal® Prime et Optigal® Pinnacle, deux produits en acier laqué haut de gamme brevetés, destinés aux infrastructures et à la construction de pointe. Ces produits bénéficient de garanties respectives de 15 et 25 ans et utilisent une technologie de revêtement avancée zinc-aluminium-magnésium. Ce lancement enrichit la gamme de produits plats en acier à valeur ajoutée d’AM/NS India pour les aéroports, les voies ferrées, les autoroutes, les entrepôts et autres projets exigeants.
- Décembre 2025 : JSW Steel a mis en service le premier système de basculement de poche RH au monde doté de la technologie de changement rapide de cuve fournie par le groupe SMS. L’installation RH de 350 tonnes de JSW Vijayanagar Metallics est conçue pour améliorer la flexibilité de la métallurgie secondaire, accélérer les changements de cuve et favoriser une production efficace d’acier de haute qualité. Cette installation renforce les capacités de JSW Steel en matière d’affinage avancé et contribue à une productivité accrue dans les opérations de production d’acier à grande échelle.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -