
フラット鋼材市場:動向・予測 2034
フラット鋼板市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:プロセス別(塩基性酸素炉、電気アーク炉)、製品別(熱間圧延フラットシート、熱間圧延コイル、電気シートおよびストリップ、金属被覆シートおよびストリップ、非金属被覆シートおよびストリップ、ブリキ板、その他)、用途別(建築およびインフラ、自動車および輸送、機械設備、電気機器、農業機器、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009458
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
7090億5000 万米ドル
基準年値
2034年の予測
1兆1253億9000万 米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.27 %
成長率
対象市場
8兆3225 億米ドル
(2026年~2034年)
薄板鋼板市場の規模は、2025年には7,090億5,000万米ドルと評価され、2034年には1兆1,253億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.27%を記録する見込みです。この拡大は、インフラ投資、自動車製造、家電製品製造、産業機器需要、そして高付加価値の薄板製品への継続的な代替によって支えられています。また、プロセスの近代化、製品の専門化、エネルギー効率要件、地域的な生産能力の増強も、主要な鉄鋼消費産業における生産経済と調達戦略を再構築しています。
北米は着実な拡大が見込まれており、2026年から2034年にかけて年平均成長率(CAGR)は3.8~4.5%と予測されています。老朽化したインフラの更新、国内製造業への優遇措置、自動車の現地生産化、エネルギー効率の高い製鉄への投資などが需要を支えています。また、自動車、家電製品、エネルギーインフラ、産業機器などに必要な高強度鋼、電磁鋼板、亜鉛めっき製品、その他の高付加価値板材の採用拡大も、この地域の需要増に貢献しています。
フラット鋼板市場の評価と洞察
- 北米:この地域は2025年に鋼板市場の10~13%のシェアを占め、インフラの刷新、自動車の国内回帰、リショアリング、高付加価値製造ニーズに支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.5%で成長すると予測されている。
- 米国: 2025年には北米の需要の68~74%を米国が占め、建設、自動車、家電製品、産業投資に牽引され、2026~2034年には年平均成長率(CAGR)3.9~4.6%で拡大すると予測されている。
- 欧州:欧州は2025年に13~16%のシェアを占め、2034年まで年平均成長率(CAGR)3.5~4.2%を記録すると予測されている。ドイツ、イタリア、フランス、スペイン、英国は、自動車、機械、建設、および特殊鋼材の消費において引き続き重要な中心地となる。
- アジア太平洋地域:アジア太平洋地域は2025年に68~72%という圧倒的なシェアを占め、2026~2034年には年平均成長率(CAGR)5.8~6.6%で成長すると予測されている。中国、インド、日本、韓国が地域消費を牽引しており、製造業とインフラ投資がこれを支えている。
- 最大のセグメントである建築・インフラ分野は、2025年には38~42%のシェアを占め、構造用鋼材、屋根材、外装材、インフラに対する持続的な需要を反映して、年平均成長率(CAGR)5.0~5.6%で拡大すると予測されている。
- 高成長分野:電気シートおよびストリップは、2025年には6~9%のシェアを占め、モーター、変圧器、電化、エネルギー効率化用途に牽引され、年平均成長率(CAGR)6.4~7.2%で成長すると予測されています。
- 詳細に分析された主要企業: Ansteel Group Corporation Limited、ArcelorMittal SA、China Baowu Steel Group Corporation Limited、Gerdau SA、JFE Steel Corporation、Nippon Steel Corporation、POSCO Holdings Inc.、Tata Steel Limited、thyssenkrupp AG、United States Steel Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
鋼板市場における生産効率は、量産型の汎用鋼板生産から、寸法、表面、強度、冶金特性をより細かく制御し、特定の用途に適した高品質な鋼板製品へと移行しています。転炉は統合生産プロセスの中核を担う存在であり続けていますが、スクラップの入手しやすさ、電気料金の経済性、排出ガス規制への対応といった点で魅力的な状況では、電気炉プロセスの利用も増加しています。競争優位性は、連続鋳造、高度な圧延、コーティング、焼鈍、その他の仕上げ技術によってもたらされるでしょう。
今後の動向に関して、鉄鋼消費の成長が見込まれる地域としては、インド、東南アジア、中東、そして一部のアフリカ諸国が挙げられます。インフラ整備、自動車産業の拡大、家電製造、風力発電設備、そして産業の現地化は、鉄鋼生産能力への投資機会をもたらす可能性があります。同時に、排出ガスや原材料のトレーサビリティに関する規制強化は、環境に配慮した生産と原材料への需要を生み出すでしょう。欧州の炭素排出規制、国内製造業への優遇措置、そして調達政策は、効率的な鉄鋼生産、リサイクル、そして特殊製品の重要性をさらに高めることになります。
フラット鋼板市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7090億5000万米ドル |
| 2034年までの市場規模 | 1兆1253億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.27% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フラットスチール市場分析
薄板鋼板市場の需要側は、建設およびインフラ用途に集中しており、熱間圧延鋼板およびコイルは、強度、成形性、拡張性のために使用されています。自動車製造においては、強度と軽量性を兼ね備えた高グレードを求めるメーカーが増加しており、家電製品や機械においては、均一な表面仕上げが求められています。バリューチェーンには、鉄鉱石、原料炭、スクラップ、合金、製鉄、鋳造、圧延、コーティング、サービスセンター、加工業者、OEMが含まれます。薄板鋼板市場は、主要製鉄メーカーからの需要と加工能力によって影響を受けます。
供給面では、原材料の安定性、エネルギーコスト、炉の能力、物流、特殊グレードの生産などが要因となります。大規模な一貫生産者は規模の経済と原材料へのアクセスにおいて優位性を持ち、電気炉生産者は柔軟な生産プロセスとスクラップの活用によってメリットを得ています。被覆材、電気絶縁材、高強度材、特殊材などの製品は、通常の製品よりも高度な仕上げ設備と顧客の資格要件を満たす必要があります。これは、特に自動車、電気機器、機械などの用途において、切り替えコストの増加とサプライヤーとの関係構築の複雑化を意味します。
フラット鋼板市場における競争は、製品構成、地域生産能力、脱炭素化への準備状況、顧客との近接性を中心に展開していくでしょう。アルセロールミッタル、日本製鉄、タタ・スチール、JFEスチール、ポスコホールディングス、ユナイテッド・ステーツ・スチールは、フラット製品における差別化された能力を強化していますが、中国宝武鋼鉄集団と鞍鋼集団は、中国における規模の大きさから依然として優位性を保っています。ゲルダウとティッセンクルップは、地域市場と特殊用途において補完的な能力を提供しています。したがって、市場分析には、生産能力と下流における価値獲得を考慮する必要があります。
薄板鋼板市場への投資は現在、電気炉設備、薄板鋳造、電磁鋼板、亜鉛めっき、高強度鋼、および統合仕上げラインに流れ込んでいる。生産者はまた、自動化、エネルギー管理、デジタル技術による品質管理、環境に優しい原料にも投資している。競争優位性は、コスト効率、信頼性の高い物流、および環境性能の組み合わせにますます依存するようになるだろう。地理的に分散した企業は地域ごとのサイクル管理を活用できる一方、専門性の高い生産者は、専門製品の提供、技術サービス、主要顧客との認定プログラムを通じて利益率を確保できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
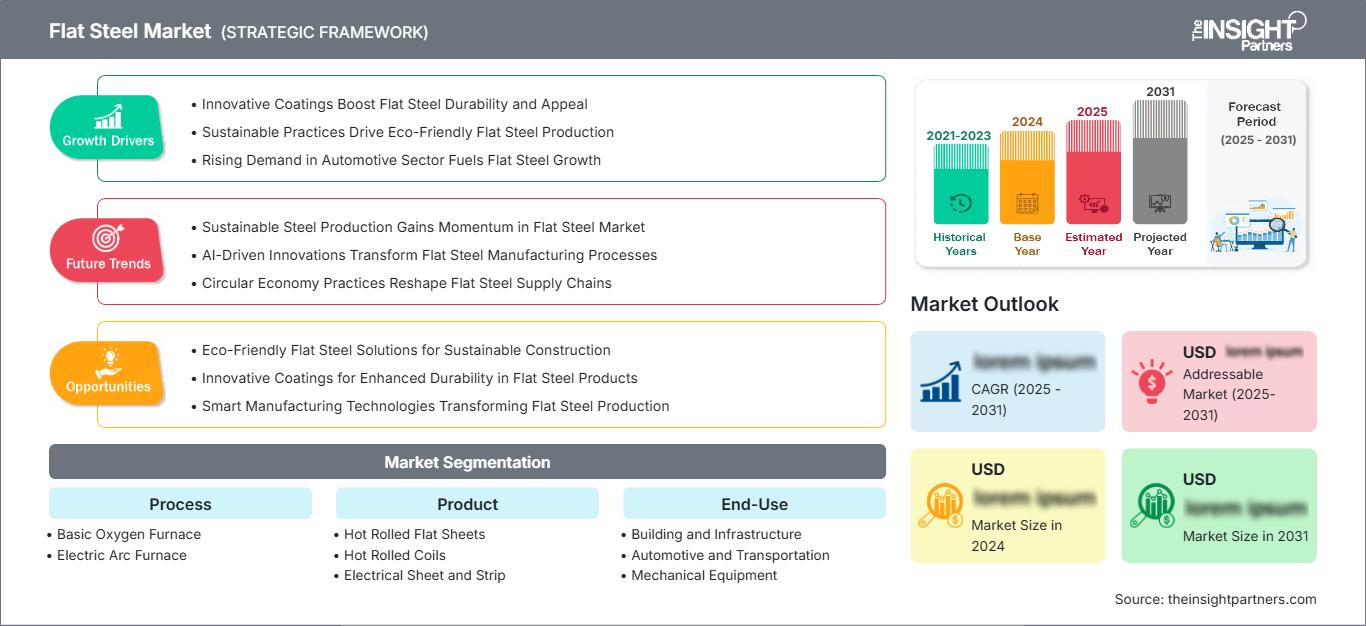
薄板鋼板市場:戦略的洞察
地域別分析
北米フラット鋼板市場
北米は2025年には世界の需要の10~13%を占め、2034年まで年平均成長率(CAGR)3.8~4.5%で成長すると予測されている。米国は製造業への投資、インフラ再建、自動車製造、エネルギープロジェクト、家電製造に支えられ、地域消費を牽引している。カナダは建設、輸送機器、エネルギーインフラ、工業製造業で貢献している。メキシコは自動車産業と製造業が地域に根付いている。
今後、地域における供給は、電気炉の生産能力、国内調達の優先順位、そして高付加価値鋼板製品への投資にますます左右されるようになるだろう。特に、メーカーが軽量で効率的な材料を求める中で、高度な自動車用鋼材、亜鉛めっき鋼板、電磁鋼板、そして特殊コイルが重要になってきている。国内のインフラ整備やサプライチェーンの強靭化に向けた取り組みも、顧客を信頼できる地域サプライヤーへと向かわせている。米国は、その広大な産業基盤と増大する近代的な圧延鋼板生産能力のおかげで、この地域で圧倒的な存在感を示している。
米国フラット鋼板市場
2025年には北米全体の需要の68~74%を米国が占め、2034年まで年平均成長率(CAGR)3.9~4.6%で成長すると予測されている。この市場は、インフラ開発への投資、製造業の国内回帰、自動車産業、エネルギー部門、そして国内製鋼板の需要といった要因から優位性を得ている。ユナイテッド・ステーツ・スチール、アルセロールミッタル、日本製鉄などは、国内サプライチェーンにおいて戦略的に重要な企業の一例である。
自動車、建設、家電、機械、エネルギー産業における用途が、薄板鋼板の主な需要を占めています。電気炉の生産能力拡大は生産の柔軟性を高めており、先進鋼の使用は軽量車両や高効率機器の実現に貢献しています。北米の薄板鋼板市場は、米国に拠点を置く製造・サービスセンターの規模によって牽引されています。
欧州の薄板鋼板市場
欧州は2025年には13~16%のシェアを占め、2034年まで年平均成長率(CAGR)3.5~4.2%で成長すると予測されている。ドイツは自動車および産業機械分野からの需要に牽引され、最も有力な市場となっている。英国とフランスでも建設、エンジニアリング、エネルギー、輸送分野からの需要がある。イタリアやスペインなどの他の欧州諸国も、製造業やインフラプロジェクトからの需要に貢献している。
ドイツは自動車産業と機械産業を擁する主要市場であり続けているが、コスト圧力とエネルギー集約型プロセスは依然として重要な課題となっている。フランスではインフラおよびエネルギー投資プロジェクトが盛んに行われており、イタリアとスペインでは製造業、建設業、輸送業のニーズが顕著である。英国も建設業、自動車産業、エネルギー産業、産業用途を通じて貢献している。欧州の需要は、脱炭素化のニーズ、輸入競争、炭素排出量規制、低排出鉄鋼のニーズによってますます影響を受けている。
アジア太平洋地域の薄板鋼板市場
アジア太平洋地域は2025年時点で68~72%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.6%で拡大すると予測されている。中国は依然として最大の市場であり、インドは主要経済国の中で最も急速に成長している。日本と韓国は依然として自動車および電磁鋼板産業において高い生産能力を有しており、オーストラリアは工業および資源関連の需要を通じてこれを支えている。
中国は製造業における規模の経済と鉄鋼加工インフラを享受している。インドはインフラ、自動車、資本財、都市化を通じて支援を受けている。日本と韓国はハイエンド製品、電磁鋼板、輸出志向型製造業に重点を置いている一方、オーストラリアは建設、鉱山機械、インフラを引き続き支援している。工業化推進政策、エネルギー転換投資、輸送ネットワーク、地域製造業の取り組みは、今後も地域消費を支え続けるだろう。アジアにおける薄板鋼板市場のシェアは、この地域の製造能力が非常に高いため、高度に集中している。
中東・アフリカの薄板鋼板市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)4.3~5.1%で成長すると予測されている。サウジアラビアは地域最大の需要市場であり、次いでアラブ首長国連邦と南アフリカが続く。その他の中東・アフリカ地域は、建設、工業、運輸、製造業を通じて貢献している。
サウジアラビアとUAE市場の成長は、多様化、都市化、物流、エネルギーによって牽引されている一方、南アフリカは自動車製造、建設、鉱山機械、工業製造といった分野で依然として重要な地位を占めている。中東・アフリカ地域(MEA)のその他の地域では、都市化とインフラ整備が進み、この市場セグメントにおける鋼板・コイルの消費量が増加している。エネルギー転換に関連するプロジェクトや製造業に関する政策も、同地域における加工・調達を促進し始めている。
セグメンテーション分析
プロセス
プロセス選択は、生産規模、排出プロファイル、原材料の柔軟性、および製品の経済性に影響を与えます。塩基性酸素炉は依然として大量生産において主流ですが、電気アーク炉は、柔軟な操業、スクラップの有効活用、および潜在的な排出量の低減といった利点から、戦略的に重要性を増しています。生産者が設備を近代化し、コスト、品質、および環境目標のバランスを取るにつれて、プロセス分野は2026年から2034年にかけて年平均成長率(CAGR)5.0~5.7%を記録すると予想されます。
- 転炉:大規模生産、安定した化学組成、幅広い製品ポートフォリオを必要とする総合生産者にとって、戦略的に重要な存在であり続ける。鉄鉱石の統合と高い稼働率が効率的な生産を支える分野で、その競争力は最も高まる。
- 電気アーク炉:柔軟な生産、スクラップの有効活用、脱炭素化の可能性を通じて重要性を増している。電力供給、スクラップの入手可能性、顧客需要が現代的なミニミルの経済性を支える地域で最も普及が進んでいる。
製品
顧客がより厳しい公差、優れた表面特性、高強度、耐腐食性、そして特殊な磁気特性を求めるようになるにつれ、製品差別化の重要性がますます高まっています。自動車、建設、電気、家電、産業用途に支えられ、この製品セグメントは2026年から2034年にかけて年平均成長率(CAGR)5.3~6.0%で成長すると予測されています。
- 熱間圧延平鋼板:強度と成形性が求められる建設、機械、加工、および一般産業用途に使用されます。需要はインフラ投資と下流の製造活動に密接に関連しています。
- 熱延コイル:効率的な輸送、保管、加工、およびさらなる圧延を可能にするため、主要な平板製品形態と言えます。自動車、建設、機械、およびサービスセンターの顧客が、依然として主要な需要源となっています。
- 電気用鋼板・帯鋼:変圧器、モーター、発電機、その他の電気機器を支える。電化、送電網への投資、エネルギー効率の向上、電気自動車の普及に伴い、磁性鋼の需要が高まり、その戦略的重要性は増している。
- 金属めっき鋼板および鋼帯:亜鉛めっきおよび関連製品は、自動車、建設、家電製品、産業機器における腐食防止要件を満たす上で大きな利点があります。耐久性とメンテナンス頻度の低減というメリットを兼ね備えています。
- 非金属コーティングシートおよびストリップ:外観、耐腐食性、絶縁性、または機能的な表面特性が重要な購入基準となる建築、家電、および特殊な産業用途をサポートします。
- ブリキ板:耐食性、成形性、表面特性の制御が求められる包装用途および一部の産業用途において、戦略的に重要な役割を担っています。需要は、包装食品、飲料、容器の製造活動に連動しています。
最終用途
最終用途の需要によって、バリューチェーン全体におけるグレードの選択、加工要件、および購入仕様が決定されます。建築およびインフラ分野は依然として最大の用途基盤であり、自動車および輸送機器、機械、家電製品、農業機械は、より高付加価値のグレードに対する需要を生み出しています。この分野は、幅広い産業利用を反映し、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.8%で拡大すると予測されています。
- 建築・インフラ:シート材やコイル材は構造システム、屋根材、外装材、橋梁、輸送インフラ、および加工済み建築部材を支えるため、依然として主要な消費基盤となっている。
- 自動車・輸送機器業界:乗用車および商用車において、車両重量の軽減、安全性の向上、耐腐食性の向上を図るため、ますます高度化する高強度、亜鉛メッキ、成形性を備えたグレードの材料が求められている。
- 機械設備:強度、溶接性、寸法精度が調達に影響を与える機械筐体、部品、加工構造物、農業機械、産業機器などに、平板製品を使用します。
- 電気製品:冷蔵庫、洗濯機、エアコン、オーブン、その他、成形可能で表面品質が均一な、コーティングされた、または特殊な平鋼を必要とする家電製品によって需要が支えられています。
- 農業機械:トラクター、収穫機、灌漑設備、貯蔵システム、および加工された農業機械は、過酷な作業環境に耐えうる耐久性のある平板製品に対する需要を生み出します。
機会の概要
|
最終用途 |
収益貢献 |
トレンドデー |
導入段階 |
|
建物とインフラ |
高い |
都市インフラ |
成熟した |
|
自動車および輸送 |
高い |
車両の軽量化 |
成熟した |
|
機械設備 |
中くらい |
産業オートメーション |
成熟した |
|
電気製品 |
中くらい |
スマート家電 |
スケーリング |
|
農業機械 |
低い |
農業機械化 |
スケーリング |
薄板鋼板市場の成長要因と影響分析
インフラの刷新と産業の地域化
フラット鋼板市場の予測によると、政府主導のインフラ整備プログラムにより、構造用鋼板、熱延コイル、コーティング製品、加工部品に対する持続的な需要基盤が構築されています。輸送回廊、橋梁、港湾、公共施設、倉庫、工業団地、都市再生プロジェクトなどには、大量のフラット鋼板が求められています。一方、メーカーは調達距離を短縮し、さまざまな地域で鉄鋼需要を創出することで、強靭なサプライチェーンを構築するために事業拠点の現地化を進めています。この状況は生産能力の効率性を高め、消費地に近い仕上げ工場への投資機会を生み出しています。この傾向は、インフラ開発と並行して工業化が進んでいるインド、東南アジア、北米、および一部の中東諸国で特に顕著です。
自動車の軽量化と高付加価値鋼材
自動車メーカーは、衝突安全性の向上、車両重量の軽減、腐食の抑制を目的として、高強度でコーティングされた先進的な平鋼製品の使用を増やしています。これは、電気自動車の普及に伴い軽量化の必要性が高まり、その結果、燃費効率の向上や走行距離の延長が見込まれるためです。バッテリー部品には、成形性や寸法精度に関して特別な要件があります。このような場合、大量生産を行う企業よりも、圧延、焼鈍、コーティング、冶金技術に優れた企業が有利になります。このような製品構成の変化は、自動車の生産台数がわずかに増加した場合でも、価値の実現に役立ちます。これは、製鉄所とOEMの間で鋼種開発における連携が強化されるためです。
電気機器製造業の電化と拡大
フラット鋼板市場レポートによると、送電網、再生可能エネルギー発電、変圧器、モーター、産業用駆動装置、電気自動車への投資により、電磁鋼板および関連する精密フラット製品の市場規模が拡大しています。需要は電力消費量だけでなく、老朽化した送電インフラの更新やエネルギー効率の高い機器の導入拡大にも影響されます。電磁鋼板は特殊な加工、制御された磁気特性、厳格な品質保証を必要とするため、標準的な熱間圧延製品よりも参入障壁が高くなります。そのため、メーカーは専用ライン、改良された焼鈍技術、特殊な仕上げ能力に資本を投入しています。商業的な影響は、電力会社、変圧器メーカー、モーターメーカー、産業機器メーカー、自動車サプライチェーン全体に及びます。電化が進むにつれて、電磁鋼板および電磁鋼板の戦略的重要性は、従来のフラット製品用途よりも急速に高まるでしょう。
薄板鋼板市場の将来動向
デジタル化された生産と予測的な品質管理
薄板鋼板市場の動向を見ると、製鉄会社は圧延および仕上げ工程全体で、人工知能、高度なセンサー、デジタルツイン、自動検査の利用を拡大していくと予想されます。これらのシステムは、表面欠陥の特定、寸法公差の監視、機器の故障予測、リアルタイムの稼働データを用いた生産スケジュールの最適化を可能にします。予測期間中、デジタル化によって品質管理は事後的な検査から予測的な介入へと移行していくでしょう。製鉄、圧延、コーティング、物流、顧客サービスシステム間の統合により、トレーサビリティも向上し、生産者は仕様変更に迅速に対応できるようになります。この傾向は、わずかな逸脱でも下流工程で大きなコストが発生する自動車、電気、家電製品の顧客にとって特に重要です。自動化と熟練した冶金技術を組み合わせた生産者は、より高い歩留まり、より安定した品質、そして資産利用率の向上を実現できるでしょう。
低排出ガス鋼板と差別化された調達
薄板鋼板市場における調達慣行は、埋蔵排出量、リサイクル含有率、生産ルート、トレーサビリティに基づいて鋼材を区別する傾向が強まると予想される。炭素境界メカニズム、顧客の脱炭素化目標、公共調達政策は、生産者が排出強度を文書化し、低炭素製品経路を提供するインセンティブを生み出している。そのため、電気炉生産、水素ベースの直接還元、再生可能電力、スクラップ最適化、エネルギー効率の向上は、競争力に影響を与えるだろう。高炉・転炉統合設備は依然として広範かつ経済的に重要であるため、この移行によって従来の生産がすぐになくなることはないが、ポートフォリオの段階的な多様化が促進されるだろう。測定可能な環境目標を持つバイヤーは、検証済みの排出実績を評価する優先サプライヤーフレームワークを構築する可能性が高い。これにより、従来の汎用グレードと認証済みの低排出薄板製品との間で新たな価格差別化が生じる可能性がある。
薄板鋼板市場の機会
下流工程の仕上げ能力の拡張
亜鉛めっき、酸洗、電磁鋼板、カラーコーティング、薄板圧延、その他一次製鉄を超えた付加価値を生み出す下流工程において、投資機会が生まれています。地域の製造業者は、自動車、家電、電気機器、建設などの集積地に近い場所に現地仕上げ加工能力を開発することで、輸入特殊製品への依存度を低減できます。こうした投資により、生産者は顧客の仕様に合わせて鋼種や表面特性を調整できるだけでなく、物流コストや認証取得の障壁も軽減できます。最も有望な機会は、製造能力が拡大しているインド、東南アジア、北米、および一部の中東市場で発生する可能性が高いでしょう。製鉄業者、加工業者、OEM間の戦略的パートナーシップは、契約需要に合わせて生産能力開発を調整することで、商業化リスクを低減できます。したがって、下流工程の統合は、利益率の向上、顧客関係の強化、商品価格の変動に対する耐性の向上につながります。
地域密着型の低炭素鋼サプライチェーン
2つ目の機会は、スクラップ、直接還元鉄、再生可能電力、および先進的な電気炉技術を用いて、低排出フラット製品の地域サプライチェーンを構築することにあります。自動車、家電、機械、インフラ分野の顧客は、材料性能を損なうことなくスコープ3排出量を削減するための信頼できる方法をますます必要としています。生産者は、認証製品ラインを確立し、長期オフテイク契約を締結し、原材料調達と低炭素電力調達を調整することで対応できます。再生可能エネルギー、適切なスクラップの入手可能性、産業需要、および支援的な政策枠組みを組み合わせた地域を中心に、新たなハブが形成される可能性があります。商業モデルには、従来の鉄鋼価格だけでなく、検証済みの排出強度に基づく差別化された契約を含めることができます。先行者は、低排出調達が産業バリューチェーン全体で主流の購買要件となる前に、技術的な資格と顧客関係を構築することができます。
最近の動向
- 2025年6月:アルセロールミッタル・ニッポンスチール・インディア(AM/NS India)は、ハイエンドのインフラおよび建設用途向けに特許を取得したプレミアムカラー鋼板製品「Optigal® Prime」と「Optigal® Pinnacle」の2製品を発売しました。これらの製品はそれぞれ15年と25年の保証期間を持ち、高度な亜鉛・アルミニウム・マグネシウムめっき技術を採用しています。今回の発売により、AM/NS Indiaは空港、鉄道、高速道路、倉庫、その他要求の厳しいプロジェクト向けに、付加価値の高い鋼板製品ポートフォリオを拡充します。
- 2025年12月: JSW Steelは、SMSグループが供給する高速容器交換技術を搭載した世界初のRH取鍋ロッキング装置を稼働開始しました。JSW Vijayanagar Metallicsに設置されたこの350トンRHプラントは、二次精錬の柔軟性向上、容器交換の迅速化、高品質鋼の効率的な生産を支援するように設計されています。この設備導入により、JSW Steelの高度な精錬能力が強化され、大規模製鉄事業における生産性向上に貢献します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -